Hoe contanten en effecten worden aangehouden bij banken en brokers
Een juridische en operationele gids voor beleggers, treasurers en ervaren particuliere cliënten
Inhoud: 1. Waarom het ertoe doet · 2. Effectenbewaarneming · 3. Geldtegoeden
1. Waarom het van belang is
De meeste beleggers gaan ervan uit dat het saldo in hun bank- of brokerportaal op een rekening staat die uitsluitend aan hen toebehoort, als een digitale kluis. Dat is niet het geval. De juridische vorm waarin een actief wordt aangehouden, bepaalt wat ermee gebeurt wanneer de bank of de broker failliet gaat, en bepaalt vijf zaken:
- Eigendom. Of de belegger een zakelijk recht houdt op een specifiek actief of slechts een contractuele vordering heeft op een intermediair.
- Behandeling bij insolventie. Of activa rechtstreeks worden teruggegeven of in concurrentie met andere schuldeisers moeten worden opgeëist.
- Bescherming. Welk stelsel van toepassing is: beleggerscompensatie, depositogarantie of regels voor cliëntenvermogen.
- Concentratierisico. Verborgen afhankelijkheid van één enkele bewaarder, centrale effectenbewaarinstelling of depositobank.
- Afhankelijkheden. Tegenpartij- en operationele blootstelling in meerdere jurisdicties en schakels van intermediatie.
Eén onderscheid ligt aan alles wat volgt ten grondslag. Effecten worden in bewaarneming gehouden: de cliënt blijft de economisch eigenaar en bij insolventie van de intermediair worden de effecten in natura teruggegeven. Contanten worden aangehouden als deposito: de bank wordt eigenaar van het geld en de deposant heeft slechts een vordering tot terugbetaling.
2. Effectenbewaarneming
2.1 Dematerialisatie en de bewaarketen
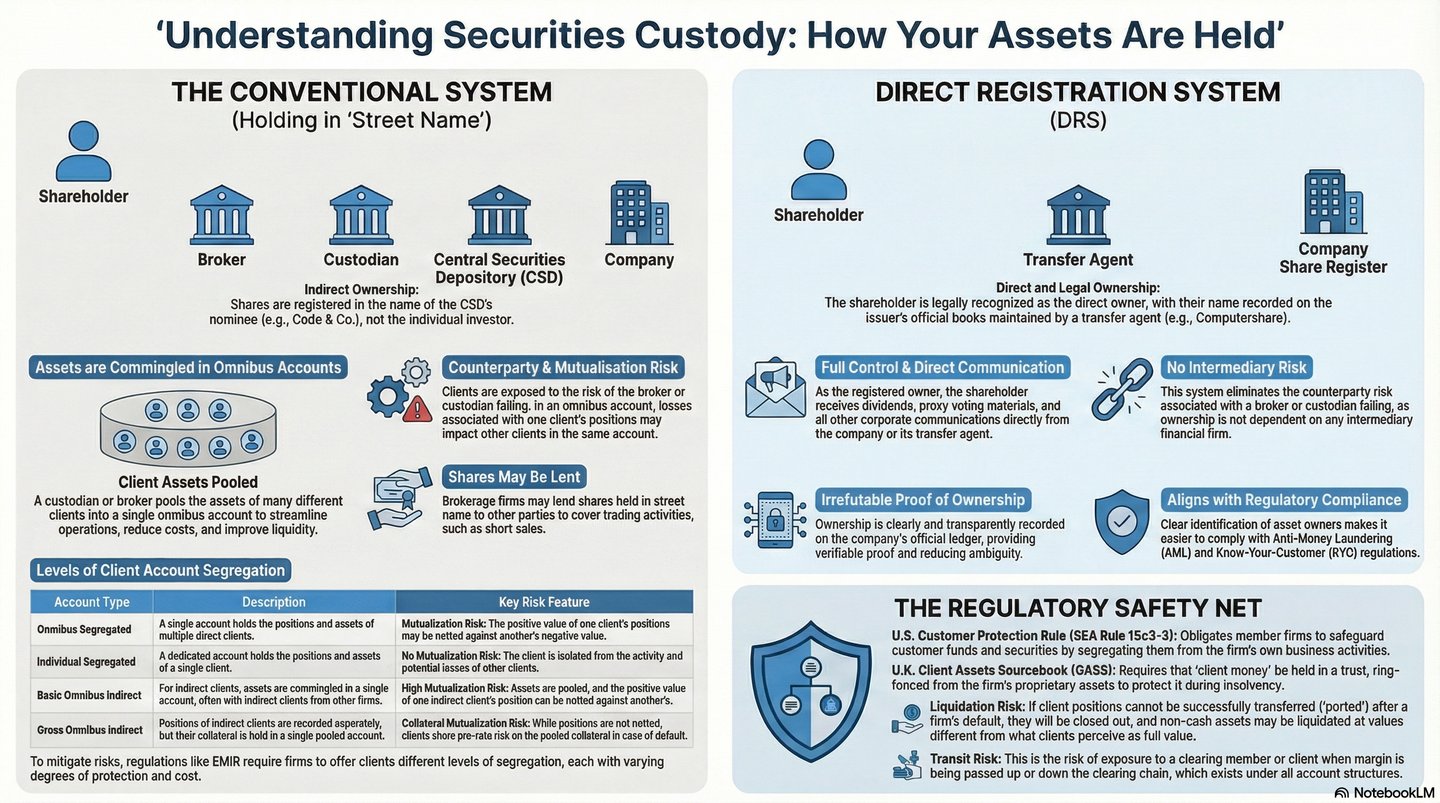
Fysieke aandelen- en obligatiecertificaten hebben grotendeels plaatsgemaakt voor elektronische boekingen, een verandering die werd afgedwongen door de papierwerkcrisis die de stijgende handelsvolumes in de tweede helft van de twintigste eeuw veroorzaakten. Het resultaat is een keten van tussenpersonen tussen de uitgevende instelling en de belegger:
- De emittent bepaalt de voorwaarden van de effecten (stemrecht, dividenden, aflossing, corporate actions), maar heeft niet langer rechtstreeks contact met het merendeel van zijn houders.
- De centrale effectenbewaarinstelling (CSD) houdt het gezaghebbende register bij en verzorgt de afwikkeling op basis van levering tegen betaling: de DTC in de Verenigde Staten; Euroclear en Clearstream als internationale CSD's naast nationale CSD's in Europa; Euroclear UK & International, dat CREST exploiteert, in het Verenigd Koninkrijk.
- Deelnemers, zoals bewaarbanken, prime brokers en grote broker-dealers, houden rekeningen aan bij de CSD en voeren op hun beurt rekeningen voor hun cliënten, die zelf ook intermediairs kunnen zijn.
Een typische keten loopt daarom van de emittent via de CSD naar de global custodian, vervolgens naar de subcustodian, de broker en ten slotte de belegger. Elke schakel registreert welke posities aan welke cliënt toebehoren en houdt een geaggregeerde positie aan bij de schakel erboven. De belegger komt zelden voor in het register van de emittent; de geregistreerde houder is doorgaans de CSD of diens nominee. De belegger houdt een economisch belang (beneficial interest) aan, en een stelsel van wet- en regelgeving waarborgt dat dividenden, rente, stemrechten en corporate actions de uiteindelijk gerechtigde alsnog bereiken.
2.2 Omnibusrekeningen
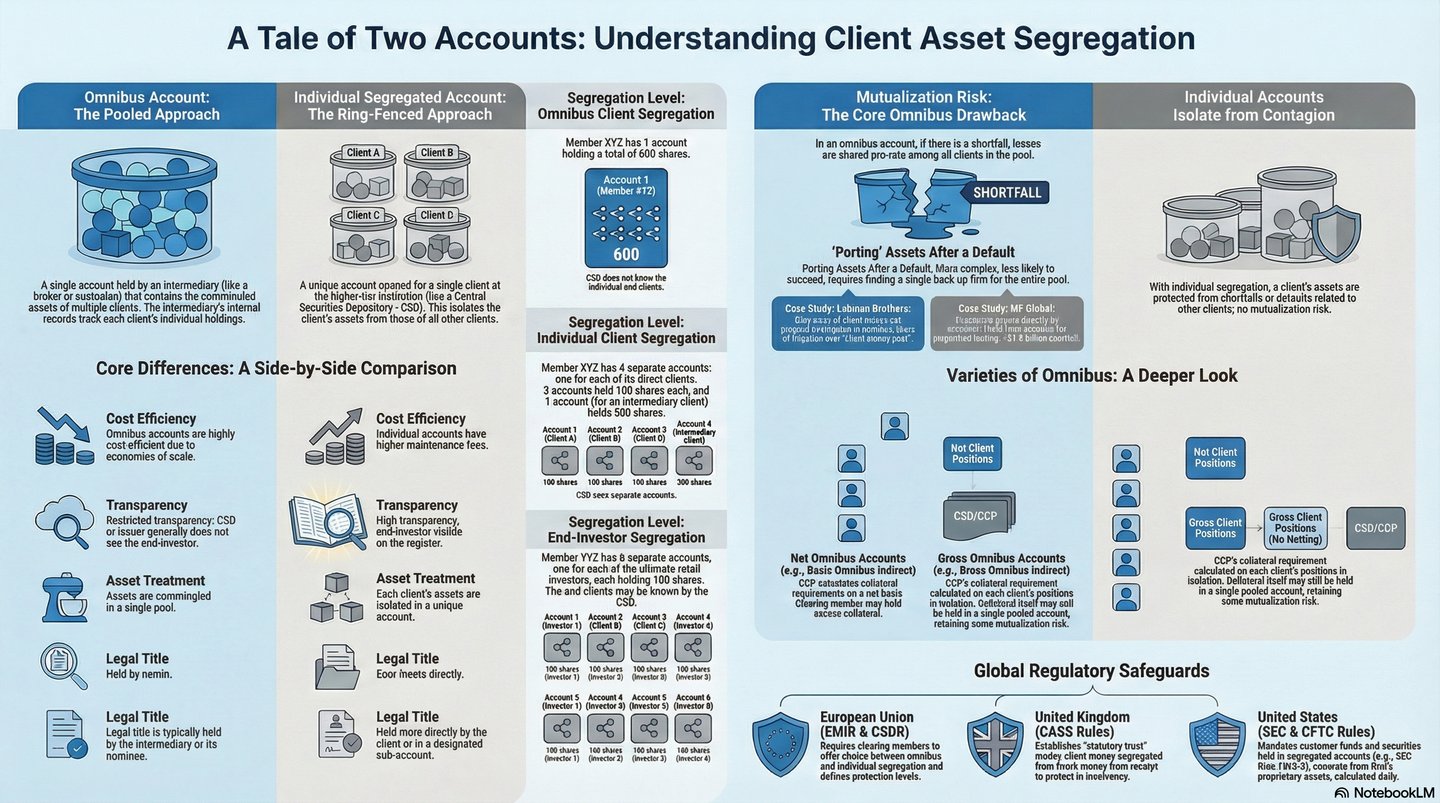
Een omnibusrekening bundelt de effecten van veel cliënten van één intermediair in één rekening bij de eerstvolgende intermediair in de keten. De eigen administratie van de intermediair wijst de posities toe aan individuele cliënten; de bewaarnemer of CSD ziet één grote positie en hoeft de cliënten daarachter niet te kennen.
Omnibusrekeningen bestaan om goede redenen. Transacties kunnen worden gesaldeerd: tien kopers en tien verkopers van hetzelfde effect worden afgewikkeld als één nettopositie in plaats van twintig afwikkelingen. De CSD heeft te maken met een beheersbaar aantal deelnemers in plaats van met miljoenen beleggers, en de markt standaardiseert rond één model.
De doorslaggevende juridische vraag is of pooling het eigendomsrecht van de belegger tenietdoet. In een deugdelijk bewaarnemingsstelsel is dat niet het geval, mits de wet economische belangen in vervangbare pools erkent en de intermediair nauwkeurige registers bijhoudt. Common-lawstelsels gebruiken trust- of equitybeginselen; civielrechtelijke stelsels gebruiken mede-eigendom, scheidingsverplichtingen en wettelijke bescherming. In beide gevallen is de intermediair niet de eigenaar van de effecten van cliënten die hij houdt; hij is hun bewaarnemer.
2.3 Scheiding van cliëntenvermogen
De bescherming berust op strikte scheiding op drie niveaus: juridisch (effecten van cliënten zijn niet beschikbaar voor de schuldeisers van de tussenpersoon), boekhoudkundig (zij worden buiten de balans aangehouden op bewaarrekeningen) en operationeel (zij staan op afzonderlijke cliëntenrekeningen bij de bewaarder of CSD).
- EU, MiFID II. Artikel 16, lid 8, van Richtlijn 2014/65/EU verplicht beleggingsondernemingen de eigendomsrechten van cliënten te beschermen, met name bij insolventie, en verbiedt het gebruik van financiële instrumenten van cliënten voor eigen rekening zonder uitdrukkelijke toestemming. Artikel 2 van Gedelegeerde Richtlijn (EU) 2017/593 vereist administraties waarmee de activa van elke cliënt te allen tijde en onverwijld kunnen worden onderscheiden van die van andere cliënten en van die van de onderneming.
- EU, CSDR. Artikel 38 van Verordening (EU) nr. 909/2014 verplicht centrale effectenbewaarinstellingen (CSD's) hun deelnemers ten minste omnibusgescheiden en individueel gescheiden cliëntenrekeningen aan te bieden, zodat effecten van cliënten steeds gescheiden zijn van de eigen effecten van de deelnemer.
- Verenigd Koninkrijk, CASS 6. Bewaarde activa worden geregistreerd op naam van de cliënt of van een nominee, dagelijks afgestemd op registraties van derden en met tussenpozen extern afgestemd. Cliëntactiva worden in trust gehouden en staan niet ter beschikking van algemene schuldeisers.
- Verenigde Staten, SEC Rule 15c3-3. Broker-dealers moeten volledig betaalde effecten van cliënten en effecten van cliënten die de margevereiste overschrijden in bezit of onder controle houden en mogen deze niet gebruiken om eigen bedrijfsactiviteiten te financieren. De Securities Investor Protection Corporation (SIPC) schiet, tot vastgestelde limieten, gelden voor ontbrekende effecten voor wanneer een broker-dealer failliet gaat.
2.4 Wanneer de tussenpersoon in gebreke blijft
In beginsel worden effecten van cliënten aan de cliënten teruggegeven en vallen zij niet in de failliete boedel. In de praktijk doen zich drie knelpunten voor:
- Afstemming. De curator of insolventiefunctionaris moet de interne administratie van de intermediair afstemmen op de posities die daadwerkelijk worden aangehouden bij bewaarders en CSD's. Met een goede administratie is dit routine; met een slechte administratie, vaak een kenmerk van fraude, verloopt het traag en ontstaan er geschillen.
- Tekorten. Wanneer de administratie meer effecten uitwijst dan bij de bewaarneming aanwezig zijn, als gevolg van ongeoorloofde verpanding, als afgewikkeld geboekte maar niet afgewikkelde transacties, fictieve posities of opgebouwde fouten, delen cliënten doorgaans pro rata in het verlies en maken zij voor het resterende bedrag aanspraak als concurrente schuldeisers.
- Kosten en tijd. De honoraria van insolventiepraktijkbeoefenaars, juristen, accountants en forensisch specialisten worden in mindering gebracht op de beschikbare activa. Eenvoudige zaken nemen maanden in beslag; complexe grensoverschrijdende faillissementen kunnen jaren duren.
Bijzondere regelingen beperken deze frictie. In het Verenigd Koninkrijk geven de regels voor de distributie van cliëntenactiva en de Investment Bank Special Administration Regulations 2011 voorrang aan de snelle teruggave van cliëntenactiva, en bieden beleggerscompensatiestelsels een vangnet tot vastgestelde limieten.
3. Contante stortingen
3.1 Een deposito is een lening aan de bank
Contant geld dat bij een bank wordt gedeponeerd, rechtstreeks of via een bemiddelaar, creëert een verhouding van schuldenaar en schuldeiser, niet van bewaarder en eigenaar. De eigendom van het geld gaat over op de bank. De deposant verkrijgt een contractuele vordering (in common-lawtermen een chose in action) tot terugbetaling van een gelijkwaardig bedrag op eerste verzoek of onder de overeengekomen voorwaarden, doorgaans met rente. De bank mag het geld naar eigen inzicht gebruiken: om uit te lenen, effecten te kopen of aan kapitaalvereisten te voldoen.
Dit is geen technisch detail dat op hervorming wacht. Het vormt de grondslag van het bankieren met gedeeltelijke reserves: banken lenen kort en lenen lang uit, en die looptijdtransformatie is slechts mogelijk omdat het gedeponeerde geld eigendom is van de bank. Indien deposito's in bewaarneming werden gehouden, zouden banken deze niet kunnen uitlenen en zou de kredietcreatie zoals wij die kennen tot stilstand komen.
De prijs is het kredietrisico. Indien de bank failliet gaat, is de deposant een concurrente schuldeiser en deelt hij in hetgeen overblijft; bij ernstige faillissementen kan dat weinig tot niets zijn. Depositogarantiestelsels verzachten dit risico tot vastgestelde limieten, maar zij wijzigen de juridische positie niet: een deposito blijft een vordering, geen eigendom.
3.2 Cliëntgelden bij brokers: twee lagen
Liquide middelen die bij een broker worden aangehouden, brengen twee relaties en twee mogelijke faalpunten met zich mee.
- Belegger en broker. Op grond van de regels voor cliëntgelden (CASS 7 in het Verenigd Koninkrijk, de MiFID II-vereisten voor cliëntgelden in de EU) houdt de broker de liquide middelen van cliënten aan in trust of op grond van een vergelijkbare fiduciaire regeling, gescheiden van zijn eigen middelen. Zonder dergelijke regels kan de belegger eenvoudigweg een concurrente schuldeiser van de broker zijn, waarbij de liquide middelen van cliënten zijn vermengd met de bedrijfsmiddelen van de broker.
- Broker en bank. De broker, of de trust voor klantengelden, is een deposant van de bank waar het geld zich feitelijk bevindt, met dezelfde contractuele vordering als hierboven beschreven.
Als de broker failliet gaat terwijl de banken gezond blijven, kan op correcte wijze gescheiden cliëntengeld relatief snel worden teruggegeven of overgedragen aan een andere broker, mits de scheiding, afstemmingen, saldi en administratie zijn bijgehouden. Als een bank failliet gaat terwijl de broker blijft bestaan, moet de broker een vordering indienen op de failliete bank en eventuele opbrengsten doorbetalen aan cliënten; deze zijn vaak beperkt tot het depositogarantiestelsel en worden vertraagd door de insolventie. In het slechtste geval, wanneer beide tegelijk falen in een systeemcrisis, komen beide reeksen problemen samen, vaak in meerdere jurisdicties.
3.3 Depositogarantiestelsels
Depositogaranties beschermen particuliere spaarders, voorkomen bankruns en handhaven het vertrouwen in het bankstelsel.
- Europese Unie. De richtlijn depositogarantiestelsels (2014/49/EU) dekt in aanmerking komende deposito's tot EUR 100.000 per deposant per kredietinstelling (artikel 6). Deposito's van financiële instellingen die als zodanig optreden, deposito's die verband houden met een veroordeling wegens witwassen en bepaalde professionele financiële ondernemingen zijn uitgesloten (artikel 5). De uitbetaling moet binnen zeven werkdagen beschikbaar zijn (artikel 8). Op grond van artikel 7 wordt bij gebundelde rekeningen die worden aangehouden voor geïdentificeerde of identificeerbare begunstigden doorgekeken naar de onderliggende rechthebbenden, zodat elke cliënt van een broker of betalingsinstelling voor zijn eigen aandeel is beschermd en niet de gehele pool als één deposito van EUR 100.000 wordt behandeld.
- Verenigd Koninkrijk. De Financial Services Compensation Scheme beschermt deposito's tot GBP 120.000 per persoon per toegelaten depositonemer (sinds 1 december 2025). Tijdelijk hoge saldi die voortvloeien uit bepaalde levensgebeurtenissen, zoals de verkoop van een woning, een erfenis, een verzekerings- of letselschadevergoeding of een echtscheidingsregeling, zijn gedurende zes maanden beschermd tot GBP 1,4 miljoen.
- Verenigde Staten. De Federal Deposit Insurance Corporation verzekert deposito's tot USD 250.000 per deposant, per verzekerde bank, per eigendomscategorie (12 U.S.C. § 1821; 12 C.F.R. Part 330). Individuele rekeningen, gezamenlijke rekeningen, pensioenrekeningen en trustrekeningen worden afzonderlijk gedekt; gezamenlijke eigenaren zijn verzekerd voor hun eigen aandeel; herroepelijke trustrekeningen worden gedekt tot USD 250.000 per afzonderlijke begunstigde, met inachtneming van limieten; zakelijke rekeningen worden verzekerd op entiteitsniveau. Wanneer een broker cliëntengelden doorsluist naar verzekerde banken, verzekert de pass-through-dekking (12 C.F.R. § 330.5) elke cliënt tot USD 250.000 voor zijn aandeel, mits uit de administratie van de bank de agentuurrelatie en de namen van de eigenaren blijken en de gelden aan de cliënten toebehoren.