Investment banking
Overnames
Overname
Indien u een overname wilt financieren of een vijandige overname wilt voorkomen, neemt u dan contact met ons op.
Wat is een overname en waarom vinden overnames plaats?
Een overname is de aankoop van een onderneming (de doelonderneming) door een andere onderneming (de overnemer of bieder). Ongeacht of de overname vriendelijk of vijandig is, leidt de transactie tot de fusie van beide ondernemingen tot één geheel. Een overname vindt om diverse redenen plaats, waaronder:
1. Het realiseren van operationele efficiëntie en schaalvoordelen
Door twee kleinere bedrijven te laten fuseren tot een groter bedrijf kan het resulterende bedrijf operationele efficiëntie en schaalvoordelen realiseren (ervan uitgaande dat zij actief zijn in een vergelijkbare sector en/of vergelijkbare middelen gebruiken).
2. Om concurrentie uit te schakelen
Overnames kunnen worden gebruikt om kleinere ondernemingen die met de bieder concurreren uit te schakelen. In plaats van met de doelonderneming te concurreren om marktaandeel, kan de bieder de doelonderneming eenvoudigweg overnemen om concurrentie uit te schakelen en het marktaandeel van de doelonderneming te verwerven.
3. Een onderneming overnemen in een unieke nichemarkt
Een overname kan plaatsvinden wanneer de bieder bedrijfseigen technologie van de doelonderneming wil verwerven. Dit kan het geval zijn wanneer de bieder niet over een sterk team voor onderzoek en ontwikkeling (R&D) beschikt of geen tijd en middelen wil besteden aan het ontwikkelen van nieuwe technologie.
Een datamanagementbedrijf kan bijvoorbeeld een doelonderneming willen overnemen die over eigen AI-technologie beschikt, zodat het deze AI-technologie in zijn datamanagementplatform kan integreren in plaats van middelen en tijd te besteden aan de ontwikkeling van een eigen AI-technologie.
4. Imperiumvorming door het management
Overnames kunnen plaatsvinden doordat het management aan "empire building" wil doen. Dit is het vergroten van de omvang, reikwijdte en invloed van een onderneming door het overnemen van andere ondernemingen. Empire building als bedrijfsmatige rechtvaardiging voor een overname wordt door aandeelhouders van de overnemende onderneming doorgaans niet op prijs gesteld, omdat het erop kan wijzen dat het managementteam meer gericht is op zeggenschap over middelen dan op een doelmatige allocatie ervan.
Indien de onderneming bedrijven overneemt in niet-gerelateerde sectoren, kan dit het totale bedrijfsrisico van de onderneming vergroten. Empire building als zakelijke rechtvaardiging voor overnames komt uiteindelijk mogelijk niet ten goede aan de aandeelhouders.
Het overnameproces
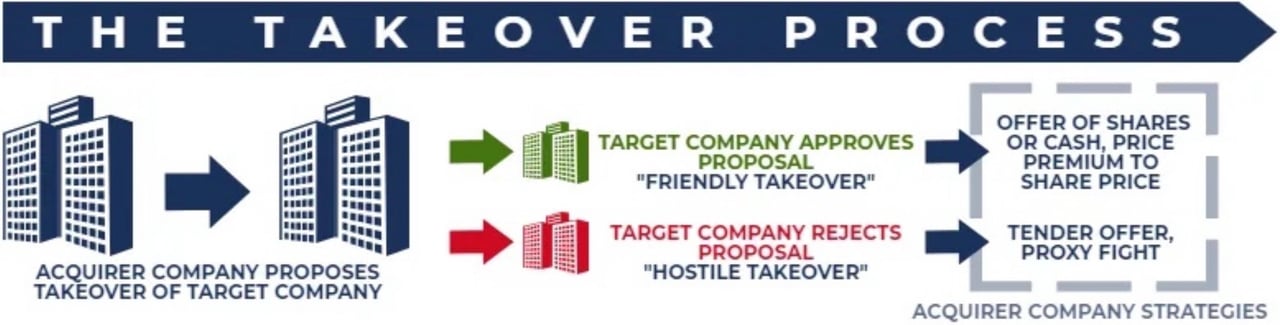
Een overname begint met een voorstel van de overnemende onderneming om de doelonderneming over te nemen. Het voorstel moet worden ingediend bij de bevoegde toezichthoudende instanties in de landen waar de ondernemingen hun hoofdkantoor hebben. Vervolgens kan de raad van bestuur van de doelonderneming het voorstel goedkeuren en de aandeelhouders adviseren vóór de overname te stemmen (vriendelijke overname), of het voorstel afwijzen en de aandeelhouders adviseren tegen de overname te stemmen (vijandige overname). De overnemende onderneming hanteert verschillende strategieën, afhankelijk van of de raad van de doelonderneming de overname goedkeurt of afwijst.
Toegepaste strategieën voor vriendelijke overnames
Bij een vriendelijke overname keuren het management en de raad van bestuur de overname goed en adviseren zij aandeelhouders om vóór de transactie te stemmen; bij een vijandige overname keurt de raad van bestuur de overname af.
Vriendelijke overnames
Bij fusies en overnames is een vriendelijke overname de verwerving van een doelvennootschap door een overnemer/bieder met instemming of goedkeuring van het management en de raad van bestuur van de doelvennootschap.
Onderdelen van een vriendelijke overname
1. Openbaar bod in contanten of aandelen
Een vriendelijke overname is doorgaans een openbaar bod in contanten of aandelen van een biedende onderneming, dat ter goedkeuring wordt voorgelegd aan de raad van bestuur van de doelonderneming.
2. Premie per aandeel
De prijs per aandeel die de overnemende partij aan de aandeelhouders van de doelvennootschap betaalt, is vaak een bepalende factor voor het succes van de transactie. In de meeste gevallen moet de overnemende partij per aandeel een aanzienlijke premie betalen om de goedkeuring van de aandeelhouders van de doelvennootschap te verkrijgen.
3. Goedkeuring door de aandeelhouders
Wanneer de raad van bestuur van de doelvennootschap een bod ontvangt, stemmen aandeelhouders met stemrecht over de goedkeuring van de transactie. Doorgaans is voor goedkeuring een gewone meerderheid vereist (d.w.z. meer dan 50%).
Sommige ondernemingen nemen echter supermeerderheidsbepalingen op in hun statuten, op grond waarvan een groter percentage van de aandeelhouders de transactie moet goedkeuren (dit percentage kan variëren van 70% tot 90%).
4. Goedkeuring door de toezichthouder
Zelfs indien de aandeelhouders van de doelvennootschap de overname goedkeuren, is de transactie nog steeds onderworpen aan de goedkeuring van een toezichthoudende instantie (bijv. het Department of Justice). De overheidstoezichthouder kan een vriendelijke overname afkeuren indien de transactie in strijd is met het mededingingsrecht (ook wel antitrust- of antimonopoliewetgeving genoemd). Ook andere voorwaarden van de overname spelen een cruciale rol, aangezien het bod een volledig juridisch document is dat meerdere bepalingen en clausules bevat. De overnamevoorwaarden kunnen bijvoorbeeld bepalingen bevatten over het merk en de bedrijfsvoering van de doelvennootschap, alsmede over de opname van belangrijke aandeelhouders van de doelvennootschap in de raad van bestuur van de overnemende partij.
Voordelen van een vriendelijke overname
In het algemeen leveren vriendelijke overnames aanzienlijke voordelen op voor zowel bieders als doelvennootschappen, in vergelijking met een vijandige overname. Tot de voordelen behoren de volgende:
- De betrokkenheid van beide partijen (bieder en doelonderneming) zorgt voor een betere structurering van de transactie en voor waardecreatie voor de deelnemende partijen.
- De doelvennootschap maakt geen kosten en verliest geen waarde door het inzetten van verdedigingsmaatregelen om een vijandige overname te voorkomen.
- De bieder maakt redelijke kosten om de doelvennootschap te verwerven. De premie per aandeel is hoofdzakelijk gebaseerd op de groeivooruitzichten van de doelvennootschap en de potentiële synergieën die uit een transactie voortvloeien.
Reverse takeover (RTO)
Een Reverse Takeover (RTO), ook wel reverse IPO genoemd, is het proces waarbij een kleine niet-beursgenoteerde onderneming naar de beurs gaat door een grotere, reeds beursgenoteerde onderneming over te nemen. Deze werkwijze is ongebruikelijk omdat de kleinere onderneming de grotere overneemt – de fusie verloopt dus in 'omgekeerde' volgorde.
Bij een gebruikelijke beursnotering moet een besloten onderneming een initial public offering (IPO) doorlopen. Dit proces is niet alleen tijdrovend, maar ook buitengewoon kostbaar. Om dit kostbare en omslachtige proces te omzeilen, kan een besloten onderneming op eenvoudiger wijze naar de beurs gaan door een beursgenoteerde onderneming over te nemen.
Het proces van een omgekeerde overname omvat doorgaans twee eenvoudige stappen:
1. Massale aankoop van aandelen
Aan het begin geeft de overnemende partij die een omgekeerde overname uitvoert opdracht tot het massaal opkopen van de aandelen van de beursgenoteerde onderneming. Het doel is zeggenschap over de doelonderneming te verkrijgen door 50% of meer van de uitstaande stemgerechtigde aandelen te verwerven.
2. Activiteiten voor de aankoop van aandelen door aandeelhouders
Dit is de volgende fase, die leidt tot de fusie en de beursnotering. Het proces houdt in dat de aandeelhouders van de particuliere onderneming actief deelnemen aan de ruil van hun aandelen tegen die van de beursgenoteerde onderneming. De beursgenoteerde onderneming – die nu feitelijk een lege vennootschap (shell company) is – draagt een grote meerderheid van haar aandelen over aan de aandeelhouders van de particuliere onderneming, samen met de zeggenschap over de raad van bestuur. Zij betalen voor de lege vennootschap met hun aandelen in de particuliere onderneming.
Voordelen
a) Geen registratie vereist
Een reverse takeover omzeilt het volledige IPO-proces, maar niet de openbaarmakingsplicht: in de VS moet de gecombineerde onderneming uitgebreide informatie over de private onderneming indienen (een zogenoemde "Super 8-K"), en passen beurzen seasoningregels toe voordat de aandelen naar een hoger segment kunnen worden gebracht.
b) Goedkoper
Voor een klein, niet-beursgenoteerd bedrijf is de keuze om naar de beurs te gaan via een beursintroductie (Initial Public Offering) geen eenvoudige opgave. Het kan onbetaalbaar duur zijn. De route van een omgekeerde overname kost doorgaans slechts een fractie van wat een gemiddelde beursintroductie kost.
c) RTO bespaart tijd
Het registratie- en notatieproces van een beursgang kan enkele maanden tot zelfs jaren in beslag nemen. Een reverse takeover verkort de doorlooptijd van de beursintroductie van enkele maanden tot slechts enkele weken.
d) Toegang verkrijgen tot een vreemd land
Indien een buitenlandse particuliere onderneming een beursgenoteerde onderneming in de Verenigde Staten wil worden, moet zij voldoen aan de registratievereisten van de SEC en de noteringsvereisten van de beurs en aanzienlijke juridische kosten en accountantskosten dragen. Een reverse takeover kan een snellere route zijn, hoewel uiteindelijk dezelfde openbaarmakings- en noteringsnormen van toepassing zijn.
Nadelen
Een reverse takeover brengt de volgende mogelijke nadelen met zich mee:
a) Gecamoufleerde beursgenoteerde shellvennootschappen
Sommige beursgenoteerde shellvennootschappen presenteren zich als mogelijk instrument waarmee niet-beursgenoteerde ondernemingen een beursnotering kunnen verkrijgen. Sommige daarvan zijn echter geen betrouwbare partijen en kunnen de niet-beursgenoteerde onderneming verstrikken in aansprakelijkheden en geschillen.
b) Liquidatiechaos
Een niet-beursgenoteerde onderneming die via een reverse takeover naar de beurs wil, moet zich afvragen: "Beschikken wij na de fusie nog over voldoende liquiditeit?" Mogelijk krijgt de onderneming te maken met een koersdaling wanneer de fusie zich voltrekt. Het is van cruciaal belang dat de nieuwe onderneming over een toereikende kasstroom beschikt om de overgangsperiode door te komen.
Sluipende overname
Bij fusies en overnames (M&A) is een Creeping Takeover, ook wel Creeping Tender Offer genoemd, de geleidelijke aankoop van de aandelen van de doelonderneming. De strategie van een creeping takeover is het geleidelijk verwerven van aandelen van de doelonderneming via de open markt, met als doel een controlerend belang te verkrijgen.
Bij een geleidelijke overname (creeping takeover) worden aandelen van de doelonderneming op de open markt gekocht. Met deze methode kan de overnemer een deel van de aandelen verwerven tegen de actuele marktprijs, in plaats van een premie te moeten betalen via een formeel openbaar bod. Het doel van een geleidelijk openbaar bod is om een deel van de aandelen van de doelonderneming goedkoper te verwerven dan via een gewoon openbaar bod mogelijk is. In sommige landen bestaan er echter regels voor dit proces die de bieder verplichten een formeel bod uit te brengen zodra een bepaald aandelenbelang is bereikt.
Achterliggende motieven van een sluipende overname
In de Verenigde Staten omzeilt een geleidelijke overname de formele regels voor openbare overnamebiedingen van de Williams Act, maar niet de bijbehorende openbaarmakingsregels.
Belangrijkste bepalingen van de Williams Act:
- Bij een openbaar bod moet aan alle aandeelhouders dezelfde prijs voor hun aandelen worden geboden.
- Een belegger of groep die een groot aandelenpakket tracht te verwerven, moet alle relevante gegevens van haar openbaar overnamebod indienen bij de SEC.
Aankopen op de open markt vormen geen openbaar bod, zodat de regel van gelijke prijs daarop niet van toepassing is. Wie echter meer dan 5% van de stemgerechtigde aandelen van een beursgenoteerde onderneming verwerft, moet binnen vijf werkdagen een Schedule 13D bij de SEC indienen. In de EU leidt het overschrijden van een controledrempel (doorgaans 30%) krachtens de Overnamerichtlijn tot een verplicht bod aan alle aandeelhouders.
Risico's bij een sluipende overname
Een mislukte overname van de doelonderneming laat de overnemende partij achter met een groot aandelenpakket dat zij in de toekomst mogelijk moet liquideren, eventueel met verlies. Er zijn echter manieren om dit risico te beperken. Op de doelonderneming kan druk worden uitgeoefend om de aandelen tegen een hoge prijs terug te kopen.
Overname bij een reddingsoperatie
Een overname ter redding (bailout takeover) betreft een situatie waarin de overheid of een financieel stabiele onderneming de zeggenschap over een zwakke onderneming overneemt met als doel deze te helpen haar financiële kracht te herstellen. De overnemende partij neemt de zwakke onderneming doorgaans over door een controlerend belang in de aandelen van de onderneming te verwerven. Ook aandelenruilprogramma's kunnen worden toegepast.
Het doel van de redding via overname is het herstel van de bedrijfsactiviteiten van de onderneming zonder liquidatie van haar activa. De overnemende entiteit bereikt dit door een reddingsplan op te stellen en een manager aan te stellen die het herstel aanstuurt, met bescherming van de belangen van de beleggers en aandeelhouders.
Ondernemingen die in aanmerking komen voor een reddingsovername zijn doorgaans ondernemingen waarvan de ineenstorting of het faillissement schadelijk zou zijn voor de sector waartoe zij behoren en/of voor de economie van het land als geheel. Een onderneming die bijvoorbeeld zeer veel mensen in dienst heeft, met name als zij een belangrijke werkgever is in de regio waar zij gevestigd is, kan als "too big to fail" worden beschouwd.
De reddingsoperatie krijgt de vorm van aandelen, obligaties, leningen en contanten die in de toekomst mogelijk terugbetaald moeten worden. Bij aandelen zou de noodlijdende onderneming de aandelen van de verwervende entiteit moeten terugkopen zodra zij haar financiële kracht heeft hervonden.
Wetgevende en uitvoerende inspanningen inzake overnames in het kader van reddingsoperaties
De Dodd-Frank Act werd in juli 2010 door president Barack Obama ondertekend. De wet was een reactie op de financiële crisis van 2007/2008, toen veel grote Amerikaanse ondernemingen dreigden om te vallen als gevolg van de financiële crisis. Terwijl de overheid ingreep om de noodlijdende ondernemingen te redden, beoogde de Dodd-Frank Act tevens consumenten te beschermen tegen het dragen van de kosten van reddingsoperaties bij de redding van slecht beheerde ondernemingen. De wet richtte toezichthoudende instanties op, zoals de Financial Stability Oversight Council, het Office of Financial Research en het Bureau of Consumer Financial Protection.
De Dodd-Frank Act had als doel de financiële stabiliteit van het Amerikaanse financiële stelsel te bevorderen door verantwoordingsplicht en transparantie bij Amerikaanse ondernemingen te vereisen. Titel II van de Dodd-Frank Act creëerde de Orderly Liquidation Authority voor falende systeemrelevante ondernemingen. Deze bepaalt dat aandeelhouders en schuldeisers, en niet belastingbetalers, de verliezen van een failliet bedrijf dragen.
De overname van tal van financiële instellingen door de Amerikaanse overheid in het kader van de reddingsoperatie van 2008 was de grootste uit de geschiedenis. De overheid greep in om financiële instellingen te redden die grote verliezen hadden geleden door de ineenstorting van de subprime-hypotheekmarkt.
Destijds hadden financiële instellingen hypotheekleningen verstrekt aan kredietnemers met een lage kredietscore, en toen grote aantallen van deze hypotheken in gebreke bleven, waren de kredietverstrekkers niet in staat de enorme verliezen op te vangen.
Troubled Asset Relief Program (TARP)
De Emergency Economic Stabilization Act (2008) machtigde tot de oprichting van het Troubled Asset Relief Program (TARP), dat voorzag in een reddingsfonds van USD 700 miljard, uit te keren aan grote Amerikaanse ondernemingen die voor het programma in aanmerking kwamen. Het was een van de maatregelen die de overheid nam om de subprime-hypotheekcrisis aan te pakken.
De autoriteiten gebruikten het TARP om giftige activa van financiële instellingen te kopen, als middel om hun financiële positie te versterken en de balansen van noodlijdende bedrijven te helpen stabiliseren. De machtiging werd later verlaagd tot USD 475 miljard. Via de beleggingsprogramma's keerde het TARP circa USD 426,4 miljard uit en vorderde het circa USD 441,7 miljard terug.
Vijandige overnames
Een vijandige overname is, bij fusies en overnames (M&A), de overname van een doelvennootschap door een andere vennootschap (de overnemer) waarbij deze zich rechtstreeks richt tot de aandeelhouders van de doelvennootschap, hetzij door middel van een openbaar bod, hetzij via een volmachtstemming. Het verschil tussen een vijandige en een vriendelijke overname is dat bij een vijandige overname de raad van bestuur van de doelvennootschap de transactie niet goedkeurt.
Voorbeeld van een vijandige overname
Bijvoorbeeld: Onderneming A overweegt een strategie op ondernemingsniveau te volgen en uit te breiden naar een nieuwe geografische markt.
- Bedrijf A benadert Bedrijf B met een bod om Bedrijf B over te nemen.
- De raad van bestuur van Bedrijf B concludeert dat dit niet in het belang van de aandeelhouders van Bedrijf B zou zijn en wijst het overnamebod af.
- Hoewel het bod is afgewezen, blijft Company A aandringen op een poging tot overname van Company B.
In het bovenstaande scenario doet Bedrijf A, ondanks de afwijzing van zijn bod, nog altijd een poging tot overname van Bedrijf B. Deze situatie wordt dan aangeduid als een poging tot vijandige overname.
Strategieën voor vijandige overnames
Er zijn twee veelgebruikte strategieën voor vijandige overnames: een openbaar bod of een volmachtstemming (proxy vote).
1. Openbaar bod
Een openbaar bod is een aanbod om aandelen van de aandeelhouders van Bedrijf B te kopen tegen een premie boven de marktprijs of tegen een vaste prijs. Vaak ligt de vaste prijs aanzienlijk hoger dan het bedrag waarvoor het aandeel van de vennootschap op de markt zou worden verkocht. De hogere prijs fungeert als stimulans, zodat de aandeelhouders ermee kunnen instemmen hun aandelen te verkopen.
Het openbaar bod wordt formeel uitgebracht en kan de door de overnemer voorgestelde specificaties vermelden. Zo kan de overnemende entiteit ervoor kiezen een termijn vast te stellen voor de aankoop van de aandelen. Zodra de termijn is verstreken, kan zij andere maatregelen nemen om het bedrijf te verwerven.
De overnemende onderneming is verplicht overnamedocumenten in te dienen, bijvoorbeeld in de Verenigde Staten bij de Securities and Exchange Commission (SEC). Zij moet bovendien haar doelstellingen met de doelonderneming toelichten – een aspect dat de doelonderneming helpt bij het nemen van een definitief besluit.
Hoewel het eenvoudig klinkt, is een openbaar overnamebod een van de moeilijkere overnamestrategieën. De meeste ondernemingen treffen maatregelen om hun activiteiten tegen een dergelijke overname te beschermen. Daarom nemen de overnemende entiteiten vaak hun toevlucht tot een volmachtenstrijd (proxy fight).
Als de huidige beurskoers van de aandelen van bedrijf B bijvoorbeeld $10 bedraagt, kan bedrijf A een openbaar bod uitbrengen om aandelen van bedrijf B te kopen tegen $15 (50% premie). Het doel van een openbaar bod is voldoende stemgerechtigde aandelen te verwerven om een controlerend belang in de doelvennootschap te verkrijgen. Gewoonlijk betekent dit dat de bieder meer dan 50% van de stemgerechtigde aandelen in handen moet hebben. De meeste openbare biedingen worden dan ook gedaan onder de voorwaarde dat de bieder een bepaald aantal aandelen weet te verkrijgen. Indien onvoldoende aandeelhouders bereid zijn hun aandelen aan bedrijf A te verkopen om het een controlerend belang te verschaffen, trekt het zijn bod van $15 per aandeel in.
2. Volmachtstemming, volmachtstrijd, volmachtgevecht
Een proxy vote is de handeling waarbij de overnemende onderneming bestaande aandeelhouders ertoe beweegt het management van de doelonderneming weg te stemmen, zodat een overname gemakkelijker verloopt. Ook bekend als proxy battle: een proxy fight is een andere strategie om de activiteiten van een onderneming over te nemen. Daarbij worden bestuursleden die het overnamebod niet steunen verwijderd en vervangen door nieuwe leden die dat wel doen.
Om een proxy fight te laten slagen, moet de overnemende partij de zittende aandeelhouders ervan overtuigen dat een wijziging van het management noodzakelijk is. De overnemende onderneming kan dit bereiken door tekortkomingen in het huidige bestuur aan te wijzen. Indien de onderneming bijvoorbeeld onderpresterende activa heeft of met een financiële crisis kampt, kunnen de aandeelhouders het idee steunen. Als zij overtuigd zijn, machtigen zij de overnemende partij om bij volmacht op hun aandelen te stemmen.
Indien de volmachtstrijd succesvol is, kan de onderneming nieuwe bestuursleden benoemen. Doorgaans zal de overnemende partij kandidaten voordragen die vóór de overname zullen stemmen.
Zo zou Bedrijf A de aandeelhouders van Bedrijf B ertoe kunnen bewegen hun volmachtstemmen te gebruiken om wijzigingen in de raad van bestuur van de vennootschap aan te brengen. Het doel van een dergelijke volmachtstemming is de bestuurders die zich tegen de overname verzetten te verwijderen en nieuwe bestuurders te benoemen die ontvankelijker zijn voor een wijziging van de eigendomsverhoudingen en die daarom zullen stemmen voor goedkeuring van de overname.
3. Aankoop van aandelen
Indien noch de proxy fight noch het overnamebod slaagt, bestaat de laatste mogelijkheid voor een overnemende partij erin een controlerend belang in de aandelen van de doelvennootschap te verwerven. Dit houdt in dat een aanzienlijk aantal aandelen op de open markt wordt aangekocht. Hoe meer aandelen de overnemende entiteit bezit, hoe groter haar zeggenschap in het besluitvormingsproces. Beschikt de overnemer bijvoorbeeld over driekwart van de aandelen van de vennootschap, dan heeft zij steeds het hoogste aantal stemmen en daarmee een aanzienlijke mate van controle.
Verdedigingsmaatregelen tegen een vijandige overname
Het management van de doelvennootschap kan verschillende verdedigingsmaatregelen inzetten om een vijandige overname te voorkomen. Hiertoe behoren de volgende:
- Poison pill: Het minder aantrekkelijk maken van de aandelen van de doelvennootschap door de huidige aandeelhouders van de doelvennootschap toe te staan nieuwe aandelen met korting te kopen. Dit verwatert het belang in het eigen vermogen dat elk aandeel vertegenwoordigt en verhoogt daarmee het aantal aandelen dat de overnemende vennootschap moet kopen om een controlerend belang te verkrijgen. De verwachting is dat de potentiële overnemer zijn overnamepoging zal staken, doordat de overname moeilijker en duurder wordt gemaakt.
- Kroonjuwelenverdediging: Verkoop van de meest waardevolle onderdelen van de onderneming bij een poging tot vijandige overname. Dit maakt de doelonderneming uiteraard minder aantrekkelijk en schrikt een vijandige overname af.
- Wijziging met gekwalificeerde meerderheid: Een wijziging van de statuten van de onderneming waarvoor een aanzienlijke meerderheid (67%-90%) van de aandelen vereist is om een fusie goed te keuren.
- Golden parachute: Een arbeidsovereenkomst die waarborgt dat sleutelfiguren in het management kostbare vergoedingen ontvangen indien zij na een overname worden ontslagen. Het idee hierachter is wederom de overname onbetaalbaar te maken.
- Greenmail: Het terugkopen door de doelvennootschap van aandelen die de overnemende partij reeds heeft verworven, tegen een hogere premie, om te voorkomen dat de aandelen in handen van de overnemende partij blijven. Bijvoorbeeld: Onderneming A koopt aandelen van Onderneming B tegen een premieprijs van USD 15; de doelvennootschap, Onderneming B, biedt vervolgens aan aandelen terug te kopen tegen USD 20 per aandeel. Het doel is voldoende aandelen terug te kopen om te voorkomen dat Onderneming A een controlerend belang verwerft.
- Pac-Man-verdediging: De doelonderneming koopt aandelen van de overnemende onderneming en probeert zelf een overname te doen. De overnemer zal zijn overnamepoging staken als hij vreest de controle over zijn eigen bedrijf te verliezen. Deze strategie vereist uiteraard dat Onderneming B over veel middelen beschikt om veel aandelen in Onderneming A te kopen. De Pac-Man-verdediging is daarom doorgaans niet haalbaar voor een kleine onderneming met beperkte kapitaalmiddelen.
Wilt u meer lezen?
Overnamerecht en tucht op het management
Overnamekandidaten van ondernemingen
Overnamekans