Investment banking
Private equity
Een Private Equity-transactie doorloopt diverse stappen in de tijdlijn.
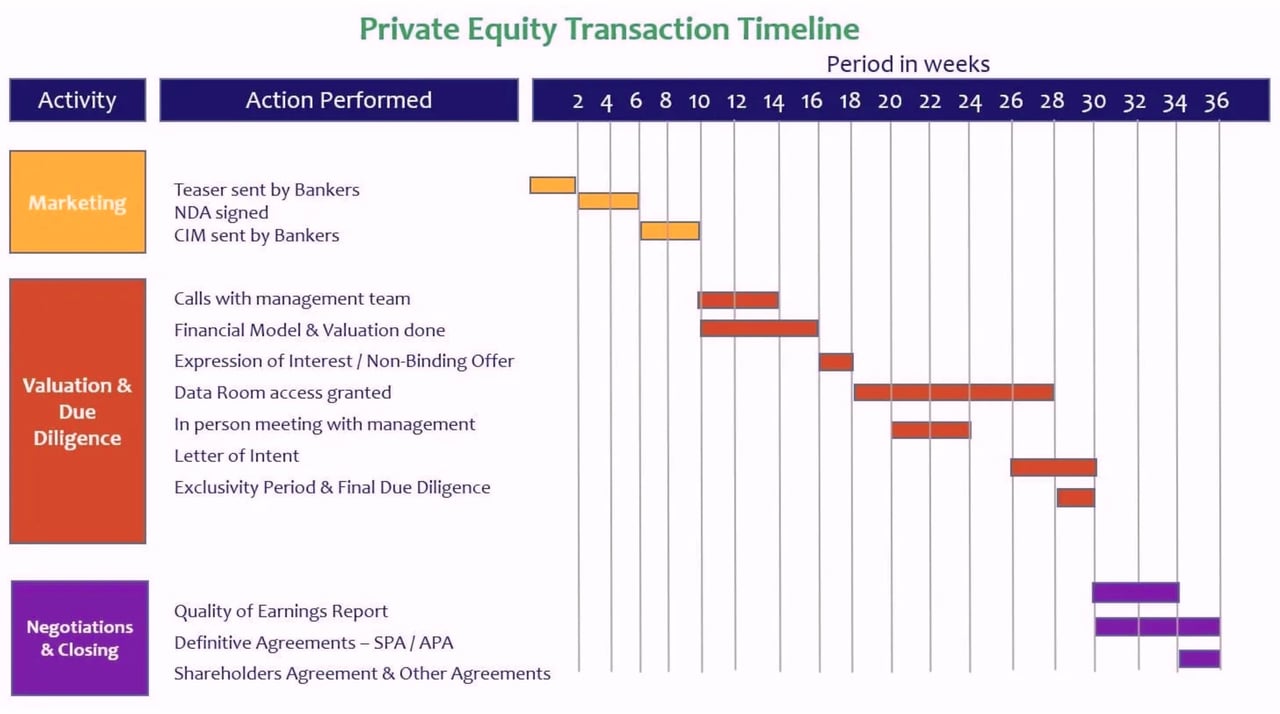
Private-equitytransactie
1. Door bankiers verstuurde teaser
Een van de eerste stappen bij buy-side M&A (in het tijdpad van een private-equitytransactie) is wanneer de bankiers teasers naar de private-equitypartijen sturen. Teasers zijn documenten die een korte beschrijving bevatten van de onderneming, haar product- en dienstenaanbod en financiële kerncijfers. Het wordt een “teaser” genoemd omdat de naam van de verkoper in dit stadium niet wordt bekendgemaakt, aangezien het doel is de identiteit van de verkoper in het begin vertrouwelijk te houden.
2. NDA ondertekend
Zodra de teaser door de PE-partijen is gezien en zij besluiten de mogelijkheid nader te onderzoeken, is de volgende stap in het transactietraject de ondertekening van een geheimhoudingsovereenkomst (Non-Disclosure Agreement, NDA). De NDA beperkt het gebruik van vertrouwelijke informatie die deel uitmaakt van het CIM: deze mag niet worden aangewend om cliënten te benaderen, werknemers weg te kopen of bedrijfsstrategieën op te baseren.
3. CIM verzonden door bankiers
Zodra de geheimhoudingsovereenkomst (NDA) tussen de verkoper en de potentiële koper is uitgewisseld, delen de bankiers de volledige informatie over de onderneming, waaronder de identiteit van de onderneming. Het Confidential Information Memorandum bevat de investeringsthese voor de onderneming, een overzicht van de markt en de onderneming, de producten en diensten, een omzetprofiel, een personeelsprofiel en financiële gegevens (historisch, prognoses en kapitaalstructuur). Het doel van het CIM is dat de potentiële koper de onderneming vanuit alle invalshoeken kan beoordelen en vervolgens kan besluiten of hij bereid is haar te kopen en, zo ja, tegen welke prijs.
4. Gesprekken met het managementteam
Wanneer de private-equitypartijen het CIM gaan bestuderen, ontstaat doorgaans een situatie waarin zij verduidelijking nodig hebben over de capaciteiten van het bedrijf, de relevantie van de financiële prognoses, de relatie met klanten enzovoort. Om dergelijke punten toe te lichten, komt het senior management van de PE-partij in een gesprek samen met het managementteam van de verkoper. Het PE-team wil ook graag de bredere doelstellingen van de verkoper begrijpen.
5. Financieel model en waardering
De overnemende onderneming voert, op basis van de in het CIM ontvangen financiële gegevens en haar eigen verwachtingen over de doelonderneming, een waardering uit. De waardering is gebaseerd op Discounted Cash Flow-modellering (DCF) en een beoordeling van vergelijkbare beursgenoteerde ondernemingen en transacties. De waardering wordt cruciaal, aangezien het private-equityfonds een waardering moet opgeven om het proces voort te zetten.
6. Belangstellingsbetuiging / Niet-bindend bod
De Expression of Interest is een formeel aanbod waaruit een serieuze belangstelling van de PE-onderneming of potentiële koper blijkt. De EOI geeft aan dat de PE-onderneming het bedrijf van de verkoper wenst over te nemen tegen een bepaalde waardering. De EOI vermeldt de waardering die de onderneming biedt, de vereisten voor due diligence, het type overgangsondersteuning dat zij nodig hebben, de transactiestructuur en de goedkeuringen die vereist zijn voor de definitieve akkoordverklaring. Zij vermeldt dat het aanbod voor beide partijen niet-bindend is.
7. Toegang tot de dataroom verleend
Zodra de bankiers het bod hebben geselecteerd, openen zij de dataroom voor de potentiële overnemers. De dataroom is een virtuele dataroom voor het uitwisselen en opslaan van gegevens van elk type, waaronder financiële gegevens, juridische transacties, organisatiestructuur, marketingplan, personeelsgegevens, enz. Het idee is dat de koper de volledigheid, juistheid en capaciteiten van de onderneming verifieert door een degelijke due diligence uit te voeren.
8. Persoonlijke bijeenkomst met het management
Als volgende stap in het tijdschema van de private-equitytransactie komen de senior managers van beide partijen persoonlijk bijeen om te bespreken welke synergievoordelen zij samen kunnen realiseren, welke rollen zij na de transactie zouden vervullen, enzovoort. Tijdens deze bijeenkomst bespreken zij ook de hoofdlijnen van de due diligence.
9. Intentieverklaring
Een intentieverklaring (Letter of Intent) is een document waarin de koper de belangrijkste punten van de aandelenkoopovereenkomst (SPA) aan de verkoper uiteenzet. Het doel is een breed inzicht te geven in de verklaringen en garanties die de koper verlangt. Het opstellen van de SPA is tijdrovend en kostbaar; met de LOI wordt beoogd de verkoper vooraf vertrouwd te maken met de hoofdlijnen van de voorwaarden.
10. Exclusiviteitsperiode en definitieve due diligence
Een van de belangrijkste stappen in het tijdpad van een private-equitytransactie is de exclusiviteitsperiode en de laatste due diligence. In deze periode vragen de potentiële kopers de investeringsbankiers om exclusiviteit. Na overleg met de verkoper kiezen de bankiers één van de kopers voor exclusieve besprekingen en wordt het due diligence-proces afgerond.
11. Quality of Earnings-rapport
Het quality-of-earnings-rapport wordt opgesteld door een onafhankelijke externe partij. Er wordt een analyse uitgevoerd van de opbouw van de omzet, zoals de product- en dienstenmix, de geografische mix, de klantenmix enzovoort. Ook worden diverse kostenanalyses uitgevoerd om de huidige trend en de toekomstige verwachtingen te begrijpen. Kosten worden onderscheiden in vaste of variabele kosten, terugkerende of eenmalige kosten enzovoort. Doel is de ware kwaliteit van de onderneming en de nauwkeurigheid van de historische financiële cijfers te beoordelen.
12. Definitieve overeenkomsten: SPA / APA
De Share Purchase Agreement (SPA) of Asset Purchase Agreement (APA) zijn juridische documenten waarin de voorwaarden worden vastgelegd tussen twee ondernemingen die een overeenkomst aangaan voor een fusie, overname, desinvestering, joint venture of een andere vorm van strategische alliantie. Het is een wederzijds bindend contract tussen koper en verkoper en bevat voorwaarden zoals de gekochte activa, de koopprijs, verklaringen en garanties en sluitingsvoorwaarden. De rol van de investeringsbankier in dit deel van het tijdpad van een private-equitytransactie is erop toe te zien dat beide partijen tot overeenstemming komen en de transactie wordt afgerond.
13. Aandeelhoudersovereenkomst en overige overeenkomsten
Zodra de aandeelhoudersovereenkomst is opgesteld, worden ook andere contracten en bijlagen opgesteld die deel gaan uitmaken van de definitieve overeenkomst.
Wilt u meer lezen?
The Oxford Handbook of
Private equity
Private equity en venture capital in Europa
Financiële modellering en waardering