当行について
オフショア銀行業務
国境を越える個人および法人のお客様のための、免許を受けたオフショア銀行業務
守秘性の高い銀行取引関係、複数の法域にまたがる取引の実行、そしてそれらを運営する担当者への直接のアクセスを必要とする、国際的に活動される個人のお客様、起業家、ファミリーオフィス、法人のお客様のために。
2004年に設立されたIFBは、複数の法域にまたがって事業を行う適格なお客様に対し、オフショア銀行業務、資産の仕組み構築に関する支援、多通貨口座基盤、およびデジタルによる口座開設を提供しております。当行のサービスモデルは、機関としての規律と、迅速で個別性の高い対応を兼ね備えており、標準的な銀行の枠組みでは対応が難しい場面においても、効率的に取引を執行いたします。
オフショア銀行業務とは、お客様の居住国以外の管轄区域で銀行口座を保有することをいいます。これは、地理的な位置ではなく、規制上の居住地によって定義されます。
お客様は、複数の法制度の下で資産を保有するため、複数の決済環境における銀行取引手段を確保するため、また、ご自身の状況に適した枠組みの下で承継および資産保護を整えるために、これを活用されています。
オフショア銀行業務の実像
事実、戦略、そしてグローバルなアクセス
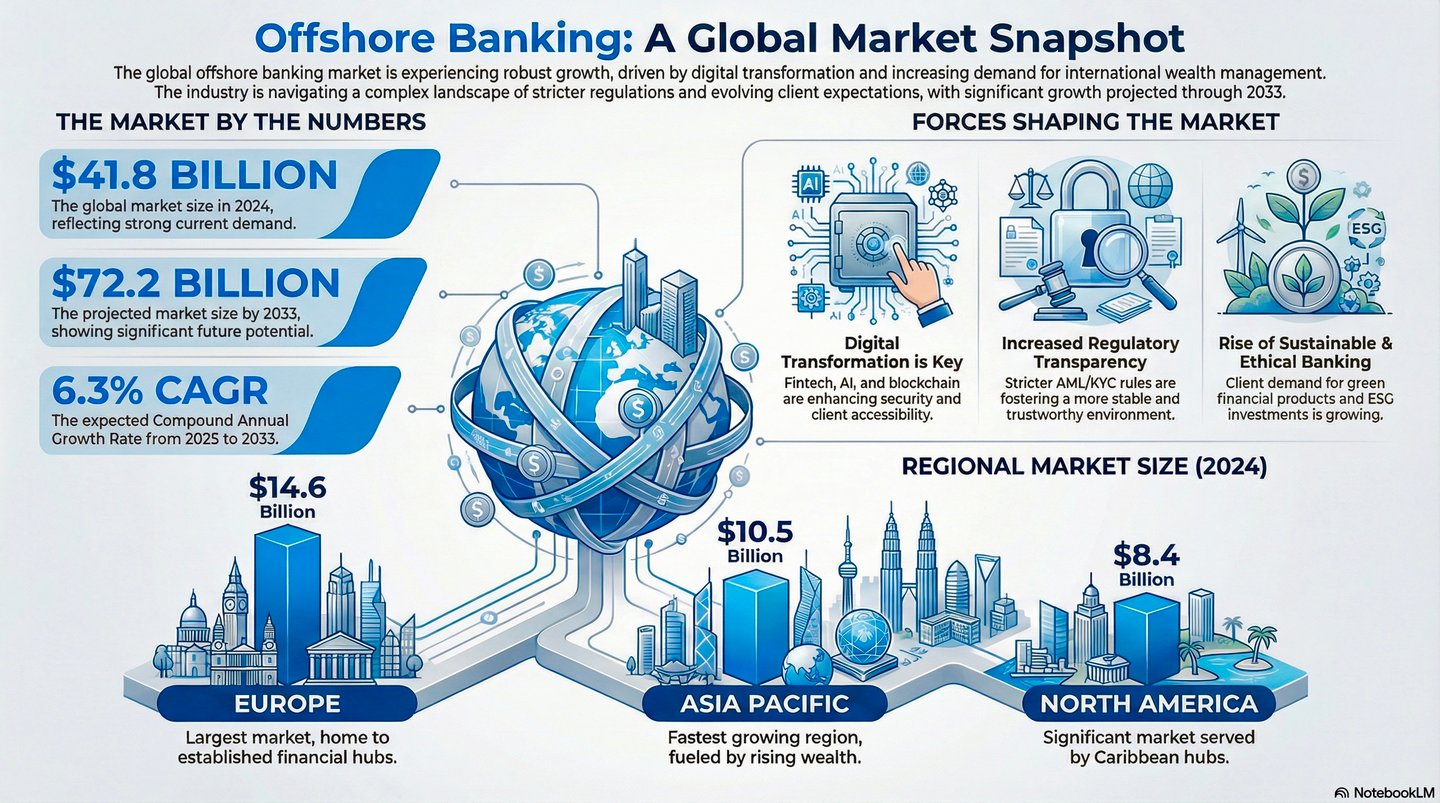
グローバル化、デジタル化が進み、政治的な変動も大きくなる世界において、オフショア銀行業務はもはや一部の富裕層に限られた特殊な手段ではありません。富裕層、国際的に事業を展開する起業家、そして国境を越えて生活拠点を移すご家族にとって、賢明な戦略的手段となっています。IFBは、オフショア銀行業務を分かりやすくご説明するとともに、法的な確実性、取引の容易さ、資産の最適化を組み合わせた個別のソリューションをご提供いたします。
オフショア銀行業務は、長らくごく一部の富裕層のものとされ、メディアによる戯画化の格好の題材でもありましたが、その姿は根本的に変化しました。現在では、国際的な資産構築、事業承継計画、地政学的リスク管理において実務的な役割を担っています。政府系ファンドから国際的に活動する起業家に至るまで、洗練された主体は、集中リスクを軽減し、複数の決済環境で流動性へのアクセスを維持し、ご家族に適した枠組みのもとで承継を整えるために、複数の法制度のもとで資産を保有しています。その目的は法的リスクの分散であり、お客様ご自身の居住地の管轄で負う義務を回避することではありません。
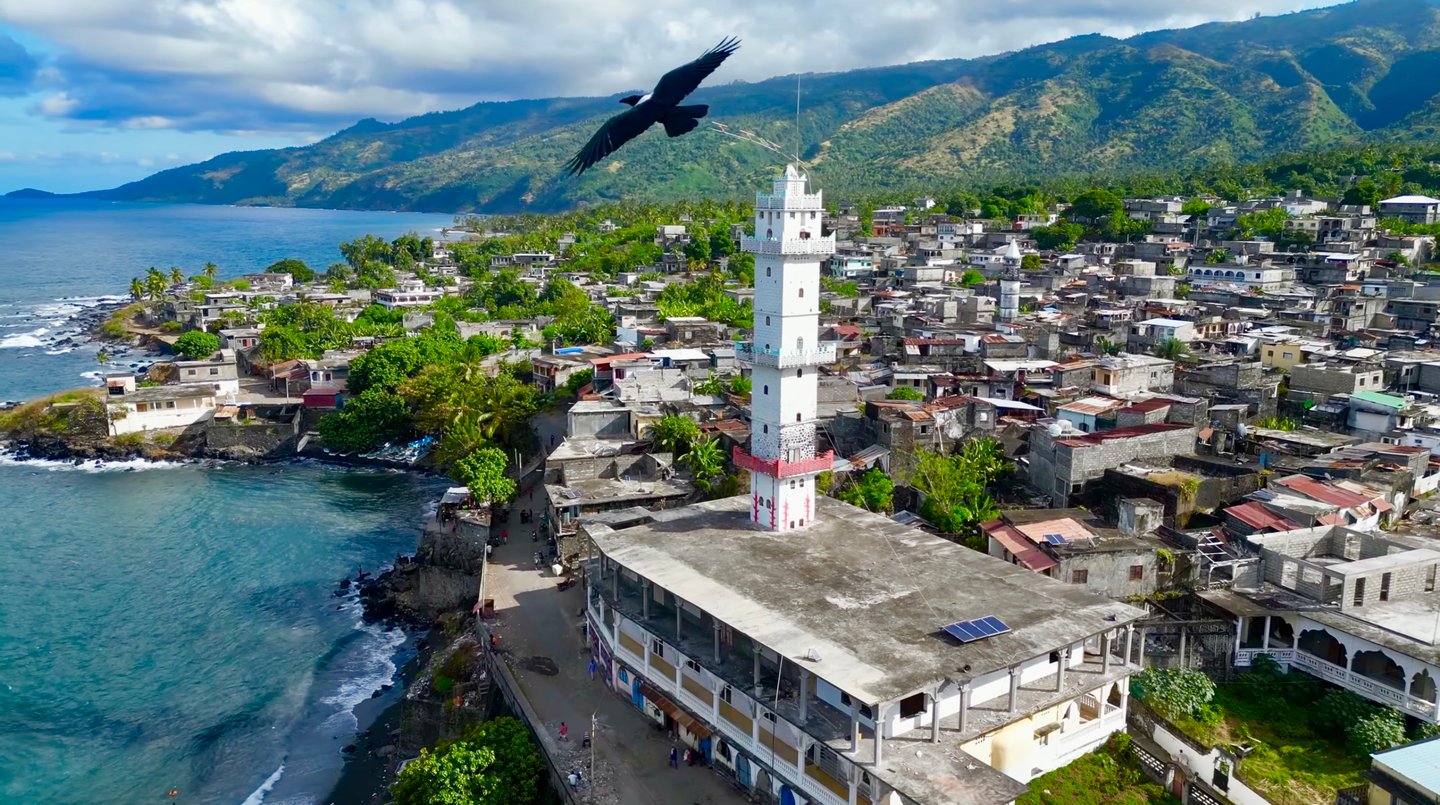
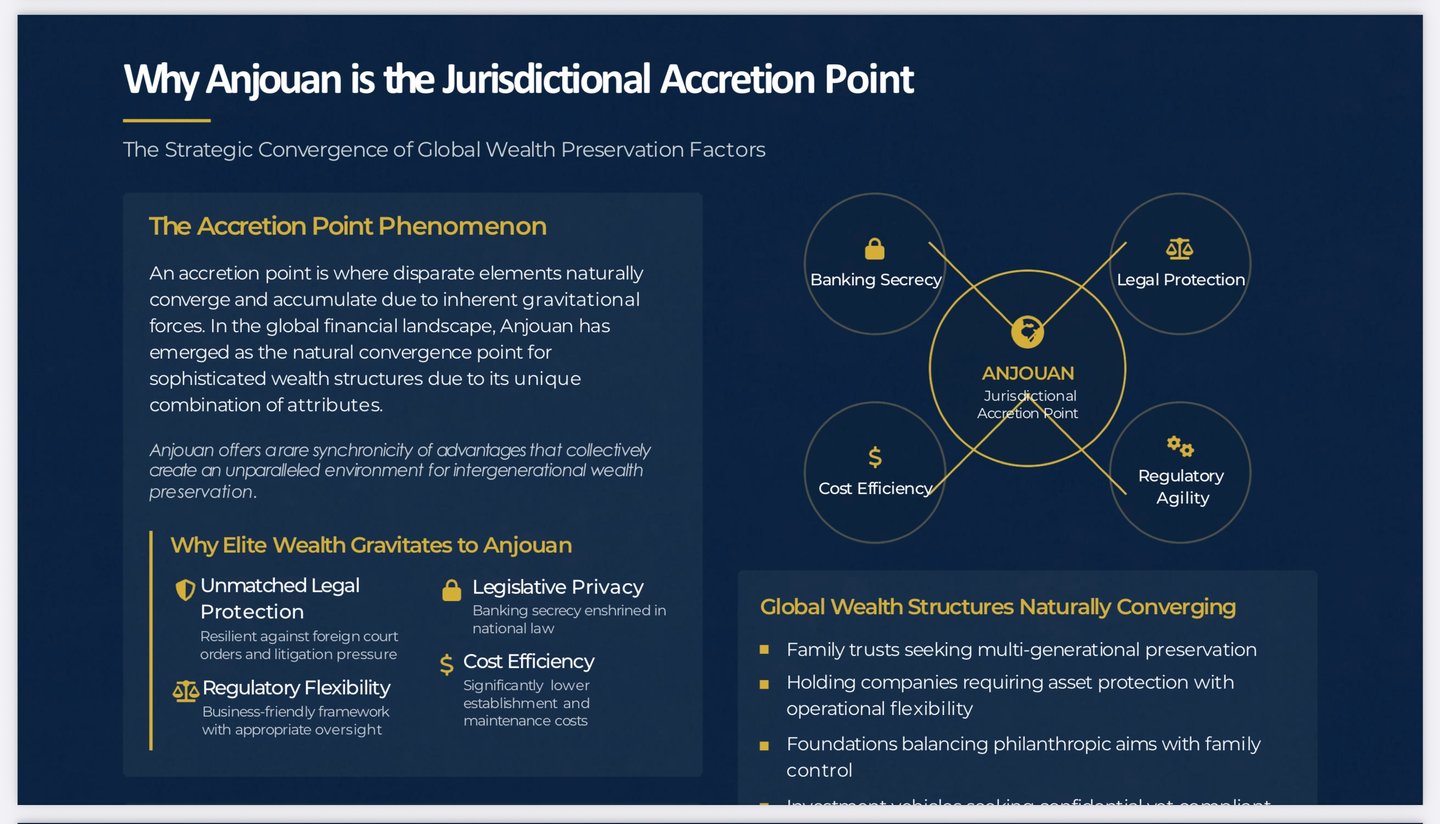
この動きの最前線に位置するのが、コモロ連合の自治島の一つであるアンジュアン島です。見過ごされたり誤解されたりすることの多いアンジュアン島ですが、利便性、法的な明確さ、制度上の柔軟性を、他にほとんど例を見ない形で兼ね備えております。IFBが確立した経路およびコルレス銀行網を通じて、アンジュアン島は、代替的な選択肢ではなく、お客様ごとに設計するオフショア銀行業務の枠組みを支える戦略的な基盤となっております。
1. オフショア銀行口座とは何か、そして何ではないのか
メディアで広く繰り返されている誤解とは異なり、オフショア銀行業務は地理ではなく、規制上の居住地の問題です。オフショア銀行口座とは、非居住者であるお客様が、ご自身の居住国以外の法域に保有する口座を指すにすぎません。
この用語はエキゾチックなタックスヘイブンを連想させるかもしれませんが、シンガポール、ルクセンブルク、さらには米国など、規制の整った多くの金融センターは、外国人顧客にサービスを提供する場合には、正当なオフショア法域となります。これに対し、カナダやドイツなどの国は、非居住者向け銀行業務に対する基本的な誤解から、しばしば誤ってそのように分類されます。
2. なぜオフショア銀行を利用するのか
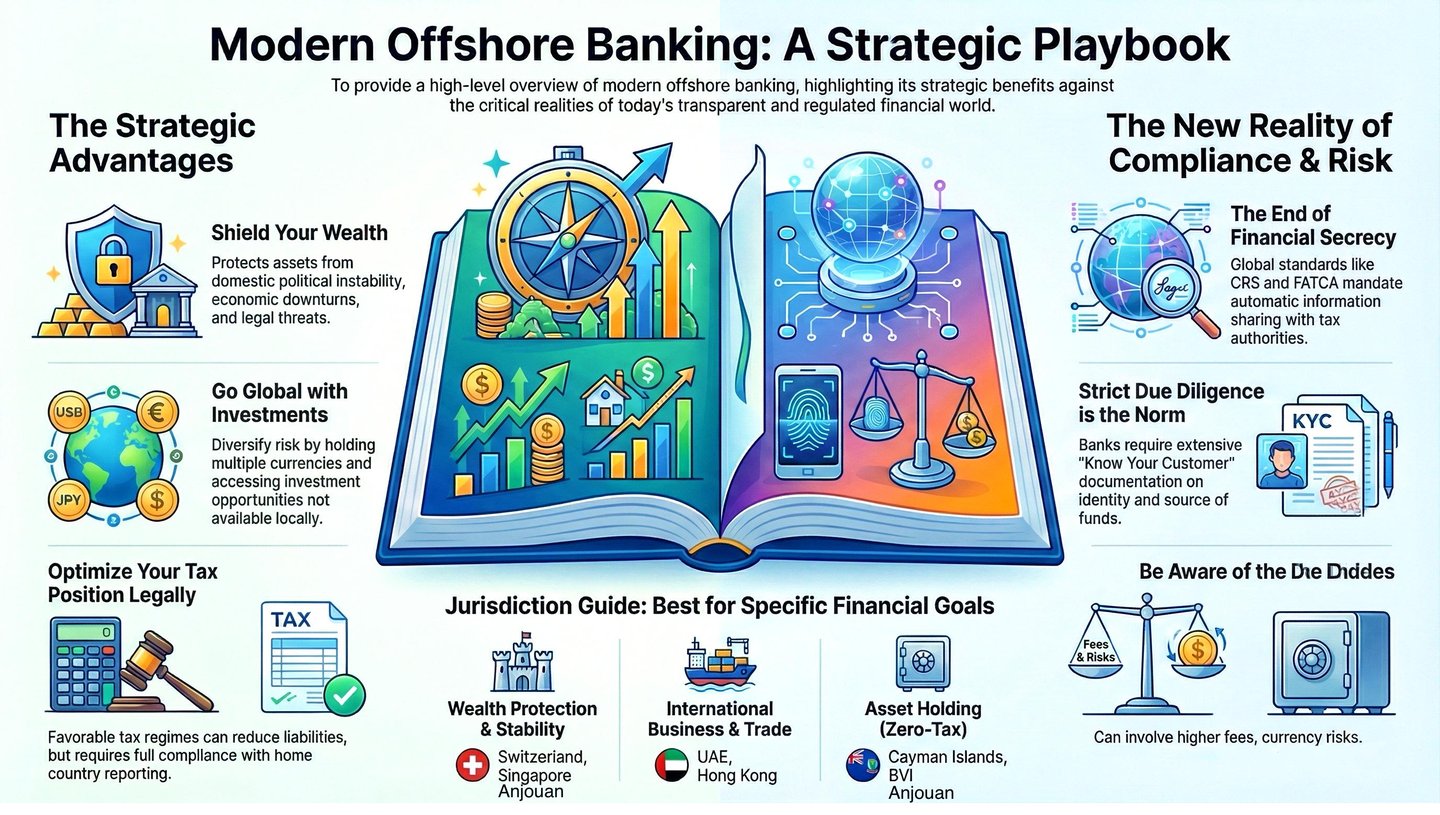
A. 基本的な利点
- 分散投資。資産を複数の主権国家に分散することで、システミックリスクを低減します。
- 為替エクスポージャー。オフショア口座では、複数の通貨で資産を保有でき、為替エクスポージャーを自然にヘッジすることが可能です。
- 投資機会へのアクセス。オフショア構造により、本国では利用できない国際的な投資商品への投資が可能となる場合が多くあります。
- 政治リスク。自国政府が国内資産を凍結した場合でも、国外に保有する資産は直接の影響を受けませんが、お客様の居住国の裁判所および当局は、引き続きお客様に対する管轄権を有する場合があります。
B. 戦略的な奥行き:複数の法制度にまたがる組成
高度なオフショア銀行業務は、単なるリスクヘッジにとどまらず、資産の構造化に関する規律であり、次のような目的に用いられます。
- 国際租税条約を通じた税務効率、
- 想定される活動内容および規模に適した規制の枠組みを有する管轄の選定、
- 有利な相続制度の下での事業承継・資産承継の計画。
- お客様に適用される法令の範囲内での、訴訟および収用からの資産の保護。
C. 防御的な目的
- お客様に適用される法令の範囲内で、収用リスクおよび将来の資本規制リスクに対する分散を図ること
- 法的に厳しい環境下での流動性の確保
- 適法な私的スキームによる守秘義務の維持
- 国際紛争地域における政治的中立性
D. ストラクチャリングの目的
- お客様に適用される開示および報告義務の範囲内での、租税条約を踏まえたプランニング
- 通貨の分散と外国為替における効率性
- 検認、信託および相続に関する取決めの準拠法の選択
- 実体および目的が文書化されたSPVおよび持株会社を通じた保有構造
図解
お客様は、スイスのプライベートバンクの保管基準と機関としての安定性を評価しつつ、運用上または通貨上の理由から、他の場所で記帳する方が効率的な資産を保有される場合があります。記帳地、保管関係、税務上の取扱いは、それぞれ別個の問題です。仕組みが健全であるといえるのは、この3点すべてが公然と検討され、お客様がご自身の居住地国で負う報告義務が完全に履行されている場合に限られます。
3. オフショア口座を開設できるのはどのような方ですか。
お取引の可否は、個別に判断いたします。IFBは、当行が関連するサービスを適法に提供できる法域に所在するお客様からのお申込みを審査の対象とし、お申込者が次の要件を満たしていることを条件といたします。
- 最低預入額の基準、
- 必要書類(KYC、資産形成の原資、納税者番号、住所証明書)。
- 口座の明確な経済的合理性。
4. 法域:オフショア銀行取引はどこで行うか
A. プライベートバンキング拠点
- スイス、リヒテンシュタイン、ルクセンブルク、モナコおよびオーストリア。資産運用の取引関係は、数十万ユーロから開始されることが一般的です。
- シンガポール、アラブ首長国連邦、チャンネル諸島およびアンジュアン(コモロ)。多くの場合、基準はより柔軟です。
B. その他の国際金融センター
- 米国、ポルトガル、ラトビア、モーリシャス。非居住者向けに国際サービスを提供する銀行がございます。
C. 参入しやすい入口
- パナマ、ジョージア、ベリーズ。最低残高が比較的低いことが多くあります。
- 米国およびチャンネル諸島の一部の銀行。審査を経たプロフィールの非居住者を対象に、条件付きで口座開設が可能です。
オフショア銀行業務とは、お客様の居住国以外で行われる銀行業務であり、通常は外国資本を誘致するために特に設計された法域で提供されます。
主な特徴
- 当該管轄地は、資産保全、承継計画、通貨へのアクセスおよび銀行取引関係の継続性を考慮して選定されます。
- これらの法域の銀行は、現地の住民へのサービス提供を制限されていることが多く、ほぼ非居住者のみを顧客としています。
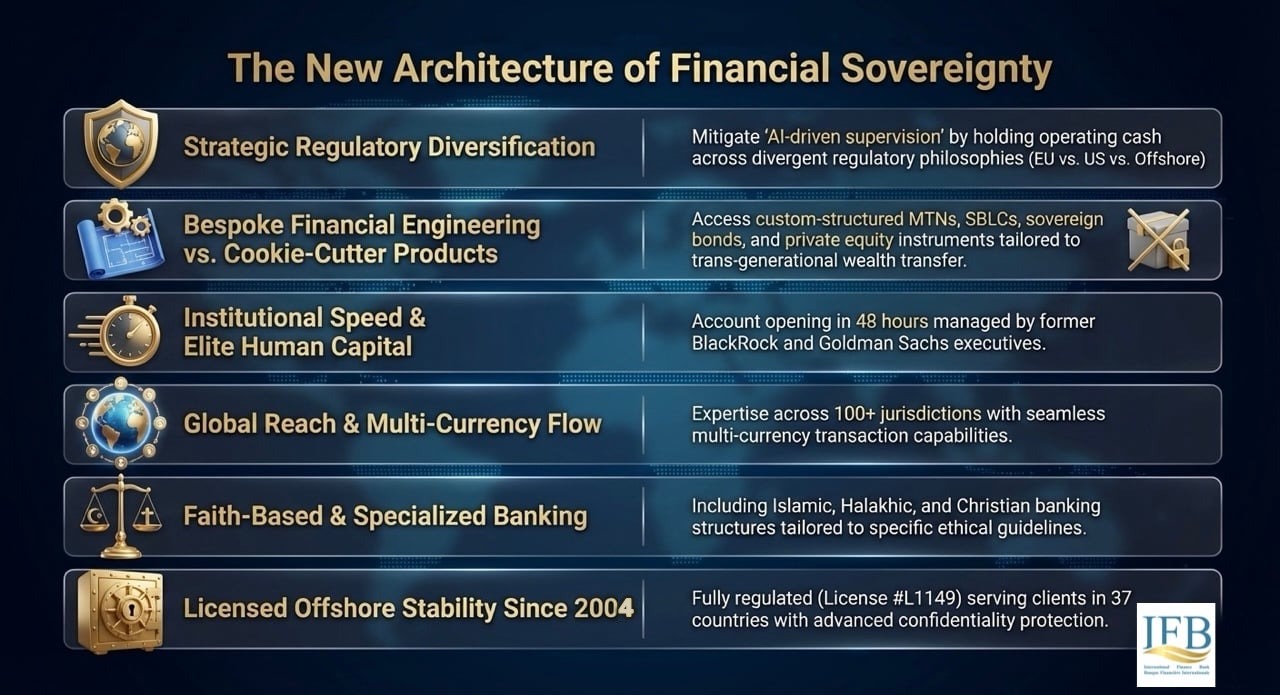
✓ 免許を受けた銀行です。コモロ連合アンジュアンで規制を受ける、銀行業免許A(番号L1149)を保有しております
✓ グローバルな対応力。2004年以来、37か国のお客様にサービスを提供しています
✓ 資産保護。プライバシー保護が高度に整備された、安全なオフショア管轄地
✓ 免許を受けた銀行です。コモロ連合アンジュアンで規制を受ける、銀行業免許A(番号L1149)を保有しております
✓ グローバルな対応力。2004年以来、37か国のお客様にサービスを提供しています
✓ 資産保護。プライバシー保護が高度に整備された、安全なオフショア管轄地
✓ 免許を受けた銀行です。コモロ連合アンジュアンで規制を受ける、銀行業免許A(番号L1149)を保有しております
✓ グローバルな対応力。2004年以来、37か国のお客様にサービスを提供しています
✓ 資産保護。プライバシー保護が高度に整備された、安全なオフショア管轄地
✓ 免許を受けた銀行です。コモロ連合アンジュアンで規制を受ける、銀行業免許A(番号L1149)を保有しております
✓ グローバルな対応力。2004年以来、37か国のお客様にサービスを提供しています
✓ 資産保護。プライバシー保護が高度に整備された、安全なオフショア管轄地
✓ 免許を受けた銀行です。コモロ連合アンジュアンで規制を受ける、銀行業免許A(番号L1149)を保有しております
✓ グローバルな対応力。2004年以来、37か国のお客様にサービスを提供しています
✓ 資産保護。プライバシー保護が高度に整備された、安全なオフショア管轄地
アンジュアンの特色
ルクセンブルクなどのEU域内の金融センターとは異なり、アンジュアンはEU法のような超国家的な枠組みに拘束されません。同島は独自の当局により金融セクターを規制し、FATF勧告に基づくAMLおよびCFTの基準を適用しております。これにより、お客様は次のことが可能となります。
- 現地で規制を受ける法人を通じてオフショア口座を開設すること、
- 柔軟なガバナンス関連法令に基づき、国際事業会社(IBC)を設立し、その運営管理を行うこと。
- コモロの金融商品を、仕組型私募、銀行間取引または資産の再配分に利用すること。
管轄法域の設計:結節点としてのアンジュアン
他の法域の方が制度上の威信は高いかもしれませんが、アンジュアンは管轄上の統制をもたらします。実務上、これは次のことを意味します。
- 規制設計。オフショア信託や特別目的会社(SPV)などの構造を、個別に設計した定款と資産の隔離措置とともに構築します。
- 契約上の柔軟性。当事者が選択する準拠法に服する約束手形などの商品を利用できます。IFBは無記名式の証券を発行いたしません。
- 比例的な監督と、国際的に認められた成果。法的に免許を受けた事業体から、国際的な取引インフラ(例:提携銀行を通じたSWIFTメッセージング)へアクセスできます。
- 多層的な資産保全。アンジュアンの法人と、ティア1の法域におけるカストディ(保管)上の保有を組み合わせることで、二重の利点が得られます。
IFBのアンジュアン籍スキーム向けオフショア銀行業務の指針
ステップ1:戦略的意図
- 資産の分別管理。 お客様は、個人資産と事業資本を、別々のコモロIBC(国際事業会社)を通じて保有することができます。
- リスクの遮断。コモロの法律により、訴訟リスクを低減し、取引の秘匿性を高めることができる場合があります。
- 免許を受けた機関。適用される規制枠組みに基づきアンジュアンに設立された、免許を受けた金融機関は、その免許の範囲内でお客様の受入れおよび取引の執行を行うことができます。
ステップ2:管轄の構成設計
- 拠点:アンジュアン。法的運営の基盤であり、規制上の設立根拠地です。
- 執行層:アラブ首長国連邦、モーリシャスまたはEU。コルレス関係、投資の記帳および保管業務(カストディ)。
- インターフェース層:米国またはシンガポール。カード発行、決済ゲートウェイおよび外国為替サービス。
ステップ3:オンボーディングとコンプライアンス
- KYCおよびAML 適用されるAMLおよびCFTの要件に基づくリスクベースのスクリーニング、実質的支配者に関する申告書、領事認証(リーガライズ)済みのパスポート、および住所証明書。
- 開設時預入金。口座の種類、予定される取引内容およびリスクプロファイルに応じて個別に設定いたします。
- 該当する場合の免許取得。機関としての地位(EMI、PIまたは銀行)を求める事業者は、規制当局への申請書類一式、予測貸借対照表および手続マニュアルを提出します。
活用事例:コモロのオフショア銀行業務
富裕層向け資産保護スキーム
- 目的。資産を収用や略奪的な訴訟から保護すること。
- 戦略。コモロの信託またはIBCが、国外の動産および不動産を保有いたします。
- 結果。コモロ法の範囲内での資産保護が図られるとともに、委託者が選択する仕組みを通じて、信託の分配に対する裁量的なコントロールを保持できます。
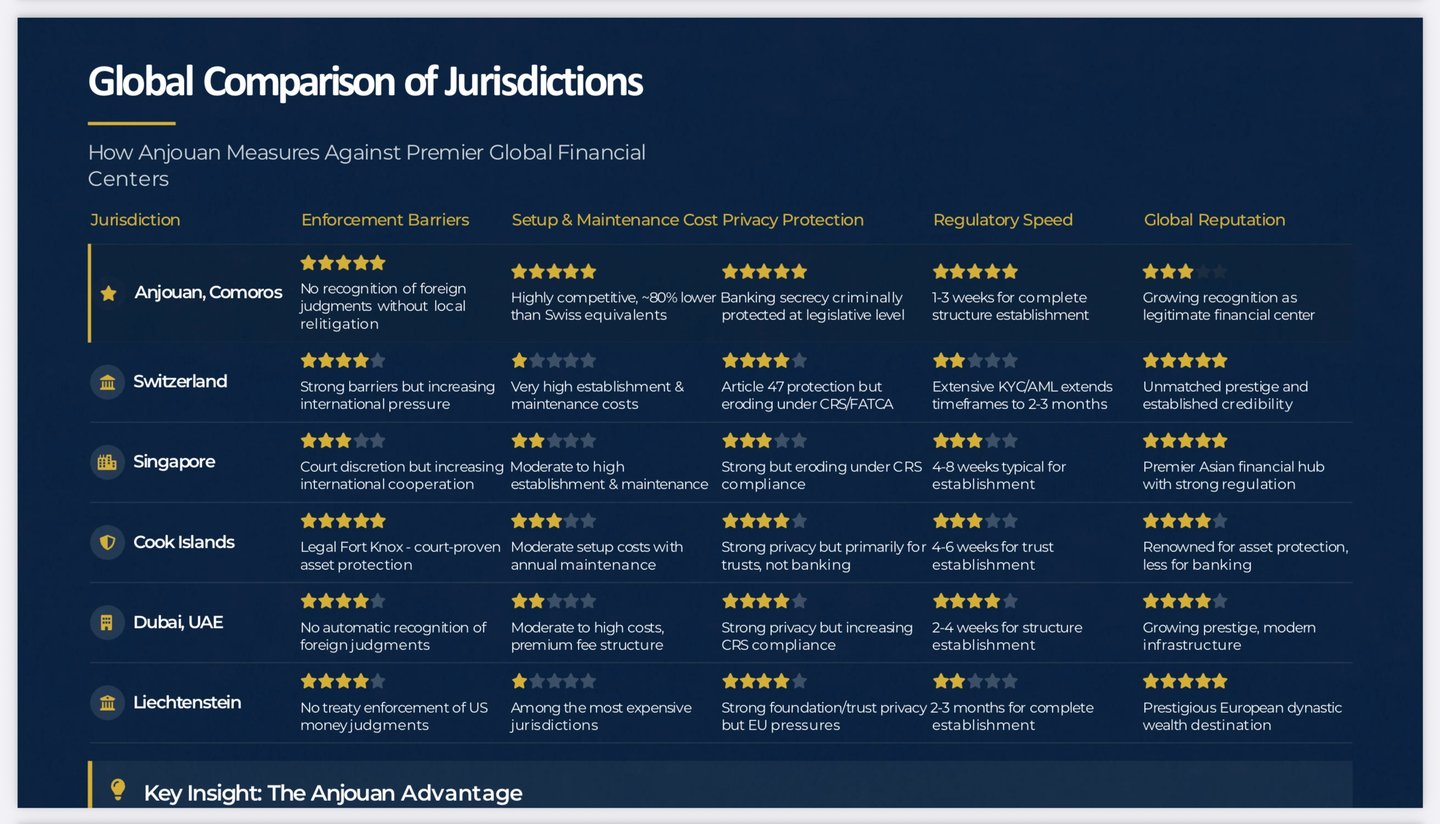
アンジュアン(Anjouan)と従来型オフショア金融センターとの比較
| 特徴 | アンジュアン(コモロ) | スイス | アラブ首長国連邦 | パナマ |
|---|---|---|---|---|
| ライセンス取得費用 | 低(約25,000ユーロ~50,000ユーロ) | 高(銀行の最低資本金 CHF 10M) | 高い(資本集約的) | 中程度 |
| オンボーディングの複雑さ | 低 | 非常に高い | 高 | 中 |
| AMLおよびコンプライアンス上の負担 | 中程度 | 非常に高い | 高 | 低 |
| 組成の柔軟性 | 非常に高い | 中程度 | 低~中程度 | 中程度 |
| レピュテーショナルリスク | 中程度 | 最小限 | 低 | 中程度から高い |
| 新設機関への適合性 | 高 | 低 | 低 | 中 |
IFBの役割:戦略的なオフショア・コントロールへの玄関口
IFBは、金融事業体をゼロから設計いたします。各事業体は、その管轄に最適化され、法的に適合し、構造的にも健全なものとなります。コモロの文脈においては、これには次の事項が含まれます。
- アンジュアン籍のIBC、銀行、EMIおよびSPVのオーダーメイド設立。
- 国際的な法務、受託者業務および監査の専門家との連携
- 暗号資産、不動産、相続・財産承継および貿易金融のためのモジュール型の仕組み。
ソブリン・ファイナンスの柱としてのアンジュアン
適切に構築され、統合されている限り、アンジュアンは逃げ道ではありません。それは、法域上の司令拠点、すなわちお客様が規制された金融インフラへのアクセスを手放すことなく、ご自身の資本、取引および将来の支配権を維持するための法的枠組みです。
IFBの戦略的パートナーシップと各管轄に関する知見を通じて、お客様は、プライバシー、コンプライアンス、アクセスが相互に調和した、強靭で秘匿性が高く、実務上完全に機能する金融構造を構築することができます。
機関としてのオンボーディングまたは個別のストラクチャリングにつきましては、オフショア・ストラテジー・デスク(legal@infiba.com)までお問い合わせください。
オフショア銀行業務は、不測の事態への備えではなく、体系的に取り組むべき構築の技法です。法域をまたぐ集中リスクの低減、銀行取引の継続性の確保、あるいは確かな基盤に立った国際的な拠点の構築など、いずれの目的であっても、IFBは、これらを適切に実現するための組織としての知見、コルレス銀行網へのアクセス、そして慎重な取扱いをご提供いたします。あらゆるスキームは精査に耐えるよう設計されます。精査に耐えられないスキームは、資産ではなく負債だからです。
初回の適格性審査または個別のオンボーディング計画をご希望の場合は、お問い合わせより、当行オフショア銀行業務部門まで直接ご連絡ください。
免責事項
すべてのストラクチャーは、マネー・ローンダリング防止(AML)およびテロ資金供与対策(CTF)に関する国際基準、FATCAおよびCRS、ならびに現地の法令に適合していなければなりません。IFBは、コンプライアンスに適合したオフショアの枠組みの構築を支援するものであり、違法な金融活動を助長することはいたしません。
本ページに記載のサービスは、IFBが適法に提供できる法域においてのみご利用いただけます。IFBは、勧誘または提供にあたり当行が保有していない認可または拠点が必要となる法域においては、銀行業務の勧誘を行いません。