インベストメント・バンキング
企業買収
企業買収
企業買収の資金調達をご希望の場合、または敵対的買収の防衛をご希望の場合は、当行までお問い合わせください。
企業買収とは何か、そしてなぜ買収は行われるのか
企業買収(テイクオーバー)とは、ある会社(買収者または入札者)が別の会社(対象会社)を取得することをいいます。友好的であるか敵対的であるかを問わず、取引の結果として両社は一つに統合されます。企業買収は、次のようなさまざまな理由で行われます。
1. 業務の効率化と規模の経済を実現するため
2社の合併によってより大きな会社が誕生することで、存続会社は業務の効率化と規模の経済を実現することができます(両社が同種の業界で事業を営み、または同様の経営資源を利用していることが前提です)。
2. 競争の排除
企業買収は、買収者と競合する小規模企業を排除するために用いられることがあります。買収者は、対象会社と市場シェアを争う代わりに、対象会社を買収することで競争を排除し、そのシェアを獲得することができます。
3. 独自のニッチ市場にある企業を取得するため
買収は、買収者が対象会社の保有する独自技術の取得を望む場合に生じることがあります。これは、買収者に有力な研究開発(R&D)チームがない場合や、新技術の開発に時間と資源を費やしたくない場合に当てはまります。
例えば、データ管理会社が、独自のAI技術を開発するための経営資源や時間を費やす代わりに、そのAI技術を自社のデータ管理プラットフォームに組み込むため、独自のAI技術を保有する対象会社の買収を望む場合があります。
4. 経営陣による帝国建設(事業の過度な拡大)
買収は、経営陣が「帝国の構築(エンパイア・ビルディング)」を望むことから生じる場合があります。これは、他社の買収を通じて企業の規模、範囲および影響力を拡大する行為を指します。買収の事業上の根拠としての帝国の構築は、買収側企業の株主からは一般に歓迎されません。経営陣が資源の効率的な配分よりも資源の支配に関心を寄せていることを示唆し得るためです。
関連性のない業種の企業を買収する場合、会社全体の事業リスクが高まる可能性があります。買収の事業上の根拠として「帝国の構築」を掲げても、最終的に株主の利益にならないことがあります。
買収の手続
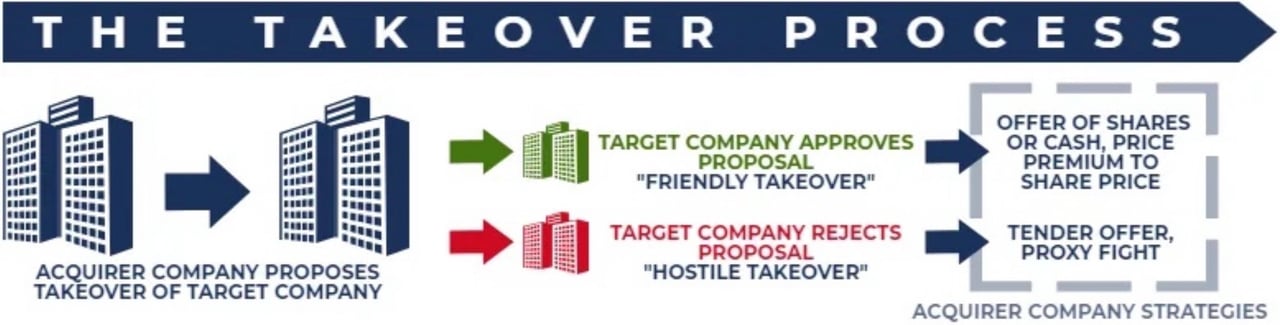
企業買収は、買収会社による対象会社の買収提案から始まります。提案は、両社の本社が所在する国・地域の所管規制当局に提出しなければなりません。次に、対象会社の取締役会は、提案を承認して株主に買収への賛成票を投じるよう勧告する(友好的買収)か、提案を拒否して株主に買収への反対票を投じるよう勧告する(敵対的買収)ことができます。買収会社は、対象会社の取締役会が承認したか拒否したかに応じて、異なる戦略を用います。
採用された友好的買収の戦略
友好的な買収では、経営陣と取締役会が買収を承認し、株主に対し取引への賛成票を投じるよう推奨します。敵対的買収では、取締役会は買収に反対します。
友好的買収
M&A取引において、友好的買収とは、対象会社の経営陣および取締役会の同意または承認を得て、買収者(入札者)が対象会社を取得することをいいます。
友好的買収の構成要素
1. 現金または株式による公開買付け
一般に、友好的買収とは、買収者である会社が現金または株式による公開買付けを行い、これを対象会社の取締役会に提示して承認を求めるものです。
2. 1株当たりプレミアム
買収者が対象会社の株主に支払う1株当たりの株価は、多くの場合、取引成否の重要な決定要因となります。大半の場合、買収者は対象会社の株主の承認を得るために、1株当たり相当額のプレミアムを支払う必要があります。
3. 株主の承認
対象会社の取締役会が買収提案を受領すると、議決権を有する株主が取引の承認について議決を行います。承認には通常、単純過半数(50%超)の賛成が必要です。
ただし、企業によっては、取引の承認に、より高い割合の株主の賛成を求める特別多数条項を定款に定めている場合があります(その割合は70%から90%の間で異なることがあります)。
4. 規制当局の承認
対象会社の株主が買収を承認した場合でも、取引は規制当局(例:司法省)の承認を受ける必要があります。政府の規制当局は、その取引が競争法(反トラスト法または独占禁止法とも呼ばれます)に違反する場合、友好的買収を認めないことがあります。買収提案は複数の規定や条項を含む正式な法的文書であるため、その他の買収条件も重要な役割を果たします。たとえば、買収条件には、対象会社のブランドおよび事業運営に関する規定や、対象会社の主要株主を買収者の取締役会に加えることなどが含まれる場合があります。
友好的買収の利点
一般に、友好的な買収は、敵対的買収と比べて、買収者および対象会社の双方に大きな利点をもたらします。その利点には、次のようなものがあります。
- 買収者と対象会社の双方が関与することで、取引の設計がより適切になり、関係当事者に対する価値の提供も確実になります。
- 対象会社は、敵対的買収を阻止するための防衛策を講じたことによって、費用を負担することも、その価値を損なうこともありません。
- 入札者は、対象会社を取得するために合理的な費用を負担します。1株当たりのプレミアムは、主として対象会社の成長見通しと、取引によって生じ得るシナジーに基づいて決まります。
逆さ合併(RTO)
リバース・テイクオーバー(RTO)は、リバースIPOとも呼ばれ、小規模な非公開会社が、より規模の大きい既存の上場会社を取得することにより上場を果たす手法です。小規模な会社が大規模な会社を買収するという通例とは逆の形をとるため、「リバース(逆)」の合併と呼ばれます。
通常の株式公開では、非公開企業は新規株式公開(IPO)を経る必要があります。このプロセスは時間を要するだけでなく、きわめて高額でもあります。この費用と手間のかかる手続を避けるため、非公開企業は上場企業を買収することにより、より簡便に上場することができます。
逆取得(リバース・テイクオーバー)の手続は、通常、二つの簡潔な段階で進められます。
1. 株式の大量買付け
リバース・テイクオーバー(逆買収)を行う買収者は、まず、上場会社の株式の大量買い付けを委託します。その目的は、議決権付発行済株式の50%超を取得することにより、対象会社の支配権を獲得することにあります。
2. 株主による株式買付に関する活動
これは、合併および株式公開につながる次の段階です。このプロセスでは、非公開会社の株主が、自社の株式と公開会社の株式との交換に積極的に関与します。事実上シェル会社となった公開会社は、発行済株式の大部分を取締役会の支配権とともに非公開会社の株主に引き渡します。株主は、非公開会社の株式をもって、そのシェル会社の対価とします。
メリット
a) 登録は不要
リバース・テイクオーバー(逆さ合併)はIPOの全手続を回避できますが、開示義務は免れません。米国では、合併後の会社が非公開企業に関する包括的な情報(いわゆる「スーパー8-K」)を提出する必要があり、取引所は、株式を上位市場へ移行させる前にシーズニング(一定期間の経過)に関する規則を適用します。
b) より低コスト
新規株式公開(IPO)によって株式を公開することは、小規模な非公開企業にとって容易ではありません。費用が過大となる場合もあります。逆さ合併(リバース・テイクオーバー)の方法であれば、通常、IPOの平均的な費用のごく一部で済みます。
c) RTOは時間を節約します
新規株式公開(IPO)における登録および上場の手続には、数か月から場合によっては数年を要することがあります。リバース・テイクオーバー(逆買収)を用いれば、株式公開に至るまでの期間を数か月から数週間程度にまで短縮できます。
d) 外国への入国許可の取得
外国の非公開会社が米国の上場企業となるには、SEC(米国証券取引委員会)への登録および取引所の上場要件を満たし、相当の法務費用および監査費用を負担しなければなりません。逆さ合併(リバース・テイクオーバー)はより迅速な手段となり得ますが、最終的には同じ開示基準および上場基準が適用されます。
デメリット
リバース・テイクオーバー(逆さ買収)には、以下の潜在的な欠点があります:
a) 上場会社を装ったペーパーカンパニー
一部の上場シェル会社(上場会社の外殻)は、非公開企業が株式公開を果たすための手段となり得るとして自らを提示しております。しかし、中には信頼に足りない企業もあり、非公開企業を債務や訴訟に巻き込むおそれがあります。
b) 清算時の混乱
リバース・テイクオーバー(逆さ合併)により株式公開を目指す非公開企業は、「合併後も十分な流動性を確保できるか」を自問する必要があります。合併の過程で株価が下落する可能性にも対処しなければなりません。移行期間を乗り切るために、新会社が十分なキャッシュフローを有していることが重要です。
段階的な買収(クリーピング・テイクオーバー)
合併・買収(M&A)において、クリーピング・テイクオーバー(忍び寄る買収)は、クリーピング公開買付けとも呼ばれ、対象会社の株式を段階的に取得する手法です。クリーピング・テイクオーバーの戦略は、公開市場を通じて対象会社の株式を徐々に取得し、支配的な持分の獲得を目指すものです。
クリーピング・テイクオーバー(段階的買収)とは、対象会社の株式を公開市場で買い進める手法です。この手法により、買収者は、公開買付けにおいてプレミアム価格を支払う必要なく、現行の市場価格で株式の一部を取得することができます。クリーピング・テンダー・オファーの目的は、通常の公開買付けよりも低いコストで対象会社の株式の一部を取得することにあります。ただし、国によっては、この手続を規制する法令が存在し、一定数の株式を保有した時点で、買収者に正式な買付けの申込みを義務付けております。
段階的買収(クリーピング・テイクオーバー)の背景にある理由
米国では、じわじわと進める買収(クリーピング・テイクオーバー)は、ウィリアムズ法の公開買付規制は回避できますが、同法の開示規制は回避できません。
ウィリアムズ法の主な規定:
- 株式公開買付けでは、すべての株主に対して同一の価格で株式の買付けを申し出なければなりません。
- 大量の株式を取得しようとする投資家または投資家グループは、公開買付けに関する関連事項をすべて、米国証券取引委員会(SEC)に届け出なければなりません。
公開市場での買付けは公開買付けには該当しないため、同一価格ルールは適用されません。ただし、上場会社の議決権株式の5%超を取得する者は、5営業日以内に米国証券取引委員会(SEC)へSchedule 13Dを提出しなければなりません。EUでは、支配権の基準(通常は30%)を超えた場合、公開買付指令に基づき、全株主を対象とする義務的な公開買付けを行う必要が生じます。
段階的な買収に伴うリスク
対象会社の買収が不成立となった場合、買収者は大量の株式を保有することとなり、将来、場合によっては損失を伴って売却せざるを得なくなるおそれがあります。ただし、このリスクを最小限に抑える方法もあります。対象会社に圧力をかけ、高値での株式買戻しを迫ることができます。
公的救済による買収
救済型買収とは、政府または財務的に健全な企業が、経営の弱い企業の支配権を取得し、その財務体質の回復を支援することを目的とする場面を指します。取得者は、通常、当該企業の支配的な持分となる株式を購入することにより、その企業を取得します。株式交換の方式が用いられることもあります。
救済買収の目的は、資産を清算することなく、当該企業の事業の立て直しを支援することにあります。買収主体は、再建計画を策定し、回復を主導する経営者を選任するとともに、投資家および株主の利益を保護することによって、この目的を達成します。
救済的買収の対象として検討される企業は、通常、その破綻または倒産が、属する産業や国全体の経済に損害を及ぼすと見込まれる企業です。例えば、非常に多くの従業員を雇用している企業、特に所在地域の主要な雇用主である企業は、「大きすぎて潰せない」と判断される場合がございます。
救済措置は、株式、債券、融資および現金の形で行われ、将来的に返済が必要となる場合があります。株式による場合、経営難に陥った企業は、財務体力を回復した時点で、引受先から当該株式を買い戻す必要があります。
公的救済による買収に関する立法府および行政府の取り組み
ドッド=フランク法は、2010年7月にバラク・オバマ大統領の署名を経て成立しました。同法は、2007年から2008年にかけての金融危機において、米国の主要企業の多くが破綻の危機に直面したことを受けて制定されたものです。政府が経営難に陥った企業の救済に乗り出す一方で、ドッド=フランク法は、経営が不適切であった企業を救済する際の負担を消費者に負わせないよう保護することも目的としていました。同法により、金融安定監督評議会、金融調査局、消費者金融保護局などの規制機関が設置されました。
ドッド・フランク法は、米国企業に説明責任と透明性を求めることで、米国金融システムの安定の促進を目的としたものです。同法第2編は、破綻の危機に瀕したシステム上重要な企業を対象とする秩序ある清算の枠組み(Orderly Liquidation Authority)を創設しました。これにより、破綻した企業の損失は、納税者ではなく、株主および債権者が負担することとされています。
2008年に米国政府が実施した多数の金融機関に対する救済的な買収は、史上最大の規模でした。政府は、サブプライム住宅ローン市場の崩壊により多額の損失を被った金融機関を救済するために介入しました。
当時、金融機関は信用スコアの低い借り手に対して住宅ローンを提供しており、これらの住宅ローンの多くが債務不履行に陥った際、貸し手である各社は巨額の損失を吸収することができませんでした。
不良資産救済プログラム(TARP)
2008年緊急経済安定化法により、不良資産救済プログラム(TARP)が創設され、対象要件を満たした米国の大手企業に7,000億ドルの救済資金が配分されました。これは、サブプライム住宅ローン危機に対処するために政府が講じた措置の一つでした。
当局は、金融機関の財務状況を強化し、経営が悪化した企業の貸借対照表の安定化を図る手段として、TARPを用いて金融機関から不良資産を買い取りました。承認枠はその後4,750億米ドルに引き下げられました。TARPは、その投資プログラムのもとで約4,264億米ドルを支出し、約4,417億米ドルを回収しました。
敵対的買収
敵対的買収とは、企業の合併・買収(M&A)において、買収者となる会社が、公開買付けまたは委任状勧誘を通じて、対象会社の株主に直接働きかけることにより、対象会社を取得することをいいます。敵対的買収と友好的買収の違いは、敵対的買収では、対象会社の取締役会が当該取引を承認していない点にあります。
敵対的買収の例
たとえば、A社が全社レベルの戦略を推進し、新たな地域市場へ進出しようとしているとします。
- A社は、B社の買収を目的として、B社に買収提案を行います。
- B社の取締役会は、これがB社の株主の最善の利益にならないと判断し、買収提案を拒否します。
- 買収提案が拒否されたにもかかわらず、A社はB社の買収を引き続き試みております。
上記の事例では、入札が拒否されたにもかかわらず、A社は依然としてB社の買収を試みております。この場合、当該行為は敵対的買収の試みと呼ばれます。
敵対的買収の戦略
敵対的買収には、一般的に、公開買付けまたは委任状争奪戦という二つの戦略がございます。
1. 公開買付け
公開買付けとは、B社の株主から株式を、市場価格に対するプレミアムを上乗せした価格、または固定価格で買い付ける申込みをいいます。固定価格は、市場で当該株式を売却した場合の金額を大きく上回ることが少なくありません。この高い価格は、株主が株式の売却に応じるためのインセンティブとなります。
公開買付けは正式な手続により行われ、取得者が提案する条件を明示することがあります。たとえば、取得主体は株式の買付期間を設定することができます。買付期間が終了した後は、他の手段によって当該会社の取得を図ることがあります。
買収会社は、たとえば米国では、買収に関する書類を証券取引委員会(SEC)に提出することが求められます。また、対象会社に対する自社の目的を説明しなければならず、これは対象会社が最終的な判断を下すうえで役立ちます。
容易に聞こえるかもしれませんが、公開買付けは買収戦略の中でも難度の高いものの一つです。大半の企業は、こうした買収から自社の事業を守るための措置を講じています。このため、買収側はしばしば委任状争奪戦に訴えることになります。
たとえば、B社の現在の株価が10米ドルである場合、A社はB社の株式を15米ドル(50%のプレミアム)で買い付ける公開買付けを行うことができます。公開買付けの目的は、対象会社の支配的な持分を確保するのに十分な議決権株式を取得することにあります。通常、これは買収者が議決権株式の50%超を保有する必要があることを意味します。実際、公開買付けの多くは、買収者が一定数の株式を取得できることを条件として行われます。A社に支配的持分をもたらすだけの数の株主が株式の売却に応じない場合、A社は1株15米ドルの公開買付けを撤回します。
2. 委任状による議決権行使、委任状争奪戦、プロキシー・バトル
委任状勧誘による議決権行使(プロキシ・ボート)とは、買収側企業が既存株主を説得し、対象会社の経営陣を解任する議決権を行使させることで、買収をより容易に進めようとする行為です。プロキシ・バトルとも呼ばれるプロキシ・ファイトは、企業の経営権を掌握するためのもう一つの手法であり、買収提案を支持しない取締役を解任し、これを支持する新たな取締役に交代させることを内容とします。
委任状争奪戦が成功するためには、買収側が、経営陣の交代が必要であることを現在の株主に納得させなければなりません。買収会社は、現経営陣の欠点を指摘することによってこれを達成できます。たとえば、会社が収益性の低い資産を抱えている場合や財務危機に直面している場合には、株主がその考えを支持する可能性があります。株主が納得すれば、買収側が委任状により株主の議決権を行使することを認めることになります。
委任状争奪戦が成功した場合、当該会社は新たな取締役を選任することができます。通常、買収者は、買収に賛成票を投じる者を候補として提案します。
たとえば、A社はB社の株主に働きかけ、委任状による議決権行使を通じて、同社の取締役会の構成を変更させることができます。このような委任状による議決権行使の目的は、買収に反対する取締役を解任し、所有権の変更により前向きで、したがって買収の承認に賛成票を投じる新たな取締役を選任することにあります。
3. 株式の購入
委任状争奪戦も公開買付けも奏功しない場合、買収者に残された最後の手段は、対象会社の株式の支配的持分を取得することです。これには、公開市場で相当数の株式を買い付けることが必要となります。買収者の保有株式数が多いほど、意思決定における発言力は大きくなります。たとえば、買収者が会社の発行済株式の4分の3を保有する場合、常に最多の議決権を有することとなり、したがって相当程度の支配力を有することになります。
敵対的買収への防衛策
対象会社の経営陣が敵対的買収を阻止するために講じることのできる防衛策は、いくつかございます。主なものは次のとおりです。
- ポイズン・ピル(毒薬条項):対象会社の既存株主に対し、新株を割引価格で取得する権利を付与することにより、対象会社の株式の魅力を低下させる防衛策です。これにより1株当たりの持分が希薄化し、買収者が支配権を取得するために購入しなければならない株式数が増加します。買収をより困難かつ高コストにすることで、買収を企図する者が買収の試みを断念することが期待されます。
- クラウン・ジュエル防衛策:敵対的買収が試みられた場合に、会社の最も価値の高い部分を売却すること。これにより、対象会社の魅力が当然ながら低下し、敵対的買収を抑止します。
- 特別多数決による定款変更:合併の承認に際し、株式の大多数(67%~90%)の賛成を必要とする旨を定める、会社定款の変更。
- ゴールデン・パラシュート:買収に伴って主要な経営陣が解任された場合に、高額の給付を支払うことを保証する雇用契約です。ここでも、その狙いは、買収費用を法外に高額なものとすることにあります。
- グリーンメール:買収者がすでに取得した自社株式を、買収者の手に株式が渡ることを防ぐため、対象会社がより高いプレミアムを付けて買い戻すことです。例えば、A社がB社の株式をプレミアム価格の15米ドルで取得し、その後、対象会社であるB社が1株当たり20米ドルでの買取りを申し出るような場合です。これにより、A社が支配権を取得することを防ぐのに十分な株式を買い戻せることが期待されます。
- パックマン・ディフェンス:買収対象会社が、買収を仕掛けてきた会社の株式を買い付け、逆に自ら買収を試みる防衛策です。買収者は、自社の支配権を失う危険があると判断すれば、買収の試みを断念します。この戦略では、B社がA社の株式を大量に買い付けるための多額の資金を有していることが当然に必要となります。したがって、資本力に限りのある小規模な会社には、通常、パックマン・ディフェンスは実行可能ではありません。
詳細をお読みになりますか?
企業買収法制と経営陣に対する規律
企業買収の対象企業
取得確率