インベストメント・バンキング
新規株式公開(IPO)
IPOの手続きとは
新規株式公開(IPO)のプロセスとは、これまで未上場であった企業が、新規発行または既存の証券を、初めて一般に向けて売り出す手続です。
新規株式公開(IPO)の前、企業は非公開企業とみなされ、株主の数は比較的少なく、適格投資家(エンジェル投資家やベンチャーキャピタル、富裕層など)や初期の出資者(たとえば創業者、親族、友人)に限られます。
IPOの後、発行企業は認可を受けた証券取引所に上場する公開企業となります。このため、IPOは一般に「株式公開」とも呼ばれます。
IPOプロセスの概要
本ガイドでは、このプロセスに含まれる各段階について解説します。完了までには、6か月から1年以上を要する場合があります。
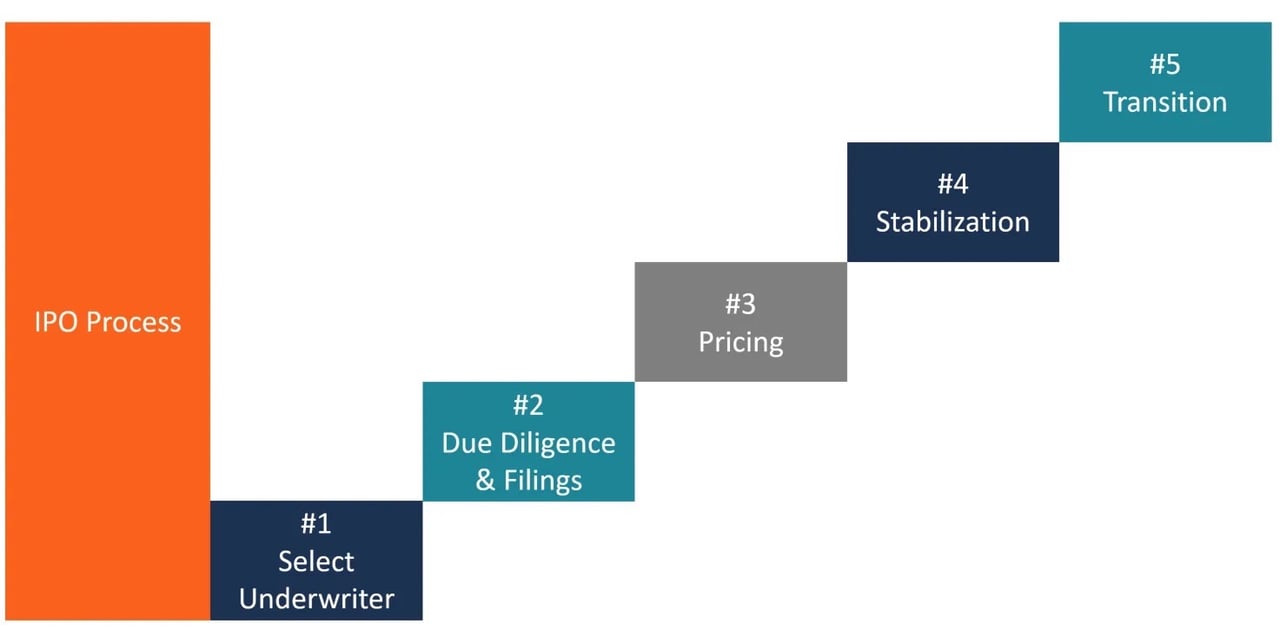
以下は、企業がIPOによって株式を公開するために踏むべき手順です。
- 銀行を選択してください
- デューデリジェンスおよび届出
- 価格設定
- 安定化
- 移行
ステップ1:投資銀行を選定する
新規株式公開(IPO)の最初の段階は、発行会社がIPOに関する助言および引受業務を提供する投資銀行を選定することです。投資銀行は、次の基準に従って選定されます。
- 評判
- 調査の質
- 業界に関する専門知識
- 販売力、すなわち、投資銀行が発行された証券をより多くの機関投資家または個人投資家に提供できるかどうか
- 投資銀行との従前の取引関係
ステップ2:デューデリジェンスおよび規制上の届出
引受けとは、投資銀行(引受人)が発行会社と投資家の間で仲介者として機能し、発行会社が最初の株式を売り出すことを支援するプロセスです。発行会社は、次の引受方式をご利用いただけます。
- 確定引受: この方式では、引受会社が募集株式の全部を買い取り、これを一般投資家に再販売します。確定引受の取決めにより、発行会社に対して一定額の資金調達が保証されます。
- ベスト・エフォート方式の契約:この契約において、引受会社は発行会社のために調達する金額を保証いたしません。発行会社に代わって有価証券を販売するにとどまります。
- オール・オア・ナン契約:募集された株式の全部を販売できない場合には、募集は取り消されます。
- 引受シンジケート:公募は、単独の引受会社(単独主幹事)または複数の幹事によって運営されます。幹事が複数となる場合には、1つの投資銀行が主幹事(ブックランナー)として選任されます。この方式のもとで、主幹事投資銀行は他の銀行との戦略的な提携により引受シンジケートを組成し、各行がIPOの一部を販売します。このような方式は、主幹事投資銀行がIPOのリスクを複数の銀行に分散させることを望む場合に採られます。
引受人は、次の書類を作成する必要があります。
契約確認書(エンゲージメント・レター): 契約確認書には通常、次の事項が記載されます。
- 費用償還条項:この条項は、デューデリジェンスの段階、登録の段階、またはマーケティングの段階でIPOが撤回された場合であっても、発行会社が引受人の負担した実費をすべて補償することを義務づけるものです。
- グロススプレッド(引受手数料):グロススプレッドは、引受人が発行分を購入する価格を、同人が売却する価格から差し引くことで算出されます。
総スプレッド = 引受人が販売した発行分の売却価格 – 引受人が購入した発行分の購入価格
中規模の米国IPOでは、グロス・スプレッドは通常、調達額の約7%となっており、大型の案件ではスプレッドはより低くなります。グロス・スプレッドは、引受会社への手数料の支払いに充てられます。引受団が組成される場合、主幹事引受会社にはグロス・スプレッドの20%が支払われます。「販売手数料」と呼ばれる残りのスプレッドの60%は、各引受会社が販売した発行数に応じて引受団の各引受会社に配分されます。グロス・スプレッドの残る20%は、引受に係る費用(例えば、ロードショー費用、引受に関する法律顧問の費用など)に充当されます。
意向表明書:意向表明書には、通常、次の情報が記載されます。
- 引受会社が、発行会社との間で引受契約を締結するというコミットメント
- 発行会社は、引受人に対し関連するすべての情報を提供することを約し、したがって、あらゆるデューデリジェンス手続に全面的に協力するものとします。
- 発行会社が引受会社に対し、15%のオーバーアロットメント・オプションを付与する旨の合意。
意向表明書には、最終的な募集価格は記載されておりません。
引受契約:基本合意書(レター・オブ・インテント)は、有価証券の発行価格が決定されるまで効力を有し、その後に引受契約が締結されます。以降、引受人は、特定の価格で当該発行分を発行会社から買い取る契約上の義務を負います。
登録届出書:登録届出書には、IPOに関する情報、発行会社の財務諸表、経営陣の経歴、インサイダーの保有状況、発行会社が直面している法的問題、上場後に発行会社が使用するティッカーシンボルが記載されます。SECは、発行条件が合意された後、発行会社とその引受会社が登録届出書を提出することを求めています。
登録届出書は2つの部分から構成されます。
- 目論見書:発行される証券を購入するすべての投資家に交付されます
- 非公開の提出書類:これは、SECに対して審査のために提出されるものの、必ずしも一般に公開されるとは限らない情報で構成されます
登録届出書により、投資家は当該証券に関する十分かつ信頼できる情報を得ることができます。SECは開示の観点から届出書を審査しますが、募集の是非そのものについて承認を与えるものではありません。
レッド・ヘリング(仮目論見書):クーリングオフ期間中に、引受会社は、発効日および募集価格を除く発行会社の詳細を記載した予備的な目論見書を作成します。仮目論見書が作成されると、発行会社と引受会社は一般投資家に対して株式の販売活動を行います。引受会社は、機関投資家に株式を紹介し、需要を見極めるため、3〜4週間にわたるロードショー(「ドッグ・アンド・ポニー・ショー」と呼ばれます)を実施することも少なくありません。
ステップ3:価格設定
SECが登録届出書の効力発生を宣言する準備が整うと、効力発生日が設定されます。効力発生日の前日に、発行会社と引受会社は、募集価格(発行会社が株式を売却する価格)と募集株式数を正確に決定します。募集価格の決定は、発行会社が自らの資金を調達する価格となるため、極めて重要です。募集価格には次の要因が影響します。
- (オーダーブックに記録される)ロードショーの成否
- 同社の目標
市場経済の下では、IPOは、たとえ発行会社が株式の総額に見合う資金を受け取れない結果となっても、一般投資家に発行分が全額応募される(あるいは応募超過となる)よう、割安に設定されることが少なくありません。IPOが割安に設定された場合、IPOの投資家は、公開初日に株価が上昇することを期待します。これにより、当該発行に対する需要が高まります。割安設定は、投資家がIPOに投資することで負うリスクへの対価となります。応募が2倍から3倍に達する超過申込みとなった案件は、「良好なIPO」とみなされます。
ステップ4:安定化
発行が市場に出された後、引受会社は、アナリストによる推奨、流通市場での価格安定操作、および発行株式のマーケット形成を行わなければなりません。引受会社は、注文の不均衡が生じた場合、公募価格以下で株式を購入することにより、流通市場での価格安定操作を行います。価格安定操作は、限られた期間内、かつ厳格な規則の下でのみ認められており、米国ではRegulation M、EUでは市場阻害行為規則(Market Abuse Regulation)に基づき、たとえば安定操作のための買い注文は公募価格を超えてはならないとされています。
ステップ5:市場競争への移行
IPO手続の最終段階である市場競争への移行は、リサーチの「静穏期間」が終了した時点で始まります。米国では、FINRA規則2241に基づき、参加する引受会社についてIPOの10日後にあたります。この期間に、投資家は、法定開示書類と目論見書に依拠する立場から、自らの株式に関する情報について市場の力に依拠する立場へと移行します。その後、引受会社のアナリストは、発行会社の利益と企業価値に関する予想を公表できるようになります。このように、引受会社は、発行の完了後に助言者および評価者としての役割を担います。
IPOプロセスの成否を判断する指標
IPOの成果を判断するために、次の指標が用いられます。
- 上場後のパフォーマンス:上場初日および30日後の株価と、公開価格との比較。
- 時価総額 = 株価 × 会社の発行済株式総数
- ブックの質と流動性:オーダーブックの応募水準および流通市場での売買高。
詳細をお読みになりますか?
IPOの計画策定
国際および米国
新規株式公開
新規株式公開(IPO)の仕組みとパフォーマンス(ePub)