国際的に事業を展開する法人向けのクロスボーダー資金管理・銀行インフラ
IFBは、一般的な国内銀行業務の枠組みを超えた資金管理ニーズをお持ちの適格な法人のお客様にサービスを提供しております。複数の法域、取引相手および決済環境にまたがって事業を展開する事業会社の皆様に、複数通貨での銀行取引、国際送金の実行、流動性の支援、ならびに担当者による継続的なサービスをご提供いたします。
企業が複数通貨、国際的な仕入先との資金の流れ、国境を越えた決済、複数の法人からなる構造を管理するようになると、国際資金管理は著しく複雑になります。そうした環境において銀行に求められるのは、口座の利用機会の提供にとどまりません。確実な執行、運用上の明確さ、そして信頼できる統制をご提供する必要があります。
銀行商品に先立つ銀行の枠組み設計
国際的な資金管理は、場当たり的な積み重ねによって発展させるべきではありません。市場ごと、取引相手ごと、危機ごとに、その都度新たな銀行取引関係を構築していくと、分散ではなく分断を招く結果となります。企業は流動性を管理する代わりに、銀行そのものの管理に追われることになります。
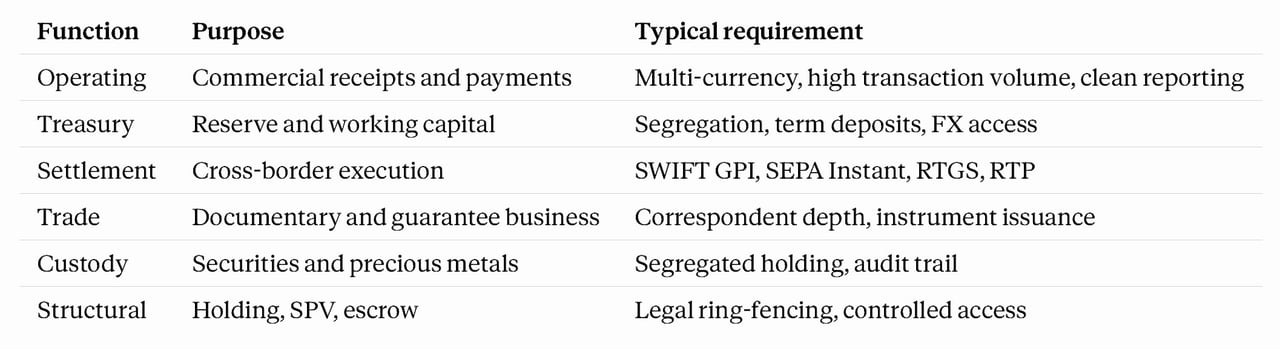
整合性のあるアーキテクチャでは、すべての取引関係に明確な機能を割り当て、その機能に沿って管理いたします。決済用口座は商業上の資金の流れを担い、資金管理用口座は準備資金を保有します。保管業務(カストディ)は決済から切り離して置かれます。貿易関連の金融商品は、その執行に必要なコルレス先とのネットワークを備えた金融機関を通じて処理されます。理由なく重複するものはなく、また重要な機能が単一の障害点に依存することもありません。
この規律は、四つの点で成果をもたらします。照合作業は、事後的な調査ではなく、機械的な処理となります。支払の執行は、各資金の流れがそれに適した経路を通ることで改善します。流動性は、手作業で積み上げるべき個々の残高としてではなく、全体として可視化されます。そして、カウンターパーティー・リスクは、過去の経緯によって偶然生じるものではなく、意思決定の対象となります。
標準的なテンプレートはございません。適切な構成は、事業の取引地域、所有構造、および実際に関わる決済環境によって異なります。口座をご提案する前に、これらを検討いたします。
IFBの法人向け銀行業務の枠組みは、これらの要件を踏まえて設計されています。具体的には、業務用・財務用・保管用の各用途に対応する多層的な口座構造、多通貨口座、SWIFT(gpiによる追跡を含みます)、SEPA Instant、RTGSおよびRTPによる決済(IFBが直接参加者でない場合はコルレス銀行を通じて実行いたします)、ならびに内部の帳簿間振替、お客様ごとの取引モニタリングおよびレポーティング、個別に設計する流動性管理の枠組み、さらにご要望に応じた外国為替のスポット取引、フォワード取引およびスワップ取引の取決めです。
このトレジャリーの道筋は、事業が一般的な国内銀行取引の範囲を超えて拡大した創業者、オーナー経営者、および国際的に事業を展開する経営者の皆様のために設計されています。企業が複数の法域、取引相手先および通貨にまたがって事業を行うようになると、トレジャリーは単なる事務的な付随業務ではなく、企業の商業上の管理体制の一部となります。
収益の流れ、仕入先への支払い、給与支払い、運転資金、各市場にまたがる財務残高を管理するために、複数通貨の事業用口座を必要とする企業に、特に適しています。成長企業や創業者が主導するグループにとって、これは単なる利便性の問題ではありません。事業の拡大に伴い、機動性を維持し、回避可能な為替上の摩擦を減らし、資金の管理権を保持するための問題です。
また、従来型の銀行取引関係では提供できない、あるいは提供する意思に乏しいことが多い水準の迅速性、明確性および信頼性をもって、国際的な支払の実行が求められる事業にも同様に当てはまります。創業者は、銀行取引が事業の推進力を妨げる要因となっていることに、すぐに気づかれるものです。決済の遅延、分断されたサービス窓口、不透明なエスカレーション手続は、軽微な不便ではなく、業務上の欠陥です。より適切な財務管理の枠組みは、不必要な障害を減らし、規律ある形で国際的な支払を支えます。
この方向性は、国境を越えた流動性の可視化を必要とする事業法人にも適しています。創業者主導の事業が拡大するにつれ、資金は複数の法人、管轄区域、銀行取引関係に分散しがちです。こうした分散は戦略上の弱点となります。経営陣には、流動性がどこにあるのか、どのように移動するのか、そしてどこで資金繰りの圧迫が生じ得るのかについて、より明確な把握が求められます。可視性が高まれば判断の質も高まります。とりわけ、成長、投資、財務準備金、国境を越えた債務を同時に勘案しなければならない局面においてはなおさらです。
- 複数の事業体、地域拠点、あるいはより整備された内部統治体制を有する企業にとっても、体系的な資金管理が必要となる場合には、この方法は適しています。成長の一定の段階では、非公式な取り決めでは対応しきれなくなります。事業には、より明確な口座の区分、より強固な承認の仕組み、より一貫した銀行取引の構造、そして混乱に陥ることなく規模を支えられるプロセスが必要となります。これは、創業者が起業家的な即興的対応から、より組織的な運営規律へと移行する場合に特に当てはまります。
- また、資金管理業務の高度化に伴い、照合およびレポーティングの支援を必要とする事業にも適しています。国際的な事業展開は、財務部門の負担を増大させます。支払フローは増加し、取引先は多様化し、経営陣は適切な意思決定を行うため、より明確なレポーティングを求めます。したがって、照合の仕組み、レポーティングの明確性、業務の透明性をより強力に支える銀行取引関係は、単に事務的に望ましいというだけでなく、商業的にも価値があります。
- 最後に、この道筋は、国際業務においてより迅速に対応する銀行取引関係を求める法人のお客様を想定しております。創業者が経営を担う企業は、銀行が気づくよりもはるかに早く、汎用的な銀行サービスでは対応しきれなくなることが少なくありません。そうした企業に必要なのは、見せかけの関係管理ではなく、責任を持って対応する人間の担当者、適切なエスカレーション、そして資金管理(トレジャリー)が業務執行の周辺ではなく不可欠な一部であることを理解している金融機関です。
本質的に、このトレジャリー・ソリューションは、事業の成長に歩調を合わせた銀行サービスを必要とする企業のためのものです。成長に伴い、より高度な管理、より優れた可視性、およびより信頼性の高い国際取引の実行を求める、国際的に事業を展開する法人向けに設計されております。
当行のオンボーディング(お客様受入れ)手続は、書類を重視し、適合性に基づいて行われます。口座を有効化する前に、法人の概要、事業を展開する法域、所有構造、取引の目的、および資金管理上の用途を審査いたします。この方針は、単なる取引目的の口座開設にとどまらず、長期にわたる銀行取引関係を構築することを目的としております。