Seigneuriage
La pierre angulaire cachée du pouvoir monétaire
Synthèse
Le seigneuriage, c'est-à-dire le profit tiré de l'émission de monnaie, constitue l'un des mécanismes les plus anciens et les plus déterminants de l'économie monétaire. Bien qu'il soit souvent négligé dans le discours financier contemporain, le seigneuriage demeure un moteur essentiel de la politique budgétaire, de la dynamique monétaire et de la répartition des richesses. La présente analyse examine le seigneuriage depuis ses origines médiévales jusqu'à ses manifestations modernes, en s'attachant tout particulièrement à ses implications pour les opérations bancaires, la politique monétaire et l'évolution du paysage des monnaies numériques.
Pour les professionnels de la banque, la compréhension du seigneuriage est essentielle, non seulement comme contexte historique, mais aussi comme cadre d'analyse du comportement des banques centrales, d'anticipation des changements de politique et de gestion de la transition vers les monnaies numériques de banque centrale (MNBC). La mécanique de profit qui sous-tend la création monétaire continue de façonner les marchés financiers, la valorisation des actifs et les avantages structurels dont bénéficient les institutions les plus proches de l'émission monétaire.
I. Évolution historique : du métal à la monnaie fiduciaire
Origines médiévales et prérogative du souverain
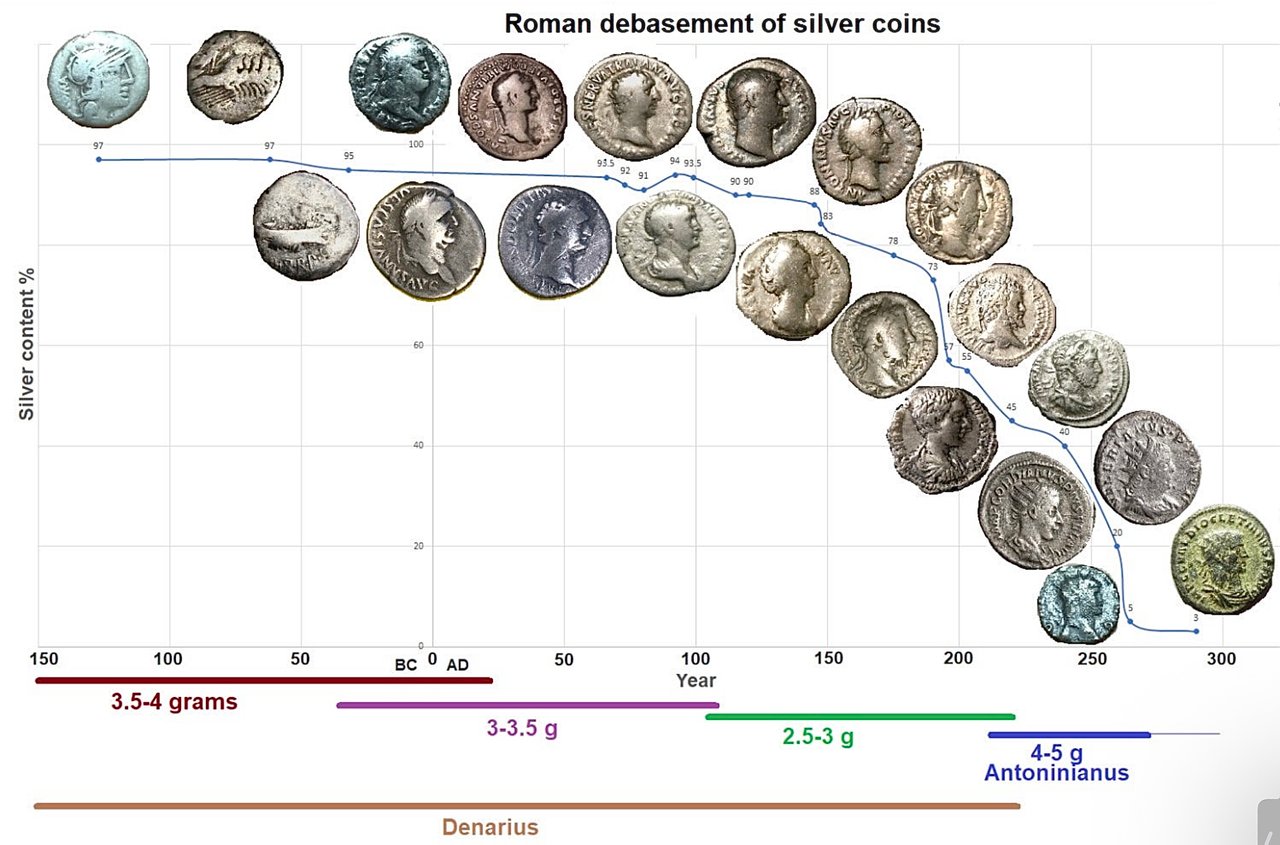
La notion de seigneuriage est apparue dans l'Europe médiévale, lorsque les monarques revendiquèrent le droit exclusif de battre monnaie. Les sujets apportaient des métaux précieux bruts aux monnaies royales, qui les transformaient en monnaie officielle. Le souverain retenait une partie du métal à titre de rémunération : tel est le sens littéral du seigneuriage, terme dérivé du mot français désignant le droit seigneurial.
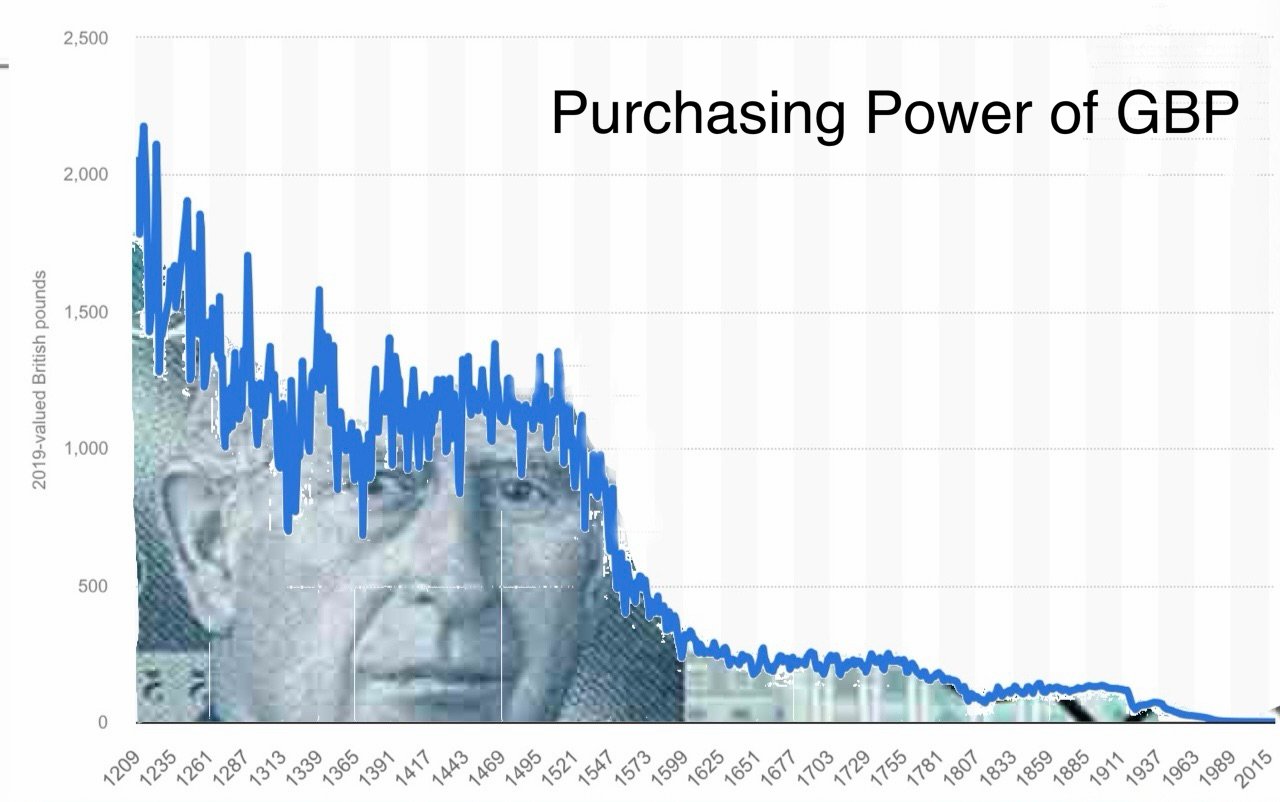
Cet arrangement représentait bien plus qu'une simple commission de transaction. Il posait un principe fondamental : celui qui contrôle la création monétaire perçoit une rente économique sur l'ensemble du système monétaire. La faculté du roi de réduire la teneur en métal tout en maintenant la valeur faciale instaurait ce que nous reconnaîtrions aujourd'hui comme une altération monétaire : en somme, une forme primitive de taxation par l'inflation.
Le cycle de dépréciation monétaire
Les épisodes historiques de dépréciation monétaire font apparaître des schémas qui demeurent pertinents aujourd'hui :
- Philippe IV de France (XIVe siècle) : il réduisit à plusieurs reprises la teneur en argent de la monnaie pour financer des campagnes militaires, ce qui ébranla la confiance des marchands
- Cités-États de la Renaissance : Venise et Florence ont démontré que le maintien de la pureté des monnaies pouvait fonder une hégémonie monétaire, le ducat vénitien devenant la monnaie de réserve de son époque
- Empire espagnol : malgré d'importants afflux d'argent-métal en provenance des Amériques, les dépréciations monétaires persistantes ont contribué à une inflation chronique et, à terme, au déclin économique
L'enseignement essentiel : le bénéfice de seigneuriage et la crédibilité de la monnaie coexistent dans une tension dynamique. Une extraction excessive compromet le système monétaire lui-même.
II. Seigneuriage moderne : mécanismes et répartition
La monnaie fiduciaire et la transformation du seigneuriage
Le passage de la monnaie-marchandise à la monnaie fiduciaire a profondément modifié la dynamique du seigneuriage. Les coûts de production physique sont devenus négligeables : en 2025, le coût variable d'impression d'un billet de 100 USD s'élevait à 11,3 cents (Réserve fédérale), laissant la quasi-totalité de la valeur faciale sous forme de seigneuriage. Multiplié par des milliards d'unités, ce mécanisme génère des revenus substantiels pour les autorités émettrices.
Toutefois, le seigneuriage moderne va bien au-delà de la monnaie physique :
Principales sources de seigneuriage :
- Émission de monnaie fiduciaire : profit direct tiré de la production de billets et de pièces
- Constitution de réserves : profits tirés d'actifs productifs d'intérêts acquis par l'expansion monétaire
- Opérations d'assouplissement quantitatif : rendements des titres acquis au moyen de réserves de banque centrale nouvellement créées
- Taux d'intérêt réels négatifs : transfert effectif de richesse des créanciers vers les débiteurs lorsque l'inflation excède les taux nominaux
Le bilan de la banque centrale comme moteur du seigneuriage
Les banques centrales contemporaines génèrent des revenus de seigneuriage principalement par le biais de portefeuilles d'actifs financés par la création de réserves. Lorsqu'une banque centrale acquiert des titres d'État par des opérations d'open market, elle :
1. Crée de la nouvelle base monétaire (réserves bancaires)
2. Acquiert des actifs porteurs d'intérêts
3. Verse une rémunération minimale, voire nulle, sur les réserves
4. Reverse le produit net d'intérêts au Trésor
Ce mécanisme permet aux gouvernements de financer leurs déficits à des taux inférieurs à ceux du marché, en percevant de fait un seigneuriage grâce à l'écart entre le rendement des actifs et le coût de l'expansion de la base monétaire.
Étude de cas : Réserve fédérale (2020-2023)
Pendant la réponse à la pandémie, le bilan de la Réserve fédérale s'est accru de près de 5 000 milliards USD, passant d'environ 4 200 milliards USD en février 2020 à près de 9 000 milliards USD au printemps 2022. Les implications en matière de seigneuriage ont été substantielles – et réversibles :
- Les reversements au Trésor américain ont atteint 107 milliards USD en 2021 ; dès la hausse des taux d'intérêt, la charge d'intérêts de la Fed sur les réserves a dépassé ses revenus et, depuis septembre 2022, elle a suspendu ces reversements et comptabilisé un actif différé.
- Des taux directeurs bas ont réduit le coût du service de la dette de l'État tant qu'ils ont perduré
- L'inflation des prix des actifs a transféré de la richesse aux détenteurs d'actifs financiers
- L'érosion des salaires réels a joué le rôle d'une imposition implicite des revenus du travail
Création monétaire par les banques commerciales et seigneuriage secondaire
Le système bancaire à réserves fractionnaires crée une forme de seigneuriage délégué. Les banques commerciales créent de la monnaie nouvelle par l'octroi de crédits, générant des dépôts qui fonctionnent comme de la monnaie. Au Royaume-Uni, cette « monnaie de crédit » représente environ 97 % de la monnaie au sens large (Bank of England, 2014).
Les banques captent des profits assimilables au seigneuriage par :
- Marges nettes d'intérêt sur les dépôts créés
- Revenus de commissions sur les services de paiement
- Avantages du premier arrivant dans le déploiement du crédit nouvellement créé
Ce dispositif crée un système de seigneuriage à deux niveaux : les banques centrales tirent profit de la création de monnaie centrale, tandis que les banques commerciales tirent profit de la création de monnaie de crédit.
III. L'effet Cantillon et la répartition des richesses
Une transmission monétaire inégale
L'observation de Richard Cantillon, au XVIIIe siècle, demeure d'une pertinence troublante : la monnaie nouvellement créée n'entre pas dans l'économie de manière uniforme. Elle suit au contraire des canaux de transmission spécifiques, créant des avantages systématiques pour ses bénéficiaires.
Séquence de transmission principale :
- Opérations de la banque centrale → les établissements financiers reçoivent la liquidité en premier
- Marchés d'actifs → Les premiers bénéficiaires font monter les prix des actions, des obligations et de l'immobilier
- Entreprises emprunteuses → Les grandes entreprises accèdent au crédit à des taux préférentiels
- Marchés de consommation → Les prix s'ajustent à la hausse avant que les salaires ne réagissent
- Salariés → Perçoivent l'argent en dernier, après la hausse des prix
Cette distribution séquentielle signifie que le bénéfice de seigneuriage revient principalement aux détenteurs d'actifs et aux intermédiaires financiers, tandis que le coût de l'inflation pèse de manière disproportionnée sur les salariés et les titulaires de revenus fixes.
Données empiriques : concentration du patrimoine après 2008
À la suite de la crise financière de 2008 et des programmes d'assouplissement quantitatif qui ont suivi :
- Les marchés d'actions américains ont progressé de plus de 400 % (2009-2021)
Ses détracteurs y voient une caractéristique structurelle de la répartition du seigneuriage dans les systèmes monétaires fiduciaires, et non un échec de la politique menée. Plus une entité est proche de la source de la création monétaire, plus son avantage relatif est important.
IV. Cadre juridique et structure institutionnelle
Lois sur le cours légal et monopole monétaire
Les droits de seigneuriage sont consacrés par les lois sur le cours légal, qui confèrent aux gouvernements un pouvoir de monopole sur l'émission de la monnaie. Ces lois poursuivent plusieurs objectifs :
- Obligation d'acceptation : les citoyens doivent accepter la monnaie émise par l'État pour le règlement des dettes
- Interdire la concurrence : restreindre ou proscrire les systèmes monétaires alternatifs
- Permettre la perception de l'impôt : exiger le paiement des impôts en monnaie officielle
- Faciliter l'extraction de seigneuriage : créer une demande captive quelle que soit la qualité
Le cadre du cours légal transforme le seigneuriage d'un mécanisme économique en un droit consacré par la loi : une distinction essentielle qui explique la résistance des gouvernements à l'adoption des cryptomonnaies et des systèmes monétaires décentralisés.
L'indépendance des banques centrales : illusion ou réalité ?
Les banques centrales modernes revendiquent une indépendance opérationnelle à l'égard du pouvoir politique. En pratique, cependant, leur fonction de seigneuriage crée un enchevêtrement budgétaire inévitable :
- Les banques centrales financent les déficits publics par des achats de titres
- Les transferts vers les trésors publics dépendent de la poursuite de l'expansion monétaire
- L'« indépendance » devient difficile à préserver lors des crises budgétaires
- La pression politique en faveur du maintien d'une politique monétaire accommodante s'intensifie en période électorale
La réponse à la pandémie a mis ces tensions en évidence. Une relance budgétaire massive a exigé un accommodement monétaire tout aussi massif, brouillant toute distinction significative entre politique budgétaire et politique monétaire. Les bilans des banques centrales sont de fait devenus des instruments de politique budgétaire, le seigneuriage constituant la source de recettes.
V. Dimensions géopolitiques : le privilège exorbitant
Hégémonie du dollar et seigneuriage international
Le statut du dollar américain en tant que monnaie de réserve mondiale génère ce que le ministre français des Finances Valéry Giscard d'Estaing qualifiait de « privilège exorbitant » : la capacité de percevoir un seigneuriage international. Le dollar représente environ 57 % des réserves de change mondiales ventilées (COFER du FMI, 2025) et intervient dans 89 % de l'ensemble des opérations de change (enquête triennale de la BRI, 2025), tandis que les États-Unis produisent environ un quart du PIB mondial.
Mécanismes du seigneuriage international :
- Les investisseurs étrangers détiennent plus de 9 000 milliards USD de titres du Trésor américain (données TIC du Trésor américain, 2025)
- Coût de production : négligeable ; valeur d'échange : biens et services réels
- Les États-Unis peuvent financer leurs déficits commerciaux en émettant une monnaie que les autres doivent se procurer
- La demande structurelle de dollars soutient la devise au-delà des fondamentaux de court terme
Ce dispositif permet aux États-Unis d'exporter l'inflation tout en important des ressources réelles — l'équivalent moderne des rois médiévaux qui dépréciaient la monnaie tout en exigeant que leurs sujets l'acceptent à sa valeur nominale.
Les défis émergents face à la domination du dollar
Plusieurs évolutions menacent le monopole du dollar en matière de seigneuriage :
- Systèmes de règlement alternatifs des BRICS+ : efforts de création de mécanismes d'échanges commerciaux hors dollar
- Le yuan numérique (e-CNY) : la tentative de la Chine d'internationaliser sa monnaie par la technologie
- Réévaluation de l'or : les banques centrales accumulent de l'or comme alternative au dollar
- Adoption des cryptomonnaies : systèmes monétaires parallèles échappant au contrôle des gouvernements
Si le dollar perdait de manière significative son statut de monnaie de réserve, les États-Unis verraient disparaître d'importantes recettes de seigneuriage : ils pourraient ainsi être contraints à des ajustements budgétaires drastiques ou à une accélération de la création monétaire, deux évolutions susceptibles de provoquer un effondrement de la confiance.
VI. La transformation numérique : les monnaies numériques de banque centrale (MNBC) et la monnaie programmable
Monnaies numériques de banque centrale : le seigneuriage 2.0
Les CBDC représentent la prochaine évolution du seigneuriage : une émission numérique directe supprimant les intermédiaires. Contrairement aux cryptomonnaies, les CBDC centralisent le contrôle monétaire au lieu de le décentraliser.
Avantages pour la captation du seigneuriage :
- Aucun coût de production : ni impression ni frappe physique requise
- Suivi parfait : chaque opération est contrôlée en temps réel
- Programmabilité : dates d'expiration, restrictions d'usage, distribution ciblée
- Désintermédiation : rôle réduit des banques commerciales dans la création monétaire
- Transmission renforcée de la politique monétaire : contrôle direct de la distribution monétaire
Mises en œuvre en cours de développement :
- Chine (e-CNY) : projet pilote à l'échelle nationale ; 3,48 milliards de transactions pour un montant de 16 700 milliards de CNY à fin novembre 2025. Depuis janvier 2026, les soldes des portefeuilles auprès des banques commerciales sont des dépôts rémunérés
- Union européenne (euro numérique) : prochaine phase du projet depuis octobre 2025 ; projet pilote envisageable à partir de mi-2027 et première émission en 2029, si le règlement européen est adopté en 2026
- Royaume-Uni (livre numérique) : phase de conception ; aucune décision d'introduction
- États-Unis : la Réserve fédérale a l'interdiction légale d'émettre une MNBC jusqu'au 31 décembre 2030 (juillet 2026)
Incidences sur l'intermédiation financière
L'adoption d'une monnaie numérique de banque centrale (CBDC) menace les modèles bancaires traditionnels en permettant une relation directe entre la banque centrale et les utilisateurs finaux. Si les particuliers peuvent détenir directement des dépôts auprès de la banque centrale, les dépôts auprès des banques commerciales deviennent moins essentiels, ce qui pourrait éliminer le seigneuriage secondaire et perturber le système de réserves fractionnaires.
Les banques sont confrontées à plusieurs défis stratégiques :
- Désintermédiation des dépôts : fuite vers les dépôts sans risque auprès de la banque centrale en période de stress
- Capacité de prêt réduite : une base de dépôts moindre limite la création de crédit
- Compression des marges : concurrence des comptes de banque centrale à coût nul
- Risque de surveillance : les CBDC pourraient devenir des instruments de surveillance et de contrôle financiers
VII. L'inflation comme fiscalité implicite
Le lien entre seigneuriage et inflation
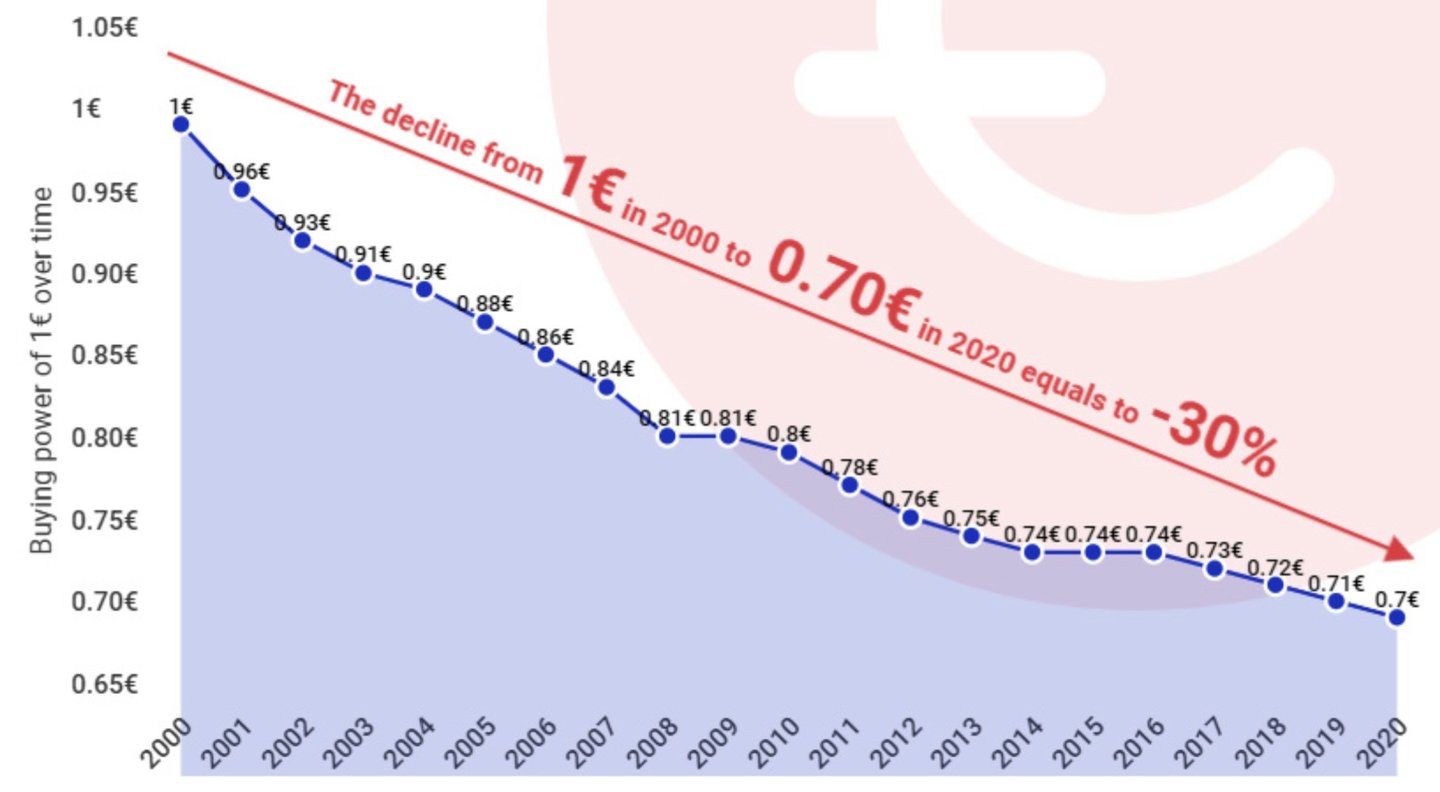
Un prélèvement excessif de seigneuriage engendre inévitablement de l'inflation : c'est le mécanisme par lequel les coûts de la création monétaire sont répartis entre les détenteurs de la monnaie. À la différence d'un impôt explicite, l'inflation ne requiert aucune approbation législative et ne laisse aucune piste d'audit visible.
Cadre mathématique :
Si M représente la masse monétaire, P le niveau des prix, et que V et Q demeurent constants (simplification), alors :
M × V = P × Q
L'augmentation de M (seigneuriage) entraîne nécessairement une hausse de P (inflation), transférant du pouvoir d'achat des détenteurs existants de monnaie vers l'émetteur de la monnaie.
Prélèvement inflationniste dans la pratique :
- Une inflation annuelle de 2 % entraîne, par effet de capitalisation, une perte de pouvoir d'achat de 18 % sur 10 ans
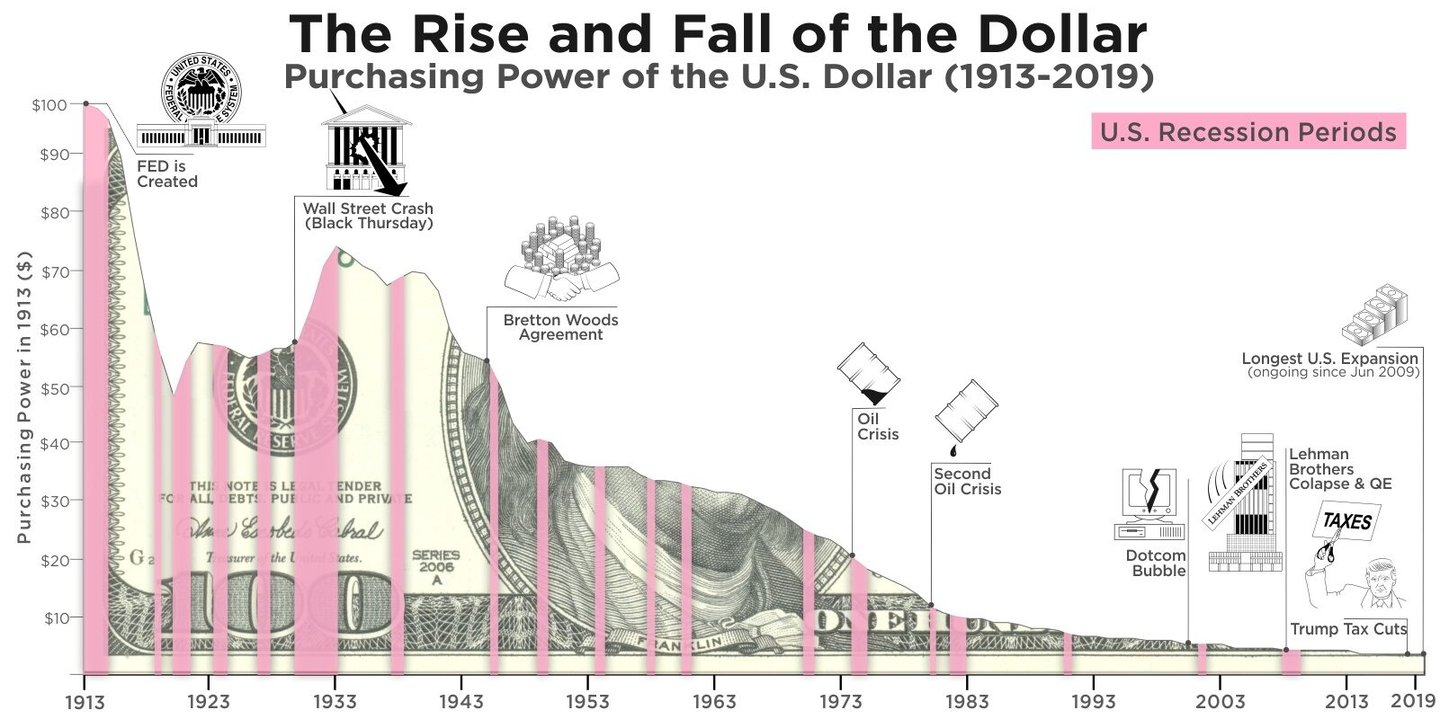
- Depuis 1971 (choc Nixon), le dollar a perdu près de 90 % de son pouvoir d'achat (IPC américain)
- Rendement réel des liquidités : systématiquement négatif lorsqu'il est correctement corrigé de l'inflation
Études de cas historiques d'hyperinflation
Une dépendance extrême au seigneuriage produit des résultats catastrophiques :
Allemagne de Weimar (1921-1923) :
- L'inflation mensuelle a culminé à 29 500 %
- Le gouvernement a financé par la banque centrale des déficits alourdis par les réparations
- L'épargne des classes moyennes a été anéantie, suivie d'une radicalisation politique
Zimbabwe (2007-2009) :
- Pic d'inflation estimé à 79,6 milliards de pour cent par mois
- Émission monétaire par l'État pour maintenir les dépenses en plein effondrement économique
- Monnaie délaissée au profit d'alternatives étrangères
Venezuela (2016-2019) :
- L'inflation annuelle a atteint 130 060 % en 2018 (Banco Central de Venezuela)
- Financement monétaire des dépenses publiques à la suite de l'effondrement des recettes pétrolières
- Émigration massive et crise humanitaire
Ces épisodes présentent des éléments communs : crises budgétaires, réticence politique à réduire les dépenses et conviction que le seigneuriage pourrait se substituer indéfiniment à l'impôt.
VIII. Les cryptomonnaies et la remise en cause du seigneuriage
Bitcoin : une architecture anti-seigneuriage
L'innovation fondamentale du Bitcoin a consisté à supprimer entièrement le seigneuriage grâce à une rareté absolue de l'offre (21 millions d'unités au maximum). Cette conception remet directement en cause les monopoles monétaires des États en offrant une alternative qui ne peut être dépréciée.
Principaux éléments de différenciation :
- Une offre fixe élimine tout prélèvement continu de seigneuriage
- L'émission décentralisée prévient l'accaparement de privilèges
- Des règles de protocole transparentes se substituent à la politique discrétionnaire
- La résistance à la censure limite le contrôle gouvernemental
Réponse gouvernementale : restriction et cooptation
Les gouvernements sont confrontés à un dilemme : autoriser l'adoption des cryptomonnaies et renoncer aux revenus de seigneuriage, ou en restreindre l'accès au risque de paraître autoritaires. La plupart ont opté pour des voies intermédiaires :
- Réglementation : imposer des exigences KYC/AML réduisant l'anonymat
- Fiscalité : qualifier de bien afin d'appréhender fiscalement les plus-values
- Développement de MNBC : proposer des monnaies numériques concurrentes adossées à une garantie publique
- Application sélective : poursuite de certains usages tout en en tolérant d'autres
L'issue de cette tension déterminera dans une large mesure l'évolution future du seigneuriage. Si les cryptomonnaies parviennent à une adoption significative, les recettes de seigneuriage des États diminueront, ce qui les contraindra soit à réduire leurs dépenses, soit à prélever davantage sur les utilisateurs restants de la monnaie.
IX. Implications pour le secteur bancaire et considérations stratégiques
Se positionner face à la transition du seigneuriage
Les établissements financiers doivent gérer plusieurs évolutions structurelles :
À court terme (2026-2027) :
- Normalisation des bilans : la Fed a mis fin à sa réduction de bilan le 1er décembre 2025 ; la BCE continue de laisser ses portefeuilles arriver à échéance
- Retour possible à un assouplissement quantitatif élargi si une récession se matérialise
- Multiplication des projets pilotes de MNBC, source d'incertitude réglementaire
- Le cadre réglementaire des cryptoactifs se précise
Moyen terme (2027-2030) :
- Lancements possibles de monnaies numériques de banque centrale (CBDC) dans les principales économies
- Intensification de la concurrence pour les dépôts entre les banques et les banques centrales
- Un modèle bancaire traditionnel sous pression
- De nouveaux modèles de revenus sont nécessaires à mesure que les bénéfices de seigneuriage se déplacent
Long terme (2030 et au-delà) :
- Système monétaire numérique multidevises envisageable
- Rôle réduit de la banque correspondante
- Monnaie programmable permettant de nouveaux produits financiers
- Dollarisation potentielle des petites économies par le biais de plateformes numériques
Recommandations stratégiques. Notre approche chez IFB
- Diversifier les sources de revenus : réduire la dépendance à l'égard du financement par les dépôts et de la marge nette d'intérêts
- Investir dans l'infrastructure numérique : se préparer à l'intégration des CBDC et à la conservation d'actifs numériques
- Développer des produits non liés au seigneuriage : se concentrer sur le conseil, la gestion des risques et les services spécialisés
- Suivre l'évolution de la réglementation : Participer aux consultations sur les monnaies numériques de banque centrale (MNBC) et à l'élaboration des normes sectorielles
- Scénarios de tests de résistance : Modélisation des effets de divers changements de régime de seigniorage
- Sensibiliser les clients : Se positionner comme expert des implications de la transition monétaire
Cadre de gestion des risques
Principaux risques :
- Risque de désintermédiation : fuite des dépôts vers les monnaies numériques de banque centrale en période de tension financière
- Compression des marges : concurrence des comptes de banque centrale à coût nul
- Risque réglementaire : modifications soudaines de la politique relative aux monnaies numériques
- Risque systémique : crises de confiance dans les monnaies fiduciaires entraînant un changement de régime monétaire
Stratégies d'atténuation :
- Maintenir des coussins de capital solides, supérieurs aux minima réglementaires
- Développer des relations de correspondance avec les banques centrales pour l'accès aux monnaies numériques de banque centrale (CBDC)
- Développer des capacités en actifs numériques afin de servir les clients à travers les systèmes monétaires
- Mettre en place des plateformes technologiques flexibles permettant une adaptation rapide
X. L'avenir du privilège monétaire
Le seigneuriage représente le privilège fondamental de la souveraineté monétaire : le droit de tirer profit de la création monétaire. Ce privilège a perduré depuis la frappe des monnaies au Moyen Âge jusqu'aux systèmes modernes de monnaie fiduciaire, et se poursuivra sous des formes adaptées au cours de la transition numérique.
Plusieurs conclusions s'imposent pour les professionnels de la banque :
Le seigneuriage est structurel, et non accessoire. Il constitue une caractéristique délibérée des systèmes monétaires, et non un accident ou une anomalie. La compréhension de ce mécanisme est essentielle pour anticiper le comportement des banques centrales et l'orientation de leur politique.
La distribution importe davantage que l'ampleur. L'effet Cantillon signifie que la proximité avec la création monétaire détermine les bénéficiaires. Les établissements financiers positionnés comme spécialistes en valeurs du Trésor, prestataires de services de paiement ou contreparties de banques centrales captent des avantages disproportionnés.
La transition numérique n'éliminera pas le seigneuriage. Au contraire, les monnaies numériques de banque centrale (MNBC) pourraient le concentrer davantage tout en créant de nouvelles capacités de surveillance et de contrôle. Les banques doivent s'adapter à cette réalité plutôt que d'y résister.
Les systèmes monétaires alternatifs menacent le seigneuriage des États. L'adoption des cryptomonnaies, la réévaluation de l'or ou l'évolution des systèmes de règlement internationaux pourraient contraindre les gouvernements à prélever davantage sur les utilisateurs restants ou à procéder à des ajustements budgétaires drastiques.
L'inflation demeure le principal mécanisme de répartition des coûts. Malgré sa sophistication technique, le seigneuriage transfère in fine de la richesse par l'inflation : l'impôt silencieux qui ne requiert aucune approbation législative.