Monétiser des SBLC et des BG ?
1. Principe fondamental (non négociable)
Les SBLC et les BG ne sont pas conçues pour être monétisées.
Il s'agit d'instruments de crédit conditionnels, et non d'instruments de liquidité.
Toute affirmation selon laquelle ils seraient « assimilables à des liquidités », « finançables » ou « directement monétisables » est structurellement fausse au regard de la pratique bancaire orthodoxe.
2. Ce que recouvre concrètement la « monétisation »
Dans un cadre légitime, la « monétisation » ne signifie pas :
- Conversion de l'instrument en liquidités.
- La vendre.
- Tirer des fonds sur cet instrument en l'absence d'obligation sous-jacente.
Cela ne peut signifier que :
- Utilisation de l'instrument comme sûreté à l'appui d'une facilité de crédit distincte.
3. Contextes légitimes dans lesquels une monétisation limitée intervient
3.1 Nantissement pour facilités de crédit (rare, encadré)
Une SBLC ou une BG de premier ordre peut être acceptée à titre de rehaussement de crédit dans les circonstances limitées suivantes :
- Émise par une G-SIB ou une banque de premier rang (Tier-1)
- Transmission intégrale par MT760
- Texte net, inconditionnel, irrévocable
- Adapté à l'objet de l'opération sous-jacente
- Détenu sous contrôle interbancaire
Issues possibles :
- Ligne de fonds de roulement
- Tranche de financement de projets
- Facilité de financement du commerce international
Taux d'avance : fixé au cas par cas, nettement inférieur à la valeur faciale.
3.2 Financement interne de la banque (usage en circuit fermé)
Les banques peuvent, en interne :
- Reconnaître une SBLC/BG comme instrument d'atténuation du risque
- Réduire les exigences en capital (traitement Basel III)
- Appuyer les limites d'exposition interbancaire
Il ne s'agit pas d'une monétisation pour le client.
Il s'agit d'une optimisation du bilan pour la banque.
3.3 Opérations structurées de financement du commerce international
Dans les flux commerciaux étroitement structurés :
- La SBLC couvre le risque de paiement
- Le financement repose sur des marchandises, des contrats et des créances
- L'instrument constitue uniquement une sûreté secondaire
La trésorerie est générée par :
- Flux commerciaux
- Et non la SBLC elle-même
4. Ce qui n'est expressément pas légitime
4.1 « Programmes de monétisation de SBLC »
Indicateurs de fraude :
- Financement promis de 70 à 90 %
- Aucune transaction sous-jacente
- Sociétés ad hoc offshore (SPV)
- Frais préalables d'« entrée », de « blocage » ou d'« activation »
- Allégations de « financement en numéraire sans recours contre l'instrument »
4.2 Location d'une SBLC/BG pour lever des liquidités
Il n'existe aucun marché secondaire reconnu pour :
- Crédit-bail
- Location
- Vente
Toute proposition de ce type est en contradiction avec :
- Les conditions d'émission de l'instrument
- Engagements de la banque émettrice
- Normes AML et KYC
4.3 Tirage sur un instrument en l'absence de défaillance
Une SBLC ou une BG ne peut être appelée que :
- En cas de défaut défini et documenté
- En stricte conformité avec le texte
Tout « tirage préalable au défaut » est frauduleux.
5. Conclusion stratégique
- Les SBLC et les BG sont des instruments de transfert de risque, non des instruments de financement
- La « monétisation » légitime est exceptionnelle, prudente et contrôlée par la banque
- Les récits de « monétisation » destinés à la clientèle de détail, portés par des courtiers ou offshore sont catégoriquement faux
- Si l'objectif est d'obtenir des liquidités, l'instrument approprié est le crédit, et non une garantie
6. La vérité en une phrase
Si une SBLC ou une BG pouvait être librement monétisée, les banques n'accorderaient jamais de prêts.
Cela suffit à lui seul à régler la question.
SBLC ou BG destinées à la monétisation – Fonctionnement de l'escroquerie
Une prétendue « demande de monétisation » annonce la fourniture d'une garantie bancaire ou d'une lettre de crédit stand-by, minutieusement adaptée au libellé requis, pour des montants atteignant plusieurs milliards, censés être garantis par des fonds réels détenus sur les comptes de Sumitomo Japan ou d'autres établissements réputés. Ces instruments sont proposés sous forme de facilités d'un an, assorties d'une clause de renouvellement automatique prolongeant leur validité jusqu'à dix ans.
Le document fait référence à une précédente opération adossée à Sumitomo, destinée à garantir de grands projets au Japon et en Chine : des hôpitaux de pointe, mais aussi un centre culturel de premier plan. Il y est souligné que de telles garanties ou SBLC sont par nature propres à un projet, avec une rédaction sur mesure qui exclut toute réémission arbitraire. La proposition affirme que, conformément aux protocoles internes, les instruments sont émis sur « support papier » afin d'éviter les délais inhérents aux transferts SWIFT pour les opérations avec l'étranger.
La procédure prescrite comprend la soumission d'une proposition, puis une diligence raisonnable, et enfin la réception d'un instrument sur support papier expédié par « courrier électronique sécurisé et coursier bancaire », une partie des fonds étant restituée à l'« établissement » émetteur. Ce recours à des procédures papier désuètes et à une terminologie financière ambiguë suscite incontestablement de sérieuses réserves.
En termes très simples, voici comment fonctionne généralement une telle escroquerie :
1. Création de faux documents :
L'escroc produit une fausse garantie bancaire ou une fausse SBLC : un type d'engagement bancaire à l'apparence officielle, chargé d'un langage juridique complexe. Il affirme que ce document est adossé à des liquidités réelles déposées sur un compte bancaire effectif, alors qu'en réalité aucun fonds de cette nature n'existe.
2. Promesses attrayantes :
L'escroc affirme qu'avec une formulation appropriée, ce document peut être « monétisé ». Autrement dit, il laisse entendre que vous pouvez l'utiliser pour ouvrir ou sécuriser un montant considérable destiné à un projet. La proposition mentionne souvent une somme très élevée (par exemple, jusqu'à plusieurs milliards), ce qui la rend extrêmement alléchante.
3. Processus et urgence :
Ils décrivent un processus apparemment efficace : émission rapide du document (parfois sous 24 heures) et envoi d'un exemplaire papier par coursier bancaire. Cette urgence et l'association d'une remise numérique et physique visent à donner une impression de légitimité et de fiabilité.
4. L'hameçon :
Une fois que vous êtes convaincu par le langage impressionnant et la réputation de la banque citée (comme Sumitomo), il peut vous être demandé de payer des frais, de fournir des sûretés ou d'engager des fonds d'une manière ou d'une autre. L'objectif est de vous faire croire que vous êtes sur le point de recevoir un instrument financier de grande valeur.
5. Le dénouement :
Lorsque vous tentez finalement de faire vérifier le document auprès de la banque ou de l'utiliser comme garantie, vous découvrez qu'il n'est pas authentique. Les fonds n'ont jamais existé et l'instrument était un faux conçu uniquement pour vous amener à vous séparer de votre argent.
En résumé, l'escroquerie exploite l'attrait d'un instrument financier sophistiqué et la confiance que les personnes accordent aux établissements bancaires réputés. Elle recourt à un langage complexe et impressionnant pour dissimuler le caractère frauduleux du document, amenant les victimes à effectuer des paiements ou à prendre des décisions fondés sur de fausses promesses de monétisation aisée.
Cette explication expose l'escroquerie en termes simples et met en évidence la manière dont les promesses attrayantes et une documentation trompeuse se conjuguent pour abuser la victime.
En détail
1. Ambiguïté dans la classification des instruments
Garantie bancaire et SBLC :
La proposition affirme qu'une Garantie bancaire et une SBLC sont « fondamentalement le même instrument ». En réalité, bien que les deux constituent des instruments de rehaussement de crédit et soient généralement des engagements indépendants, ils obéissent à des corpus de règles différents – URDG 758 pour les garanties à première demande, ISP98 ou UCP 600 pour les stand-by – et à des traditions juridiques différentes. Cette confusion pourrait conduire à une interprétation erronée des obligations, affectant tant la force exécutoire juridique que l'évaluation des risques.
Souplesse de formulation :
Le fait de permettre d'adapter l'instrument à la formulation souhaitée par le monétiseur, même dans le respect des protocoles bancaires, introduit un risque de clauses non standard ou ambiguës. Des écarts par rapport à la rédaction établie pourraient nuire à la clarté et à la validité juridique de l'instrument, voire contrevenir aux exigences réglementaires.
2. Fondements financiers et déclarations relatives au financement
« Adossé à des liquidités réelles » par opposition aux lignes de crédit :
La proposition souligne que jusqu'à 1,3 milliard d'euros sont adossés à des « comptes réellement garantis par des espèces » et non à des lignes de crédit. Cette formulation est intrinsèquement ambiguë. La notion de « garantie en espèces » n'est pas usuelle dans le langage bancaire moderne, qui repose généralement sur des réserves tenues sous forme électronique et sur une liquidité auditée. Une telle formulation peut susciter des doutes quant à la réalité des fonds censés servir de garantie, et risque ainsi de nuire à la confiance des autorités de régulation et des contreparties.
Problématiques de réglementation et de piste d'audit :
L'absence de ligne de crédit traditionnelle peut laisser supposer que les fonds sont ségrégués de manière atypique ou opaque. Cela pourrait compliquer les audits internes et externes, et soulever des difficultés au regard des exigences de fonds propres et de liquidité imposées par les autorités financières.
3. Dispositions relatives à la durée et au renouvellement
Durée déterminée avec renouvellement automatique :
Les instruments sont présentés comme des facilités d'un an, renouvelables automatiquement jusqu'à 10 ans. Une durée aussi longue, associée à un renouvellement automatique, comporte plusieurs risques :
- Évolutions réglementaires : la réglementation bancaire et les normes financières internationales sont appelées à évoluer ; un instrument rédigé selon les protocoles en vigueur peut ne pas rester conforme sur une période prolongée.
- Conditions de marché : les fluctuations des conditions de marché sur une décennie pourraient rendre les conditions fixes économiquement non viables ou excessivement risquées.
- Ambiguïté contractuelle : les reconductions automatiques exigent des conditions de résiliation ou de renégociation clairement définies. En l'absence de garanties rigoureuses, les parties pourraient se trouver liées par des conditions défavorables.
4. Banque émettrice et considérations géographiques
Recours à Sumitomo Japan (Tokyo) :
Bien que Sumitomo soit un établissement réputé, la désignation d'une agence en particulier soulève plusieurs difficultés :
- Conformité juridictionnelle : l'instrument doit respecter la réglementation bancaire japonaise, qui peut différer des cadres réglementaires internationaux ou étrangers. Cela peut engendrer des complications pour les monétiseurs étrangers.
- Diligence raisonnable : la proposition ne précise pas si les capacités opérationnelles et la situation réglementaire de la succursale ont fait l'objet d'une vérification indépendante pour des opérations d'une telle importance.
5. Vulnérabilités procédurales de l'approche sur support papier
Méthodologie de transmission hybride :
La méthodologie consiste à envoyer une confirmation par « courriel sécurisé », suivie de l'expédition d'un exemplaire papier par coursier bancaire. Cette approche hybride expose la transaction à plusieurs risques :
- Risques de sécurité physique : les documents papier sont par nature exposés à la perte, au vol ou à la détérioration lors de leur acheminement. Contrairement aux instruments numériques transmis par des réseaux sécurisés et auditables (par exemple SWIFT), les documents physiques ne laissent aucune trace électronique immuable.
- Difficultés de vérification : Bien que la proposition affirme que la vérification peut être effectuée « par téléphone, courriel ou courrier », ces méthodes n'offrent ni la piste d'audit robuste ni la confirmation instantanée que permettent les systèmes électroniques modernes.
- Pratique obsolète : l'insistance sur l'usage de documents papier « parce qu'aucun SWIFT n'est nécessaire en interne » révèle un recours à des processus dépassés. Aujourd'hui, l'absence de SWIFT ou de mécanismes de compensation électronique comparables pourrait être interprétée comme un manquement aux normes contemporaines de sécurité et de réglementation.
- Problèmes de chaîne de conservation : en l'absence d'une chaîne de conservation rigoureuse et inviolable, la légitimité et l'authenticité du document physique pourraient être contestées, ce qui pourrait donner lieu à des litiges, voire à des altérations frauduleuses.
- Implications pour les transactions transfrontalières :
Les exemplaires papier envoyés en dehors du système bancaire conventionnel peuvent se heurter à des difficultés dans les contextes juridiques internationaux. La nature physique de l'instrument pourrait compliquer sa reconnaissance et son exécution transfrontalières, en particulier en cas de divergences entre la confirmation numérique et le document physique.
6. Diligence raisonnable et atténuation des risques
Garanties insuffisantes :
La proposition décrit un processus de diligence raisonnable (DD) à l'intention des monétiseurs ; toutefois, les procédures paraissent sommaires au regard de l'ampleur de l'opération. Il n'est fait mention d'aucun des éléments suivants :
- Vérification indépendante : Les audits de tiers ou les confirmations indépendantes de la disponibilité des fonds ne sont pas évoqués.
- Mesures de lutte contre le blanchiment de capitaux (AML) : des protocoles AML et KYC rigoureux sont essentiels, en particulier lorsque des sommes importantes et des entités internationales sont impliquées.
- Revue juridique : l'absence de processus explicite de revue juridique pourrait entraîner des engagements contractuels imprévus ou des manquements réglementaires.
- Risques opérationnels :
Le recours à plusieurs canaux de communication (courriel sécurisé, coursier, téléphone) introduit des risques opérationnels. Des malentendus ou des retards sur l'un de ces canaux pourraient compromettre la transaction et exposer les parties à un préjudice réputationnel et financier.
En résumé, la proposition présente des vulnérabilités importantes, allant de la classification ambiguë de l'instrument et de processus obsolètes sur support papier à d'éventuels conflits d'intérêts et à des préoccupations de conformité réglementaire. L'adoption de procédures modernes, vérifiables électroniquement et standardisées, associée à une diligence raisonnable renforcée, atténuerait bon nombre de ces risques et alignerait mieux l'opération sur les meilleures pratiques contemporaines de la finance internationale.
SBLC et BG à des fins de monétisation ?
Les SBLC et les garanties bancaires sont, par nature, des instruments d'engagement absolu, garantissant la disponibilité du montant nominal intégral à première demande. Lorsque la solvabilité propre du donneur d'ordre ne suffit pas, la banque émettrice exige généralement une garantie en espèces ou en titres pouvant atteindre 100 % de la valeur faciale. Or, lorsque l'on envisage de couvrir de tels instruments par 100 % de titres (majorés des frais bancaires associés) dans le seul but de s'adresser ensuite à un tiers pour les monétiser, lequel ne restituera peut-être que 80 % de la valeur de l'instrument, la logique économique de l'opération s'effondre.
L'inefficacité de la surcollatéralisation et de la monétisation avec décote
Efficacité du capital et coûts d'opportunité
Lorsqu'une entité est tenue de nantir 100 % de la valeur de l'instrument à titre de garantie et de supporter des frais bancaires supplémentaires, elle immobilise en réalité des actifs équivalant à l'intégralité du montant nominal. Si un monétiseur n'offre ensuite qu'une valeur de liquidité décotée correspondant à 80 % de ce montant, par exemple, l'entité sacrifie en substance 20 % de la valeur de l'instrument, et davantage encore une fois les frais pris en compte. Cette pratique équivaut à une utilisation inefficiente du capital, car les actifs immobilisés pourraient potentiellement générer des rendements plus élevés s'ils étaient employés ailleurs. Le coût d'opportunité est ici considérable : les fonds immobilisés à titre de sûretés sont rendus indisponibles pour d'autres placements susceptibles d'offrir un profil risque-rendement plus favorable.
Déséquilibre entre risque et rendement
Du point de vue de la gestion des risques, ce montage introduit un déséquilibre inhérent. En émettant une SBLC ou une garantie, la banque s'expose à un engagement conditionnel qui est entièrement couvert par une collatéralisation à 100 %. Or, si l'instrument est ultérieurement monétisé avec une décote, la partie qui fournit le collatéral ne recouvre pas l'intégralité de la valeur des actifs qu'elle a engagés. En substance, elle supporte non seulement le risque de la transaction sous-jacente, mais aussi une perte implicite résultant de l'écart entre le collatéral apporté et le produit de la monétisation. Ce déséquilibre compromet la viabilité économique de l'ensemble de la transaction, le coût effectif de l'obtention de liquidités par cette voie excédant largement ses avantages.
La redondance de l'ingénierie financière
À bien des égards, la procédure consistant à surgarantir un instrument uniquement pour le monétiser ensuite à un taux décoté devient un exercice d'ingénierie financière redondant. L'objectif initial de la sécurisation de l'instrument est de fournir une assurance absolue de paiement ou d'exécution. Or, si un tiers intervient ensuite pour convertir cette assurance en liquidités à un rendement de 80 %, le processus introduit une étape intermédiaire superflue qui érode la valeur. L'engagement intégral inhérent à l'instrument est annulé par le fait que seule une fraction de cet engagement est réalisée sous forme liquide. Le coût supporté, tant en garanties qu'en frais, neutralise effectivement tout avantage financier qui aurait pu résulter d'un tel dispositif.
Exemples illustratifs
Exemple 1 : Financement du commerce international
Prenons le cas d'un exportateur qui a besoin d'une SBLC de 1 000 000 USD afin de garantir le paiement d'un acheteur étranger. La banque de l'importateur exige un dépôt de garantie de 1 000 000 USD ainsi que des frais bancaires pour émettre la SBLC. Si l'exportateur tente ensuite de monétiser cet instrument auprès d'un intermédiaire financier spécialisé proposant un taux de monétisation de 80 %, il ne percevra que 800 000 USD de liquidités. Dans ce scénario, l'exportateur a immobilisé des actifs d'une valeur de 1 000 000 USD (frais en sus) mais ne récupère que 80 % de cette valeur, d'où une perte de 20 % d'efficacité du capital.
Exemple 2 : Garantie de bonne exécution d'un contrat de construction
Une entreprise de construction peut être tenue de constituer une garantie bancaire de 500 000 GBP afin d'assurer un promoteur de la bonne exécution de ses engagements. L'entreprise doit fournir une sûreté couvrant l'intégralité des 500 000 GBP et acquitter les frais bancaires requis. Si elle décide, pour quelque raison que ce soit, de monétiser cette garantie, par exemple pour libérer du fonds de roulement, un monétiseur tiers pourrait ne lui proposer que 400 000 GBP. L'entreprise subit alors une perte de valeur immédiate, la totalité de sa sûreté n'étant pas convertie en liquidité équivalente, ce qui rend l'opération économiquement injustifiée.
Exemple 3 : Garantie de bonne exécution d'une coentreprise
Dans une coentreprise, l'une des parties peut être tenue de fournir une garantie bancaire de 750 000 EUR. Pour obtenir cet instrument, elle nantit 750 000 EUR de titres et supporte en outre des frais supplémentaires. Si une tentative de monétisation par l'intermédiaire d'un dispositif tiers aboutit à une conversion en liquidités de 80 %, seuls 600 000 EUR sont recouvrés. Cet écart illustre l'inefficacité de la démarche : l'entité a de fait sacrifié 150 000 EUR de valeur en capital potentielle (hors frais) simplement pour accéder à des fonds qui auraient pu être affectés ou utilisés plus efficacement ailleurs.
Approches alternatives
Solutions alternatives :
- Facilités de crédit directes : plutôt que de recourir aux SBLC pour obtenir de la liquidité, les entités pourraient envisager de négocier des lignes de crédit directes ou des facilités de découvert qui n'exigent pas une collatéralisation intégrale et préservent ainsi l'efficacité du capital.
- Titrisation à de meilleures conditions : si la monétisation est indispensable, rechercher des montages dont le taux d'actualisation est nettement moins pénalisant, grâce à de meilleures notations de crédit ou à des conditions de marché plus favorables, pourrait améliorer le rendement global.
- Gestion structurée des garanties : l'utilisation de techniques dynamiques de gestion des garanties pour ajuster le niveau de sûreté en temps réel pourrait atténuer certaines inefficiences, bien que l'écart fondamental entre la valeur des garanties et la valeur monétisée demeure.
Si les SBLC et les garanties bancaires sont indispensables pour garantir un engagement financier ferme, les structurer avec une couverture en garantie de 100 %, frais en sus, pour ensuite les monétiser à un montant inférieur à leur valeur nominale (par exemple à 80 % de celle-ci) n’est pas rationnel sur le plan économique. Une telle approche mobilise le capital de manière inefficiente, crée un déséquilibre entre risque et rendement et ajoute des strates de structuration financière superflues qui réduisent, en définitive, l’avantage net.
Contraintes réglementaires et juridiques encadrant l'émission, la constitution de garanties et la monétisation du crédit des SBLC
1. Cadre juridique applicable aux SBLC
Les lettres de crédit stand-by sont des instruments de crédit documentaire régis principalement par :
- ISP98 (International Standby Practices, publication ICC n° 590), ou, à défaut,
- UCP 600 (Règles et usances uniformes relatives aux crédits documentaires, publication n° 600 de l'ICC), lorsqu'elles sont expressément mentionnées.
Dans les deux régimes, une SBLC est un engagement irrévocable, indépendant et documentaire de l'émetteur (règle 1.06 de l'ISP98). Elle n'est ni un instrument de financement, ni un titre négociable, ni un substitut aux fonds propres au bilan.
La banque émettrice ne paie que sur présentation conforme, généralement une déclaration selon laquelle le donneur d'ordre a manqué à une obligation sous-jacente. Ni l'ISP98 ni l'UCP 600 ne prévoient d'émission à des fins d'effet de levier, de monétisation ou de levée de capitaux.
2. Adéquation des fonds propres et réglementation prudentielle
Toutes les banques actives à l'international qui émettent des SBLC sont soumises à :
- Cadre de fonds propres de Bâle III (Comité de Bâle sur le contrôle bancaire),
- Mise en œuvre au niveau local par des autorités de régulation telles que la Réserve fédérale, la BCE, la PRA, la FINMA, etc.
Selon Basel III :
- Une SBLC constitue une exposition hors bilan.
- Elle est affectée d'un facteur de conversion en équivalent-crédit (CCF) selon l'approche standard – 100 % pour les stand-by financiers (substituts directs de crédit), 50 % pour les stand-by et garanties liés à l'exécution d'un contrat – ce qui la convertit en une exposition pondérée en fonction des risques.
- La banque émettrice doit détenir des fonds propres au titre de cette exposition.
Par conséquent, une banque ne peut émettre de SBLC sans l'une des deux conditions suivantes :
- Garantie en espèces, ou
- Exposition entièrement garantie et à risque maîtrisé, adossée à des sûretés éligibles ou à la solidité du bilan.
L'émission de SBLC non garanties de 500 millions d'USD à plusieurs milliards enfreindrait immédiatement les ratios d'adéquation des fonds propres et les limites prudentielles.
3. Règles relatives aux garanties et au risque de crédit
Conformément à la politique de crédit standard et aux exigences d'audit réglementaire :
- Les demandeurs de SBLC doivent fournir une garantie principale acceptable au regard du modèle interne de risque de crédit de la banque.
- L'éligibilité des garanties est strictement définie et exclut les actifs spéculatifs, les créances futures ou les promesses de tiers.
- Les sûretés doivent être réalisables, valablement constituées et opposables, et solides sur le plan juridictionnel.
Une saine pratique du crédit exclut l'émission de SBLC sur la foi d'un financement aval attendu, d'une participation d'investisseurs ou d'une monétisation postérieure à l'émission.
4. Obligations en matière de lutte contre le blanchiment de capitaux et de KYC
L'émission de SBLC et les financements connexes relèvent de :
- Recommandations du FATF,
- Directives de l'UE en matière d'AML / Bank Secrecy Act américain, et régimes équivalents.
Demandes impliquant :
- Une logique de financement circulaire,
- Instruments émis sans opération commerciale ni obligation sous-jacente,
- Tentatives de transformer des garanties en équivalents de liquidités,
constituent des signaux d'alerte selon les typologies de référence en matière d'AML.
Un service de conformité digne de ce nom n'approuvera pas de telles structures.
5. Contraintes de ratio prêt/valeur applicables aux financements adossés à une SBLC
Lorsqu'un prêteur accepte une SBLC à titre de rehaussement de crédit, celle-ci est considérée comme une technique d'atténuation du risque et non comme la garantie principale.
Dans le cadre des politiques internes de risque de crédit et du contrôle réglementaire :
- Les ratios prêt/valeur sont prudents et fixés au cas par cas.
- Les blocages, les appels de marge et les contraintes de notation de l'émetteur réduisent encore la liquidité effective.
- Les frais, l'escompte et les charges en capital réduisent sensiblement le produit net.
Il n'existe aucune voie réglementaire permettant d'obtenir un prêt à hauteur de 100 % contre une SBLC, ni une ligne de crédit à hauteur de 100 % qui en serait dérivée.
6. Interdiction des structures de « financement à 100 % »
Les notions de :
- « prêteurs à 100 % »,
- « SBLC entièrement adossée à des liquidités, émise afin d'obtenir un financement à 100 % »,
- ou « investisseurs finançant sur la base de garanties sans sûreté »,
n'existent pas dans la finance réglementée.
De telles constructions enfreindraient :
- Basel III,
- Lois relatives à la supervision bancaire,
- Gouvernance interne du crédit,
- Supervision par les auditeurs et les autorités de régulation.
Les établissements adoptant un tel comportement s'exposent à des sanctions prudentielles pouvant aller jusqu'au retrait de leur agrément bancaire.
7. Non-viabilité économique
Même en faisant abstraction de l'impossibilité réglementaire, l'économie de l'opération est fondamentalement viciée :
- Les SBLC garanties par des espèces immobilisent du capital.
- Le financement qui leur est adossé n'en couvre qu'une fraction.
- La liquidité nette après frais, marges et coûts du capital est inférieure à celle d'un emprunt direct adossé à des actifs.
Pour cette raison, les entreprises légitimes ne recourent pas à de telles structures.
En résumé :
- Les SBLC sont des garanties conditionnelles régies par les règles de l'ICC.
- Leur émission est strictement encadrée par Basel III et par les autorités de régulation nationales.
- Ils doivent être obtenus au préalable par le demandeur.
- Les financements adossés à ces actifs sont partiels, prudents et secondaires.
- De telles structures ne sont ni licites ni exécutables au sein du système bancaire international.
Toute discussion de financement sérieuse doit commencer par des actifs démontrables, des états financiers audités et une opération sous-jacente légitime nécessitant un rehaussement de crédit.
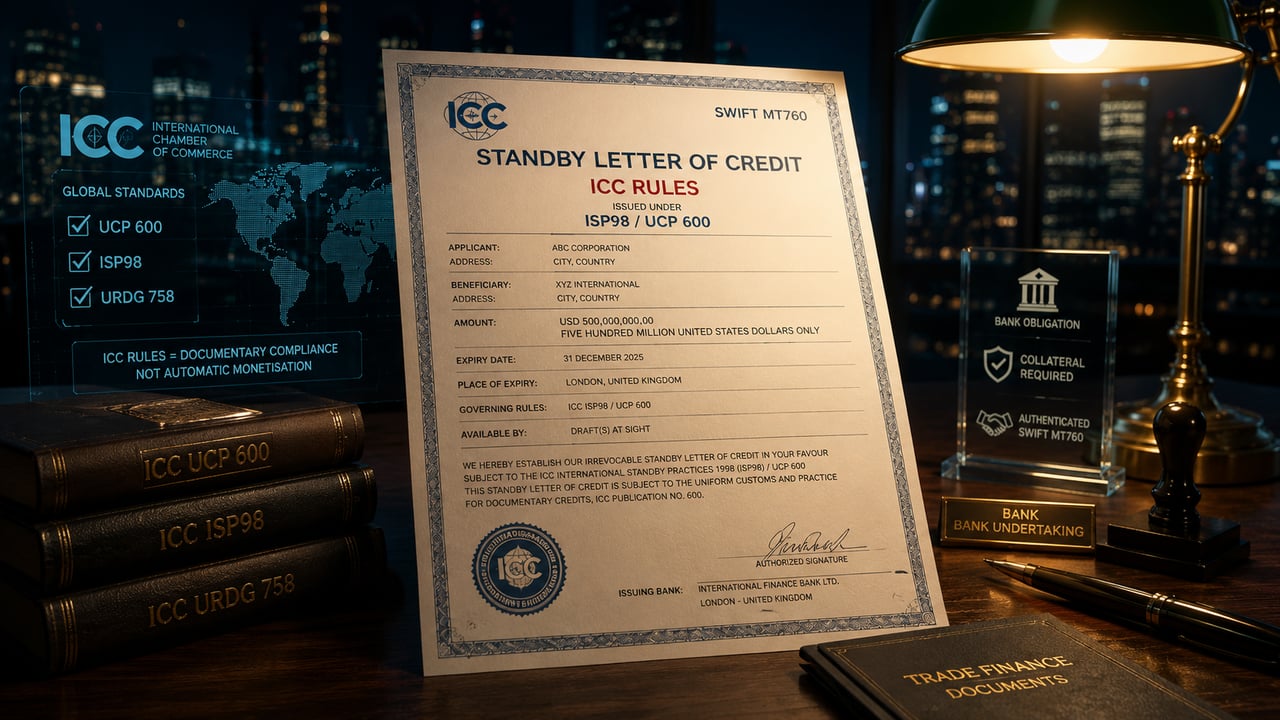
Les banques peuvent-elles émettre des SBLC ou des garanties bancaires régies par l'ICC sans transaction commerciale sous-jacente ?
La demi-vérité dangereuse des « SBLC financières »
L'une des idées reçues les plus tenaces sur le marché des lettres de crédit stand-by et des garanties bancaires est l'affirmation selon laquelle les banques pourraient émettre des SBLC ou des garanties « selon les règles de l'ICC » sans aucune opération commerciale réelle sous-jacente, dans le seul but de créer de la liquidité, de lever des fonds ou de permettre une monétisation par des tiers.
L'affirmation est plausible en apparence, mais réellement dangereuse.
Il est exact que toute SBLC ou garantie à première demande n'a pas nécessairement vocation à soutenir une expédition de marchandises, un contrat de matières premières ou une opération classique d'import-export. Les lettres de crédit stand-by financières, les garanties de bonne exécution, les cautions de soumission, les garanties de restitution d'acompte, les garanties de paiement, ainsi que les garanties couvrant des prêts ou des obligations contractuelles, sont autant d'instruments reconnus dans la pratique bancaire internationale.
Il est toutefois faux de prétendre que les règles de l'ICC transforment un instrument économiquement vide en garantie bancable, en liquidité transférable ou en capital monétisable.
Les règles de l'ICC encadrent l'engagement documentaire. Elles ne valident ni la substance commerciale de l'opération, ni la solvabilité du donneur d'ordre, ni les sûretés adossées à l'instrument, ni la licéité de l'utilisation envisagée.
Les règles de l'ICC régissent la forme, non la substance économique
Les lettres de crédit stand-by et les garanties à première demande peuvent être émises en étant soumises à des corpus de règles internationalement reconnus, notamment ISP98, UCP 600 et URDG 758.
Ces règles sont importantes. Elles déterminent la manière dont les demandes sont formulées, dont les documents sont examinés, dont les divergences sont traitées et dont fonctionne l'engagement de paiement indépendant.
Mais les règles de l'ICC ne répondent pas aux questions bancaires plus fondamentales :
- Qui est le demandeur ?
- Qui est le bénéficiaire ?
- Quelle obligation est garantie ?
- Quel est l'objet licite de l'instrument ?
- Quelles sûretés ou quel dispositif de remboursement garantissent la banque émettrice ?
- Le demandeur dispose-t-il d'une origine des fonds vérifiée ?
- L'opération respecte-t-elle les règles en matière de LCB-FT, de sanctions, de réglementation bancaire, de fonds propres et de réglementation prudentielle ?
- Une banque réceptrice réglementée accepterait-elle l'instrument en garantie ?
Un document peut être rédigé conformément aux règles de l'ICC et demeurer commercialement inutilisable, juridiquement défectueux ou frauduleux en substance.
L'indépendance n'est pas synonyme d'absence de finalité
Une caractéristique essentielle des SBLC et des garanties à première demande est leur indépendance à l'égard du contrat sous-jacent. La banque émettrice ne tranche pas le litige commercial entre le donneur d'ordre et le bénéficiaire. Elle examine la demande et les documents requis conformément aux termes de l'instrument.
Ce principe d'indépendance fait fréquemment l'objet d'abus.
Les promoteurs de fraudes soutiennent souvent que, la SBLC étant indépendante du contrat sous-jacent, aucune transaction réelle n'est nécessaire. C'est inexact.
L'indépendance signifie que l'engagement de paiement de la banque est de nature documentaire. Elle ne signifie pas que l'instrument puisse être émis en l'absence d'un donneur d'ordre réel, d'un bénéficiaire réel, d'une obligation de remboursement réelle, d'une finalité licite et d'un risque de crédit acceptable.
La distinction correcte est simple :
- La banque n'a pas à inspecter les marchandises ni à exécuter le contrat.
- La banque doit néanmoins comprendre l'exposition bancaire, le risque lié au donneur d'ordre, la finalité pour le bénéficiaire, l'origine des fonds, les sûretés et les conséquences réglementaires.
Un engagement indépendant n'est pas un instrument économiquement orphelin.
Les lettres de crédit stand-by financières sont légitimes
Une SBLC financière n'a, en soi, rien d'irrégulier.
Une lettre de crédit stand-by financière peut garantir :
- remboursement d'un prêt ;
- paiement au titre d'une opération sur titres ;
- obligations locatives ;
- obligations relatives au financement de projets ;
- obligations de marge ou de garantie ;
- exécution d'un contrat majeur ;
- exposition liée aux paiements d'avance ;
- une obligation de la société mère ou du groupe ;
- un dispositif réglementé de rehaussement de crédit.
Dans ce cas, la SBLC peut n'avoir aucun lien avec le mouvement de marchandises. Cela ne la rend pas pour autant frauduleuse.
La question déterminante est de savoir si la SBLC garantit une obligation réelle, licite, documentée et ayant fait l'objet d'une évaluation de crédit.
Une lettre de crédit stand-by financière est légitime lorsqu'elle est émise dans un cadre bancaire approprié. Elle devient suspecte lorsqu'elle est présentée comme un instrument de financement autonome, dissocié de l'analyse de crédit, du contrôle des sûretés et de toute substance réglementaire.
Les garanties à première demande ne requièrent pas non plus d'opération commerciale sur des marchandises
Les garanties à première demande régies par les URDG 758 peuvent garantir de nombreux types d'obligations. Elles ne sont pas limitées aux opérations sur matières premières ni au commerce documentaire.
Une garantie à première demande peut garantir l'exécution, le paiement, les obligations de soumission, les paiements d'acompte, les obligations de garantie contractuelle ou d'autres engagements contractuels.
Là encore, l’absence d’expédition de marchandises n’est pas le problème.
Le problème survient lorsqu'une prétendue garantie bancaire est présentée comme un actif transférable pouvant être acheté, loué, nanti, escompté ou monétisé sans que la banque destinataire procède à sa propre analyse de crédit et de conformité.
Aucune règle de l'ICC n'oblige une banque à consentir un prêt contre une garantie du seul fait que celle-ci est décrite comme étant régie par l'ICC.
« Émis par une banque pour se financer » : le véritable enjeu
L'affirmation selon laquelle les banques émettent des SBLC ou des garanties bancaires « pour se financer » doit être traitée avec une prudence particulière.
Si une banque émet un instrument à ses propres fins de financement, l'opération ne relève plus du financement ordinaire du commerce international pour le compte d'un client. Elle peut s'analyser, sur le plan économique, comme un emprunt bancaire, une réception de dépôts, une émission de titres, un financement structuré ou la création d'un engagement conditionnel.
Cela emporte des conséquences réglementaires.
Une banque ne peut pas simplement créer une SBLC ou une garantie, la déclarer régie par les règles de l'ICC et la traiter comme un instrument de financement sans coût. Un engagement bancaire constitue une exposition au bilan ou hors bilan. Il a une incidence sur le capital, la liquidité, les limites relatives aux grands risques, le traitement comptable, la concentration des risques et les déclarations réglementaires.
En termes simples : les formulations de l'ICC ne dispensent pas une banque de l'application du droit bancaire.
Un adossement à des liquidités ne signifie pas automatiquement qu'un instrument est acceptable par les banques
L'expression « SBLC entièrement couverte par des liquidités » est souvent employée pour donner une impression de sécurité. Dans la pratique bancaire légitime, la notion est simple : la banque émettrice dispose d'une garantie en espèces, ou d'actifs éligibles équivalents, couvrant son exposition.
Mais cette expression est souvent employée de manière trompeuse.
Une véritable structure adossée à des liquidités exige la preuve de l'ensemble des éléments suivants :
- les liquidités existent ;
- les liquidités sont légalement détenues ou contrôlées par le demandeur ;
- les espèces sont libres de toute sûreté ou charge ;
- les espèces ont une origine licite ;
- les espèces sont acceptables pour la banque émettrice ;
- les fonds sont bloqués, nantis ou autrement contrôlés dans le cadre d'une documentation exécutoire ;
- la banque émettrice dispose d'un droit de remboursement valable ;
- le bénéficiaire et la finalité sont légitimes ;
- l'opération satisfait aux contrôles AML, de sanctions et réglementaires.
Sans ces éléments, « adossé à des liquidités » n'est qu'une formule marketing.
Pourquoi la « monétisation de SBLC louée » est généralement un indice de fraude
La formulation la plus risquée est l'offre de « louer » une SBLC ou une garantie bancaire, puis de la « monétiser ».
La logique de la fraude se déroule généralement comme suit :
- Un tiers revendique l'accès à un instrument bancaire.
- L’instrument est présenté comme étant régi par les règles de l’ICC.
- Le client se voit indiquer qu'il peut être loué moyennant rémunération.
- Il est indiqué au client que l'instrument loué peut être monétisé par une banque.
- Un prétendu prêteur affirme accorder un financement de 60 %, 70 %, 80 %, voire 90 % de la valeur du bien.
- Le client est invité à payer des frais anticipés pour l'émission, le blocage, la transmission, la conformité, l'authentification, la légalisation ou l'accès à une plateforme.
- Aucune monétisation réelle n'a lieu.
Le défaut est fondamental : une location ne transfère normalement ni la propriété ni un droit de nantissement sans restriction. Le bénéficiaire d'une SBLC n'est pas automatiquement le propriétaire économique de l'engagement de la banque émettrice. Une banque réceptrice ne prêtera pas du seul fait qu'un instrument existe. Elle analysera son caractère exécutoire, la qualité de l'émetteur, l'obligation du donneur d'ordre, les sûretés, les modalités d'appel, le risque de fraude, l'exposition aux sanctions, la transférabilité, la cession, ainsi que sa propre politique de crédit.
- Une SBLC louée n'équivaut pas à des liquidités.
- Un message SWIFT n'est pas de la monnaie.
- Une règle de l'ICC ne constitue pas une garantie.
Signaux d'alerte dans les prétendues opérations de financement par SBLC/BG relevant des règles de l'ICC
Une prudence particulière s'impose lorsque l'une des expressions suivantes apparaît :
- « SBLC louée » ;
- « fresh cut instrument » ;
- « monétisation garantie » ;
- « monétisation sans recours » ;
- « ratio prêt/valeur (LTV) de 90 % » ;
- « aucune ligne de crédit requise » ;
- « certifié ICC 600 » ;
- « garantie bancaire ICC 758 pour le trading » ;
- « programme de placement privé » ;
- « réception par la plateforme » ;
- « calendrier de tranches » ;
- « de banque à banque uniquement après paiement des frais » ;
- « téléchargement de fonds bloqués » ;
- « screen only » ;
- « aucune transaction commerciale requise » ;
- « la banque utilise des SBLC pour se financer » ;
- « instrument émis à des fins d'investissement uniquement » ;
- « aucune garantie n'est requise, car l'opération est entièrement couverte par des liquidités ».
Aucune de ces expressions ne prouve à elle seule l'existence d'une fraude. Mais leur combinaison est fortement associée à des transactions non bancables et à des schémas de fraude aux frais d'avance.
Le critère bancaire pertinent
Une institution sérieuse ne demandera pas si un instrument est simplement « régi par l'ICC ». Il ne s'agit là que d'un élément formel parmi d'autres.
Le critère bancaire approprié est plus large :
- Existe-t-il un véritable demandeur ?
- Existe-t-il un bénéficiaire réel ?
- L'instrument est-il émis par une banque acceptable ?
- L'instrument est-il transmis par des canaux bancaires authentifiés ?
- L'obligation de remboursement du donneur d'ordre est-elle juridiquement exécutoire ?
- La garantie est-elle réelle, vérifiée, contrôlée et licite ?
- Existe-t-il une obligation sous-jacente légitime ?
- L'instrument est-il cessible, transférable ou payable uniquement au bénéficiaire désigné ?
- Le droit applicable est-il acceptable ?
- L'usage envisagé est-il compatible avec le libellé de l'instrument ?
- Une banque réglementée accepterait-elle cette exposition au regard de sa propre politique de crédit ?
- L'opération satisfait-elle aux exigences en matière d'AML, de sanctions, de fiscalité, de comptabilité et de réglementation prudentielle ?
Si la réponse à ces questions n'est pas claire, l'opération n'est pas finançable.
Position d'IFB
International Finance Bank Ltd peut examiner les lettres de crédit stand-by, garanties bancaires, garanties à première demande et engagements documentaires connexes régis par des règles internationales reconnues, notamment ISP98, UCP 600 et URDG 758.
Ces instruments ne requièrent pas toujours une transaction commerciale traditionnelle portant sur des marchandises. Ils peuvent légitimement garantir des obligations financières, contractuelles, d'exécution ou liées à un investissement, ou d'autres engagements licites.
IFB n'admet toutefois pas que les seules règles de l'ICC créent une valeur de garantie, une liquidité ou une capacité de monétisation.
IFB ne participe ni aux montages spéculatifs de monétisation d'instruments loués, ni aux chaînes de courtiers, ni aux structures de financement de type plateforme, ni aux opérations dans lesquelles une SBLC ou une garantie bancaire est présentée comme un instrument de financement librement négociable sans collatéral vérifié, finalité licite, pouvoir de l'émetteur et examen de conformité complet.
Toute opération de SBLC ou de garantie envisagée doit être soumise à la procédure formelle d'entrée en relation et à l'examen de conformité. IFB exigera l'ensemble des documents KYC et AML, les justificatifs de l'origine des fonds, les documents relatifs à la société, la justification économique de l'opération, le libellé de l'instrument, les informations relatives à l'émetteur et au bénéficiaire, ainsi que la preuve de la garantie ou de la capacité de remboursement.
Aucune discussion relative à la tarification, à l'émission, à l'acceptation, à la confirmation, à l'escompte ou à la monétisation ne peut se poursuivre tant que l'instrument et les parties n'ont pas été vérifiés.
Synthèse
L'absence d'opération commerciale classique portant sur des marchandises n'invalide pas automatiquement une SBLC ou une garantie bancaire. Les lettres de crédit stand-by financières et les garanties à première demande sont des instruments légitimes lorsqu'ils garantissent des obligations réelles, licites et documentées.
Mais l'affirmation selon laquelle les banques pourraient émettre des SBLC ou des garanties régies par les règles de l'ICC sans substance économique, uniquement pour se financer ou permettre une monétisation par des tiers, constitue une distorsion dangereuse.
Les règles de l'ICC instaurent une discipline documentaire. Elles ne créent pas de monnaie. Elles ne remplacent pas les sûretés. Elles ne corrigent pas une transaction fictive. Elles n'obligent aucune banque à prêter.
Une véritable SBLC ou garantie est un instrument bancaire sérieux. Un instrument prétendument « loué » ou « monétisable », dépourvu de sûreté vérifiée et de finalité licite, ne relève généralement pas du financement. C'est un signal d'alerte.
Réalité précise du financement du commerce international s'agissant des crédits documentaires (DLC).
I. Raison structurelle fondamentale : pourquoi les DLC ne peuvent pas être monétisées
Classification fondamentale :
Un crédit documentaire (Documentary Letter of Credit, DLC) est un engagement de paiement – une promesse bancaire conditionnelle directement liée à l'exécution d'un contrat commercial sous-jacent déterminé entre un acheteur et un vendeur. Il ne constitue ni un actif financier, ni un droit de propriété économique, ni une créance en numéraire pouvant être librement cédée, nantie ou financée.
À comparer avec les instruments monétisables en finance :
| Instrument | Nature | Monétisable ? |
|---|---|---|
| Crédit documentaire (MT 700) | Engagement bancaire subordonné à la conformité des documents commerciaux | Non – mais un financement du commerce international adossé à celle-ci est possible |
| SBLC / garantie à première demande | Engagement indépendant et conditionnel de paiement sur présentation d'une demande conforme | Généralement non |
| Actif financier (p. ex. obligations) | Titre transférable, générateur de revenus en numéraire | Oui |
| Créance sur facture | Créance en numéraire juridiquement exécutoire | Oui (affacturage, escompte) |
Explication technique :
Un DLC ne crée qu'une promesse de paiement sous condition de conformité documentaire. Aucune créance de paiement en espèces exécutoire n'existe avant la réalisation de cette conformité. Par conséquent :
- Il ne présente ni fongibilité ni transférabilité en tant qu'actif financier.
- Il n'existe aucun droit inhérent à un règlement immédiat en numéraire à l'émission.
- Il n'existe aucun marché permettant de négocier les créances DLC.
- Elle ne peut être nantie indépendamment du contrat commercial sous-jacent.
II. Application des principes de monétisation aux DLC
Analogie formulée sous forme de règles :
- DLC = mécanisme de paiement commercial, et non un actif financier.
• Elle ne confère qu'une obligation conditionnelle de paiement si les documents sont conformes aux termes.
• Tant qu'elle est subordonnée à des conditions d'exécution, elle n'est pas mobilisable.
• La mobilisation exige une créance de somme d'argent juridiquement exécutoire, ce qui n'est pas le cas ici. - Les DLC ne sont pas transférables à la manière de titres négociables.
• Un DLC ne peut être transféré que s'il est expressément désigné comme transférable (UCP 600, article 38) ; la plupart ne le sont pas. • Le bénéficiaire peut toutefois céder le produit (article 39). - Les banques ne traiteront pas un DLC comme une garantie permettant d'obtenir directement de la liquidité.
• Le paiement dépendant de la conformité documentaire, les banques ne consentent pas de prêt contre un DLC pris comme actif autonome ; le financement n'est accordé que dans le cadre de structures de financement du commerce international (voir III).
• Toute tentative de monétisation expose à des risques juridiques, réglementaires et de crédit.
• Les « monétiseurs » tiers proposant une « décote contre liquidités immédiates » avant toute présentation de documents relèvent d'un schéma de fraude courant. - L'intention et le contrat déterminent l'utilisabilité, non la fongibilité de la valeur.
• Le texte d'un DLC est précis : il spécifie les documents et les conditions. Le paiement n'intervient qu'en cas de conformité.
• Ni les UCP 600 ni le droit commun des contrats ne prévoient de mécanisme permettant de convertir un DLC en un actif encaissable.
Ainsi, le constat fondamental est le suivant : un DLC ne confère aucune créance en numéraire claire, inconditionnelle et immédiate ; il ne peut donc pas être monétisé.
III. Ce qu'une banque peut autoriser lorsqu'un client reçoit un DLC
Si un client reçoit une DLC d'une autre banque réputée (c'est-à-dire que le client est le bénéficiaire d'une LC), sa banque peut proposer des facilités ou des services de financement du commerce international s'appuyant sur l'existence de cette DLC. Il ne s'agit toutefois pas d'une monétisation : il s'agit d'un financement du commerce. Les possibilités typiques sont notamment les suivantes :
1) Crédit documentaire à paiement différé (usance) uniquement
- Si la DLC est une lettre de crédit à paiement différé (à usance), c'est-à-dire dont le paiement est exigible à une date ultérieure, une banque désignée ou confirmante peut escompter ou payer par anticipation l'obligation de paiement différé une fois les documents conformes présentés et acceptés.
- Il s'agit de financement du commerce international, et non de la monétisation de l'instrument lui-même.
- La décote est fonction du risque, de l'historique du client, de l'échéance et de la qualité de crédit de la banque émettrice.
2) Facilité de négociation / d'acceptation
- Une banque négociatrice peut payer le bénéficiaire (en tout ou en partie) sur présentation de documents conformes, puis se faire rembourser par la banque émettrice.
- La banque accorde un financement en contrepartie de l'obligation de paiement incombant à la banque émettrice.
3) Cession du produit / clause de lettre de crédit transférable
- Le bénéficiaire peut céder le produit de toute LC à un fournisseur ou à un financeur (UCP 600, article 39) ; si la LC est expressément transférable, elle peut également être transférée en tout ou en partie à un second bénéficiaire (article 38).
- Il s'agit d'un transfert contractuel de droits à paiement prévu par le texte de la LC, et non d'une monétisation en tant qu'actif négociable.
4) Financement du commerce international en back-to-back et structuré
- Les banques peuvent structurer une lettre de crédit back-to-back ou un financement documentaire en chaîne, dans lequel la lettre de crédit principale permet de financer des sous-transactions.
- Ces structures dépendent toujours des flux commerciaux, et non d'une créance en numéraire indépendante.
5) Traitement interne d'atténuation des risques
- La banque peut reconnaître le soutien de crédit dans sa gestion des risques (réduction du coût en capital, avantage en matière de financement interne).
- Il s'agit uniquement d'une optimisation interne du bilan de la banque.
Règle : les DLC ne peuvent pas être monétisés, car ils constituent des obligations de paiement conditionnelles subordonnées à la conformité documentaire, et non des créances de trésorerie indépendantes.
Les banques peuvent proposer du financement du commerce international adossé à des DLC (prêts, négociation, cession, financements structurés), mais ne les traitent jamais comme des actifs financiers monétisables.
La monétisation de traites bancaires : une idée fausse aux conséquences risquées
Ces dernières années, dans un contexte d'intérêt croissant pour les financements alternatifs et les programmes de placement privé, une croyance erronée et persistante continue de circuler : celle selon laquelle les traites bancaires, en particulier celles émises par de grandes banques mondiales de réputation établie, pourraient être monétisées à la manière d'instruments de crédit tels que les lettres de crédit stand-by (SBLC) ou les titres à moyen terme (MTN). Cette idée n'est pas seulement inexacte : elle est financièrement dangereuse et souvent liée à des schémas frauduleux. Chez IFB International Finance Bank, nous rejetons catégoriquement cette pratique et souhaitons exposer, en termes précis et professionnels, les raisons pour lesquelles de telles opérations sont structurellement et juridiquement indéfendables.
I. Qu'est-ce qu'un chèque de banque ?
Un chèque de banque, également désigné par les termes « bank draft » ou « cashier's cheque », est un instrument de paiement émis par une banque pour le compte d'un client. La banque débite le compte du client (ou reçoit des espèces), assume l'engagement et émet un titre payable à un bénéficiaire tiers. Point essentiel :
- Il s'agit d'un instrument de paiement, et non d'un instrument de crédit.
- Il reflète des fonds compensés et réglés au moment de l'émission.
- Il fonctionne de manière similaire à un chèque, mais emporte l'obligation directe de la banque émettrice.
La finalité première d'un chèque de banque est le caractère définitif du règlement, et non la création de liquidités futures. Sa structure juridique et financière le place résolument dans le domaine des systèmes de paiement, et non dans celui des marchés de capitaux.
II. La fausse promesse de la monétisation
Dans le langage financier, la monétisation désigne l'opération consistant à convertir un instrument financier non monétaire, généralement porteur d'un paiement futur ou d'un risque de crédit, en liquidités immédiates, le plus souvent au moyen d'une facilité de prêt, d'une structure d'escompte ou d'une mise en pension.
Pour être éligible à la monétisation, un instrument doit présenter les caractéristiques suivantes :
- Titre juridique transmissible : ❌ Limité – une traite est payable au bénéficiaire désigné et est souvent barrée ou revêtue de la mention non transmissible
- Véritable adossement de crédit : ❌ Non – les traites sont préfinancées ; elles ne reposent pas sur le crédit
- Valeur sur le marché secondaire : ❌ Aucune – non coté et non négociable
- Capacité de constitution de sûretés : ❌ Non reconnu comme garantie dans aucune facilité standard
En bref, une traite bancaire est dépourvue de toutes les caractéristiques structurelles nécessaires à une monétisation légitime. Elle ne peut être nantie, escomptée, cédée ni fractionnée dans le cadre d'une opération financière conforme. Toute partie prétendant monétiser un tel instrument soit méconnaît la nature de l'instrument, soit présente sa capacité de manière trompeuse dans une intention frauduleuse.
III. Obstacles juridiques à la monétisation
Un chèque de banque relève du droit des paiements, et non du droit des valeurs mobilières ou des marchés de capitaux. Sa nature juridique varie selon les juridictions, mais les principes essentiels sont les suivants :
- Bien qu'un chèque de banque soit juridiquement un instrument de type chèque (par exemple un cashier's check au sens de l'UCC § 3-104), il constitue un ordre de paiement d'un montant déjà provisionné, et non un investissement ni un actif de crédit.
- Il ne peut être titrisé ni regroupé en vue d'une syndication.
- Il ne s'agit pas d'une classe d'actifs reconnue dans les cadres de pondération des risques de Basel III ni dans les cadres de déclaration des banques centrales.
- Tenter de le céder, de le revendre ou de le grever en dehors de son contexte de règlement d'origine constitue une violation des conditions de la banque émettrice et peut déclencher des alertes de conformité.
Dans un contexte transfrontalier, toute tentative de déplacer ou de « monétiser » un chèque de banque, en particulier d'une valeur nominale élevée, peut éveiller des soupçons au regard de la réglementation relative à la lutte contre le blanchiment de capitaux (AML), à la connaissance du client (KYC) et à la lutte contre le financement du terrorisme (CFT).
IV. Réalités économiques et opérationnelles
Même en faisant abstraction des signaux d'alerte juridiques et réglementaires, la logique économique de la monétisation de traites bancaires ne résiste pas à l'examen.
- Aucune banque n'acceptera une traite comme sûreté d'un prêt, car la traite est, par essence, un paiement préalablement réglé. Elle ne représente ni une créance future ni un flux de trésorerie futur pouvant être escompté.
- Aucun acheteur institutionnel ni aucune plateforme de placement privé ne reconnaîtra à un chèque de banque une valeur négociable, dès lors qu'il n'est ni fongible ni commercialisable.
- À la différence des SBLC ou des MTN, un chèque de banque ne dispose ni d'un code ISIN, ni d'un code CUSIP, ni d'une chaîne de règlement, ni d'aucune documentation l'ancrant dans l'infrastructure des marchés de capitaux.
Il s'agit, tout simplement, d'une promesse de paiement isolée, d'un instrument de finalité, et non d'un actif.
V. Risques de conformité et de fraude
En réalité, de nombreux montages de « monétisation de traites bancaires » sont :
- Fraudes aux frais d'avance à peine déguisées, dans lesquelles il est demandé aux victimes de payer des « honoraires d'avocat », des « frais d'autorisation de conformité » ou des « frais de mise en place de monétisation », pour finalement se retrouver sans rien.
- Conçu pour exploiter des clients naïfs ou en situation de détresse, souvent dans des marchés émergents, en proposant des solutions de liquidité illusoires.
- Structuré de manière à rendre tout recours juridique impossible, les fraudeurs étant souvent établis à l'étranger et non réglementés.
Chez IFB, nous sommes régulièrement sollicités pour « vérifier », « authentifier » ou « monétiser » de tels effets. Dans tous les cas légitimes, nous appliquons le même protocole :
- Procédure KYC complète sur la partie requérante
- Examen des documents par les services juridique et de conformité
- Rejet fondé sur la catégorie d'instrument et la politique réglementaire
Toute contrepartie prétendant pouvoir monétiser un chèque de banque doit être considérée avec la plus grande prudence.
VI. Ce qu'IFB accepte
Nous n'acceptons ni ne monétisons de traites bancaires, quels que soient la structure ou le libellé retenus.
Si vous recherchez de la liquidité ou un financement structuré, nous n'examinerons que :
- SBLC ou BG adossées à des liquidités, émises par message SWIFT MT760 authentifié
- Obligations souveraines notées ou MTN assorties d'une documentation de conservation claire
- Justificatif de fonds (POF) vérifié, déposé dans un séquestre conforme
- Structures de financement de projets adossées à des garanties souveraines, municipales ou institutionnelles reconnues
Chaque facilité est soumise aux normes AML/KYC fondées sur les recommandations du FATF et à une gestion des risques conforme aux principes de Bâle. Nous ne dérogerons pas à ces normes.
Les traites bancaires, malgré leur apparente sécurité et le prestige de certains émetteurs, sont fondamentalement impropres à la monétisation. Ce ne sont pas des instruments de crédit. Ce ne sont pas des actifs de qualité investissement. Et aucun établissement de premier rang ne les reconnaît comme garantie.
Chez IFB International Finance Bank, nous défendons des services financiers transparents, structurés et conformes. Nous invitons tous les clients, partenaires et intermédiaires à s'informer et à éviter les transactions fondées sur une incompréhension ou de fausses informations.
Si vous souhaitez obtenir une aide pour évaluer la légitimité d'une opération envisagée, ou explorer des solutions de financement conformes, nos équipes juridiques et de structuration financière restent entièrement à votre disposition.



Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.

