Produits pour entreprises
Financement par instruments structurés
Financement adossé à des instruments
Des entreprises s'adressent fréquemment à International Finance Bank en pensant qu'une garantie bancaire, une lettre de crédit stand-by ou un instrument financier similaire constitue un actif financier immédiatement réalisable. Cette idée reçue s'est largement répandue au fil des années de publicité trompeuse sur Internet vantant de prétendus « programmes de monétisation », des « SBLC loués » et des promesses de liquidité instantanée.
La réalité du secteur bancaire institutionnel est sensiblement différente.
Un instrument financier n'est pas de la monnaie. Il s'agit d'un engagement contractuel émis par un établissement financier dans des conditions juridiques définies. La question de savoir si cet engagement a une valeur de financement commerciale dépend non seulement du document lui-même, mais aussi de l'établissement émetteur, du droit applicable, de la transaction commerciale sous-jacente, des droits du bénéficiaire, des conditions de marché et de la volonté d'un établissement financier d'accepter les risques associés.
C'est pourquoi International Finance Bank n'exploite pas de « programme de monétisation » standardisé. Chaque opération proposée est analysée individuellement et soumise à une évaluation juridique, commerciale, opérationnelle et réglementaire approfondie avant que l'on puisse seulement envisager une structure de financement.
Dans de nombreux cas, la conclusion est que l'instrument, bien qu'authentique, ne se prête pas au financement. L'authenticité seule n'est jamais suffisante.
La question essentielle n'est donc pas de savoir si un instrument existe, mais s'il est apte à soutenir une opération de financement légitime selon les usages bancaires reconnus.
International Finance Bank aborde chaque proposition dans l'optique d'un établissement de crédit et non d'un courtier. Notre objectif n'est pas d'acquérir des documents, mais de déterminer si un instrument financier peut renforcer de manière prudente la qualité de crédit d'une opération commerciale plus large.
Le cas échéant, un instrument éligible peut contribuer à des arrangements de financement du commerce international structuré, de financement de projets, de facilités de fonds de roulement ou à d'autres dispositifs de financement institutionnel. L'instrument lui-même ne devient pas de la trésorerie. Il peut en revanche renforcer le profil de crédit global d'une opération, permettant à la Banque d'évaluer un financement qui, autrement, ne serait pas commercialement acceptable.
Cette distinction est fondamentale. Les garanties viennent à l'appui du crédit. Elles ne constituent pas en elles-mêmes un substitut au crédit.
Chaque proposition débute donc par une diligence raisonnable complète.
La Banque établit d'abord l'identité et la légitimité du demandeur, le bénéficiaire effectif de l'opération et la finalité commerciale pour laquelle le financement est sollicité. Une attention particulière est portée à l'activité économique sous-jacente. Le financement a vocation à soutenir une activité commerciale réelle, et non une ingénierie financière spéculative.
Une fois le contexte commercial appréhendé, la Banque examine de manière indépendante l'instrument financier lui-même. Ce processus comprend la vérification de l'établissement émetteur, l'analyse du caractère exécutoire sur le plan juridique, l'évaluation de la transférabilité le cas échéant, l'examen des règles applicables et du droit applicable, la faisabilité opérationnelle, les considérations réglementaires ainsi que la qualité de crédit globale de l'émetteur.
La vérification indépendante constitue un élément essentiel de ce processus. International Finance Bank ne s'appuie pas uniquement sur les documents fournis par les demandeurs, les intermédiaires ou les courtiers. Lorsque cela est approprié, les informations sont vérifiées directement par les canaux bancaires ou auprès d'autres sources institutionnelles fiables.
La Banque n'examine l'existence éventuelle d'une structure de financement commercialement viable qu'à l'issue d'un examen juridique, de conformité, opérationnel et de crédit jugé satisfaisant.
Même lorsqu'un instrument est authentique, le financement peut néanmoins être refusé. La faisabilité commerciale dépend de nombreux facteurs qui dépassent largement le document lui-même, notamment le risque juridictionnel, le caractère exécutoire, les considérations de liquidité, l'appétit du marché, l'exposition aux sanctions, les restrictions réglementaires et les politiques internes de gestion des risques de la Banque.
Pour cette raison, International Finance Bank ne peut indiquer à l'avance si un instrument donné sera éligible à un financement, et les quotités de financement ou les structures de financement ne peuvent être abordées avant l'achèvement de la diligence raisonnable.
Les clients potentiels doivent faire preuve d'une grande prudence à l'égard des organisations affirmant que toute garantie bancaire ou lettre de crédit stand-by peut être automatiquement « monétisée » à des pourcentages prédéterminés de sa valeur nominale. De telles affirmations n'ont que peu de rapport avec la pratique bancaire établie. Les établissements financiers responsables évaluent chaque transaction individuellement. Ils n'achètent pas des instruments financiers du seul fait de leur existence, et ne promettent pas de financement avant d'avoir mené une analyse indépendante.
International Finance Bank ne participe pas non plus à des schémas impliquant des instruments financiers loués, de prétendus programmes de monétisation sans recours, des structures de financement pilotées par des courtiers, des programmes de placement privé dépourvus de véritable substance commerciale ou des arrangements similaires incompatibles avec une pratique bancaire prudente.
Notre objectif est simple : déterminer si une opération envisagée est juridiquement fondée, commercialement justifiée, opérationnellement réalisable et conforme aux principes d'une activité bancaire institutionnelle responsable.
Lorsque ces conditions sont remplies, International Finance Bank collaborera étroitement avec le client afin de structurer une solution de financement appropriée. Lorsqu'elles ne le sont pas, la Banque déclinera la proposition, quelle que soit la valeur nominale de l'instrument présenté.
Cette approche rigoureuse protège non seulement la Banque, mais aussi les clients légitimes qui recherchent des services bancaires professionnels fondés sur la transparence, une saine gestion des risques et des normes bancaires internationalement reconnues.
Financement adossé à des instruments (« monétisation »)
Le terme monétisation est largement employé en finance commerciale pour désigner le processus de conversion d'un actif ou d'un instrument financier en liquidités. Dans la pratique, toutefois, il est souvent utilisé de manière imprécise. De nombreuses opérations qualifiées de « monétisation » sont en réalité des cessions pures et simples, des remboursements, des prêts garantis par des sûretés, des financements sur titres ou des facilités de crédit structurées. Du point de vue bancaire, ces distinctions sont importantes, car chaque type d'opération relève de considérations juridiques, commerciales et réglementaires différentes.
International Finance Bank n'exploite donc pas de « programme de monétisation » générique. Chaque opération proposée est au contraire examinée individuellement afin de déterminer si un actif ou un instrument financier donné peut légitimement soutenir une opération de financement. L'existence d'un instrument ne crée à elle seule aucun droit à un financement. L'authenticité, la force exécutoire juridique et la valeur commerciale sont des conditions nécessaires mais non suffisantes. La Banque évalue l'opération dans son ensemble, y compris le client, la finalité commerciale sous-jacente, l'établissement émetteur, les exigences réglementaires ainsi que ses propres politiques de crédit et de risque.
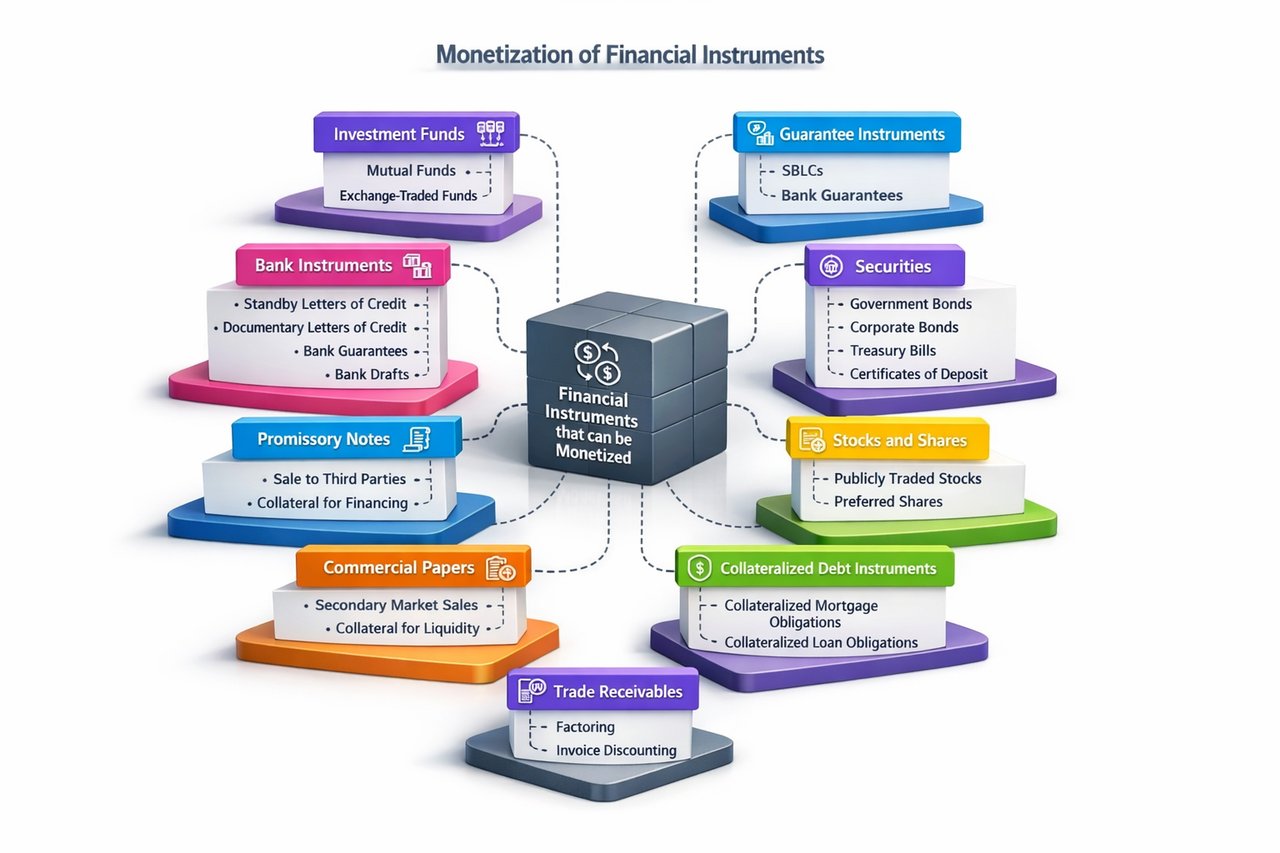
L'aperçu suivant décrit les principales catégories d'actifs et d'instruments financiers susceptibles, dans des circonstances appropriées, d'être convertis en liquidités ou de servir de support à un financement.
Instruments bancaires
Les instruments émis par les banques figurent parmi les produits financiers les plus fréquemment mal compris. Une lettre de crédit stand-by (SBLC), une garantie bancaire (BG) ou une lettre de crédit documentaire (DLC) n'est ni de la trésorerie ni un titre d'investissement négociable. Ces instruments représentent des engagements contractuels émis par des banques dans des conditions juridiques précises. Leur finalité première est de soutenir des opérations commerciales en offrant une assurance de paiement ou un rehaussement de crédit, et non de servir d'instruments de financement autonomes.
Une lettre de crédit stand-by irrévocable et inconditionnelle, payable à première demande, émise par une banque de premier rang, telle qu'une banque d'importance systémique mondiale (G-SIB) bénéficiant d'une notation à long terme de qualité investissement, peut, dans des circonstances institutionnelles limitées, être acceptée à titre de sûreté garantissant une facilité de financement faisant l'objet d'une analyse de crédit distincte. Le financement est consenti au regard de la qualité de crédit globale de l'opération, et non par « achat » ou « encaissement » de la SBLC elle-même. Les SBLC liées à une exécution, propres à un projet ou conditionnelles ne conviennent généralement pas à de telles finalités.
De même, certaines Garanties bancaires à première demande, pures et inconditionnelles, émises par des banques bénéficiant d'une notation élevée peuvent occasionnellement être reconnues comme sûretés à l'appui de financements structurés. En revanche, les garanties de bonne exécution, les garanties de restitution d'acompte et les autres garanties propres à un contrat ne conviennent en général pas, leur valeur dépendant de l'exécution du contrat sous-jacent.
Les lettres de crédit documentaires remplissent une fonction entièrement différente. Elles facilitent le commerce international en garantissant le paiement contre remise de documents d'expédition conformes. Le financement associé aux crédits documentaires relève du financement du commerce international établi et peut comprendre un financement avant expédition, un financement après expédition, l'escompte de traites acceptées ou des facilités de confirmation. Ce financement demeure indissociable de l'opération commerciale sous-jacente et ne constitue pas une monétisation de la lettre de crédit elle-même.
Les traites bancaires ne constituent pas non plus des instruments de financement. Ce sont des instruments de paiement payables immédiatement, qui sont en principe encaissés ou compensés à leur valeur nominale et non financés.
Titres publics et titres de sociétés
Les titres négociables émis par des États souverains et par des sociétés bénéficiant d'une notation élevée constituent l'une des formes de garantie les plus établies sur les marchés financiers internationaux. Les obligations d'État, les Treasury Bills, les Bubills, les BTF et les instruments de dette souveraine comparables peuvent être cédés sur le marché secondaire ou nantis en garantie d'un emprunt garanti. Leur liquidité, leur valorisation et leurs conditions de financement dépendent des conditions de marché, de l'échéance résiduelle, de la solvabilité de l'émetteur et des politiques de garantie applicables.
Les obligations d'entreprise émises par des emprunteurs de bonne qualité (investment grade) peuvent de la même manière être vendues ou nanties, bien que les conditions de financement reflètent la qualité de l'émetteur, la liquidité du marché et les écarts de crédit en vigueur.
Les certificats de dépôt émis par des banques réglementées sont normalement convertis en espèces à l'échéance. Selon les termes contractuels, certains certificats peuvent également servir de garantie pour des financements garantis.
Titres de capital cotés
Les actions cotées peuvent être aisément converties en liquidités par une vente sur des places boursières reconnues. Elles peuvent également servir de support à des prêts sur marge ou à des facilités de crédit garanties par des titres, sous réserve des critères d'éligibilité propres à chaque prêteur, des décotes appliquées aux garanties et des limites de concentration. Les actions de préférence sont évaluées selon les mêmes principes, bien que leur liquidité et leur acceptation par le marché puissent différer de celles des actions ordinaires.
Titres de créance négociables
Certains billets à ordre et effets de commerce négociables émis par des entités souveraines, des institutions financières réglementées ou des débiteurs d'entreprise de qualité « investment grade » peuvent soutenir un financement ou être cédés sur des marchés secondaires établis. Les billets à ordre émis à titre privé, dépourvus de qualité de crédit institutionnelle ou de négociabilité, n'ont généralement que peu ou pas de valeur en tant que garantie et sont rarement acceptés par les établissements financiers réglementés.
Produits de crédit structurés
Les instruments de crédit structurés, notamment les Collateralised Mortgage Obligations (CMO), les Collateralised Loan Obligations (CLO) et les produits titrisés similaires, peuvent soutenir un financement par cession sur le marché secondaire ou par emprunt garanti. Leur valorisation dépend de la qualité du portefeuille d'actifs sous-jacents, de la liquidité du marché, des notations de crédit, de la complexité de la structure et du traitement applicable en matière de fonds propres réglementaires. En raison de ces facteurs, le financement adossé à des produits structurés implique fréquemment des marges de garantie prudentes.
Fonds d'investissement
Les parts de fonds d'investissement réglementés constituent une autre catégorie d'actifs financiers susceptibles de générer de la liquidité. Les fonds communs de placement ouverts offrent habituellement de la liquidité par le rachat auprès du gestionnaire du fonds, tandis que les fonds fermés et les fonds négociés en bourse (ETF) peuvent être cédés sur des marchés de valeurs mobilières reconnus. Dans certaines circonstances, ces placements peuvent également servir de support à des crédits garantis.
Contrats d'assurance vie
Les contrats d'assurance vie entière dotés d'une valeur de rachat démontrable peuvent offrir de la liquidité par des avances sur contrat ou par un rachat auprès de la compagnie d'assurance émettrice. Dans les juridictions où la loi le permet, certains contrats peuvent également être cédés à des tiers investisseurs (opérations de « life settlement »). Ces dispositifs relèvent d'opérations d'assurance et non de facilités bancaires.
Créances commerciales
Les créances commerciales servent fréquemment de support au financement du besoin en fonds de roulement par le biais de techniques établies de financement de créances. L'affacturage consiste en la cession de créances à un établissement financier ou à un factor spécialisé, tandis que l'escompte de factures consiste généralement à emprunter sur la base de créances tout en en conservant la propriété juridique. Les programmes de financement de la chaîne d'approvisionnement fournissent de même des liquidités fondées sur des factures commerciales vérifiées. Chaque structure diffère sur les plans juridique et commercial, mais poursuit l'objectif commun d'accélérer les flux de trésorerie issus d'échanges légitimes.
Titres liés à l'immobilier
Les sociétés d'investissement immobilier cotées (REIT) peuvent être cédées sur les marchés de valeurs mobilières ou acceptées en garantie dans le cadre de politiques de crédit appropriées. Les titres adossés à des créances hypothécaires (MBS) tirent de même leur liquidité de leur négociation sur le marché secondaire ou d'un financement garanti, sous réserve de la valorisation, de l'éligibilité réglementaire et des conditions de marché.
Instruments dérivés
Les contrats à terme et les options tirent leur valeur d'actifs sous-jacents et ne constituent pas des actifs en soi. La liquidité s'obtient ordinairement par la clôture des positions ou l'exercice des droits contractuels. Bien que les produits dérivés jouent un rôle essentiel sur les marchés financiers, ils ne sont généralement pas considérés comme des garanties autonomes, sauf s'ils s'inscrivent dans des dispositifs plus larges de gestion des garanties.
Avoirs en métaux précieux
Les avoirs alloués en or, argent et autres métaux précieux, détenus auprès de conservateurs reconnus, peuvent procurer de la liquidité par la vente ou par un crédit garanti par nantissement. L'élément déterminant est la propriété juridique de métal spécifiquement alloué. Les avoirs non alloués ou les certificats émis par des acteurs privés offrent fréquemment une sécurité juridique nettement moindre et peuvent donc ne pas convenir comme garantie.
Documentation commerciale
Certains documents commerciaux, notamment les connaissements et les trust receipts, jouent un rôle essentiel dans le financement du commerce international. Ces documents attestent la propriété, la possession ou la garde temporaire de marchandises et peuvent servir de support à des facilités de financement du commerce international dans le cadre d'une opération commerciale sous-jacente. Ils ne constituent pas des actifs financiers autonomes susceptibles de générer de la liquidité isolément.
Les lettres de garantie (Letters of Indemnity) servent de même à répartir le risque commercial dans les opérations de transport maritime et de logistique. Ce sont des engagements contractuels et non des actifs financiers, et leur valeur n'existe que dans le cadre des relations commerciales pour lesquelles elles ont été émises.
Principes généraux
Quelle que soit la catégorie d'actif ou d'instrument financier présentée, International Finance Bank applique les mêmes principes fondamentaux. Chaque opération proposée est évaluée au regard de son caractère exécutoire, de la propriété, de la transférabilité, de l'admissibilité réglementaire, de la substance commerciale, de la qualité de crédit de l'émetteur, de la négociabilité et de la faisabilité opérationnelle. Une diligence raisonnable indépendante est menée chaque fois que cela est approprié, et la Banque se réserve le droit d'obtenir des informations directement auprès des établissements émetteurs ou d'autres sources fiables.
L'existence d'un actif ou d'un instrument financier ne garantit pas l'octroi d'un financement et n'établit aucun taux d'avance ni aucune valorisation prédéterminés. Les conditions de financement ne sont arrêtées qu'à l'issue d'un examen juridique, de conformité, opérationnel et de crédit complet. Selon la nature de la transaction, la solution la plus appropriée peut consister en une vente ferme, un remboursement, un prêt adossé à des garanties, un financement structuré, un financement du commerce international ou tout autre dispositif de financement conçu spécifiquement pour les objectifs commerciaux du client.
International Finance Bank s'engage en faveur d'une activité bancaire institutionnelle prudente. Chaque opération est évaluée selon ses mérites propres, dans le but de proposer des solutions de financement juridiquement solides, commercialement justifiées et structurées de manière professionnelle, conformes aux normes bancaires internationales.
Les crédits documentaires, un cas particulier
Escompte plutôt que monétisation
Les lettres de crédit documentaires occupent une place singulière dans la banque internationale. Bien que le terme monétisation soit fréquemment employé dans les échanges commerciaux, il ne décrit pas fidèlement la manière dont la liquidité est obtenue à partir d'une lettre de crédit documentaire. Selon la pratique bancaire orthodoxe, une lettre de crédit documentaire n'est ni achetée, ni vendue, ni convertie en numéraire en tant qu'actif financier autonome. La liquidité est obtenue par l'escompte, technique de financement du commerce international bien établie par laquelle une banque avance des fonds contre le droit du bénéficiaire à recevoir paiement au titre d'un crédit documentaire conforme.
Dans une opération d'escompte, la banque acquiert l'obligation de paiement future représentée par le crédit documentaire, ou avance des fonds contre celle-ci, moyennant une décote convenue. Le bénéficiaire obtient une liquidité immédiate, tandis que la banque assume le risque de paiement de la banque émettrice, sous réserve des termes du crédit et de la convention de financement applicable. L'opération relève donc du financement du commerce international et non d'une monétisation au sens conventionnel.
La banque qui finance assumant à la fois le risque documentaire et le risque de crédit, l'escompte n'est disponible que dans des conditions soigneusement contrôlées.
Banque émettrice acceptable
Le crédit doit normalement être émis, confirmé ou autrement garanti par une banque acceptable pour l'établissement de financement. La solidité financière de la banque émettrice, sa réputation internationale, sa situation réglementaire et le risque pays qui lui est attaché constituent un élément essentiel de l'évaluation du crédit. Lorsque la banque émettrice est jugée insuffisamment solvable, l'établissement de financement peut exiger la confirmation d'une autre banque de réputation internationale avant d'envisager l'escompte.
Crédit documentaire irrévocable
Le crédit documentaire doit, en principe, être irrévocable et soumis à des règles reconnues au niveau international, le plus souvent les Règles et usances uniformes relatives aux crédits documentaires (UCP 600) publiées par la Chambre de commerce internationale. L'irrévocabilité garantit que la banque émettrice ne peut modifier ou annuler unilatéralement son engagement de paiement sans l'accord de toutes les parties.
Conformité documentaire
Les banques traitent exclusivement des documents et non des marchandises ou des services sous-jacents. En conséquence, le paiement dépend entièrement de la présentation de documents strictement conformes aux termes et conditions du crédit documentaire. Les connaissements, factures commerciales, certificats d'assurance, certificats d'inspection et tout autre document stipulé doivent être présentés dans les délais prescrits et sans irrégularité substantielle. Des irrégularités documentaires peuvent retarder, réduire ou empêcher entièrement le paiement.
Opération commerciale sous-jacente authentique
Les lettres de crédit documentaires existent pour faciliter le commerce international authentique. L'escompte n'est donc possible que lorsque l'opération commerciale sous-jacente est légitime, correctement documentée et économiquement substantielle. L'établissement financeur examine en principe le contexte commercial, les arrangements contractuels, les documents d'expédition et toute autre pièce démontrant que la créance résulte d'une opération authentique de commerce ou de service.
Relation client et diligence raisonnable
L'escompte n'est généralement proposé qu'aux clients avec lesquels l'établissement de financement a noué une relation bancaire et pour lesquels l'ensemble des procédures de connaissance du client (KYC), de lutte contre le blanchiment de capitaux (AML) et de lutte contre le financement du terrorisme (CTF) a été accompli. L'établissement de financement doit connaître les activités du client, sa structure actionnariale, l'origine de ses fonds et le profil de transactions attendu avant d'accorder toute forme de financement du commerce international.
Disponibilité à la négociation
La possibilité d'escompter une lettre de crédit documentaire dépend de ses termes et conditions. Les crédits utilisables par négociation permettent généralement à une banque désignée de négocier des documents conformes avant le remboursement par la banque émettrice. Dans les autres cas, le financement peut dépendre d'une confirmation, de dispositions de remboursement ou de conventions distinctes entre les banques concernées. La transférabilité, lorsqu'elle s'applique, concerne la substitution de bénéficiaires et ne doit pas être confondue avec l'escompte lui-même.
Absence de sûretés concurrentes
Lorsque la créance née du crédit documentaire a déjà été cédée, nantie ou grevée de toute autre manière, l'établissement financeur peut refuser d'escompter tant que la situation juridique n'a pas été clarifiée. La banque doit s'assurer qu'elle obtient un droit exécutoire et incontesté sur la créance qui sous-tend le financement.
Conditions commerciales
Le montant avancé dans le cadre d'une facilité d'escompte dépend de nombreux facteurs commerciaux, notamment la qualité de crédit de la banque émettrice ou confirmante, l'échéance du crédit, le risque pays, le risque documentaire, la taille de l'opération, les conditions de marché et l'ensemble de la relation avec le client. Les taux d'avance varient donc d'une opération à l'autre et ne peuvent être prédéterminés par référence à un pourcentage fixe.
Présentation et examen des documents
Avant que les fonds ne soient avancés, le bénéficiaire doit remettre les documents requis à l'établissement de financement. La banque examine les documents conformément aux UCP 600 et à ses propres procédures internes. Une fois assurée que la présentation est conforme à la lettre de crédit documentaire et à la convention de financement, la banque peut avancer les fonds, puis obtenir remboursement auprès de la banque émettrice ou confirmante à l'échéance ou lors du paiement.
Une forme distincte de financement du commerce international
L'escompte d'un crédit documentaire est l'une des formes les plus anciennes et les mieux établies de financement du commerce international. Il permet aux exportateurs d'accélérer leurs flux de trésorerie tout en préservant la finalité juridique fondamentale du crédit documentaire en tant que mécanisme de paiement sécurisé.
Contrairement aux prétendus « programmes de monétisation » fréquemment annoncés sur Internet, l'escompte d'un crédit documentaire n'implique ni la vente, ni la titrisation, ni la négociation spéculative de l'instrument lui-même. Il s'agit au contraire d'un financement bancaire prudent, fondé sur une opération commerciale vérifiée, une documentation conforme, des contreparties bancaires réputées et une analyse de crédit complète. Il demeure ainsi un service bancaire spécialisé, réservé aux opérations commerciales légitimes menées dans le respect des normes bancaires et de financement du commerce international reconnues.
Lettres de crédit stand-by et garanties bancaires – Un cas particulier
Un financement adossé à des garanties plutôt qu'une « monétisation »
Peu de domaines de la banque internationale suscitent autant de malentendus que la prétendue « monétisation » des lettres de crédit stand-by (SBLC) et des garanties bancaires (BG). Cette expression est largement employée dans la communication commerciale et sur Internet, mais elle ne décrit pas fidèlement la manière dont les établissements financiers réglementés évaluent ces instruments.
Une SBLC ou une Garantie bancaire n'est pas un actif financier comparable à des liquidités, à un titre négociable ou à une obligation. Il s'agit d'un engagement contractuel conditionnel émis par une banque afin de garantir les obligations de son donneur d'ordre. Son objet principal est d'assurer le paiement ou d'apporter un soutien de crédit en cas de survenance de conditions contractuelles déterminées. Par conséquent, une SBLC ou une BG n'est pas, en principe, achetée, négociée ni convertie directement en liquidités.
Dans certaines circonstances institutionnelles limitées, certains instruments de grande qualité peuvent toutefois étayer une opération de financement distincte. Dans ce cas, l'établissement financeur n'acquiert ni n'« encaisse » l'instrument lui-même. Il apprécie plutôt si l'instrument peut constituer une sûreté ou un rehaussement de crédit acceptable pour une facilité de crédit soigneusement analysée. La décision de financement repose sur la qualité globale de l'opération et non sur la seule existence de l'instrument.
Pour cette raison, International Finance Bank n'exploite pas de programme générique de monétisation de SBLC ou de BG. Chaque proposition est évaluée individuellement dans le cadre d'une diligence raisonnable complète, juridique, commerciale, opérationnelle et de crédit.
Vérification indépendante
La première étape de toute évaluation est la vérification indépendante de l'instrument et de l'établissement émetteur. L'authenticité seule ne suffit pas. L'établissement financeur doit également s'assurer que la banque émettrice est dûment agréée, financièrement solide, reconnue à l'échelle internationale et acceptable au regard de ses propres politiques internes en matière de crédit.
La vérification peut comprendre une confirmation directe par les canaux de communication interbancaires établis, l'examen de la documentation d'émission applicable et l'analyse du statut réglementaire, de la solvabilité et du risque pays de l'établissement émetteur. Aucune décision de financement n'est fondée uniquement sur des copies de documents fournies par les demandeurs ou des intermédiaires.
Nature de l'instrument
Les caractéristiques juridiques de l'instrument sont ensuite examinées. Une attention particulière est portée à la question de savoir si l'engagement est irrévocable, inconditionnel le cas échéant, juridiquement exécutoire et soumis à des règles bancaires internationales reconnues, telles que l'ISP98 ou les UCP 600, selon le cas.
La Banque examine également la finalité de l'instrument. Les garanties de bonne exécution, les garanties de restitution d'acompte, les garanties de soumission et autres engagements propres à un contrat n'ont généralement qu'une valeur limitée, voire nulle, en tant que sûreté, car leur exécution dépend d'événements contractuels précis. En revanche, certains engagements à première demande purs, émis par des banques internationales bien notées, peuvent, à titre exceptionnel, être pris en considération comme l'un des éléments d'une structure de financement plus large.
Contexte commercial
La transaction commerciale sous-jacente revêt une importance tout aussi grande. Les établissements de financement s'intéressent avant tout à la substance économique de l'opération proposée plutôt qu'à la valeur nominale de l'instrument. Le demandeur doit donc démontrer la finalité commerciale légitime du financement sollicité, les relations contractuelles en jeu et l'utilisation prévue du produit.
Les opérations dépourvues de substance commerciale réelle, les montages de financement spéculatifs ou les dispositifs conçus uniquement pour générer de la liquidité sans objet économique identifiable sont en principe refusés.
Diligence raisonnable à l'égard de la clientèle
Comme pour toute relation bancaire, les procédures complètes de connaissance du client (KYC), de lutte contre le blanchiment de capitaux (AML) et de lutte contre le financement du terrorisme (CFT) doivent être menées à terme avant l'examen de toute proposition de financement. La Banque doit établir l'identité du client, le bénéficiaire effectif, l'origine du patrimoine, l'origine des fonds et le profil de transactions attendu. Une diligence raisonnable renforcée peut être exigée selon les juridictions, les contreparties et les caractéristiques des transactions concernées.
Évaluation du crédit
Une fois les examens juridique et de conformité achevés, la Banque procède à une évaluation complète du risque de crédit. Cette analyse prend en compte la solidité financière de l'établissement émetteur, le caractère juridiquement exécutoire de l'engagement, le risque pays et juridictionnel, les conditions de marché, la durée de la transaction, la structure de remboursement, les incidences en matière de fonds propres réglementaires ainsi que l'appétit global de la Banque pour le risque.
L'existence d'une SBLC ou d'une BG authentique ne garantit pas l'obtention d'un financement. De nombreux instruments authentiques ne se prêtent pas à un crédit adossé à une garantie, car l'opération dans son ensemble ne satisfait pas aux normes d'une saine pratique bancaire.
Structure de financement
Lorsque l'opération proposée satisfait pleinement à l'ensemble des exigences juridiques, commerciales, opérationnelles et de crédit, la Banque peut envisager d'accorder une facilité de financement adossée en partie à l'instrument. Selon la nature de l'opération, celle-ci peut prendre la forme d'un prêt structuré, d'un financement de projets, d'un financement du commerce international, d'un crédit renouvelable ou d'une autre facilité négociée individuellement.
Le financement repose sur la décision de crédit indépendante de la Banque et non sur un pourcentage prédéterminé de la valeur nominale de l'instrument. Les taux d'avance, les valeurs de garantie, la tarification, les modalités de remboursement et les autres conditions commerciales varient en fonction du profil de risque global de l'opération et ne peuvent être déterminés par référence à des pourcentages de marché standard.
Suivi continu
Une fois l'opération de financement finalisée, la Banque continue de suivre tant la facilité que les sûretés qui la garantissent pendant toute la durée de l'opération. Ce suivi comprend l'examen périodique de l'établissement émetteur, de l'activité commerciale sous-jacente, des évolutions réglementaires et de tout changement significatif affectant le caractère exécutoire ou la valeur de l'instrument de garantie.
Lorsque le financement a été intégralement remboursé et que toutes les obligations contractuelles ont été satisfaites, les sûretés sont levées conformément à la documentation de financement.
Une banque institutionnelle plutôt que la « monétisation » d'Internet
International Finance Bank ne participe à aucun programme impliquant des SBLC en location, une libération de fonds garantie, des pourcentages de monétisation fixes, des structures de financement pilotées par des courtiers ou des dispositifs similaires fréquemment promus sur Internet. De telles affirmations ne reflètent pas les pratiques bancaires internationales établies.
Un financement légitime adossé à des lettres de crédit stand-by ou à des garanties bancaires constitue une forme spécialisée de crédit institutionnel, qui requiert une analyse juridique complète, une vérification indépendante, le respect de la réglementation, une analyse prudente du risque de crédit et une véritable substance commerciale. L'établissement financeur évalue l'opération dans son ensemble, et non le seul instrument présenté.
Ce n'est que lorsque ces exigences sont remplies qu'une SBLC ou une BG peut contribuer à une solution de financement structurée de manière professionnelle et conforme aux saines pratiques bancaires internationales.
Exigences documentaires pour les financements adossés à des instruments
Introduction
Le financement adossé à un instrument est un processus bancaire spécialisé. Il peut comprendre la vente, le remboursement, l'escompte ou le financement garanti par un actif ou instrument financier éligible. Dans le langage commercial, on parle souvent de « monétisation », terme fréquemment imprécis qu'il ne faut pas comprendre comme la conversion automatique d'un instrument en liquidités.
International Finance Bank évalue chaque opération envisagée individuellement. La Banque ne s'appuie pas sur la seule existence d'un instrument. Elle examine le client, la structure de détention, la finalité commerciale, l'établissement émetteur, la force exécutoire juridique, l'acceptabilité réglementaire, la négociabilité et la qualité globale de crédit de l'opération.
Aucun instrument financier ne crée un droit à un financement. Les conditions de financement ne sont examinées qu'à l'issue de la diligence raisonnable juridique, de conformité, opérationnelle et de crédit.
Classification des clients
La première étape consiste à déterminer la nature du demandeur. Le client peut être une personne physique, une société, un établissement réglementé, un fonds d'investissement, un trust, un family office ou une autre construction juridique. Cette qualification détermine la procédure d'entrée en relation, le niveau de diligence raisonnable applicable et la documentation requise.
Les clients relevant de la clientèle privée doivent fournir une pièce d'identité officielle en cours de validité, un justificatif de domicile, les informations relatives à leur identification fiscale ainsi que des éléments attestant l'origine de leur patrimoine et l'origine de leurs fonds.
Les clients entreprises doivent fournir leurs documents constitutifs, la preuve de leur immatriculation, des extraits à jour du registre des sociétés, la justification des pouvoirs des signataires autorisés, les résolutions du conseil d'administration ou les procurations autorisant l'opération, les organigrammes de détention du capital, ainsi que les pièces d'identité des administrateurs, dirigeants, actionnaires et bénéficiaires effectifs ultimes.
Les clients institutionnels, notamment les établissements financiers réglementés, les fonds et les structures de trust, doivent fournir, le cas échéant, la preuve de leur statut réglementaire, de leur agrément ou de leur immatriculation, ainsi que leurs documents constitutifs et statutaires, la justification de la qualité des signataires autorisés, la documentation relative au fonds ou au trust, leur identifiant d'entité juridique (Legal Entity Identifier) lorsqu'il existe, et la preuve que l'opération envisagée relève de leurs pouvoirs légaux et de leur mandat d'investissement.
International Finance Bank applique une diligence raisonnable renforcée lorsque l'opération fait intervenir des structures de détention complexes, des juridictions à haut risque, des personnes politiquement exposées, des schémas de transactions inhabituels, des régions sous sanctions ou des instruments dont la provenance n'est pas clairement établie.
Description de l'instrument financier
Le client doit fournir une description précise de l'instrument financier ou de l'actif proposé au financement. Celle-ci comprend le type d'instrument, la valeur nominale, la devise, la date d'émission, la date d'échéance, l'émetteur, le droit applicable, les règles applicables, le numéro de référence ainsi que toute information relative au registre, à la conservation ou à la compensation.
Lorsque l'instrument est un titre négociable, le client devrait fournir l'ISIN, le CUSIP, le code commun ou tout autre identifiant de titre reconnu, ainsi que la preuve de la conservation d'actifs auprès d'un conservateur, d'un système de compensation ou d'un intermédiaire financier réglementé acceptable.
Lorsque l'instrument constitue un engagement bancaire, tel qu'une Lettre de crédit stand-by, une Garantie bancaire, une garantie à première demande ou un crédit documentaire, le client doit fournir le texte intégral de l'instrument, les coordonnées de la banque émettrice, les règles applicables, la date d'expiration, les informations relatives au bénéficiaire ainsi que l'ensemble des modifications ou communications y afférentes.
Lorsque l'actif est une créance, une police d'assurance, une participation dans un fonds, une position en métaux précieux ou tout autre actif financier, le client doit fournir la documentation contractuelle, de conservation, d'évaluation et de propriété pertinente, suffisante pour un examen juridique et commercial.
La Banque se réserve le droit de déterminer si l’instrument est en mesure de soutenir un financement. De nombreux instruments sont authentiques mais impropres à un financement bancaire.
Documentation KYC, AML et Conformité
Avant qu'une proposition de financement puisse être examinée, International Finance Bank doit mener à bien les procédures KYC, AML, CFT et de conformité aux sanctions.
Le client doit fournir l'ensemble des documents d'identification, les informations relatives aux bénéficiaires effectifs, les déclarations de résidence fiscale, les justificatifs de l'origine du patrimoine, les justificatifs de l'origine des fonds ainsi qu'une explication claire de l'utilisation prévue du produit.
Les candidats personnes morales et institutionnels doivent déclarer l'ensemble des bénéficiaires effectifs ultimes, des personnes exerçant le contrôle, des administrateurs, des signataires autorisés et des parties liées pertinentes. La Banque peut demander des organigrammes, des registres d'actionnaires, des comptes audités, des déclarations réglementaires, des actes de fiducie, de la documentation de fonds ou tout document équivalent.
Le client doit déclarer si l'une des parties à l'opération est une personne politiquement exposée, fait l'objet de sanctions, est impliquée dans un litige, est associée à des informations défavorables dans la presse ou est liée à une juridiction soumise à restrictions.
International Finance Bank procède à son propre filtrage au regard des sanctions, des bases de données de personnes politiquement exposées, des sources de presse défavorable, des registres réglementaires et de ses systèmes internes de gestion des risques. La Banque peut refuser une transaction sans explication détaillée lorsque des préoccupations de conformité apparaissent.
Preuve de la situation financière
Lorsque l'opération envisagée comporte un prêt, un financement adossé à des garanties ou une facilité de crédit, la Banque évalue la situation financière du demandeur. Le client peut être tenu de produire des états financiers audités, des comptes de gestion, des relevés bancaires, un justificatif de liquidités, des rapports de crédit, des échéanciers de la dette existante, des états d'actifs, des plans d'affaires, des projections de flux de trésorerie ainsi que des éléments attestant sa capacité de remboursement.
Pour les clients personnes morales, la Banque peut demander les états financiers des deux ou trois derniers exercices, des situations intermédiaires, des attestations des commissaires aux comptes, des déclarations fiscales et des informations sur les relations bancaires existantes.
Pour la clientèle privée, la Banque peut demander une attestation de patrimoine net, des références bancaires, des relevés de portefeuille d'investissement, des documents fiscaux ou des confirmations émanant d'experts-comptables indépendants.
Pour les clients institutionnels, la Banque peut demander des informations sur les fonds propres réglementaires, les actifs sous gestion, l'historique de performance des fonds, les comptes audités des fonds, les confirmations des dépositaires ainsi que la documentation relative aux investisseurs ou aux mandats.
Un instrument solide ne dispense pas de comprendre le profil financier propre du client. La Banque évalue l'opération dans son ensemble.
Propriété, titre et charges
Le client doit justifier de la propriété légitime, du droit de bénéficiaire effectif ou du pouvoir de contrôle autorisé sur l'instrument ou l'actif. La Banque doit avoir l'assurance que le demandeur dispose du droit légal de vendre, de nantir, de céder, d'escompter ou, de toute autre manière, d'utiliser l'instrument dans la structure de financement envisagée.
Les justificatifs peuvent comprendre des relevés de conservation, des relevés de compte, des conventions de cession, des confirmations de bénéficiaire, des extraits de registres de titres, des documents attestant la propriété, des contrats d'achat, des relevés de transfert ou des confirmations de l'émetteur.
Le client doit également confirmer que l'instrument est libre de tout privilège, nantissement, sûreté, cession, revendication concurrente, litige, injonction, ordonnance de blocage ou accord de financement antérieur. Si nécessaire, la Banque peut exiger des recherches de privilèges, des confirmations de conservateurs, des confirmations d'émetteurs, des avis juridiques ou des déclarations sous serment.
Toute charge, restriction, nantissement, cession, revendication de tiers ou limitation contractuelle existante doit être divulguée. L'omission de divulguer de telles circonstances entraînera normalement le rejet immédiat de l'opération.
Conditions de l'instrument et examen juridique
Le texte juridique intégral de l'instrument doit être mis à disposition pour examen. La Banque analysera le droit applicable, la juridiction compétente, le caractère exécutoire, la transférabilité, les restrictions de cession, les conditions de paiement, les dispositions relatives à l'expiration, les procédures de modification, les exigences documentaires et toute clause affectant la valeur de l'instrument en tant que sûreté.
Pour les lettres de crédit stand-by, ISP98 ou UCP 600 peuvent être pertinentes selon la structure. Pour les garanties à première demande, URDG 758 peut être pertinent. Pour les crédits documentaires, UCP 600 constituera en général le cadre applicable. Pour les titres, la Banque examinera le prospectus, la note d'information, le contrat d'émission (indenture), les conditions générales, les modalités de conservation d'actifs et les restrictions de transfert.
La Banque n'exige pas que chaque instrument soit cessible ou divisible. Ces caractéristiques peuvent être pertinentes dans certaines structures, mais elles ne constituent pas des exigences universelles. La question déterminante est de savoir si l'instrument est juridiquement exécutoire et commercialement adapté à la structure de financement proposée.
Vérification indépendante
International Finance Bank ne se fonde pas exclusivement sur des copies, des captures d'écran, des déclarations d'intermédiaires ou des affirmations du demandeur. La Banque procède à une vérification indépendante lorsque cela est approprié.
Pour les instruments bancaires, la vérification peut s'effectuer par une communication interbancaire contrôlée, une confirmation institutionnelle directe, une communication SWIFT authentifiée ou d'autres canaux interbancaires acceptables.
Pour les valeurs mobilières, la vérification peut s'effectuer auprès de conservateurs, de systèmes de compensation, de courtiers réglementés, de trustees, d'agents payeurs, de dépositaires ou de systèmes de données de marché reconnus.
S'agissant des créances et des actifs liés au commerce, la vérification peut impliquer les débiteurs, les acheteurs, les assureurs, les transporteurs, les sociétés d'inspection, les documents douaniers, les documents d'expédition ou d'autres contreparties à l'opération.
La Banque se réserve le droit de contacter les établissements émetteurs, les conservateurs d'actifs, les conseillers juridiques, les auditeurs, les fiduciaires, les autorités de régulation ou d'autres tiers fiables. Les demandeurs et les intermédiaires ne doivent pas chercher à contrôler ou à restreindre le processus de vérification indépendant de la Banque.
Avis juridiques et examen externe
Selon l'opération, International Finance Bank peut exiger des avis juridiques indépendants émis par des conseils qualifiés. Ces avis peuvent porter sur le pouvoir des organes sociaux, la validité de l'émission, le caractère exécutoire, la propriété, la transférabilité, le droit applicable, l'opposabilité des sûretés, les restrictions réglementaires, les questions fiscales, les considérations relatives aux sanctions et la licéité de la structure proposée.
Lorsque plusieurs juridictions sont concernées, la Banque peut exiger des avis distincts de conseillers juridiques dans la juridiction du client, celle de l'émetteur, celle du droit applicable à l'instrument et celle où une exécution forcée pourrait être envisagée.
Les avis juridiques doivent être émis par un conseil de bonne réputation, acceptable pour la Banque, et pourront devoir être adressés à International Finance Bank ou expressément destinés à lui servir de fondement. La Banque peut également mandater son propre conseil aux frais du client lorsque cela est approprié.
Exigences réglementaires et transfrontalières
Les transactions portant sur des instruments financiers peuvent déclencher des obligations réglementaires au titre des législations bancaire, boursière, de sanctions, fiscale, de change, d'investissement, de protection des données et de lutte contre le blanchiment de capitaux.
Lorsque des valeurs mobilières sont concernées, la Banque tiendra compte des règles applicables en matière de placement privé, de restrictions de transfert, de prospectus, de conservation d'actifs et de classification des investisseurs. Lorsque le financement du commerce international est concerné, la Banque tiendra compte des exigences applicables en matière de commerce, de douanes, de transport maritime, d'assurance et de sanctions. Lorsque des paiements transfrontaliers sont concernés, la transparence fiscale, FATCA, CRS, la retenue à la source et les contrôles des changes peuvent être pertinents.
Le client doit fournir toutes les informations nécessaires à l'évaluation et à la déclaration réglementaires. Il peut s'agir de formulaires de résidence fiscale, d'auto-certifications CRS, de formulaires FATCA, de l'identifiant d'entité juridique (LEI), de numéros d'identification fiscale de société, d'enregistrements réglementaires, de confirmations de mandat d'investissement et de déclarations au titre de la législation sur les valeurs mobilières.
International Finance Bank ne donnera suite à aucune transaction qui ne peut être structurée dans un cadre licite, transparent et acceptable sur le plan réglementaire.
Finalité commerciale et utilisation du produit
Le client doit fournir une explication claire de la finalité commerciale du financement envisagé et de l'utilisation prévue du produit. Le financement est destiné à soutenir une activité légitime d'entreprise, d'investissement, de commerce, de projet, de fonds de roulement ou de trésorerie.
Les opérations conçues uniquement pour générer des liquidités à partir d'un instrument, sans réelle substance économique, sont peu susceptibles d'être éligibles. La Banque peut demander des contrats, des factures, une documentation de projet, des plans d'affaires, des documents d'acquisition, des mandats d'investissement, des échéanciers budgétaires, des plans de tirage ou tout autre document justifiant la logique commerciale de l'opération.
L'utilisation du produit doit être licite, transparente et cohérente avec le profil d'activité du client.
Instruments bancaires : remarque particulière
Les lettres de crédit stand-by, les garanties bancaires et les engagements bancaires similaires sont souvent mal compris. Ils ne sont pas des équivalents de liquidités et ne sont pas automatiquement monétisables. Ce sont des obligations contractuelles conditionnelles émises à des fins déterminées.
Dans des circonstances limitées, un engagement bancaire de haute qualité peut servir de garantie ou de rehaussement de crédit à une opération de financement distincte. La Banque évaluera l'émetteur, les termes, les règles applicables, le caractère exécutoire, le risque juridictionnel, la finalité commerciale et la structure de remboursement.
International Finance Bank ne participe pas aux programmes de SBLC loués, aux dispositifs de déblocage de liquidités garanti, aux structures de monétisation pilotées par des courtiers, aux promesses de ratio prêt/valeur fixe, aux programmes de placement privé dépourvus de substance commerciale, ni aux montages reposant uniquement sur la valeur faciale nominale d'un instrument.
Conditions commerciales
International Finance Bank ne publie ni taux d'avance fixes, ni ratios prêt/valeur standards, ni barèmes de prix prédéterminés. Les conditions commerciales dépendent de la nature de l'actif, de la qualité de l'émetteur, de la négociabilité, du caractère exécutoire sur le plan juridique, de la juridiction, de la durée, de la source de remboursement, de la structure des sûretés, du profil du client, du traitement réglementaire et des conditions de marché en vigueur.
Les conditions ne sont examinées qu'à l'issue de la diligence raisonnable et de l'approbation interne. Tant que la documentation formelle n'a pas été signée et que toutes les conditions suspensives ne sont pas remplies, aucun engagement de financement n'existe.
Synthèse
Un dossier documentaire complet est indispensable pour toute proposition de financement adossée à un instrument. Le client doit fournir des preuves claires de son identité, de ses pouvoirs, de sa propriété, de l'origine licite, de la finalité commerciale, de sa situation financière, de sa conformité réglementaire et de la qualité de l'instrument.
International Finance Bank utilise ces informations pour déterminer si l'opération proposée est juridiquement fondée, commercialement justifiée, opérationnellement réalisable et conforme aux pratiques bancaires institutionnelles prudentes.
Le processus de la Banque est délibérément rigoureux. Il protège le client, la Banque et l'intégrité du système financier. Les opérations authentiques, impliquant des parties transparentes, des instruments vérifiables et une substance commerciale légitime, peuvent faire l'objet d'un examen professionnel. Il ne sera pas donné suite aux propositions incomplètes, opaques, spéculatives ou émanant d'intermédiaires.
Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.