
Fraudes aux transferts de fonds (ou de titres) (FTF)
Introduction
Les fraudeurs financiers exploitent de plus en plus les idées fausses du public sur le fonctionnement des transferts de fonds interbancaires. Les mécanismes légitimes de SWIFT, SEPA, RTGS, KTT, S2S, etc., de la banque correspondante et des architectures de règlement peuvent être consultés ici. Dans cette partie, nous examinons comment les escrocs détournent ces mécanismes pour bâtir des canulars élaborés. Nous présentons des typologies de fraude observées dans la pratique, qui font un usage abusif de termes bancaires authentiques (par exemple SWIFT MT103, MT202, virements ledger-to-ledger) ou falsifient des impressions de messages SWIFT afin de créer une fausse vraisemblance. Dans une perspective d'analyse forensique, nous décomposons le mode opératoire de ces schémas, en soulignant comment des demi-vérités et un jargon technique sont instrumentalisés, conjointement à une manipulation psychologique (urgence, exclusivité, peur), pour convaincre les victimes que des fonds ont été transférés alors qu'aucune opération n'a eu lieu. Nous confrontons également ces allégations frauduleuses à l'infrastructure de paiement réelle, afin de démontrer pourquoi de telles opérations ne peuvent être légitimes. Enfin, nous exposons les signaux d'alerte et les mesures préventives à l'intention des particuliers fortunés, des investisseurs institutionnels et des intermédiaires du financement du commerce international, afin qu'ils ne soient pas victimes de ces fraudes sophistiquées.
Messages SWIFT falsifiés (MT103/MT202) et transferts « conditionnels »
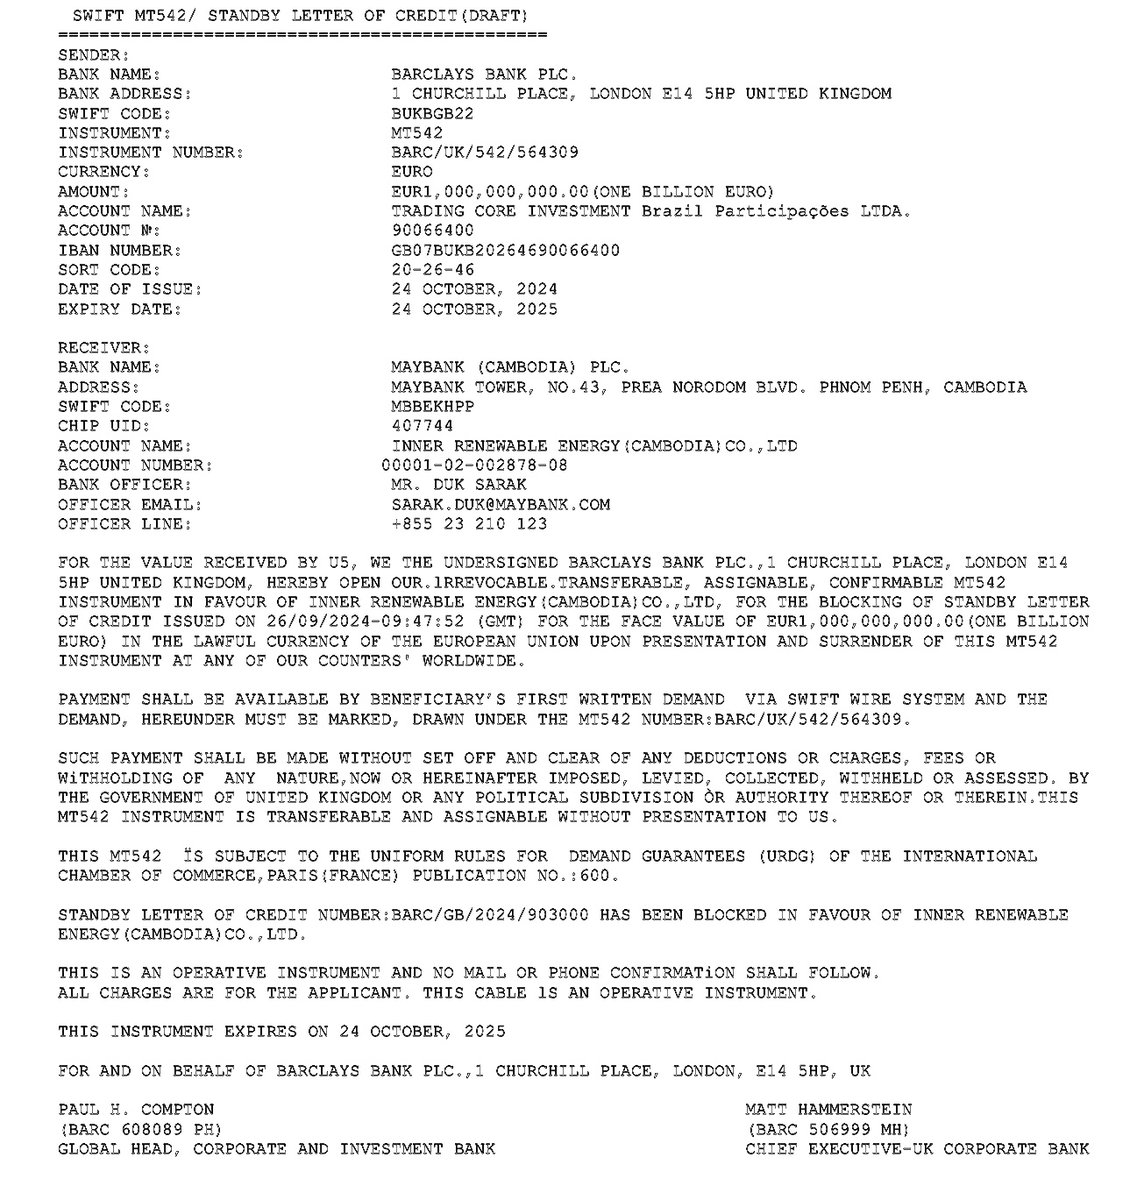
Une fraude répandue repose sur des messages de paiement SWIFT falsifiés ou présentés de manière trompeuse – notamment le message de virement client MT103 (désormais pacs.008 sous ISO 20022) et le message de virement interbancaire MT202. Les fraudeurs peuvent présenter aux victimes ce qui ressemble à une documentation SWIFT officielle (parfois même des « copies d'accusé de réception ») comme « preuve » qu'un virement de montant élevé a été exécuté. En réalité, ces documents sont fabriqués et ne sont pas traçables dans le véritable réseau SWIFT.
Pour convaincre les victimes qu'un paiement est en cours ou déjà exécuté, les fraudeurs falsifient fréquemment des messages de confirmation ou des relevés bancaires. Dans la terminologie SWIFT, un MT910 est une confirmation de crédit, adressée par la banque teneur de compte à son titulaire (en ISO 20022, camt.054), et un MT940 est un message de relevé de compte client (camt.053). Des escrocs familiers de ces formats peuvent présenter à la victime un faux avis MT910 indiquant qu'un crédit de, par exemple, 5 000 000 EUR « a été effectué » en sa faveur. Le document comporte des en-têtes SWIFT d'apparence authentique, des codes de référence et les coordonnées du compte de la victime, donnant l'impression que sa banque a reçu les fonds. En réalité, aucun message de ce type n'a été transmis par SWIFT ; le fichier PDF ou la capture d'écran est fabriqué. De même, les victimes peuvent se voir présenter un relevé MT940 falsifié ou une « capture d'écran » de banque en ligne indiquant qu'un dépôt considérable est en attente ou bloqué. Ces fausses confirmations servent à désarmer le scepticisme de la victime : la cible, voyant des codes bancaires officiels et un jargon spécialisé, suppose que les fonds doivent être arrivés, même si sa propre banque ne les a pas encore compensés. Dans un cas typique, un acheteur envoie une « copie du paiement SWIFT » comme preuve que le solde final des marchandises a été viré ; les fonds n'arrivent jamais, ou le paiement est rappelé, alors que le vendeur a déjà livré les marchandises. Les escrocs produisent également de fausses correspondances bancaires telles que des « certificats de libération de fonds » ou des e-mails de prétendus agents de banque confirmant des virements. Toutes ces confirmations sont aisément falsifiables avec les technologies actuelles (logos de haute qualité, codes de champs SWIFT authentiques, etc.) ; aucun document ne doit donc être considéré, à lui seul, comme une preuve de paiement. Un signe révélateur est que le payeur affirme avoir déjà envoyé les fonds et fournit même des confirmations, alors que la banque du bénéficiaire n'a connaissance d'aucun virement. Dans les opérations légitimes, la banque réceptrice voit le MT103/MT910 SWIFT entrant dans son système et crédite le compte ; si une prétendue confirmation ne provient que de l'expéditeur ou de documents de tiers, il ne faut pas s'y fier aveuglément.
Une autre manœuvre courante dans les milieux du financement du commerce international est l'escroquerie dite du MT103 « conditionnel ». Les fraudeurs insistent alors pour recourir à un « MT103 SWIFT conditionnel », en prétendant que les fonds ont été envoyés mais qu'ils sont bloqués jusqu'à ce que certaines conditions ou formalités documentaires soient remplies. Les victimes sont amenées à croire que ce virement conditionnel offre une protection analogue à celle d'un séquestre (comparable à une lettre de crédit), alors qu'en réalité aucun blocage conditionnel de ce type n'est possible sur un message MT103. Le MT103 n'est tout simplement pas conçu pour de telles opérations, et les conditions saisies dans le message sont ignorées par la banque du bénéficiaire. Ainsi, dans la variante de base de l'escroquerie au MT103, la banque du fraudeur reçoit le MT103 et crédite et libère immédiatement les fonds, ce qui permet au fraudeur de retirer l'argent sans respecter la moindre condition prétendue. La victime ne s'aperçoit que plus tard que les garanties conditionnelles étaient illusoires. Dans des variantes plus élaborées, de faux MT103 et MT202 sont utilisés dans le cadre de montages sophistiqués d'investissement ou de fraude aux frais d'avance, souvent assortis de demandes de frais préalables (commissions, taxes, etc.) avant que le « virement MT103 » puisse être finalisé. De tels montages exploitent la méconnaissance qu'a la victime des conventions de messagerie SWIFT, par exemple en présentant un formulaire MT103 d'apparence authentique ou un numéro de référence pour donner du crédit à l'opération, alors que le virement réel n'a jamais été exécuté ou a été rapidement annulé.
Les prétendus transferts « de registre à registre » et directs entre serveurs bancaires centraux : une illusion
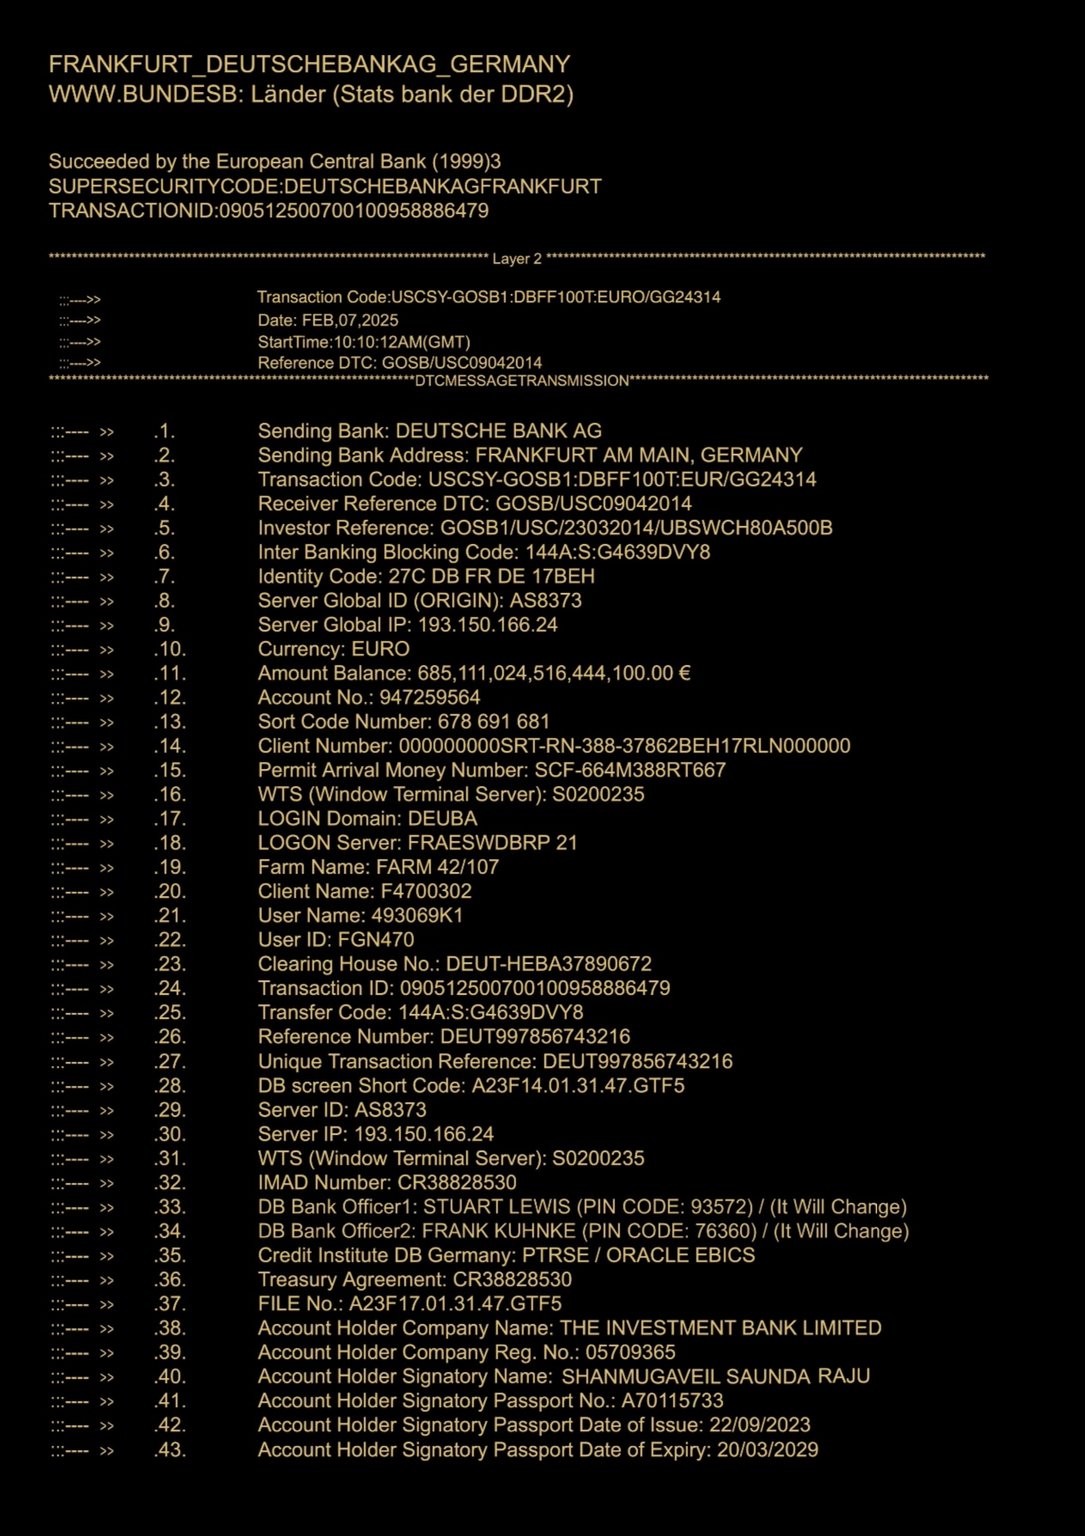
Un autre schéma de fraude joue sur la notion de virements interbancaires directs en dehors des réseaux de paiement habituels. Les escrocs évoquent des transferts « de registre à registre » (L2L) – laissant entendre que les systèmes comptables centraux de deux banques peuvent s'envoyer directement des sommes importantes d'un registre à l'autre, sans recourir à SWIFT ni au règlement de la banque centrale. En réalité, les transferts de registre à registre légitimes n'ont lieu qu'au sein d'une même banque ou d'un groupe bancaire intégré ; tout transfert interbancaire (entre établissements distincts) doit faire intervenir un mécanisme de compensation et de règlement (tel que les comptes correspondants ou les systèmes RTGS), comme expliqué dans la première partie. Les fraudeurs qui promeuvent des « transferts directs de registre bancaire » ignorent ce fait. Ils affirment, par exemple, que les fonds ont été déplacés « directement du registre de notre banque vers le vôtre » instantanément – un procédé qui ne peut ni compenser ni régler de véritables fonds sans les écritures interbancaires de débit et de crédit correspondantes. Un stratagème apparenté est le mythe du « téléchargement depuis le serveur de la banque » ou du « transfert de cœur à cœur » : on fait croire aux victimes que les banques de l'émetteur et du destinataire connectent directement leurs serveurs (procédé parfois qualifié de transfert IP-to-IP ou serveur à serveur (S2S)) afin de faire aboutir un paiement. Ces affirmations saturées de jargon visent à paraître sophistiquées, mais en vérité, aucun transfert de banque à banque ne peut avoir lieu par une simple connexion informatique si les banques ne disposent pas d'une relation de correspondance ni d'un réseau de règlement commun. Une plateforme bancaire officielle (comme SWIFT ou un RTGS de banque centrale) est toujours nécessaire pour communiquer et régler l'opération. Les escrocs qui exploitent ces mythes s'appuient souvent sur des banques « non connectées » ou fantômes : des entités qui ne sont membres ni de SWIFT ni d'aucun système de compensation mais prétendent néanmoins envoyer des fonds par des écritures de registre internes. Ces structures, faute d'intégration dans le système financier mondial, ne peuvent réaliser aucun véritable règlement interbancaire – elles ne peuvent qu'envoyer des messages invérifiables (par exemple un télex KTT ou un faux avis S2S) sans qu'aucun fonds ne circule réellement. En définitive, la victime est abusée par un discours technique sur les transferts directs de registre, alors qu'aucun fonds réel ne quitte jamais les mains de l'escroc.
Les « blocages de conformité » et les « retards de tranches » comme tactiques dilatoires
Les montages frauduleux sophistiqués introduisent souvent des obstacles fictifs après avoir prétendu qu'un virement a été initié. Deux exemples courants de faux jargon bancaire utilisés pour faire patienter les victimes sont le « blocage de conformité » et le « retard de tranche ». Dans ces scénarios, l'escroc commence par convaincre la victime qu'une somme importante lui a été envoyée (par l'un des moyens évoqués ci-dessus) ; puis, alors que la victime attend anxieusement les fonds, un obstacle est fabriqué de toutes pièces. Le fraudeur peut ainsi déclarer : « Les 10 millions d'euros se trouvent dans le système interne de votre banque, mais ils sont bloqués au titre de la conformité en raison de la réglementation AML » ou « La première tranche de 5 millions de dollars est prête, mais le service de conformité de la banque doit donner son autorisation avant le déblocage. » Cette ruse du blocage de conformité s'appuie sur un fond de vérité : les banques retardent ou examinent parfois des virements inhabituels pour des raisons réglementaires. L'escroc exploite la crainte de la victime de perdre les fonds en raison de la réglementation ou de provoquer un manquement à la conformité, et peut la contraindre à payer des frais de « levée » ou à communiquer des informations sensibles afin de débloquer les fonds. En réalité, les banques n'exigent pas des bénéficiaires le paiement de frais pour lever des contrôles de conformité : il s'agit d'une pure fiction. De même, avec les « retards de tranche », les escrocs qui fractionnent un virement fictif en plusieurs versements affirment que chaque tranche est en route, mais que la tranche suivante « a échoué en raison de limites de liquidité » ou « nécessite une assurance ou une garantie avant son déblocage ». Ces prétextes servent à entretenir l'espoir de la victime et à laisser au fraudeur le temps d'obtenir plusieurs paiements. Ces allégations s'accompagnent souvent de documents pseudo-juridiques : par exemple, une lettre sur un faux papier à en-tête bancaire indiquant que les fonds sont temporairement gelés dans l'attente d'une autorisation fiscale, ou un calendrier mentionnant les dates de déblocage des tranches. Ce sont des instruments d'obscurcissement. Comme le relève une analyse consacrée à des escroqueries bancaires sans lien entre elles, les auteurs fournissent des « documents pseudo-juridiques, des captures d'écran d'écritures internes ou des références à de prétendues exigences de conformité » afin d'entretenir l'illusion d'un processus en cours. La victime, confrontée à des motifs de retard à l'apparence officielle, se laisse persuader de patienter ou d'« investir » encore un peu pour surmonter l'obstacle. Cette manipulation psychologique se nourrit de l'espoir et des coûts irrécupérables : lorsque de tels blocages et retards sont invoqués, les victimes ont souvent déjà engagé des sommes considérables et veulent désespérément croire que le dénouement est proche.
Schémas de fraude IP-to-IP, S2S et Télex authentifié par clé (KTT)
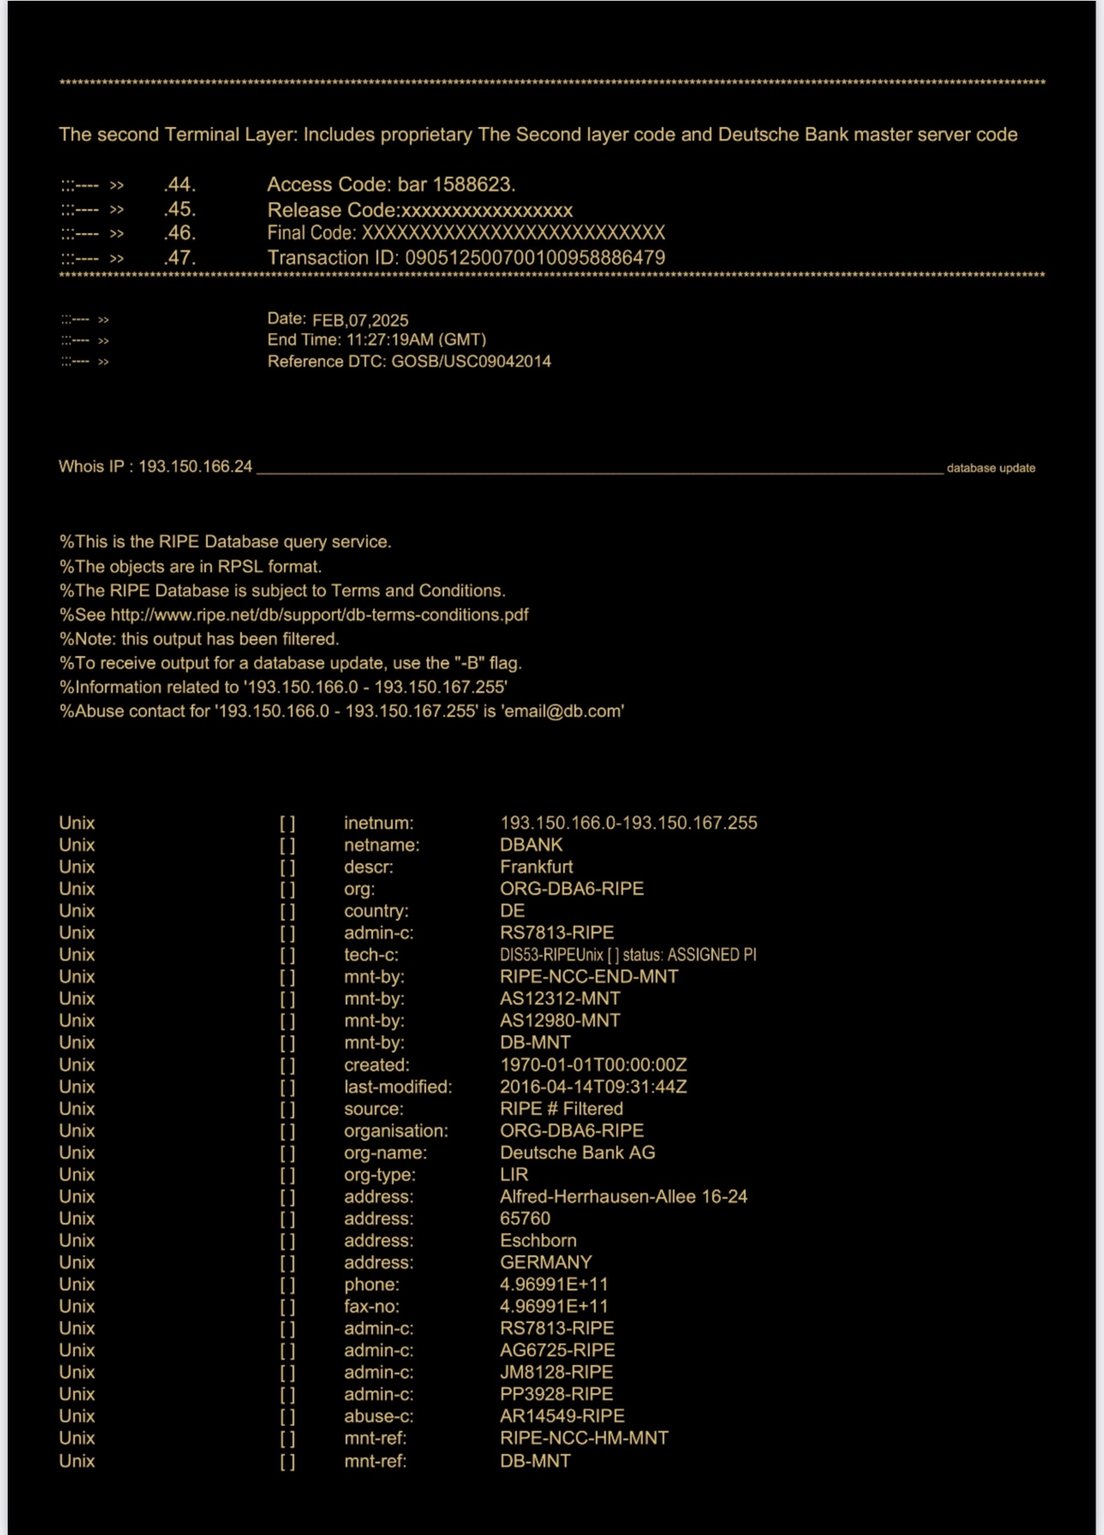
De nombreuses fraudes de grande ampleur reprennent la terminologie de systèmes bancaires hérités ou de protocoles internes afin de paraître légitimes. Le télex authentifié par clé (KTT) – ancien système télégraphique d'authentification bancaire antérieur à SWIFT – est l'un de ces termes qui continuent d'apparaître dans des offres frauduleuses. Des escrocs peuvent prétendre être en mesure d'envoyer des fonds par « virement KTT », ou par des canaux « IP/IP » ou « Server-to-Server », dans des cas particuliers. Les promesses s'accompagnent souvent d'un langage de dissimulation, par exemple : « Nous effectuerons un transfert mondial IP-to-IP qui ne transite pas par les banques centrales » ou des références à des « téléchargements de serveurs mondiaux ». Toute offre consistant à déplacer des fonds par un « serveur Swift mondial » ou un réseau privé est une escroquerie : dans la finance légitime, il n'existe aucun réseau distinct « IP-to-IP » ou « KTT » qui déplace des fonds en dehors des canaux réglementés. Chaque fois que ces termes sont employés, ils renvoient en définitive à l'utilisation des coordonnées et protocoles bancaires standard ; toute opération réelle y recourant serait simplement traitée par la banque selon les procédures habituelles. Les fraudeurs exploitent le mystère entourant ces acronymes en les enchaînant (par exemple « Swift GPI IP/IP ledger transfer ») afin de désorienter leurs victimes. En réalité, lorsqu'une banque approuve véritablement un transfert par quelque méthode que ce soit – SWIFT, RTGS ou même un KTT désuet –, elle fournit sans difficulté une confirmation officielle du mouvement de fonds (généralement sous la forme d'une confirmation SWIFT ou d'un avis de crédit). Ainsi, comme l'avertit un professionnel du secteur, si quelqu'un affirme avoir envoyé des millions par Ledger-to-Ledger, S2S, IP-IP ou KTT mais ne peut produire de confirmation bancaire standard attestant que les fonds ont été débités et crédités, alors il s'agit d'une fraude. En pratique, les banques modernes ont abandonné le KTT et les canaux similaires au profit de SWIFT ; une partie qui insiste pour recourir au KTT ou à des virements « IBAN-to-IBAN direct » n'est donc probablement pas une véritable banque, ou se livre à une tromperie. Cette typologie recoupe souvent les fraudes à l'investissement dites « prime bank » : les escrocs invoquent des instruments obscurs et des modes de transfert confidentiels (tels que le KTT, le « téléchargement manuel MT103/202 », etc.) dans le cadre de faux programmes à haut rendement. Ils attirent leurs victimes en leur faisant miroiter un accès privilégié à des procédures interbancaires spéciales, alors qu'en réalité aucune institution légitime ne reconnaît ces méthodes, prises isolément, comme valides.
Mode opératoire : construction de la vraisemblance et manipulation psychologique
Mêler vérité et fiction – L'emploi de vérités techniques partielles
Une caractéristique de ces schémas frauduleux est le mélange habile de terminologie bancaire authentique et de contexte faux. Les fraudeurs construisent leur vraisemblance en truffant leurs communications de notions authentiques – codes de messages SWIFT, jargon bancaire, termes réglementaires – mais en en déformant subtilement le sens ou en créant des combinaisons inexistantes. Par exemple, une demande d'apparence anodine telle que « Nous vous enverrons un virement MT103/202 avec suivi GPI » fait référence à des types de messages réels (MT103 et MT202 COV), mais peut être employée de façon absurde pour tromper une victime. Des escrocs ont été vus vanter un « téléchargement manuel de MT103/202 avec code UETR » comme méthode de transfert spéciale – une expression dénuée de sens en finance légitime, mais qui impressionne ceux qui ne connaissent pas SWIFT en paraissant complète. Les experts en sécurité soulignent que toute allégation de téléchargement manuel de messages SWIFT constitue sans exception un signal d'alerte, car « les messages SWIFT ne sont jamais « téléchargés » manuellement dans la pratique légitime… cette terminologie soulève des signaux d'alerte associés à des schémas frauduleux impliquant de faux messages SWIFT ou des modèles manuels ». De même, des termes tels que « transfert IP/IP », « SWIFT serveur à serveur », « écran de grand livre », etc., exploitent un noyau de vérité technique – les banques disposent bien de grands livres et de serveurs internes – mais il n'existe aucun circuit distinct de transfert de fonds portant ces noms. En employant le jargon bancaire réel hors de son contexte, les escrocs donnent aux victimes l'impression de traiter avec des professionnels de la finance aguerris et que l'opération recourt à des mécanismes officiels. Les victimes manquent souvent des connaissances spécialisées nécessaires pour discerner quelles parties du récit sont fausses. Par exemple, une victime peut savoir que « SWIFT » sert aux paiements internationaux ; lorsqu'un escroc lui fournit un numéro de référence de message SWIFT ou une copie d'un MT103, le soupçon se dissipe momentanément. Seule une personne familiarisée avec les opérations bancaires remarquerait les incohérences (telles qu'un format SWIFT incorrect, ou le fait qu'un accusé de réception SWIFT ne garantit pas le règlement). Cet usage stratégique de vérités partielles rend le récit frauduleux cohérent en apparence, même s'il ne résiste pas, en définitive, à une vérification bancaire indépendante.
Leviers psychologiques : urgence, exclusivité et peur
Au-delà de la façade technique, ces schémas reposent largement sur la manipulation psychologique. Les fraudeurs créent généralement un sentiment d'urgence extrême afin d'empêcher les victimes de prendre du recul ou de solliciter un second avis. Des formules telles que « Les fonds doivent être réclamés sous 48 heures, faute de quoi ils seront restitués » ou « Nous disposons d'un court délai avant la clôture de la tranche » poussent la victime à agir (ou à payer) rapidement. Cette urgence s'accompagne souvent d'affirmations d'exclusivité ou de secret : la victime est amenée à se sentir privilégiée de participer à une opération particulière (par exemple l'accès à un « programme de transfert privé » ou à « un contournement de la conformité que seuls les clients d'élite connaissent »). Les escrocs peuvent invoquer des accords de confidentialité ou avertir la victime de ne pas informer les interlocuteurs habituels de sa banque, présentant cette précaution comme relevant d'une confidentialité de haut niveau. En réalité, isoler la victime de ses banquiers ou conseillers réels est essentiel à la réussite de la fraude. La peur constitue un autre levier : peur de perdre une opportunité considérable, ou peur de conséquences juridiques ou financières en cas d'erreur dans la procédure complexe. Par exemple, après que la victime a versé des frais initiaux, l'escroc peut affirmer « Vos fonds sont bloqués par la conformité de la banque centrale ; si nous ne résolvons pas cette situation sous 2 jours, ils seront saisis dans le cadre d'enquêtes pour blanchiment d'argent. » Une telle perspective alarmante peut inciter la victime à se plier à toute exigence ultérieure du fraudeur (souvent un nouveau paiement ou des documents personnels sensibles), par crainte d'ennuis réglementaires ou de la perte des fonds promis. En alternant la carotte (le gain considérable imminent) et le bâton (la menace d'échec et de perte), les escrocs érodent le scepticisme et la résistance de la victime. Cette technique est parfois désignée sous le nom d'effet de pied dans la porte et d'effet de coûts irrécupérables : de petits engagements et frais initiaux conduisent à des engagements plus importants, car à chaque étape la victime est rassurée sur le fait que l'objectif est « presque atteint ». Comme l'illustre un cas documenté, les victimes ayant « investi beaucoup de temps et d'argent dans… l'opération… deviennent psychologiquement réticentes à admettre que l'opération est une fraude ». Elles sont en quelque sorte endoctrinées par la logique interne de l'escroquerie et peuvent même écarter les avertissements extérieurs, convaincues que les obstacles rencontrés relèvent de formalités bancaires normales. Le fraudeur, jouant le rôle d'un initié serviable, entretient cette confiance tout en feignant habilement la frustration face aux retards. En somme, ces escroqueries relèvent autant de l'abus de confiance que de la supercherie technique : les auteurs manipulent les émotions pour renforcer la fiction élaborée que leurs documents falsifiés ont créée.
Convaincre la victime que l'argent est « déjà là »
Une phase décisive de bon nombre de ces fraudes consiste à faire croire à la victime que l'argent a déjà été envoyé ou est irrévocablement en cours d'acheminement. Dès lors que la victime est convaincue de posséder de fait les fonds (ou le crédit) à venir, elle est bien plus encline à céder aux exigences suivantes. Les fraudeurs y parviennent en fournissant de fausses preuves de confirmation (comme évoqué plus haut) et en invoquant des déclarations d'apparence officielle, telles que : « Selon notre back-office, le statut du virement est désormais exécuté – les fonds ont quitté notre compte hier. » Ils peuvent même présenter des captures d'écran d'un grand livre interne de la banque comportant une écriture au débit, ou un message SWIFT indiquant le statut « Completed ». Pour un non-initié, de tels éléments laissent penser que le blocage se situe nécessairement du côté du bénéficiaire. Les escrocs renforcent cette idée : « Peut-être que la conformité de votre banque le retient – nous avons fait notre part. » La victime en vient ainsi à se représenter les millions comme lui appartenant déjà, simplement retardés temporairement. Cela permet aussi de faire porter le blâme : si l'argent n'apparaît pas, la victime est amenée à soupçonner sa propre banque ou les autorités de régulation, plutôt que l'expéditeur. Dans certains schémas (notamment ceux impliquant des « banques non connectées »), l'escroc va jusqu'à enjoindre à la victime d'interpeller sa banque pour avoir refusé le virement. Comme le relève une analyse, lorsque les fonds ne se matérialisent inévitablement pas depuis un établissement non intégré, l'exploitant de l'escroquerie « accusera l'établissement du bénéficiaire d'avoir “rejeté” l'instrument » et pressera la victime de trouver une autre banque capable d'accepter ce format particulier. Cette tactique permet non seulement de gagner du temps, mais peut aussi piéger davantage la victime : elle peut dépenser efforts et argent pour ouvrir de nouveaux comptes ou recourir à des consultants afin de résoudre un problème inexistant, pendant que l'escroc reste en retrait. En somme, en fabriquant l'illusion que l'argent est déjà « dans le système », les fraudeurs détournent l'attention de la victime de la question « Est-ce réel ? » vers « Comment récupérer mon argent ? » – un déplacement puissant qui entretient l'escroquerie.
Pourquoi ces schémas ne peuvent être légitimes : comparaison avec les infrastructures réelles
Malgré leur complexité, tous ces scénarios frauduleux s'effondrent dès lors qu'on les confronte au fonctionnement réel des systèmes de transfert interbancaires. Un bref examen de l'architecture authentique des transferts de fonds (voir la Partie 1) montre clairement pourquoi les promesses des fraudeurs sont irréalisables :
- SWIFT est un système de messagerie, non un dépositaire de fonds : dans la pratique bancaire légitime, l'envoi d'un MT103 SWIFT signifie qu'une banque a émis une instruction de paiement, mais cela ne déplace pas à lui seul de fonds. Le réseau SWIFT achemine l'instruction vers la banque destinataire, à la manière d'un courriel sécurisé. Le règlement du paiement s'opère par des écritures de débit et de crédit sur des comptes de correspondants ou par les systèmes RTGS des banques centrales. Par conséquent, toute escroquerie laissant entendre que « le MT103 transporte lui-même les fonds » ou qu'il suffirait de télécharger les fonds à partir d'un message SWIFT est fondamentalement erronée. La réception d'un MT103 n'équivaut pas à des fonds sur un compte : la banque destinataire doit encore rapprocher le message des fonds effectivement reçus (souvent au moyen d'un paiement de couverture MT202 COV) avant de créditer le compte. Les fraudeurs comptent sur le fait que leurs victimes ignorent cette subtilité. En réalité, si un paiement SWIFT a bien été émis, la banque du bénéficiaire peut le confirmer directement et le solde en rendra compte ; aucune intervention manuelle mystérieuse n'est nécessaire pour « télécharger » la transaction.
- Les messages SWIFT « conditionnels » ne bloquent pas les fonds sur un compte séquestre : comme indiqué, le SWIFT MT103 ne comporte aucun mécanisme intégré permettant de bloquer des fonds sous condition. Dès lors qu'un véritable MT103 est exécuté, le compte (nostro) de la banque émettrice est débité et la banque du bénéficiaire est censée créditer le destinataire (sauf incident). Les banques ne peuvent insérer de clauses retardant le crédit dans l'attente d'une approbation complémentaire – cela irait à l'encontre de la finalité de SWIFT, destiné aux paiements simples. Ainsi, la notion de paiement conditionnel introduite par les fraudeurs contredit les protocoles des messages SWIFT. Un tel dispositif exigerait un séquestre juridique ou une lettre de crédit, et non une instruction SWIFT modifiée. C'est pourquoi les banques averties ignorent les champs de « condition » non officiels – lorsqu'elles reçoivent un MT103, elles considèrent que les fonds doivent être crédités sans condition supplémentaire. Dès lors, si une contrepartie propose un MT103 conditionnel à titre de garantie, il s'agit d'un signe révélateur de fraude ou d'ignorance.
- Comptes nostro/vostro et caractère définitif du règlement : Pour que deux banques réelles puissent se transférer des fonds, elles recourent généralement soit 1) à une relation de compte directe (nostro/vostro), soit 2) à un système de compensation commun (tel que T2, Fedwire ou les systèmes de compensation SEPA). Dans tous les cas, un véritable mouvement de fonds suppose de débiter un compte et d'en créditer un autre au sein du système financier. Les scénarios frauduleux de type « ledger-to-ledger entre banques différentes sans recourir à aucun réseau » ignorent le fait qu'une banque qui n'est pas connectée, par exemple, à la banque centrale ou à une banque correspondante n'a aucun mécanisme lui permettant de créditer le compte d'une autre banque. Le mythe des banques non connectées le met en évidence : une banque extérieure au réseau « ne peut qu'envoyer des messages » mais ne peut pas régler. Toute banque légitime recevant un message (KTT, SWIFT ou autre) d'un établissement inconnu ne créditerait pas un compte tant que des fonds réels n'ont pas été reçus par un canal reconnu. C'est pourquoi les transferts invoqués par les fraudeurs n'apparaissent jamais dans le système bancaire réel : ces « transactions » n'ont jamais été traitées par un établissement de compensation ni adossées à une quelconque liquidité de compte. Par ailleurs, des termes tels que « virement d'IBAN à IBAN » sont trompeurs : un IBAN n'est qu'un identifiant de compte. Un transfert d'un IBAN vers un autre nécessite néanmoins un circuit de paiement (SEPA, SWIFT, etc.) pour réaliser le mouvement. Aucune banque ne créditera par magie un IBAN du seul fait que quelqu'un affirme avoir déplacé des fonds de registre à registre.
- Protocoles de sécurité et de confirmation : Les banques authentiques appliquent des contrôles de sécurité rigoureux. Lorsque des sommes importantes transitent par SWIFT ou d'autres systèmes, l'émetteur comme le destinataire en conservent la trace. La banque d'un donneur d'ordre authentique délivre une confirmation (par exemple un accusé de réception de message SWIFT ou une référence) attestant que le paiement a été envoyé, et la banque du bénéficiaire dispose d'un message entrant correspondant ainsi que, le moment venu, d'une écriture de crédit. Les escroqueries ne résistent pas à un tel examen. Si une victime demande, par exemple, à sa propre banque : « Pouvez-vous vérifier que vous avez un virement SWIFT entrant de 5 M$ en provenance de la banque X ? », la banque peut rapidement confirmer si quoi que ce soit est en cours d'acheminement. Dans les cas d'escroquerie, la réponse sera négative – il n'existe aucune trace sur SWIFT ni sur aucun autre réseau d'un tel transfert. Les fraudeurs évitent que les victimes puissent vérifier les détails de manière indépendante précisément pour cette raison. Dans un scénario légitime, la traçabilité est complète : les virements SWIFT portent des références de bout en bout uniques (UETR) dans le cadre de gpi, et les banques communiquent par des canaux officiels en cas de difficulté (par exemple au moyen de messages à format libre SWIFT MT199/MT299 ou de demandes d'annulation en cas d'erreur). Les escrocs, eux, s'appuient sur une communication à sens unique (d'eux vers la victime) et refusent d'impliquer de véritables responsables bancaires. Les banques centrales, dont la Banque centrale du Nigeria, ont publiquement mis en garde contre des documents SWIFT falsifiés prétendant démontrer que des fonds sont « retenus » par la banque centrale ; lorsque des fonds sont réellement manquants, l'expéditeur doit demander à sa propre banque de retracer ou de rappeler le paiement.
En résumé, lorsque l'on compare la vérifiabilité en boucle fermée et les contrôles systémiques de la banque réelle au caractère ponctuel et documentaire de ces escroqueries, le contraste est saisissant. Les transferts de fonds authentiques laissent une trace dans plusieurs établissements ; ils ne peuvent être dissimulés derrière des procédures obscures ni vérifiés uniquement au moyen de documents non officiels. C'est pourquoi tout montage qui dissuade une victime de vérifier directement auprès des banques, ou qui insiste sur le fait que « l'argent est bien là, mais n'apparaît pas dans les systèmes habituels », est presque certainement une fraude. Aucun transfert légitime de montant élevé n'exigera jamais que le bénéficiaire paie des frais supplémentaires pour débloquer les fonds, trouve des banques spéciales pour recevoir des formats de messages « différents », ou recherche d'obscurs téléchargements manuels. La réalité obéit à des règles claires et à des circuits définis : toute proposition qui s'en affranchit doit être accueillie avec la plus grande méfiance.
Signaux d'alerte et mesures préventives
Il est essentiel de reconnaître ces escroqueries avant qu'elles ne causent des pertes. Nous présentons ci-dessous les principaux signaux d'alerte indiquant qu'une prétendue opération de transfert de fonds est frauduleuse, ainsi que des mesures préventives pour les cibles potentielles (en particulier les particuliers fortunés, les institutions ou les facilitateurs du financement du commerce international) :
- Méthodes de transfert inhabituelles ou jargon : Soyez vigilant si une contrepartie propose un transfert par une méthode obscure (par exemple « IP/IP ledger send », « KTT wire », « conditional SWIFT ») ou emploie des enchaînements de termes bancaires qui ne vont pas habituellement ensemble (comme « MT103/202 manual download »). Comme on l'a vu, les fraudeurs détournent souvent les acronymes bancaires ; les opérations légitimes s'en tiennent généralement à des processus standard et vérifiables (virement SWIFT standard, virement ACH/SEPA, etc.). Si vous entendez des termes que vos propres banquiers ou conseillers jugent absurdes ou non standard, suspendez la transaction et approfondissez les vérifications. Ne vous laissez pas séduire par le jargon technique – la complexité est une diversion délibérée dans ces fraudes.
- Pression pour obtenir le paiement préalable de frais ou de charges : Presque tous ces montages finissent par demander à la victime de payer une somme avant de recevoir les fonds, qu'il s'agisse d'une commission, de « frais de conformité », d'un impôt ou de frais juridiques. Dans un virement légitime, l'émetteur supporte les frais de transfert, et les contrôles de conformité n'exigent pas de nouveaux paiements aléatoires de la part du bénéficiaire. L'insistance à affirmer que « un petit paiement suffit pour débloquer des millions » est la marque classique de la fraude aux frais d'avance. Les personnes fortunées devraient appliquer une règle : aucuns frais inattendus sans vérification indépendante. Si un virement important est prétendument bloqué en raison de frais, contactez directement votre banque avant tout paiement.
- Absence de confirmation indépendante : si une personne affirme vous avoir envoyé des fonds alors que votre propre banque n'en a aucune trace, considérez la situation comme suspecte. N'acceptez pas de PDF ni de captures d'écran transmis par e-mail à titre de preuve ; demandez plutôt à votre banque de rechercher le paiement entrant au moyen de la référence indiquée. Les faux messages SWIFT sont fréquents et ne constituent pas une preuve fiable. Méfiez-vous également si la contrepartie refuse d'associer sa banque à une confirmation directe. Dans les opérations légitimes, les banques acceptent de s'entretenir entre elles ou d'émettre des avis officiels. Si l'on vous répond « notre banque ne s'entretiendra pas avec vous » ou « nous ne pouvons pas vous communiquer les coordonnées du banquier en raison de la charge de travail ou du secrétariat », il s'agit d'un signal d'alerte.
- Promesses de résultats trop beaux pour être vrais : Nombre de ces fraudes se présentent sous les traits d'opportunités lucratives, par exemple un investisseur proposant de virer 50 M$ à titre de prêt à faible taux d'intérêt, ou un acheteur disposé à payer au-dessus du prix de marché par virement spécial. Les programmes d'investissement à haut rendement frauduleux promettent de même des rendements considérables grâce à des opérations bancaires « secrètes ». Le scepticisme est essentiel : demandez-vous pourquoi un inconnu ou un nouveau partenaire recourt à des modes de paiement compliqués ou propose des conditions anormales. Si le récit fait état d'autorisations spéciales de banques centrales, de programmes de négociation secrets ou de fonds non inscrits en comptabilité, vous avez très probablement affaire à une fiction. Tenez-vous-en à l'adage : si cela semble trop beau pour être vrai, c'est probablement le cas.
- Structures d'opération complexes comportant plusieurs étapes et tranches : soyez attentif si une transaction relativement simple (comme un virement de paiement de marchandises ou un apport d'investissement) est découpée en plusieurs étapes sans raison apparente – par exemple des « tranches » de paiements, des virements préalables de « preuve de capacité » ou des messages conditionnels. Les fraudeurs complexifient souvent une opération pour déconcerter leurs victimes et dissimuler le caractère creux de la promesse. Ainsi, l'exigence d'un « justificatif de fonds MT799 » ou d'un « pré-avis MT103 » avant le paiement réel, ou l'envoi d'un faible montant aussitôt retiré, peut constituer un stratagème destiné à instaurer la confiance. Exigez transparence et simplicité ; en cas de doute, consultez un professionnel de la banque pour faire examiner le processus proposé avant d'aller plus loin.
- Recours à une messagerie personnelle et communications inhabituelles : Un véritable transfert de fonds important entre institutions s'organise généralement avec un certain formalisme. Si toutes les communications passent par des adresses Gmail/Yahoo ou des applications de messagerie, et aucune par du papier à en-tête ou des canaux officiels de la banque, la légitimité de l'opération doit être mise en doute. De même, si les documents fournis comportent des incohérences (codes SWIFT non concordants, fautes d'orthographe dans les noms de banques, terminologie incorrecte), ce sont des signes de falsification. Les particuliers fortunés doivent veiller à ce que toute transaction importante soit examinée par leur propre équipe juridique ou bancaire, mieux à même de relever de telles anomalies.
- Entités sans statut bancaire vérifiable : Avant toute transaction, en particulier internationale, procédez à une diligence raisonnable sur la banque émettrice ou destinataire. Si vous ne trouvez aucune preuve que l'établissement est une banque agréée participant à SWIFT ou à des systèmes de paiement reconnus, n'acceptez pas son instrument financier. Comme souligné, certaines escroqueries reposent sur de fausses « banques » de façade qui se prévalent de capacités considérables mais ne font pas partie du réseau réglementé. Si une prétendue banque ne figure pas dans le répertoire BIC de SWIFT ou n'est soumise à aucune supervision identifiable, traitez toute transaction émanant d'elle avec une extrême prudence.
Mesures préventives : Les participants à des transactions de montant élevé devraient mettre en place des protocoles internes pour se prémunir contre ces schémas. Par exemple, toute offre non sollicitée de transfert de fonds ou d'investissement important devrait déclencher une procédure de diligence raisonnable renforcée : vérifier les identités, associer votre banque dès le départ et exiger, si possible, des dispositifs de séquestre ou de séquestre confié à un tiers. Les établissements et intermédiaires peuvent instaurer une procédure de vérification selon laquelle tout paiement SWIFT supérieur à un certain seuil doit être confirmé par la banque au moyen d'un rappel téléphonique ou du suivi propre à SWIFT (GPI) avant que les marchandises ou les fonds ne soient libérés de leur côté. La sensibilisation du personnel et des clients est tout aussi importante : de nombreuses victimes se laissent piéger faute de connaître les procédures bancaires. Des formations régulières ou des circulaires rappelant que « les messages SWIFT ne valent pas espèces en main » et mettant en garde contre ces typologies de fraude peuvent développer une saine méfiance. En cas de doute, consultez des experts : comme le recommandent les professionnels de la lutte contre la fraude, « obtenez de votre propre banque des informations sur le fonctionnement exact de tout mode de paiement proposé par une nouvelle contrepartie ». Si la contrepartie est légitime, elle ne verra aucun inconvénient à ce que vous vérifiiez la manière dont les fonds circuleront. Enfin, rappelez-vous que les opérations financières importantes légitimes résistent à l'examen : les fraudes exigent le secret et des décisions précipitées. Encourager un environnement où les questions et les vérifications sont les bienvenues dissuadera les fraudeurs de vous prendre pour cible.
Synthèse
Les fraudes exploitant des idées fausses sur les virements de fonds interbancaires rappellent avec force que la connaissance est la meilleure défense. En analysant le fonctionnement de ces escroqueries – des messages SWIFT falsifiés et des virements « de grand livre » fantômes aux pièges de fausse conformité –, on constate un fil conducteur : les criminels comptent sur l'ignorance de la victime quant au véritable fonctionnement des paiements. Cette analyse criminalistique démontre que chaque affirmation avancée dans ces escroqueries peut être réfutée à partir de la pratique bancaire réelle, et que repérer ces incohérences peut épargner aux victimes des pertes catastrophiques. Pour les professionnels et les investisseurs, la leçon est de ne jamais prendre une affirmation financière pour argent comptant, quelle que soit la densité du jargon bancaire qui l'accompagne. Une vérification indépendante par les canaux officiels et un scepticisme salutaire à l'égard des méthodes « secrètes » démasqueront ces fraudes. À mesure que le commerce et la finance mondiaux se complexifient, il est essentiel de rester informé des schémas d'escroquerie les plus récents. En conjuguant vigilance, diligence raisonnable et les garde-fous exposés, les victimes potentielles peuvent éviter le piège coûteux de ces fraudes sophistiquées aux virements interbancaires, et préserver ainsi l'intégrité de leurs transactions face aux tromperies les plus convaincantes.
Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.