Le mythe du téléchargement de fonds
Le mythe consistant à télécharger d'importantes sommes d'argent depuis le cloud, prétendument à partir de serveurs virtuels ou d'écrans affichant des couleurs et des chiffres fantaisistes, a captivé l'imagination de nombreuses personnes, en particulier dans les franges obscures d'internet. Ces mythes non seulement dénaturent le fonctionnement de la finance moderne, mais exploitent aussi la compréhension limitée du public à l'égard des monnaies numériques, de la technologie blockchain et de l'infrastructure du système bancaire. Pour bien comprendre pourquoi ces idées sont frauduleuses, il convient d'abord d'examiner le fonctionnement réel des fonds dans l'économie numérique actuelle, et les raisons pour lesquelles la notion de « fonds dans le cloud » demeure une illusion trompeuse et souvent dangereuse.
Comprendre la nature de la monnaie numérique et de la monnaie fiduciaire : la séparation d'avec le cloud
La monnaie, qu'elle soit fiduciaire ou numérique, repose sur des cadres juridiques, institutionnels et technologiques précis. Les monnaies fiduciaires telles que le dollar américain, l'euro ou le yen sont émises et réglementées par des banques centrales au sein d'États souverains. Cette monnaie existe soit sous forme physique (billets, pièces), soit sous forme d'écritures numériques dans les registres hautement sécurisés de banques et d'établissements financiers réglementés. Ces écritures numériques correspondent à des actifs réels, corporels ou incorporels, et sont soumises à une surveillance réglementaire stricte.
La monnaie numérique ne réside pas dans un éther virtuel d'où elle pourrait être téléchargée à volonté. Chaque virement, paiement ou échange doit transiter par des canaux légaux et vérifiables. Les fonds ne sont déplacés d'un compte à un autre qu'au sein d'un réseau complexe de systèmes de compensation interbancaires, exploités ou supervisés par les banques centrales, les instructions étant échangées sur des réseaux de messagerie tels que SWIFT (Society for Worldwide Interbank Financial Telecommunication). Ces systèmes reposent sur des contrôles, des mécanismes d'équilibre et des protocoles de chiffrement sophistiqués, conçus pour prévenir la fraude, assurer la transparence et garantir la stabilité financière.
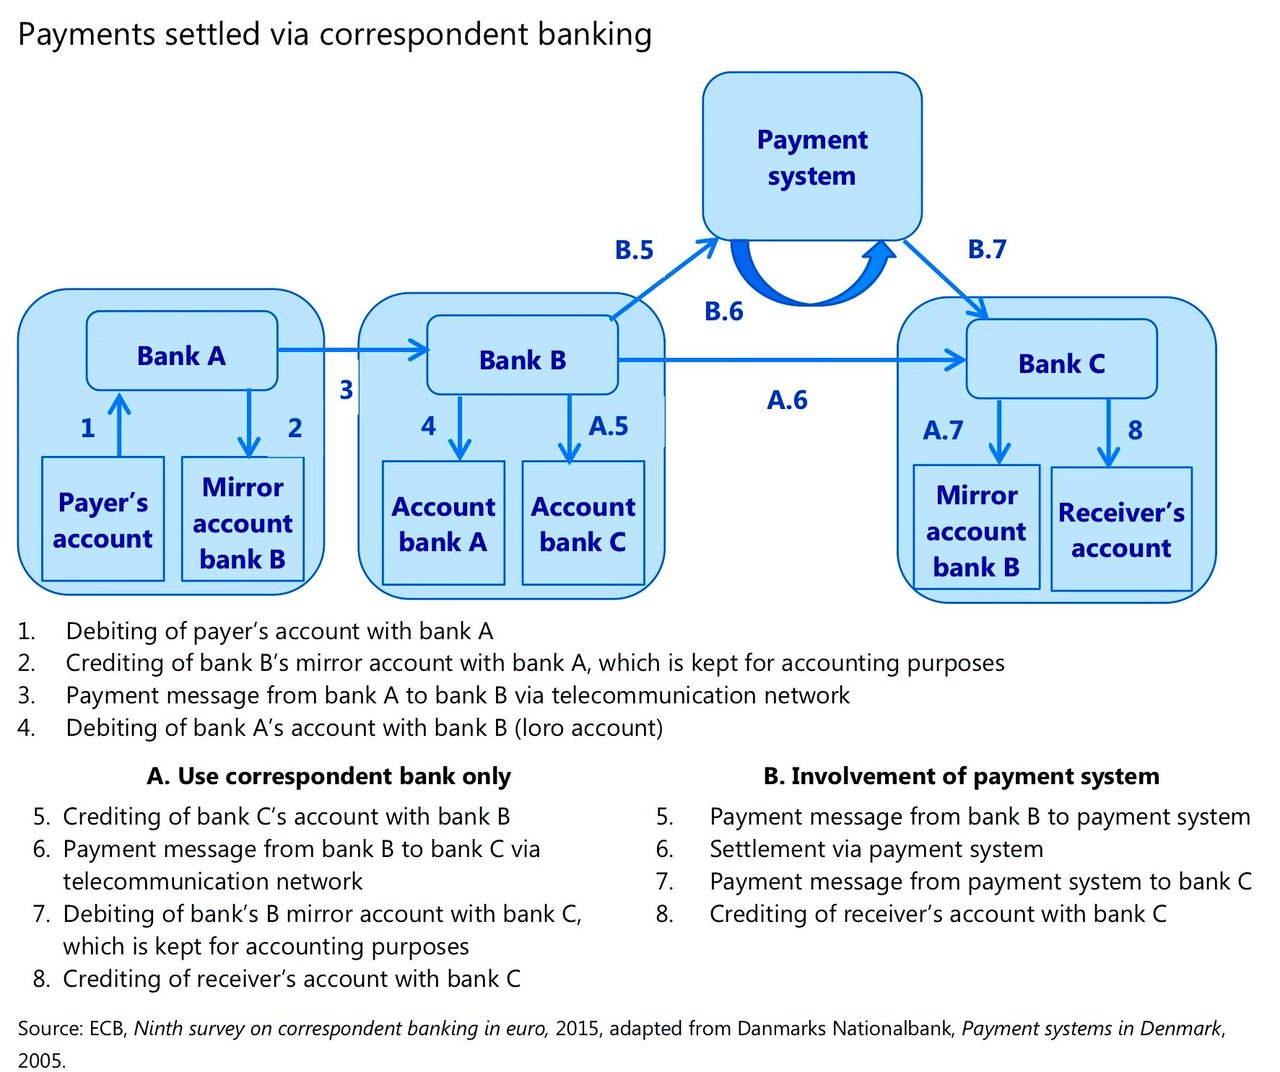
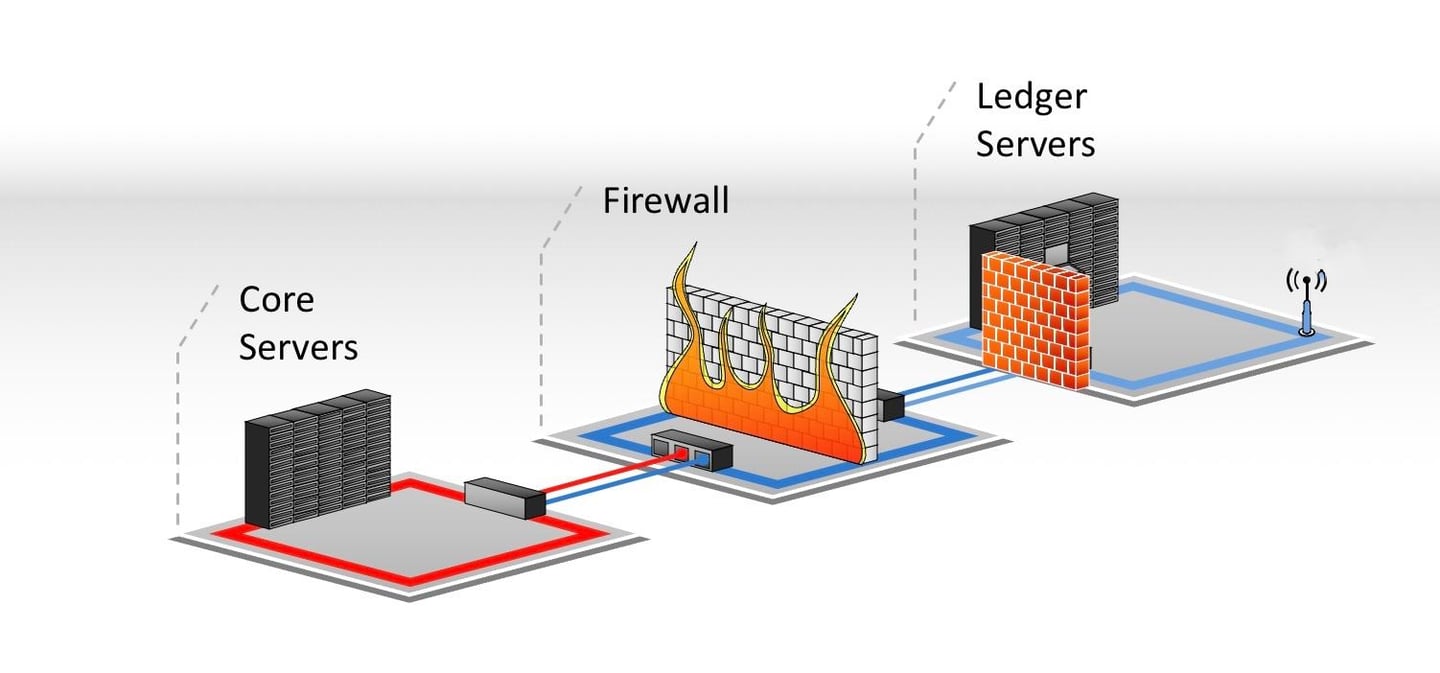
Prétendre que de la monnaie peut être téléchargée depuis le cloud par l'intermédiaire d'un « serveur » externe revient à méconnaître fondamentalement l'infrastructure du système bancaire. Les systèmes financiers exigent que toute monnaie soit rattachée à des comptes identifiables ouverts auprès d'établissements agréés. Chaque transaction, aussi numérique soit-elle, implique toujours un transfert d'un compte à un autre, et elle est enregistrée dans un serveur-registre conforme à la réglementation financière et inaccessible depuis l'extérieur.
Technologie du cloud et infrastructure financière : comprendre la différence
La technologie du cloud, largement utilisée par de nombreux secteurs, fournit des capacités de stockage et de calcul. Elle n'est toutefois pas le lieu où réside la monnaie elle-même. Les banques peuvent recourir à des services de cloud pour la gestion sécurisée des données, mais cela est très éloigné de l'idée selon laquelle des fonds existeraient dans ces nuages sous forme d'entités téléchargeables. Les banques, en particulier les banques centrales, s'appuient sur des centres de données hautement sécurisés, dont beaucoup sont répartis sur plusieurs sites physiques, mais ces systèmes ne conservent que des *enregistrements* d'opérations, et non la monnaie elle-même sous une forme qui pourrait être « téléchargée » ou « transférée » par des tiers extérieurs.
La croyance erronée selon laquelle il serait possible de télécharger de l'argent procède d'une mauvaise compréhension du fonctionnement des actifs numériques, de l'informatique en nuage et de l'infrastructure bancaire. Si les banques peuvent stocker des données de transaction sur des serveurs en nuage, ces serveurs n'hébergent que des informations relatives aux transactions, aux comptes et aux soldes, et non la monnaie elle-même, qui demeure au sein des cadres institutionnels.
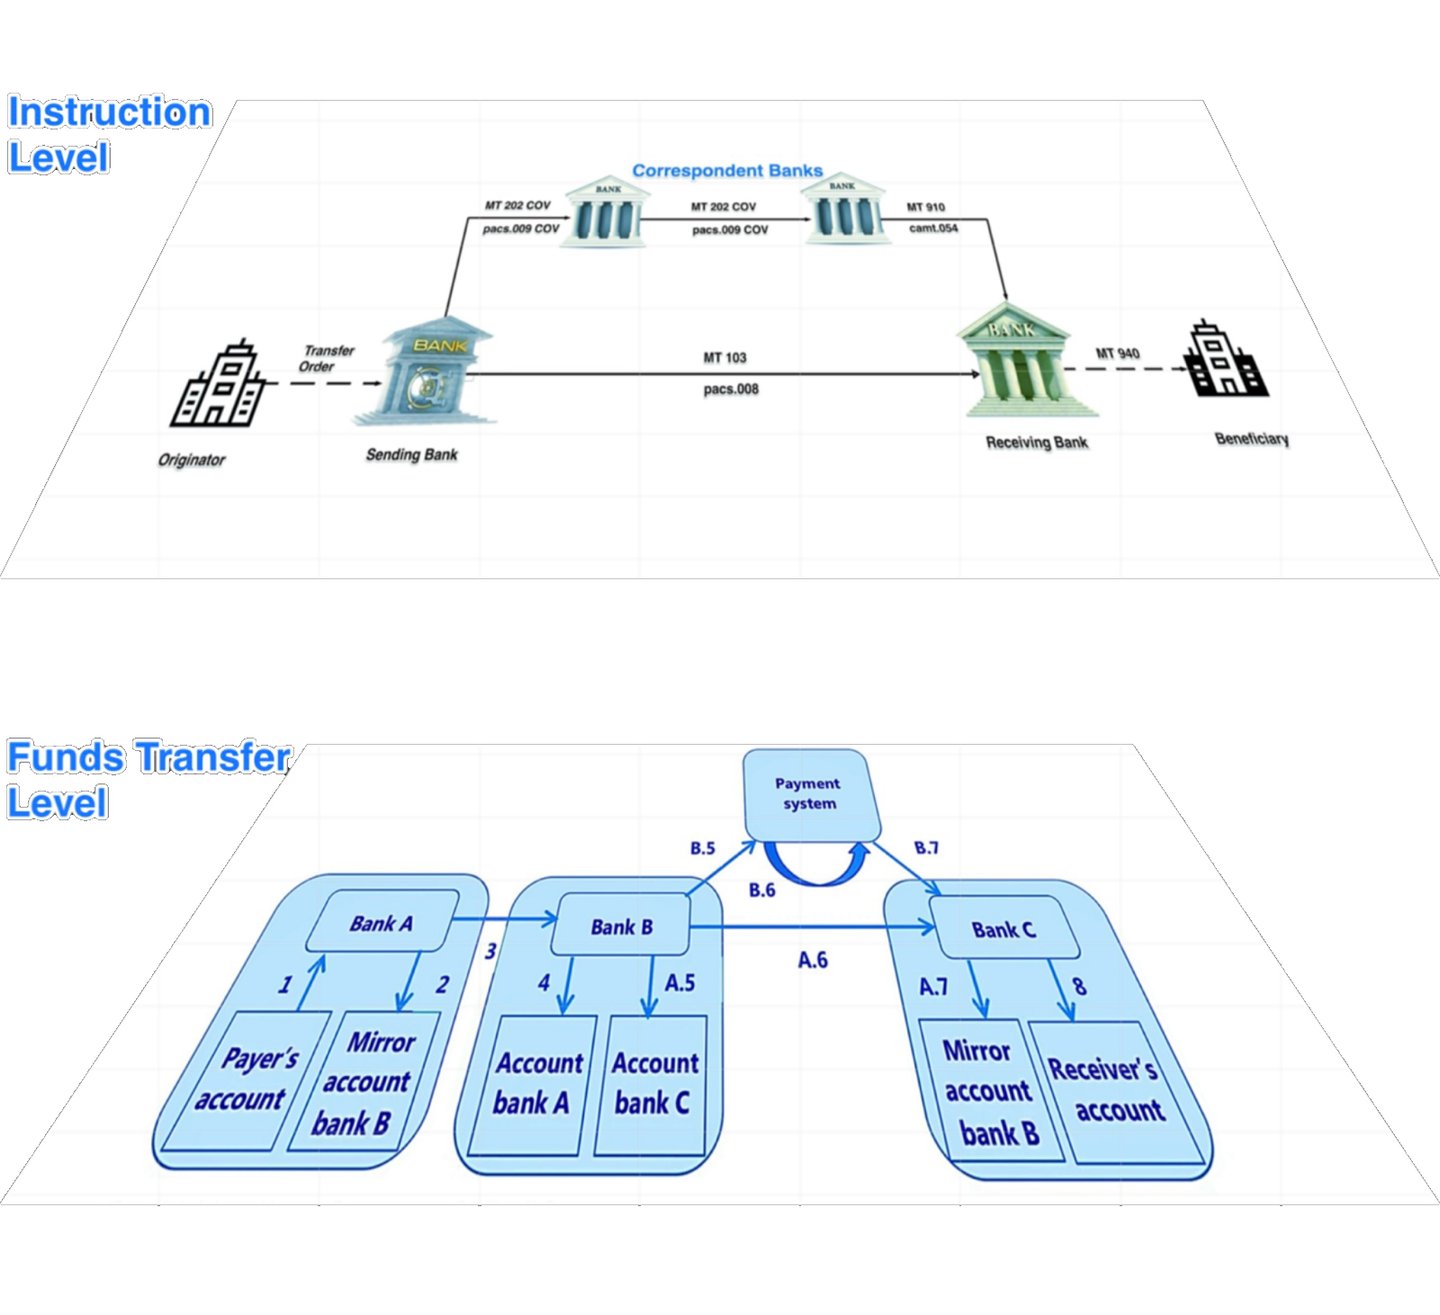
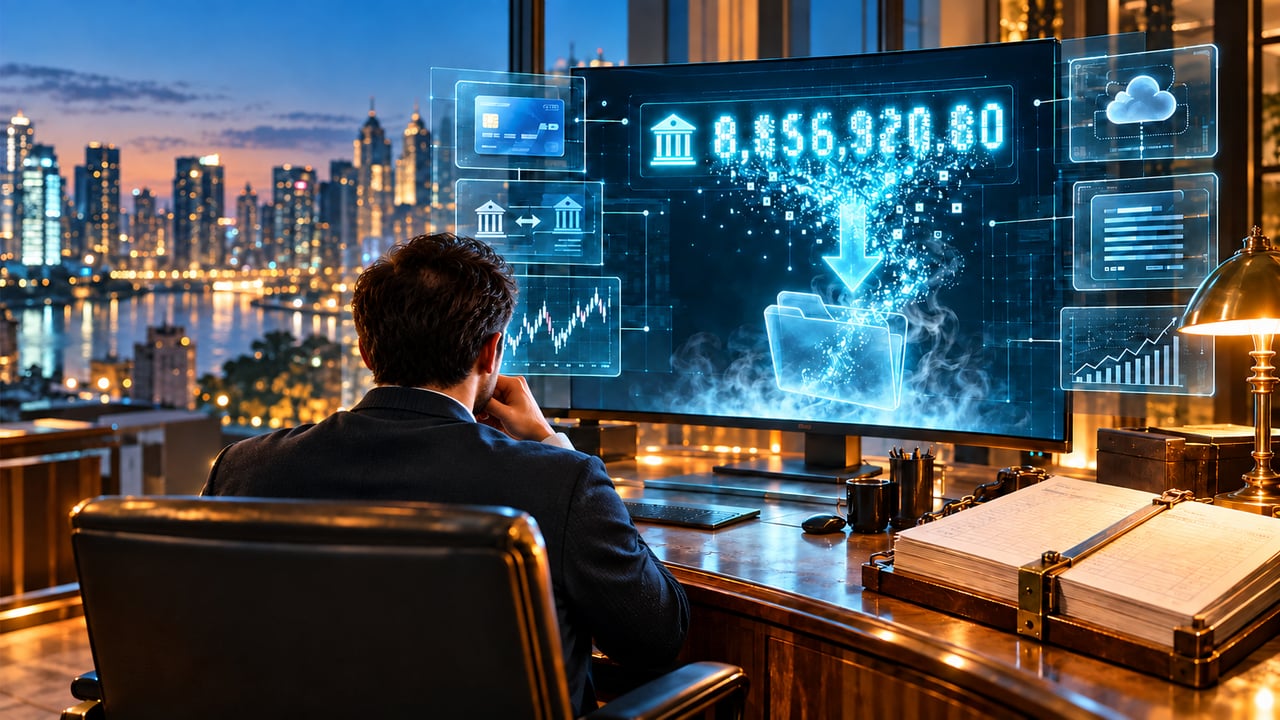
Des fonds peuvent-ils être « téléchargés » depuis une carte, un compte bancaire, SWIFT ou DTC, etc. ?
L'illusion : traiter la monnaie comme un fichier informatique
Un fraudeur affiche un solde sur un site web, dans un dossier cloud, sur un écran imitant celui d'une banque ou dans un document. L'opération proposée paraît alors trompeusement simple : fournir un compte de réception, désigner un banquier disposant d'une « capacité de téléchargement » et récupérer les fonds comme on récupérerait un fichier depuis OneDrive ou Dropbox.
L'écran peut être élaboré. Il peut afficher un numéro de compte, un numéro de carte, une référence de transaction, un message SWIFT, un identifiant de titre, un code d'accès ou un montant se chiffrant en milliards. Aucun de ces éléments ne confère à celui qui les voit un droit sur les fonds affichés. Certains peuvent décrire un compte ou une transaction réels ; d'autres peuvent être entièrement fabriqués. Dans les deux cas, la copie de ces informations ne transfère pas l'actif sous-jacent.
Un fichier peut être téléchargé parce qu'il est constitué de données. Un solde bancaire est une écriture dans les livres d'un établissement qui doit de l'argent à son titulaire de compte. Pour modifier la personne qui détient le contrôle de cette créance, les établissements concernés doivent traiter une opération autorisée dans le cadre d'un dispositif de paiement ou de règlement applicable. Une banque réceptrice ne peut créer une créance exécutoire du seul fait d'importer une capture d'écran, un message ou un enregistrement de base de données.
La demi-vérité qu'exploitent les fraudeurs : « Les banques peuvent débiter des comptes »
Les fraudeurs invoquent fréquemment une pratique bancaire réelle. Ils soutiennent que, dès lors qu'un commerçant peut débiter une carte ou qu'un créancier peut encaisser un prélèvement, un « récepteur » spécialement équipé pourrait débiter un compte source identifié et en télécharger le solde.
Cet argument omet les conditions essentielles. Un débit est une écriture passée par l'établissement qui tient le compte, à la suite d'une instruction ou d'un encaissement traité selon des règles définies. La partie qui réclame un paiement doit disposer d'un fondement valable pour l'opération et d'un accès à un canal approprié et réglementé. L'établissement teneur de compte applique ses propres contrôles. Le paiement peut être refusé, retourné, contesté ou annulé selon les règles applicables.
Un mécanisme de prélèvement n'est donc pas un droit général de prélever des fonds sur tout compte dont les coordonnées sont connues. Un IBAN identifie un compte aux fins de l'acheminement des paiements. Un numéro de carte identifie un moyen de paiement. Une référence SWIFT permet d'identifier un message ou une transaction. Aucun de ces éléments n'est un mot de passe permettant à un tiers sans lien avec le titulaire de prélever le solde du compte.
Cette distinction demeure pertinente même lorsqu'un « téléchargement » proposé emprunte le vocabulaire d'un véritable service de paiement. La bonne question n'est pas : « Existe-t-il un mécanisme de débit ? » Elle est la suivante : Qui a autorisé ce débit précis, quel établissement peut le soumettre, quelles règles le régissent et quel établissement débitera et créditera effectivement les comptes concernés ?
À quoi ressemble un véritable débit de compte
Dans un virement bancaire classique, le titulaire du compte donne instruction à sa banque de payer un bénéficiaire déterminé. La banque authentifie l'instruction, procède à ses contrôles et traite le paiement par l'intermédiaire du système de paiement ou des dispositifs de correspondance bancaire concernés. La banque destinataire crédite son client lorsque le paiement est reçu et que ses propres conditions d'inscription en compte sont remplies.
Dans un prélèvement, le sens d'initiation est différent : c'est le créancier qui soumet un encaissement. Cela ne retire pas au débiteur son pouvoir de décision dans le processus. Dans le cadre d'un schéma tel que le prélèvement SEPA, le débiteur donne au créancier un mandat l'autorisant à encaisser des paiements sur un compte désigné. Le créancier soumet les encaissements par l'intermédiaire de son prestataire de services de paiement ; le prestataire de services de paiement du débiteur traite le débit en résultant conformément aux règles du schéma. Les prélèvements SEPA Core et SEPA Business-to-Business prévoient des contrôles de mandat et des règles de remboursement différents.
Par exemple, si une entreprise doit 10 000 € à un fournisseur et a donné un mandat de prélèvement applicable, le fournisseur peut soumettre un encaissement de 10 000 € par l'intermédiaire de sa banque. Le fournisseur n'obtient pas l'accès à la banque en ligne de l'entreprise, ne choisit pas un autre montant à partir d'un solde affiché et ne copie pas les fonds du compte sur son propre serveur. L'encaissement est un paiement déterminé, acheminé entre prestataires de services de paiement. Il peut échouer ou être contesté conformément aux règles applicables.
Des prélèvements non autorisés peuvent survenir. Ils constituent des fraudes au paiement ou des erreurs, qui donnent lieu à enquête et aux recours applicables. Leur existence n'établit nullement l'existence d'une méthode licite permettant de « télécharger » de l'argent depuis les comptes de tiers.
Pourquoi une carte de crédit ou de débit n'est pas un contenant de fonds
Une carte de débit donne accès à des services de paiement liés à un compte. Une carte de crédit donne ordinairement accès à un crédit consenti par son émetteur, sous réserve du contrat conclu avec le titulaire et du crédit disponible. La carte elle-même n'est ni un support de stockage contenant le solde du compte, ni une créance transportable qu'un tiers pourrait vider à sa guise.
Une véritable transaction par carte met en jeu des rôles identifiables. Un commerçant ou un autre participant de paiement autorisé soumet une transaction par l'intermédiaire de ses dispositifs d'acquisition. L'émetteur décide d'accepter ou non la demande d'autorisation. La compensation et le règlement s'effectuent ensuite conformément aux règles applicables du réseau.
L'autorisation, la compensation et le règlement sont des événements distincts : une réponse d'approbation n'est pas un fichier contenant des fonds, et un écran affichant une approbation ne constitue pas une preuve indépendante que le commerçant a reçu le paiement définitif.
Certains réseaux de cartes prennent en charge des transactions permettant d'alimenter des cartes éligibles ou d'y effectuer des versements. Il s'agit de services définis, utilisés par des participants éligibles selon les règles du réseau. Leur existence n'autorise pas un intermédiaire à « télécharger » la totalité du solde d'une carte, à en extraire une ligne de crédit, ou à charger une carte avec des fonds censés attendre sur un serveur en nuage. Toute proposition impliquant des données de carte doit identifier l'émetteur, l'acquéreur ou le prestataire de services autorisé effectivement concerné, ainsi que le type précis de transaction. L'expression « téléchargement de carte » ne fournit aucune de ces informations.
Pourquoi un message SWIFT ne peut pas être téléchargé comme de la monnaie
SWIFT fournit une messagerie financière sécurisée. Les banques utilisent des messages pour communiquer des instructions de paiement et d'autres informations financières. SWIFT n'est pas un compte bancaire contenant le montant indiqué dans un message.
Une instruction de paiement peut indiquer l'identité de l'émetteur, le bénéficiaire, le montant et d'autres détails de l'opération. Une référence de suivi peut aider les établissements participants à localiser le paiement. Ni l'instruction ni sa référence ne confèrent à un « destinataire » extérieur le pouvoir de débiter la banque émettrice ni d'obtenir le montant mentionné dans le message.
Des copies électroniques de messages authentiques peuvent bien entendu être enregistrées ou téléchargées à des fins de conservation. Il s'agit alors d'un téléchargement d'informations. Cela ne répète pas le paiement, ne libère pas un montant suspendu et ne crée aucun crédit auprès d'un autre établissement.
Si quelqu'un affirme qu'un MT103, un message ISO 20022, un UETR ou un « solde sur serveur SWIFT » attend un téléchargement manuel, posez une question plus simple : la banque réceptrice présumée a-t-elle identifié de manière indépendante un paiement entrant et crédité le compte prévu ? Un PDF, une capture d'écran ou un message fourni par la contrepartie ne peut répondre à cette question à la place de la banque. Le statut du paiement et tout obstacle éventuel doivent être vérifiés auprès des établissements concernés, par leurs canaux établis.
Pourquoi les enregistrements DTC ne créent pas de « monnaie téléchargeable »
La Depository Trust Company, ou DTC, fournit l'infrastructure de conservation et de règlement-livraison des titres. Une position en titres est l'inscription d'un droit détenu par l'intermédiaire du participant concerné et de la chaîne de conservation. Il ne s'agit pas d'un fichier de trésorerie qu'une banque bénéficiaire pourrait importer.
Une vente, un remboursement ou une distribution authentique peut donner lieu à une obligation de paiement en numéraire. Cette obligation est traitée par l'intermédiaire des établissements participants, de leurs banques de règlement et des systèmes de paiement, principalement Fedwire, selon les dispositions de règlement applicables. Il doit exister un titre ou une opération identifiable, une partie habilitée à en percevoir le produit et un circuit légitime par lequel ce produit parvient au bénéficiaire.
Un écran portant la mention « DTC funds », un ISIN ou un CUSIP, ou une prétendue référence DTC n'établit pas que des liquidités sont disponibles pour qu'un tiers les retire. Si la créance sous-jacente porte sur des titres, la vérification commence auprès du conservateur ou du participant du titulaire et sur la base des enregistrements effectifs de la transaction. L'exigence d'une banque disposant d'une « capacité de téléchargement DTC » contourne les institutions qui devraient livrer et régler une transaction authentique.
Le point de rupture du récit
Le même critère s'applique, que la source alléguée soit une carte, un compte bancaire, un message SWIFT, un serveur cloud ou une plateforme de titres :
- Identifier l'actif. S'agit-il d'une créance de dépôt, d'un crédit disponible, d'un paiement en cours, d'un titre, ou simplement de données affichées à l'écran ?
- Identifier l'institution qui en est responsable. Quelle banque, quel émetteur de cartes, quel conservateur ou quel participant tient le registre faisant foi ?
- Établir la titularité et le pouvoir de disposition. Qui détient l'actif ou peut donner des instructions à l'établissement ? Quel mandat, quel contrat ou quelle instruction authentifiée sous-tend ce paiement précis ?
- Identifier le circuit de la transaction. Quels établissements participants et quels dispositifs de paiement ou de règlement établis la traiteront ?
- Vérifier le résultat de manière indépendante. L'établissement destinataire peut-il confirmer l'opération et le crédit dans ses propres systèmes ?
Un promoteur incapable de répondre à ces questions peut proposer à la place une convention de réception, un « créneau de téléchargement », un portail propriétaire, un code d'accès, un partage de pourcentage ou des frais d'activation. Ces éléments n'établissent ni la propriété, ni le pouvoir de paiement, ni le règlement. Plus le solde présenté est extraordinaire, plus il importe d'obtenir une confirmation de l'établissement qui est censé le tenir.
Ne communiquez jamais à un tel promoteur d'identifiants de banque en ligne, de données de sécurité de carte, de codes d'authentification à usage unique ni d'accès à distance à un appareil. Ces éléments peuvent permettre une véritable opération non autorisée. Ils ne permettent en aucun cas la réception légitime de « fonds du cloud » fictifs.
La distinction pratique est précise : une information financière peut être affichée, copiée et téléchargée. Une créance valable sur des fonds doit être établie, et son transfert doit être autorisé, traité et enregistré par les institutions responsables. Le téléchargement de l'information ne transfère pas les fonds.
Autres scénarios construits autour d'un prétendu « téléchargement de fonds »
Le terme téléchargement change de sens au fil du récit. Il désigne parfois une véritable opération informatique, telle que l'obtention d'un relevé ou l'importation de données de paiement. Il dissimule parfois un débit, une opération sur titres ou un transfert de cryptomonnaie proposés. La fraude naît lorsqu'une personne présente l'opération informatique comme si elle déplaçait elle-même la valeur sous-jacente.
« L'argent se trouve sur un serveur mondial ou de banque centrale »
Le promoteur affirme que les fonds sont déposés sur un « serveur mondial », un « écran de banque centrale », une « plateforme souveraine » ou tout autre système à accès restreint. La banque destinataire aurait prétendument besoin d'un terminal, d'un niveau d'accès ou d'un code spécial pour les récupérer.
Les banques centrales exploitent effectivement des systèmes de paiement et tiennent des comptes pour des établissements éligibles. Cela ne signifie pas qu'une partie privée puisse désigner une banque réceptrice de son choix pour prélever auprès d'elles un prétendu solde. Un véritable paiement en monnaie de banque centrale s'effectue entre participants éligibles selon les règles du système. L'établissement donneur d'ordre doit soumettre un ordre de paiement autorisé, et les comptes concernés doivent effectivement être débités et crédités. La photographie d'un écran, même portant le nom d'une banque centrale, n'établit aucun de ces faits.
« Les fonds se trouvent dans Fedwire, T2 ou un autre système de compensation »
Cette version place les fonds « à l'intérieur » d'un circuit de paiement nommé et affirme que le destinataire doit les télécharger avant leur expiration. Elle exploite une distinction réelle : un paiement peut être ordonné, traité et réglé à des étapes distinctes.
Fedwire et T2 sont de véritables systèmes par l'intermédiaire desquels les établissements éligibles règlent des paiements. Ce ne sont pas des consignes publiques contenant des fonds à la disposition de quiconque présente un numéro de référence. Si un paiement a été réglé au profit du participant destinataire, celui-ci peut l'examiner au moyen de ses propres écritures. S'il n'a pas été réglé, un opérateur externe ne saurait fabriquer un règlement en téléchargeant un message. Il convient d'identifier les établissements émetteur et destinataire allégués, la référence du paiement et les écritures de compte effectives.
« Il se trouve sur le compte commun d'une banque correspondante »
Les paiements transfrontaliers peuvent impliquer des banques correspondantes et des comptes tenus entre établissements. Un fraudeur transforme ce fait opérationnel en une allégation selon laquelle un solde considérable et non identifié attendrait, sur un compte « commun », « omnibus » ou « nostro », d'être extrait manuellement.
Le compte correspondant d'un établissement relève de sa propre propriété juridique, de ses propres écritures et de ses propres instructions d'exploitation. Le droit d'un bénéficiaire à un paiement ne naît pas du seul fait que quelqu'un désigne ce compte. Les banques concernées doivent identifier le paiement considéré, son donneur d'ordre autorisé, son circuit de règlement et le bénéficiaire auquel il est dû. Un « récepteur » tiers ne peut pas prélever un montant sur le solde global d'un correspondant.
« Connecter les deux serveurs bancaires et tirer les fonds »
La solution proposée peut être qualifiée de serveur à serveur, d'IP à IP, d'hôte à hôte, d'API à API ou de registre à registre. Le promoteur demande à la banque réceptrice de fournir une adresse IP, un point d'accès, un code de réception ou une équipe technique afin qu'un système puisse « pousser » ou « télécharger » le solde.
Les banques peuvent légitimement échanger des données et des instructions par des connexions techniques sécurisées. Une API peut initier un paiement lorsque son utilisateur dispose des pouvoirs nécessaires et que les établissements participants prennent en charge le service. Un registre peut consigner des transactions. La connexion est un canal de communication ; elle n'est pas, en soi, une source de fonds ni une délégation de pouvoir sur les comptes d'un autre établissement. Tout transfert effectif requiert toujours un compte ou un actif défini, des instructions autorisées, l'acceptation des établissements et un dispositif de règlement opérationnel.
« Le fichier de paiement est prêt à être téléversé »
Le fraudeur propose un fichier CSV, XML, JSON ou autre, censé contenir des fonds. Il est demandé à une banque de l'importer, de l'« injecter » dans son système central ou d'exécuter un script qui créditera le bénéficiaire.
Les fichiers de paiement sont des instructions ou des enregistrements. Les banques importent couramment des fichiers de paiement légitimes émanant de clients autorisés, sous réserve de contrôles d'authentification, de validation, de provisionnement et de traitement. Le téléversement d'un fichier contenant le nombre 100 000 000 ne fournit pas 100 millions de livres sterling, d'euros ou de dollars pour financer les instructions. Un fichier de paiement falsifié peut être correctement formaté et pourtant ne comporter ni donneur d'ordre valide, ni pouvoir de disposition, ni solde disponible.
Il en va de même pour un relevé téléchargé. Il peut faciliter le rapprochement ; il ne peut pas être téléversé de nouveau ailleurs pour recréer le solde qu'il indique.
« Libérer le transfert suspendu, bloqué ou en attente »
Un promoteur présente un numéro de référence ou un écran libellé en attente, bloqué, retenu, conformité, intervention manuelle ou non libéré. La prétendue solution consiste à payer des frais de téléchargement, à obtenir l'acceptation du destinataire, à utiliser un logiciel spécial ou à recourir à un banquier capable de « débloquer » l'écriture.
Les paiements réels peuvent être retardés ou rejetés, et les banques effectuent des contrôles en matière de sanctions et de fraude. C'est l'établissement qui traite effectivement le paiement qui détermine son statut ainsi que les informations complémentaires qu'il requiert, le cas échéant. Un tiers extérieur ne peut pas prouver l'existence de fonds en leur attribuant un statut sur son propre portail. Le bénéficiaire doit obtenir le statut auprès de sa propre banque ; l'émetteur doit l'obtenir auprès de l'établissement émetteur. Ni l'un ni l'autre ne doit rémunérer un prétendu intermédiaire technique pour transformer un écran non vérifié en dépôt.
« Télécharger le solde depuis une plateforme de négociation ou de conservation d'actifs »
Un écran de portefeuille peut afficher des liquidités, des titres, des rendements de placement ou un montant de rachat. Le promoteur affirme qu'une banque peut télécharger l'intégralité de la valeur affichée sur un compte courant.
La première question est de savoir ce que le chiffre représente. Une valeur de marché n'est pas de la trésorerie. Une position en titres peut devoir être vendue, remboursée ou utilisée dans une opération de financement convenue séparément. Une vente en cours doit être dénouée. La trésorerie figurant auprès d'un courtier ou d'un conservateur ne peut être retirée que par un titulaire de compte habilité, selon les procédures autorisées de cet établissement et sous réserve des conditions du compte. Une capture d'écran d'une plateforme n'est ni un ordre de paiement, ni une confirmation de conservation d'actifs, ni un justificatif de produits retirables.
« Importer un portefeuille de cryptomonnaies et en récupérer le solde »
Cette affirmation contient une vérité partielle particulièrement dangereuse. Une application de portefeuille de cryptomonnaies peut importer une clé privée ou une phrase de récupération valide, puis afficher et contrôler les actifs qui y sont associés. Les actifs sont enregistrés sur la blockchain concernée ; ils ne sont pas conservés dans l'application de portefeuille téléchargeable.
Une adresse publique, un hachage de transaction, une page d'explorateur de blocs ou une capture d'écran ne confère aucun contrôle sur les actifs qu'elle affiche. Une véritable clé privée ou phrase de récupération peut conférer ce contrôle, et c'est précisément pourquoi elle ne doit jamais être communiquée à un prétendu destinataire, agent de recouvrement ou portail de vérification. L'importation des identifiants secrets d'un tiers sans autorisation ne constitue pas une méthode légitime de réception de fonds. Lorsque les actifs sont détenus auprès d'une plateforme d'échange ou d'un autre conservateur, les retraits doivent être autorisés par le biais des contrôles de ce conservateur.
« Convertir une allocation, une garantie ou un certificat en liquidités »
Certains promoteurs remplacent le prétendu solde de compte par un document : un « certificat d'allocation », un justificatif de fonds, une garantie, une lettre, une obligation ou un autre instrument financier présenté comme tel. Il est indiqué à la banque réceptrice de télécharger ou d'« activer » la valeur faciale du document.
Un document peut attester une créance, une obligation, un titre, ou rien du tout. Son montant nominal ne correspond pas automatiquement à un solde de trésorerie disponible. L'émetteur, le bénéficiaire, les conditions applicables, l'authenticité, la transférabilité et le caractère exécutoire doivent être établis. Si un paiement est dû, le débiteur doit l'effectuer par un circuit de paiement réel. Si un actif doit être vendu ou financé, une contrepartie doit consentir indépendamment à l'opération. Le simple téléversement du document ne saurait contraindre une banque à en créditer le montant indiqué.
« Le téléchargement de test a fonctionné ; payez maintenant pour débloquer la tranche principale »
Un faible crédit, une barre de progression animée ou un « test réussi » est présenté comme preuve qu'un solde bien plus important pourra être téléchargé une fois les frais acquittés. Ce faible crédit peut provenir d'un virement sans rapport, d'un paiement révocable, d'une restitution partielle des propres fonds de la victime, ou n'être qu'un écran fabriqué.
Le test ne prouve que ce qui peut être vérifié dans les registres de la banque destinataire. Il n'établit ni la propriété ni la disponibilité d'un solde distinct de montant élevé. Chaque tranche envisagée exige son propre donneur d'ordre identifiable, son habilitation, son opération et son règlement. La promesse de restituer des frais à partir de la première tranche ne saurait pallier l'absence de ces éléments.
Une règle de vérification unique pour toutes les versions
Demandez au promoteur d'identifier l'institution qui tient le registre faisant foi, la personne légalement habilitée à donner des instructions, l'opération exacte proposée ainsi que les institutions qui la traiteront et la règleront. Vérifiez ces points de manière indépendante par l'intermédiaire des canaux de contact officiels de ces institutions.
L'événement déterminant est une modification autorisée et vérifiable des comptes ou des registres d'actifs concernés. Un fichier téléchargé, un message, une application de portefeuille, une image d'écran ou un certificat peuvent décrire cet événement. Ils ne sauraient s'y substituer.
L'illusion des écrans virtuels et des affichages colorés : au-delà de la tromperie numérique
Le mythe répandu des écrans noirs, magenta, bleus ou jaunes affichant des sommes colossales (souvent des montants fantaisistes se chiffrant en millions, en milliards, voire en milliers de milliards) constitue une présentation trompeuse, dangereuse et délibérée. Ces représentations visuelles apparaissent fréquemment dans des montages visant à persuader des particuliers qu'ils ont accès à des richesses inimaginables. L'illusion de fortune est soigneusement construite à l'aide d'images d'écrans remplis de zéros, de chiffres virtuels et de mystérieux codes de compensation, censés renvoyer à d'immenses avoirs financiers.
Or, les établissements financiers légitimes n'affichent pas de fonds sous de tels formats. Les soldes bancaires ne sont pas représentés par des couleurs d'écran arbitraires ni rattachés à des adresses de serveurs obscures. Toutes les opérations financières légitimes sont exécutées et suivies par des banques agréées, au moyen de systèmes reconnus à l'échelle internationale, notamment l'IBAN (numéro de compte bancaire international), le BIC (code d'identification bancaire) et des codes SWIFT vérifiés. Les chiffres figurant sur ces écrans frauduleux ne sont que des illusions numériques : des écritures fabriquées, sans aucune contrepartie réelle dans un établissement financier.
Ces écrans sont des outils de manipulation. Leur emploi dans des montages frauduleux laisse entendre qu'avec le bon code d'accès ou le bon lien de serveur, l'observateur pourrait d'une manière ou d'une autre accéder aux richesses affichées. Or, à l'examen, ces allégations s'effondrent. Aucune opération financière légitime ne se déroule de la sorte, et aucun établissement financier réputé n'afficherait de patrimoine au moyen de vagues codes couleur sur des écrans virtuels.
Schémas frauduleux recourant à des écrans virtuels : les mécanismes de la tromperie
Ces mythes sont souvent propagés par des personnes ou des organisations qui exploitent le désarroi, la cupidité ou le manque de culture financière. Les promoteurs de ces montages prétendent avoir accès à des serveurs bancaires privés ou à des plateformes propres, sur lesquels des fonds « dans le cloud » pourraient être « activés » ou débloqués. Ils recourent parfois à un jargon tel que « écriture au grand livre », « allocation de blocs » ou « code de compensation BRI » pour paraître faire autorité, alors que ces termes sont presque toujours employés à tort.
Dans de nombreux cas, ces montages exigent des paiements préalables en échange de l'accès à ces prétendus fonds. Les victimes sont incitées à communiquer des informations personnelles, à effectuer des virements ou à fournir d'autres ressources, pour se retrouver sans rien lorsqu'elles découvrent que les fonds étaient fictifs dès l'origine. Ces fraudes s'en prennent aux personnes peu familières avec la réalité des infrastructures bancaires et laissent souvent dans leur sillage la ruine financière et la perte de confiance.
La conversion de cryptomonnaies et le mythe de la richesse sans restriction
Avec l'essor des cryptomonnaies, le mythe de la conversion de fonds « cloud » en actifs reposant sur la blockchain, tels qu'Ethereum, s'est lui aussi enraciné. Certains promoteurs de ces montages soutiennent que, si ces fonds virtuels ne sont pas accessibles dans les banques traditionnelles, ils peuvent être convertis en cryptomonnaie puis utilisés pour des transactions dans l'économie numérique.
C'est ici que l'erreur devient encore plus dangereuse. Les cryptomonnaies, bien que décentralisées, reposent sur des réseaux blockchain transparents où toutes les transactions sont vérifiables publiquement. Ces réseaux exigent, pour la validation des transactions, un minage ou un jalonnement (staking), des processus fondés sur la preuve cryptographique, ce qui rend pratiquement impossible l'introduction de fonds fictifs ou non adossés dans le système. Bien que les cryptomonnaies puissent sembler plus souples que les monnaies fiduciaires, elles demeurent soumises à des règles strictes de validation et d'intégrité du registre.
Toute tentative de « conversion » de fonds dits « cloud » en cryptomonnaie échouerait face aux mécanismes de vérification de la blockchain. Seuls les actifs légitimes, vérifiés et inscrits dans le registre de la blockchain peuvent être négociés. Toute affirmation selon laquelle des sommes importantes et invérifiables pourraient être converties sans difficulté en Ethereum ou en Bitcoin est non seulement fausse, mais constitue également une porte d'entrée vers l'univers de la fraude financière.
Le rôle des banques centrales et des chambres de compensation : la réalité de la création monétaire
Une part importante du mythe repose sur les banques centrales et sur l'idée que des acteurs privés pourraient interagir avec des systèmes tels que la Réserve fédérale, la Banque centrale européenne (BCE) ou même la BRI afin de déplacer ces fonds imaginaires dans le cloud. L'idée que les banques centrales interviendraient dans le téléchargement, le transfert ou la compensation de tels fonds est catégoriquement erronée.
Les banques centrales régulent la masse monétaire, mais ne fonctionnent pas comme des prestataires de traitement de transactions pour des particuliers ou pour des établissements obscurs. Leur rôle dans le système financier mondial est d'assurer la stabilité, de maîtriser l'inflation et de contrôler la base monétaire. Si elles ont effectivement la capacité de créer de la monnaie, c'est dans le cadre de politiques monétaires soigneusement calibrées, et non par des échanges avec de mystérieux serveurs situés dans le nuage.
La Banque des règlements internationaux, souvent citée dans ces mythes, joue un rôle précis : elle facilite la coopération monétaire internationale et fournit des services bancaires aux banques centrales. Toutefois, la BRI n'intervient pas dans le transfert direct de fonds privés et ne « compense » certainement pas d'importants montants fictifs depuis des serveurs privés. Toutes les transactions légitimes traitées par la BRI ou par les banques centrales sont rattachées à des établissements financiers vérifiables et obéissent à une réglementation internationale stricte.
Distinguer les faits de la fiction
Le mythe du téléchargement de fonds depuis le cloud (que ce soit au moyen d'écrans virtuels, de serveurs privés ou de faux codes de compensation) relève d'une fiction élaborée. Si l'idée d'une richesse illimitée disponible d'une simple pression sur un bouton peut séduire, la réalité est bien plus complexe. Les fonds sont régis par des cadres juridiques, sécurisés par des établissements et soumis à des contrôles vérifiables. Les écrans colorés et les sommes fantastiques présentés dans ces montages ne sont rien d'autre que des mirages numériques, conçus pour piéger ceux qui ne connaissent pas le fonctionnement des véritables systèmes financiers.
Pour s'orienter dans le monde financier actuel, il faut s'appuyer sur la connaissance, l'esprit critique et une compréhension approfondie de la manière dont la monnaie est créée, transférée et réglementée. La monnaie, qu'elle soit physique ou numérique, ne flotte pas dans le nuage en attendant d'être téléchargée : elle existe au sein d'une infrastructure bancaire bien réelle et étroitement contrôlée. Comprendre cette distinction est la clé pour éviter les pièges tendus par ceux qui entretiennent le mythe des fonds dans le nuage.

Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.


