Le mythe du seul SWIFT MT103 et du téléchargement depuis un compte commun
Comprendre la notion de « compte(s) commun(s) »
Dans la terminologie bancaire précise, l'expression « compte commun » n'est pas un concept formellement reconnu en matière bancaire. Il s'agit généralement d'un terme familier ou intermédiaire. Il désigne habituellement :
- Un compte nostro détenu par la banque auprès de l'un de ses correspondants, que la banque désigne comme canal de règlement principal pour les virements entrants de tiers avant l'inscription des fonds sur le compte client définitif.
- Lorsqu'une banque tient plusieurs comptes nostro auprès de différentes banques correspondantes, l'un de ces comptes est généralement retenu comme compte opérationnel par défaut pour une devise et un corridor donnés. Ce compte peut être désigné par les « intermédiaires » sous le nom de « compte commun », car tous les frais d'activation de compte ou virements de pré-activation des clients y sont dirigés, sous la responsabilité de la banque, jusqu'à ce que le règlement sur les comptes individuels des clients soit autorisé.
Distinctions essentielles :
- Comptes nostro – Chacun est un compte courant tenu par la banque auprès d'un établissement correspondant, utilisé pour la compensation et le règlement en devises étrangères.
- Compte commun – Désignation informelle du compte nostro précis que la banque indique aux contreparties pour les flux initiaux ou regroupés. Il n'est « commun » que dans la mesure où les frais d'activation ou les montants de préfinancement de plusieurs clients peuvent y être reçus, sous le seul contrôle de la banque, avant leur affectation.
- Restriction réglementaire – Aucun client ne détient de droit de propriété sur un « compte commun ». Les fonds portés sur un tel compte demeurent la propriété de la banque jusqu'à leur inscription sur le compte activé du client. Aucun règlement pour le compte d'un client n'est juridiquement permis tant que la diligence raisonnable et l'activation ne sont pas achevées.
Comprendre les limites de la messagerie SWIFT dans les transferts de fonds nationaux et internationaux
Dans le monde de la finance internationale, les messages SWIFT tels que le MT103 sont souvent mal compris, et leur rôle comme leurs capacités surestimés. Une idée fausse persiste : l'envoi d'un seul message MT103 suffirait à transférer des fonds au-delà des frontières, et les détails de l'opération pourraient être téléchargés manuellement depuis un compte commun dès réception du message. Cette croyance est non seulement inexacte, mais elle méconnaît aussi la complexité et la multiplicité des processus qui sous-tendent les opérations transfrontalières. Pour dissiper ce mythe, il est essentiel d'examiner plus en détail ce que représente un MT103, les limites de la messagerie SWIFT et les véritables mécanismes des transferts de fonds internationaux.
Qu'est-ce qu'un MT103 ?
Un MT103 (remplacé pour les paiements transfrontaliers depuis novembre 2025 par le message ISO 20022 pacs.008) est un format de message SWIFT normalisé utilisé pour les virements internationaux entre établissements financiers. Il fournit des informations détaillées sur le paiement, notamment les coordonnées de l'émetteur et du bénéficiaire, le montant de l'opération, la devise et les références. Le MT103 est largement utilisé car il offre transparence et traçabilité, en constituant une trace de l'ordre de paiement. Il importe toutefois de comprendre que le MT103 n'est qu'un outil de communication : un ensemble d'instructions numériques relayées entre banques.
Rôle et limites du MT103
Si le MT103 contient des informations essentielles sur une opération, il ne déclenche pas, en soi, le transfert effectif des fonds. On peut le comparer à une lettre d'intention détaillée reprenant tous les paramètres de l'opération, mais sans les fonds eux-mêmes. Le réseau SWIFT est une plateforme de messagerie sécurisée permettant aux banques de communiquer entre elles au sujet des instructions de paiement, des confirmations et d'autres informations financières. Il ne déplace pas l'argent ; il se borne à faciliter la communication qui soutient la circulation des fonds par d'autres canaux.
Le mythe du MT103 et du téléchargement manuel
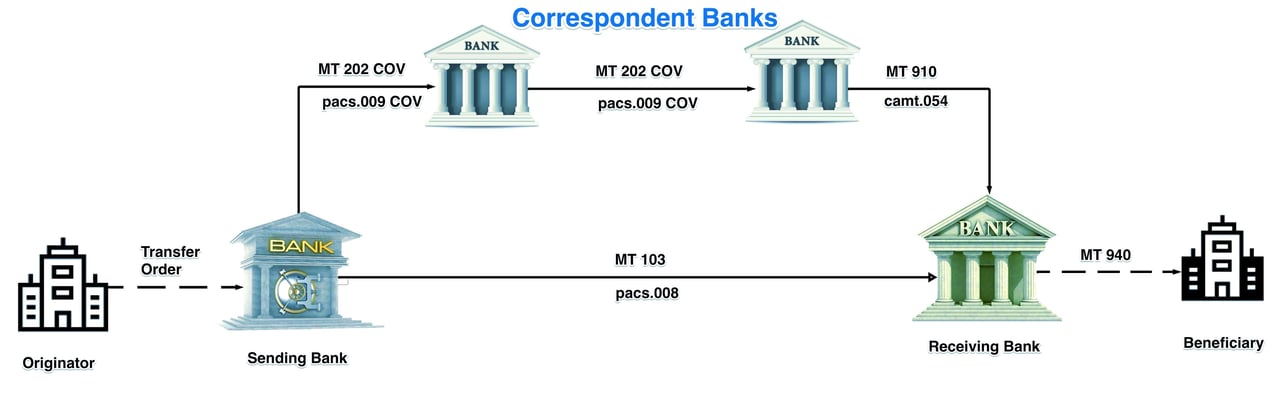
Une idée reçue répandue veut qu'une fois le MT103 envoyé et reçu, les détails de l'opération puissent être immédiatement téléchargés manuellement depuis un compte commun, ce qui laisse entendre ou laisse croire que les fonds sont déjà disponibles sur le compte commun de la banque. Cette croyance est fondamentalement erronée, car elle confond le volet messagerie avec le processus effectif de mouvement de fonds. La réception d'un MT103 n'équivaut pas à la réception des fonds.
Pour que les fonds soient disponibles sur le compte nostro (commun), plusieurs étapes supplémentaires doivent avoir lieu :
- Vérification et rapprochement : la banque destinataire du MT103 doit vérifier le message et le rapprocher des autres messages correspondants, tels que le MT202 COV (qui fournit les détails du paiement de couverture) et le MT910 (confirmation d'inscription au crédit), ou de leurs équivalents ISO 20022 pacs.009 COV et camt.054.
- Mouvement effectif des fonds : au-delà de l'échange de messages, les fonds doivent effectivement circuler via le réseau de banques correspondantes, les comptes de règlement de la banque centrale ou des systèmes de paiement en temps réel. Cela implique une série de débits et de crédits sur divers comptes, soit directement entre banques, soit par l'intermédiaire de tiers.
- Alignement des systèmes : tous les systèmes concernés, notamment ceux de messagerie, de règlement des fonds et de rapprochement des comptes, doivent être parfaitement alignés pour que les fonds soient crédités sur le compte commun. Ce n'est qu'une fois ces conditions réunies que la banque peut télécharger manuellement les détails de la transaction et y accéder.
Le fonctionnement approfondi des transferts internationaux de fonds
Pour bien saisir les limites du MT103 et le déroulement des transferts internationaux de fonds, il est essentiel de comprendre le contexte plus large dans lequel ces opérations s'inscrivent.
Réseaux de banques correspondantes
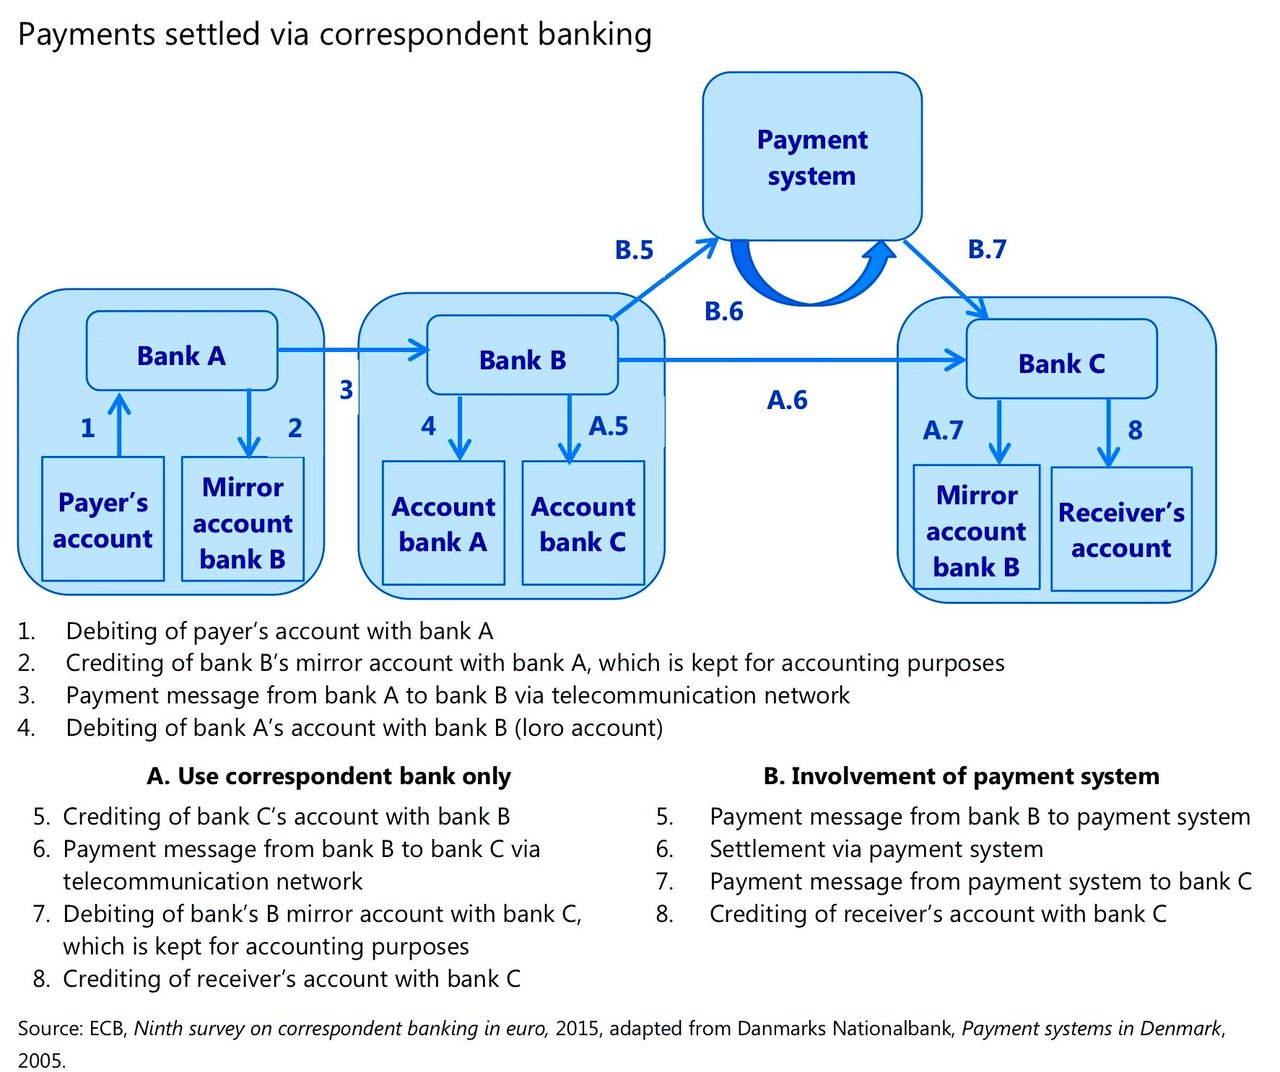
La plupart des transactions internationales reposent sur un réseau de banques correspondantes qui facilitent le transfert de fonds entre des banques n'entretenant pas nécessairement de relations directes entre elles. Dans ce système, les fonds transitent par une série d'accords bilatéraux, chaque banque de la chaîne débitant et créditant des comptes à mesure que les fonds progressent vers leur destination finale. Ce processus n'est pas instantané et exige une coordination et une vérification rigoureuses à chaque étape.
Comptes de règlement auprès des banques centrales
Pour les grandes institutions financières, le règlement des transactions internationales s'effectue souvent par l'intermédiaire des banques centrales au moyen de systèmes de règlement brut en temps réel (RTGS). Ces systèmes assurent le transfert immédiat des fonds sur une base brute, réduisant le risque de règlement et garantissant la liquidité sur les marchés financiers. Toutefois, même les systèmes RTGS exigent une série de confirmations et de vérifications qui vont au-delà de la simple transmission d'un message MT103.
Systèmes de paiement en temps réel
Dans certains cas, des systèmes de paiement en temps réel (RTP) peuvent être utilisés pour permettre le règlement et la mise à disposition immédiats des fonds. Ces systèmes assurent une compensation et un règlement quasi instantanés, mais ils fonctionnent eux aussi dans un cadre qui exige davantage qu'un simple message MT103 pour effectuer le transfert de fonds.
La réalité : messages SWIFT et mouvement effectif des fonds
Il importe de souligner que les messages SWIFT ne sont pas synonymes de mouvement de fonds. Ce sont des outils qui facilitent la communication entre établissements financiers, en fournissant les informations nécessaires à l'appui du processus de transfert de fonds. Le mouvement effectif d'argent implique un processus plus profond et plus complexe de débit et de crédit de comptes au sein d'un réseau de banques, de systèmes de règlement des banques centrales ou de mécanismes de paiement en temps réel.
Croire qu'un seul message MT103 peut, à lui seul, transférer des fonds, ou que les détails d'une transaction peuvent être téléchargés manuellement depuis un compte commun sans que les fonds sous-jacents soient en place, traduit une incompréhension fondamentale du fonctionnement de la banque internationale. Les messages SWIFT, bien qu'essentiels, ne constituent qu'une partie d'un processus plus vaste et multidimensionnel qui garantit le mouvement sécurisé et efficace des fonds au-delà des frontières.
La nécessité d'une compréhension complète
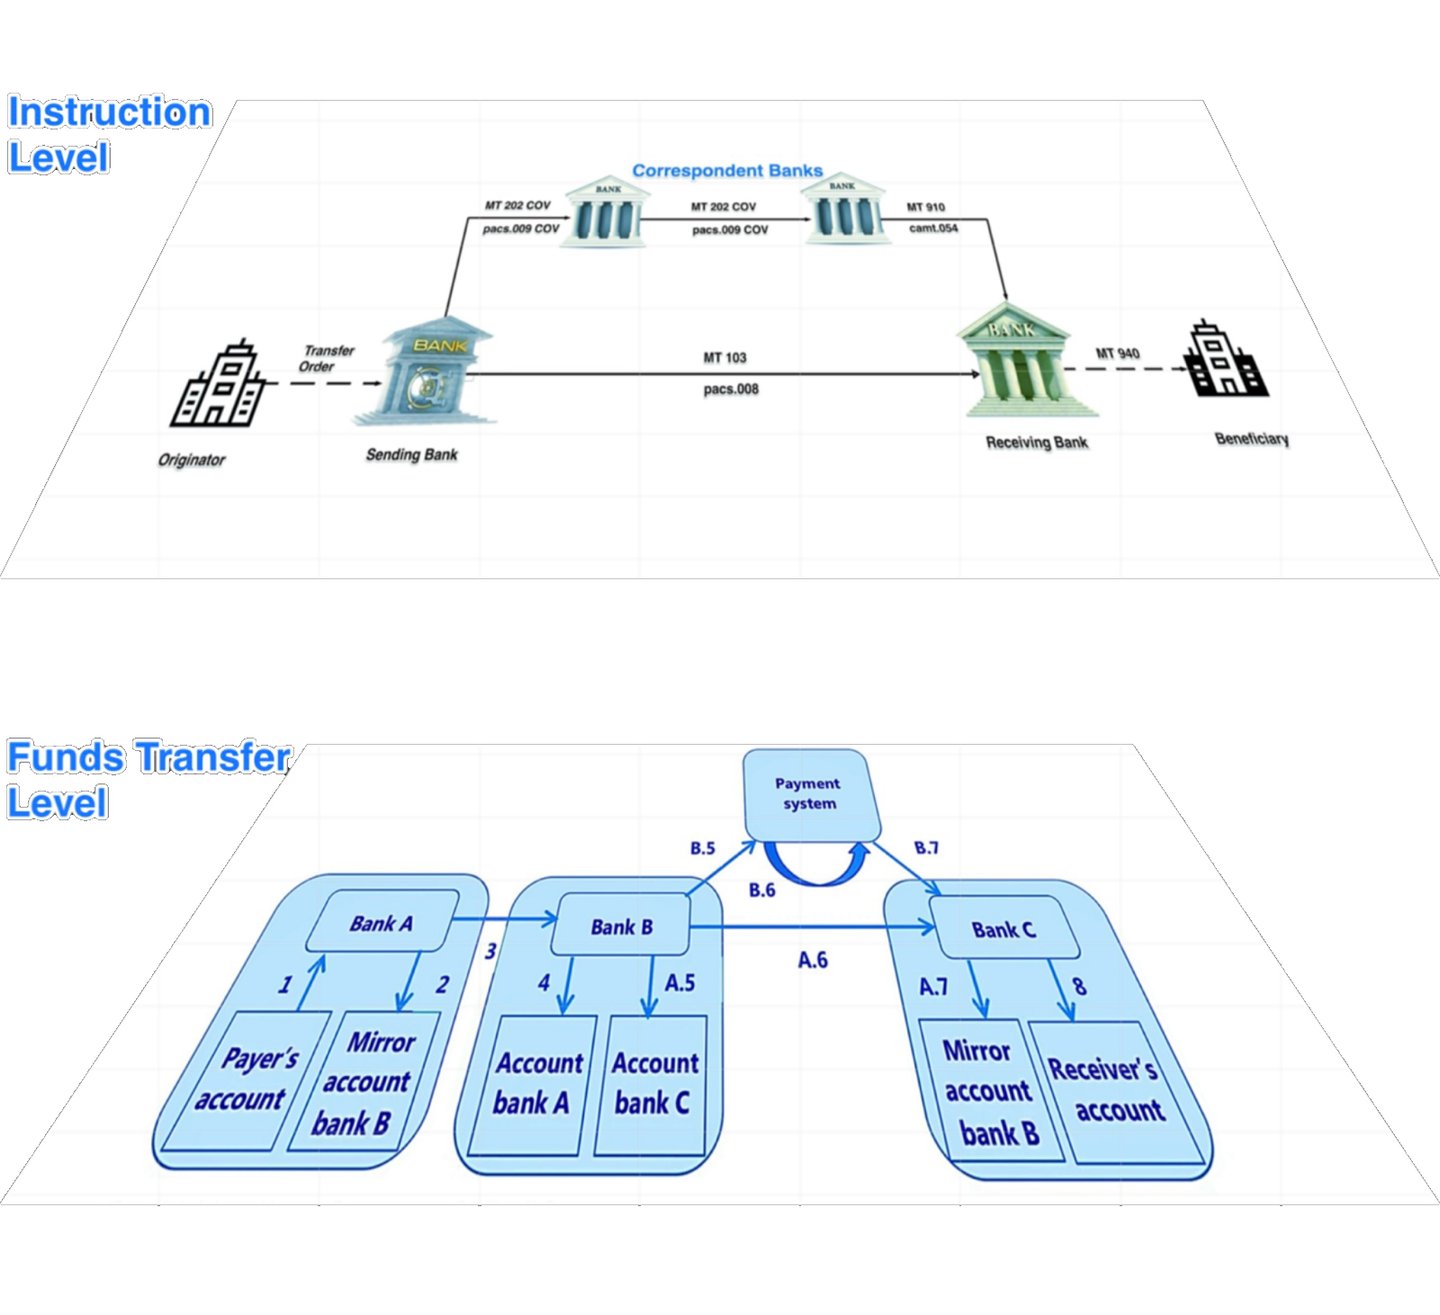
Le mythe du MT103, selon lequel ce seul message permettrait de transférer des fonds et de donner un accès immédiat aux détails de l'opération, est une idée fausse susceptible d'engendrer confusion et attentes déçues. Il est essentiel que les entreprises et les particuliers prenant part à des opérations internationales comprennent l'infrastructure financière dans son ensemble ainsi que l'interaction entre la messagerie SWIFT et les mouvements effectifs de fonds.
Pour maîtriser efficacement la complexité de la finance internationale, il convient de reconnaître que les messages SWIFT ne sont qu'un outil de communication. Le transfert effectif de fonds repose sur un système sophistiqué de banque correspondante, de règlements en monnaie de banque centrale et de systèmes de paiement en temps réel, qui doivent fonctionner de concert pour produire le résultat escompté. Ce n'est qu'en appréciant ces subtilités que l'on peut véritablement comprendre la réalité des opérations transfrontalières et les limites d'une dépendance exclusive à un message MT103.
Autres variantes
Types de messages SWIFT authentiques généralement utilisés dans les escroqueries
Il s'agit d'instructions bien documentées et partiellement utilisées dans le système bancaire international :
1. MT 103 – Virement client unitaire
- Légitimité : réelle
- Objet : utilisé pour les virements transfrontaliers ou nationaux entre banques, au titre de paiements de clients.
- Variante GPI : le MT 103 GPI existe en tant que version améliorée dans le cadre du programme Global Payments Innovation (GPI) de SWIFT. Il comprend le suivi (via l'UETR), un traitement plus rapide et une meilleure transparence.
2. MT 104 – Demande de prélèvement
- Légitimité : réelle, mais limitée
- Finalité : utilisé pour demander le débit d'un compte client par l'intermédiaire d'une banque correspondante, uniquement dans le cadre d'accords bilatéraux ou multilatéraux entre les banques concernées ; rarement utilisé pour les paiements transfrontaliers.
- MT104 GPI : il ne s'agit pas d'un terme standard. Le GPI concerne les virements, et non les instructions de débit. Cette entrée est trompeuse.
3. MT103.202cov – Mécanisme de paiement de couverture
- Légitimité : partiellement réelle
- Précision : il s'agit d'une référence combinée, souvent employée à tort.
- Le MT 103 est le message de virement de clientèle.
- Le MT 202 COV est utilisé par la banque expéditrice pour donner instruction à son correspondant de couvrir le montant auprès de la banque du bénéficiaire.
- « MT103.202cov » n'est pas un message SWIFT en soi, mais un amalgame courant de deux messages au sein d'une structure de paiement de couverture.
Mentions douteuses ou inventées de toutes pièces
4. « Swift GPI Automatic / avec code UETR »
- Légitimité : trompeuse
- Précision : depuis novembre 2018, tout MT103 envoyé sur le réseau SWIFT comporte un UETR (Unique End-to-End Transaction Reference), que les banques soient ou non membres de gpi. Toutefois, la notion de gpi « automatique » ou « manuel » ne constitue pas une classification de SWIFT.
- Verdict : non standard – cela semble relever d'un jargon interne ou d'un processus non standard.
5. « Swift GPI semi-automatique / avec code UETR »
- Légitimité : non reconnu par SWIFT
- Explication : le terme « semi-automatique » ne fait pas partie du lexique SWIFT. Tous les messages MT103 GPI comportent par conception un UETR, mais SWIFT ne définit aucun mode de transmission semi-automatisé.
6. « Swift GPI MT103.202cov Manual Download / with UETR Code » ou « Swift MT103.202cov Manual Download »
- Légitimité : fabriquée / présentée de manière trompeuse
- Dans la pratique institutionnelle légitime, les messages SWIFT ne sont jamais « téléchargés » manuellement. Les messages sont transmis par voie électronique via le réseau sécurisé SWIFT.
- Cette terminologie constitue un signal d'alerte associé à des schémas frauduleux impliquant des messages SWIFT falsifiés ou des modèles manuels.
Le mythe du « Single Payment Platform Direct Debit Protocol » (SPP DDP)
Distinguer la réalité bancaire d'une terminologie de paiement fabriquée
Dans certains cercles d'« intermédiaires financiers » autoproclamés, on rencontre de plus en plus fréquemment des références à un prétendu mécanisme bancaire dénommé « Single Payment Platform Direct Debit Protocol » (SPP DDP), parfois décliné en des appellations telles que « Asseting Assessment Protocol », « Deep Banking Transfer » ou « International Direct Download Settlement Method ».
Ces expressions sont présentées comme désignant une infrastructure de paiement interbancaire sophistiquée, utilisée discrètement par de grands établissements pour des transferts de montants élevés en dehors des procédures SWIFT classiques. En réalité, il n'existe aucun protocole bancaire reconnu de cette nature.
Chez IFB, nous estimons essentiel de distinguer les infrastructures financières légitimes de la terminologie inventée destinée à créer l'illusion d'une sophistication institutionnelle.
Il n'existe aucune reconnaissance bancaire officielle
Le terme « Single Payment Platform Direct Debit Protocol » n'est reconnu par aucun des organismes suivants :
- SWIFT
- ISO 20022
- SEPA
- TARGET2 / T2
- Systèmes de paiement de la Réserve fédérale
- CLS
- BCE
- BRI
- dispositifs de banque correspondante
- toute infrastructure RTGS reconnue
- toute banque centrale
- tout dispositif de paiement réglementé
Aucun règlement officiel, manuel de mise en œuvre, norme SWIFT, spécification ISO, cadre de compensation ou publication réglementaire ne définit ni ne mentionne le « SPP DDP » en tant que mécanisme de règlement reconnu. Cette absence est déterminante.
Les infrastructures de paiement légitimes sont abondamment documentées, car les banques exigent des normes opérationnelles précises, des règles de formatage des messages, des cadres juridiques, des procédures de règlement, des contrôles de liquidité et des obligations de conformité. Un système de paiement dépourvu de toute documentation officielle n'est pas un système caché : il n'est tout simplement pas un système reconnu.
Confusion avec la terminologie bancaire légitime
La persistance du mythe du SPP DDP semble résulter du mélange délibéré de terminologie bancaire authentique et d'expressions fabriquées.
Parmi les exemples couramment observés figurent :
| Expression fabriquée ou détournée | Concept bancaire réel
| SPP | Souvent confondu avec la plateforme partagée unique de TARGET2 (SSP), remplacée par T2 en mars 2023
| Direct Debit Protocol | Confondu avec les schémas de prélèvement SEPA
| Downloading Funds | Mauvaise compréhension du rapprochement ou de la comptabilisation en compte
| Common Account | Mauvaise compréhension informelle des comptes de règlement nostro
| Deep Banking | Terme inexistant dans la finance réglementée
| Asseting Assessment | Aucune signification bancaire reconnue
| MT103 Download | Présentation erronée des fonctionnalités de la messagerie SWIFT
Cette technique donne l'apparence de la complexité et de l'exclusivité tout en demeurant étrangère à toute opération bancaire réelle.
SWIFT ne transfère pas de fonds
L'une des idées fausses les plus persistantes associées aux discours sur le SPP DDP est la croyance selon laquelle les messages SWIFT transféreraient eux-mêmes des fonds ou permettraient aux banques de « télécharger » de l'argent depuis un prétendu compte commun.
Ceci est inexact.
Comme l'explique l'article d'IFB sur les comptes communs, SWIFT est fondamentalement un réseau sécurisé de messagerie interbancaire, et non un établissement détenant des fonds ni un moteur de règlement.
Un message MT103 n'est qu'une instruction de paiement. Le règlement requiert encore :
- relations de banque correspondante ;
- Ajustements des comptes nostro/vostro ;
- disponibilité de la liquidité ;
- procédures de rapprochement ;
- vérification de la conformité ;
- règlement en monnaie de banque centrale ou via RTGS, le cas échéant.
Aucune banque ne peut « télécharger » manuellement des fonds depuis une plateforme mondiale indéterminée du seul fait de l'existence d'un message SWIFT.
Pourquoi les banques rejettent ces demandes
Lorsque des personnes sollicitent auprès d'établissements réglementés des transactions SPP DDP, les banques ne peuvent généralement pas donner suite à la demande, car :
- la terminologie n'est pas reconnue en interne ;
- il n'existe aucun cadre opérationnel ;
- aucune procédure de conformité n'existe ;
- aucun dispositif de règlement n'existe ;
- il n'existe aucun fondement juridique ;
- il n'existe aucun format de message standard ;
- aucune infrastructure de contrepartie reconnue n'existe.
Cela ne signifie pas que les banques « dissimulent » le système ni que seuls les « banquiers de haut rang » le comprennent. Cela reflète simplement le fait que le mécanisme demandé ne relève pas des pratiques bancaires réglementées.
L'illusion de la « banque profonde »
Un thème récurrent des allégations relatives aux SPP DDP est l'idée que de grandes banques exploiteraient secrètement des couches de règlement cachées, inaccessibles à leur personnel ordinaire.
Ce récit comporte souvent des références à :
- « banquiers de niveau 14 »
- « serveurs bancaires privés »
- « serveurs mondiaux »
- « liquidité hors registre »
- « plateformes de transfert humanitaires »
- « fenêtres de règlement privées »
- « récepteurs »
- « codes de compensation spéciaux »
Ces notions ne constituent pas des composantes reconnues des opérations bancaires internationales. Elles relèvent d'une mythologie financière plus large, fréquemment associée aux fraudes de monétisation, aux escroqueries aux frais avancés, aux faux programmes d'investissement et aux discours pseudo-souverains.
Véritable infrastructure de paiement internationale
Les paiements transfrontaliers légitimes s'effectuent par l'intermédiaire de systèmes reconnus tels que :
- Messagerie SWIFT ;
- banque correspondante ;
- SEPA ;
- services TARGET ;
- Réseaux ACH ;
- systèmes RTGS ;
- règlement CLS ;
- Cadres ISO 20022.
Ces systèmes sont fortement réglementés, documentés sur le plan opérationnel, audités et standardisés à l'échelle mondiale.
Il n'existe aucun système parallèle occulte permettant des transferts internationaux sans restriction en dehors des dispositifs AML, KYC, de filtrage des sanctions, de contrôle de la liquidité et de vérification du règlement.
La réalité de la conformité
La banque moderne s'exerce dans le cadre d'obligations AML et CFT de plus en plus strictes. Toute opération dépourvue de :
- une finalité économique claire ;
- des contreparties identifiables ;
- justification contractuelle ;
- justificatifs de l'origine des fonds ;
- transparence en matière de conformité ;
entraînera un examen renforcé, voire un rejet pur et simple.
Cela vaut tout particulièrement pour les prétendues « transactions de réception », « règlements humanitaires », « procédures de téléchargement » ou pour des virements entrants de montant élevé non précisés.
En bref
Le « Single Payment Platform Direct Debit Protocol » (SPP DDP) n'est ni un protocole bancaire reconnu, ni une infrastructure de règlement, ni un mécanisme de paiement réglementé.
Sa terminologie semble être une construction artificielle, élaborée à partir de fragments du langage bancaire authentique, associés à des concepts fictifs destinés à créer une illusion d'exclusivité et de secret institutionnel.
En finance internationale, la complexité est souvent confondue avec la légitimité. Or, les véritables systèmes bancaires ne reposent ni sur une terminologie cachée, ni sur des procédures secrètes, ni sur des protocoles indéfinis. Ils reposent sur des normes documentées, une supervision réglementaire, des relations de correspondance bancaire et des cadres de règlement juridiquement opposables.
Lorsque la documentation, les normes et la reconnaissance institutionnelle font défaut, l'hypothèse la plus prudente n'est pas que le système est secret, mais qu'il n'existe pas.


Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.


