Maîtriser l'héritage offshore -
L'axe patrimonial IFB et IFC-capitals
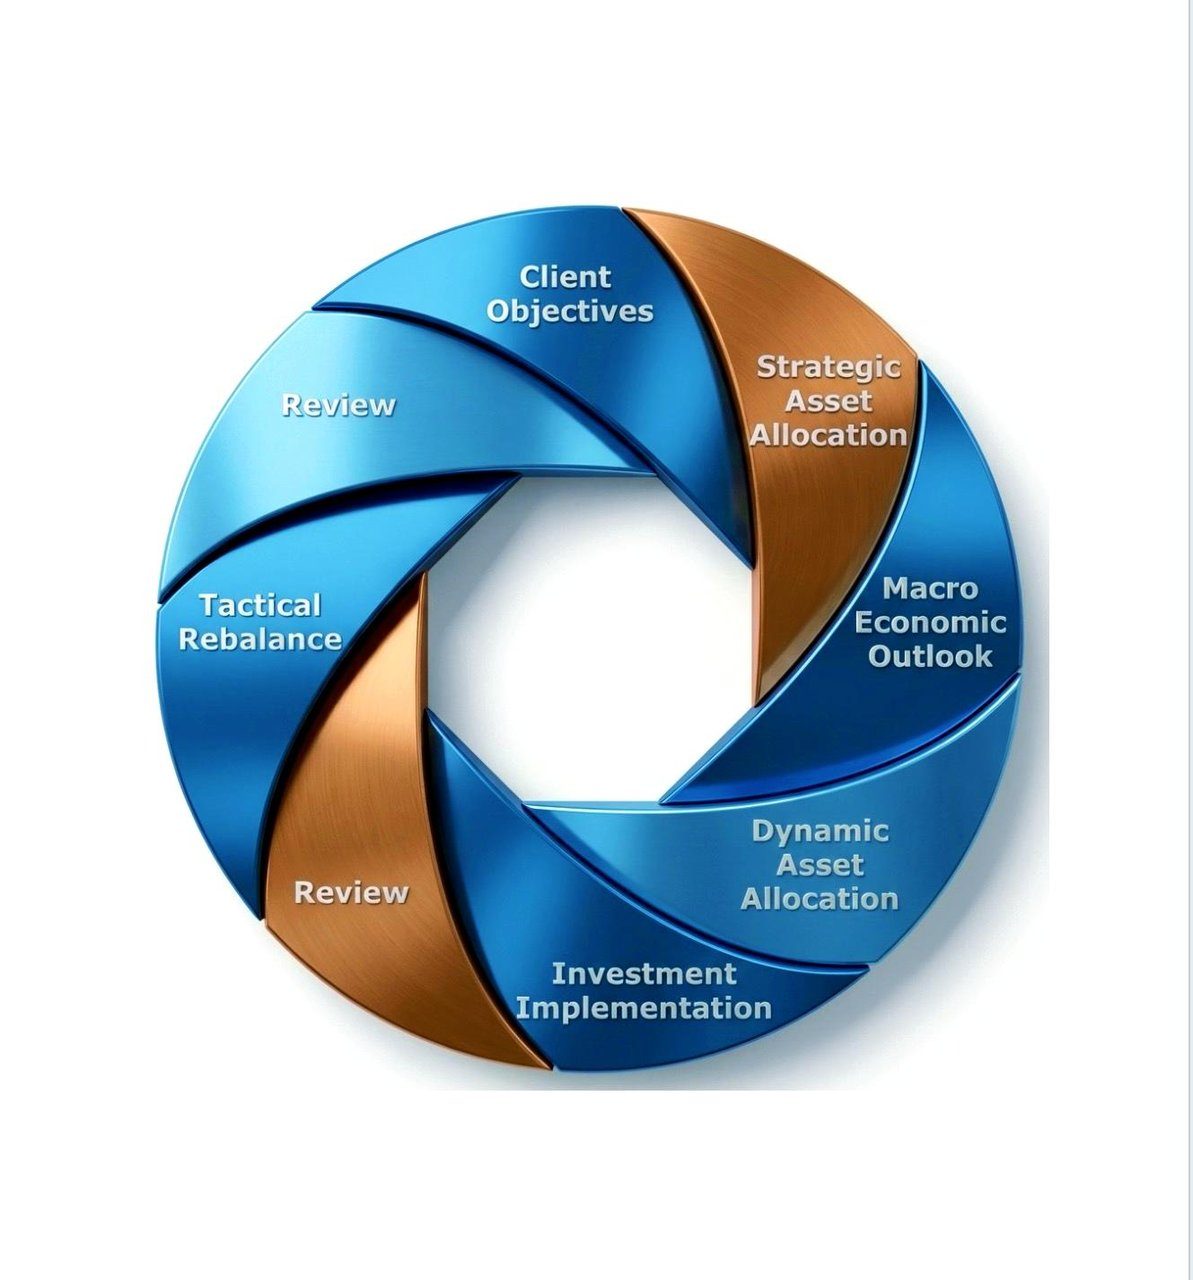
Nos services de gestion de patrimoine
La gestion de patrimoine désigne un ensemble de services et de produits financiers destinés aux particuliers fortunés (HNWI), à la clientèle aisée et aux familles.
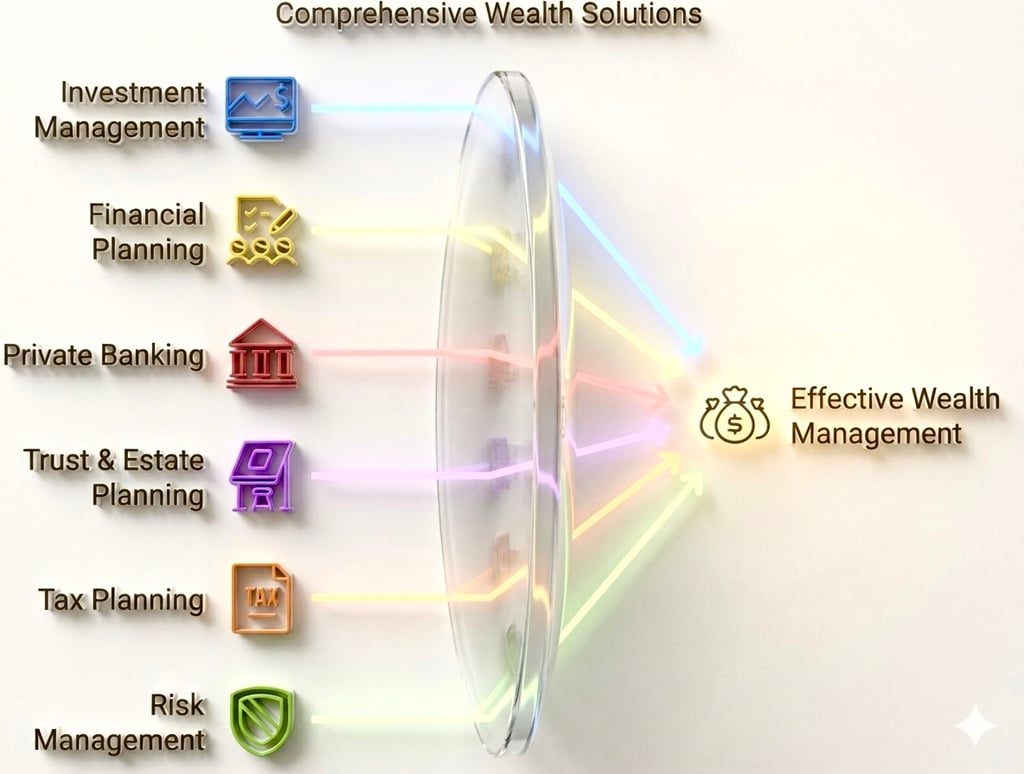
Ces services visent à aider les clients à développer, préserver et gérer leur patrimoine plus efficacement. Parmi les principaux produits et services bancaires de gestion de patrimoine figurent :
- Gestion de placements : Ce service consiste en la gestion professionnelle du portefeuille de placements d'un client, lequel peut comprendre des actions, des obligations, des fonds communs de placement, des fonds négociés en bourse (ETF) et d'autres actifs. Les gestionnaires s'attachent à optimiser le rendement ajusté du risque du portefeuille en fonction des objectifs financiers, de la tolérance au risque et de l'horizon de placement du client (pour la convention, voir ici).
- Planification financière : les gestionnaires de patrimoine aident les clients à élaborer un plan financier complet, en tenant compte de facteurs tels que les revenus, les dépenses, les placements, les stratégies fiscales et les objectifs de retraite. Cela permet aux clients de prendre des décisions éclairées concernant leur patrimoine et d'atteindre leurs objectifs financiers.
- Banque privée : les services de banque privée s'adressent à une clientèle fortunée et proposent des solutions financières personnalisées, telles que des produits de crédit sur mesure, des conseils en investissement adaptés et des services bancaires exclusifs.
- Planification fiduciaire et successorale : les professionnels de la gestion de patrimoine aident leurs clients à constituer et à gérer des trusts, des testaments et des plans successoraux, afin que leur patrimoine soit transmis et préservé conformément à leurs volontés, tout en limitant les charges fiscales et les risques juridiques.
- Planification et conseil fiscaux : ce service consiste à élaborer pour les clients des stratégies fiscalement efficientes, notamment pour réduire la charge fiscale, identifier des opportunités d'économie d'impôt et assurer le respect de la réglementation fiscale.
- Gestion des risques et assurance : les gestionnaires de patrimoine aident les clients à évaluer et à gérer les différents risques liés à leurs actifs financiers, et leur conseillent des produits d'assurance adaptés à la protection de leur patrimoine, tels que l'assurance-vie, l'assurance dépendance et l'assurance de biens et de responsabilité.
- Planification de la retraite : elle consiste à élaborer une stratégie complète destinée à aider les clients à atteindre le mode de vie souhaité à la retraite, en tenant compte de facteurs tels que les revenus de retraite projetés, les dépenses et les éventuels frais de santé.
- Conseil en philanthropie : Les gestionnaires de patrimoine aident les clients à concevoir et à mettre en œuvre des stratégies philanthropiques, notamment par la constitution de trusts caritatifs, de fondations ou de fonds à gestion conseillée par le donateur, afin de soutenir des causes conformes à leurs valeurs et à leurs objectifs.
- Services de family office : certaines banques proposent des services spécialisés de family office pour gérer le patrimoine de familles très fortunées, offrant un large éventail de services financiers, juridiques, fiscaux et administratifs, ainsi que la coordination avec d'autres conseillers externes.
- Investissements alternatifs : outre les produits d'investissement traditionnels, les clients de la gestion de patrimoine peuvent avoir accès à des opportunités d'investissement alternatives, telles que les fonds spéculatifs, le capital-investissement, le capital-risque, l'immobilier et les matières premières.
Gestion de patrimoine sécurisée entre générations
Souhaitez-vous sécuriser votre avenir financier et faire fructifier votre patrimoine ? Les services de gestion de patrimoine de notre banque peuvent vous y aider.
Grâce à une équipe de conseillers financiers expérimentés à votre disposition, vous pouvez bénéficier de stratégies d'investissement personnalisées, adaptées à vos objectifs financiers propres. Que vous souhaitiez épargner en vue de la retraite, financer les études de votre enfant ou simplement faire fructifier votre patrimoine dans la durée, notre équipe peut vous aider à élaborer un plan pour réaliser vos ambitions financières.
Nos services de gestion de patrimoine comprennent une gamme d'options d'investissement, notamment des actions, des obligations, des fonds communs de placement et bien d'autres. Nous proposons également des services de planification financière pour vous aider à maîtriser les complexités liées à la fiscalité, à la planification successorale et à d'autres considérations financières.
Nos conseillers sont à votre disposition pour vous offrir un accompagnement expert à chaque étape. Alors pourquoi attendre ? Prenez dès aujourd'hui le contrôle de votre avenir financier et souscrivez à nos services de gestion de patrimoine.
Télécharger notre présentation
Gestion de patrimoine offshore – Le guide de référence (édition 2025)
Un compendium approfondi à l'attention des familles à très haut patrimoine, des family offices mono- et multi-familiaux et des entreprises actives à l'international
1. Prélude : une nouvelle ère de mobilité des capitaux
À l'heure où le discours de démondialisation se conjugue à une interconnexion numérique sans précédent, les détenteurs de patrimoine avisés reconnaissent que la diversification des souverainetés n'est plus facultative, mais axiomatique. Avec plus de 14,3 billions d'USD en circulation dans des avoirs transfrontaliers et une prévision de TCAC de 5,7 % pour le patrimoine des particuliers très fortunés (UHNW) à l'horizon 2030, le paradigme offshore moderne est passé d'une opacité clandestine à une optimisation irréprochablement conforme. Notre position à Anjouan, Union des Comores, se situe à la croisée de la jurisprudence traditionnelle en matière de trusts et de l'agilité offerte par les technologies financières : un lieu où la souplesse s'allie à de solides fondements juridiques.
1a. Facteurs macroéconomiques mondiaux et migration de la richesse
- Volatilité géopolitique – 27 États ont subi une dégradation de leur notation de crédit souveraine rien qu'en 2024, entraînant des fuites d'actifs.
- Frein fiscal – Le taux marginal supérieur d'imposition dépasse désormais en moyenne 45 % dans l'OCDE, ce qui érode l'effet de capitalisation pour les créateurs actifs de patrimoine.
- Dépréciation monétaire – les bilans des banques centrales du G4 se sont accrus de 32 % depuis la pandémie, ce qui rend nécessaires des couvertures de change.
- Nomadisme numérique – plus de 60 juridictions proposent désormais des visas de mobilité à fiscalité allégée, ce qui favorise la flexibilité en matière de domiciliation.
- Sophistication réglementaire – le CRS 2.0 et l'impôt minimum mondial du Pilier Deux récompensent les structures démontrant une substance réelle.
2. Définition de la gestion de patrimoine offshore, mid-shore et à double domiciliation
- Offshore : constitution de sociétés et conservation d'actifs dans des juridictions à fiscalité nulle ou faible, généralement situées en dehors du pays de résidence du client.
- Mid‑Shore : domiciles hybrides (par exemple l'Irlande, Malte) offrant le passeport européen avec des avantages fiscaux modérés.
- Double domiciliation : association stratégique d'un siège social onshore et d'une trésorerie ou d'un SPV offshore, optimisant à la fois la perception réglementaire et l'efficacité fiscale.
3. Avantages stratégiques pour les familles UHNW et les entreprises
- Protection d'actifs de niveau institutionnel – dispositions « pare-feu », délais de contestation des transferts frauduleux ramenés à deux ans seulement.
- Liquidité multidevise – règlement de change instantané sur 26 paires principales, essentiel pour l'activité mondiale de fusions-acquisitions.
- Privilèges de banque privée haut de gamme – lignes de crédit sur mesure garanties par des sûretés diversifiées, intégrations de cartes d'aviation privée.
- Accès aux flux d'opérations – accès anticipé aux opérations secondaires de capital-investissement, aux co-investissements en capital-risque et au crédit privé : souvent sous des ISIN à code NA.
- Transmission intergénérationnelle : trusts dynastiques d'une durée de plus de 150 ans, contrats prénuptiaux intégrés au niveau de l'acte constitutif du trust.
- Arbitrage réglementaire : possibilité de tirer parti des régimes de type « IP box », de la taxe au tonnage ou des cadres de cellules d'assurance captive.
4. Fondements juridiques, réglementaires et fiscaux en détail
La conformité est la condition sine qua non de toute structuration offshore contemporaine. Nous analysons ci-après les principaux textes légaux et leurs conséquences pratiques.
- Norme commune de déclaration (CRS) de l'OCDE 2.0 – en vigueur dans 121 juridictions ; déclaration élargie des actifs numériques à compter de janvier 2026.
- FATCA américain – conserve une portée extraterritoriale considérable ; une gestion rigoureuse des formulaires W‑9/W‑8BEN est obligatoire pour les bénéficiaires présentant un lien avec les États-Unis.
- BEPS 2.0 Pilier 2 – impôt minimum mondial de 15 % sur les sociétés entrant dans le champ ; atténué par les exclusions fondées sur la substance et les crédits d'impôt complémentaire national qualifié (QDMTT).
- Règles relatives aux sociétés étrangères contrôlées (CFC) – vigilance accrue au Royaume-Uni, en Australie et en Afrique du Sud ; les stratégies de report légitimes demeurent possibles.
- Réglementations sur la substance économique – les Îles Caïmans, les Îles Vierges britanniques (BVI) et désormais Anjouan exigent une présence démontrable de direction et de gestion effectives.
5. Choisir la juridiction appropriée – facteurs quantitatifs et qualitatifs
Le choix dépasse la seule fiscalité : le risque de réputation, la densité de l'écosystème de prestataires de services, les réseaux de conventions bilatérales, la connectivité aérienne et même l'arbitrage de fuseaux horaires (déterminant pour les opérateurs de marché) sont tous des critères pertinents.
| Juridiction | Impôt sur les plus-values | Richesse et maturité du droit des trusts | Réseau de conventions | Connectivité aérienne | Écosystème de services | CRS |
|---|---|---|---|---|---|---|
| Anjouan (Comores) | 0 % | IBC et trusts modernes | 11 traités | Affrètements directs UE et Golfe | Pôle FinTech en pleine croissance | Oui |
| Îles Caïmans | 0 % | STAR & PTC | Informations fiscales uniquement | Vols quotidiens vers les États-Unis et le Royaume-Uni | Présence juridique et des Big Four bien établie | Oui |
| Singapour | 0 % (exonération des fonds) | VCC, S13O/U | Plus de 90 conventions de non-double imposition | Pôle aéronautique mondial | Banque et audit de premier rang | Oui |
| Abou Dabi (ADGM) | 0 % | Enregistrement des fondations/trusts | Plus de 130 traités bilatéraux d'investissement (TBI) | Sept heures pour atteindre 80 % du PIB | En croissance rapide | Oui |
| Luxembourg | 0 % sur SICAV | SPF, RAIF | Plus de 80 conventions de non-double imposition (CDI) | Vols quotidiens aux États-Unis | Du pipeline de l'UE aux fonds | Oui |
| Bermudes | 0 % | Trusts à finalité déterminée | 46 conventions | Relais sur la côte est des États-Unis | Pôle majeur de l'assurance captive | Oui |
5a. Focus : Anjouan, Comores – le carrefour de l'océan Indien
L'International Business Companies Act (2005) d'Anjouan et ses modifications ultérieures de 2022 autorisent les structures d'actions à classes multiples, les allègements en cas de transfert de siège et l'accélération des mises à niveau de licence (d'une licence bancaire à une licence de conservation d'actifs numériques en moins de 60 jours). L'Anjouan Offshore Finance Authority (AOFA) fonctionnant selon un système de guichet unique, la latence administrative est pratiquement éliminée.
- Reconnaissance par les plateformes d'échange de cryptoactifs – structures sociétaires compatibles avec les DAO.
- Absence de registres publics des bénéficiaires effectifs : une confidentialité sans connotation de liste noire.
- La monnaie locale (KMF) est arrimée au franc français, ce qui réduit le risque de choc de change.
6. Structures et instruments avancés
Vous trouverez ci-dessous un catalogue non exhaustif de véhicules sophistiqués utilisés par les particuliers à très haut patrimoine (UHNWI) et les entreprises :
- Segregated Portfolio Companies (SPC) – Îles Caïmans ou Bermudes ; adaptées aux fonds de capital-investissement multi-stratégies.
- Sociétés fiduciaires privées (Private Trust Companies, PTC) – gouvernance sur mesure ; les membres de la famille siègent au conseil sans responsabilité de fiduciaire.
- Open-Ended Fund Companies (OFC) – structure de Hong Kong alliant la flexibilité de l'offshore à l'accès à la Chine.
- Cellules d'assurance captive – financement des risques pour les actifs aéronautiques ou maritimes détenus par des familles.
- Sociétés en commandite spéciale (SLP) – structures luxembourgeoises de capital-risque bénéficiant d'une transparence fiscale.
- Holding suisse SA avec régime luxembourgeois de propriété intellectuelle (IP box) – optimisation bijuridictionnelle pour les multinationales technologiques.
- Enveloppes PPLI et PPVA – report d'imposition et protection contre les créanciers avec bonification liée à la mortalité.
6a. Véhicules philanthropiques et d'impact sur mesure
Les détenteurs de patrimoine contemporains recherchent souvent un impact socio-économique parallèlement à une gestion fiscale avisée. Les fondations offshore, les fonds orientés par les donateurs (donor-advised funds, DAF) et les mandats de gestion discrétionnaire filtrés selon des critères ESG permettent de bâtir des héritages durables.
- Fondation d'utilité publique du Liechtenstein – reconnaît les énoncés de mission de financement mixte.
- Organisme caritatif de Maurice relevant du régime des activités mondiales – bénéficie des conventions fiscales visant à éviter la double imposition conclues avec des pays africains, pour l'efficacité des subventions.
- PPLI à impact – l'enveloppe d'assurance oriente l'alpha d'investissement vers des fonds philanthropiques.
- Structures de waqf conformes à la charia – une philanthropie islamique en phase avec les objectifs ESG mondiaux.
7. Processus d'intégration étape par étape – Diagramme de Gantt détaillé sur 30 jours
Une feuille de route d'engagement minutieusement orchestrée réduit le délai de génération d'alpha (« time-to-alpha ») :
- Jours 1 à 2 : phase de découverte et signature de l'accord de confidentialité (NDA)
- Jours 3 à 5 : dossier de diligence raisonnable renforcée (EDD) et vérification d'identité électronique biométrique
- Jours 6‑7 : Modélisation de la matrice juridictionnelle – notation fiscale, réglementaire et de réputation
- Jours 8 à 12 : rédaction des documents constitutifs ; pré-approbation bancaire en parallèle
- Jours 13 à 17 : nomination du conseil et des protecteurs, ouverture du livre de procès-verbaux virtuel
- Jours 18 à 21 : injection de capital via un compte séquestre cantonné ; mise en place d'une couverture de change
- Jours 22 à 26 : validation par la conformité, agrément de l'AOFA ou de l'autorité compétente
- Jours 27 à 30 : mise en service ; intégration au portail client avec télémétrie du portefeuille 24 h/24 et 7 j/7
8. Matrice détaillée des coûts et facteurs de variation des frais
La transparence des conditions économiques fonde la confiance. Les fourchettes suivantes sont à prévoir (en USD, sauf indication contraire) :
| Composant | Commission de base | Facteur variable | Fréquence | Référence (moyenne des pairs) |
|---|---|---|---|---|
| Constitution de trusts/fondations | 10 000 – 40 000 | Nombre de filiales sous-jacentes | Ponctuel | 22 500 |
| Administrateur/trustee annuel | 3 500 – 12 000 | Actifs sous gestion et complexité | Annuel | 6 800 |
| Secrétariat juridique pour family office | 1 500 – 5 000 | Fréquence des réunions | Trimestriel | 2 400 |
| Licence de captive d'assurance | 15 000 – 35 000 | Classe de risque | Ponctuel | 24 000 |
| Administration de fonds (RAIF) | 18 pb – 30 pb | Fréquence de calcul de la VL | Annuel | 22 pb |
| Ligne de crédit bancaire | SOFR + 150-300 pb | Ratio prêt/valeur et qualité de la garantie | Ponctuel | SOFR + 200 pb |
9. Gouvernance, conformité et normes de reporting renforcées
Une gouvernance de niveau institutionnel répond aux exigences de contrôle des autorités de régulation et des contreparties. Nous appliquons les meilleures pratiques suivantes :
- Dossiers trimestriels à l'intention du conseil, comprenant la valeur liquidative, la conformité à la politique d'investissement et des tableaux de bord du budget de risque.
- Coffre-fort numérique chiffré pour la conservation des documents et le flux de signature électronique, conforme à la norme ISO/IEC 27001.
- Audit externe obligatoire pour les structures dépassant 25 M USD, même lorsque le droit local en dispense.
- Surveillance des informations négatives dans les médias fondée sur l'IA, intégrée aux lignes directrices de l'ACAMS.
- Atténuation du risque lié aux personnes clés par des protocoles de double signature et d'authentification biométrique à deux facteurs.
10. Atténuation des risques – juridiques, cycliques et « cygnes noirs »
- Juridique : protection contre les transferts frauduleux grâce aux lois de cloisonnement ; recours à des trustees professionnels couverts par une garantie d'indemnisation.
- Cyclique : diversifier les conservateurs entre des juridictions de premier rang (Tier‑1) présentant des profils de sensibilité à l'inflation dont la corrélation est inférieure à 40 %.
- Cygne noir : intégrer des allocations en obligations catastrophe et en titres libellés en or ; maintenir des réserves de lingots sous séquestre dans des chambres fortes situées hors du G7.
- Cybersécurité : architecture « zero trust », communications PGP par clé matérielle, projets pilotes de chiffrement résistant à l'informatique quantique.
- Politique : double nationalité ou visas d'investisseur pour tous les principaux membres de la famille.
11. Études de cas détaillées – scénarios concrets
- Diversification de la trésorerie d'une FinTech – EMI de 250 M USD : un établissement de monnaie électronique basé à Londres souhaitait isoler les fonds de ses clients. Solution : SPC de l'ADGM à structure multi-cellules ; gain de rendement de 1,8 % et ségrégation de la solvabilité réglementaire obtenus.
- Succession d'un armateur – patrimoine net de 1,4 Md USD : le bénéficiaire effectif grec a eu recours à une captive des Bermudes et à un trust STAR des Îles Caïmans afin de dissocier les actifs d'exploitation et les actifs patrimoniaux, ramenant le délai de la procédure successorale des héritiers de 24 à 3 mois.
- Scission philanthropique d'un multi-family office genevois : un RAIF luxembourgeois a affecté 15 % du carried interest à une fondation d'impact mauricienne, ce qui a permis d'obtenir des crédits d'impôt juridictionnels et un alpha de commercialisation lié au label ESG.
12. Tendances émergentes 2025‑2030 et au-delà
- Parts de véhicules ad hoc (SPV) tokenisées négociables sur des places d'échange secondaires privées, améliorant la liquidité.
- Une supervision fiduciaire assistée par l'intelligence artificielle, anticipant en temps réel les anomalies de risque de conformité.
- Cadres de conservation d'actifs numériques par des dépositaires qualifiés aux Bermudes et à l'ADGM.
- Des structures conformes à la charia et alignées sur les critères ESG élargissent la participation des commanditaires du Golfe.
- Compensations conventionnelles de l'impôt minimum mondial à l'aide de formules d'allègement fondées sur la substance.
13. Foire aux questions détaillée
Q : Les cryptomonnaies peuvent-elles être apportées à des structures de trust ?
R : Oui, par l'intermédiaire de conservateurs réglementés intégrés à un stockage à froid multisignature ; la norme CRS 2.0 impose la déclaration des actifs numériques à partir de 2026.
Q : Les futures directives de l'UE annuleront-elles les avantages de l'offshore ?
R : Peu probable. Bruxelles vise l'érosion agressive des bases d'imposition ; les structures conformes et dotées de substance réelle demeurent pérennes.
Q : Comment conserver le contrôle tout en recourant à un trust discrétionnaire ?
R : Nommer un protecteur doté de pouvoirs de veto ou recourir à des trusts à pouvoirs réservés régis par les lois des Îles Caïmans ou de Jersey.
Q : Quelles options de résidence se combinent bien avec les structures d'entreprise d'Anjouan ?
R : Envisagez le Portugal (NHR), le visa doré des Émirats arabes unis ou le Singapore Global Investor Programme pour l'efficacité fiscale et la flexibilité du mode de vie.
Q : Dans quels délais des lignes de crédit bancaires peuvent-elles être mises en place sur des portefeuilles offshore ?
R : Sous 10 à 15 jours, sous réserve de l'éligibilité des sûretés et de leur évaluation, une fois les procédures KYC finalisées.
14. Demandez votre consultation confidentielle
Nous n'acceptons chaque trimestre qu'un nombre strictement limité de nouveaux mandats, afin de préserver la qualité de la relation. Nous vous invitons à remplir le formulaire ci-dessous pour engager un dialogue privilégié.
Nom : ________________________
E-mail : ________________________
Juridiction principale : __________
Actifs investissables approximatifs : _____
Nos pôles de conseil opèrent depuis Anjouan, Londres et Singapour et servent des clients dans des juridictions du monde entier.
« IFB a transformé la gestion des finances de ma famille. Nous pouvons faire entièrement confiance à son équipe pour répondre à nos besoins en matière de banque offshore. »
- Alice Tishes
Je recommande vivement les services de Banque offshore d'IFB, un excellent choix pour toute société souhaitant assurer sa sécurité financière à long terme.
- Xu Shichang
J'apprécie grandement l'expertise et l'assistance apportées par l'équipe d'IFB pour répondre aux défis financiers complexes de ma famille.
- Lakshmi Kripalani
IFB ha sido un factor determinante en la gestión financiera de mis compañias y de mi familia. Confiamos plenamente en su equipo para atender a todas nuestras necesidades bancarias en el extranjero.
- Jacinto Valparaiso y Quesada
Je me permets de partager avec vous mon expérience positive avec la Banque IFB, et je souhaite vivement vous la recommander pour vos besoins bancaires personnels et professionnels. J’ai constaté un niveau de service à la clientèle exceptionnel et une grande disponibilité de leurs conseillers. Ils ont toujours été à l’écoute de mes besoins et m’ont proposé des solutions adaptées à ma situation financière.
N'hésitez pas à prendre contact avec eux pour en savoir plus sur leurs offres et services.
- Denise Grailly
C'est avec grand plaisir et en toute conviction que je souhaite partager mon expérience avec IFB et exprimer ma sincère gratitude pour l'excellent accompagnement dont j'ai bénéficié en tant que client de cette banque au cours des dernières années. IFB m'a aidé non seulement par l'étendue de ses services financiers, mais aussi par les conseils personnalisés que j'ai sollicités à plusieurs reprises.
- Edmond Seilliere
أود أن أعرب عن توصيتي الغير محدودة للبنك. يتميز البنك بخدمة عملاء ممتازة وحلول مبتكرة ونزاهة عالية. يُعتَبر النهج الشخصي والمُخصص في استشارات العملاء جدير بالثناء. يكون الموظفون دائمًا ودودين وأكفاء ومركزين على احتياجات العملاء.
- Zora Al Jaber
Je tiens à vous faire part de mon expérience positive avec la Banque IFB et je la recommande vivement pour vos besoins bancaires personnels et professionnels. J'ai constaté un niveau de service client exceptionnel et une grande disponibilité de leurs conseillers. Ils ont toujours été attentifs à mes besoins et m'ont proposé des solutions adaptées à ma situation financière.
- Salvatore di Mauro
L'une des qualités les plus remarquables de la banque est l'excellence de son service à la clientèle. Elle attache une grande importance à la fourniture d'un conseil personnalisé et adapté à chaque client. Les collaborateurs sont toujours aimables, compétents et disposés à répondre aux besoins des clients. Cela se reflète également dans le grand nombre d'avis positifs et de retours que j'ai reçus d'autres clients. J'ai également constaté que la banque est reconnue dans le secteur pour son intégrité et son engagement en faveur de pratiques commerciales durables. La banque attache une grande importance à la transparence et s'efforce toujours d'agir de manière responsable et éthique envers ses clients et ses partenaires.
- Golda Haza
Nos frais
Chez International Finance Bank (IFB), nos services de gestion de patrimoine sont conçus pour offrir une valeur exceptionnelle, en adéquation avec vos objectifs financiers. Notre structure tarifaire transparente reflète notre engagement envers votre réussite : nous prélevons des frais de gestion initiaux de 2 % du patrimoine total sous gestion, ainsi qu'une commission de performance de 20 % sur les profits excédant l'indice de référence convenu, lequel peut être le taux d'inflation en vigueur ou un autre indice adapté au profil de risque que vous avez retenu. Cette approche garantit que nos intérêts sont alignés sur les vôtres et nous incite à optimiser les rendements dans les limites de votre appétence au risque, tout en préservant la croissance financière à long terme de votre patrimoine.
Principales stratégies pour pérenniser le patrimoine intergénérationnel
La préservation d'un patrimoine sur plusieurs générations exige davantage que des structures juridiques et des stratégies d'investissement. Elle suppose une vision à long terme, un attachement aux valeurs familiales et une formation continue. Voici quelques stratégies essentielles pour constituer et préserver un patrimoine d'une génération à l'autre :
1. Éducation financière précoce :
Initier les enfants, dès le plus jeune âge, à la gestion de l'argent, à l'investissement et à l'approche patrimoniale de la famille. Cela leur permet d'acquérir les compétences et les attitudes nécessaires pour gérer leur héritage de manière responsable. De nombreuses familles intègrent l'éducation financière à leurs réunions de famille et font intervenir des experts pour aborder des thèmes tels que l'investissement, la philanthropie et l'entrepreneuriat.
2. Gouvernance fondée sur les valeurs :
Définir les valeurs et principes fondamentaux de la famille et veiller à ce que toutes les décisions s'y conforment. Il peut s'agir de valeurs telles que l'intégrité, la générosité et l'engagement envers l'apprentissage tout au long de la vie. En établissant une vision commune, les familles peuvent créer une finalité fédératrice qui favorise la cohésion et la loyauté entre leurs membres.
3. Élaboration et application d'une constitution familiale :
Une constitution familiale est un document formel qui énonce la mission, les valeurs et la structure de gouvernance de la famille. Elle sert de guide pour les décisions relatives à la banque familiale, à la planification successorale et aux autres aspects de la gestion de patrimoine. Ce document comporte souvent des règles de participation, des critères d'éligibilité pour accéder à la banque familiale, ainsi que des dispositions relatives aux réunions et aux séminaires de la famille.
4. Réunions et séminaires de famille structurés :
Des réunions de famille régulières offrent un cadre pour examiner la performance financière de la famille, les investissements à venir et les objectifs stratégiques. Des séminaires de famille annuels ou semestriels permettent aux membres de la famille de se retrouver, de s'informer et de prendre des décisions communes. Ces rencontres favorisent également le mentorat, les membres expérimentés transmettant leurs connaissances aux jeunes générations.
5. Recourir à la philanthropie pour renforcer les valeurs :
Intégrez la philanthropie à la stratégie patrimoniale de la famille. En s'engageant dans le mécénat, les familles peuvent transmettre des valeurs d'empathie, de responsabilité et de service. La philanthropie peut également constituer, pour les jeunes membres de la famille, un moyen concret d'acquérir des compétences de gestion financière en participant aux décisions relatives aux dons.
Éviter la dissipation du patrimoine : écueils courants et solutions
Malgré tous leurs efforts, de nombreuses familles peinent à préserver leur patrimoine au-delà de deux ou trois générations. Voici les écueils les plus courants et les moyens de les éviter :
1. Sentiment d'ayant droit et absence de responsabilité :
Lorsque des membres de la famille estiment avoir droit à un patrimoine sans la responsabilité de l'avoir constitué, ils sont moins enclins à le gérer avec discernement. Pour y remédier, les familles devraient mettre en place des dispositifs de responsabilisation, tels qu'un accès aux fonds subordonné aux résultats et des conditions favorisant le développement personnel.
2. Absence de discipline financière :
La discipline financière est essentielle à la pérennité du patrimoine. Les familles doivent privilégier des habitudes telles que l'épargne, l'investissement prudent et la maîtrise des dépenses. Ces habitudes peuvent être renforcées par des structures de gouvernance, des programmes pédagogiques et l'accompagnement des membres plus âgés de la famille.
3. Dépendance excessive à l'égard d'une source de revenus unique :
La diversification est essentielle pour se prémunir contre la volatilité des marchés. Les familles doivent investir dans un éventail d'actifs, notamment des actions, de l'immobilier, du capital-investissement et des entreprises génératrices de flux de trésorerie. Cette stratégie de diversification réduit non seulement le risque, mais accroît également la probabilité d'une croissance à long terme.
4. Absence de planification successorale adéquate :
En l'absence de planification successorale adéquate, les familles risquent de perdre leur patrimoine en raison des impôts, des frais juridiques et d'une mauvaise gestion. Outre la constitution de trusts, les familles devraient s'appuyer sur des spécialistes expérimentés de la planification successorale afin d'élaborer des plans complets comprenant des testaments, des stratégies fiscales et des mesures de protection des actifs.
5. Négliger l'incidence des dynamiques familiales :
La richesse amplifie souvent les dynamiques familiales existantes, pour le meilleur ou pour le pire. Les familles doivent traiter les conflits potentiels, établir des lignes de communication claires et créer des mécanismes de résolution des différends. Un conseil de famille peut aider à arbitrer les désaccords et à garantir que les décisions reflètent les objectifs collectifs de la famille.
L'état d'esprit des bâtisseurs de patrimoine : patience, persévérance et vision à long terme
Construire et préserver un patrimoine exige une vision à long terme et la patience de mener les investissements à leur terme. Nombre des familles les plus fortunées, dont les Rockefeller et les Rothschild, ont mis des décennies à bâtir leur fortune. Elles ont abordé la création de richesse avec discipline et une aptitude à différer la gratification. Les familles souhaitant constituer un patrimoine transgénérationnel devraient cultiver un état d'esprit axé sur la résilience, l'apprentissage continu et l'adaptation à l'évolution de la conjoncture économique.
Principales caractéristiques des bâtisseurs de patrimoine :
- Patience : reconnaître que la constitution d'un véritable patrimoine demande du temps. Les familles doivent privilégier une croissance durable plutôt que des gains rapides, en comprenant que la transmission d'un patrimoine sur plusieurs générations exige une gestion attentive.
- Vision : les bâtisseurs de patrimoine qui réussissent ont une vision claire de leur héritage. Cette vision englobe non seulement des objectifs financiers, mais aussi les valeurs, les traditions et l'impact qu'ils souhaitent transmettre.
- Persévérance : la constitution d'un patrimoine exige de surmonter les revers, de traverser les fluctuations des marchés et de s'adapter à l'évolution des circonstances. La persévérance permet aux familles de rester fidèles à leurs objectifs à long terme, même face aux difficultés.
Les piliers du patrimoine intergénérationnel : étapes pratiques de mise en œuvre
Pour constituer un héritage familial durable, les familles devraient prendre plusieurs mesures concrètes afin de bâtir et de préserver un patrimoine intergénérationnel. Voici un examen plus approfondi de certaines actions pratiques :
1. Élaborer un plan complet de gestion de patrimoine
- Allocation d'actifs : diversifier les investissements entre différentes classes d'actifs afin d'équilibrer le risque et de maximiser les rendements potentiels. Cela peut inclure l'immobilier, les actions, les entreprises non cotées et les instruments à revenu fixe. Un portefeuille diversifié aide la famille à traverser les ralentissements économiques et à saisir les opportunités de croissance.
- Gestion de la trésorerie : les familles doivent gérer avec soin leurs flux de trésorerie afin de disposer de la liquidité nécessaire aux dépenses courantes, aux impôts et aux nouveaux investissements. Cela peut impliquer de constituer une réserve de liquidités ou d'investir dans des actifs générateurs de revenus, tels que des biens locatifs ou des actions versant des dividendes.
- Stratégie fiscale : Collaborer avec des fiscalistes afin de réduire au minimum la charge fiscale au moyen de stratégies telles que les dons caritatifs, les trusts et les comptes offshore lorsque cela est juridiquement approprié. Une stratégie fiscale bien structurée peut considérablement renforcer la capacité de la famille à préserver son patrimoine.
2. Mettre en place des structures de gouvernance
- Charte familiale : une charte familiale formalise les valeurs, la mission et les principes de gouvernance de la famille. Ce document constitue un cadre de référence pour la prise de décision, précisant qui a accès à la banque familiale, comment les fonds sont distribués et à quelles conditions les membres de la famille peuvent accéder aux ressources.
- Conseil ou comité de famille : un conseil de famille est chargé de superviser la gestion du patrimoine familial. Ce groupe, qui peut réunir des membres de la famille et des conseillers de confiance, prend les décisions relatives aux investissements, aux activités philanthropiques et aux autres questions importantes. L'existence d'un organe de gouvernance favorise la transparence, la responsabilité et la cohésion au sein de la famille.
- Règles d'engagement : établissez des règles régissant les interactions entre les membres de la famille et la banque familiale, ainsi qu'entre eux. Celles-ci peuvent comprendre des lignes directrices en matière de résolution des conflits, des codes de conduite et des protocoles de décision. Des règles claires contribuent à réduire les malentendus et à prévenir les différends susceptibles de nuire à l'harmonie familiale et au patrimoine.
3. Établir un plan de succession
- Mentorat et formation : préparez les héritiers à assumer des fonctions de direction au moyen de programmes de mentorat, de stages au sein des entreprises familiales ou de formations professionnelles. En dotant les générations futures des compétences nécessaires à l'exercice de la direction, les familles peuvent assurer une transmission fluide des responsabilités.
- Transfert progressif des responsabilités : plutôt que de transmettre le patrimoine et les responsabilités en une seule fois, il convient d'envisager une approche par étapes. Par exemple, les membres plus jeunes de la famille pourraient d'abord assumer des rôles plus modestes au sein de la banque familiale ou de l'entreprise, puis prendre progressivement davantage de responsabilités. Cette approche les aide à développer leur confiance et leurs compétences.
- Critères clairs d'accession aux fonctions dirigeantes : définissez les qualifications et les attentes applicables aux membres de la famille qui souhaitent assumer des responsabilités de direction. Ces critères peuvent inclure les diplômes, l'expérience professionnelle et l'engagement démontré envers les valeurs de la famille. En fixant des normes claires, les familles peuvent promouvoir un leadership fondé sur le mérite et décourager le sentiment de droit acquis.
4. Mettre en œuvre des programmes de sensibilisation et de formation
- Culture financière : assurer une formation continue sur des sujets tels que la budgétisation, l'investissement et la planification successorale. Cela peut comprendre des ateliers réguliers, l'accès à des conseillers financiers, voire des cursus formels. La culture financière est essentielle pour que chaque génération sache gérer et faire fructifier le patrimoine.
- Valeurs et philanthropie : sensibilisez les membres de la famille à l'importance des valeurs, de la philanthropie et de la générosité envers autrui. En les associant à des initiatives caritatives, les familles peuvent cultiver le sens des responsabilités et favoriser la transmission d'un héritage de générosité.
- Développement personnel : encourager le développement personnel au moyen de formations dans des domaines tels que le leadership, la communication et l'intelligence émotionnelle. Ces compétences sont précieuses non seulement pour la gestion du patrimoine, mais aussi pour favoriser des relations saines et une prise de décision efficace au sein de la famille.
Préserver le patrimoine d'une génération à l'autre : le rôle de l'adaptabilité et de l'innovation
Dans un monde en constante évolution, l'adaptabilité est essentielle à la pérennité du patrimoine. Les familles qui préservent avec succès leur patrimoine au fil des générations sont celles qui restent ouvertes à l'innovation et réagissent de manière proactive aux nouvelles tendances et aux nouveaux défis.
1. Investir dans l'innovation et les marchés émergents
- Capital-risque et capital-investissement : les familles disposant d'un patrimoine important peuvent envisager d'allouer une partie de leur portefeuille à des investissements en capital-risque ou en capital-investissement. Ces investissements peuvent donner accès à des secteurs à forte croissance, tels que la technologie, la santé et les énergies renouvelables.
- Promotion immobilière : l'immobilier peut constituer une classe d'actifs stable et dont la valeur tend à s'apprécier. Les familles peuvent investir dans des biens résidentiels, commerciaux ou industriels, ou participer à des projets de promotion alignés sur leurs valeurs et leurs objectifs à long terme.
- Marchés mondiaux : L'investissement sur les marchés internationaux offre une diversification et une exposition aux économies en croissance. Les familles peuvent envisager des investissements dans les marchés émergents ou dans des entreprises en phase avec les tendances mondiales, telles que la durabilité et la transformation numérique.
2. Adopter la technologie et les actifs numériques
- Actifs numériques : les cryptomonnaies et les technologies de la chaîne de blocs ont fait apparaître de nouvelles classes d'actifs. Bien qu'ils comportent des risques, certaines familles commencent à envisager ces options pour diversifier leurs portefeuilles. Les actifs numériques peuvent offrir un potentiel de croissance à long terme, en particulier à mesure que la technologie de la chaîne de blocs continue d'évoluer.
- Technologie financière (FinTech) : les innovations FinTech, telles que les robo-conseillers et les systèmes de paiement numériques, offrent de nouveaux outils de gestion du patrimoine. Les familles peuvent recourir à ces technologies pour améliorer l'efficacité, réduire les coûts et renforcer la transparence de la gestion de patrimoine.
- Intelligence artificielle et automatisation : l'intelligence artificielle peut fournir des analyses approfondies sur les opportunités d'investissement, les tendances économiques et la gestion des risques. Les familles peuvent recourir à des outils fondés sur l'IA pour optimiser leurs portefeuilles et prendre des décisions étayées par les données, afin d'améliorer les rendements et d'atténuer les risques.
3. Construire un héritage de responsabilité sociale
- Investissement à impact : les familles s'intéressent de plus en plus à l'investissement à impact, qui consiste à investir dans des sociétés ou des projets générant des bénéfices sociaux ou environnementaux en plus de rendements financiers. Cette approche aligne les objectifs financiers sur les valeurs de la famille, renforce le sentiment d'une mission commune et contribue à un héritage positif.
- Critères environnementaux, sociaux et de gouvernance (ESG) : l'investissement ESG est devenu une tendance majeure, les investisseurs cherchant à soutenir des entreprises aux pratiques durables et éthiques. En intégrant les critères ESG à leurs stratégies d'investissement, les familles peuvent protéger leur patrimoine tout en soutenant des causes qui leur tiennent à cœur.
- Fondations philanthropiques : certaines familles constituent des fondations pour gérer leurs activités caritatives. Ces fondations offrent non seulement un cadre structuré pour redonner à la société, mais constituent aussi une plateforme permettant aux membres de la famille de collaborer à des initiatives reflétant leurs valeurs communes.
Préserver des liens familiaux solides : bâtir une culture familiale cohésive
La préservation du patrimoine repose non seulement sur des stratégies financières, mais aussi sur la solidité des relations familiales. Des liens familiaux étroits favorisent l'unité, réduisent les conflits et renforcent la finalité commune de la famille. Voici des stratégies pour consolider les liens familiaux :
1. Réunions et retraites familiales régulières
- Retraites annuelles : L'organisation d'une retraite familiale annuelle permet aux membres de la famille de renouer des liens, d'examiner les affaires de l'entreprise familiale et de renforcer les valeurs communes. Ces retraites peuvent comprendre des ateliers, des séances de réflexion stratégique et des activités favorisant la cohésion.
- Célébrer les étapes importantes : marquez les grandes étapes de la vie familiale, telles que les anniversaires de mariage, les remises de diplômes et les anniversaires, par des réunions qui rassemblent les membres de la famille. Célébrer les réussites et les moments particuliers contribue à construire un sentiment de continuité et d'identité partagée.
2. Encourager une communication ouverte
- Réunions de famille : des réunions de famille régulières, mensuelles ou trimestrielles, favorisent une communication ouverte sur les finances familiales, la gouvernance et les objectifs futurs. Ces réunions offrent un cadre pour exposer les préoccupations, résoudre les différends et prendre des décisions collectives.
- Mécanismes de résolution des conflits : mettre en place des processus permettant de traiter et de résoudre les conflits au sein de la famille. Ceux-ci peuvent inclure la médiation, le vote ou l'arbitrage par un conseil de famille. Une résolution proactive des conflits favorise l'harmonie et empêche l'aggravation des différends.
3. Bâtir une culture d'entraide
- Mentorat : les membres plus âgés de la famille peuvent accompagner les plus jeunes en leur transmettant leurs connaissances et leur expérience. Le mentorat renforce les liens familiaux, apporte une orientation et prépare la génération suivante à des fonctions de direction.
- Activités et traditions partagées : instaurer des traditions familiales qui renforcent les valeurs de la famille et favorisent le sentiment d'appartenance. Il peut s'agir de projets de service à la collectivité, d'événements sportifs en famille ou de vacances annuelles. Les traditions contribuent à bâtir une culture familiale solide qui transcende les différences individuelles.
Constituer un patrimoine intergénérationnel n'est pas une simple démarche financière : il s'agit de bâtir un héritage qui reflète vos valeurs, soutient votre famille et exerce une influence positive sur le monde. En donnant la priorité au KASH autant qu'au CASH, en mettant en place des structures de gouvernance solides, en cultivant l'adaptabilité et en favorisant des liens familiaux forts, vous pouvez poser les fondations d'un héritage durable. Les principes exposés ici constituent une feuille de route pour préserver le patrimoine, cultiver la sagesse et faire en sorte que l'héritage de votre famille perdure de génération en génération.
En définitive, le patrimoine transgénérationnel ne se résume pas à l'argent. Il tient aux vies que vous touchez, aux valeurs que vous transmettez et au changement positif que vous inspirez. À mesure que vous franchissez les étapes qui vous permettront de bâtir et de pérenniser votre héritage, souvenez-vous que le patrimoine, lorsqu'il est guidé par un dessein et une gestion avisée, a le pouvoir de façonner non seulement l'avenir de votre famille, mais aussi celui du monde en général.
Confidentialité, et non anonymat
La confidentialité de la clientèle est une obligation fondamentale de la Banque. IFB a adopté les dispositions relatives au secret professionnel de la loi bancaire comorienne (Loi n° 13-003/AU du 12 juin 2013, articles 16, 17 et 31) comme norme contraignante qui lui est propre, en sus des exigences de son régulateur, l'Anjouan Offshore Finance Authority (AOFA). Cette adoption volontaire n'implique ni agrément ni supervision par la Banque Centrale des Comores.
La confidentialité protège les informations de la clientèle contre les tiers non autorisés. Elle ne signifie jamais l'anonymat :
- Clients connus : Chaque compte est ouvert et fait l'objet d'un filtrage au nom réel du client, et chaque bénéficiaire effectif final est identifié et vérifié.
- Désignations numériques : lorsqu'un compte porte un numéro au lieu d'un nom dans la correspondance interne, la Banque connaît et consigne en tout état de cause l'identité du titulaire.
- Structures de prête-nom : Les sociétés comptant des administrateurs ou des actionnaires prête-noms ne sont acceptées que sous réserve de la divulgation complète des bénéficiaires effectifs à la Banque.
- Divulgation licite : Les informations sont divulguées lorsque la loi l'exige – au régulateur, aux tribunaux et aux autorités répressives, en application des règles de lutte contre le blanchiment de capitaux et des règles relatives aux sanctions, ainsi que des obligations de déclaration fiscale applicables. Les banques correspondantes ne sont pas des tiers non autorisés.
- Traitement sécurisé : la communication chiffrée, l'accès limité aux personnes ayant besoin d'en connaître et les engagements de confidentialité pris par le personnel et les prestataires de services protègent les données des clients.
Les détails figurent dans notre Politique de confidentialité de la clientèle.
IFB constitue la plateforme de référence des particuliers fortunés (HNWI) qui souhaitent consolider leur patrimoine au moyen d'une approche globale englobant les trusts, les sociétés de holding, l'assurance, les family offices et les fondations familiales. Consciente des défis et des objectifs propres aux HNWI, IFB élabore avec rigueur des solutions destinées à préserver, faire fructifier et transmettre le patrimoine d'une génération à l'autre, avec un haut niveau de sophistication et une vision stratégique.
Chez IFB, nous savons que la préservation et la valorisation d'un patrimoine exigent une approche précise et globale. Notre expertise des complexités de la finance mondiale, des structures juridiques et des systèmes fiscaux fait de nous le partenaire idéal en matière de gestion de patrimoine. IFB n'est pas un simple prestataire de services : nous sommes votre partenaire dans la construction d'un héritage qui transcende le temps, afin que votre patrimoine serve non seulement votre avenir, mais aussi celui de ceux qui vous suivront.
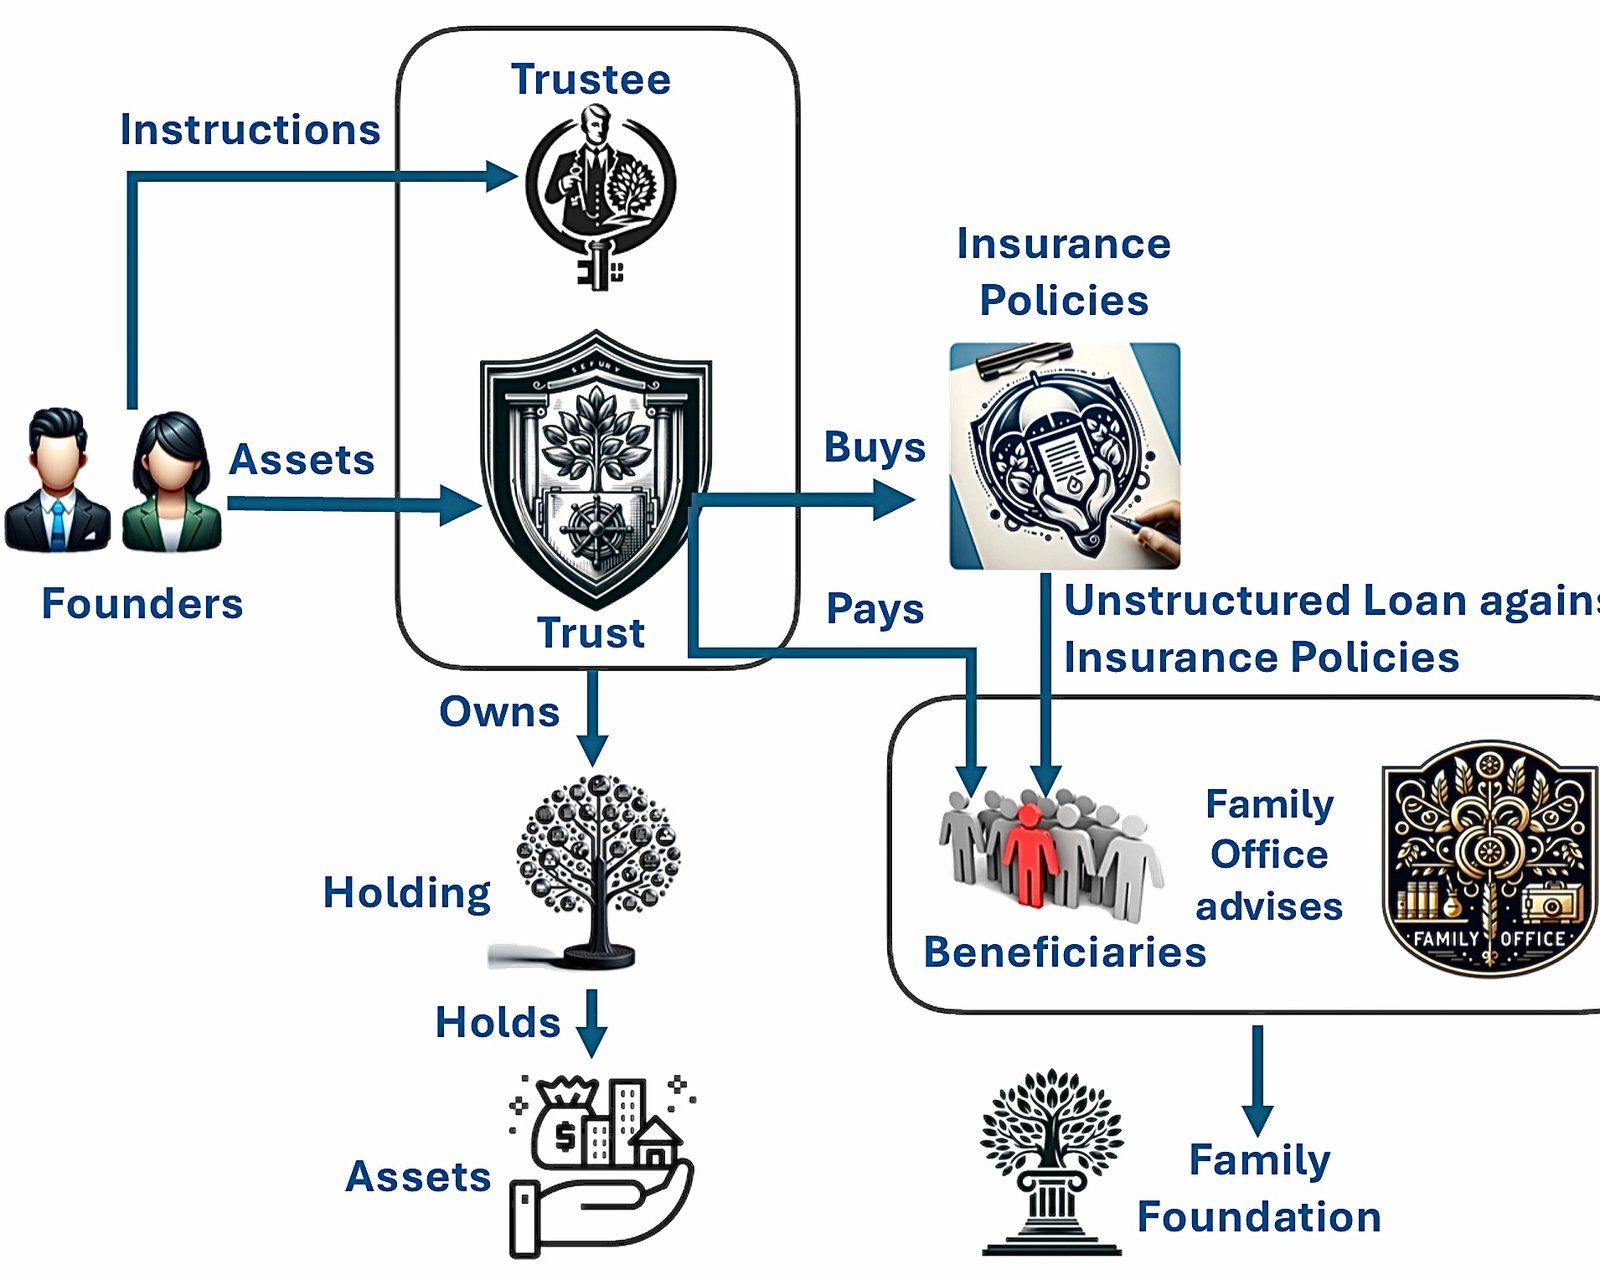
Trusts, sociétés holding, assurance
Les trusts, les sociétés de portefeuille et l'assurance constituent le fondement de nos stratégies de préservation du patrimoine, en offrant des véhicules de protection des actifs, d'optimisation fiscale et de planification successorale. En s'appuyant sur le cadre juridique international, IFB veille à ce que votre patrimoine soit protégé contre la volatilité et l'incertitude, en privilégiant à la fois la croissance et la pérennité.
Family offices
Les family offices incarnent notre engagement à fournir des services complets et personnalisés de gestion de patrimoine. Les family offices d'IFB sont structurés pour couvrir tous les aspects de la gestion de patrimoine, notamment la stratégie d'investissement, la philanthropie, la gouvernance et la formation, afin que les objectifs patrimoniaux de votre famille soient atteints avec précision et cohérence.
Fondation familiale
Les fondations familiales sont facilitées par IFB comme moyen d'orienter le patrimoine vers des actions philanthropiques, avec un impact durable en phase avec les valeurs de votre famille. Par une philanthropie stratégique, nous aidons les particuliers fortunés à bâtir un héritage caritatif qui favorise le bien commun tout en s'alignant sur des objectifs financiers de long terme.
Gestion d'actifs
Beaufort Securitisation Holding, nous proposons une gamme complète de services de gestion d'actifs conçus pour répondre aux besoins d'une clientèle exigeante, à la recherche à la fois de performance et de sécurité. Notre approche allie une connaissance approfondie des marchés financiers à une méthodologie personnalisée, centrée sur le client, afin de vous aider à concrétiser vos ambitions financières.
Nous vous invitons à remplir notre questionnaire d'investissement afin de nous faire part de vos objectifs financiers et de votre tolérance au risque. Si vous souhaitez nous exposer vos besoins particuliers, veuillez contacter notre directeur, Bichara Kaba.



Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.