Comment les espèces et les titres sont détenus auprès des banques et des courtiers
Un guide juridique et opérationnel à l'attention des investisseurs, des trésoriers et des clients privés avertis
Sommaire : 1. Pourquoi c'est important · 2. Conservation de titres · 3. Dépôts en espèces
1. Pourquoi c'est important
La plupart des investisseurs partent du principe que le solde affiché sur leur portail bancaire ou de courtage correspond à un compte qui leur appartient en propre, tel un coffre-fort numérique. Il n'en est rien. La forme juridique sous laquelle un actif est détenu détermine son sort en cas de défaillance de la banque ou du courtier, et elle détermine cinq éléments :
- Propriété. Le fait que l'investisseur détienne un droit de propriété sur un actif déterminé ou seulement une créance contractuelle à l'égard d'un intermédiaire.
- Traitement en cas d'insolvabilité. Détermine si les actifs sont restitués directement ou s'ils doivent être réclamés en concours avec les autres créanciers.
- Protection. Quel régime s'applique : indemnisation des investisseurs, garantie des dépôts ou règles de protection des avoirs des clients.
- Risque de concentration. Dépendance cachée à l'égard d'un conservateur, d'un dépositaire central de titres ou d'une banque de dépôt unique.
- Dépendances. Exposition de contrepartie et exposition opérationnelle sur plusieurs juridictions et niveaux d'intermédiation.
Une distinction fonde tout ce qui suit. Les titres sont détenus en conservation : le client en demeure le propriétaire effectif et, en cas d'insolvabilité de l'intermédiaire, les titres sont restitués en nature. Les liquidités sont détenues à titre de dépôt : la banque en devient propriétaire et le déposant ne détient qu'une créance en restitution.
2. Conservation de titres
2.1 Dématérialisation et chaîne de conservation
Les certificats physiques d'actions et d'obligations ont largement cédé la place aux inscriptions en compte électroniques, évolution imposée par la crise de la paperasserie que la hausse des volumes de négociation a provoquée dans la seconde moitié du XXe siècle. Il en résulte une chaîne d'intermédiaires entre l'émetteur et l'investisseur :
- L'émetteur fixe les conditions des titres (droits de vote, dividendes, remboursement, opérations sur titres), mais n'entretient plus de relation directe avec la plupart de ses détenteurs.
- Le dépositaire central de titres (CSD) tient le registre faisant foi et assure le règlement-livraison selon le principe de la livraison contre paiement : le DTC aux États-Unis ; Euroclear et Clearstream en tant que CSD internationaux, aux côtés des CSD nationaux en Europe ; Euroclear UK & International, qui exploite CREST, au Royaume-Uni.
- Les participants, tels que les banques dépositaires, les prime brokers et les grands courtiers-négociateurs, détiennent des comptes auprès du dépositaire central de titres (DCT) et tiennent à leur tour des comptes pour leurs clients, qui peuvent eux-mêmes être des intermédiaires.
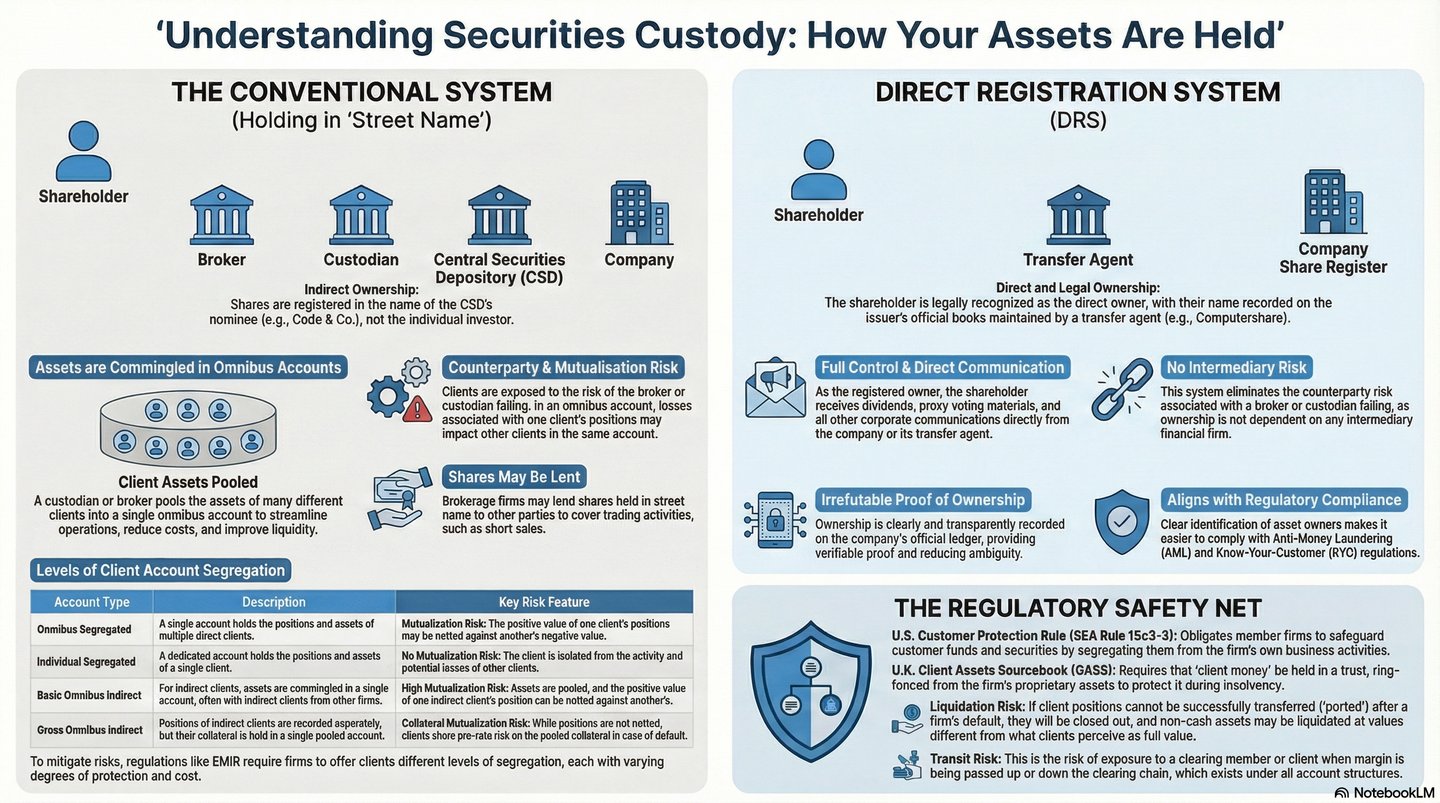
Une chaîne type va donc de l'émetteur au dépositaire central de titres (CSD), puis au conservateur global, au sous-conservateur, au courtier et enfin à l'investisseur. Chaque niveau enregistre les positions appartenant à chaque client et détient une position agrégée auprès du niveau supérieur. L'investisseur figure rarement au registre de l'émetteur ; le titulaire inscrit est généralement le CSD ou son prête-nom. L'investisseur détient un intérêt de bénéficiaire, et un corpus de règles de droit garantit que les dividendes, intérêts, droits de vote et opérations sur titres parviennent néanmoins au bénéficiaire effectif.
2.2 Comptes omnibus
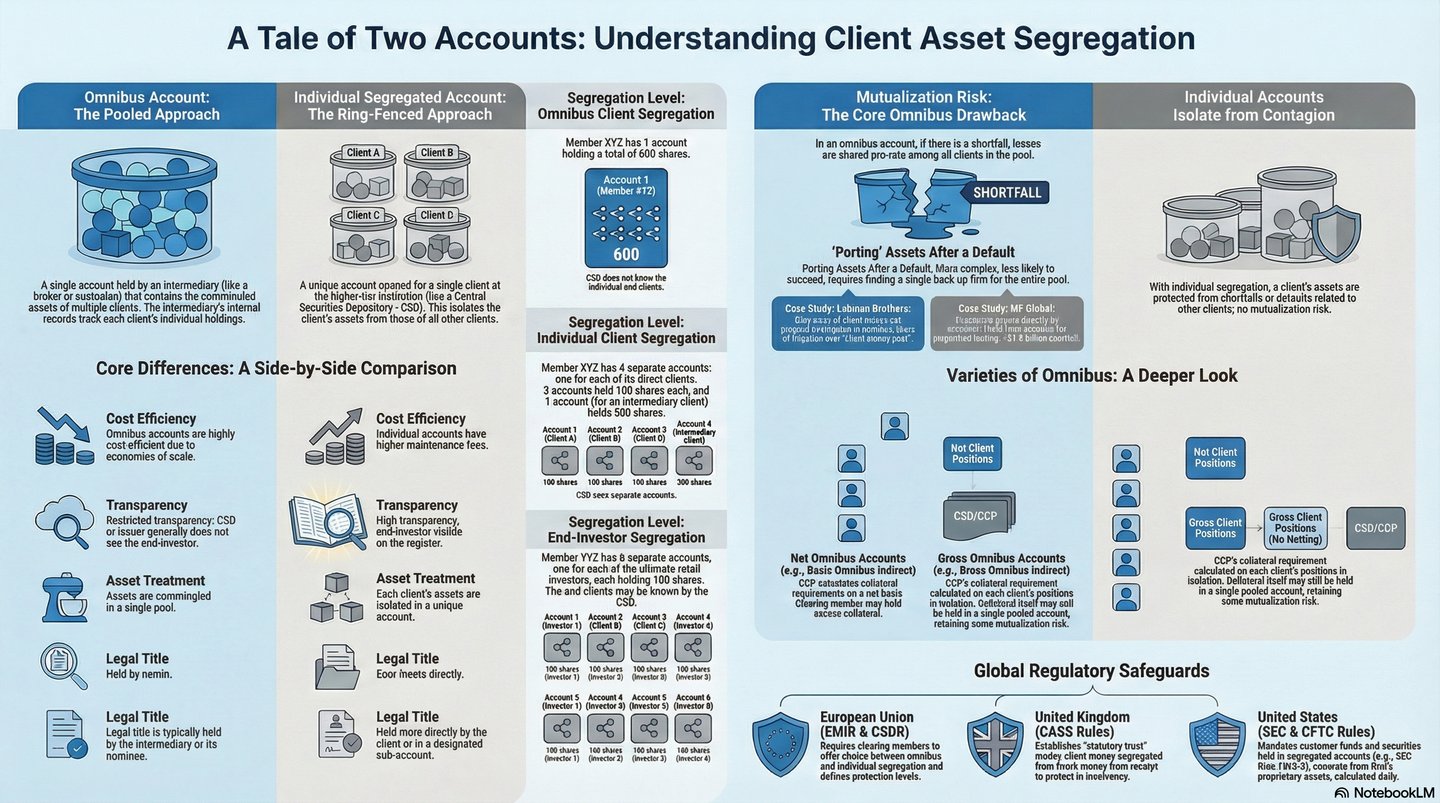
Un compte omnibus regroupe les titres de nombreux clients d'un même intermédiaire sur un compte unique ouvert auprès de l'intermédiaire situé au niveau supérieur de la chaîne. Les livres de l'intermédiaire attribuent les positions à chaque client ; le conservateur ou le dépositaire central de titres (CSD) ne voit qu'une position globale et n'a pas à connaître les clients qui la composent.
Les comptes omnibus existent pour de bonnes raisons. Les opérations peuvent être compensées : dix acheteurs et dix vendeurs d'un même titre se règlent sous la forme d'une position nette unique, et non de vingt règlements. Le dépositaire central de titres traite avec un nombre gérable de participants plutôt qu'avec des millions d'investisseurs, et le marché se standardise autour d'un seul modèle.
La question juridique déterminante est de savoir si la mutualisation anéantit le droit de propriété de l'investisseur. Dans un régime de conservation d'actifs rigoureux, tel n'est pas le cas, à condition que le droit reconnaisse les droits bénéficiaires sur des masses fongibles et que l'intermédiaire tienne des registres exacts. Les systèmes de common law recourent aux principes du trust ou de l'equity ; les systèmes de droit civil recourent à la copropriété, aux obligations de ségrégation et à une protection légale. Dans les deux cas, l'intermédiaire n'est pas propriétaire des titres de ses clients qu'il détient : il en est le dépositaire.
2.3 Ségrégation des actifs de la clientèle
La protection repose sur une stricte ségrégation à trois niveaux : juridique (les titres des clients ne sont pas accessibles aux créanciers de l'intermédiaire), comptable (ils sont détenus hors bilan dans des comptes de conservation) et opérationnel (ils sont inscrits sur des comptes clients dédiés auprès du conservateur ou du dépositaire central de titres).
- UE, MiFID II. L'article 16, paragraphe 8, de la directive 2014/65/UE impose aux entreprises d'investissement de protéger les droits de propriété des clients, en particulier en cas d'insolvabilité, et leur interdit d'utiliser pour leur propre compte les instruments des clients sans consentement exprès. L'article 2 de la directive déléguée (UE) 2017/593 exige la tenue de registres permettant de distinguer, à tout moment et sans délai, les actifs de chaque client de ceux des autres clients et de ceux de l'entreprise.
- UE, CSDR. L'article 38 du règlement (UE) n° 909/2014 impose aux dépositaires centraux de titres de proposer à leurs participants au minimum la ségrégation globale des avoirs des clients (comptes omnibus) et la ségrégation individuelle des avoirs de chaque client, afin que les titres des clients soient toujours distincts de ceux du participant.
- Royaume-Uni, CASS 6. Les actifs conservés sont enregistrés au nom du client ou d'un prête-nom, rapprochés quotidiennement des relevés de tiers et rapprochés en externe à intervalles réguliers. Les actifs des clients sont détenus en trust et ne sont pas accessibles aux créanciers ordinaires.
- États-Unis, règle 15c3-3 de la SEC. Les courtiers-négociateurs doivent conserver la possession ou le contrôle des titres de clients intégralement payés et de ceux détenus en excédent de marge, et ne peuvent les utiliser pour financer une activité sur fonds propres. La Securities Investor Protection Corporation (SIPC) avance des fonds, dans des limites fixées, en cas de titres manquants lors de la défaillance d'un courtier-négociateur.
2.4 Lorsque l'intermédiaire fait défaut
En principe, les titres de la clientèle sont restitués aux clients et ne tombent pas dans la masse de la procédure d'insolvabilité. En pratique, trois frictions apparaissent :
- Rapprochement. Le mandataire judiciaire doit faire concorder les registres internes de l'intermédiaire avec les positions effectivement détenues auprès des conservateurs et des dépositaires centraux de titres. Avec une comptabilité tenue correctement, il s'agit d'une opération de routine ; avec une comptabilité défaillante, situation fréquente en cas de fraude, elle est lente et contestée.
- Insuffisances. Lorsque les livres font apparaître davantage de titres que la conservation d'actifs n'en détient, en raison de nantissements non autorisés, d'opérations non dénouées enregistrées comme exécutées, de positions fictives ou d'erreurs cumulées, les clients supportent en général la perte au prorata et font valoir le solde en qualité de créanciers chirographaires.
- Coûts et délais. Les honoraires des praticiens de l'insolvabilité, des avocats, des comptables et des spécialistes en investigation financière sont prélevés sur les actifs disponibles. Les dossiers simples durent des mois ; les défaillances transfrontalières complexes peuvent s'étendre sur plusieurs années.
Des régimes spéciaux réduisent ces frictions. Au Royaume-Uni, les règles de restitution des actifs de la clientèle et l'Investment Bank Special Administration Regulations 2011 donnent priorité à la restitution rapide des actifs des clients, et les dispositifs d'indemnisation des investisseurs constituent un filet de sécurité dans des limites déterminées.
3. Dépôts en espèces
3.1 Un dépôt est un prêt consenti à la banque
Les espèces déposées auprès d'une banque, directement ou par l'intermédiaire d'un courtier, créent une relation de débiteur à créancier, et non de dépositaire à propriétaire. La propriété des fonds est transférée à la banque. Le déposant acquiert une créance contractuelle (« chose in action » en common law) au remboursement d'une somme équivalente à vue ou selon les modalités convenues, généralement assortie d'intérêts. La banque peut utiliser les fonds comme elle l'entend : pour prêter, acquérir des titres ou satisfaire à ses exigences de fonds propres.
Il ne s'agit pas d'une subtilité technique en attente de réforme. C'est le fondement de la banque à réserves fractionnaires : les banques empruntent à court terme et prêtent à long terme, et cette transformation des échéances n'est possible que parce que la monnaie déposée appartient à la banque. Si les dépôts étaient détenus en conservation, les banques ne pourraient pas les prêter et la création de crédit telle que nous la connaissons cesserait.
Le prix à payer est le risque de crédit. Si la banque fait défaillance, le déposant est un créancier chirographaire et partage ce qui subsiste ; en cas de défaillance grave, il peut ne rester que peu, voire rien. Les systèmes de garantie des dépôts atténuent ce risque dans la limite de plafonds déterminés, mais ils ne modifient pas la situation juridique : un dépôt demeure une créance, et non un bien en propriété.
3.2 Fonds des clients détenus auprès de courtiers : deux niveaux
Les liquidités détenues auprès d'un courtier impliquent deux relations et deux défaillances possibles.
- Investisseur et courtier. En application des règles relatives aux fonds de la clientèle (CASS 7 au Royaume-Uni, exigences de MiFID II en matière de fonds de la clientèle dans l'UE), le courtier détient les liquidités de ses clients en fiducie ou dans le cadre d'un dispositif fiduciaire analogue, séparément de ses propres fonds. En l'absence de telles règles, l'investisseur peut n'être qu'un créancier chirographaire du courtier, les liquidités de la clientèle étant mêlées à ses fonds d'exploitation.
- Courtier et banque. Le courtier, ou le trust des fonds de la clientèle, est un déposant de la banque auprès de laquelle les liquidités sont effectivement détenues, avec la même créance contractuelle que celle décrite ci-dessus.
Si le courtier fait défaut alors que les banques demeurent solides, les fonds de clients correctement ségrégués peuvent être restitués ou transférés à un autre courtier dans des délais relativement courts, sous réserve que la ségrégation, les rapprochements, les soldes et les registres aient été correctement tenus. Si, au contraire, c'est la banque qui fait défaut alors que le courtier survit, ce dernier doit faire valoir une créance à l'encontre de la banque défaillante et reverser aux clients les sommes recouvrées, souvent limitées à la garantie des dépôts et retardées par la procédure d'insolvabilité. Le pire scénario, celui de la défaillance simultanée des deux dans une crise systémique, cumule les deux séries de difficultés, souvent dans plusieurs juridictions.
3.3 Systèmes de garantie des dépôts
Les garanties des dépôts protègent les déposants particuliers, préviennent les retraits massifs et préservent la confiance dans le système bancaire.
- Union européenne. La directive relative aux systèmes de garantie des dépôts (2014/49/UE) couvre les dépôts éligibles jusqu'à 100 000 EUR par déposant et par établissement de crédit (article 6). Sont exclus les dépôts des établissements financiers agissant en tant que tels, les dépôts liés à une condamnation pour blanchiment de capitaux et certaines entreprises financières professionnelles (article 5). Le remboursement doit être disponible sous sept jours ouvrables (article 8). En vertu de l'article 7, les comptes collectifs détenus pour des bénéficiaires identifiés ou identifiables sont examinés par transparence : chaque client d'un courtier ou d'un établissement de paiement est ainsi protégé à hauteur de sa propre part, et l'ensemble du compte collectif n'est pas traité comme un dépôt unique de 100 000 EUR.
- Royaume-Uni. Le Financial Services Compensation Scheme protège les dépôts à hauteur de 120 000 GBP par personne et par établissement de dépôt agréé (depuis le 1er décembre 2025). Les soldes temporairement élevés résultant d'événements de vie spécifiques, tels que la vente d'un logement, un héritage, une indemnisation d'assurance ou pour préjudice corporel, ou un règlement de divorce, sont protégés jusqu'à 1,4 million de GBP pendant six mois.
- États-Unis. La Federal Deposit Insurance Corporation garantit les dépôts à hauteur de 250 000 USD par déposant, par banque assurée et par catégorie de propriété (12 U.S.C. § 1821 ; 12 C.F.R. Part 330). Les comptes individuels, joints, de retraite et de trust sont couverts séparément ; les titulaires de comptes joints sont garantis au titre de leur quote-part respective ; les comptes de trust révocable sont couverts à hauteur de 250 000 USD par bénéficiaire distinct, dans certaines limites ; les comptes de sociétés sont garantis au niveau de l'entité. Lorsqu'un courtier place la trésorerie de ses clients auprès de banques assurées, la couverture par transparence (12 C.F.R. § 330.5) garantit chaque client à hauteur de 250 000 USD pour sa quote-part, à condition que les registres de la banque révèlent la relation de mandat et le nom des propriétaires, et que les fonds appartiennent aux clients.