Opérations de hors-bilan
Les activités hors bilan désignent les activités qui ne sont pas inscrites au bilan d'une banque mais qui influent sur sa situation financière et son profil de risque. Ces activités peuvent à la fois générer des revenus et exposer la banque à divers risques.
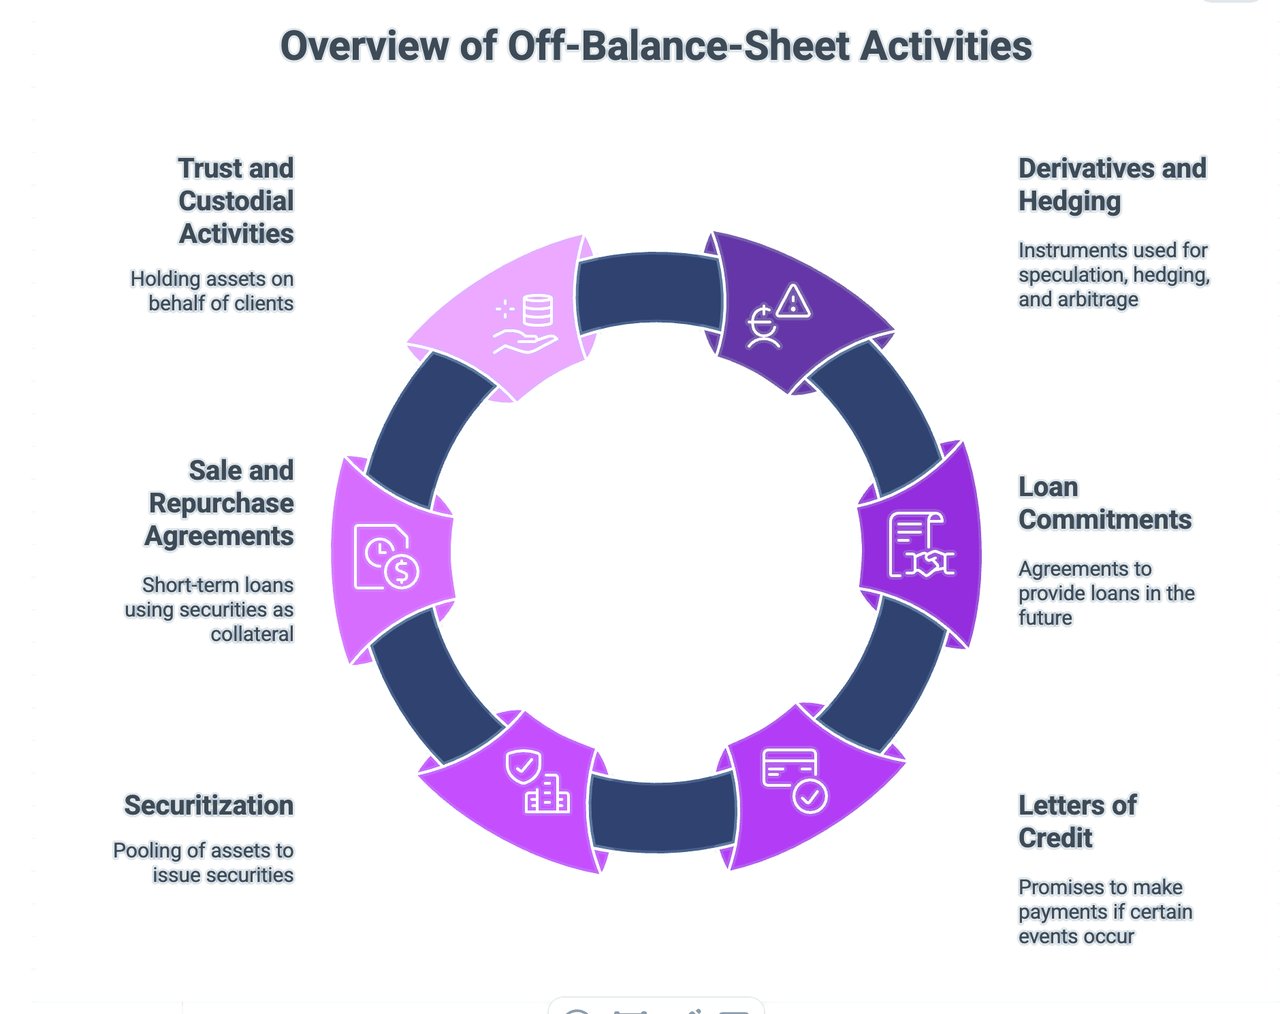
Les types courants d'activités hors bilan dans le secteur bancaire comprennent :
- Produits dérivés et opérations de couverture : Il s'agit d'instruments dont la valeur dérive d'actifs sous-jacents, de passifs ou d'indices. Les dérivés courants comprennent les contrats à terme standardisés (futures), les options, les swaps et les contrats à terme de gré à gré. Ils sont utilisés à des fins de spéculation, de couverture et d'arbitrage. Par exemple, une banque peut recourir à un swap de devises pour se couvrir contre le risque de change. Selon la norme IFRS 9, les dérivés sont comptabilisés à leur juste valeur au bilan, mais leurs montants notionnels, souvent plusieurs fois supérieurs, ne figurent que dans les notes annexes, raison pour laquelle les dérivés sont traditionnellement comptés parmi les opérations hors bilan.
- Engagements de prêt : Il s'agit d'accords par lesquels une banque s'engage à consentir un prêt à une date ultérieure, selon des conditions déterminées. La banque n'inscrit aucun prêt à son bilan tant qu'elle n'a pas décaissé les fonds. L'engagement peut néanmoins exposer sensiblement la banque à un risque si la solvabilité de l'emprunteur se dégrade avant le versement du prêt.
- Lettres de crédit et garanties financières : Il s'agit d'engagements pris par une banque d'effectuer un paiement au profit d'un tiers si un événement déterminé survient. Par exemple, une banque peut émettre une lettre de crédit garantissant le paiement d'un fournisseur si le client de la banque ne s'acquitte pas de sa dette. Ces instruments peuvent engendrer, pour la banque, des engagements éventuels qui ne sont pas inscrits au bilan.
- Titrisation et titres adossés à des actifs : Dans une opération de titrisation, une banque peut regrouper des prêts ou d'autres actifs et les céder à une entité ad hoc (SPE), qui émet ensuite des titres adossés aux flux de trésorerie issus de ces actifs. Si la banque ne contrôle pas la SPE (IFRS 10), celle-ci n'est pas consolidée et ses actifs et passifs n'apparaissent pas au bilan de la banque. Toutefois, si la banque fournit des rehaussements de crédit ou un soutien de liquidité à la SPE, elle peut s'exposer à des risques.
- Opérations de mise en pension (repos) : Un repo est une opération par laquelle une partie vend un titre à une autre partie, avec l'engagement de le racheter à un prix et à une date déterminés. Pour le vendeur, un repo constitue en pratique un prêt à court terme, le titre servant de garantie. Du point de vue du bilan, le vendeur continue généralement de comptabiliser le titre à l'actif et inscrit un passif au titre de l'obligation de rachat ; le repo figure donc au bilan de l'emprunteur de liquidités, tandis que les engagements correspondants sont présentés en hors-bilan.
- Activités fiduciaires et de conservation d'actifs : Les banques agissent souvent en qualité de fiduciaire ou de dépositaire, détenant des actifs pour le compte de clients. Ces actifs n'appartiennent pas à la banque et ne figurent pas à son bilan, mais la banque peut percevoir des commissions en rémunération de ces services.
Si ces activités hors bilan peuvent procurer aux banques des sources de revenus supplémentaires et des moyens de gérer le risque, elles peuvent également les exposer à des risques importants. Ces risques comprennent le risque de crédit (risque de perte résultant de la défaillance d'un emprunteur dans le remboursement d'un prêt), le risque de marché (risque de perte résultant de variations des prix de marché), le risque opérationnel (risque de perte résultant de processus, de personnes et de systèmes inadéquats ou défaillants) et le risque juridique (risque de perte résultant de litiges ou du non-respect des lois et réglementations).
Financement souverain hors bilan
L'architecture cachée de la dette publique
Comprendre les LGFV, les autorités publiques et les emprunts quasi budgétaires
En finance moderne, l'endettement souverain dépasse souvent largement ce que laissent apparaître les statistiques officielles de la dette publique. Dans de nombreuses juridictions, les États ont historiquement eu recours à des entités affiliées, à des sociétés publiques, à des véhicules ad hoc et à des autorités d'infrastructure pour financer des dépenses excédant le cadre des budgets publics formels.
Ce phénomène est généralement désigné par les termes de financement du secteur public hors bilan, d'emprunt quasi budgétaire ou de dette souveraine dissimulée.
Si de telles structures peuvent offrir de la flexibilité et accélérer le développement des infrastructures, elles peuvent également masquer les réalités budgétaires, fausser l'évaluation des risques et générer des passifs éventuels substantiels pour les systèmes bancaires et les contribuables.
Qu'est-ce que l'endettement public hors bilan ?
L'endettement hors bilan survient lorsque des engagements sont contractés par des entités juridiquement distinctes de l'État ou de la collectivité locale elle-même, mais économiquement tributaires du soutien public.
Parmi les exemples, citons :
- Véhicules de financement des collectivités locales (LGFV)
- Sociétés d'infrastructures municipales
- Organismes publics de développement
- Entreprises publiques
- Entreprises de services publics
- Agences de développement régional
- Véhicules d'infrastructure à vocation spécifique
- Entités de partenariat public-privé bénéficiant de garanties étatiques implicites
Bien que la dette puisse ne pas figurer formellement dans les comptes budgétaires de l'État, les investisseurs présument fréquemment que l'État sous-jacent soutiendra, en dernier ressort, ces obligations.
Il en résulte l'apparition d'engagements conditionnels substantiels qui peuvent ne pas être immédiatement visibles dans les indicateurs officiels de dette.
Le modèle chinois des LGFV
L'exemple contemporain le plus significatif se trouve en République populaire de Chine, avec le recours aux véhicules de financement des collectivités locales (Local Government Financing Vehicles, LGFV).
Les LGFV sont des entités publiques créées par les gouvernements provinciaux, municipaux et locaux afin de financer des projets d'infrastructure, des programmes de développement urbain, des réseaux de transport, des parcs industriels et des opérations d'aménagement foncier.
Historiquement, les collectivités locales chinoises étaient soumises à des restrictions en matière d'emprunt direct. Pour contourner ces limitations, les activités de financement ont été transférées à des entités commerciales juridiquement distinctes.
Ces entités ont levé des capitaux par les moyens suivants :
- Prêts bancaires
- Émission d'obligations d'entreprise
- Financement par trust
- Produits de gestion de patrimoine
- Circuits bancaires parallèles
- Structures adossées à des actifs
Les engagements figuraient donc au bilan des LGFV plutôt qu'au bilan officiel des collectivités locales.
Sur le plan économique, toutefois, les marchés ont largement traité cette dette comme bénéficiant d'une garantie gouvernementale implicite.
Le Fonds monétaire international et de nombreuses études universitaires ont, à plusieurs reprises, identifié les passifs des LGFV comme l'une des principales sources de la dette publique dissimulée de la Chine.
Parallèles internationaux
La Chine n'est pas un cas isolé.
Diverses formes de financement public hors budget sont apparues tant dans les économies développées que dans les économies émergentes.
États-Unis
De nombreux projets d'infrastructure sont financés par :
- Autorités portuaires
- Autorités aéroportuaires
- Autorités gestionnaires de routes à péage
- Régies des eaux
- Agences de transport
- Émetteurs d'obligations municipales
Bien que généralement transparentes et encadrées par la loi, ces entités opèrent souvent en dehors des bilans directs des administrations publiques.
Espagne
À la suite de la crise de la dette souveraine européenne, il a été constaté que plusieurs communautés autonomes et entités publiques affiliées avaient accumulé des engagements excédant les positions budgétaires précédemment déclarées.
Portugal
La crise de la dette régionale de Madère a mis au jour d'importants engagements non déclarés liés à des entités régionales et à des structures du secteur public, entraînant de lourdes répercussions budgétaires.
Inde
Des sociétés publiques de distribution d'électricité ont accumulé de lourdes charges d'endettement, soutenues par des garanties explicites et implicites de l'État, ce qui a finalement nécessité une restructuration et une intervention des pouvoirs publics.
Brésil
Les entreprises publiques et les institutions publiques régionales ont historiquement servi de canaux de financement quasi budgétaire, créant des engagements conditionnels pour les autorités fédérales.
Pourquoi les gouvernements recourent à de telles structures
La justification est généralement simple.
Les gouvernements cherchent à :
- Accélérer l'investissement dans les infrastructures
- Contourner les limites d'endettement
- Préserver les ratios budgétaires
- Éviter la résistance politique à l'augmentation de la dette publique
- Financer des projets à long terme au moyen de véhicules spécialisés
- Attirer la participation de capitaux privés
Dans bien des cas, ces objectifs sont légitimes.
Les projets d'infrastructure exigent souvent des horizons de financement qui dépassent les cycles budgétaires ordinaires.
Les entités ad hoc peuvent améliorer l'efficacité opérationnelle et faciliter l'exécution des projets.
La difficulté survient lorsque la substance économique diverge de la forme juridique.
Le risque central : l'exposition souveraine dissimulée
La préoccupation principale ne tient pas nécessairement à l'existence de ces entités.
La difficulté survient lorsque les marchés, les autorités de régulation ou les contribuables sous-estiment l'étendue des engagements de soutien de l'État.
Lorsque des entités affiliées du secteur public connaissent des difficultés financières, les gouvernements se trouvent fréquemment confrontés à trois options peu attrayantes :
- Renflouer l'entité.
- Permettre la défaillance et exposer au risque d'instabilité systémique.
- Transférer les passifs au bilan de l'entité souveraine.
En conséquence, une dette auparavant considérée comme distincte peut rapidement devenir une dette souveraine.
Ce processus a été observé à plusieurs reprises lors de la crise financière mondiale, de la crise de la dette souveraine européenne et, plus récemment, dans plusieurs provinces chinoises confrontées aux difficultés des LGFV.
Implications pour le secteur bancaire
Pour les établissements financiers, la distinction entre responsabilité juridique et responsabilité économique est essentielle.
L'analyse de crédit doit évaluer :
- Structures de détention
- Mécanismes de soutien de l'État
- Indépendance des revenus
- Liens budgétaires
- Importance politique
- Garanties implicites
- Dépendance au refinancement
Un emprunteur juridiquement indépendant peut en réalité fonctionner comme un prolongement du secteur public.
À l'inverse, certaines entités du secteur public opèrent sur une base véritablement commerciale et ne devraient pas être automatiquement assimilées à des risques souverains.
Cette distinction exige une analyse rigoureuse du bilan plutôt que le seul recours aux qualifications juridiques.
Synthèse
L'histoire des finances publiques met en évidence un principe récurrent :
Une dette ne disparaît pas du seul fait de son transfert vers un autre bilan.
Qu'il s'agisse des LGFV chinois, des autorités municipales, des entreprises publiques ou des sociétés d'infrastructures, les montages de financement hors bilan demeurent économiquement pertinents dès lors que les États conservent la responsabilité ultime de leur pérennité.
Pour les investisseurs, les banques et les décideurs publics, la compréhension de ces engagements conditionnels est essentielle pour évaluer le risque souverain, la stabilité financière et la situation réelle des bilans du secteur public.
Dans l'analyse de crédit moderne, les passifs les plus importants sont souvent ceux qui n'apparaissent pas immédiatement dans les statistiques officielles de la dette.
Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.