ACH Automated Clearing House (Nyumba ya Kusafisha Malipo ya Kiotomatiki)
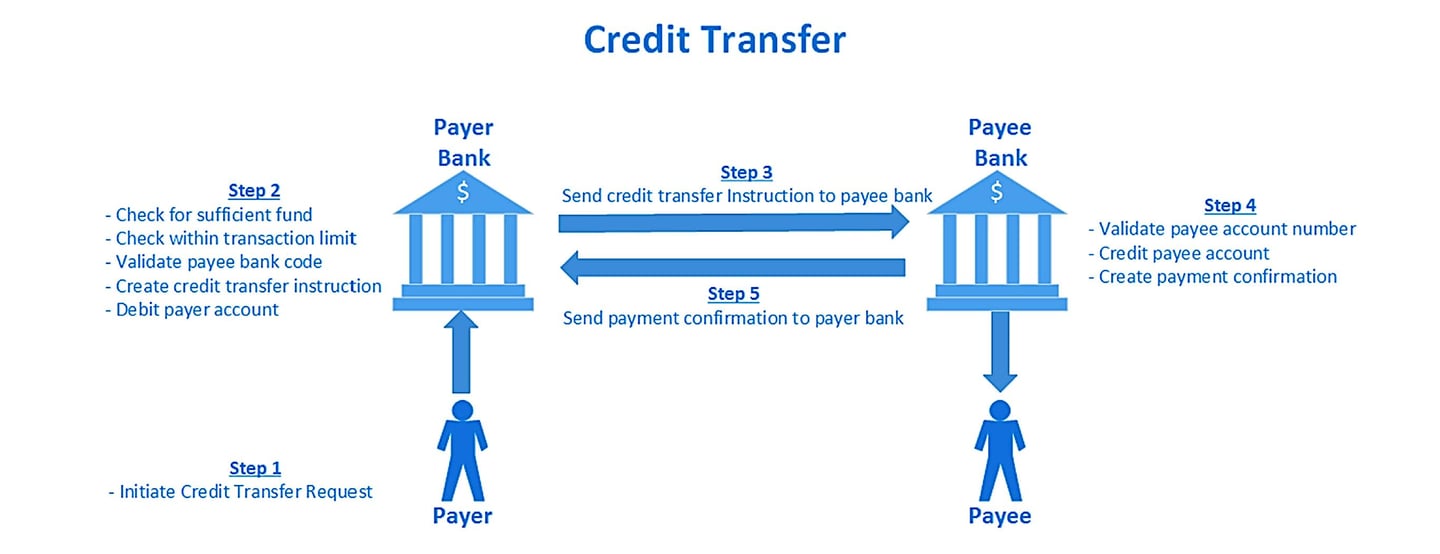
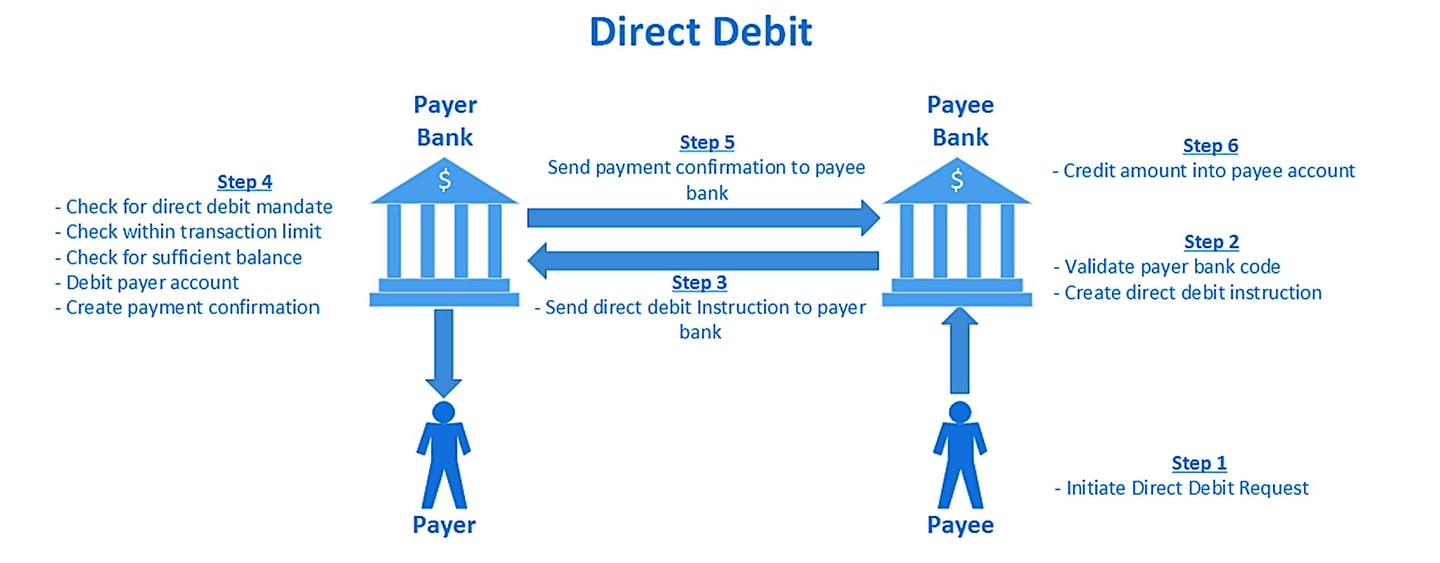
Automated Clearing House (ACH) inaunga mkono njia mbili tofauti za vyombo vya malipo: uhamisho wa mikopo na makato ya moja kwa moja.
Uhamishaji wa Mkopo
Katika miamala ya ACH, uhamishaji wa mkopo ni huduma ya kifedha inayoanzishwa na benki ya mlipaji, inayowezesha uhamishaji wa fedha kwa mpokeaji aliye katika taasisi tofauti ya kifedha. Mchakato huu, ambao mara nyingi huitwa uhamishaji wa Akaunti-hadi-Akaunti au A2A, unaashiria mageuzi ya vyumba vya kusafisha hundi kutoka jukumu lao la jadi la kuwezesha hundi za karatasi kati ya benki hadi jukumu lao la sasa. Jukumu hili la sasa linajumuisha uchakataji wa vyombo vya malipo vya kielektroniki, na hivyo kustahili jina “otomatiki” katika ACH. Ingawa mitandao ya ACH imeandaliwa kwa uchakataji wa makundi, ikitoa faida ya gharama ikilinganishwa na mitandao ya kadi, hufanya kazi tu wakati wa saa za kawaida za kazi. Kwa hivyo, kutokana na asili yake ya uchakataji wa makundi, ulipaji wa miamala unaweza kuchukua siku kadhaa, hasa wakati wa wikendi na sikukuu za umma. Ingawa inafaa katika kushughulikia malipo yaliyopangwa ya makundi, kama mishahara na ulipaji wa bili, matumizi yake ni machache katika hali zinazohitaji utekelezaji wa malipo kwa wakati halisi.
Makato ya Moja kwa Moja (Direct Debit)
Kinyume chake, makato ya moja kwa moja ni huduma ya malipo inayoanzishwa na benki ya mpokeaji malipo ili kupata fedha kutoka kwa mlipaji anayehusishwa na benki nyingine. Utaratibu huu hutoa mbinu kinyume na uhamisho wa mkopo (credit transfer), ukirahisisha ukusanyaji wa malipo.
Mchakato wa Ukamilishaji wa Malipo kupitia ACH
Mfumo wa malipo wa vikundi wa ACH hufanya kazi ndani ya siku ya kawaida ya kazi pekee. Kuna vipindi maalum ndani ya siku vilivyotengwa kwa ajili ya usindikaji wa miamala: dirisha la ukamilishaji wa malipo yanayotoka na dirisha la ukamilishaji wa malipo yanayoingia. Dirisha la ukamilishaji wa malipo yanayotoka hutoa muda kwa benki kuwasilisha kwa ACH maagizo ya malipo ya wenye akaunti kwa ajili ya uthibitishaji na usindikaji unaofuata. Kwa upande mwingine, dirisha la ukamilishaji wa malipo yanayoingia hutumiwa na kituo cha ukamilishaji wa malipo kugawa maagizo hayo ya malipo kwa benki wapokeaji, hivyo kuwezesha usindikaji wa malipo kwa wenye akaunti wao husika.
Vituo vya Kiotomatiki vya Kusafisha Malipo (Automated Clearing Houses, ACH)
Nyumba za Kielektroniki za Kusafisha Malipo (Automated Clearing Houses, ACH) ni mifumo ya malipo ya kielektroniki inayochakata na kukamilisha miamala mingi ya mikopo na makato, ambayo kwa kawaida inahusu malipo ya thamani ndogo yasiyohitaji utekelezaji wa haraka. ACH huwezesha uhasibu na ukamilishaji wa miamala kati ya benki na taasisi nyingine za kifedha ndani ya eneo au nchi mahususi, na hivyo kutoa njia mbadala yenye ufanisi na gharama nafuu badala ya mbinu za malipo za kwenye karatasi, kama vile hundi.
Baadhi ya ACH kubwa zaidi barani Ulaya ni:
- STEP2: Inayoendeshwa na EBA Clearing, STEP2 ni ACH ya Ulaya nzima inayochakata Uhamisho wa Mikopo wa SEPA (SCTs) na Malipo ya Moja kwa Moja ya SEPA (SDDs) katika Eneo la Malipo la Pamoja la Euro (SEPA). STEP2 ni mojawapo ya ACH kubwa zaidi barani Ulaya, inayounganisha benki na taasisi za kifedha katika eneo lote la SEPA.
- BACS (Bankers’ Automated Clearing Services): BACS ni taasisi ya ukamilishaji wa miamala ya kielektroniki (ACH) yenye makao yake Uingereza, inayochakata uhamishaji wa mikopo wa kielektroniki na makato ya moja kwa moja kwa pauni za Uingereza. BACS huchakata mamilioni ya miamala kila siku, ikiwemo malipo ya mishahara, pensheni na marupurupu ya serikali.
- equensWorldline: equensWorldline ni kampuni ya Ulaya ya uchakataji wa malipo inayoendesha ACH kwa uhamisho wa fedha wa mkopo na makato ya moja kwa moja yanayotumia euro ndani ya SEPA. Ni sehemu ya kundi la Worldline la Ufaransa.
Baadhi ya taasisi kubwa zaidi za kuhawilisha na kusuluhisha malipo (ACH) duniani ni pamoja na:
- Mtandao wa Automated Clearing House (ACH) nchini Marekani: Mtandao wa ACH ni mfumo wa malipo ya kielektroniki wa kitaifa unaoshughulikia kiasi kikubwa cha miamala ya mikopo na makato nchini Marekani. Unaendeshwa na waendeshaji wakuu wawili wa ACH, The Clearing House (TCH) na Federal Reserve. Miamala inayoshughulikiwa kupitia Mtandao wa ACH inajumuisha amana za moja kwa moja, malipo ya bili, na malipo kati ya biashara na biashara.
- BECS (Bulk Electronic Clearing System) nchini Australia: BECS ni ACH ya Australia inayochakata uhamishaji wa kielektroniki wa mikopo na makato ya moja kwa moja kwa dola ya Australia. BECS inaendeshwa na Australian Payments Network (AusPayNet), ambalo ni chombo cha kujidhibiti cha sekta ya malipo ya Australia.
- NEFT (National Electronic Funds Transfer) nchini India: NEFT ni mfumo wa ulipaji wa jumla uliocheleweshwa kwa uhawilishaji wa mikopo ya rupia, unaoendeshwa na Benki Kuu ya India na unaofanya kazi kwa makundi ya kila nusu saa kwa saa 24 tangu Desemba 2019.
- Bacs Payment Schemes Limited (Bacs) (Uingereza) ni ACH inayohusika na aina mbalimbali za malipo, zikiwemo malipo ya moja kwa moja ya deni (direct debit) na Bacs Direct Credit.
- Kanada: Chama cha Malipo cha Kanada (CPA), kinachojulikana pia kama Payments Canada, huendesha mfumo wa ACH wa Kanada.
- India: National Automated Clearing House (NACH) inasimamiwa na National Payments Corporation of India (NPCI), na hushughulikia aina mbalimbali za miamala ya malipo ya jumla.
- Australia: Australian Payments Network (AusPayNet, awali APCA) husimamia Bulk Electronic Clearing System (BECS).
- Ujerumani: Deutsche Bundesbank huendesha mfumo wa ACH wa Ujerumani, unaochakata kiasi kikubwa cha malipo ya ndani na ya kibiashara yanayofanywa kwa euro.
- Afrika Kusini: BankservAfrica huendesha ACH; nafasi halisi hukamilishwa katika mfumo wa ulipaji wa papo kwa papo wa jumla (RTGS) wa SAMOS wa Benki Kuu ya Afrika Kusini.
- Japani: Mfumo wa Zengin, unaoendeshwa na Mtandao wa Uondoaji wa Malipo wa Benki za Japani (Zengin-Net), hushughulikia uhamisho wa mikopo wa yeni ndani ya nchi.
- China: Benki Kuu ya Watu wa China huendesha Mfumo wa Kitaifa wa Juu wa Malipo wa China (CNAPS), unaojumuisha kazi za ACH.
- Brazili: Benki Kuu ya Brazili huendesha Sistema de Transferência de Reservas (STR), mfumo wa RTGS wa Brazili, na mfumo wa malipo ya papo hapo wa Pix; ulinganishaji wa miamala ya rejareja pia hufanyika kupitia mifumo ya CIP (Câmara Interbancária de Pagamentos).
- Ufaransa: STET huendesha CORE(FR), nyumba ya kusafisha malipo ya kiotomatiki (ACH) ya Ufaransa kwa uhamisho wa mikopo wa SEPA, makato ya moja kwa moja na kadi, ambapo utatuzi hufanyika katika T2.
- Italia: Banca d’Italia huendesha mfumo wa kusafisha malipo wa BI-COMP, unaowezesha uhamishaji wa mikopo wa ndani na wa SEPA pamoja na makato ya moja kwa moja.
Taasisi za Uwekaji Hesabu na Utatuzi wa Malipo (Clearing Houses) hufanya kazi vipi?
Miamala ya Automated Clearing House (ACH) katika sekta ya benki ni mfumo tata na wa hali ya juu uliobuniwa kwa ajili ya uhamishaji wa fedha kwa njia ya kielektroniki na kwa ufanisi kati ya akaunti tofauti za benki, hasa ndani ya Marekani. Mfumo huu ni nguzo ya benki za kisasa, ukitoa mbadala wa kidijitali kwa njia za jadi kama hundi za karatasi au miamala ya fedha taslimu.
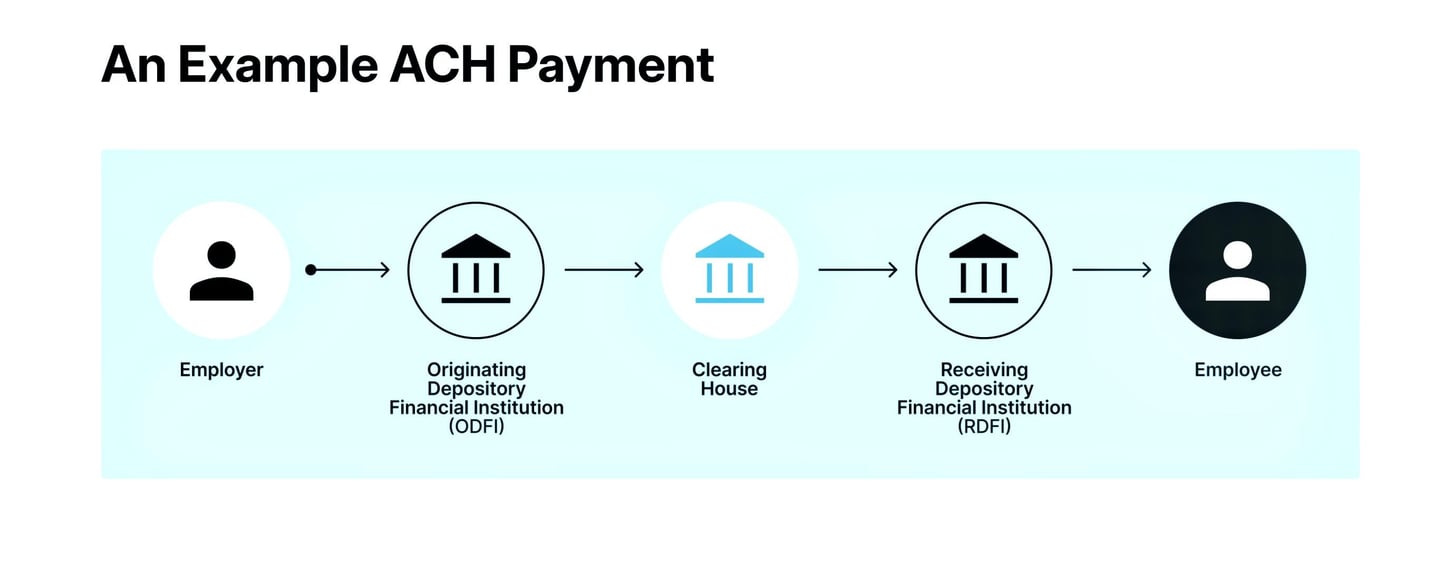
- Kuanzishwa kwa Muamala wa ACH: Muamala wa ACH huanza pale mwanzilishi, ambaye anaweza kuwa mtu binafsi au shirika, anapowasilisha ombi la kuhamisha fedha. Uanzishaji huu unahitaji utoaji makini wa maelezo kama vile nambari ya akaunti ya benki na nambari ya uelekezaji ya mlipwaji, pamoja na kiasi mahususi cha kuhamishwa. Miamala hiyo inaweza kuainishwa kuwa Amana za Moja kwa Moja, Malipo ya Moja kwa Moja kupitia ACH, na aina nyingine.
- Ushirikishwaji wa Taasisi ya Kifedha ya Awali ya Amana (ODFI): Mwanzilishi hupeleka ombi hili kwa taasisi yake ya kibenki, inayojulikana kama Originating Depository Financial Institution (ODFI). Hapa, ODFI ina nafasi ya msingi katika kukusanya maombi mbalimbali ya ACH na kuyapanga katika makundi kwa ajili ya uchakataji. Miamala huainishwa kulingana na asili yake – malipo kwa akaunti au makato kutoka akaunti.
- Uchakataji na Mwendeshaji wa ACH: ODFI hutuma makundi haya kwa Mwendeshaji wa ACH – ama Federal Reserve au The Clearing House. Vituo hivi vikuu vya ukataji hesabu vina nafasi muhimu katika kutenganisha na kuelekeza ipasavyo miamala kwa Taasisi za Fedha Zinazopokea Amana (RDFIs) zinazokusudiwa.
- Misimbo na Uainishaji: Kila muamala ndani ya mtandao wa ACH huwekewa misimbo mahususi inayobainisha asili na madhumuni ya uhamisho. Miongoni mwa mashuhuri ni msimbo wa International ACH Transaction (IAT), unaotumika kwa malipo ya ACH yanayohusisha wakala wa kifedha aliye nje ya Marekani. Msimbo huu huhakikisha uzingatiaji wa viwango vya kimataifa vya kupambana na utakatishaji fedha. Misimbo mingine inayotumika sana ni pamoja na PPD (Prearranged Payment and Deposit Entries) kwa miamala ya watu binafsi kama vile mishahara, CCD (Cash Concentration or Disbursement) kwa miamala ya mashirika, na CTX (Corporate Trade Exchange) kwa miamala yenye rekodi nyingi za nyongeza.
- Hatua inayochukuliwa na Taasisi ya Fedha Inayopokea ya Uhifadhi (RDFI): RDFI hupokea miamala hii na huwajibika kwa kuweka kwa usahihi fedha kwenye akaunti za wapokeaji au kukata fedha kutoka kwenye akaunti hizo, kulingana na aina ya muamala.
- Malipo ya Mwisho na Ulinganishaji wa Hesabu: Malipo ya mwisho ya fedha, ambayo ni uhamishaji halisi wa fedha kati ya ODFI na RDFI, kwa kawaida hufanyika siku ya kazi inayofuata. Hili hufanikishwa kupitia akaunti zao katika Federal Reserve. Taasisi zote mbili hutunza kumbukumbu makini za kila muamala, na hivyo kuhakikisha ulinganishaji sahihi wa hesabu na uzingatiaji wa viwango vya udhibiti.
- Arifa na Uzingatiaji wa Sheria na Kanuni: Baada ya muamala, mwanzilishi na mpokeaji wote hujulishwa kuhusu shughuli hiyo kupitia taarifa za benki au mifumo ya huduma za benki mtandaoni. Miamala hii iko chini ya usimamizi wa kisheria, hivyo inahitaji kuzingatia kanuni zilizowekwa na taasisi kama National Automated Clearing House Association (NACHA) pamoja na sheria za shirikisho.
Kwa muhtasari, mtandao tata wa miamala wa ACH, unaoongozwa na misimbo mahususi na uzingatiaji wa sheria na kanuni, hutoa njia ya kuaminika, ya gharama nafuu na ya haraka kiasi ya kufanya uhamishaji wa fedha wa kielektroniki, ingawa una mapungufu fulani ya asili kama muda wa uchakataji na viwango vya juu vya miamala. Mfumo huu unaonyesha maendeleo ya benki za kidijitali, unaorahisisha miamala ya kifedha katika ulimwengu unaounganika zaidi.
Tofauti kati ya ACH na EFT
Tofauti kati ya ACH na EFT ni kwamba EFT (yaani, uhamishaji wa fedha kielektroniki) ni istilahi ya jumla inayohusu aina zote za malipo ya kielektroniki, ilhali ACH (kifupi cha Automated Clearing House) inahusu aina moja mahususi ya malipo ya kielektroniki.
Malipo ya ACH ni makato au mikopo ya kielektroniki inayochakatwa mahususi na Mtandao wa Automated Clearing House. Malipo ya ACH huchukuliwa kuwa EFT, lakini si kila EFT ni malipo ya ACH.
Baadhi ya mifano ya EFT zisizo malipo ya ACH ni miamala ya ATM au kadi ya mkopo, malipo yanayofanywa kwa kutoa taarifa za akaunti ya benki na idhini ya muamala kwa simu, au miamala inayofanywa kwa kuingiza taarifa za malipo kwa mkono katika sehemu za mauzo kwenye ukurasa wa malipo.
Tofauti kati ya RTP na ACH
Tofauti kuu kati ya mfumo wa Malipo ya Papo kwa Papo (Real-Time Payment, RTP) na mfumo wa Automated Clearing House (ACH) zinahusu kasi ya uchakataji, ukamilishaji wa miamala, na matumizi yake. Zifuatazo ni tofauti kuu:
1. Kasi ya Usindikaji:
Mfumo wa RTP:
- Kasi:Miamala huchakatwa na kusuluhishwa karibu papo hapo, kwa kawaida ndani ya sekunde.
- Upatikanaji: Hufanya kazi saa 24, siku 7 za wiki, siku 365 za mwaka, hivyo kuruhusu uchakataji endelevu wa miamala.
Mfumo wa ACH:
- Kasi: Miamala huchakatwa kwa makundi na inaweza kuchukua kuanzia saa kadhaa hadi siku chache kukamilika.
- Upatikanaji: Hufanya kazi wakati wa saa za kazi za benki, kukiwa na madirisha mahususi ya uchakataji katika siku za kazi.
2. Malipo na Ukamilishaji wa Muamala:
Mfumo wa RTP:
- Ukamilishaji wa malipo: Hukamilisha miamala papo hapo, ikimaanisha kuwa fedha zinapatikana mara moja kwa mpokeaji pindi muamala unapokamilika.
- Ukamilifu wa mwisho: Miamala haiwezi kubatilishwa mara inapokamilika.
Mfumo wa ACH:
- Malipo ya mwisho: Hutumia uchakataji wa makundi, ambapo miamala hukamilishwa kwa kawaida katika makundi kadhaa wakati wa siku (ACH ya siku hiyo hiyo) au siku inayofuata.
- Ukamilifu wa muamala: Miamala inaweza kubatilishwa au kufutwa katika kipindi cha uchakataji.
3. Matumizi:
Mfumo wa RTP:
- Matumizi: Inafaa kwa malipo ya haraka, kama vile malipo ya mtu kwa mtu (P2P), malipo ya bili, na miamala ya biashara kwa biashara (B2B) inayohitaji uthibitisho wa papo hapo.
- Mifano: Mtandao wa RTP wa The Clearing House na FedNow nchini Marekani, Faster Payments nchini Uingereza, na SEPA Instant Credit Transfer barani Ulaya.
Mfumo wa ACH:
- Matumizi: Yanafaa kwa miamala isiyo ya haraka, kama vile mishahara, malipo ya bili yanayojirudia, amana za moja kwa moja, na malipo kwa wasambazaji.
- Mifano: Mishahara inayowekwa moja kwa moja kwenye akaunti, malipo ya bili za huduma za umma, malipo ya rehani, na huduma za usajili za malipo ya mara kwa mara.
4. Gharama:
Mfumo wa RTP: Bei hutofautiana; katika eneo la euro, malipo ya papo hapo hayawezi kugharimu zaidi ya uhamishaji wa kawaida wa mkopo (Kanuni (EU) 2024/886).
Mfumo wa ACH: Kwa ujumla ada ni za chini kutokana na usindikaji wa kundi na malipo yanayocheleweshwa.
5. Usalama na Uzingatiaji wa Sheria na Kanuni:
Mfumo wa RTP:
- Usalama: Hutumia usimbaji fiche wa hali ya juu na hatua za usalama kulinda miamala ya wakati halisi.
- Uzingatiaji wa Sheria na Kanuni: Ni lazima kuzingatia viwango vikali vya udhibiti kutokana na asili ya papo hapo ya miamala.
Mfumo wa ACH:
- Usalama: Pia hutumia itifaki imara za usalama lakini inalenga zaidi kulinda miamala inayochakatwa kwa makundi.
- Uzingatiaji wa Sheria na Kanuni: Hufuata kanuni zilizowekwa na taasisi kama NACHA (National Automated Clearing House Association) nchini Marekani, kuhakikisha usindikaji na ulipaji salama.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.