Arquitetura Financeira Estratégica para Entidades Soberanas
Quadros institucionais para a capacidade nacional de financiamento a longo prazo no contexto das restrições orçamentais, monetárias e geopolíticas atuais.
O Ambiente de Restrições Soberanas
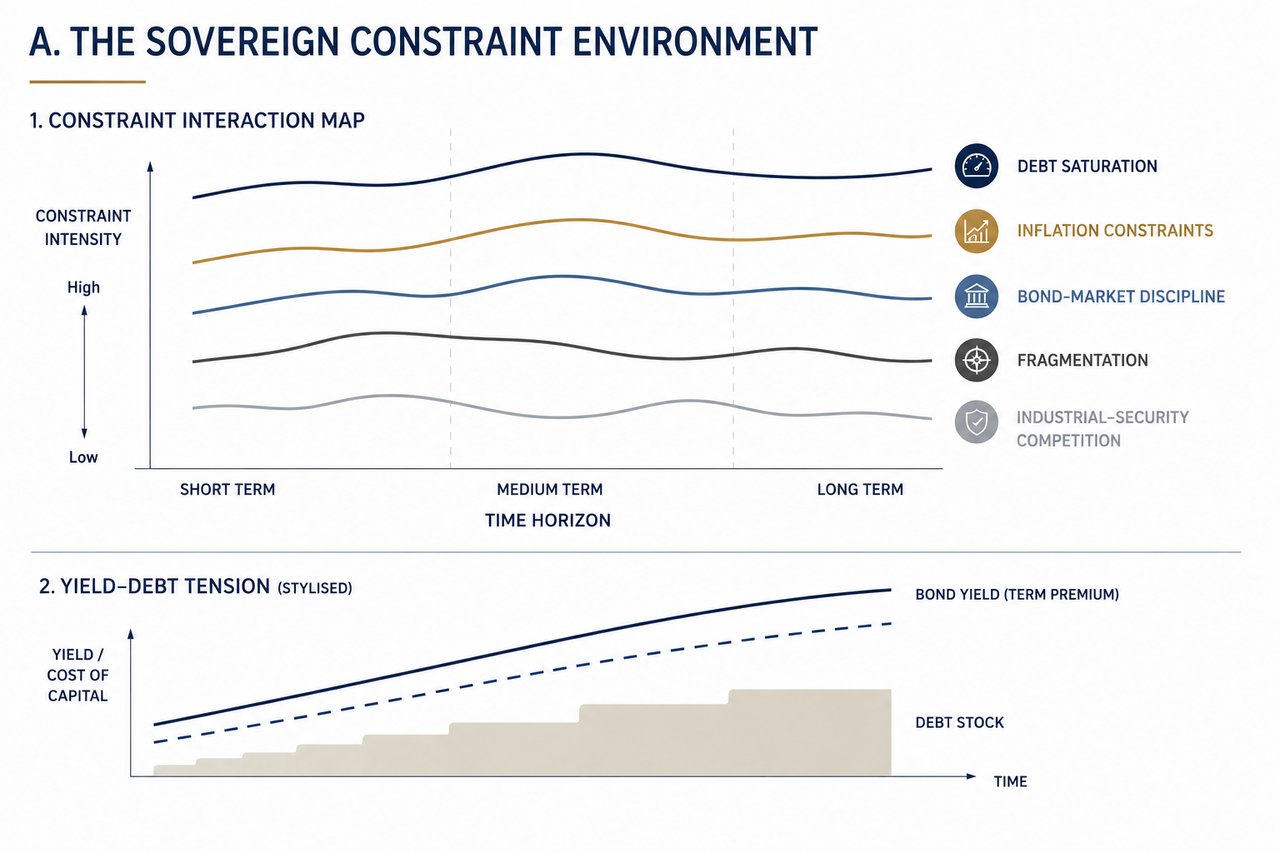
O financiamento soberano opera num ambiente de restrições materialmente alterado. A combinação de níveis de endividamento elevados, sensibilidade à inflação, disciplina de mercado, fragmentação geopolítica e crescentes exigências de segurança industrial alterou profundamente as condições em que os Estados podem financiar objetivos estratégicos de longo prazo.
A saturação da dívida limita a capacidade de expansão orçamental convencional sem desencadear reações adversas dos mercados. A inflação voltou a constituir uma restrição vinculativa, limitando o recurso à acomodação monetária e aumentando a sensibilidade da política às expectativas e não aos resultados efetivamente observados. Os mercados obrigacionistas impõem agora uma disciplina imediata às trajetórias orçamentais, refletindo as taxas de rendibilidade de longo prazo não só a emissão corrente, mas também a credibilidade prospetiva.
Em simultâneo, o sistema global encontra-se em fragmentação. O comércio, os fluxos de capitais, a tecnologia e as infraestruturas financeiras são cada vez mais moldados pelo alinhamento geopolítico, e não pela mera eficiência económica. Esta fragmentação eleva o custo do capital, reduz a fiabilidade das cadeias de abastecimento externas e introduz incerteza estrutural no planeamento soberano.
A estas dinâmicas sobrepõe-se uma nova fase de competição industrial e de segurança. A capacidade de defesa, a segurança energética, os minerais críticos, as infraestruturas tecnológicas e as cadeias de abastecimento resilientes exigem agora investimento sustentado, de longo prazo e em grande escala.
O resultado é uma tensão estrutural: as necessidades de financiamento aumentam precisamente quando os canais tradicionais de financiamento se tornam mais restritivos. As Entidades Soberanas têm, por conseguinte, de ir além de soluções baseadas num único instrumento e adotar arquiteturas de financiamento integradas, capazes de operar dentro destas restrições.
A Arquitetura de Quatro Camadas
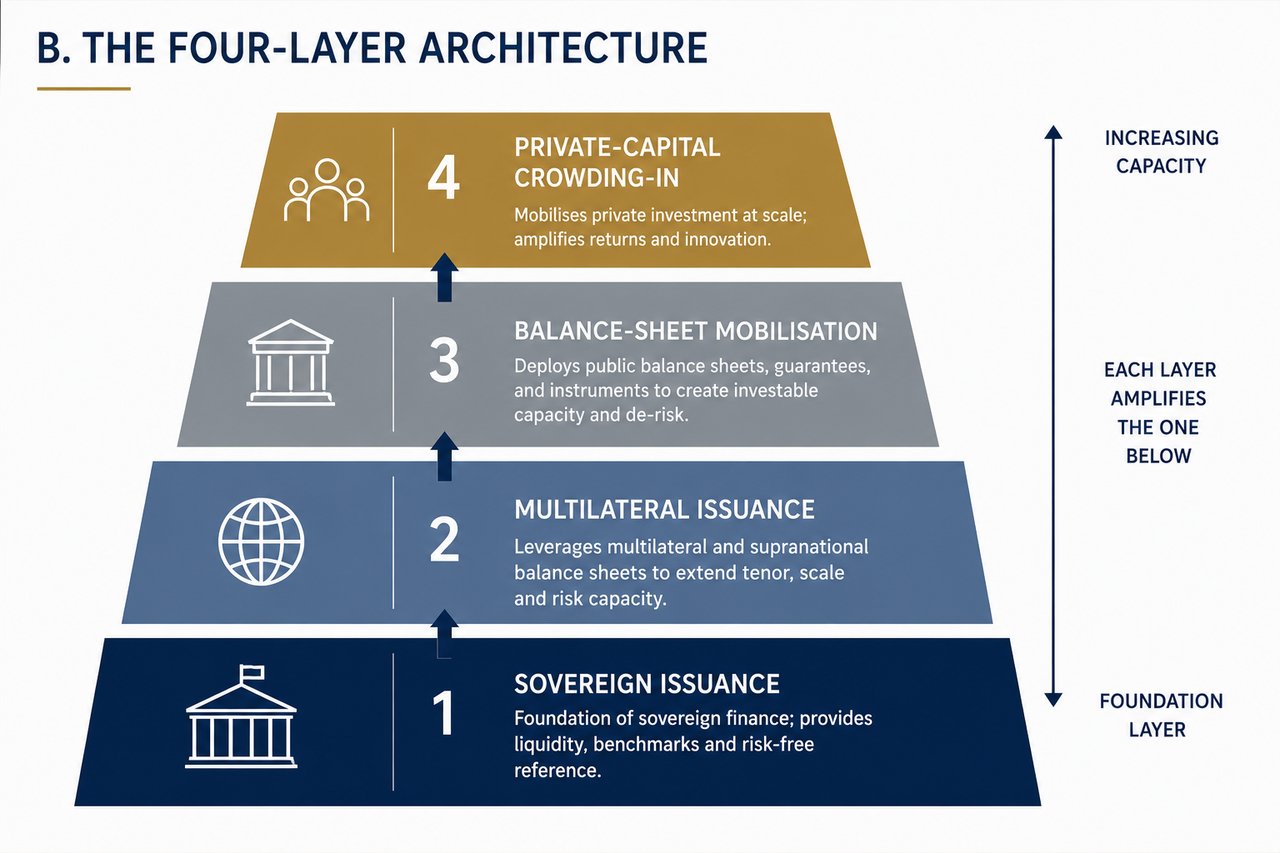
O financiamento soberano eficaz já não se obtém através de um único canal. Exige uma arquitetura em camadas, na qual cada componente desempenha uma função distinta e complementar.
A primeira camada continua a ser a emissão soberana. Os mercados de dívida pública continuam a assegurar o nível de base do financiamento, oferecendo escala, liquidez e preços de referência. No entanto, a sua capacidade é limitada pela sustentabilidade da dívida, pela capacidade de absorção do mercado e pela sensibilidade às taxas de juro.
A segunda camada é constituída pela emissão multilateral e supranacional. As instituições com capacidade de crédito agregada e estatuto de credor preferencial alargam a capacidade de financiamento para além dos limites soberanos individuais. Estas estruturas podem proporcionar escala e prazo, mas dependem do alinhamento político e dos mandatos institucionais.
A terceira camada é a mobilização de balanços. Constitui o núcleo estrutural do financiamento soberano moderno. Envolve a utilização disciplinada dos balanços do setor público, de instituições de desenvolvimento, da capacidade de garantia e de ativos estratégicos, de modo a gerar financiamento de longo prazo sem recorrer exclusivamente ao endividamento soberano direto. Se devidamente estruturada, esta camada amplia a capacidade, mantendo-se dentro dos limites jurídicos, contabilísticos e de mercado.
A quarta camada é a mobilização de capital privado. O capital privado não substitui o financiamento soberano, mas amplifica-o. Quando a visibilidade das receitas, a repartição dos riscos e a credibilidade institucional são suficientes, o capital privado pode escalar o investimento para além do que os balanços públicos, isoladamente, conseguem suportar. Quando estas condições estão ausentes, não entra.
A eficácia do sistema depende da sequência e da interação. Cada camada deve ser utilizada para a finalidade para a qual está estruturalmente vocacionada. A afetação indevida – por exemplo, esperar que o capital privado substitua a procura soberana, ou que a emissão soberana suporte todas as necessidades de financiamento – conduz à instabilidade.
O Problema da Classificação
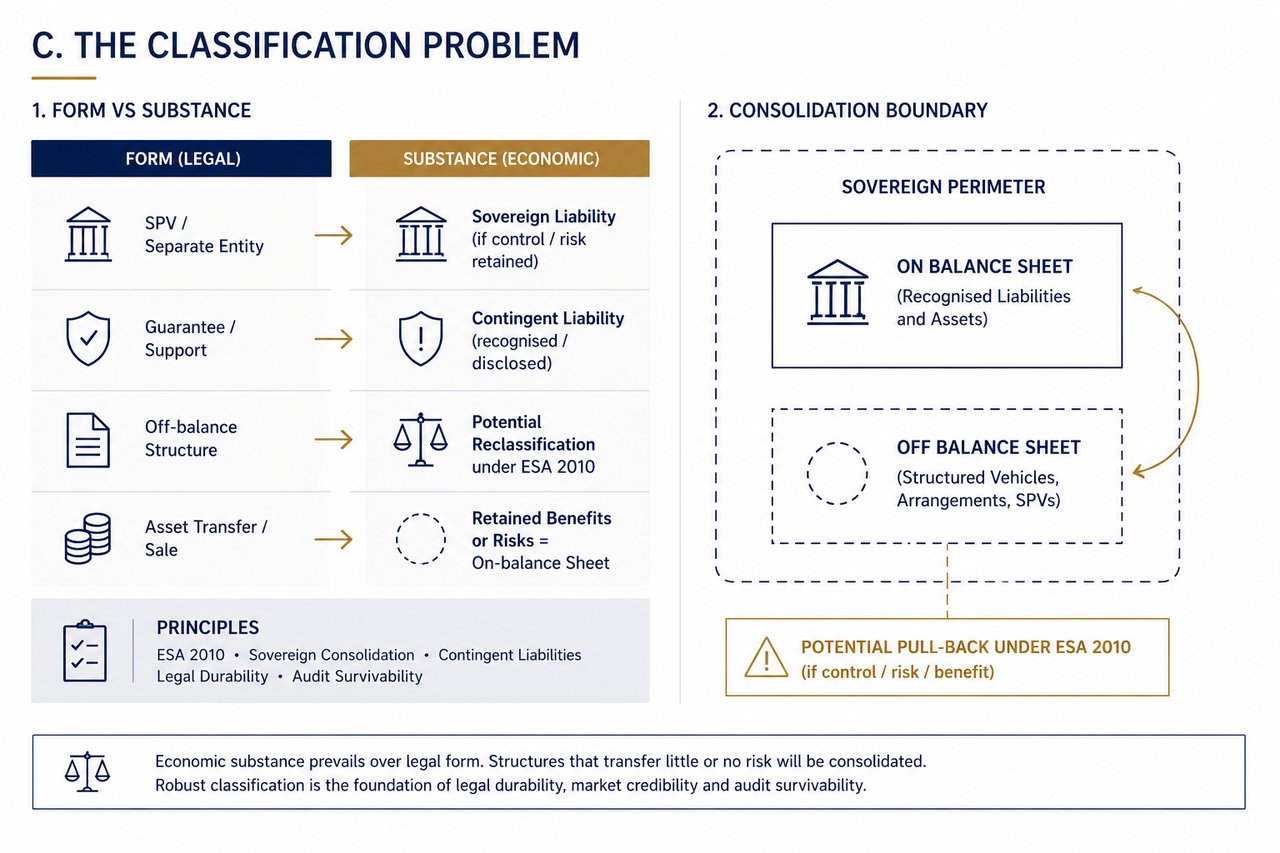
À escala soberana, a restrição determinante não é o acesso ao capital, mas a classificação do risco.
As estruturas financeiras são, em última análise, regidas não pela sua forma jurídica, mas pela sua substância económica. Ao abrigo de enquadramentos como o SEC 2010, as exposições são avaliadas com base no controlo, na transferência de risco e na realidade económica. Quando o setor público mantém um controlo efetivo ou suporta um risco material de perda, os passivos são tratados como soberanos em substância, independentemente da estruturação formal.
Tal cria uma disciplina fundamental. As estruturas que procuram transferir passivos para fora do balanço sem transferir o risco subjacente são intrinsecamente instáveis. Estão sujeitas a reclassificação, a contestação em auditoria e à perda de credibilidade no mercado.
Os passivos contingentes desempenham um papel central nesta dinâmica. As garantias, as posições de primeira perda e os mecanismos de apoio podem ampliar a capacidade de financiamento, mas não são gratuitos. Representam uma exposição orçamental latente que tem de ser reconhecida, avaliada e gerida.
A durabilidade jurídica passa a ser um critério primordial de conceção. As estruturas de financiamento têm de resistir ao escrutínio jurídico adversarial, à fiscalização regulamentar e a eventuais mudanças políticas. Os mecanismos que dependem de condições reversíveis, de uma posição jurídica incerta ou de direitos contestados sobre ativos não proporcionam uma capacidade de financiamento fiável.
A capacidade de resistir a uma auditoria é igualmente crítica. Qualquer estrutura deve ser capaz de ser aprovada em auditoria independente sem reservas. Se uma estrutura não puder ser defendida segundo normas rigorosas de contabilidade e divulgação, não pode integrar um quadro de financiamento soberano credível.
Esta disciplina de classificação distingue uma arquitetura de financiamento sólida da engenharia financeira. O objetivo não é minimizar os indicadores de dívida visíveis, mas construir estruturas economicamente reais, juridicamente sólidas e institucionalmente credíveis.
Conceção de Instituições Financeiras Estratégicas
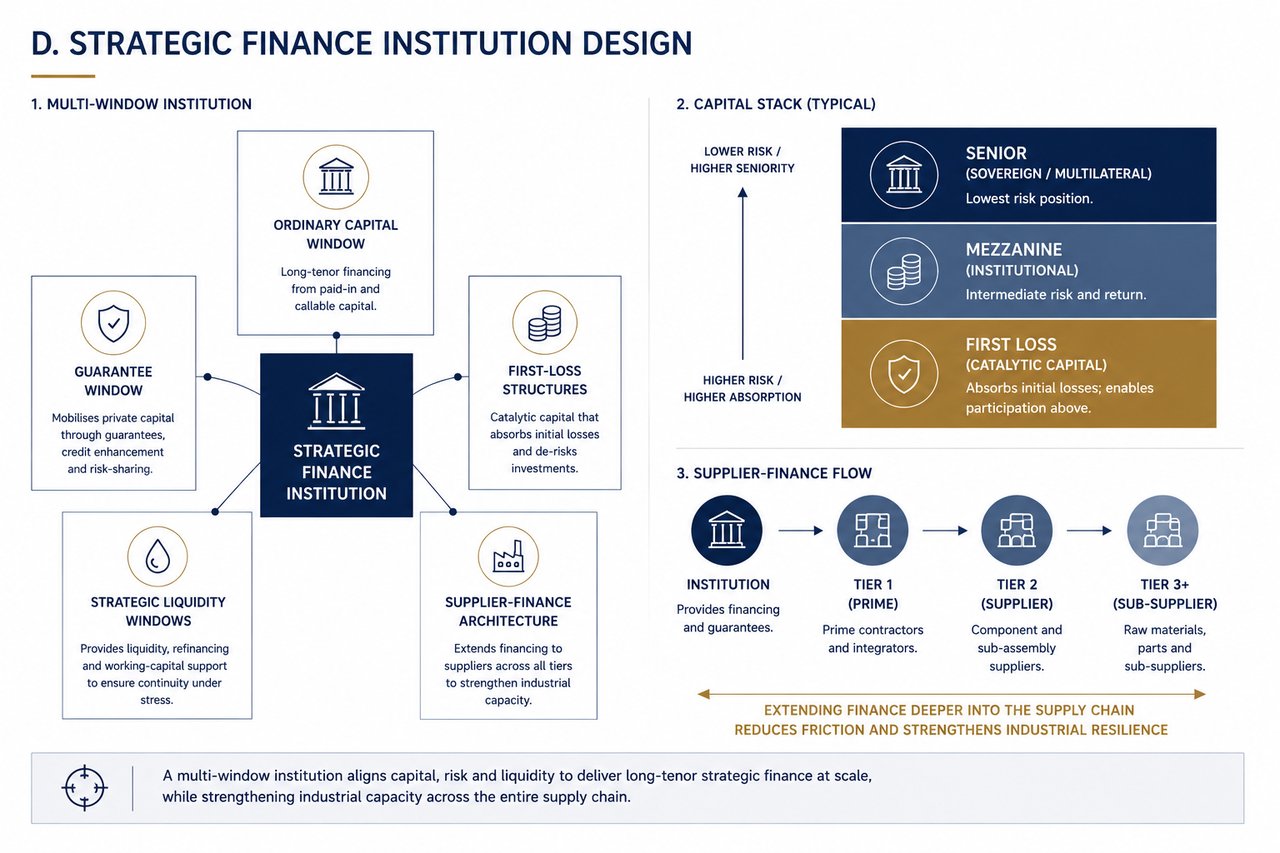
Para operacionalizar uma arquitetura de financiamento em múltiplas camadas, as entidades soberanas necessitam cada vez mais de instituições de financiamento estratégico dedicadas, concebidas para a mobilização de capital a longo prazo.
Estas instituições não são bancos convencionais. Estão estruturadas como plataformas de balanço com múltiplas vertentes, concebendo-se cada componente para responder a uma função de financiamento específica.
A janela de capital ordinário proporciona capacidade de concessão de crédito sénior com base no capital realizado e no capital exigível. Assegura financiamento de longo prazo alinhado com a qualidade de crédito soberana e com os mandatos institucionais.
A janela de garantia alarga a capacidade de risco ao apoiar o crédito e o investimento privados através de garantias parciais, de melhoria de crédito e de mecanismos de partilha de risco. A sua finalidade é mobilizar capital que, de outro modo, não entraria em setores estratégicos.
As estruturas de primeira perda proporcionam capital catalisador. Ao absorverem perdas iniciais definidas, permitem que investidores institucionais participem em ativos que, de outro modo, ficariam fora dos parâmetros de risco aceitáveis. O requisito essencial é a transparência: o risco deve ser explicitamente repartido, e não ocultado.
As janelas estratégicas de liquidez asseguram a continuidade em situações de stress. Proporcionam capacidade de refinanciamento, apoio ao fundo de maneio e mecanismos de estabilização, a fim de evitar a rutura de cadeias de abastecimento e de sistemas de produção críticos.
A arquitetura de financiamento de fornecedores alarga o financiamento para além dos empreiteiros principais, abrangendo fornecedores de segundo e terceiro nível. Tal é essencial, uma vez que os estrangulamentos de produção ocorrem, em regra, nesses níveis e não junto dos empreiteiros principais.
A conceção destas instituições deve estar alinhada, desde o início, com os enquadramentos jurídicos, as normas contabilísticas e as expectativas do mercado. O objetivo não é criar estruturas paralelas à margem do sistema, mas construir instituições que operem plenamente no seu âmbito, ampliando a sua capacidade efetiva.
Quando devidamente construídas, estas instituições constituem a espinha dorsal operacional do financiamento estratégico soberano, traduzindo os objetivos de política em programas de financiamento executáveis, escaláveis e duradouros.
Financiamento Soberano
Dez perguntas que reduzem as modalidades às cinco principais adequadas à sua situação – e que, simultaneamente, submetem o rácio de cobertura a um teste de esforço.