Soluções de Financiamento Soberano
Transformar Aspirações Nacionais em Realidade Económica
Numa época em que a prudência orçamental se cruza com ambiciosos objetivos de desenvolvimento nacional, o IFB concebe soluções de financiamento soberano precisamente para esta tensão. Reconhecemos que os governos modernos exigem mais do que o crédito convencional: exigem uma engenharia financeira inovadora que preserve a soberania orçamental e, simultaneamente, permita aceder a capital transformador.
A Nossa Gama Completa de Instrumentos de Financiamento Soberano
Programas de Titularização de Receitas
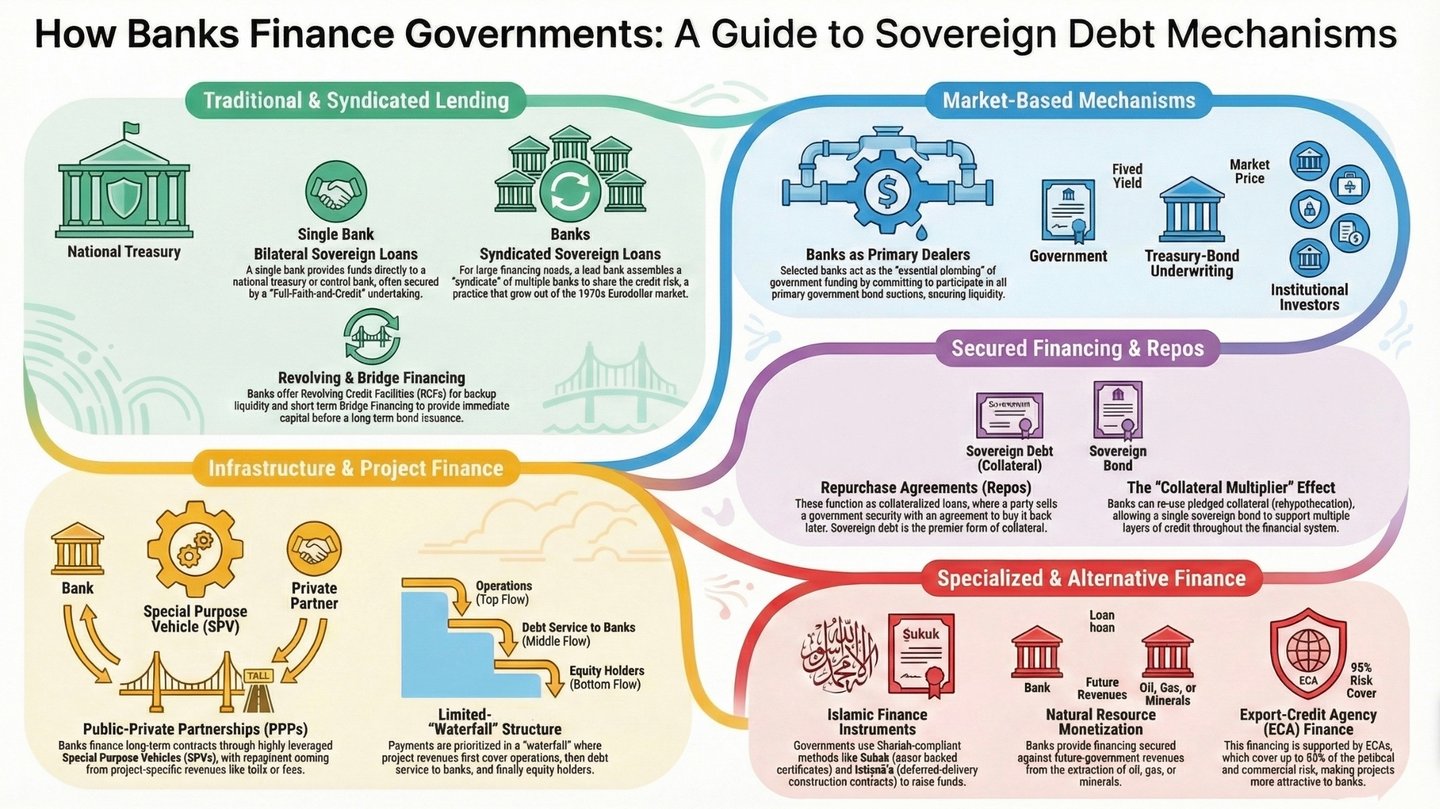
Avaliamos se fluxos de receitas públicas identificáveis podem suportar um financiamento destinado a um fim de desenvolvimento definido. A avaliação abrange a competência legal para ceder ou penhorar receitas, o seu desempenho histórico, os controlos de cobrança, os direitos concorrentes e a sensibilidade a choques económicos. A oneração de receitas futuras antecipa capital, mas compromete igualmente recursos orçamentais futuros. A dívida, as garantias e as exposições contingentes daí resultantes têm de ser avaliadas e reportadas ao abrigo do quadro de finanças públicas aplicável. O preço e o montante disponível dos fundos dependem dessas conclusões e da procura dos investidores.
Instrumentos de Monetização de Recursos Naturais
Royalties futuros ou receitas de exportação podem sustentar um financiamento quando a produção, a titularidade, os direitos de cobrança e os volumes disponíveis possam ser apurados de forma independente. Qualquer proposta deve ser testada face à volatilidade dos preços das matérias-primas, aos riscos operacionais e de entrega, aos direitos ou ónus já existentes sobre as receitas e às necessidades orçamentais continuadas do Estado. O financiamento contra rendimentos futuros de recursos cria obrigações de reembolso; por si só, não reduz o endividamento público nem preserva as reservas. O IFB avalia o custo económico e orçamental total antes de recomendar uma estrutura.
Desenvolvimento de Infraestruturas através de Parcerias Público-Privadas
O IFB avalia se uma parceria público-privada proporciona melhor relação qualidade-preço do que a contratação pública e o financiamento convencionais. As receitas do projeto podem contribuir para o reembolso, mas os Estados podem permanecer expostos através de pagamentos de disponibilidade, garantias, compromissos de receita mínima, pagamentos por cessação ou apoio a um adquirente público. Esses compromissos diretos e contingentes têm de ser quantificados, aprovados, orçamentados e acompanhados. O financiamento específico de um projeto pode repartir os riscos de forma mais eficaz; não pode isolar automaticamente o orçamento geral.
Arquitetura de Veículos de Finalidade Especial
Um veículo de finalidade específica pode estabelecer uma titularidade clara, segregar os fluxos de caixa do projeto e definir os direitos contratuais entre o Estado, os investidores e os operadores. A sua criação não determina se o endividamento ou os compromissos associados pertencem às contas públicas ou afetam as avaliações de crédito soberano. Esse tratamento depende da substância do controlo do Estado, das garantias, das obrigações de pagamento e da exposição ao risco, apreciada nos termos da legislação e das normas contabilísticas aplicáveis. O IFB recorre a SPV quando estes melhoram a governação e a exequibilidade, com os compromissos orçamentais conexos expressamente identificados.
Estruturação e Colocação Inovadoras de Obrigações
Desenvolvemos estruturas obrigacionistas sofisticadas que segmentam o risco soberano por fonte de receita, criando oportunidades de investimento direcionadas que atraem capital internacional diversificado. A nossa abordagem por tranches, afetando fluxos de receita específicos a classes distintas de investidores, otimiza a fixação de preços e alarga a base de investidores do emitente soberano.
Linhas de Crédito Reforçadas por Reservas
Para as nações com reservas cambiais substanciais ou com acesso a garantias multilaterais, estruturamos facilidades de crédito reforçadas que tiram partido desses pontos fortes para assegurar condições preferenciais. Qualquer compromisso de reservas, acordo de garantia colateral ou garantia de terceiros é avaliado quanto ao seu custo, ao efeito sobre a liquidez disponível, à sua exequibilidade jurídica e ao tratamento que recebe na comunicação orçamental e de reservas do Estado soberano. As condições preferenciais constituem um objetivo a testar junto do mercado, e não um resultado assegurado.
A Vantagem IFB
Competência Excecional
A nossa equipa de financiamento soberano é composta por antigos responsáveis do tesouro, antigos quadros de bancos centrais e profissionais experientes dos mercados de capitais, que compreendem as restrições e as oportunidades específicas com que se deparam os governos modernos.
Alcance Global, Compreensão Local
Com presença nos principais centros financeiros e em mercados emergentes, combinamos as melhores práticas internacionais com uma apreciação rigorosa dos contextos locais.
Excelência na Mitigação de Riscos
Cada estrutura que criamos incorpora múltiplas camadas de mitigação de risco, desde estratégias de sindicação a mecanismos de garantia, assegurando resultados resilientes ao longo dos ciclos económicos.
Parceria Transparente
Entendemos que o financiamento soberano deve reforçar, e não obscurecer, a transparência orçamental. As nossas estruturas são concebidas para cumprir os mais elevados padrões internacionais de divulgação de informação e de governação.
Transformar a Visão em Realidade
O caminho da ambição nacional à concretização económica exige mais do que capital: exige um parceiro que compreenda o delicado equilíbrio entre a responsabilidade orçamental e os imperativos de desenvolvimento. O IFB oferece precisamente essa parceria.
Convidamos as entidades soberanas a colaborar connosco num processo de diagnóstico completo, no qual:
- Analise as suas estruturas de receitas e bases de ativos singulares
- Identificar estruturas de financiamento ótimas, alinhadas com os seus parâmetros de risco
- Conceber soluções à medida que preservem a flexibilidade orçamental e proporcionem capital transformador
- Execute transações com rigor, transparência e um compromisso inabalável com os seus interesses soberanos
Inicie a Sua Transformação
A convergência entre a experiência nos mercados de capitais globais e a inovação em matéria de financiamento soberano posiciona o IFB como o parceiro ideal no desenvolvimento nacional. Estamos preparados para mobilizar todas as nossas capacidades ao serviço dos seus objetivos económicos.
Contacte a nossa Divisão de Financiamento Soberano para dar início a uma consulta confidencial. Em conjunto, estruturaremos soluções financeiras que honrem a sua soberania orçamental, ao mesmo tempo que libertam o potencial económico da sua nação.
IFB: Onde a Ambição Soberana Encontra a Inovação Financeira
Para discussões confidenciais sobre as suas necessidades de financiamento soberano, queira contactar diretamente o nosso Diretor Global de Financiamento Soberano. Todos os pedidos de informação são tratados com a máxima discrição e de acordo com o protocolo diplomático.
Queira descarregar as nossas apresentações
Compêndio de Financiamento de Projetos Soberanos e Quase Soberanos
Preâmbulo Executivo – Diagnóstico do Défice de Financiamento
Muitas iniciativas de infraestruturas anunciadas publicamente em mercados emergentes nunca chegam ao encerramento financeiro. A patologia recorrente é o desalinhamento estrutural: os ministérios transpõem frequentemente as regras nacionais de contratação pública, ou modelos de doadores de uma era passada, para transações de mercado de capitais cuja repartição de riscos, prazo, pacote de garantias e preço já não correspondem às expectativas dos investidores. O resultado inevitável é um concurso estagnado, spreads reavaliados ou o cancelamento puro e simples.
A mesa de Soberanos e Quase-Soberanos (SQS) do IFB existe para corrigir esta inadequação. Começamos por reconstruir a estrutura de capital de modo a que, antes de ser lançada a primeira pedra, cada risco seja atribuído ao balanço mais bem preparado para o suportar, as comissões sejam transparentemente antecipadas para proteger o espaço orçamental e as cláusulas contratuais (covenants) reflitam os níveis de equilíbrio de mercado em tempo real.
I. Modalidades de Financiamento em Síntese
Modalidades de financiamento soberano
| # | Modalidade | Prazo indicativo | Utilização típica | Comissões profissionais e de estruturação (arranger) pagas antecipadamente |
|---|---|---|---|---|
| 1 | Empréstimo soberano bilateral | 3 a 15 anos | Apoio orçamental; importações de bens de equipamento de pequena dimensão | Avença, comissão de diligência devida técnica e comissão de estruturação |
| 2 | Empréstimo soberano sindicado | 5 a 12 anos | Linha de financiamento orçamental ou contracíclica de 300 milhões de USD ou mais | Comissão de tomada firme, comissão de sindicação, comissão de rescisão |
| 3 | Subscrição de obrigações do Tesouro | 5 a 30 anos | Referência em moeda forte ou criação de mercado em obrigações locais | Spread de subscrição, comissão de coordenação do roadshow |
| 4 | Financiamento de projetos com recurso limitado | 8 a 25 anos | Energia, transportes e infraestrutura digital | Comissão de auditoria do modelo, comissão de verificação ESG, comissão de estruturação |
| 5 | Dívida de parcerias público-privadas (BOT, DBFO) | 10–35 anos | Autoestradas com portagem, aeroportos, hospitais, dessalinização de água | Avença, comissão de assessoria em propostas de concessão, comissão de montagem de dívida |
| 6 | Crédito à exportação (crédito ao comprador) | 5 a 15 anos | Contrato EPC com componente estrangeira igual ou superior a 30% | Margem de gestão do prémio ECA, comissão de documentação jurídica |
| 7 | Crédito de fornecedor e desconto de créditos comerciais | 1 a 5 anos | Material circulante, equipamento informático e de comunicações, material de defesa | Margem de desconto sobre créditos a receber, comissão de estruturação |
| 8 | Linha de crédito renovável e standby | 1 a 4 anos | Reserva cambial (FX) e liquidez de resposta a catástrofes | Comissão de compromisso, comissão de agente |
| 9 | Financiamento intercalar | Até 24 meses | Ponte para uma Eurobond ou um desembolso multilateral | Comissão de subscrição, margem de execução de swaps |
| 10 | Linha de crédito contingente (DDO para catástrofes, DDO para pandemias) | 15 a 20 anos (período de utilização de 3 a 5 anos) | Choques climáticos, de preços de matérias-primas ou de saúde | Comissão de montagem, comissão de disponibilização pré-financiada |
| 11 | Finanças islâmicas (sukuk, istisnaʿ, ijara) | 5 a 20 anos | Base de investidores nacionais, jurisdições que aplicam a charia | Comissão de estruturação Shariah, comissão de emissão de certificados |
| 12 | Obrigação ou empréstimo verde, social ou ligado à sustentabilidade | 5 a 30 anos | Mitigação climática, habitação social, alinhamento com os ODS | Comissão de verificação de impacto, comissão de calibração de KPI |
| 13 | Empréstimo garantido por matérias-primas, do tipo «recursos por infraestruturas» | 5 a 15 anos | Refinarias garantidas por petróleo, ramais ferroviários mineiros | Comissão de avaliação de off-take, margem de execução de cobertura |
| 14 | Troca de dívida por natureza ou troca de dívida por desenvolvimento | À medida | Financiamento de fundos fiduciários de conservação, reforma de políticas | Comissão de estruturação do swap, comissão de acompanhamento do trustee |
| 15 | Capital próprio ou quase-capital numa empresa pública | Abrir | Telecomunicações, serviços públicos, portos | Comissão de colocação, comissão de acompanhamento de dividendos |
BOT: construção-exploração-transferência; DBFO: conceção-construção-financiamento-exploração; EPC: engenharia, aprovisionamento e construção; ECA: agência de crédito à exportação; DDO: opção de utilização diferida; KPI: indicador-chave de desempenho.
II. Análise Narrativa Aprofundada de Cada Instrumento
1. Empréstimo soberano bilateral
- Essência. O IFB financia diretamente o Tesouro ou o banco central. A documentação é abreviada; o produto pode ser aplicado com flexibilidade.
- Garantias. Compromisso de Full-Faith-and-Credit (FF&C), acrescido de cláusulas de negative pledge e de pari passu.
- Referência de preço. Preço fixado com base na curva de Eurobonds do emitente soberano, ajustado em função do prazo e da liquidez.
- Comissões Iniciais.
- Adiantamento (USD 0,5-1,0 m) aquando do mandato.
- Comissão de Coordenação da Diligência Devida Técnica (acréscimo de 5-8 % sobre as faturas de auditoria das Big Four).
- Comissão de Estruturação (50-100 pb do empréstimo), registada na aprovação do crédito.
2. Empréstimo Soberano Sindicado
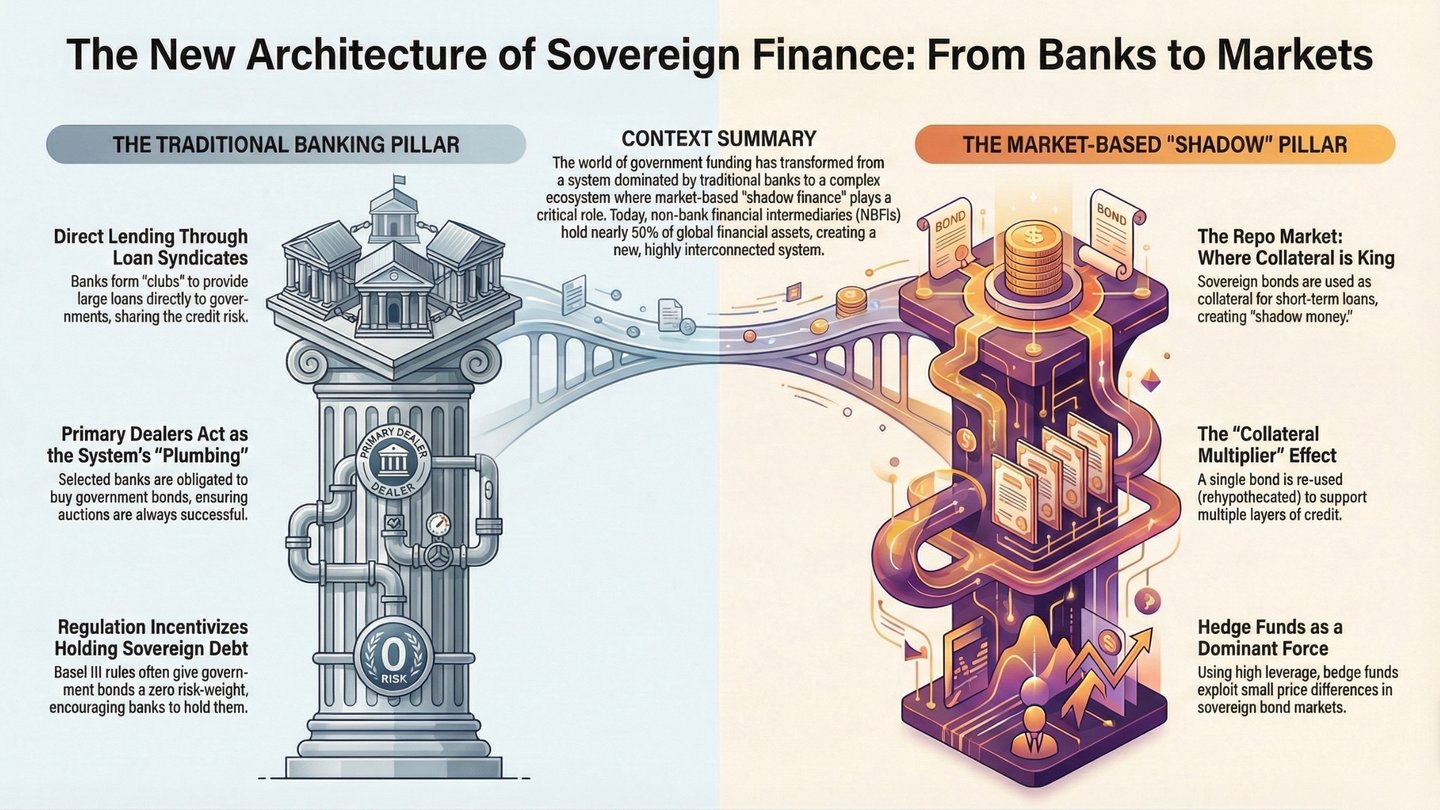
- Porquê sindicar? Montantes unitários superiores a USD 300 m e os limites de concentração de Basileia impõem um consórcio.
- Função do IFB. O Mandated Lead Arranger (MLA) subscreve a totalidade (100 %), atribui as participações e mantém-se como Agente do Financiamento.
- Estrutura de Comissões.
- Comissão de Adjudicação (não reembolsável).
- Comissão de Tomada Firme (margem “bruta” de 75-200 pb entre o preço tomado firme e o preço de colocação).
- Comissão de sindicação / participação (25-75 pontos base retidos pelo MLA).
- Comissão de Rutura (Cancelamento) (USD 2-5 m), devida caso o mutuário transfira o mandato para outra entidade organizadora.
3. Subscrição de Obrigações do Tesouro
- Estrutura. Obrigação global Regulation-S/144A em moeda forte ou obrigação de referência em moeda local.
- Transferência de Risco. O IFB compromete-se com um rendimento de colocação fixo («take-down»), vendendo a gestores de ativos ao preço de equilíbrio de mercado.
- Condições económicas. Spread de subscrição de 40-200 pb, acrescido de uma Comissão de Coordenação de Road-show (cerca de USD 300 mil).
4. Financiamento de Projetos com Recurso Limitado
- Prioridade dos Fluxos de Caixa. Cascata de pagamentos: custos operacionais e impostos → serviço da dívida sénior → reforço da Conta de Reserva do Serviço da Dívida (DSRA) → reserva de manutenção → distribuições aos acionistas, sujeitas a um teste de bloqueio.
- Reforços Típicos. Garantia Parcial de Risco (PRG) multilateral, seguro de risco político (PRI), escrow, direitos de substituição (step-in rights).
- Mandato de Modelização. O IFB exige uma Auditoria Independente do Modelo (USD 0,15-0,35 M) e cobra uma Comissão de Revisão do Modelo Financeiro (USD 0,2 M).
5. Dívida de Parcerias Público-Privadas (PPP)
- Variantes de Concessão. BOT (Construir-Operar-Transferir), DBFO (Conceber-Construir-Financiar-Operar).
- Pagamentos de Rescisão. O Estado compromete-se a reembolsar a dívida sénior a uma TIR do capital próprio predeterminada em caso de força maior de natureza política.
- Comissões de Consultoria. Consultoria em Propostas de Concessão (USD 1-3 m) e Comissão de Estruturação de Dívida (75-125 pb).
6. Crédito à Exportação / Crédito ao Comprador
- Cobertura. Até 95 % do risco político e comercial por parte de uma agência de crédito à exportação, como a cobertura federal Hermes da Alemanha ou a SACE (Itália).
- Prémio OCDE. Fixado ao abrigo do Acordo da OCDE por categoria de risco-país e prazo; habitualmente financiado no empréstimo.
- Margem do IFB. Retém uma margem de tratamento de 3-5 % sobre o prémio financiado.
7. Crédito de Fornecedor e Desconto de Créditos
- Mecanismo. O empreiteiro EPC aceita livranças; o IFB adquire-as com desconto (taxa de referência sem risco, como a SOFR ou a €STR, acrescida de margem).
- Rendimento Imediato. Margem de desconto (3-5 % do valor nominal) reconhecida de imediato.
8. Linha de Crédito Renovável e Standby
- Disciplina de Utilização. Períodos de disponibilidade de 12 a 48 meses; comissão de imobilização (Commitment Fee) sobre o montante não utilizado de 30 a 75 pontos base a partir da assinatura.
- Finalidade. Reserva cambial, liquidez em situação de pandemia, reconstrução rápida.
9. Financiamento Ponte
- Arbitragem de Calendário. A entidade soberana vende uma Eurobond dentro de seis meses; o IFB assegura o financiamento ponte desde já.
- Ganhos Iniciais. Comissão de Subscrição 100-150 p.b.; Margem de Execução de Swap 5-10 p.b.
10. Linha de Crédito Contingente (Cat-DDO, Pandemic-DDO)
- Fator de ativação. Declaração oficial de catástrofe, queda do preço de uma matéria-prima superior a 20 %, ou declaração da OMS* de uma emergência de saúde pública de âmbito internacional ou de uma emergência pandémica.
- Estrutura de comissões. Comissão única de estruturação de 70-100 bp; comissão de disponibilização de 35-75 bp, financiada aquando da assinatura.
* OMS = Organização Mundial da Saúde.
11. Instrumentos de Finanças Islâmicas
- Sukuk. Certificados garantidos por ativos; o cupão é substituído por rendas de locação.
- Istiṣnāʿa. Contrato de fabrico com entrega diferida; o banco financia a construção e vende o ativo ao custo acrescido de uma margem de lucro.
- Comissões. Comissão de Estruturação Shariah (0,1 % da emissão), Comissão de Emissão de Certificados (0,2-0,4 %).
12. Empréstimo ou Obrigação Verde / Social / Associado à Sustentabilidade
- Mecanismo de Ajustamento de Preço (Pricing Ratchet). A margem diminui 25 pontos base se os indicadores-chave de desempenho (por exemplo, CO₂/MWh, rácio de emprego por género) forem cumpridos; aumenta em caso de incumprimento.
- Verificação. Comissão de Verificação de Impacto (USD 100-250 k) e Comissão de Calibração de KPI (USD 75-150 k).
13. Empréstimo «Recursos por Infraestruturas» com Garantia de Matérias-Primas
- Reembolso. Barris/toneladas físicos ou receitas de exportação monetizadas encaminhados para conta escrow.
- Reserva. Cobertura do Risco de Preço de Mercadorias executada pela mesa de mercadorias do IFB (margem de execução da cobertura de cerca de 1 % do valor nocional).
14. Swap de Dívida por Natureza / Desenvolvimento
- Estrutura. O IFB recompra dívida em USD a 70-80 cêntimos por dólar; a entidade soberana emite uma nova nota em moeda local ao valor nominal; a diferença financia um fundo fiduciário de conservação.
- Comissões. Comissão de Estruturação do Swap (1-1,5 % do valor nominal), Comissão de Fiduciário de Acompanhamento (cerca de USD 100 mil por ano).
15. Capital Próprio e Quase-Capital Próprio em Empresas Públicas
- Composição de Instrumentos. Ações ordinárias, ações preferenciais resgatáveis, empréstimos subordinados de acionistas.
- Remuneração Inicial. Comissão de Colocação (2-3 % do capital próprio investido) e Comissão de Acompanhamento de Dividendos (USD 50 k por ano).
III. Arquitetura de Receitas Antecipadas (Pormenor)
Financiamento soberano: comissões por fase
| Fase | Comissão | Montante habitual | Reconhecimento na demonstração de resultados do banco |
|---|---|---|---|
| Mandato | Avença (retainer) | USD 0,4 a 1,5 milhões | Rendimento imediato em numerário |
| Comissão de rutura (break-up fee) | USD 2–5 milhões (condicional) | Dia de receção | |
| Viabilidade | Reforço da diligência devida técnica | 5%–10% da fatura do auditor | Rendimento líquido (sem capital) |
| Revisão do modelo financeiro | USD 150 000–350 000 | Rubrica de comissões | |
| Verificação ESG | USD 100 000–250 000 | Rubrica de comissões | |
| Estruturação | Comissão de estruturação ou de montagem | 50–150 pb do valor da facilidade | Amortização pela taxa de juro efetiva desde o primeiro dia (IFRS 9) |
| Subscrição e colocação de valores mobiliários | Comissão de subscrição (underwriting) | 75–200 pb brutos | Receitas de negociação |
| Sindicação | Comissão de sindicação | 25–75 bp | Na atribuição |
| Encerramento | Comissão de agente e de fiduciário de garantias (1.º ano) | USD 100 000–250 000 | Numerário na assinatura |
| Margem de tratamento do prémio ECA | 3%–5% do prémio | Numerário no pagamento do prémio | |
| Margem de cobertura cambial ou de taxas de juro | 5–15 pontos base do montante nocional | Receitas de negociação | |
| Comissão de imobilização (montante não utilizado) | 30–75 p.b. p.a. | Numerário trimestral | |
| Após a utilização dos fundos | Diferencial de investimento da DSRA | 1,5%–2% sobre o saldo da DSRA | Margem financeira |
| Carry positivo no swap de cupão | Variável | Receitas de negociação |
IV. Serviços Acessórios de Consultoria e Gestão de Risco
- Otimização do Benefício de Capital segundo a versão final de Basel III – adequação da combinação entre comissão incorporada no rendimento e comissão inicial, de modo a defender as rendibilidades à medida que o output floor atinge 72,5 % (2028, segundo o calendário de Basileia; 2030, na UE).
- Sustainability-Linked Pricing Lab – apoiar as Tesourarias na definição de indicadores-chave de desempenho (KPI) que sejam (i) suficientemente ambiciosos para serem credíveis e (ii) realisticamente exequíveis no âmbito do regime de covenants.
- Testes de Esforço das Receitas de Matérias-Primas – simulação de Monte Carlo de trajetórias de preços, fornecendo distribuições probabilísticas dos Rácios de Cobertura do Serviço da Dívida (DSCR) em cenários com e sem cobertura.
- Instrumentos de Dívida Condicionados ao Estado da Economia – warrants indexados ao PIB, cláusulas de suspensão em caso de catástrofe, aumentos escalonados indexados à inflação.
- Desenvolvimento do Mercado em Moeda Local – o IFB atua como investidor âncora na primeira emissão de referência em moeda local e organiza a cotação cruzada para atrair investidores não residentes.
Palavra Final
A filosofia do IFB é simples: alinhar incentivos, antecipar a transparência e sindicar o risco residual. Ao conjugar uma estruturação rigorosa com uma arquitetura de comissões disciplinada, transformamos a lista de projetos aspiracionais de um governo numa sequência de fechos financiáveis: cada um deles protegido contra o risco político, de mercado e de execução, e cada um deles com um preço fixado ao custo real do capital de hoje, e não a expectativas otimistas de ontem.
Caso deseje uma análise aprofundada e confidencial para uma entidade soberana ou carteira de projetos específica, a nossa mesa SQS terá todo o gosto em organizar um workshop à medida, em momento da sua conveniência.
Pronto para uma Videoconferência por Zoom?