A Evolução do Conceito de Moeda num Sistema Financeiro Baseado em Moeda Fiduciária
No ambiente dinâmico das finanças globais, a compreensão fundamental do dinheiro e do seu papel como reserva de valor sofreu uma transformação significativa. Embora a moeda, sob a forma de notas e de representações eletrónicas, se tenha tornado o meio de troca predominante, a distinção entre dinheiro e moeda tornou-se cada vez mais precisa e essencial de compreender.
O Precedente Histórico da Moeda
Historicamente, os metais preciosos, em particular o ouro e a prata, foram as formas arquetípicas de moeda, devido à sua escassez intrínseca, durabilidade e aceitação universal. Estas matérias-primas eram valorizadas não só pela sua utilidade prática, mas também pela capacidade de preservar o valor ao longo do tempo, constituindo uma reserva de riqueza fiável.
O ouro e a prata serviram de âncora a muitas moedas durante séculos; o padrão-ouro clássico, que indexava o valor de uma moeda a uma quantidade fixa de ouro, predominou entre a década de 1870 e 1914 e proporcionou uma âncora tangível ao sistema financeiro. Este mecanismo assegurava que a massa monetária era limitada pelas reservas de ouro disponíveis, promovendo um certo grau de estabilidade e disciplina no sistema monetário.
A Transição para a Moeda Fiduciária
O abandono do padrão-ouro, iniciado no século XX e consolidado pelo Choque de Nixon em 1971, inaugurou a era da moeda fiduciária. A moeda fiduciária, ao contrário da moeda com cobertura em ouro, não retira o seu valor de uma mercadoria física, mas da fé e da confiança depositadas na autoridade emitente, tipicamente um banco central ou um governo.
Esta transição para um sistema monetário puramente fiduciário teve implicações profundas na natureza da moeda e no seu papel como reserva de valor. Sem as restrições de um recurso físico finito, os bancos centrais e os governos passaram a poder expandir a massa monetária com maior liberdade, frequentemente em resposta a pressões económicas e políticas.
O Sistema de Reservas Fracionárias e a Criação de Crédito
No sistema financeiro moderno, os bancos mantêm apenas uma fração dos seus depósitos sob a forma de reservas junto do banco central e criam nova moeda quando concedem crédito, ao creditarem os mutuários com novos depósitos. A concessão de crédito é limitada pelas regras de capital e de liquidez e pela taxa de juro de política monetária, e não pelas reservas.
Este processo de expansão do crédito pode conduzir à inflação dos preços dos ativos, à formação de bolhas financeiras e a uma maior vulnerabilidade a choques económicos. A ausência de uma âncora tangível, como o ouro, tornou o sistema monetário mais suscetível aos caprichos das políticas dos bancos centrais e à perceção da solvabilidade dos governos.
A Dupla Função da Moeda e da Divisa
A moeda, no seu papel essencial, funciona como meio de troca, facilitando as transações ao proporcionar um instrumento universalmente aceite para a troca de bens e serviços. Incorpora um valor acordado num determinado contexto económico, simplificando assim o processo de comércio e eliminando as ineficiências dos sistemas de troca direta. Num sistema de moeda fiduciária, a moeda não deriva o seu valor de mercadorias físicas ou de recursos tangíveis, mas da confiança e do crédito da economia que a emite. Ao contrário das moedas baseadas em mercadorias, como o ouro ou a prata, a moeda fiduciária é garantida por decreto governamental e mantida através de políticas monetárias. O seu valor intrínseco é essencialmente nulo; o seu valor resulta, antes, da autoridade governamental e do acordo coletivo dos seus utilizadores em aceitá-la como meio de transação. Este sistema permite maior flexibilidade na política monetária, incluindo ajustamentos da massa monetária para responder às condições económicas, mas depende também fortemente da estabilidade e da credibilidade do governo emissor para evitar a inflação e preservar o valor.
Embora as criptomoedas ofereçam vantagens inovadoras, como a descentralização, a facilidade de transferência e a transparência decorrente da tecnologia blockchain subjacente, o seu papel como reserva de valor fiável é controverso. Um dos problemas mais críticos das criptomoedas enquanto reserva de valor é a sua volatilidade. Ao contrário das reservas de valor tradicionais, como o ouro ou as moedas fiduciárias estáveis, o preço das criptomoedas pode oscilar de forma acentuada devido ao sentimento do mercado, a notícias regulamentares, a desenvolvimentos tecnológicos e à negociação especulativa, sobretudo agora com a introdução de ETF de criptoativos. Esta volatilidade compromete a sua capacidade de preservar valor ao longo do tempo, tornando-as uma escolha arriscada para a preservação de riqueza a longo prazo. A ausência de supervisão regulamentar em muitas regiões contribui para riscos potenciais, designadamente fraude, manipulação de mercado e outros crimes financeiros, que podem originar perdas súbitas e severas para os investidores. A inexistência de um órgão de governação central ou de normalização significa também que as criptomoedas estão expostas a ameaças informáticas e a falhas tecnológicas, o que compromete ainda mais a sua viabilidade como reserva de valor segura.
Inversamente, a moeda representada pelo ouro constitui um exemplo de sistema monetário baseado em mercadorias. O ouro é universalmente valorizado pela sua raridade, durabilidade e beleza intrínseca, qualidades que o fizeram uma reserva de valor firme ao longo de milénios. Enquanto moeda, o ouro oferece uma proteção contra a inflação e a desvalorização cambial, porque o seu valor não depende das políticas governamentais. As suas propriedades físicas limitam a possibilidade de expandir rapidamente a oferta, constituindo um travão natural a práticas inflacionistas. No entanto, o seu preço pode ser influenciado pelo «ouro de papel» – contratos de futuros e contas não atribuídas – que pode ampliar a exposição para além do metal físico disponível; os ETF com cobertura física, em contraste, detêm ouro em barra atribuído. A utilização do ouro como moeda apresenta igualmente desafios, como a menor flexibilidade na resposta a crises económicas e as dificuldades práticas de armazenamento e transporte do ouro nas transações comerciais quotidianas. A estabilidade do ouro como reserva de valor torna-o um ativo preferido em períodos de incerteza económica, reforçando o seu papel na proteção do património ao longo das gerações. A moeda, enquanto reserva de valor, desempenha uma função crítica ao permitir que indivíduos e entidades preservem o valor económico ao longo do tempo. Esta propriedade é essencial para que a moeda seja considerada fiável e estável, permitindo a aforradores e investidores diferir o consumo e manter o seu poder de compra no futuro.
Os Riscos dos Sistemas Monetários Baseados em Moeda Fiduciária
A transição para um sistema monetário baseado em moeda fiduciária introduziu novos riscos e vulnerabilidades no sistema financeiro. A capacidade de os bancos centrais e os governos expandirem a massa monetária sem os constrangimentos de uma matéria-prima física suscitou preocupações quanto à inflação, à desvalorização cambial e à possibilidade de crises financeiras.
Adicionalmente, a dependência da perceção de solvabilidade das entidades emitentes expôs o sistema monetário a riscos políticos e institucionais. A ausência de uma âncora tangível, como o ouro, tornou o sistema mais suscetível aos caprichos das políticas dos bancos centrais e às decisões orçamentais dos governos.
Em síntese
No ambiente complexo das finanças modernas, a distinção entre moeda e meio circulante tem-se tornado cada vez mais crucial. Embora o meio circulante desempenhe um papel vital na facilitação das transações económicas, é a escassez de moeda, como o ouro e a prata, que pode proporcionar uma reserva de valor e uma eventual cobertura contra as incertezas de um sistema monetário fiduciário.
À medida que o sistema financeiro global continua a evoluir, é provável que o debate sobre os méritos de um sistema monetário lastreado em ouro face a um sistema baseado em moeda fiduciária se mantenha. Esta discussão terá, sem dúvida, implicações significativas para a estabilidade e a resiliência do sistema financeiro, bem como para a capacidade de preservação de riqueza de particulares e instituições.
Moedas Nacionais: Uma Visão Geral
Cerca de 180 moedas têm curso legal nos Estados-Membros das Nações Unidas. Muitos países utilizam o dólar dos Estados Unidos ou indexam as suas moedas a este, o que evidencia a influência do dólar na economia mundial.
A maioria dos países emite as suas próprias moedas, como o franco suíço na Suíça ou o iene no Japão. No entanto, o euro constitui uma exceção notável, tendo sido adotado por uma parte significativa dos Estados-Membros da União Europeia como moeda oficial.
Alguns países utilizam o dólar dos EUA como moeda com curso legal: o Equador (desde 2000), El Salvador (desde 2001) e o Panamá (a par do balboa, desde 1904). Noutros, como a Costa Rica, é amplamente aceite na prática. Inversamente, os dólares de prata espanhóis mantiveram-se com curso legal nos Estados Unidos até ao Coinage Act de 1857, muito depois de a U.S. Mint ter sido estabelecida em 1792.
Existem moedas de marca, como as milhas de companhias aéreas, os pontos de cartões de crédito e os pontos de fidelização do comércio a retalho. Estas moedas são emitidas por empresas e só podem ser utilizadas na aquisição de produtos e serviços específicos associados à entidade emitente.
Negociação de Divisas e Taxas de Câmbio
A taxa de câmbio exprime o valor atual de uma determinada moeda quando convertida noutra moeda. Esta taxa está sujeita a flutuações constantes, resultantes de diversos fatores económicos e políticos.
Estas flutuações dão origem ao mercado de negociação de divisas. O mercado cambial, onde tais transações se realizam, figura entre os maiores mercados mundiais em termos de volume de negociação. As operações interbancárias realizam-se tipicamente em montantes elevados; um «lote padrão» corresponde a 100 000 unidades da moeda base, embora os corretores de retalho ofereçam igualmente lotes mais reduzidos. A maioria dos negociadores de divisas são profissionais que investem por conta própria ou em nome de clientes institucionais, como bancos e grandes empresas. A enorme escala e complexidade do mercado de negociação de divisas tornam-no uma componente essencial do sistema financeiro mundial.
A moeda, sob alguma forma, é utilizada há pelo menos 3000 anos.
Na imagem pode ver conchas que foram utilizadas como moeda. As conchas de cauri começaram a ser utilizadas já em 1200 a.C. na China e figuram entre as moedas utilizadas de forma mais ampla e durante mais tempo na história.
Algumas das primeiras formas de moeda poderão ter sido as imitações ou abstrações de conchas de cauri em bronze e cobre que os chineses fabricaram por volta de 1000 a.C.
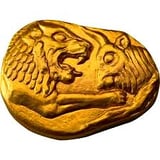
O estáter lídio era a moeda do reino da Lídia, introduzida antes de o reino cair sob o domínio do Império Persa. Os primeiros estáteres, cunhados em eletro (uma liga natural de ouro e prata), datam do final do século VII a.C., provavelmente no reinado de Aliates (c. 610–560 a.C.).
Os historiadores da numismática consideram amplamente o estáter lídio como uma das primeiras moedas emitidas por um Estado e como modelo para a cunhagem grega e ocidental posterior.
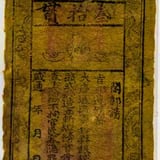
A moeda de papel surgiu pela primeira vez na China da dinastia Tang, no século VII, embora o verdadeiro papel-moeda só tenha aparecido no século XI, durante a dinastia Song. A utilização da moeda de papel difundiu-se posteriormente pelo Império Mongol, ou China da dinastia Yuan, até à Europa.
Exploradores europeus como Marco Polo introduziram o conceito na Europa durante o século XIII.
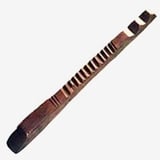
Em Inglaterra, o Tesouro régio utilizou talhas de contagem desde o reinado de Henrique I (1100–1135): varas de aveleira polida, entalhadas ao longo de um dos bordos para registar uma quantia e depois fendidas longitudinalmente, de modo que cada parte conservava uma metade correspondente como prova contra a falsificação.
As tallies registavam os pagamentos à Coroa e as dívidas desta e podiam ser apresentadas em compensação de pagamentos de impostos, o que lhes permitia circular. O Exchequer deixou de as emitir em 1826; a queima das antigas tallies, em 1834, deu origem ao incêndio que destruiu o Palácio de Westminster.
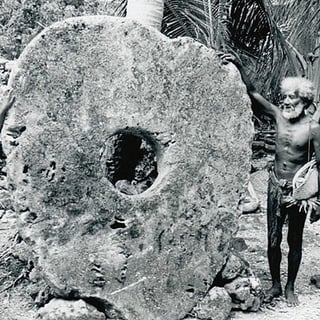
As pedras Rai, utilizadas como forma abstrata de moeda na ilha micronésia de Yap, remontam a vários séculos. As pedras eram extraídas em Palau e transportadas para Yap de canoa. Estes grandes discos de calcário, distinguidos por um orifício central, simbolizavam riqueza e estatuto social. O seu valor assentava em tradições orais de propriedade e de troca, e não na transferência física, consubstanciando um conceito precoce de moeda abstrata em que a confiança e o consenso comunitário estabeleciam o valor.
Este sistema evidencia que a essência da moeda reside numa convenção social, princípio que continua a ter ressonância nas moedas digitais e fiduciárias atuais