Fraude Financeira
Carregamentos para Redes de Cartões
O Mito dos Fundos Carregados na Cloud da Visa, da Mastercard e de Outras Redes de Pagamento
Compreender a Realidade
No mundo das transações financeiras, persiste um mito em torno de empresas como a Visa, a Mastercard, a American Express e outras: o de que estas, de algum modo, «armazenam» fundos na sua nuvem ou nos seus servidores, e de que os particulares podem aceder a vastas quantias de dinheiro recorrendo diretamente a essas redes. Este equívoco assenta numa incompreensão do papel que estas empresas desempenham no ecossistema financeiro. É fundamental esclarecer que a Visa, a Mastercard, a American Express, a Diners, a Union Pay, a Discover e entidades semelhantes não detêm nem gerem fundos, funcionando, em vez disso, como canais essenciais no processo de pagamento.
O mito dos «protocolos» de cartão, como «101.1 a 101.9» e «201.1 a 201.9», frequentemente associados a operações de POS físicas ou na nuvem, é um exemplo paradigmático de desinformação que circula em certos meios financeiros, invocando muitas vezes uma ideia de exclusividade e de conhecimento reservado. Estes alegados protocolos, apresentados como instrumentos que controlariam ou abririam privilégios especiais de transação ou funcionalidades ocultas em redes de pagamento como a Visa, a Mastercard e a American Express, são inteiramente fictícios. Nenhum manual ou documentação de qualquer instituição financeira ou emitente de cartões legítimo faz referência a estes protocolos, nem eles existem em quaisquer procedimentos operacionais normalizados para transações com cartões. Na realidade, «101» e «201» são códigos de serviço de três dígitos, efetivamente gravados na banda magnética do cartão: 101 indica um cartão internacional sem chip e 201 um cartão internacional com chip. Os fraudadores utilizam abusivamente estes códigos, que se limitam a descrever as capacidades de um cartão, para conferir aparência de credibilidade a «protocolos» inventados.
Estes mitos são frequentemente difundidos por fraudadores que procuram explorar a falta de compreensão em torno dos sistemas de pagamento, apresentando códigos inexistentes como porta de acesso à manipulação financeira ou a riqueza oculta. Na realidade, as redes de pagamento funcionam com base em normas reconhecidas universalmente e em medidas de segurança, todas elas documentadas de forma transparente e acessíveis através dos canais regulamentares adequados.
O que fazem exatamente a Visa, a Mastercard e outras redes de pagamento?
A Visa, a Mastercard, a American Express e as suas congéneres funcionam como redes de pagamento, facilitando a transmissão fluida e segura de informações de transações entre consumidores, comerciantes e bancos. Quando se passa um cartão de crédito ou de débito, ou se introduzem os dados do cartão em linha, estas empresas são responsáveis por encaminhar a informação de pagamento do comerciante para o emitente do cartão (tipicamente o banco do titular) e por assegurar que a transação é devidamente autorizada, compensada e liquidada.
Decompondo:
- Visa, Mastercard e Union Pay são, essencialmente, redes de pagamento. Não emitem diretamente cartões de crédito ou de débito; associam-se, em vez disso, a instituições financeiras, como os bancos, que emitem cartões sob a marca da respetiva rede. Quando utiliza um cartão Visa ou Mastercard, é o banco emissor do cartão que autoriza e processa o pagamento: não a Visa nem a Mastercard. Estas empresas limitam-se a assegurar que o pagamento é processado de forma segura e eficiente.
- A American Express e a Discover desempenham um duplo papel. Ao contrário da Visa e da Mastercard, são simultaneamente redes de pagamento *e* emitentes de cartões. Isto significa que, além de disponibilizarem a infraestrutura que permite o processamento das transações, emitem também os seus próprios cartões e tratam elas próprias da autorização dos pagamentos relativos a esses cartões.
Esquemas Pseudotécnicos de Liquidação de Cartões
Uma Análise Estrutural de um Padrão Persistente de Fraude Financeira
Em diversas jurisdições e setores, afirmou-se uma categoria recorrente de fraude financeira que explora a opacidade e a complexidade técnica dos sistemas globais de pagamento por cartão. Estes esquemas não se baseiam em garantias bancárias falsificadas nem em instrumentos fictícios de bancos centrais, mas na deturpação deliberada do modo como as redes de cartões e a liquidação interbancária efetivamente funcionam.
1. A Utilização Estratégica da Complexidade
Os modernos sistemas de pagamento por cartão figuram entre as infraestruturas financeiras mais complexas e, simultaneamente, mais normalizadas que existem. Envolvem múltiplos intervenientes, formatos de mensagem proprietários e ciclos de liquidação em várias camadas. Os esquemas de fraude desta categoria exploram essa complexidade, recorrendo seletivamente a terminologia autêntica e desligando-a do seu contexto operacional real.
As referências a sistemas operados pela Visa, pela Mastercard ou por redes semelhantes não visam descrever processos genuínos, mas sim confundir os não especialistas com um jargão de aparência credível.
A fraude não depende da exatidão técnica. Depende da plausibilidade percebida.
2. Arquitetura Narrativa Central
Embora os pormenores superficiais variem, estes esquemas tendem a partilhar uma estrutura narrativa comum:
- Uma operação é descrita como «especial», «não normalizada» ou «fora de mercado».
- A liquidação é apresentada como dependente de uma ação humana discricionária, e não de sistemas automatizados.
- O processo é apresentado como raro, incompreendido ou conhecido apenas por iniciados.
- É apresentada documentação que se assemelha a documentos bancários, mas que não pode ser verificada de forma independente.
O traço comum é a alegação de que os fundos existem num estado intermédio: nem totalmente irreais nem plenamente liquidados, mas a aguardar alguma forma de aceitação ou libertação.
3. Representação Incorreta das Funções das Redes de Cartões
Um pilar central destes esquemas é a deturpação do que as redes de cartões efetivamente fazem.
As redes de cartões não:
- Deter fundos de clientes.
- Iniciar pagamentos.
- Creditar contas de empresas ou de particulares.
- Operam ao nível da agência ou da conta.
O seu papel limita-se à troca de mensagens de autorização, à compensação e à liquidação líquida entre instituições membros. Qualquer narrativa que lhes atribua um papel ativo na entrega de fundos ao beneficiário final afasta-se da realidade operacional.
Esta distinção é fundamental e inegociável.
4. A Ficção da Liquidação Discricionária
Um motivo recorrente é a alegação de que a liquidação depende de análise ou aprovação manual por parte de um banco.
Em sistemas legítimos:
- As obrigações de liquidação são resultados matemáticos das transações compensadas.
- As posições líquidas são calculadas de forma algorítmica.
- A liquidação é executada automaticamente através de contas previamente designadas.
Não existe nenhuma etapa processual em que um colaborador do banco avalie se a liquidação deve ocorrer. A introdução de discricionariedade comprometeria a reconciliação, a auditabilidade e a conformidade regulamentar, tornando todo o sistema instável.
A ideia de liquidação discricionária não é apenas inexata; é estruturalmente impossível.
5. Impossibilidade Estrutural como Indicador-Chave
O teste decisivo não consiste em saber se um documento parece genuíno, mas se o processo descrito poderia existir sem desmantelar décadas de controlos financeiros.
Para que estes esquemas sejam genuínos:
- As redes de cartões teriam de abandonar a liquidação líquida.
- Os bancos teriam de introduzir uma autoridade de liquidação discricionária.
- Os registos de auditoria regulamentar teriam de ser contornados.
- Os processos de reconciliação teriam de falhar sem qualquer sinal de alerta.
Esta combinação nunca ocorreu em sistemas financeiros em funcionamento.
6. Perspetiva Final
Os esquemas pseudotécnicos de liquidação de cartões não são instrumentos financeiros inovadores, processos tradicionais mal compreendidos ou tecnologias de pagamento emergentes. São construções narrativas que se apropriam da linguagem de sistemas reais, violando os seus princípios fundamentais.
Compreender o funcionamento efetivo das redes de cartões torna estes esquemas transparentes. A sua sofisticação é linguística, não financeira.
Uma vez examinada a arquitetura subjacente, a ilusão desfaz-se.
Estas Redes Detêm os Seus Fundos?
Não. É um equívoco comum pensar que os fundos associados ao seu cartão são, de algum modo, armazenados numa “nuvem” gerida pela Visa, pela Mastercard ou pela American Express. Na realidade, os fundos da sua conta bancária (no caso dos cartões de débito) ou o crédito que lhe está disponível (no caso dos cartões de crédito) são geridos integralmente pela instituição financeira que emitiu o seu cartão. Estes fundos são mantidos em segurança pelo seu banco, e não pelas próprias redes de pagamento.
A Visa, a Mastercard e empresas semelhantes limitam-se a disponibilizar a infraestrutura através da qual os dados da transação são transmitidos. Contribuem para que, quando efetua uma compra, o pedido de transferência de fundos da sua conta (ou linha de crédito) para a conta do comerciante seja processado de forma eficiente e segura. Em nenhum momento estas redes detêm os fundos propriamente ditos.
Compensação, Autorização e Liquidação: O Processo Real
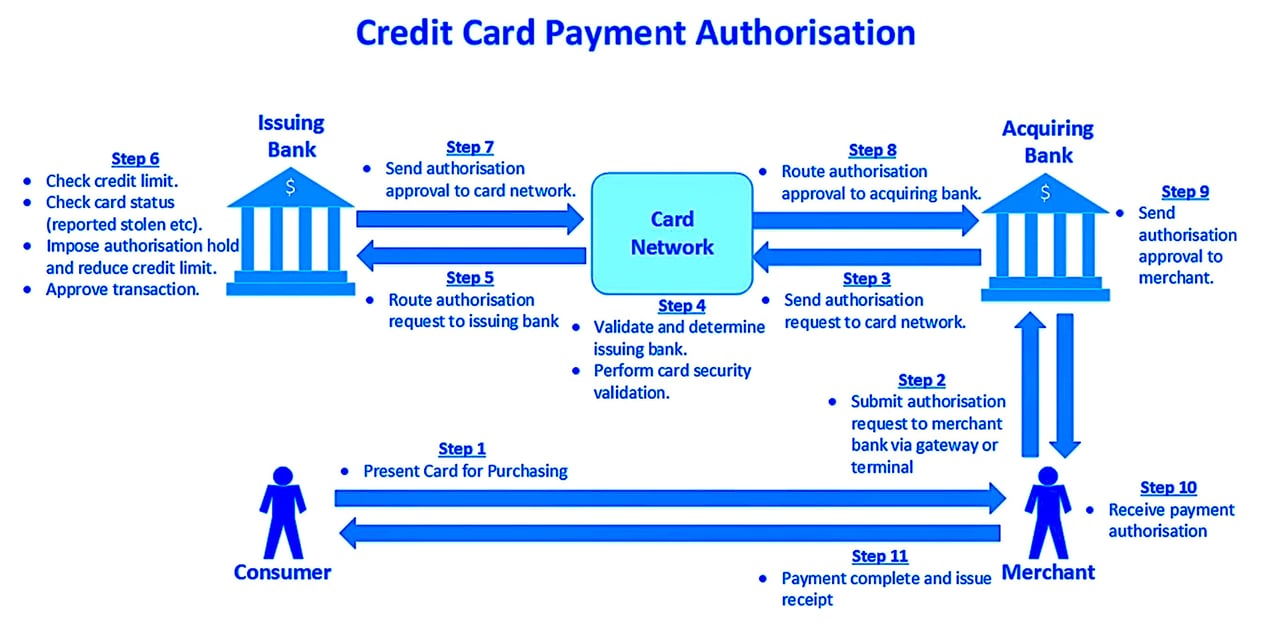
Eis como decorre uma transação típica quando utiliza um cartão de pagamento:
- Autorização: Quando efetua uma compra, o comerciante envia os dados de pagamento ao respetivo banco (designado banco adquirente). O banco adquirente contacta então a rede de pagamentos (por exemplo, a Visa ou a Mastercard), que encaminha o pedido de transação para o banco emitente do seu cartão (o seu banco). O seu banco verifica se dispõe de fundos ou de crédito suficientes e aprova ou recusa a transação. A Visa ou a Mastercard não tomam essa decisão: limitam-se a transmitir o pedido.
- Compensação: Uma vez autorizada a transação, o banco adquirente (o banco do comerciante) envia os dados do pagamento ao banco emissor (o seu banco), especificando o montante exato devido. Mais uma vez, este processo é facilitado pela rede de pagamentos, mas a movimentação de fundos envolve apenas os bancos.
- Liquidação: Por fim, o banco emissor paga ao banco adquirente através de contas de liquidação cujas posições líquidas são calculadas e coordenadas pelo serviço de liquidação da rede; o adquirente credita, depois, a conta do comerciante. A rede não detém fundos dos clientes.
Definição de Normas: O Papel das Redes de Pagamento para Além das Transações
A Visa, a Mastercard, a American Express, a Diners e a Union Pay desempenham também um papel crucial na definição de normas para o processamento das transações. Estabelecem diretrizes para comerciantes, facilitadores de pagamento e plataformas de mercado, assegurando que as transações são seguras e conformes com a regulamentação financeira global. Estas normas protegem os consumidores contra a fraude e garantem a fiabilidade do sistema de pagamentos no seu conjunto.
No entanto, mesmo no exercício desta função regulamentar, estas empresas não detêm nem gerem os fundos. O seu papel limita-se a garantir que o processo de movimentação de fundos entre bancos decorra de forma fluida e segura. O mito de que os fundos são, de algum modo, armazenados ou controlados por estas entidades resulta de uma simples interpretação errada da sua função efetiva.
O Caso Especial das Criptomoedas e das Carteiras Digitais
Com a ascensão das carteiras digitais e das criptomoedas, o mito dos «fundos armazenados na nuvem» ganhou maior força, mas continua a ser apenas isso: um mito. Mesmo com serviços de pagamento digitais como o Apple Pay, o Google Pay ou carteiras de criptomoedas, os fundos subjacentes continuam a ser detidos por instituições financeiras ou por carteiras baseadas em blockchain: não pela Visa, pela Mastercard ou por quaisquer outras redes de pagamento. Estas empresas podem fornecer a tecnologia que facilita pagamentos mais rápidos ou mais convenientes, mas não detêm quaisquer fundos efetivos.
Em Síntese: As Redes de Pagamento Não São Bancos
Para desfazer definitivamente o equívoco: a Visa, a Mastercard, a Diners, a Union Pay, a American Express e outras redes semelhantes não guardam fundos sob qualquer forma. Atuam como intermediários, fornecendo a tecnologia e a infraestrutura necessárias para processar pagamentos entre consumidores, comerciantes e bancos. A movimentação efetiva de dinheiro ocorre entre os bancos que emitem e adquirem os pagamentos e, no caso da American Express e da Discover, entre os seus próprios sistemas de emissão e de aquisição.
Compreender esta distinção é essencial para apreciar a natureza sofisticada, mas transparente, das transações financeiras modernas. Em vez de reterem fundos, estas redes asseguram que o seu dinheiro circula de forma segura e eficiente através do sistema, ligando consumidores e comerciantes em todo o mundo.
A Ficção dos Protocolos POS Secretos – 101.x e 201.x
Introdução
No domínio da fraude no processamento de pagamentos, poucos mitos são tão persistentes como os chamados «protocolos POS secretos», numerados de 101.1 a 101.9 e de 201.1 a 201.9. Os promotores destes esquemas afirmam que cada código abre uma função especial nos terminais POS ou nas redes de cartões, contornando os procedimentos normais de segurança, autorização e liquidação.
Estes códigos são fabricações. Não figuram em nenhuma especificação técnica oficial da Visa, da Mastercard, da American Express, da UnionPay, da EMVCo ou da norma ISO 8583. Foram inventados para criar uma ilusão de conhecimento privilegiado e para induzir intermediários a pagar elevadas comissões de «ativação» ou de «licença» por acesso a funcionalidades inexistentes.
A Série 101.x – Os Mitos do Lançamento Manual
101.1 – “Substituição Instantânea de Lote”
A alegação:
Os burlões apresentam o «101.1» como uma função oculta do POS que permitiria aos comerciantes liquidar instantaneamente transações introduzidas manualmente, contornando os habituais prazos de liquidação do adquirente e das redes de cartões. Apresentam-no como um «modo VIP» para comerciantes de elevado volume.
A Realidade:
Todas as operações, independentemente do método de introdução, têm de ser aprovadas em:
- Através do adquirente, para aceitação inicial.
- Através da rede de cartões para encaminhamento.
- Ao emitente, para autorização.
A liquidação ocorre em lotes programados pela rede. Não existe qualquer protocolo de liquidação instantânea na documentação da Visa, da Mastercard ou da EMV.
O Público-Alvo:
Comerciantes sob pressão de fluxo de caixa; intermediários que procuram um produto «exclusivo» de elevada margem.
Porque funciona:
Explora a frustração com os atrasos de liquidação e o desconhecimento de que os ciclos de compensação são fixos.
O apelo:
“Dinheiro na sua conta de imediato: sem esperas, sem atrasos bancários.”
101.2 – “Liquidação Manual Transfronteiriça”
A Alegação:
o «101.2» obrigaria alegadamente os cartões emitidos no estrangeiro a liquidar a nível interno, para uma compensação mais rápida e comissões mais baixas.
A Realidade:
Os percursos de liquidação transfronteiriça são fixados pelas tabelas de encaminhamento de interchange da rede de cartões. Os terminais não podem alterar o percurso. Não existe qualquer mecanismo de derrogação deste tipo na arquitetura da rede.
O Público-Alvo:
Comerciantes com forte atividade em transações internacionais com cartões.
Por que razão funciona:
Oferece a ilusão de evitar comissões de câmbio e atrasos.
O apelo:
«Trate qualquer cartão como um cartão local: poupe dinheiro e receba mais depressa.
101.3 – “Injeção de Dados de Cartão Duplicados”
A alegação:
O envio de duas transações idênticas em sequência levaria alegadamente o sistema a aprovar automaticamente a segunda.
A Realidade:
As redes executam deteção de duplicados. As operações idênticas repetidas são assinaladas e recusadas; os comerciantes podem ser objeto de investigação.
Público-Alvo:
Intermediários que tratam transações falhadas e pretendem «forçar» uma nova tentativa.
Por que razão funciona:
Apela à falácia do jogador: «se a primeira falhou, a segunda poderá passar».
O Apelo:
“Transforme recusas em aprovações com uma sequência secreta que os iniciados utilizam.”
101.4 – «Abuso do Limite Mínimo de Autorização»
A alegação:
O «101.4» alegadamente explora os «limites de isenção» (floor limits) do pagamento sem contacto para contornar a autorização do emitente em introduções manuais de valor elevado.
A Realidade:
Os limites de dispensa de autorização aplicam-se apenas a transações de baixo valor com cartão presente, aprovadas offline nos termos das regras do terminal e do emitente. A introdução manual de dados exige sempre autorização do emitente.
O Público-Alvo:
Comerciantes de setores com utilização intensiva de numerário que procuram aprovações de elevado valor sem intervenção do emitente.
Porque funciona:
Utiliza indevidamente um termo real («limite de dispensa de autorização») para conferir credibilidade a uma alegação impossível.
O Apelo:
«Transações de elevado valor processadas instantaneamente: sem supervisão do emitente.»
101.5 – “Merchant ID Override”
A Alegação:
Um código de terminal que faz passar a conta do comerciante para outra com parâmetros privilegiados.
A Realidade:
Os identificadores de comerciante são fixados no back-office do adquirente. Os terminais não os podem alterar localmente.
Público-alvo:
Comerciantes enquadrados em códigos MCC de risco elevado que procuram dissimular a sua natureza.
Porque funciona:
Explora a ideia de alterar a sua «identidade» na rede de pagamentos para contornar restrições.
O Atrativo:
«Operar com um perfil de comerciante limpo, com um simples toque num botão.»
101.6 – “Aprovação Forçada de Cartão Não Presente”
A alegação:
Converte transações CNP em transações com cartão presente, induzindo o emitente a aprová-las.
A Realidade:
O facto de o cartão estar presente ou não é sinalizado no modo de entrada do POS (campo 22 da ISO 8583) e verificado através de criptogramas do chip; as discrepâncias são recusadas.
Público-alvo:
Comerciantes online com elevadas taxas de recusa.
Porque funciona:
Visa quem sabe que as transações com cartão presente têm menos controlos de fraude, mas não compreende a validação ao nível dos dados.
O Apelo:
«Faça com que as suas vendas online pareçam pagamentos presenciais com cartão, para obter taxas de aprovação mais elevadas.»
101.7 – «Manual Refund Exploit»
A alegação:
Permite emitir reembolsos sem uma venda original, criando um crédito direto numa conta.
A Realidade:
Os reembolsos estão normalmente associados a uma venda original; os créditos autónomos são restritos e rigorosamente monitorizados pelos adquirentes e pelas redes.
O público-alvo:
Burlões que procuram um método de obtenção de numerário sem atividade comercial.
Porque funciona:
Apresenta-se como uma «lacuna» no processamento de reembolsos.
O Apelo:
«Credite qualquer conta de imediato: sem necessidade de venda.»
101.8 – “POS com Registo Manual”
A Alegação:
A introdução manual de dados força a aprovação sem verificação pelo emitente, recorrendo a «identificadores de comerciante de acesso dissimulado».
A realidade:
A introdução manual continua a exigir a autorização normal do emitente; não existe qualquer forma de a contornar.
O Público-Alvo:
Intermediários e comerciantes de alto risco rejeitados pelas entidades adquirentes.
Por que razão funciona:
Apela a quem está cansado de recusas e convencido da existência de vias de acesso privilegiado.
O apelo:
“Nunca mais uma recusa: todos os cartões funcionam.”
101.9 – “Injeção de Liquidação às Cegas”
A alegação:
Injeta dados de liquidação diretamente nas filas da rede sem as correspondentes autorizações.
A realidade:
Os ficheiros de liquidação são conciliados com os registos de autorização; os lançamentos sem correspondência são rejeitados.
O Público-Alvo:
Recém-chegados aos esquemas de pagamento, com pouco conhecimento de reconciliação.
Porque Funciona:
Explora a crença de que a liquidação é apenas «enviar um ficheiro» e não um processo verificado.
O Atrativo:
“Carregue os seus próprios pagamentos diretamente na rede: sem necessidade de banco.”
A Série 201.x – As Fantasias de Operação Offline e Pré-Autorização
201.1 – “Delayed Authorisation Sweep”
A Alegação:
Agrupar transações em lote de forma a evitar a autorização em tempo real.
A Realidade:
As autorizações diferidas continuam a exigir a aprovação do emitente antes da libertação dos fundos.
O Público-Alvo:
Comerciantes em zonas com fraca conectividade.
Porque funciona:
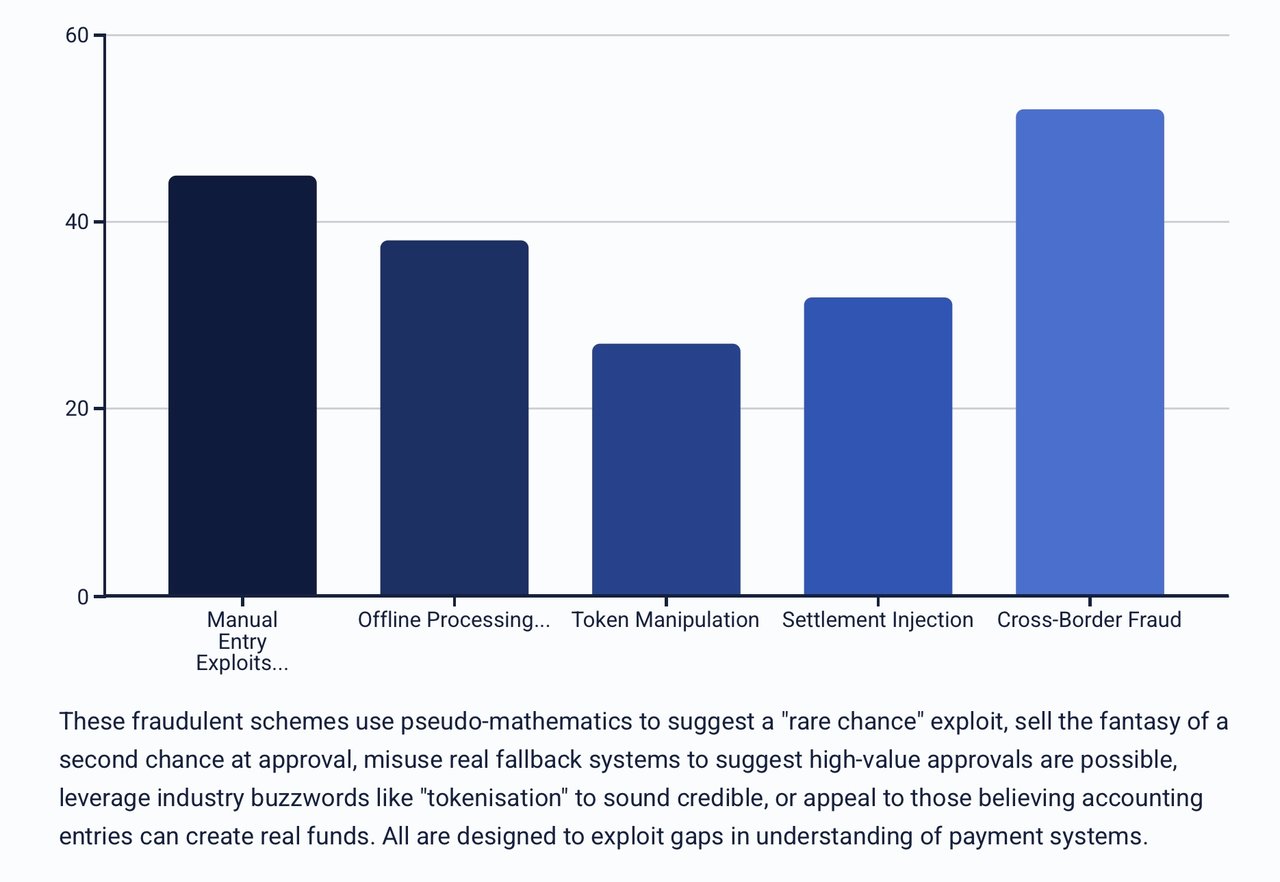
Abusa do conceito genuíno de «store-and-forward» (armazenamento e reencaminhamento) para sugerir uma aprovação sem verificações.
O Apelo:
«Aprovar vendas mesmo sem ligação em tempo real.»
201.2 – “Cross-Acquirer Blind Push”
A alegação:
Encaminha as transações para outro adquirente sem o conhecimento do comerciante.
A Realidade:
O encaminhamento está fixado por acordos entre comerciantes e adquirentes; os terminais não podem redirecionar o tráfego.
Público-alvo:
Comerciantes que pretendem comissões mais baixas ou evitar o escrutínio do respetivo adquirente.
Porque funciona:
Sugere uma forma secreta de escolher o seu processador de pagamentos em tempo real.
O Apelo:
«Envie as suas transações para o banco que escolher: não para aquele a que está preso.»
201.3 – «POS Offline»
A Alegação:
O modo oculto processa transações offline contornando a autorização.
A realidade:
as transações offline continuam a exigir a aprovação do emitente quando carregadas; não existe qualquer forma de contornar este requisito.
Público-Alvo:
Comerciantes com conectividade instável, operadores a bordo de embarcações e prestadores de serviços em locais remotos.
Why It Works:
Exploits the real concept of offline EMV processing but removes the approval requirement.
O Apelo:
«Continue a vender, mesmo sem ligação à rede: receba de qualquer modo.»
201.4 – «Agregação Multicartão»
A Alegação:
Combinar várias pequenas transações numa só de maior montante para contornar os controlos.
A Realidade:
Viola as regras das redes e desencadeia a monitorização de fraude.
O Público-Alvo:
Comerciantes com MCC de baixo valor por transação que pretendem processar montantes elevados.
Porque Funciona:
Apela à lógica de «passar despercebido» abaixo dos limiares estabelecidos.
O Apelo:
«Ocultar vendas de grande montante no processamento de pequenos montantes.»
201.5 – «Pré-Autorização + Rácio de Conclusão 1/10000»
A Alegação:
Uma em cada 10 000 conclusões é processada sem pré-autorização correspondente.
A Realidade:
Cada conclusão é objeto de correspondência; não existe qualquer contorno estatístico.
O Público-Alvo:
Intermediários que procuram operações individuais de elevado valor.
Por que razão funciona:
Recorre a pseudomatemática para sugerir uma “oportunidade rara” de exploração.
O Apelo:
«Passe despercebido numa venda de elevado valor: 1 hipótese em 10 000.»
201.6 – “Autorização em Cascata”
A Alegação:
Em caso de recusa, a transação é novamente tentada junto de outro emitente.
A Realidade:
O encaminhamento específico por BIN significa que só o emitente do próprio cartão pode autorizar.
O Público-Alvo:
Comerciantes com elevadas taxas de recusa.
Por que razão funciona:
Vende a ilusão de uma segunda oportunidade de aprovação.
O Apelo:
«Não desista após uma recusa: dê uma nova oportunidade à sua venda.»
201.7 – “Stand-In Exploit”
A Alegação:
Forçar o processamento em substituição da rede (STIP) para aprovar transações de elevado montante.
A Realidade:
Os limites do STIP são definidos pelo emitente e limitados a valores reduzidos.
Público-Alvo:
Comerciantes que pretendem aprovar transações durante interrupções do emissor.
Por que razão funciona:
Utiliza indevidamente um sistema de contingência real para sugerir que são possíveis aprovações de elevado valor.
O Apelo:
«Aprove grandes vendas, mesmo que o banco esteja offline.»
201.8 – “Token Override”
A Alegação:
Substituir os dados do cartão por um token “fiável” que é sempre aceite.
A Realidade:
Os tokens são verificados face aos cofres de tokens do emitente; as discrepâncias são recusadas.
O Público-Alvo:
Burlões com dados de cartão inválidos.
Porque funciona:
Aproveita o termo da moda «tokenização» para parecer credível.
O apelo:
«Utilize um token de chave dourada para abrir qualquer pagamento.»
201.9 – «Compensação de Liquidação Negativa»
A alegação:
Lançar uma transação negativa para criar um crédito sem o correspondente débito.
A Realidade:
Todos os lançamentos de compensação são reconciliados com as transações originais; as contrapartidas sem correspondência são rejeitadas.
Público-alvo:
Particulares que procuram uma «injeção de liquidez» sem atividade de venda.
Por que razão resulta:
Apela a quem acredita que registos contabilísticos podem criar fundos reais.
O Apelo:
«Credite contas do nada com um lançamento negativo.»
Se pretender saber mais, queira seguir as ligações
Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.


