O Banco
Banca Offshore
Banca offshore autorizada para clientes particulares e empresariais transfronteiriços
Para clientes particulares, empresários, family offices e empresas com atividade internacional que necessitam de relações bancárias confidenciais, de execução em várias jurisdições e de acesso direto às pessoas que as gerem.
Fundado em 2004, o IFB presta a clientes qualificados que operam em múltiplas jurisdições serviços de banca offshore, apoio à estruturação patrimonial, infraestrutura de contas multimoeda e integração digital de clientes. O nosso modelo de serviço alia a disciplina institucional a um acesso pessoal atento, e executa com eficiência onde os quadros bancários convencionais frequentemente se revelam insuficientes.
A banca offshore consiste na titularidade de uma conta bancária numa jurisdição distinta do país de residência do cliente. Define-se pela residência regulamentar, e não pela geografia.
Os clientes recorrem-lhe para deter ativos ao abrigo de mais do que um sistema jurídico, assegurar o acesso bancário em mais do que um ambiente de liquidação e organizar a sucessão e a proteção de ativos num quadro adequado às suas circunstâncias.
A banca offshore desmistificada
Factos, estratégias e acesso global
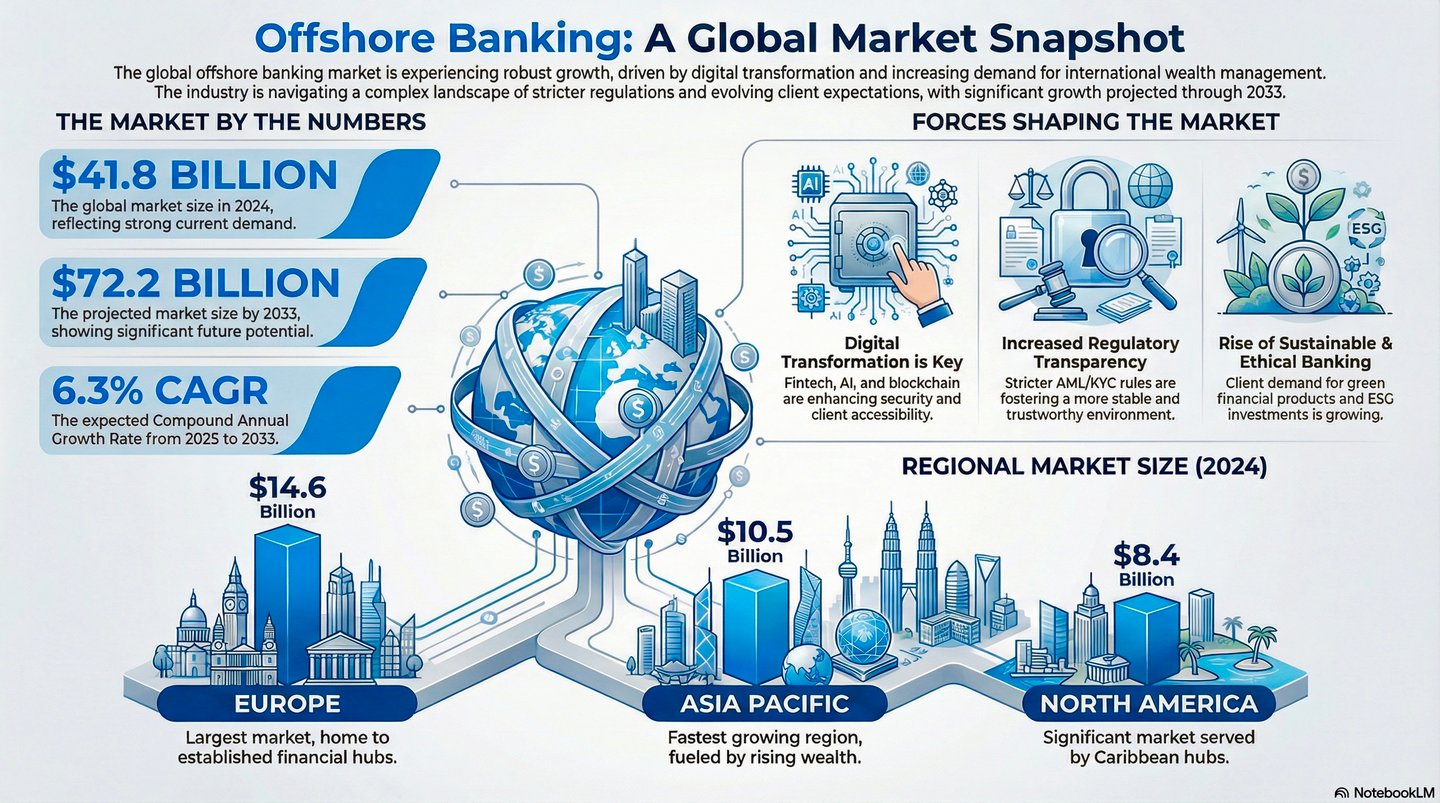
Num mundo cada vez mais global, digital e politicamente volátil, a banca offshore deixou de ser um instrumento de nicho reservado aos muito abastados. Tornou-se uma medida estratégica prudente para particulares de elevado património, empresários internacionais e famílias com elevada mobilidade global. No IFB, explicamos a banca offshore de forma clara e oferecemos soluções à medida que combinam segurança jurídica, facilidade de transação e otimização do património.
Durante muito tempo reservada aos muito ricos e tema predileto da caricatura mediática, a banca offshore mudou profundamente. É hoje uma componente corrente da estruturação patrimonial internacional, do planeamento sucessório e da gestão do risco geopolítico. Dos fundos soberanos aos empresários com mobilidade internacional, intervenientes sofisticados detêm ativos ao abrigo de mais do que um ordenamento jurídico para reduzir o risco de concentração, manter acesso a liquidez em mais do que um ambiente de liquidação e organizar a sucessão num enquadramento adequado à família em causa. O objetivo é diversificar a exposição jurídica, e não eximir-se às obrigações devidas na jurisdição do próprio cliente.
Na vanguarda desta evolução encontra-se Anjouan, uma das ilhas autónomas da União das Comores. Frequentemente ignorada ou mal compreendida, Anjouan conjuga acessibilidade, clareza jurídica e flexibilidade institucional de uma forma que poucas jurisdições conseguem. Através dos canais estabelecidos do IFB e da sua infraestrutura de correspondentes, Anjouan constitui um alicerce estratégico para uma arquitetura de Banca Offshore à medida, e não uma solução de recurso.
1. O que é uma conta bancária offshore e o que não é
Contrariamente a um equívoco amplamente repetido nos meios de comunicação social, a banca offshore é uma questão de residência regulamentar e não de geografia. Uma conta bancária offshore é, simplesmente, uma conta detida por um cliente não residente numa jurisdição diferente do país de residência do cliente.
O termo pode evocar paraísos fiscais exóticos, mas muitos centros financeiros bem regulamentados, como Singapura, o Luxemburgo ou mesmo os Estados Unidos, são jurisdições offshore legítimas quando servem clientes estrangeiros. Países como o Canadá ou a Alemanha, pelo contrário, são frequentemente rotulados erradamente, por um equívoco básico acerca da banca para não residentes.
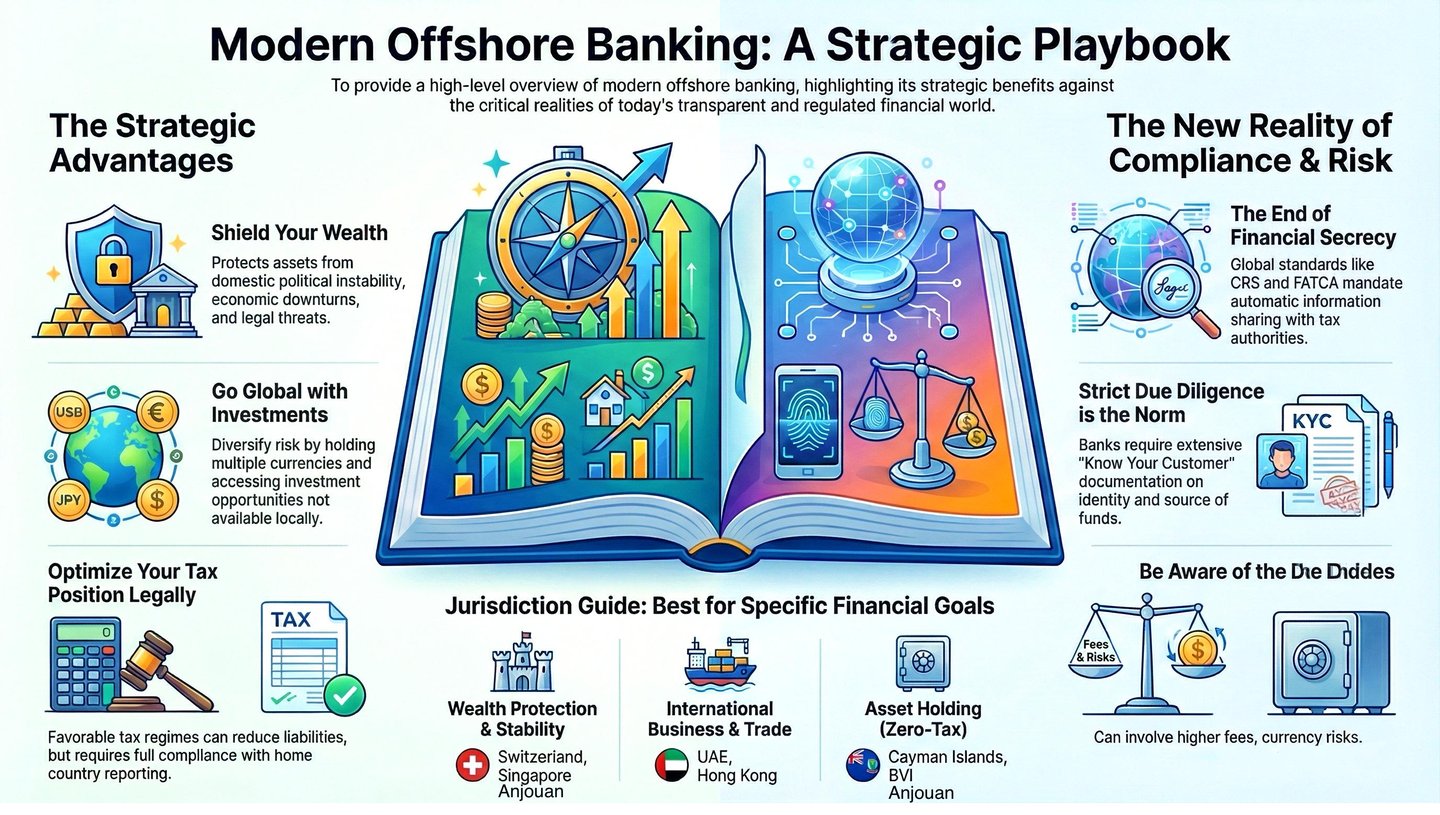
2. Porquê a banca offshore?
A. Benefícios fundamentais
- Diversificação. A repartição de ativos por diferentes jurisdições soberanas reduz o risco sistémico.
- Exposição cambial. As contas offshore permitem manter ativos em várias moedas e constituir uma cobertura natural da exposição cambial.
- Acesso a investimentos. As estruturas offshore dão frequentemente acesso a produtos de investimento internacionais que não estão disponíveis no país de origem.
- Risco político. Se um governo nacional congelar ativos locais, os ativos detidos no estrangeiro não são diretamente afetados, embora os tribunais e as autoridades do país do cliente possam continuar a ter jurisdição sobre o cliente.
B. Profundidade estratégica: estruturação entre sistemas jurídicos
A banca offshore sofisticada é mais do que uma cobertura de risco. Constitui uma disciplina de estruturação, utilizada para:
- eficiência fiscal através de convenções internacionais;
- a escolha de jurisdições cujo enquadramento regulamentar se adeque à atividade e à escala pretendidas;
- planeamento sucessório ao abrigo de regimes sucessórios favoráveis;
- proteção dos ativos contra litígios e expropriação, nos termos da lei aplicável ao cliente.
C. Objetivos defensivos
- Diversificação face ao risco de expropriação e a futuros controlos de capitais, nos termos da lei aplicável ao cliente
- Garantir liquidez em ambientes jurídicos hostis
- Preservar a confidencialidade através de estruturas privadas lícitas
- Neutralidade política em zonas de litígio internacional
D. Objetivos de estruturação
- Planeamento ao abrigo de convenções, no respeito das obrigações de divulgação e de reporte aplicáveis ao cliente
- Diversificação cambial e eficiência nas operações de câmbio
- Escolha da lei aplicável a processos de inventário, trusts e disposições sucessórias
- Estruturas de detenção através de SPV e sociedades gestoras de participações sociais (holdings), com substância e finalidade documentadas
Ilustração
Um cliente pode valorizar os padrões de custódia e a estabilidade institucional de um banco privado suíço, detendo simultaneamente ativos que são registados de forma mais eficiente noutro local por razões operacionais ou cambiais. O local de registo, a relação de custódia e o tratamento fiscal são três questões distintas. Uma estrutura só é sólida quando as três são abordadas abertamente e quando as obrigações declarativas do cliente na sua própria jurisdição são integralmente cumpridas.
3. Quem pode abrir uma conta offshore?
A elegibilidade é decidida caso a caso. O IFB analisa os pedidos de clientes em jurisdições nas quais o Banco possa legalmente prestar os serviços em causa, e em que o requerente cumpra:
- os limiares mínimos de depósito;
- os requisitos documentais (KYC, origem do património, número de identificação fiscal, comprovativo de morada);
- uma justificação económica clara para a conta.
4. Jurisdições: onde manter contas offshore
A. Centros de private banking
- Suíça, Liechtenstein, Luxemburgo, Mónaco e Áustria. As relações de gestão de património começam frequentemente a partir de várias centenas de milhares de euros.
- Singapura, Emirados Árabes Unidos, Ilhas do Canal e Anjouan (Comores), frequentemente com limiares mais flexíveis.
B. Outros centros internacionais
- Os Estados Unidos, Portugal, a Letónia e as Maurícias, com bancos que oferecem serviços internacionais a não residentes.
C. Pontos de entrada acessíveis
- Panamá, Geórgia e Belize, frequentemente com saldos mínimos mais baixos.
- Bancos selecionados nos Estados Unidos e nas Ilhas do Canal. Abertura de contas condicionada para não residentes com perfis verificados.
A Banca Offshore é a atividade bancária exercida fora do país de residência do cliente, normalmente em jurisdições concebidas expressamente para atrair capitais estrangeiros.
Características essenciais
- A jurisdição é escolhida para efeitos de proteção de ativos, planeamento sucessório, acesso a divisas e continuidade das relações bancárias.
- Os bancos destas jurisdições estão frequentemente impedidos de servir a população local e servem quase exclusivamente não residentes.
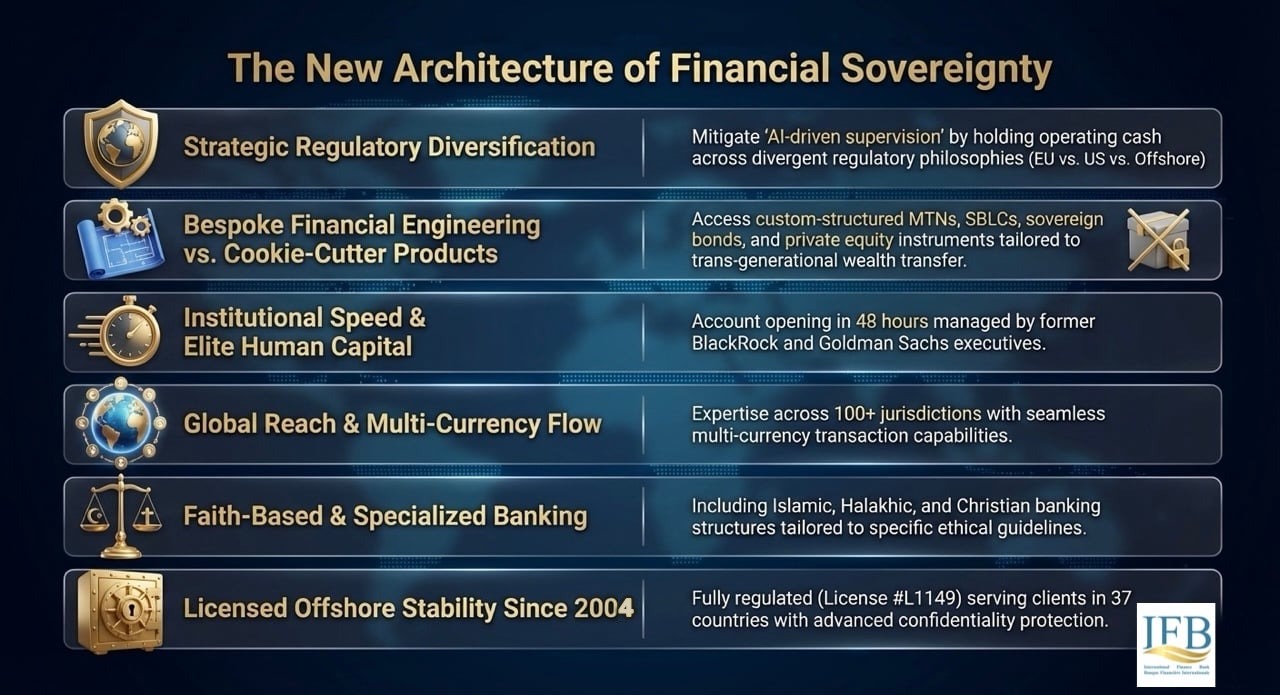
✓ Banco autorizado. Licença bancária completa A, n.º L1149, regulado em Anjouan, União das Comores
✓ Alcance global. Ao serviço de clientes em 37 países desde 2004
✓ Proteção de ativos. Uma jurisdição offshore segura, com proteção avançada da privacidade
✓ Banco autorizado. Licença bancária completa A, n.º L1149, regulado em Anjouan, União das Comores
✓ Alcance global. Ao serviço de clientes em 37 países desde 2004
✓ Proteção de ativos. Uma jurisdição offshore segura, com proteção avançada da privacidade
✓ Banco autorizado. Licença bancária completa A, n.º L1149, regulado em Anjouan, União das Comores
✓ Alcance global. Ao serviço de clientes em 37 países desde 2004
✓ Proteção de ativos. Uma jurisdição offshore segura, com proteção avançada da privacidade
✓ Banco autorizado. Licença bancária completa A, n.º L1149, regulado em Anjouan, União das Comores
✓ Alcance global. Ao serviço de clientes em 37 países desde 2004
✓ Proteção de ativos. Uma jurisdição offshore segura, com proteção avançada da privacidade
✓ Banco autorizado. Licença bancária completa A, n.º L1149, regulado em Anjouan, União das Comores
✓ Alcance global. Ao serviço de clientes em 37 países desde 2004
✓ Proteção de ativos. Uma jurisdição offshore segura, com proteção avançada da privacidade
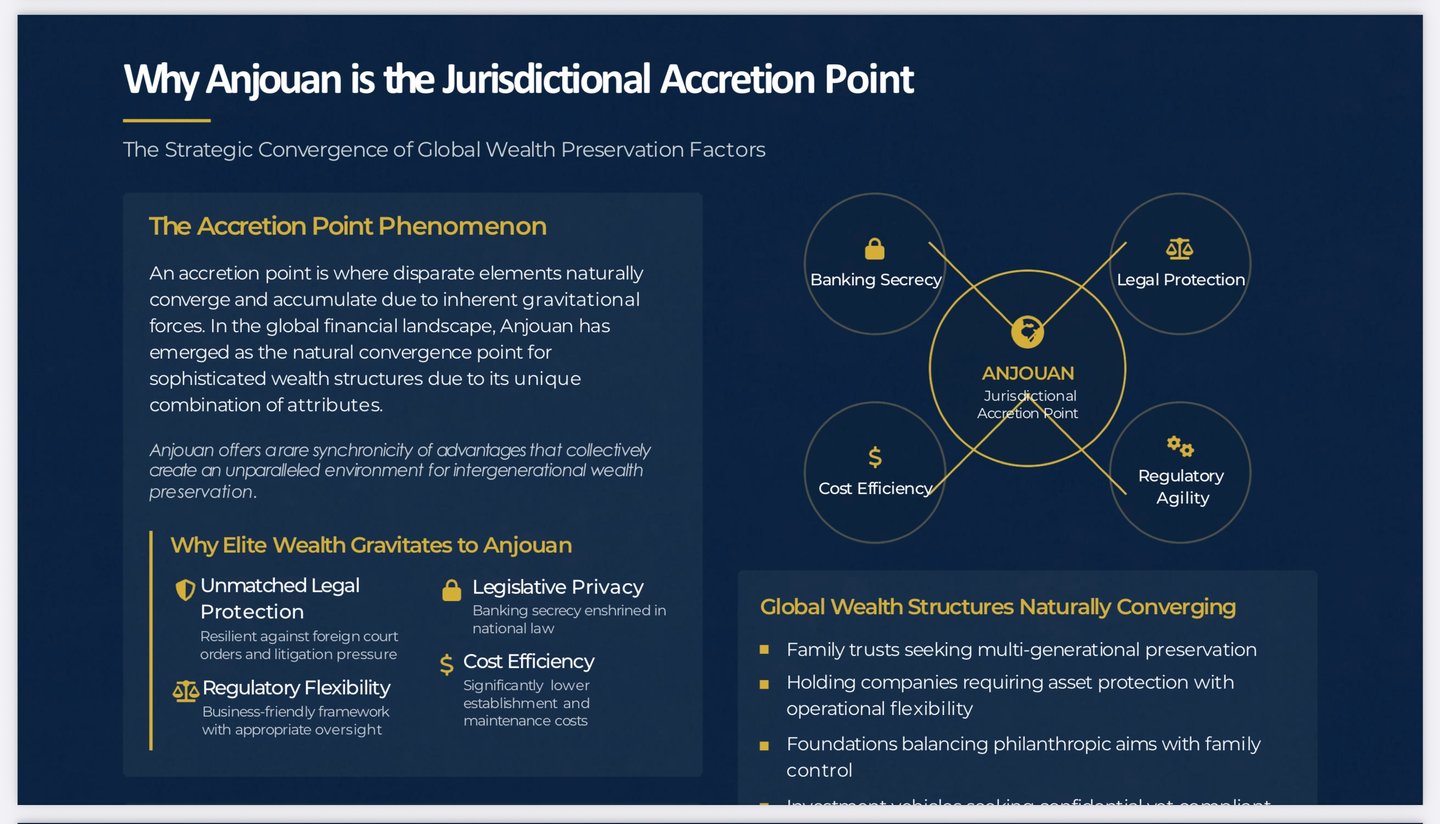
A especificidade de Anjouan
Ao contrário de centros da UE como o Luxemburgo, Anjouan não está vinculada a um enquadramento supranacional como o direito da UE; regula o seu setor financeiro através da sua própria autoridade e aplica normas de AML e CFT baseadas nas Recomendações do FATF. Tal permite aos clientes:
- abrir contas offshore através de entidades reguladas localmente;
- constituir e administrar sociedades comerciais internacionais (IBC) ao abrigo de regimes de governação flexíveis;
- utilizar instrumentos financeiros comorenses para colocações privadas estruturadas, operações interbancárias ou a reafetação de ativos.
Engenharia jurisdicional: Anjouan como ponto de ligação
Outras jurisdições podem ter maior prestígio institucional; Anjouan oferece controlo jurisdicional. Na prática, isto significa:
- Engenharia regulamentar. Estruturas como trusts offshore e SPV, com estatutos à medida e separação patrimonial dos ativos.
- Flexibilidade contratual. Instrumentos como livranças, regidos pela lei que as partes escolherem. O IFB não emite instrumentos ao portador.
- Supervisão proporcionada, com resultados reconhecidos internacionalmente. Acesso a infraestruturas internacionais de transação, por exemplo, mensagens SWIFT através de bancos patrocinadores, a partir de uma entidade legalmente licenciada.
- Proteção de ativos em múltiplas camadas. Entidades de Anjouan combinadas com participações em custódia em jurisdições de Nível 1, para uma dupla vantagem.
O guia de Banca Offshore do IFB para estruturas de Anjouan
Passo 1: intenção estratégica
- Segregação de ativos. Os clientes podem deter capital pessoal e capital operacional através de IBC comorenses distintas.
- Proteção contra riscos. A lei comoriana pode reduzir a exposição a litígios e reforçar a confidencialidade das transações.
- Instituições autorizadas. Uma instituição financeira autorizada, estabelecida em Anjouan ao abrigo do quadro regulamentar aplicável, pode integrar clientes e executar transações no âmbito da sua licença.
Passo 2: arquitetura jurisdicional
- Âncora: Anjouan. Base de operação legal e de licenciamento regulamentar.
- Camada de execução: Emirados Árabes Unidos, Maurícia ou UE. Relação de banca correspondente, registo de investimentos e custódia.
- Camada de interface: Estados Unidos ou Singapura. Emissão de cartões, gateways de pagamento e serviços de câmbio.
Passo 3: integração de clientes e conformidade
- KYC e AML. Verificação baseada no risco, ao abrigo dos requisitos aplicáveis em matéria de AML e CFT, declaração de beneficiário efetivo, passaporte legalizado e comprovativo de morada.
- Depósitos de abertura. Fixados individualmente em função do tipo de conta, da atividade prevista e do perfil de risco.
- Licenciamento, quando aplicável. Quem pretenda obter estatuto institucional (instituição de moeda eletrónica, instituição de pagamento ou banco) apresenta um dossiê regulamentar, um balanço previsional e manuais de procedimentos.
Caso de utilização: Banca Offshore nas Comores
Estrutura de proteção de ativos para particulares de elevado património (HNWI)
- Objetivo. Proteger os ativos contra a expropriação ou litigância predatória.
- Estratégia. Um trust ou IBC comorense detém bens móveis e imóveis no estrangeiro.
- Resultado. Proteção de ativos dentro dos limites do direito comoriano, mantendo-se o controlo discricionário sobre as distribuições do trust através da estrutura escolhida pelo instituidor.
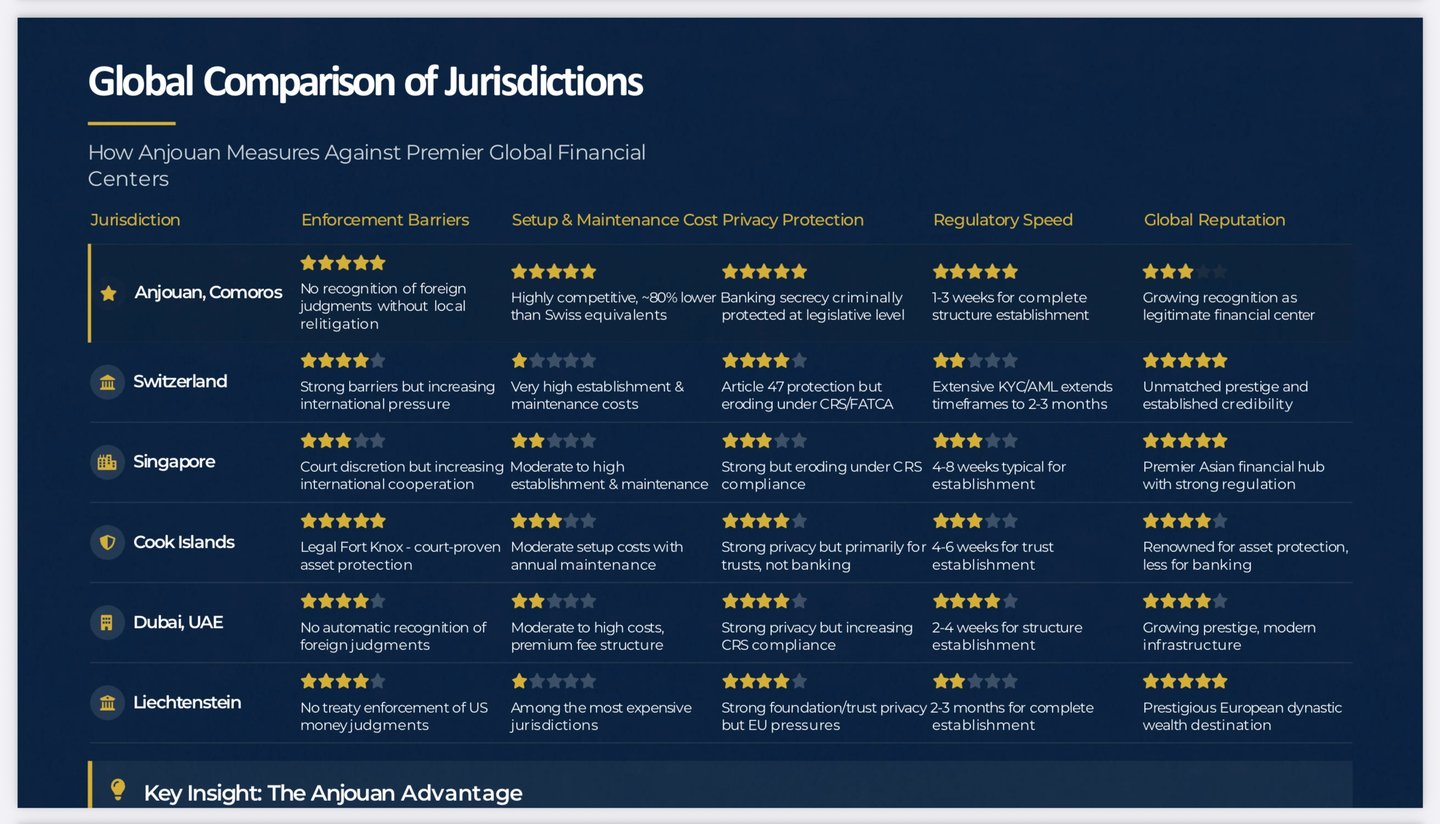
Anjouan em comparação com os centros offshore tradicionais
| Característica | Anjouan (Comores) | Suíça | EAU | Panamá |
|---|---|---|---|---|
| Custos de licenciamento | Baixo (≈ 25 000 € – 50 000 €) | Elevado (capital mínimo bancário de 10 milhões de CHF) | Elevado (intensivo em capital) | Moderado |
| Complexidade do processo de admissão de clientes | Baixo | Muito elevado | Elevado | Médio |
| Encargos de AML e de conformidade | Moderado | Muito elevado | Elevado | Baixo |
| Flexibilidade de estruturação | Muito elevado | Moderado | Baixo a moderado | Moderado |
| Risco reputacional | Moderado | Mínimo | Baixo | Média a alta |
| Adequação a novas instituições | Elevado | Baixo | Baixo | Médio |
O papel do IFB: a porta de acesso ao controlo estratégico offshore
O IFB concebe entidades financeiras de raiz: otimizadas para a respetiva jurisdição, juridicamente conformes e estruturalmente sólidas. No contexto das Comores, tal inclui:
- IBC, bancos, EMI e SPV de Anjouan feitos por medida;
- integração com profissionais internacionais de direito, fiduciários e de auditoria;
- estruturas modulares para criptoativos, imobiliário, sucessão e financiamento do comércio internacional.
Anjouan como pilar das finanças soberanas
Devidamente estruturada e integrada, Anjouan não é uma via de fuga. É um posto de comando jurisdicional: o quadro jurídico através do qual os clientes mantêm o controlo do seu capital, das suas transações e do seu futuro, sem renunciar ao acesso a infraestruturas financeiras reguladas.
Através das parcerias estratégicas e do conhecimento de jurisdições do IFB, os clientes podem construir estruturas financeiras resilientes, privadas e plenamente operacionais, nas quais a privacidade, a conformidade e o acesso funcionam em conjunto.
Para onboarding institucional ou estruturação individual, contacte o Offshore Strategy Desk através de legal@infiba.com.
A banca offshore é uma disciplina de estruturação, não um recurso de contingência. Quer o objetivo seja reduzir a concentração de risco entre ordenamentos jurídicos, assegurar a continuidade do acesso bancário ou construir uma presença internacional em bases sólidas, o IFB proporciona o conhecimento institucional, o acesso a correspondentes e a discrição necessários para o fazer com rigor. Cada estrutura é concebida para resistir ao escrutínio, porque uma estrutura que não resiste ao escrutínio é um passivo, não um ativo.
Para uma avaliação preliminar de elegibilidade ou para o seu roteiro personalizado de integração, contacte diretamente a nossa Divisão de Banca Offshore através de contactos.
Aviso Legal
Todas as estruturas têm de cumprir as normas internacionais em matéria de prevenção do branqueamento de capitais (AML) e de combate ao financiamento do terrorismo (CTF), a FATCA e a CRS, bem como a legislação local. O IFB facilita quadros offshore conformes e não promove atividades financeiras ilícitas.
Os serviços descritos nesta página só estão disponíveis nas jurisdições em que o IFB os possa prestar licitamente. O IFB não solicita negócios bancários em qualquer jurisdição em que tal solicitação ou prestação exija uma autorização ou um estabelecimento de que o Banco não disponha.