Banca de Investimento
Aquisições de Controlo
Aquisição de controlo
Se pretende financiar uma aquisição ou prevenir uma oferta pública de aquisição hostil, queira contactar-nos.
O que é uma Aquisição e Por Que Razão Ocorrem Aquisições?
Uma aquisição é a compra de uma sociedade (a sociedade-alvo) por outra sociedade (a adquirente ou oferente). Quer a aquisição seja amigável ou hostil, a operação resultante conduz à fusão das duas sociedades numa só. Uma aquisição ocorre por diversos motivos, entre os quais:
1. Alcançar eficiências operacionais e economias de escala
Ao criar uma sociedade de maior dimensão através da fusão de duas sociedades mais pequenas, a sociedade resultante consegue alcançar eficiências operacionais e economias de escala (partindo do princípio de que operam num setor semelhante e/ou utilizam recursos semelhantes).
2. Eliminar a concorrência
As aquisições podem ser utilizadas para eliminar empresas de menor dimensão que concorrem com o adquirente. Em vez de concorrer com a sociedade-alvo para obter quota de mercado, o adquirente pode simplesmente adquiri-la, eliminando a concorrência e assumindo a quota de mercado da sociedade-alvo.
3. Adquirir uma empresa num mercado de nicho específico
Pode ocorrer uma aquisição quando o oferente pretende adquirir tecnologia exclusiva de que a sociedade-alvo é titular. Tal pode suceder quando o oferente não dispõe de uma equipa sólida de investigação e desenvolvimento (I&D) ou não pretende despender tempo e recursos no desenvolvimento de nova tecnologia.
Por exemplo, uma empresa de gestão de dados pode pretender adquirir uma sociedade-alvo que detenha tecnologia de IA proprietária, de modo a incorporá-la na sua plataforma de gestão de dados, em vez de despender recursos e tempo no desenvolvimento de tecnologia de IA própria.
4. Construção de impérios pela gestão
As aquisições podem resultar do desejo da gestão de «construir um império». Trata-se do ato de aumentar a dimensão, o âmbito e a influência de uma sociedade através da aquisição de outras sociedades. A construção de um império como fundamento empresarial de uma aquisição é, em regra, mal acolhida pelos acionistas da sociedade adquirente, uma vez que pode indicar que a equipa de gestão está mais preocupada com o controlo de recursos do que com a sua afetação eficiente.
Se a sociedade adquirir empresas em setores não relacionados com a sua atividade, pode aumentar o risco global da sua atividade. A construção de um império empresarial como justificação para as aquisições pode, em última análise, não beneficiar os acionistas.
O Processo de Aquisição
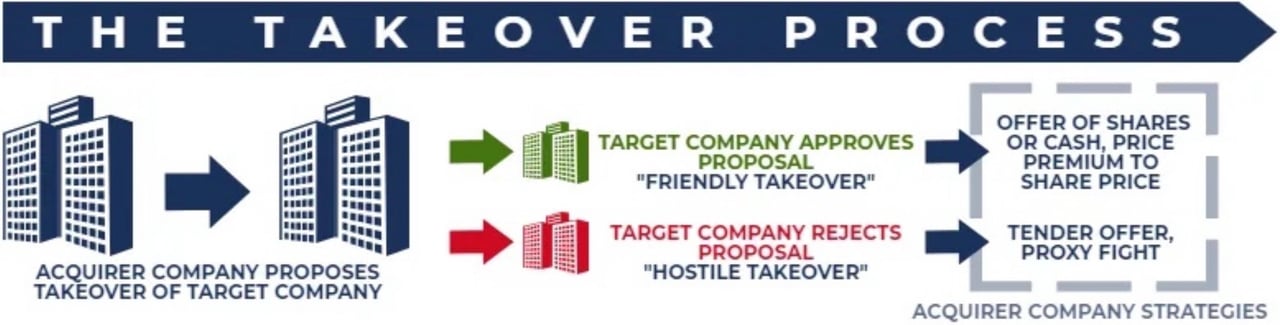
Uma aquisição de controlo inicia-se com uma proposta da sociedade adquirente para assumir o controlo da sociedade-alvo. A proposta tem de ser apresentada às autoridades reguladoras competentes dos locais onde as sociedades têm sede. Em seguida, o conselho de administração da sociedade-alvo pode aprovar a proposta e aconselhar os acionistas a votarem a favor da aquisição (aquisição amigável) ou rejeitar a proposta e aconselhar os acionistas a votarem contra a aquisição (aquisição hostil). A sociedade adquirente recorre a diferentes estratégias consoante o conselho de administração da sociedade-alvo aprove ou rejeite a aquisição.
Estratégias de Aquisição Amigável Utilizadas
Numa aquisição amigável, a equipa de gestão e o conselho de administração aprovam a aquisição e recomendam aos acionistas que votem a favor da operação; numa aquisição hostil, o conselho de administração manifesta o seu desacordo.
Aquisições Amigáveis
Nas operações de fusões e aquisições, uma aquisição amigável é a aquisição de uma sociedade-alvo por um adquirente/proponente com o consentimento ou a aprovação da gestão e do conselho de administração da sociedade-alvo.
Componentes de uma Aquisição Amigável
1. Oferta pública em numerário ou em ações
Em termos gerais, uma aquisição amigável é uma oferta pública em numerário ou em ações, apresentada por uma sociedade oferente e submetida à aprovação do conselho de administração da sociedade visada.
2. Prémio por ação
O preço por ação pago pelo adquirente aos acionistas da sociedade-alvo é frequentemente um fator determinante do êxito da operação. Na maioria dos casos, o adquirente tem de pagar um prémio significativo por ação para obter a aprovação dos acionistas da sociedade-alvo.
3. Aprovação dos acionistas
Quando uma oferta é recebida pelo conselho de administração da sociedade visada, os acionistas com direito de voto votam a aprovação da operação. Normalmente, a aprovação exige uma maioria simples (ou seja, mais de 50%).
No entanto, algumas sociedades incluem nos seus estatutos disposições de maioria qualificada que exigem que uma percentagem mais elevada de acionistas aprove a transação (a percentagem pode variar entre 70% e 90%).
4. Aprovação regulamentar
Mesmo que os acionistas da sociedade-alvo aprovem a aquisição, a operação permanece sujeita à aprovação de uma entidade reguladora (por exemplo, o Departamento de Justiça). O regulador governamental pode opor-se a uma aquisição amigável se a operação violar a legislação da concorrência (também designada legislação antitrust ou antimonopólio). Outras condições da aquisição desempenham igualmente um papel crucial, uma vez que a oferta constitui um documento jurídico completo que inclui várias disposições e cláusulas. Por exemplo, as condições da aquisição podem incluir disposições relativas à marca e às operações da sociedade-alvo, bem como à inclusão de acionistas relevantes da sociedade-alvo no conselho de administração do adquirente.
Vantagens de uma aquisição amigável
De um modo geral, as operações de aquisição amigáveis proporcionam vantagens substanciais, tanto aos proponentes como às sociedades-alvo, em comparação com uma aquisição hostil. Algumas das vantagens incluem as seguintes:
- A participação de ambas as partes (proponente e sociedade-alvo) assegura uma melhor conceção da operação e a criação de valor para as partes intervenientes.
- A sociedade visada não incorre em custos nem perde valor por recorrer a mecanismos de defesa para impedir uma oferta pública de aquisição hostil.
- O proponente incorre em custos razoáveis para adquirir a sociedade-alvo. O prémio por ação baseia-se, essencialmente, nas perspetivas de crescimento da sociedade-alvo e nas potenciais sinergias criadas em resultado da operação.
Aquisição Inversa (Reverse Takeover — RTO)
Uma Aquisição Inversa (Reverse Takeover, RTO), frequentemente designada por IPO inverso, é o processo através do qual uma pequena empresa privada acede à bolsa mediante a aquisição de uma empresa de maior dimensão já cotada. A prática é contrária ao habitual, porquanto a empresa mais pequena adquire a maior, pelo que a fusão se processa em ordem «inversa».
Numa admissão à cotação típica, uma sociedade privada tem de realizar uma oferta pública inicial (IPO). O processo é não só moroso como também extremamente dispendioso. Para evitar este processo oneroso e trabalhoso, uma sociedade privada pode tornar-se cotada de forma mais simples através da aquisição de uma sociedade já cotada.
O processo de aquisição inversa envolve habitualmente duas etapas simples:
1. Compra massiva de ações
Numa fase inicial, o adquirente que realiza uma aquisição inversa promove a compra em massa das ações da sociedade cotada. O objetivo é obter o controlo da sociedade-alvo mediante a aquisição de mais de 50% das ações com direito de voto em circulação.
2. Atividades de compra de ações por acionistas
É a fase seguinte que conduz à fusão e à admissão à cotação em bolsa. O processo implica que os acionistas da sociedade privada participem ativamente na troca das suas ações pelas da sociedade cotada. A sociedade cotada, que passa então a ser, na prática, uma sociedade de fachada, cede a grande maioria das suas ações aos acionistas da sociedade privada, juntamente com o controlo do conselho de administração. Estes pagam a sociedade de fachada com as suas ações na sociedade privada.
Benefícios
a) Sem necessidade de registo
Uma aquisição inversa evita o processo completo de uma oferta pública inicial (IPO), mas não a obrigação de divulgação: nos Estados Unidos, a sociedade resultante da operação deve apresentar informação exaustiva sobre a empresa privada (o chamado «Super 8-K»), e as bolsas aplicam regras de antiguidade antes de as ações poderem transitar para um segmento superior.
b) Menos dispendioso
A decisão de abrir o capital ao público através de uma Oferta Pública Inicial não é tarefa fácil para uma pequena empresa privada, podendo revelar-se proibitivamente dispendiosa. A via da aquisição inversa custa, em regra, apenas uma fração do custo médio de uma oferta pública inicial.
c) O RTO poupa tempo
O processo de registo e admissão à cotação de uma oferta pública inicial (IPO) pode demorar vários meses ou mesmo anos. Uma aquisição inversa reduz a duração do processo de entrada em bolsa de vários meses para apenas algumas semanas.
d) Obtenção de entrada num país estrangeiro
Se uma sociedade privada estrangeira pretender tornar-se uma sociedade cotada em bolsa nos Estados Unidos, tem de cumprir os requisitos de registo junto da SEC e de admissão à cotação em bolsa e suportar custos jurídicos e de auditoria consideráveis. Uma aquisição inversa pode ser uma via mais rápida, embora, em última análise, se apliquem as mesmas normas de divulgação e de cotação.
Desvantagens
Uma aquisição inversa apresenta as seguintes potenciais desvantagens:
a) Sociedades cotadas de fachada que dissimulam a sua natureza
Algumas sociedades de fachada cotadas apresentam-se como possíveis veículos que as empresas privadas podem utilizar para obter uma cotação em bolsa. No entanto, algumas não são entidades idóneas e podem envolver a empresa privada em responsabilidades e litígios.
b) Caos na liquidação
Uma empresa de capital fechado que pretenda entrar em bolsa através de uma aquisição inversa deve questionar-se: «Após a fusão, continuaremos a dispor de liquidez suficiente?» A empresa poderá ter de enfrentar uma eventual queda das cotações durante a fusão. É fundamental que a nova empresa disponha de fluxo de caixa adequado para atravessar o período de transição.
Aquisição Gradual de Controlo (Creeping Takeover)
Em fusões e aquisições (M&A), uma Creeping Takeover (aquisição gradual), também designada Creeping Tender Offer, consiste na compra progressiva das ações da sociedade-alvo. A estratégia de uma aquisição gradual consiste em adquirir progressivamente ações da sociedade-alvo em mercado aberto, com o objetivo de obter uma participação de controlo.
Uma aquisição gradual (creeping takeover) consiste na compra de ações da sociedade-alvo no mercado aberto. Através deste método, o adquirente pode obter uma parte das ações aos preços correntes de mercado, sem necessidade de pagar um prémio no âmbito de uma oferta pública de aquisição formal. O objetivo de uma oferta de aquisição gradual é obter uma parte das ações da sociedade-alvo a um custo inferior ao de uma oferta pública de aquisição ordinária. Em alguns países, contudo, existem normas que regulam este processo e que exigem que o ofertante apresente uma oferta formal quando atinge determinada percentagem do capital.
Fundamentos de uma Aquisição Gradual de Controlo
Nos EUA, uma aquisição gradual evita as regras formais das ofertas públicas de aquisição da Williams Act, mas não as respetivas regras de divulgação.
Principais disposições do Williams Act:
- Numa oferta pública de aquisição, o mesmo preço tem de ser oferecido a todos os acionistas pelas respetivas ações.
- Um investidor ou grupo que pretenda adquirir um bloco significativo de ações deve apresentar à SEC todos os elementos relevantes da respetiva oferta pública de aquisição.
As aquisições em mercado aberto não constituem uma oferta pública de aquisição, pelo que a regra do preço igual não lhes é aplicável. Contudo, quem adquirir mais de 5% das ações com direito de voto de uma sociedade cotada deve apresentar um Schedule 13D junto da SEC no prazo de cinco dias úteis. Na UE, a ultrapassagem de um limiar de controlo (tipicamente 30%) desencadeia a obrigação de lançar uma oferta dirigida a todos os acionistas, nos termos da Diretiva relativa às Ofertas Públicas de Aquisição.
Riscos numa Aquisição Progressiva de Controlo
O insucesso da aquisição da sociedade-alvo deixará o adquirente com um grande bloco de ações que poderá ter de liquidar, eventualmente com perdas, no futuro. Existem, contudo, formas de minimizar este risco. Pode ser exercida pressão sobre a sociedade-alvo para a forçar a recomprar as ações a um preço elevado.
Aquisição por Resgate Financeiro
Uma aquisição de salvamento (bailout takeover) designa um cenário em que o Estado ou uma sociedade financeiramente estável assume o controlo de uma sociedade fragilizada, com o objetivo de a ajudar a recuperar a sua solidez financeira. A entidade adquirente assume o controlo da sociedade fragilizada, normalmente através da compra de uma participação de controlo no seu capital. Podem igualmente ser utilizados programas de troca de ações.
O objetivo da aquisição de resgate é contribuir para a recuperação das operações da empresa sem proceder à liquidação dos seus ativos. A entidade adquirente fá-lo elaborando um plano de recuperação e nomeando um gestor que conduza a recuperação, salvaguardando simultaneamente os interesses dos investidores e dos acionistas.
As empresas consideradas para uma aquisição de resgate são tipicamente aquelas cujo colapso ou falência seria prejudicial para o setor em que se inserem e/ou para a economia do país no seu conjunto. Por exemplo, uma empresa que emprega um número muito elevado de pessoas, especialmente se for um grande empregador na zona geográfica em que se situa, pode ser considerada «demasiado grande para falir».
O resgate financeiro assume a forma de ações, obrigações, empréstimos e numerário que poderão ter de ser reembolsados no futuro. No caso de ações, a sociedade em dificuldades teria de readquirir as ações à entidade adquirente logo que recuperasse a sua solidez financeira.
Iniciativas Legislativas e Executivas relativas à Tomada de Controlo no Âmbito de Resgates
A Lei Dodd-Frank foi promulgada pelo Presidente Barack Obama em julho de 2010. A lei constituiu uma resposta à crise financeira de 2007/2008, quando muitas grandes empresas norte-americanas enfrentavam o colapso devido à crise financeira. Enquanto o governo intervinha para salvar as empresas em dificuldades, a Lei Dodd-Frank procurou igualmente proteger os consumidores de suportarem o custo dos resgates de empresas geridas de forma deficiente. A lei criou organismos reguladores como o Financial Stability Oversight Council, o Office of Financial Research e o Bureau of Consumer Financial Protection.
O Dodd-Frank Act visava promover a estabilidade financeira do sistema financeiro dos Estados Unidos, exigindo responsabilização e transparência às empresas norte-americanas. O Título II do Dodd-Frank Act criou a Orderly Liquidation Authority para as instituições de importância sistémica em situação de insolvência. Exige que sejam os acionistas e os credores, e não os contribuintes, a suportar as perdas de uma empresa falida.
O resgate de 2008, com a tomada de controlo de numerosas instituições financeiras pelo Governo dos Estados Unidos, foi o maior da história. O Governo interveio para salvar instituições financeiras que sofreram perdas avultadas com o colapso do mercado de crédito hipotecário subprime.
Na altura, as instituições financeiras tinham concedido créditos hipotecários a mutuários com baixas pontuações de crédito e, quando um grande número dessas hipotecas entrou em incumprimento, as entidades mutuantes não conseguiram absorver as perdas maciças.
Troubled Asset Relief Program (TARP)
A Emergency Economic Stabilization Act (2008) autorizou a criação do Troubled Asset Relief Program (TARP), destinado a constituir um fundo de resgate de 700 mil milhões de USD distribuído a grandes empresas norte-americanas que reunissem as condições do programa. Foi uma das medidas adotadas pelo governo para fazer face à crise do crédito hipotecário subprime.
As autoridades utilizaram o TARP para adquirir ativos tóxicos a instituições financeiras, como forma de reforçar a sua posição financeira e de contribuir para estabilizar os balanços de empresas em dificuldades. A autorização foi posteriormente reduzida para 475 mil milhões de dólares. No âmbito dos seus programas de investimento, o TARP desembolsou cerca de 426,4 mil milhões de dólares e recuperou cerca de 441,7 mil milhões de dólares.
Ofertas Públicas de Aquisição Hostis
Uma aquisição hostil, no âmbito de fusões e aquisições (M&A), é a aquisição de uma sociedade-alvo por outra sociedade (designada adquirente) mediante abordagem direta aos acionistas da sociedade-alvo, seja através de uma oferta pública de aquisição, seja através de uma votação por procuração. A diferença entre uma aquisição hostil e uma aquisição amigável reside no facto de, na aquisição hostil, o conselho de administração da sociedade-alvo não aprovar a operação.
Exemplo de uma Aquisição Hostil
Por exemplo, a Empresa A pretende prosseguir uma estratégia ao nível empresarial e expandir-se para um novo mercado geográfico.
- A Empresa A dirige à Empresa B uma proposta de aquisição da Empresa B.
- O conselho de administração da Sociedade B conclui que tal não seria no melhor interesse dos acionistas da Sociedade B e rejeita a oferta.
- Apesar de a oferta de aquisição ter sido recusada, a Sociedade A continua a insistir numa tentativa de aquisição da Sociedade B.
No cenário acima descrito, apesar da rejeição da sua oferta, a Sociedade A continua a tentar a aquisição da Sociedade B. Esta situação seria, então, designada como uma tentativa de aquisição hostil.
Estratégias de Aquisição Hostil
Existem duas estratégias de aquisição hostil de uso corrente: a oferta pública de aquisição (tender offer) ou a votação por procuração (proxy vote).
1. Oferta pública de aquisição
Uma oferta pública de aquisição consiste numa proposta de compra de ações aos acionistas da Empresa B com um prémio sobre o preço de mercado ou a um preço fixo. Frequentemente, o preço fixo é muito superior ao valor pelo qual a ação da sociedade seria transacionada em mercado. O preço mais elevado funciona como incentivo para que os acionistas aceitem vender as suas ações.
A oferta pública de aquisição é formalizada e pode destacar as condições propostas pelo adquirente. Por exemplo, a entidade adquirente pode fixar um prazo para a compra das ações. Uma vez encerrado o prazo, pode recorrer a outras medidas para adquirir a sociedade.
A sociedade adquirente é obrigada a apresentar os documentos da aquisição, por exemplo nos EUA junto da Securities and Exchange Commission (SEC). Deve igualmente expor os seus objetivos relativamente à sociedade-alvo, aspeto que auxilia esta última na tomada da decisão final.
Embora pareça simples, uma oferta pública de aquisição é uma das estratégias de aquisição mais difíceis. A maioria das sociedades adota medidas para proteger as suas empresas contra uma aquisição deste tipo. Por esse motivo, as entidades adquirentes recorrem frequentemente a uma luta por procurações.
Por exemplo, se o preço de mercado atual das ações da Empresa B for de 10 USD, a Empresa A poderá lançar uma oferta pública de aquisição de ações da Empresa B a 15 USD (um prémio de 50%). O objetivo de uma oferta pública de aquisição é adquirir um número suficiente de ações com direito de voto para deter uma participação de controlo no capital da sociedade visada. Normalmente, tal significa que o adquirente tem de possuir mais de 50% das ações com direito de voto. Com efeito, a maioria das ofertas públicas de aquisição está condicionada à capacidade de o adquirente obter um número determinado de ações. Se não houver acionistas suficientes dispostos a vender as suas ações à Empresa A para lhe conferir uma participação de controlo, esta cancelará a oferta de 15 USD por ação.
2. Voto por procuração, Proxy Fight, Proxy Battle
A votação por procuração consiste no ato de a sociedade adquirente persuadir os acionistas existentes a votar pela destituição da administração da sociedade-alvo, de modo a facilitar a aquisição. Também designada por batalha de procurações (proxy battle), a luta por procurações (proxy fight) é outra estratégia de tomada de controlo das operações de uma sociedade. Implica a destituição dos membros do conselho de administração que não apoiam a oferta de aquisição e a sua substituição por novos membros que a apoiem.
Para que uma luta por procurações (proxy fight) seja bem-sucedida, a entidade adquirente tem de persuadir os atuais acionistas de que é necessária uma mudança na gestão. A sociedade adquirente pode consegui-lo identificando falhas na administração atual. Por exemplo, se a sociedade tiver ativos com desempenho insatisfatório ou enfrentar uma crise financeira, os acionistas poderão apoiar a ideia. Se ficarem convencidos, permitirão que a entidade adquirente exerça o voto das suas ações por procuração.
Se a disputa de procurações for bem-sucedida, a sociedade pode nomear novos membros do conselho de administração. Habitualmente, o adquirente proporá membros que votarão a favor da aquisição.
Por exemplo, a Empresa A poderia persuadir os acionistas da Empresa B a utilizar os seus votos por procuração para introduzir alterações no conselho de administração da sociedade. O objetivo de tal votação por procuração é afastar os membros do conselho que se opõem à aquisição e designar novos membros mais recetivos a uma mudança de propriedade e que, por conseguinte, votarão a favor da aprovação da aquisição.
3. Aquisição de Ações
Se nem a luta por procurações nem a oferta pública de aquisição resultarem, a última solução para um adquirente consiste em obter uma participação de controlo no capital da sociedade visada. Tal implica a compra de um número considerável de ações no mercado aberto. Quanto maior o número de ações detidas pela entidade adquirente, maior a sua influência no processo de tomada de decisão. Por exemplo, se o adquirente detiver três quartos das ações da sociedade, dispõe sempre do maior número de votos e, consequentemente, de um controlo substancial.
Defesas contra uma Oferta Pública de Aquisição Hostil
A administração da sociedade visada pode recorrer a várias defesas para dissuadir uma oferta pública de aquisição hostil. Entre elas contam-se as seguintes:
- Poison pill (pílula envenenada): Tornar as ações da sociedade visada menos atrativas, permitindo que os atuais acionistas da sociedade visada adquiram novas ações com desconto. Tal diluirá a participação no capital representada por cada ação e, consequentemente, aumentará o número de ações que a sociedade adquirente necessita de comprar para obter uma participação de controlo. Espera-se que, ao tornar a aquisição mais difícil e mais dispendiosa, o potencial adquirente abandone a sua tentativa de aquisição.
- Defesa das joias da coroa: Venda das partes mais valiosas da sociedade em caso de tentativa de aquisição hostil. Tal torna, obviamente, a sociedade visada menos atrativa e dissuade a aquisição hostil.
- Alteração por maioria qualificada: Uma alteração aos estatutos da sociedade que exige que uma maioria substancial (67%-90%) das ações vote a favor da aprovação de uma fusão.
- Golden parachute: Contrato de trabalho que garante o pagamento de benefícios elevados a quadros dirigentes de topo caso sejam afastados da sociedade na sequência de uma aquisição. O objetivo, uma vez mais, é tornar a aquisição proibitivamente onerosa.
- Greenmail: Recompra, pela sociedade visada, de ações que o adquirente já adquiriu, por um prémio mais elevado, a fim de impedir que as ações permaneçam em poder do adquirente. Por exemplo, a Sociedade A adquire ações da Sociedade B a um preço com prémio de 15 USD; a sociedade visada, a Sociedade B, propõe então recomprar ações a 20 USD por ação. Espera-se que consiga recomprar ações em número suficiente para impedir que a Sociedade A obtenha uma participação de controlo.
- Defesa Pac-Man: A sociedade visada adquire ações da sociedade adquirente e tenta, por sua vez, uma aquisição desta. O adquirente abandonará a sua tentativa de aquisição se considerar que corre o risco de perder o controlo da sua própria empresa. Esta estratégia exige, obviamente, que a Sociedade B disponha de montantes avultados para comprar um grande número de ações da Sociedade A. Por conseguinte, a defesa Pac-Man não é, em regra, viável para uma pequena empresa com recursos de capital limitados.
Pretende saber mais?
Direito das Ofertas Públicas de Aquisição e Disciplina da Gestão
Alvos de Aquisição Empresarial
Probabilidade de Aquisição