Banca de Investimento
Capital de Risco (Private Equity)
O Calendário de uma Transação de Private Equity comporta várias etapas.
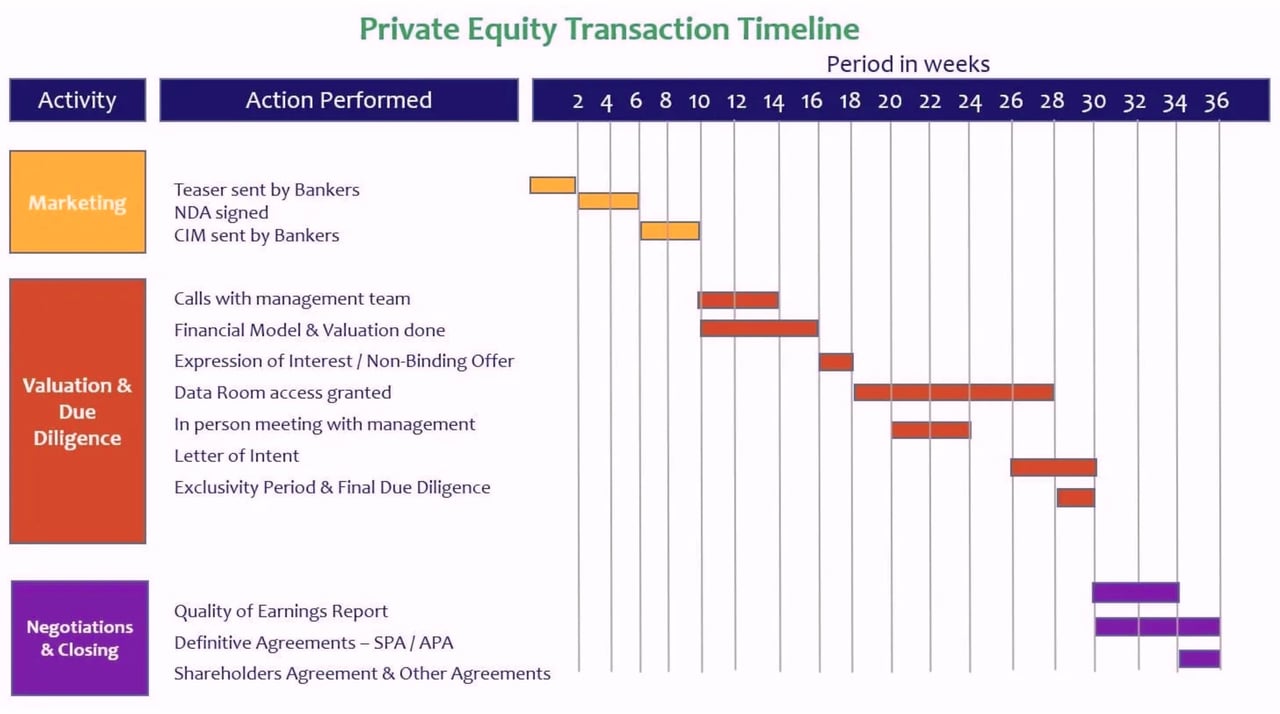
Operação de Private Equity
1. Teaser Enviado pelos Banqueiros
Um dos primeiros passos das operações de fusões e aquisições do lado comprador (no calendário de uma transação de private equity) é o envio, pelos banqueiros, de teasers aos intervenientes de private equity. Os teasers são documentos que contêm uma breve descrição da empresa, dos seus produtos e serviços e dos principais dados financeiros. Chamam-se «teasers» porque, nesta fase, não divulgam o nome do vendedor, uma vez que o objetivo é manter confidencial a identidade do vendedor no início do processo.
2. NDA Assinado
Quando o teaser é visto pelos intervenientes de private equity e estes decidem explorar a oportunidade, o passo seguinte no calendário da transação é a assinatura de um Acordo de Confidencialidade (NDA). O NDA restringe a utilização das informações confidenciais que farão parte do CIM, impedindo que sejam utilizadas para angariar clientes, aliciar colaboradores ou desenvolver estratégias de negócio com base nelas.
3. CIM Enviado por Banqueiros
Uma vez trocado o NDA entre o vendedor e o potencial adquirente, os banqueiros partilham a informação completa sobre a empresa, incluindo a revelação da sua identidade. O Confidential Information Memorandum contém a tese de investimento da empresa, uma panorâmica do mercado e da empresa, a oferta de produtos e serviços, o perfil de receitas, o perfil dos colaboradores e a informação financeira (histórica, projeções e estrutura de capital). O objetivo do CIM é permitir que o potencial adquirente analise a empresa sob todas as perspetivas e decida se está disposto a comprá-la e, em caso afirmativo, por que valor.
4. Reuniões por Telefone com a Equipa de Gestão
Quando as entidades de private equity começam a analisar o CIM, surge habitualmente a necessidade de esclarecimentos sobre as capacidades da empresa, a pertinência das projeções financeiras, a relação com os clientes, etc. Para esclarecer estas questões, a direção da sociedade de private equity realiza uma chamada com a equipa de gestão do vendedor. A equipa de private equity pretende igualmente compreender os objetivos gerais do vendedor.
5. Modelo Financeiro e Avaliação
A sociedade adquirente, com base nas informações financeiras recebidas no CIM e nas suas projeções sobre a sociedade-alvo, procede a uma avaliação. A avaliação baseia-se na modelização por Fluxos de Caixa Descontados (DCF) e na análise de comparáveis de mercado e de transações. A avaliação assume importância crítica, uma vez que a sociedade de private equity tem de indicar uma avaliação para avançar no processo.
6. Manifestação de interesse / Proposta não vinculativa
A Manifestação de Interesse é uma proposta formal que evidencia um interesse sério por parte da sociedade de private equity ou do potencial comprador. A Manifestação de Interesse expressa o interesse da sociedade de private equity em adquirir o negócio do vendedor mediante o pagamento de uma determinada avaliação. Inclui a avaliação oferecida pela sociedade, os requisitos de diligência devida, o tipo de apoio à transição de que necessitaria, a estrutura da transação e as aprovações necessárias para a aprovação final. Refere que a proposta não é vinculativa para nenhuma das partes.
7. Acesso à Sala de Dados Concedido
Depois de os banqueiros selecionarem a proposta, abrem a sala de dados aos potenciais adquirentes. A sala de dados é uma sala de dados virtual para troca e armazenamento de dados de qualquer natureza, incluindo informação financeira, operações jurídicas, estrutura organizacional, plano de marketing, dados dos trabalhadores, etc. A ideia é que o comprador verifique a integralidade, a exatidão e as capacidades da empresa através de uma adequada diligência devida.
8. Reunião Presencial com a Administração
Como etapa seguinte do calendário da transação de capital de risco (private equity), os quadros dirigentes de ambas as partes reúnem-se presencialmente para debater os potenciais benefícios de sinergia que podem alcançar em conjunto, as funções que desempenhariam após a transação, entre outros aspetos. Nesta reunião, abordam também, em termos gerais, a diligência devida.
9. Carta de Intenções
A Carta de Intenções é um documento em que o comprador destaca ao vendedor os principais pontos do contrato de compra e venda de ações (SPA). A finalidade global é dar uma visão geral das declarações e garantias pretendidas pelo comprador. A redação do SPA é morosa e dispendiosa, pelo que, com a Carta de Intenções, se pretende preparar o vendedor para os termos essenciais do negócio.
10. Período de Exclusividade e Diligência Devida Final
Uma das etapas mais importantes do calendário de uma transação de capital de risco (private equity) é o Período de Exclusividade e a Diligência Devida final. Durante este período, os potenciais compradores solicitam exclusividade aos bancos de investimento. Os bancos, após conversações com o vendedor, escolhem um dos compradores para negociações em exclusivo e concluem o processo de diligência devida.
11. Relatório sobre a Qualidade dos Resultados
O relatório sobre a qualidade dos resultados é elaborado por uma entidade terceira independente. É efetuada uma análise da decomposição das receitas – por exemplo, por combinação de produtos e serviços, combinação geográfica, combinação de clientes, etc. São igualmente realizadas diversas análises dos custos, a fim de compreender a tendência atual e as projeções futuras. Os custos são classificados como fixos ou variáveis, recorrentes ou pontuais, etc. O objetivo é avaliar a verdadeira qualidade do negócio e a exatidão das demonstrações financeiras históricas.
12. Acordos Definitivos: SPA / APA
O Contrato de Compra e Venda de Ações (SPA) ou o Contrato de Compra e Venda de Ativos (APA) são documentos jurídicos que registam os termos e condições acordados entre duas sociedades que celebram um acordo de fusão, aquisição, alienação, empreendimento conjunto ou outra forma de aliança estratégica. Trata-se de um contrato mutuamente vinculativo entre o comprador e o vendedor, que inclui termos e condições como os ativos adquiridos, a contrapartida da compra, as declarações e garantias e as condições de fecho. O papel do banqueiro de investimento nesta fase do calendário da transação de private equity consiste em assegurar que ambas as partes alcançam um entendimento mútuo e em concluir a operação.
13. Acordo Parassocial e Outros Acordos
Uma vez redigido o acordo de acionistas, são igualmente elaborados outros contratos e anexos, que passam a integrar o acordo final.
Deseja saber mais?
The Oxford Handbook of
Capital de Risco (Private Equity)
Private Equity e Capital de Risco na Europa
Modelização Financeira e Avaliação