Banca de Investimento
IPO
O que é o Processo de IPO?
O processo de Oferta Pública Inicial IPO é aquele em que uma sociedade anteriormente não cotada vende valores mobiliários novos ou existentes e os oferece ao público pela primeira vez.
Antes de uma IPO, uma empresa é considerada privada, com um número reduzido de acionistas, limitado a investidores acreditados (como business angels, investidores de capital de risco e particulares de elevado património) e/ou a investidores iniciais (por exemplo, o fundador, a família e os amigos).
Após uma IPO, a sociedade emitente passa a ser uma sociedade cotada numa bolsa de valores reconhecida. Por esse motivo, uma IPO é também habitualmente designada por «abertura do capital ao público».
Visão geral do processo de IPO
O presente guia descreve as etapas do processo, que pode demorar entre seis meses e mais de um ano a concluir.
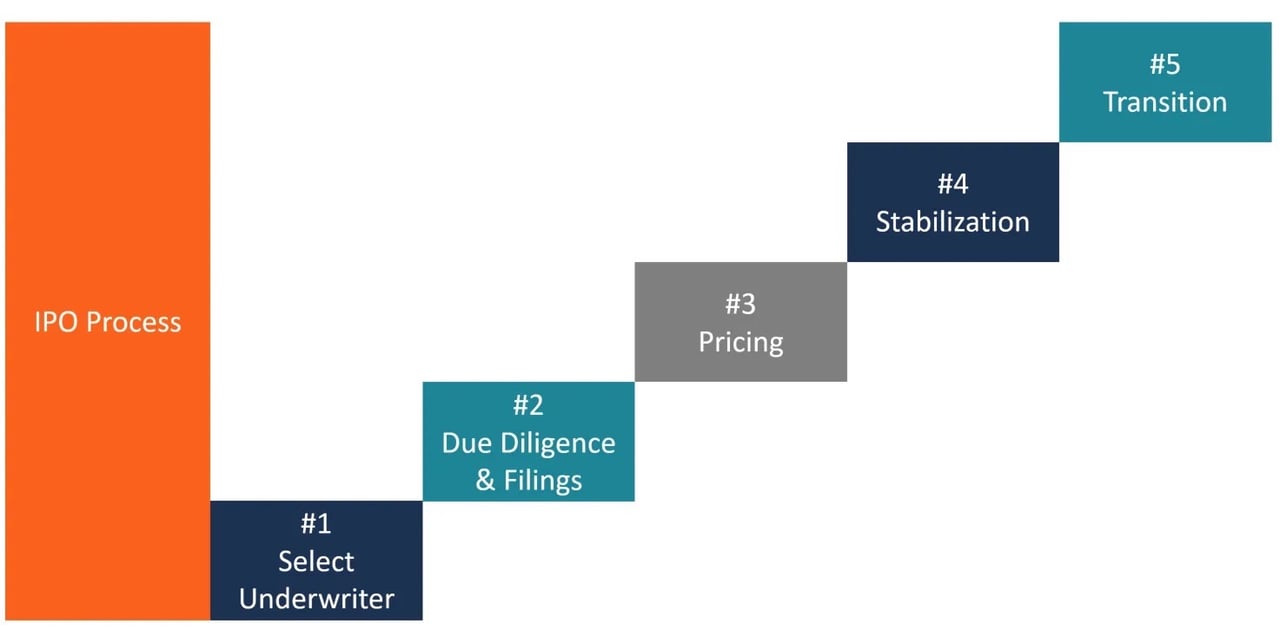
Seguem-se as etapas que uma sociedade deve cumprir para abrir o seu capital ao público através de uma oferta pública inicial (IPO):
- Selecionar um banco
- Diligência Devida e declarações
- Preços
- Estabilização
- Transição
Passo 1: Selecionar um banco de investimento
O primeiro passo no processo de uma oferta pública inicial (IPO) consiste em a sociedade emitente escolher um banco de investimento que a aconselhe na sua IPO e preste serviços de subscrição. O banco de investimento é selecionado de acordo com os seguintes critérios:
- Reputação
- A qualidade da investigação
- Conhecimento do setor
- Distribuição, ou seja, se o banco de investimento consegue colocar os valores mobiliários emitidos junto de mais investidores institucionais ou de mais investidores particulares
- Relação prévia com o banco de investimento
Passo 2: Diligência devida e registos regulamentares
A subscrição e colocação (underwriting) é o processo através do qual um banco de investimento (o underwriter) atua como intermediário entre a sociedade emitente e o público investidor, para auxiliar a sociedade emitente a vender o seu conjunto inicial de ações. Estão à disposição da sociedade emitente as seguintes modalidades de underwriting:
- Compromisso Firme: Ao abrigo deste tipo de acordo, o subscritor adquire a totalidade da oferta e revende as ações ao público investidor. O regime de tomada firme garante à sociedade emitente que será angariado um determinado montante.
- Acordo de Melhores Esforços: Ao abrigo deste acordo, o subscritor não garante o montante que irá captar para a sociedade emitente. Limita-se a vender os valores mobiliários por conta da sociedade.
- Acordo de Tudo ou Nada: Se não for possível vender a totalidade das ações oferecidas, a oferta é cancelada.
- Sindicato de Subscritores: As ofertas públicas podem ser geridas por um único subscritor (gestão exclusiva) ou por vários gestores. Quando existem vários gestores, é selecionado um banco de investimento como gestor principal ou gestor do livro de ordens. Ao abrigo deste acordo, o banco de investimento principal constitui um sindicato de subscritores mediante alianças estratégicas com outros bancos, cada um dos quais coloca uma parte da IPO. Este acordo surge quando o banco de investimento principal pretende diversificar o risco de uma IPO por vários bancos.
Um subscritor tem de elaborar os seguintes documentos:
Carta de Mandato: Uma carta de mandato inclui, tipicamente:
- Cláusula de reembolso: Esta cláusula obriga a sociedade emitente a cobrir todas as despesas diretas efetivamente suportadas pelo subscritor, mesmo que a OPV seja retirada durante a fase de diligência devida, a fase de registo ou a fase de comercialização.
- Diferencial bruto (gross spread) / desconto de subscrição: O diferencial bruto obtém-se subtraindo ao preço a que o subscritor vende a emissão o preço a que a adquiriu.
Spread bruto = Preço de venda da emissão vendida pelo subscritor – Preço de compra da emissão adquirida pelo subscritor
Em IPO norte-americanas de dimensão moderada, o spread bruto tem rondado tipicamente 7% do produto da oferta; as ofertas de maior dimensão comportam spreads inferiores. O spread bruto destina-se ao pagamento da comissão ao subscritor. Existindo um sindicato de subscritores, o subscritor líder recebe 20% do spread bruto. 60% do spread remanescente, designado «selling concession», é repartido entre os subscritores do sindicato na proporção do número de emissões colocadas por cada um. Os restantes 20% do spread bruto cobrem as despesas de subscrição (por exemplo, despesas de roadshow, consultor jurídico dos subscritores, etc.).
Carta de Intenções: Uma carta de intenções contém, em regra, as seguintes informações:
- O compromisso do subscritor de celebrar um contrato de subscrição com a sociedade emitente
- A sociedade emitente compromete-se a facultar ao subscritor toda a informação relevante e, assim, a cooperar plenamente em todos os procedimentos de Diligência Devida.
- Um acordo pelo qual a sociedade emitente concede ao subscritor uma opção de sobreatribuição de 15%.
A carta de intenções não menciona o preço final da oferta.
Contrato de Tomada Firme: A carta de intenções mantém-se em vigor até à fixação do preço dos valores mobiliários, após o que é celebrado o Contrato de Tomada Firme. A partir daí, o tomador firme fica contratualmente obrigado a adquirir a emissão à sociedade por um preço determinado.
Declaração de Registo: A declaração de registo contém informação sobre a oferta pública inicial (IPO), as demonstrações financeiras da sociedade, o percurso profissional da administração, as participações de pessoas com informação privilegiada, quaisquer problemas jurídicos enfrentados pela sociedade e o símbolo de negociação a utilizar pela sociedade emitente após a admissão à cotação em bolsa. A SEC exige que a sociedade emitente e os respetivos intermediários colocadores (underwriters) apresentem uma declaração de registo depois de acordados os termos da emissão.
A declaração de registo tem duas partes:
- O Prospeto: É entregue a todos os investidores que adquirem o valor mobiliário emitido
- Declarações Privadas: compreende informação que é prestada à SEC para inspeção, mas que não é necessariamente disponibilizada ao público
A declaração de registo assegura que os investidores dispõem de informação adequada e fiável sobre os valores mobiliários. A SEC analisa o processo quanto à divulgação de informação; não aprova o mérito da oferta.
Red Herring Document: Durante o período de reflexão, o subscritor elabora um prospeto preliminar que contém os dados da sociedade emitente, com exceção da data de entrada em vigor e do preço da oferta. Uma vez elaborado o red herring document, a sociedade emitente e os subscritores promovem as ações junto de investidores do público em geral. Frequentemente, os subscritores realizam roadshows (designados dog and pony shows, com duração de 3 a 4 semanas) para promover as ações junto de investidores institucionais e avaliar a procura das mesmas.
Passo 3: Preços
Quando a SEC se encontra em condições de declarar eficaz a declaração de registo, é fixada a data de eficácia. No dia anterior à data de eficácia, a sociedade emitente e o intermediário colocador determinam o preço da oferta (ou seja, o preço a que a sociedade emitente venderá as ações) e o número exato de ações a vender. A fixação do preço da oferta é essencial, pois é o preço ao qual a sociedade emitente capta capital para si própria. Os seguintes fatores influenciam o preço da oferta:
- O êxito ou insucesso das roadshows (conforme registado nos livros de ordens)
- O objetivo da sociedade
Numa economia de mercado, a OPV é frequentemente subavaliada para assegurar que a emissão seja totalmente subscrita ou sobressubscrita pelos investidores do público, mesmo que daí resulte a sociedade emitente não receber o valor total das suas ações. Se uma OPV for subavaliada, os investidores esperam uma subida do preço das ações no dia da oferta, o que aumenta a procura da emissão. A subavaliação compensa os investidores pelo risco que assumem ao investir na OPV. Uma oferta sobressubscrita duas a três vezes é considerada uma «boa OPV».
Passo 4: Estabilização
Depois de a emissão ter sido colocada no mercado, o underwriter tem de fornecer recomendações de analistas, assegurar a estabilização pós-emissão e criar mercado para as ações emitidas. O underwriter realiza a estabilização pós-emissão, em caso de desequilíbrio de ordens, mediante a compra de ações ao preço da oferta ou abaixo dele. A estabilização só é permitida durante um período limitado e dentro de regras estritas – nos Estados Unidos ao abrigo do Regulation M, na UE ao abrigo do Regulamento Abuso de Mercado – por exemplo, as ofertas de estabilização não podem exceder o preço da oferta.
Passo 5: Transição para a Concorrência de Mercado
A fase final do processo de IPO, a transição para a concorrência de mercado, tem início com o termo do «período de silêncio» da análise financeira – nos Estados Unidos, 10 dias após o IPO para os subscritores participantes, nos termos da Regra 2241 da FINRA. Durante este período, os investidores passam de uma dependência das divulgações obrigatórias e do prospeto para uma dependência das forças do mercado quanto à informação sobre as suas ações. Depois disso, os analistas dos subscritores podem publicar estimativas relativas aos resultados e à avaliação da sociedade emitente. Assim, o subscritor assume as funções de consultor e avaliador uma vez concluída a emissão.
Indicadores para avaliar o êxito de um processo de IPO
As seguintes métricas são utilizadas para avaliar o desempenho de uma oferta pública inicial (IPO):
- Desempenho no mercado secundário: o preço da ação no primeiro dia e após 30 dias, comparado com o preço da oferta.
- Capitalização Bolsista = Preço da Ação x Número Total de Ações em Circulação da Sociedade
- Qualidade do livro de ordens e liquidez: O nível de subscrição do livro de ordens e o volume de negociação no mercado secundário.
Pretende saber mais?
Planeamento de OPV
Internacional e Estados Unidos
Ofertas Públicas Iniciais
Os mecanismos e o desempenho das ofertas públicas iniciais (ePub)