
Cheques
As operações com cheques, realizadas pelo nosso banco ou por qualquer outro banco, seguem um processo estruturado, assente em práticas bancárias tradicionais, que envolve várias etapas:
- Emissão de Cheque: O titular da conta (sacador) preenche um cheque, indicando os elementos essenciais: o nome do beneficiário, o montante exato (em algarismos e por extenso), a data de emissão e a assinatura autenticada do sacador.
- Apresentação do Cheque: O beneficiário deposita o cheque na sua conta bancária. Este banco, designado banco cobrador, pode receber o cheque mediante entrega física numa agência ou, se disponíveis, através de canais eletrónicos.
- Verificação e Endosso: O banco cobrador examina a validade do cheque e assina-o ou carimba-o para o endossar, confirmando que recebeu o documento e verificou a sua autenticidade preliminar.
- Processo de compensação: O cheque é enviado para um sistema central de compensação ou diretamente para o banco sacado (onde se encontra a conta do sacador). No sistema de compensação, os bancos agregam e reconciliam os cheques e outros instrumentos sacados uns sobre os outros, facilitando o processo de liquidação das operações.
- Transferência de Fundos: Após a receção, o banco sacado verifica ainda o cheque, incidindo sobre o saldo da conta do sacador e a autenticidade da assinatura. Se o cheque for válido e a conta dispuser de fundos suficientes, o banco sacado debita a conta do sacador pelo montante do cheque.
- Liquidação: O montante compensado é creditado na conta do banco cobrador. Este banco, por sua vez, credita o montante na conta do beneficiário, concluindo assim o ciclo da transação.
- Devolução do Cheque: Se o cheque for recusado (por falta de provisão, divergência de assinatura, etc.), é devolvido ao banco cobrador com um código de motivo específico. O banco cobrador notifica então o beneficiário do insucesso da operação.
Esta sequência de ações descreve o processo metódico e rigoroso que os bancos seguem no tratamento de cheques, assegurando a segurança financeira e o cumprimento da regulamentação bancária.
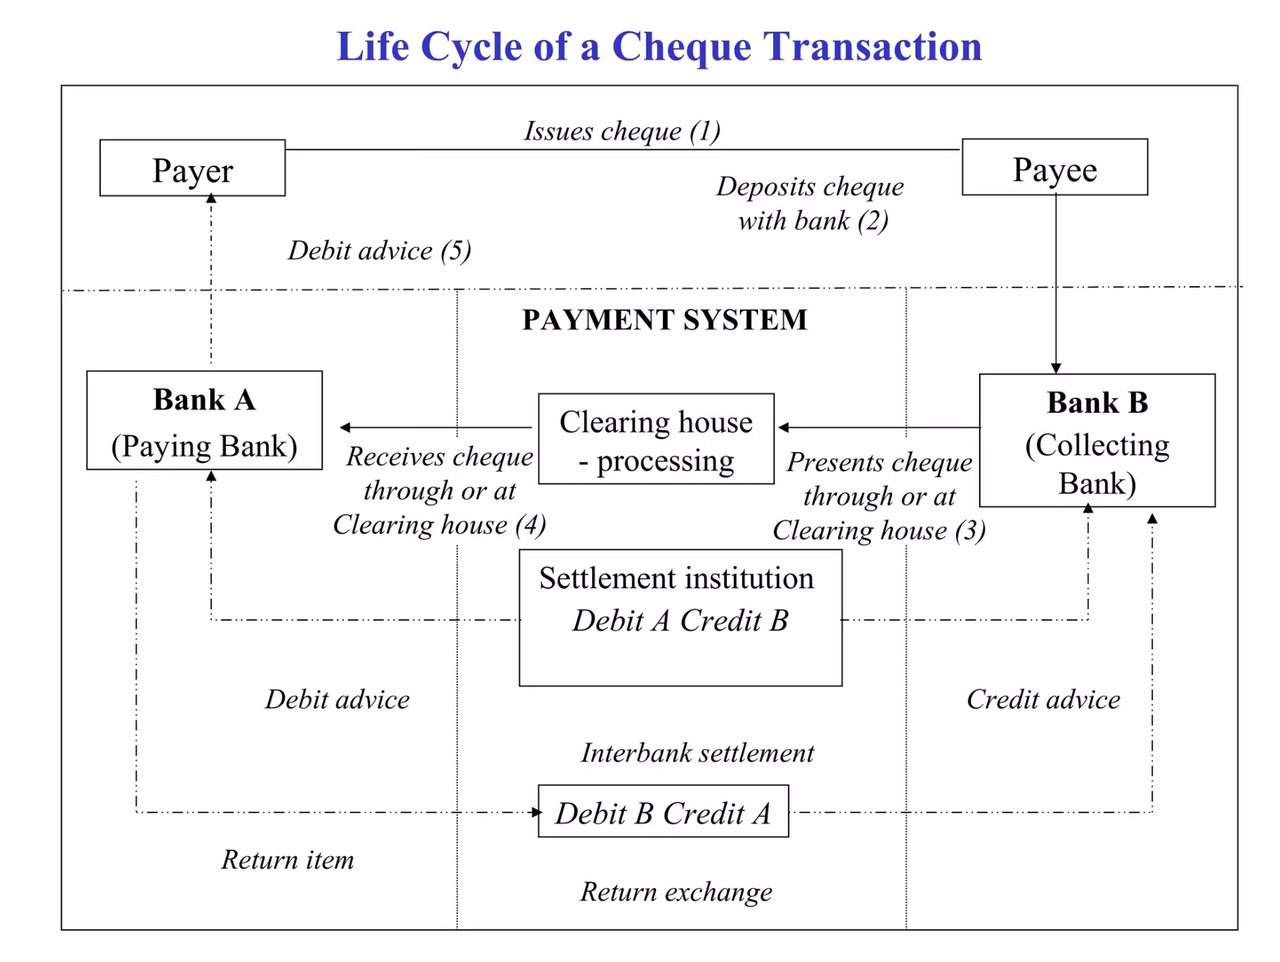
Quando um banco desconta um cheque,
o processo envolve uma série de etapas destinadas a verificar a legitimidade do cheque, assegurar que a conta do sacador dispõe de fundos suficientes e liquidar a transação entre instituições financeiras. Segue-se a descrição do procedimento, na sua elegante complexidade:
1. Depósito do Cheque e Início do Processamento
Quando um cheque é apresentado (ao balcão de um banco, num ATM ou através de depósito móvel), o banco que o recebe (o “banco do beneficiário”) inicia o respetivo processamento. Os elementos essenciais do cheque (como o número de conta do sacador, o montante, a data e as assinaturas) são, em primeiro lugar, verificados quanto à sua completude e autenticidade.
2. Codificação e Compensação
O banco do beneficiário codifica os dados do cheque em formato eletrónico. Dados essenciais, como o código MICR (Magnetic Ink Character Recognition), impresso na parte inferior do cheque, facilitam o processamento digital.
O cheque entra então num sistema de compensação, que funciona como ponte entre o banco do beneficiário (o banco do destinatário) e o banco do ordenante (o banco do emitente). Esta compensação pode ocorrer através de:
- Compensação por imagem: Os cheques são cada vez mais compensados sob a forma de imagens digitais, por exemplo através do UK Image Clearing System, gerido pela Pay.UK, ou da troca de imagens ao abrigo do Check 21 Act dos Estados Unidos.
- Bancos Correspondentes: Utilizados em operações internacionais quando os bancos não mantêm relações diretas entre si.
- Liquidação em Moeda de Banco Central: As posições líquidas daí resultantes entre bancos são liquidadas em moeda de banco central, por exemplo no Bank of England ou através da Reserva Federal.
3. Liquidação e Verificação
Nesta fase, o banco do ordenante (o «banco sacado») recebe os dados do cheque através do sistema de compensação. Verifica:
- Fundos Suficientes: A conta do sacador deve ter saldo suficiente para honrar o cheque.
- Legitimidade: a assinatura do cheque e os demais elementos são examinados para detetar falsificação ou fraude.
- Ordens de Suspensão de Pagamento: O banco sacado verifica se foi apresentado um pedido de suspensão de pagamento relativamente ao cheque.
Se todas as verificações forem concluídas com êxito, o banco sacado autoriza o pagamento.
4. Transferência e liquidação de fundos
- A conta do sacador é debitada pelo montante do cheque.
- O banco do beneficiário recebe os fundos por via eletrónica e credita a conta do beneficiário.
Neste ponto, o cheque físico torna-se irrelevante, uma vez que a liquidação ocorre por meios digitais.
5. Prazo de Compensação de Cheques
- Cheques Locais: Normalmente compensados em 1 a 2 dias úteis.
- Cheques de Outro Estado ou Estrangeiros: Podem demorar vários dias a semanas, uma vez que envolvem bancos intermediários ou bancos correspondentes para efeitos de verificação e liquidação.
6. Cheques Devolvidos ou Sem Provisão
Se a conta do sacador não dispuser de fundos ou o cheque for sinalizado como inválido (por exemplo, adulterado ou fraudulento), o cheque será devolvido. O banco do beneficiário estorna a operação, debitando a conta do beneficiário e podendo cobrar uma comissão.
Aspetos Essenciais dos Cheques Estrangeiros
Os cheques estrangeiros obedecem aos mesmos princípios, mas envolvem camadas adicionais:
- Conversão cambial: A moeda do cheque é convertida na moeda nacional do beneficiário.
- Banca Correspondente: O cheque é encaminhado através de redes internacionais, frequentemente por mensagens SWIFT.
- Compensação Alargada: A verificação de cheques estrangeiros exige mais tempo devido a diferenças jurisdicionais e regulamentares.
Assim, o pagamento de cheques assenta em confiança, verificação e sistemas de compensação interbancária, todos a funcionar para garantir uma liquidação financeira segura e rigorosa. Embora o processo seja cada vez mais digital, a sua base continua profundamente enraizada nos princípios da autenticação e da responsabilização.


Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.