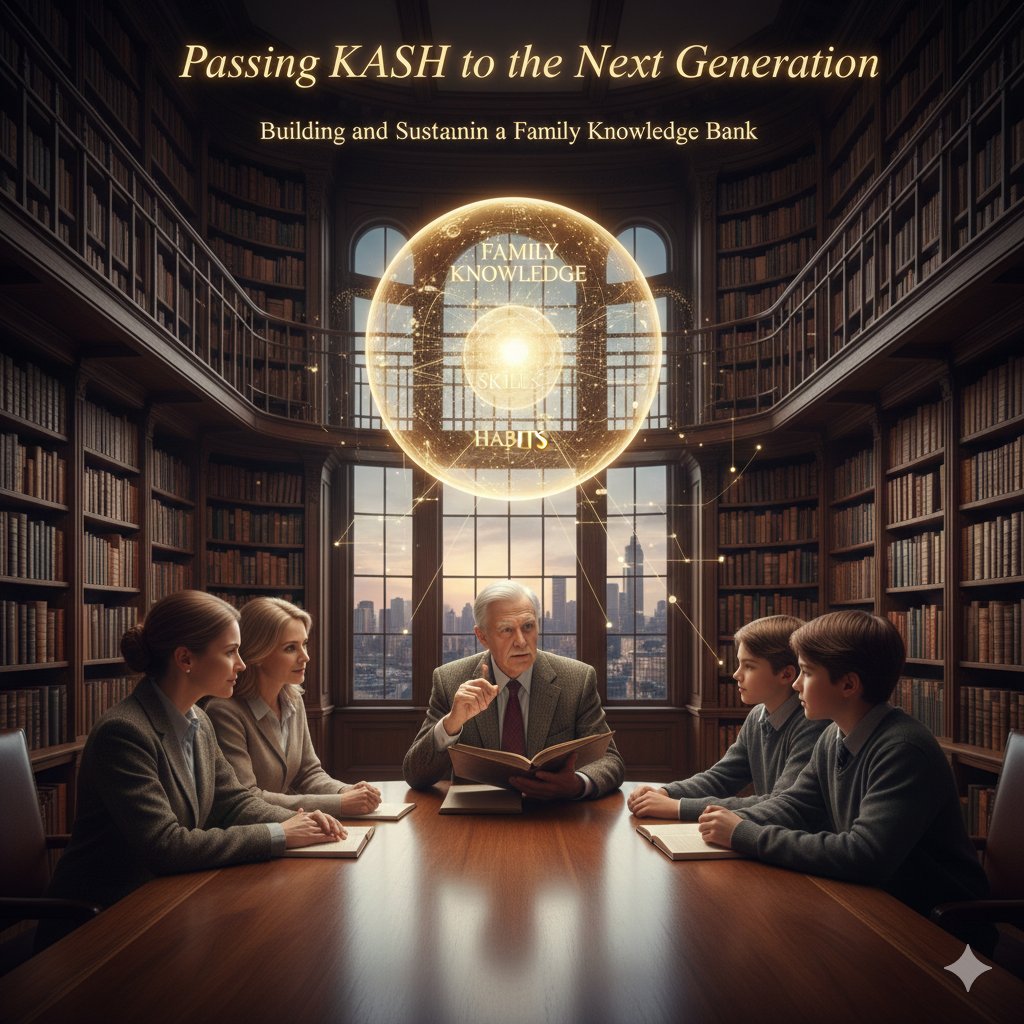
KASH (kennis, houding, vaardigheden en gewoonten) doorgeven aan de volgende generatie
Een familiekennisbank opbouwen en in stand houden
Het concept van een “familiekennisbank” reikt verder dan louter financieel vermogen; het omvat de bredere en waardevollere bezittingen die de nalatenschap van een familie door de tijd heen in stand houden. Hoewel financieel vermogen, oftewel CASH, van groot belang is, ligt de kern van een familiebank in de overdracht van KASH (Knowledge, Attitudes, Skills and Habits: kennis, attitudes, vaardigheden en gewoonten) van de ene generatie op de volgende. Deze benadering waarborgt dat nakomelingen niet alleen geld erven, maar ook de wijsheid en het karakter verwerven die nodig zijn om dat vermogen duurzaam in stand te houden en te laten groeien. Hieronder gaan wij in op het belang van KASH, op de manier waarop KASH binnen een familiebank kan worden “gestort” en “opgenomen”, en op de wijze waarop het zich kan aanpassen aan een veranderende omgeving.
1. KASH begrijpen: de ware nalatenschap voorbij financieel vermogen
De meeste mensen beschouwen vermogen als financiële activa: contant geld, vastgoed, aandelen en obligaties. Hoewel dit tastbare middelen zijn, volstaan zij op zichzelf niet om een familie-erfgoed in stand te houden. KASH staat voor de immateriële activa die vaak waardevoller zijn dan geld zelf, omdat zij familieleden voorzien van de veerkracht en wijsheid die nodig zijn om vermogen over generaties heen te creëren en te behouden. Laten we de elementen van KASH uiteenzetten:
Kennis: Dit omvat de opgebouwde wijsheid, ervaringen, levenslessen en inzichten van de familie. Kennis vormt de basis voor het begrijpen van hoe middelen doeltreffend kunnen worden beheerd en vergroot. Zij omvat alles, van formele opleiding tot de lessen die zijn getrokken uit zowel successen als mislukkingen.
Attitudes: Attitudes bepalen hoe familieleden aankijken tegen vermogen, werk en verantwoordelijkheid. Hieronder vallen waarden als integriteit, doorzettingsvermogen, vrijgevigheid en nederigheid. Een positieve, groeigerichte attitude bevordert veerkracht en een gezonde verhouding tot geld.
Vaardigheden: Vaardigheden zijn de praktische instrumenten en competenties waarmee familieleden succes kunnen behalen. Hieronder kunnen financiële geletterdheid, beleggingsstrategieën, communicatie en leiderschapsvaardigheden vallen. Vaardigheden stellen individuen in staat om verstandig met middelen om te gaan en weloverwogen beslissingen te nemen.
Gewoonten: Gewoonten zijn het dagelijkse gedrag dat na verloop van tijd leidt tot succes of falen. Goede gewoonten, zoals gedisciplineerd sparen, een leven lang leren en strategische planning, vormen een fundament voor duurzame welvaart. Slechte gewoonten kunnen daarentegen de financiële middelen van een familie snel uithollen.
Door een familiebank op te richten die KASH vooropstelt, scheppen families een nalatenschap die het financiële vermogen overstijgt en een cultuur van persoonlijke ontwikkeling en verantwoordelijkheid bevordert.
2. Een familiebank oprichten om KASH te behouden en over te dragen
Een familiekennisbank is meer dan een financiële entiteit; het is een systeem om de collectieve KASH en CASH van de familie te bewaren en te delen. Zo richt u dit op doeltreffende wijze in:
Stortingen: Families kunnen "stortingen" doen in de familiebank door bewust kennis, houdingen, vaardigheden en gewoonten te delen. Dit kan door middel van verhalen, mentorschap, gestructureerde familiebijeenkomsten of zelfs gedocumenteerde bronnen zoals dagboeken, video's of brieven. Bijvoorbeeld:
- Kennisdeposito's kunnen bestaan uit het delen van persoonlijke verhalen over het overwinnen van uitdagingen of het vastleggen van lessen uit ondernemingen.
- Attitudedeposito's kunnen worden geïllustreerd aan de hand van gesprekken over familiewaarden, veerkracht en de wijze waarop met succes bescheiden kan worden omgegaan.
- Vaardigheidsdeposito’s kunnen inhouden dat jongere familieleden onderwijs krijgen over beleggen, ondernemerschap en geldbeheer.
- Gewoontestortingen omvatten het voorleven van gedisciplineerd financieel gedrag, zoals regelmatig sparen, schenken aan goede doelen en beleggen op lange termijn.
Opnames: Gezinsleden kunnen een beroep doen op de familiebank wanneer zij begeleiding of ondersteuning nodig hebben. In plaats van simpelweg CASH op te nemen, kunnen zij KASH "opnemen" door advies of mentorschap te zoeken of deel te nemen aan familieworkshops en educatieve sessies. Een jongvolwassene die een onderneming start, kan bijvoorbeeld zowel een lening als mentorschap van ervaren familieleden ontvangen, waardoor hij of zij beschikt over de financiële en intellectuele middelen om te slagen.
Gelijke kansen, geen gelijke verdeling: Een familiebank is zo opgezet dat zij gelijke kansen biedt aan familieleden om te leren en zich te ontwikkelen, in plaats van vermogen eenvoudigweg gelijk te verdelen. Zo is gewaarborgd dat middelen beschikbaar zijn voor degenen die verantwoordelijkheidsgevoel en toewijding aan de waarden van de familie tonen. Het stimuleert familieleden om toegang tot de middelen van de bank te verdienen door positief bij te dragen aan de nalatenschap van de familie, in plaats van te rekenen op automatische erfenis.
3. KASH aanpassen aan een veranderende omgeving
Om ervoor te zorgen dat de familiebank relevant en doeltreffend blijft in een voortdurend veranderende wereld, is het van wezenlijk belang de KASH-principes in de loop van de tijd aan te passen. Hieronder volgen manieren om KASH dynamisch te houden en te laten inspelen op nieuwe uitdagingen en kansen:
- Voortdurend leren en kennis actualiseren: De kennis die binnen een familiebank wordt gedeeld, dient mee te evolueren met nieuwe inzichten en veranderende omstandigheden. Beleggingsstrategieën, financiële instrumenten en economische omstandigheden veranderen immers in de loop der tijd, zodat de familie op de hoogte moet blijven van actuele ontwikkelingen en praktijken. Door elke generatie aan te moedigen te blijven leren, blijven de middelen van de familiebank waardevol en toepasbaar.
- Houdingen aanpassen aan nieuwe werkelijkheden: Hoewel kernwaarden zoals integriteit en vrijgevigheid constant blijven, kan het nodig zijn dat de houding van de familie ten aanzien van technologie, werk en risicobereidheid zich aanpast aan moderne uitdagingen. Het omarmen van ondernemend denken in een digitale economie of het bevorderen van een mondiale mindset in een onderling verbonden wereld kan het ethos van de familiebank bijvoorbeeld relevanter maken.
- Vaardigheden uitbreiden: Naarmate nieuwe technologieën opkomen en sectoren zich ontwikkelen, zullen de vaardigheden die voor succes nodig zijn veranderen. Families dienen leden aan te moedigen relevante vaardigheden te ontwikkelen, zoals digitale geletterdheid, innovatievermogen en aanpassingsvermogen. Dit kan betekenen dat men ondersteuning biedt voor programmeercursussen, workshops voor creatieve probleemoplossing of businessincubatorprogramma's die aansluiten bij de actuele economische omgeving.
- Moderne gewoonten stimuleren: De wereld van vandaag vraagt om nieuwe financiële gewoonten, zoals milieubewust beheer, ethisch beleggen en maatschappelijke verantwoordelijkheid. Families kunnen gewoonten ontwikkelen die aansluiten bij actuele waarden en prioriteiten, zodat de familiebank niet uitsluitend draait om persoonlijk vermogen, maar ook om een positieve bijdrage aan de samenleving. Het stimuleren van duurzame praktijken en impactbeleggen kan de financiële doelstellingen van de familie in lijn brengen met bredere maatschappelijke doelen.
4. Formalisering van de familiebank met een trust- en governancestructuur
Om de KASH en CASH van de familiebank over generaties heen te beschermen, richten veel families een formele governancestructuur in, vaak in de vorm van een trust. Een trust waarborgt dat de familiebank functioneert met duidelijke regels en doelstellingen, waardoor het risico op misbruik of uitputting van middelen afneemt.
Governance en verantwoording: Een familiebank kan worden bestuurd door een raad of commissie die toezicht houdt op stortingen, opnames en de algemene strategie van de bank. Deze raad kan criteria vaststellen voor wie toegang heeft tot de middelen van de familiebank, de verantwoordelijkheden van elk lid omschrijven en ervoor zorgen dat besluiten aansluiten bij de KASH-principes van de familie. De governancestructuur zorgt voor verantwoording, wat essentieel is om het vermogen te behouden en de harmonie binnen de familie te bewaren.
De rol van een trust: Een trust kan de familiebank formaliseren door vermogen juridisch aan te houden ten behoeve van toekomstige generaties. Deze structuur waarborgt dat middelen worden verdeeld overeenkomstig de wensen van de familie, op grond van gelijke kansen in plaats van gelijke verdeling. Zij stelt de familie in staat zowel financiële als niet-financiële activa te beschermen en te laten groeien, waardoor KASH naast CASH kan worden bestendigd.
5. Het waarborgen van de blijvende groei van de familiebank
Om de familiebank in stand te houden en ervoor te zorgen dat zij een bron van vermogen en wijsheid blijft, dienen families:
- Doelen en strategieën regelmatig herbeoordelen: De familie dient periodiek haar doelen, waarden en governancestructuren te herzien om te waarborgen dat deze aansluiten bij de actuele werkelijkheid en toekomstige ambities. Dit proces houdt de familiebank relevant, responsief en veerkrachtig.
- Bevorder de betrokkenheid van alle generaties: Betrek jongere familieleden al vroeg bij de activiteiten van de familiebank, zodat zij kunnen bijdragen en eigenaarschap over de nalatenschap van de familie kunnen nemen. Deze betrokkenheid bevordert een gevoel van verbondenheid en verantwoordelijkheid en zorgt ervoor dat elke generatie belang heeft bij het succes van de familie.
- Rituelen en tradities integreren: Stel rituelen in, zoals jaarlijkse familiebijeenkomsten of regelmatige educatieve workshops, om de KASH-beginselen te versterken en de onderlinge band tussen generaties te bevorderen. Deze tradities bieden een platform om kennis te delen, waarden te verankeren en de nalatenschap van de familie te vieren.
Een familiebank die zowel KASH als CASH omvat, reikt veel verder dan financieel vermogen. Zij behoudt en vergroot de intellectuele, emotionele en praktische activa waarmee toekomstige generaties kunnen floreren. Door de nadruk te leggen op kennis, attitudes, vaardigheden en gewoonten kunnen families een nalatenschap opbouwen die zich aan veranderende tijden aanpast en nakomelingen de middelen biedt om te slagen in een zich ontwikkelende wereld. Met een goed gestructureerde familiebank krijgt elke generatie de kans om niet alleen vermogen te erven, maar ook de waarden en wijsheid die de ware nalatenschap van de familie bepalen te belichamen en door te geven.
Familieraad en familiestatuut
Familiegrondwet
Een familiegrondwet is een fundamenteel document waarin de beginselen, waarden en verwachtingen voor het beheer en behoud van het familievermogen zijn vastgelegd. Hieronder volgt waarom het onmisbaar is en wat het doorgaans omvat:
- Vaststelling van leidende beginselen en waarden: Een familiestatuut legt de kernwaarden vast die richting geven aan de omgang van de familie met vermogen. Dit kunnen beginselen zijn als verantwoordelijkheid, verantwoordingsplicht, vrijgevigheid en langetermijnplanning. Door deze waarden duidelijk te formuleren, brengt het statuut de familie samen rond een gedeeld doel en moedigt het toekomstige generaties aan om met respect en verantwoordelijkheid met vermogen om te gaan.
- Regels voor deelname vaststellen: Het familiestatuut bepaalt wie in aanmerking komt voor deelname aan de familiebank, zodat leden die aansluiten bij de waarden en doelstellingen van de familie kunnen profiteren van het vermogen. Het gaat hierbij niet om het uitsluiten van personen, maar om het vastleggen van toelatingscriteria die het ethos van de familie versterken. Het familiestatuut kan bijvoorbeeld vereisen dat familieleden een financiële opleiding volgen, bijdragen aan familieprojecten of blijk geven van toewijding aan gedeelde doelen voordat zij toegang krijgen tot de middelen van de familiebank.
- Vaststelling van besluitvormingsprocessen: De familiegrondwet beschrijft de procedures voor het nemen van belangrijke financiële en strategische beslissingen. Door deze processen vooraf vast te leggen, kan de familie mogelijke conflicten voorkomen en ervoor zorgen dat beslissingen zorgvuldig en consistent worden genomen. Dit is met name van belang voor grotere families waarin uiteenlopende belangen kunnen ontstaan. Een duidelijk besluitvormingskader beperkt onduidelijkheid en bevordert billijkheid.
- Educatieplannen voor toekomstige generaties: Een familiestatuut bevat vaak bepalingen over de opleiding van jongere familieleden op het gebied van financiële geletterdheid, beleggen en vermogensrentmeesterschap. Deze educatieplannen kunnen mentorschap door oudere familieleden, deelname aan financiële workshops of gestructureerde leerprogramma’s omvatten. Door onderwijs in het statuut te verankeren, waarborgt de familie dat elke generatie in staat is het familievermogen op doeltreffende wijze te beheren en te laten groeien.
- Richtlijnen voor familieretraites en bijeenkomsten: Veel familiestatuten bevelen periodieke familieretraites aan of schrijven deze voor. Tijdens deze bijeenkomsten komen de leden samen om de waarden van de familie te bespreken, de prestaties van de familiebank te beoordelen en de kernprincipes te bevestigen. Dergelijke bijeenkomsten bevorderen het gevoel van eenheid en doelgerichtheid en bieden de gelegenheid kennis door te geven, de visie van de familie te bekrachtigen en generaties met elkaar te verbinden. Door voor deze retraites richtlijnen vast te stellen, draagt het statuut eraan bij dat zij zowel zinvol als productief zijn.
In essentie zorgt een familiestatuut voor een gestructureerde, consistente aanpak van het beheer van familievermogen, waarbij gedeelde waarden worden bevorderd en toekomstige generaties worden voorbereid. Het dient zowel als leidraad als nalatenschap, waarin de visie van de familie is vastgelegd en de basis wordt gelegd voor duurzaam vermogen over generaties heen.
Familieraad
De familieraad is een bestuursorgaan dat verantwoordelijk is voor het toezicht op de werkzaamheden van de familiebank, met name wat betreft financiële uitkeringen en strategische planning. Hieronder volgen de belangrijkste redenen voor het instellen van een familieraad en het belang ervan voor vermogensbehoud:
- Toezicht en verantwoording waarborgen: De familieraad fungeert als tegenwicht en waarborgt dat verzoeken om financiële steun of leningen van de familiebank worden beoordeeld en goedgekeurd volgens vastgestelde richtlijnen. Dit toezicht voorkomt dat individuele familieleden impulsieve of door eigenbelang ingegeven beslissingen nemen waardoor de middelen van de familiebank uitgeput zouden kunnen raken. Door meerdere leden bij de besluitvorming te betrekken, versterkt de raad de verantwoording en helpt hij de financiële belangen van de familie te beschermen.
- Behoud van de integriteit van de familiebank: De rol van de raad is om elk verzoek te beoordelen met het oog op de langetermijndoelen en waarden van de familie. De raad is verantwoordelijk voor het waarborgen dat alle financiële steun van de familiebank aansluit bij het ethos van de familie en bijdraagt aan vermogensbehoud of vermogensgroei. Door een formeel orgaan te hebben dat verzoeken beoordeelt, kan de familie ad-hocbesluiten of emotioneel gedreven beslissingen vermijden die mogelijk niet in het belang zijn van toekomstige generaties.
- Waarborgen van billijkheid en transparantie: De familieraad, doorgaans samengesteld uit een oneven aantal leden, hanteert een stemsysteem om bij meerderheid tot besluiten over belangrijke kwesties te komen. Deze structuur bevordert billijkheid en transparantie, aangezien besluiten collectief worden genomen en niet door één persoon alleen. Stemmen voorkomt patstellingen en zorgt ervoor dat elk besluit de consensus van de raad weerspiegelt, wat het vertrouwen in de werking van de familiebank versterkt.
- Ondersteuning van strategische planning en governance: Naast het goedkeuren van individuele verzoeken is de familieraad verantwoordelijk voor het bepalen van de algemene strategische koers van de familiebank. Dit kan besluiten omvatten over beleggingen, programma's voor financiële educatie en filantropische initiatieven. De raad zorgt voor continuïteit en waarborgt dat de strategie van de familiebank in lijn blijft met de doelstellingen van de familie, ook wanneer individuele familieleden of generaties wisselen.
- Verantwoord financieel gedrag bevorderen: Door een formeel beoordelings- en goedkeuringsproces stimuleert de familieraad dat familieleden de familiebank op een verantwoorde wijze benaderen. Familieleden die financiële steun vragen, moeten hun verzoek gestructureerd indienen, wat hen helpt hun behoeften en bedoelingen zorgvuldig te overwegen. Dit proces versterkt niet alleen de financiële discipline, maar draagt ook bij aan respect voor de middelen van de familiebank.
- Continuïteit over generaties heen waarborgen: Een goed gestructureerde familieraad bevordert stabiliteit en continuïteit. Doordat raadsleden voor bepaalde termijnen zitting hebben of na verloop van tijd rouleren, brengen zij uiteenlopende perspectieven in, waardoor de familiebank zich kan aanpassen aan veranderende omstandigheden en tegelijk trouw blijft aan haar oorspronkelijke uitgangspunten. Deze continuïteit is met name van belang voor het behoud van vermogen over meerdere generaties, omdat zij helpt waarborgen dat elke generatie verbonden blijft met de nalatenschap van de familie en bijdraagt aan het voortdurende succes ervan.
Samengevat biedt de familieraad essentiële governance, toezicht en strategische sturing voor de familiebank. Door een raad in te stellen waarborgt de familie dat financiële beslissingen worden genomen met integriteit, transparantie en gericht op het behoud van vermogen voor toekomstige generaties. Deze gestructureerde benadering van governance versterkt de effectiviteit van de familiebank en helpt de nalatenschap van de familie op de lange termijn te beschermen.