Financiële derivaten
Futures, opties en termijncontracten
Handel in futures en opties
Handel op de financiële markten omvat verschillende soorten instrumenten, waarvan futures en opties de twee meest voorkomende zijn. Deze afgeleide producten worden gebruikt om risico's af te dekken, om te speculeren op toekomstige koersbewegingen en om toegang te krijgen tot activa of markten die anders moeilijk toegankelijk zijn. Hieronder volgt een volledige handleiding over hoe de handel in futures en opties verloopt:
Handel in futures
Futureshandel omvat de handel in futurescontracten: overeenkomsten om een onderliggende waarde op een vooraf bepaalde datum in de toekomst tegen een vooraf bepaalde prijs te kopen of te verkopen. Het proces omvat doorgaans de volgende stappen:
- Marktanalyse: Hierbij gaat het om inzicht in de dynamiek van de specifieke futuresmarkt waarin u geïnteresseerd bent, inclusief de fundamentele en technische factoren die de prijzen beïnvloeden.
- Rekeninrichting: Voor de handel in futures is een gespecialiseerde brokerrekening vereist bij een onderneming die diensten voor futureshandel aanbiedt, bijvoorbeeld bij ons.
- Contractkeuze: Elk futurescontract vertegenwoordigt een bepaalde hoeveelheid en kwaliteit van een activum dat op een toekomstige datum wordt geleverd. Handelaren kiezen contracten op basis van de leveringsmaand en de prijs.
- Positionering: Handelaren kunnen een long-positie innemen (een contract kopen in afwachting van een prijsstijging) of een short-positie innemen (een contract verkopen in de verwachting dat de prijs daalt).
- Marge en hefboom: Bij futureshandel wordt een margebedrag gestort in plaats van de volledige waarde van het contract. Dit maakt hefboomwerking mogelijk, dat wil zeggen het beheersen van een groot volume van een activum met een relatief gering kapitaal.
- Positiebeheer: Na het openen van een positie moeten handelaren hun transacties volgen en aanpassen aan de marktschommelingen.
- Sluiting van de positie: De meeste futurescontracten worden vóór de leveringsdatum gesloten door de tegengestelde handeling van de oorspronkelijke transactie uit te voeren.
Optiehandel
Optiehandel betreft het handelen in optiecontracten, die de koper het recht, maar niet de verplichting geven om een onderliggende waarde vóór een bepaalde datum tegen een bepaalde prijs te kopen (calloptie) of te verkopen (putoptie).
- Marktanalyse: Evenals bij de handel in futures is inzicht in de marktdynamiek van cruciaal belang bij de handel in opties.
- Rekening openen: Voor het handelen in opties is eveneens een effectenrekening vereist, bijvoorbeeld bij ons, maar vanwege de complexiteit van optiehandel kunnen aanvullende machtigingen nodig zijn.
- Contractkeuze: Optiecontracten specificeren de uitoefenprijs (de prijs waartegen het onderliggende actief kan worden gekocht of verkocht) en de expiratiedatum. Handelaren kiezen contracten op basis van hun marktvisie en strategie.
- Positionering: Het kopen van een calloptie indien een prijsstijging wordt verwacht, of het kopen van een putoptie indien een prijsdaling wordt verwacht. Handelaren kunnen opties ook verkopen of „schrijven”, maar dit brengt een hoger risico met zich mee.
- Positiebeheer: Handelaren moeten hun optieposities nauwlettend volgen en deze aanpassen naarmate de marktomstandigheden veranderen.
- Sluiting van de positie: Opties kunnen worden gesloten door het contract te verkopen indien u het oorspronkelijk heeft gekocht, of door het contract terug te kopen indien u het oorspronkelijk heeft geschreven. U kunt opties ook laten verlopen of, indien zij in-the-money zijn, uitoefenen om de onderliggende waarde te kopen of te verkopen.
Handelaren behalen winst in futures- en optiehandel indien hun voorspellingen over de marktrichting juist zijn. Deze vormen van handel brengen echter aanzienlijke risico's met zich mee en zijn mogelijk niet voor alle beleggers geschikt. Het is van essentieel belang de risico's te begrijpen en een degelijke handelsstrategie te ontwikkelen alvorens te beginnen.
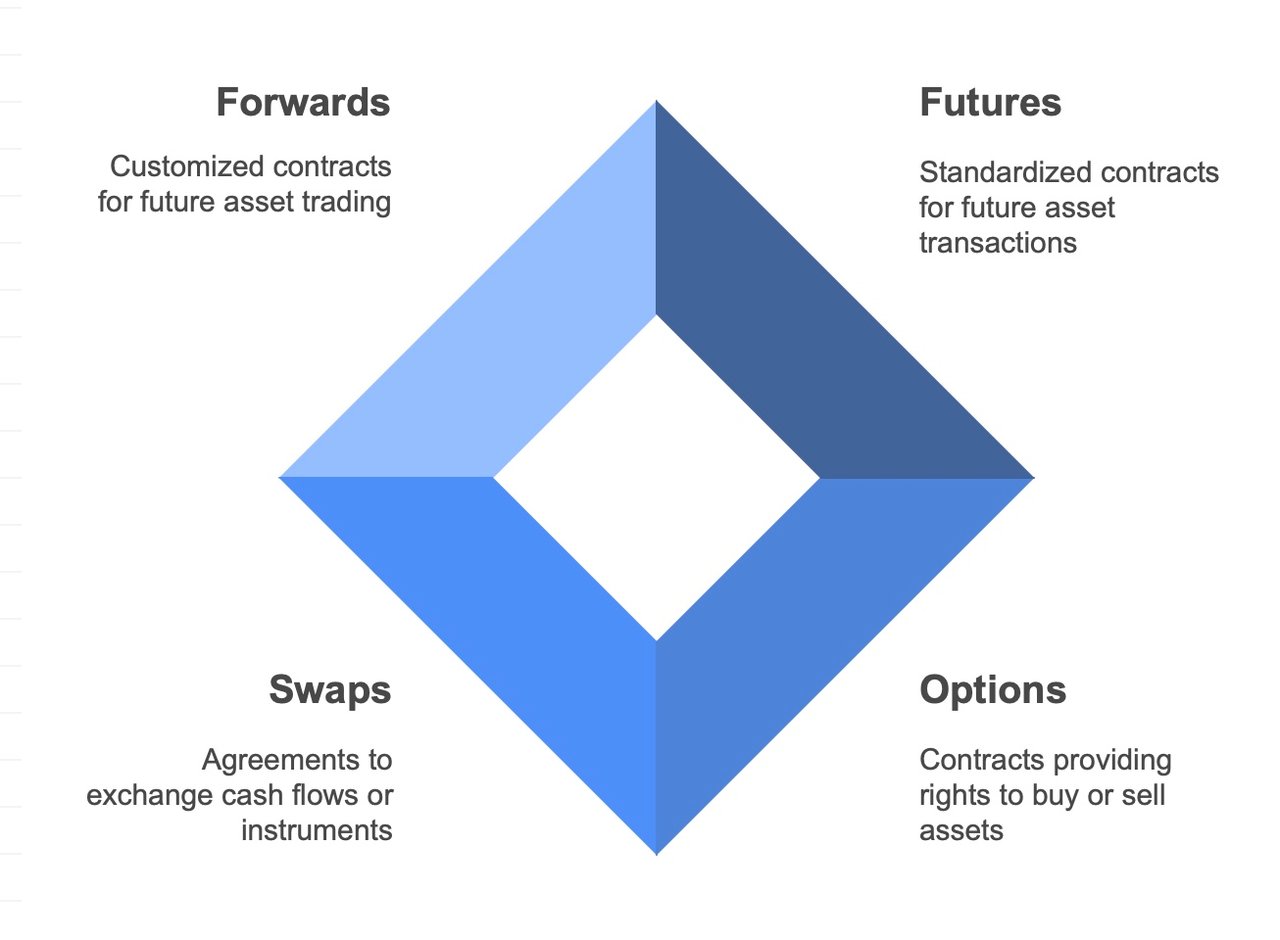
Op de financiële markten zijn call- en putopties soorten derivatencontracten die de houder het recht, maar niet de verplichting geven om een onderliggende waarde tegen een vooraf bepaalde prijs te kopen of te verkopen vóór of op een bepaalde datum. Het onderscheid tussen deze opties en de behandeling ervan onder Europees en Amerikaans recht heeft voornamelijk betrekking op de stijl van de optie, namelijk het moment waarop de optie kan worden uitgeoefend.
Calloptions:
- Calloptie: Verleent de houder het recht om een onderliggende waarde te kopen tegen een vooraf bepaalde prijs (uitoefenprijs) binnen een bepaalde termijn.
Putopties:
- Putoptie: Geeft de houder het recht een onderliggende waarde binnen een bepaalde periode tegen een vastgestelde prijs te verkopen.
Het belangrijkste verschil tussen deze opties ligt in de rechten die zij verlenen:
- Een calloptie wordt gebruikt wanneer een belegger verwacht dat de koers van de onderliggende waarde zal stijgen.
- Een putoptie wordt gebruikt wanneer een belegger een daling van de prijs van de onderliggende waarde verwacht.
Europees versus Amerikaans recht:
Het wezenlijke onderscheid tussen Europese en Amerikaanse opties wordt niet als zodanig door de wet bepaald, maar door de voorwaarden van de optiecontracten zelf, die zijn gestandaardiseerd door de beurzen waarop zij worden verhandeld.
- Opties van het Europese type: Kunnen uitsluitend op de expiratiedatum worden uitgeoefend, niet eerder. Dit geldt zowel voor callopties als voor putopties. Europese opties hebben meer betrekking op de uitoefenstijl dan op de geografische ligging en kunnen van toepassing zijn op contracten die overal ter wereld worden verhandeld.
- Opties van het Amerikaanse type: Kunnen op elk moment tot en met de expiratiedatum worden uitgeoefend. Deze flexibiliteit stelt de houder in staat om op elk moment gedurende de looptijd van het contract te profiteren van gunstige koersbewegingen van de onderliggende waarde.
Wettelijk en regelgevend kader:
Hoewel het verschil tussen Amerikaanse en Europese opties voornamelijk ligt in de wijze van uitoefening, is de handel in deze financiële instrumenten onderworpen aan regelgevend toezicht ter waarborging van eerlijke praktijken, marktintegriteit en beleggersbescherming. In de Verenigde Staten houden de Securities and Exchange Commission (SEC) en de Commodity Futures Trading Commission (CFTC) toezicht op de optiemarkten. In Europa heeft elk land weliswaar een eigen toezichthouder, maar zorgt EU-wetgeving – MiFID II en MiFIR, en EMIR voor derivaten – voor een geharmoniseerd regelgevingskader in de lidstaten.
Gevolgen voor beleggers:
- Flexibiliteit: Amerikaanse opties bieden meer flexibiliteit en stellen beleggers in staat sneller op marktontwikkelingen te reageren.
- Premiekosten: De extra flexibiliteit van opties van het Amerikaanse type maakt deze vaak duurder dan opties van het Europese type.
- Strategisch gebruik: De keuze tussen Amerikaanse en Europese opties kan aanzienlijke invloed hebben op de beleggingsstrategie en het risicobeheer.
Hoewel call- en putopties wereldwijd gemeenschappelijke beginselen delen, ligt het onderscheid tussen Europese en Amerikaanse opties in hun uitoefeningswijze en niet in verschillen tussen Europees en Amerikaans recht. Beleggers moeten deze verschillen begrijpen om hun handelsstrategieën af te stemmen op hun risicotolerantie en marktvisie.
Handel in termijncontracten
Forwardhandel blijkt een doorslaggevend mechanisme voor beleggers, ondernemingen en financiële instellingen om risico's af te dekken, te speculeren op toekomstige koersbewegingen en grondstoffen of financiële activa veilig te stellen tegen vooraf bepaalde prijzen. Deze vorm van derivatenhandel is bij de particuliere belegger minder bekend dan tegenhangers als futures en opties, maar speelt een cruciale rol in het mondiale financiële ecosysteem. Dit artikel behandelt de essentie, werking, toepassingen, voordelen en inherente risico's van forwardhandel en biedt een volledig inzicht in het strategische belang ervan.
Inzicht in handel in forwards
Handel in forwards omvat een contractuele overeenkomst tussen twee partijen om op een toekomstige datum een actief te kopen of te verkopen tegen een vooraf vastgestelde prijs. In tegenstelling tot futurescontracten, die gestandaardiseerd zijn en op beurzen worden verhandeld, zijn forwardcontracten overeenkomsten op de over-the-counter-markt (OTC), die zijn toegesneden op de specificaties van de contractpartijen. Deze maatwerkbenadering biedt grotere flexibiliteit, maar brengt ook kredietrisico met zich mee, aangezien er geen centrale clearinginstelling is die de transactie garandeert.
Belangrijkste kenmerken en mechanismen
- Maatwerk: Termijncontracten kunnen worden afgestemd op elke grondstof, valuta of elk financieel instrument, en op elk bedrag en elke looptijd.
- Afwikkeling: De afwikkeling van een termijncontract kan plaatsvinden door fysieke levering van de onderliggende waarde of door afwikkeling in contanten.
- Prijsstelling: De termijnprijs wordt bepaald bij het aangaan van het contract en wordt beïnvloed door factoren zoals de spotprijs, de risicovrije rente en de looptijd.
Strategische toepassingen
- Afdekking: Een van de voornaamste toepassingen van forwards is het afdekken van prijsvolatiliteit. Door prijzen voor grondstoffen, valuta of andere activa vast te leggen, kunnen bedrijven zich beschermen tegen ongunstige bewegingen in de marktprijzen.
- Speculatie: handelaren kunnen forwards gebruiken om te speculeren op toekomstige koersbewegingen van activa, met als doel te profiteren van verwachte veranderingen.
- Arbitrage: Arbitrageurs benutten de prijsverschillen tussen verschillende markten of instrumenten door forwardcontracten te gebruiken om risicovrije winsten vast te leggen.
Voordelen van handel in termijncontracten
- Risicobeheer: Door prijzen voor toekomstige transacties vast te leggen, kunnen forwards de onzekerheid als gevolg van schommelende marktprijzen aanzienlijk verminderen.
- Kostenefficiëntie: Forwards vereisen doorgaans geen vooruitbetaling (afgezien van mogelijke margevereisten), waardoor zij een kostenefficiënte manier zijn om zich in te dekken tegen toekomstige prijsbewegingen of om prijzen vast te leggen.
- Flexibiliteit: Doordat de voorwaarden van forwardcontracten kunnen worden aangepast, kunnen partijen deze nauwkeurig afstemmen op hun financiële blootstelling of beleggingsdoelstellingen.
Inherente risico's en aandachtspunten
- Tegenpartijrisico: Het ontbreken van een centrale clearinginstelling in de OTC-markt brengt het risico met zich mee dat een van de partijen haar verplichtingen niet nakomt.
- Liquiditeitsrisico: Het beëindigen van een termijncontract vóór de einddatum kan lastig zijn en kan het onderhandelen over een nieuwe overeenkomst met een andere partij vereisen.
- Marktrisico: Indien de marktomstandigheden zich ongunstig ontwikkelen ten opzichte van de positie van een partij in een termijncontract, kan dit leiden tot aanzienlijke verliezen, met name omdat deze contracten vaak met hefboomwerking worden aangegaan.
Navigeren in het regelgevend kader
Het regelgevend toezicht op termijncontracten verschilt per jurisdictie en richt zich primair op het vergroten van de markttransparantie en het beperken van systeemrisico. De hervormingen na de financiële crisis van 2008 hebben de nadruk gelegd op de rapportageplicht voor OTC-derivatentransacties, waaronder termijncontracten, teneinde de zichtbaarheid voor toezichthouders te vergroten en het tegenpartijrisico te verminderen.
Kortom
De handel in forwards biedt marktpartijen een nauwkeurig instrument om financiële risico's te beheersen, te speculeren op toekomstige prijsbewegingen en prijzen voor grondstoffen en andere activa vast te leggen. Het strategisch gebruik van forwardcontracten vereist grondig inzicht in de werking, de voordelen en de risico's ervan, alsmede voortdurende waakzaamheid ten aanzien van het regelgevende klimaat. Naarmate de wereldmarkten zich verder ontwikkelen, zal de handel in forwards een cruciaal onderdeel blijven van de financiële strategieën van ondernemingen, beleggers en financiële instellingen wereldwijd, in het zoeken naar een delicaat evenwicht tussen kansen en risico's.
Toezichthouders op de effectenmarkten werken internationaal samen via de International Organization of Securities Commissions (IOSCO), waarvan het Multilateral Memorandum of Understanding voorziet in informatie-uitwisseling bij grensoverschrijdende onderzoeken naar marktmisbruik. IFB zelf is gelicentieerd en onder toezicht van de Anjouan Offshore Finance Authority (AOFA).