
資金(または証券)移転詐欺(FTF)
はじめに
金融詐欺師は、銀行間の資金移動の仕組みに対する一般の誤解につけ込む傾向を強めております。SWIFT、SEPA、RTGS、KTT、S2Sなどの正規の仕組み、コルレス銀行業務および決済の枠組みについては、こちらをご覧ください。本編では、詐欺師がこれらの仕組みをどのように歪め、巧妙な偽りへと仕立て上げるかを検討いたします。SWIFT MT103、MT202、ledger-to-ledger送金といった実在の銀行用語を悪用し、あるいはSWIFTメッセージの出力書面を偽造して、もっともらしさを装う実際の詐欺類型をご紹介いたします。フォレンジックの観点から、これらの手口の実態を分析し、事実の一部と専門用語が、緊急性・排他性・恐怖心といった心理的操作とともに悪用され、実際には何の資金移動も行われていないにもかかわらず、被害者に資金が送金されたと信じ込ませる過程を明らかにいたします。また、これらの詐欺的主張を実際の決済インフラと対比し、そのような詐欺が正当なものたり得ない理由を示します。最後に、富裕層のお客様、機関投資家および貿易金融の仲介業者の皆様が、これらの巧妙な詐欺の被害に遭わないための注意すべき兆候と予防策を説明いたします。
偽造SWIFTメッセージ(MT103/MT202)および「条件付き」送金
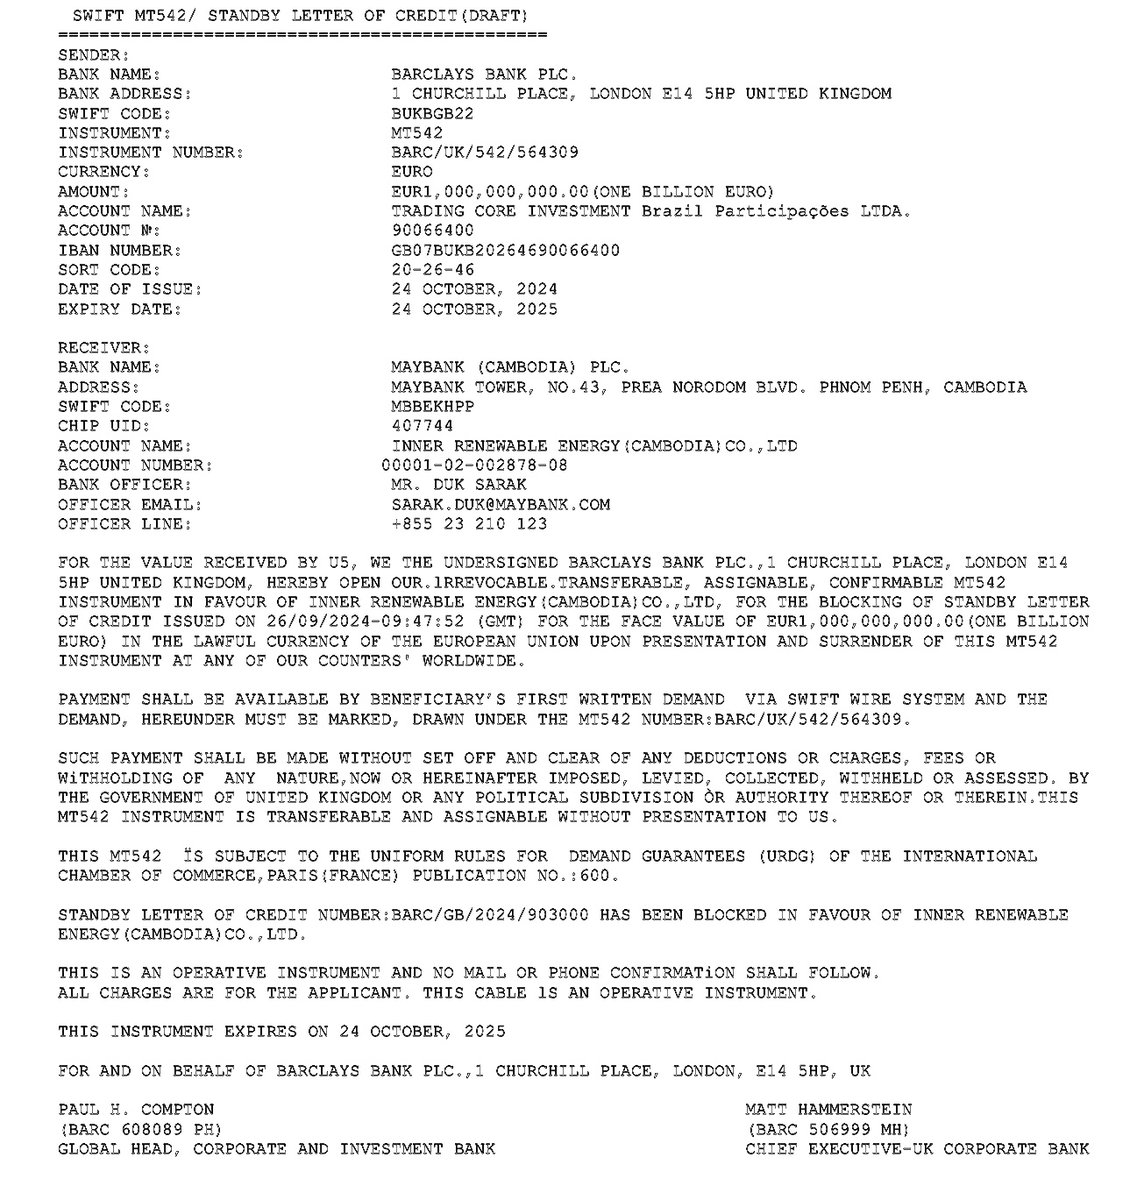
よく見られる詐欺の一つに、偽造または内容を偽ったSWIFT支払メッセージを用いるものがあります。特に、顧客送金メッセージのMT103(現在はISO 20022のもとでのpacs.008)および銀行間送金メッセージのMT202が悪用されます。詐欺師は、多額の電信送金が実行されたことの「証拠」として、公式のSWIFT書類(場合によっては「受領確認コピー」まで)に見えるものを被害者に提示することがあります。実際には、これらの書類は捏造されたものであり、真正なSWIFTネットワーク上では追跡することができません。
詐欺師は、被害者に支払いが進行中または完了していると信じ込ませるため、確認メッセージや銀行取引明細書を偽造することがよくあります。SWIFTの用語では、MT910は口座管理銀行から口座名義人に送信されるクレジット(入金)確認メッセージ(ISO 20022ではcamt.054)であり、MT940はお客様の口座取引明細メッセージ(camt.053)です。これらの書式に精通した詐欺師は、たとえば5,000,000ユーロの入金が被害者宛てに「実行された」ことを示す偽のMT910通知を提示することがあります。この文書には、本物と見紛うSWIFTヘッダー、参照コード、被害者の口座情報が記載されており、被害者の取引銀行が資金を受領したかのような印象を与えます。実際には、そのようなメッセージはSWIFTを通じて送信されておらず、PDFやスクリーンショットは捏造されたものです。同様に、巨額の入金が保留中または留保中であることを示す偽造のMT940取引明細書やインターネットバンキングの「スクリーンショット」が被害者に示されることもあります。こうした偽の確認書類は、被害者の警戒心を解くために用いられます。対象者は、公式の銀行コードや専門用語を目にして、自身の取引銀行がまだ入金処理を完了していなくても、資金はすでに着金しているはずだと思い込んでしまいます。典型的な事例では、買い手が物品代金の残額を送金した証拠として「SWIFT送金控え」を送付しますが、資金は着金しないか、支払いが取り消され、その時点で売り手はすでに物品を引き渡している、というものです。また、詐欺師は「資金解放証明書」や、架空の銀行担当者から送金を確認する電子メールなど、偽の銀行文書も作成します。こうした確認書類はいずれも、現在の技術(高品質のロゴ、本物のSWIFTフィールドコードなど)により容易に偽造できるため、いかなる文書も、それだけで支払いの証拠とみなしてはなりません。典型的な警告サインは、支払人がすでに送金済みであると主張し、確認書類まで提示しているにもかかわらず、受取人側の銀行がその送金について何も把握していない場合です。正当な取引であれば、受取銀行は着信したSWIFT MT103/MT910を自行のシステム上で確認し、口座に入金します。確認書類とされるものが送金人または第三者の文書のみによって届く場合は、無条件に信用してはなりません。
貿易金融の分野で見られるもう一つの一般的な手口が、いわゆる「条件付き」MT103詐欺です。この手口では、詐欺師は「条件付きSWIFT MT103」の利用を主張し、資金は送金済みであるが、一定の条件または書類が満たされるまで保留されていると称します。被害者は、この条件付き送金が(信用状と同様の)エスクローに類する保護を提供するものと信じ込まされますが、実際にはMT103メッセージ上でそのような条件付きの保留を行うことはできません。MT103はそのような取引のために設計されておらず、メッセージに入力された条件は受益者の銀行によって無視されます。したがって、MT103詐欺の基本形では、詐欺師の取引銀行はMT103を受領すると直ちに入金処理を行い資金を解放し、詐欺師は想定されていた条件を履行することなく資金を引き出すことが可能となります。被害者は、条件付きの保護措置が実体のないものであったことに後になって気づきます。より巧妙な類型では、偽造されたMT103やMT202が、手の込んだ投資詐欺や前払手数料詐欺の一部として用いられ、「MT103による送金」を完了するために先に手数料(コミッション、税金等)の支払いを求められることがよくあります。こうした手口は、被害者がSWIFTのメッセージ慣行に不慣れであることにつけ込むものであり、たとえば、実際には送金が実行されていない、あるいは速やかに取り消されたにもかかわらず、本物らしく見えるMT103の書式や参照番号を提示して信用させようとします。
実体のない「台帳間(レジャー・トゥ・レジャー)」送金および勘定系サーバーへの直接送金
もう一つの詐欺の類型は、通常の決済ネットワークの外で行われる銀行間の直接送金という考え方を悪用するものです。詐欺師は「レジャー・トゥ・レジャー」(L2L)送金なるものを口にし、2つの銀行の勘定系システムが、SWIFTや中央銀行の決済を介さずに、互いの元帳間で多額の資金を直接送ることができるかのように示唆します。実際には、正当なレジャー・トゥ・レジャー送金は、同一の銀行内または統合された銀行グループ内でのみ行われます。別個の機関同士の銀行間送金は、第1部で説明したとおり、(コルレス口座やRTGSシステムなどの)清算・決済の仕組みを必ず経る必要があります。「銀行元帳による直接送金」を謳う詐欺師は、この事実を無視しています。たとえば、資金が「当行の元帳から貴殿の元帳へ直接」即時に移されたと主張しますが、対応する銀行間の借方・貸方の記帳がなければ、実際の資金を清算または決済することはできません。これに関連する手口として、「銀行サーバーからのダウンロード」や「コア・トゥ・コア送金」といった作り話があります。被害者は、送金人側と受取人側の銀行がサーバーを直接接続し(IP-to-IP送金またはサーバー・トゥ・サーバー(S2S)送金と呼ばれることもあります)、支払いを実行すると説明されます。こうした専門用語を多用した主張は高度な仕組みであるかのように聞こえさせるためのものですが、実際には、コルレス関係または共通の決済ネットワークがない銀行同士では、IT上の接続だけで銀行間送金が成立することはありません。取引の連絡と決済には、SWIFTや中央銀行のRTGSなど、公式の銀行間基盤が常に必要です。これらの作り話を悪用する詐欺師は、しばしば「非接続」銀行やシャドーバンク、すなわちSWIFTや清算システムの参加者ではないにもかかわらず、内部の元帳記帳によって資金を送ると称する主体に依存しています。こうした組織は国際金融システムに組み込まれていないため、真正な銀行間決済を行うことはできず、検証不能なメッセージ(たとえばKTTテレックスや偽のS2S通知など、実際の資金移動を伴わないもの)を送ることしかできません。結局のところ、被害者は元帳による直接送金という技術的な説明に欺かれ、実際の資金は一切詐欺師の手元から出ていないのです。
引き延ばし戦術としての「コンプライアンス上の保留」および「分割実行の遅延」
巧妙な詐欺の手口では、送金を開始したと主張した後に架空の障害が持ち出されることがよくあります。被害者を足止めするために用いられる偽の銀行用語として、「コンプライアンス・ホールド(保留)」と「分割実行(トランシェ)の遅延」の二つが代表的です。こうした場面では、詐欺師はまず(上記のいずれかの方法により)多額の資金が送金されたと被害者に信じ込ませ、被害者が不安な思いで入金を待っている間に障害をでっち上げます。たとえば、詐欺師は次のように述べます。「1,000万EURはお客様の銀行のバックエンド・システムに到着していますが、AML規制のためコンプライアンス・ホールドがかかっています」あるいは「第一回分の500万USDは準備できていますが、実行にはその銀行のコンプライアンス部門の承認が必要です」などです。このコンプライアンス・ホールドの手口は、銀行が規制上の理由から異例の送金を遅延させたり調査したりすることがあるという、事実の一端を利用しています。詐欺師は、被害者が規制により資金を失うことやコンプライアンス違反を引き起こすことへの恐れにつけ込み、保留を解除するために「承認」手数料の支払いや機微な情報の提供を迫ることがあります。実際には、銀行がコンプライアンス審査を完了させるために受取人に手数料の支払いを求めることはなく、これは全くの虚構です。同様に、「分割実行(トランシェ)の遅延」では、架空の送金を分割払いに見せかけた詐欺師が、各回分は間もなく届くと説明しながら、次回分は「流動性の上限により失敗した」、あるいは「実行前に保険または保証が必要である」などと主張します。こうした口実は被害者を引き延ばし、詐欺師が複数回にわたって支払いを引き出す時間を稼ぐためのものです。これらの主張には、法的文書を装った書類が添えられることが少なくありません。たとえば、納税証明が出るまで資金が一時的に凍結されていると記した偽の銀行レターヘッドの書簡や、分割実行の日程を示した予定表などです。これらは実態を覆い隠すための道具です。無関係の銀行を装った詐欺に関するある分析が指摘するとおり、加害者は「法的文書を装った書類、内部記録の画面キャプチャ、あるいはコンプライアンス上の要件とされるものへの言及」を提示し、手続が進行中であるかのような錯覚を維持します。遅延について公的な響きのある理由を示された被害者は、辛抱強く待つよう、あるいは障害を乗り越えるためにあと少しだけ「投資」するよう説得されてしまいます。この心理的操作は、期待と埋没費用につけ込むものです。こうした保留や遅延が持ち出される頃には、被害者はすでに多額の資金を投じていることが多く、最終的な支払いが目前であると信じたい一心になっています。
IP-to-IP、S2S およびテストキー付きテレックス(KTT)を用いた詐欺スキーム
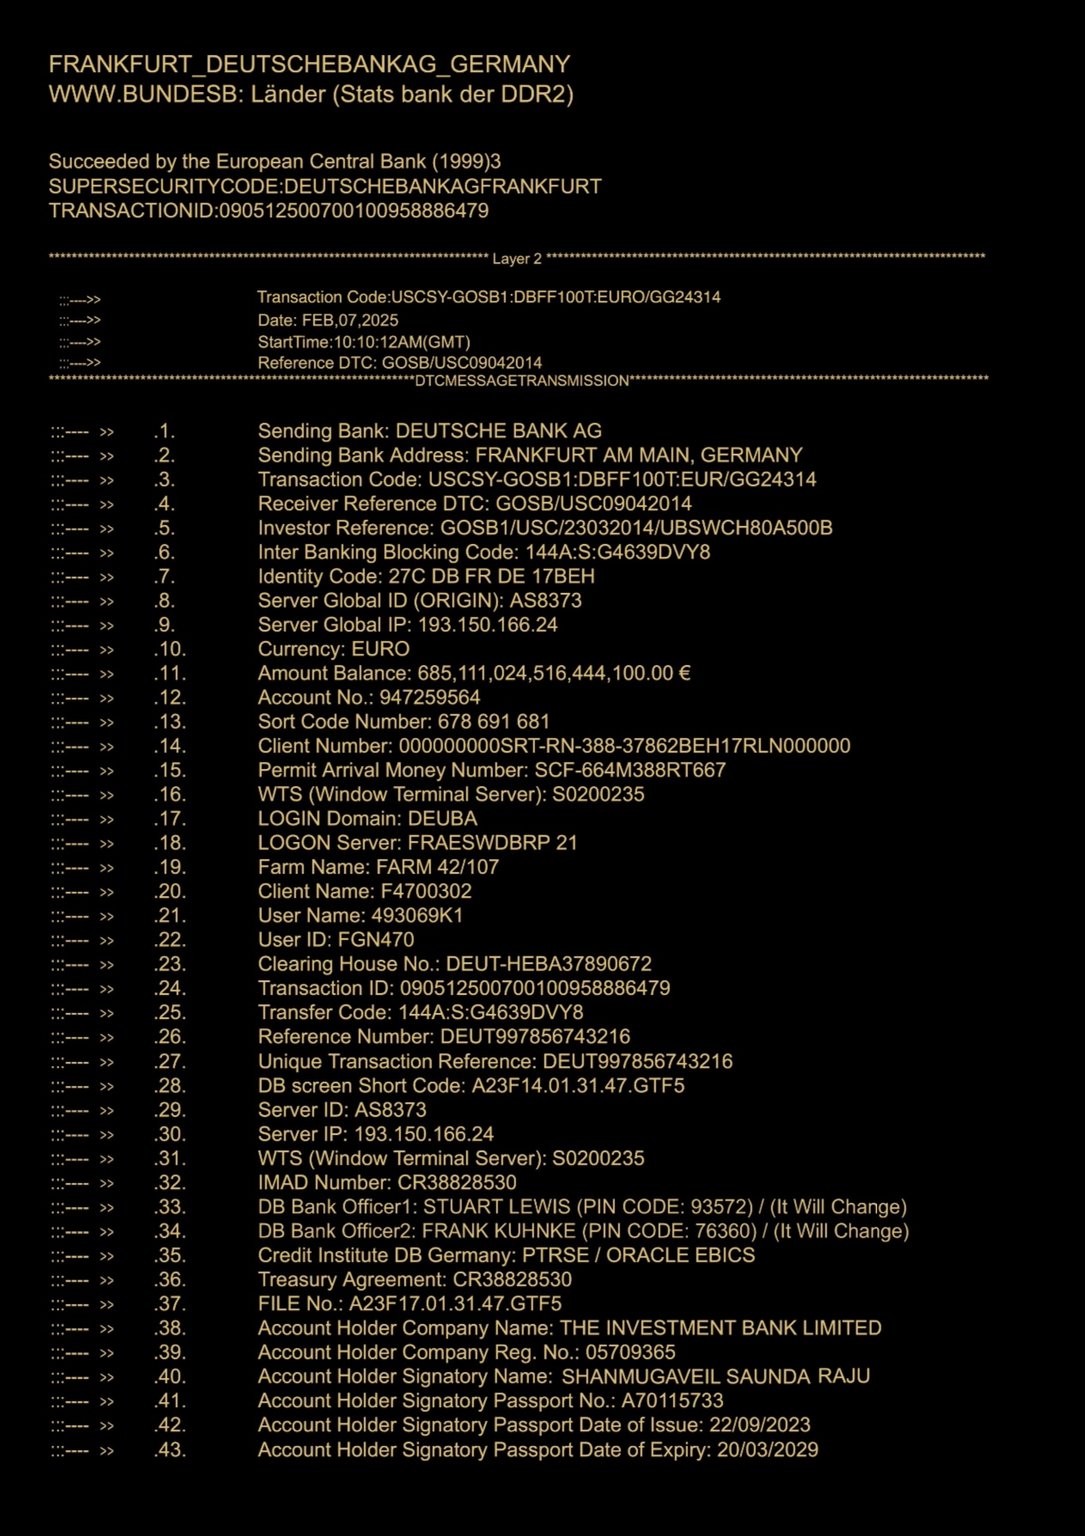
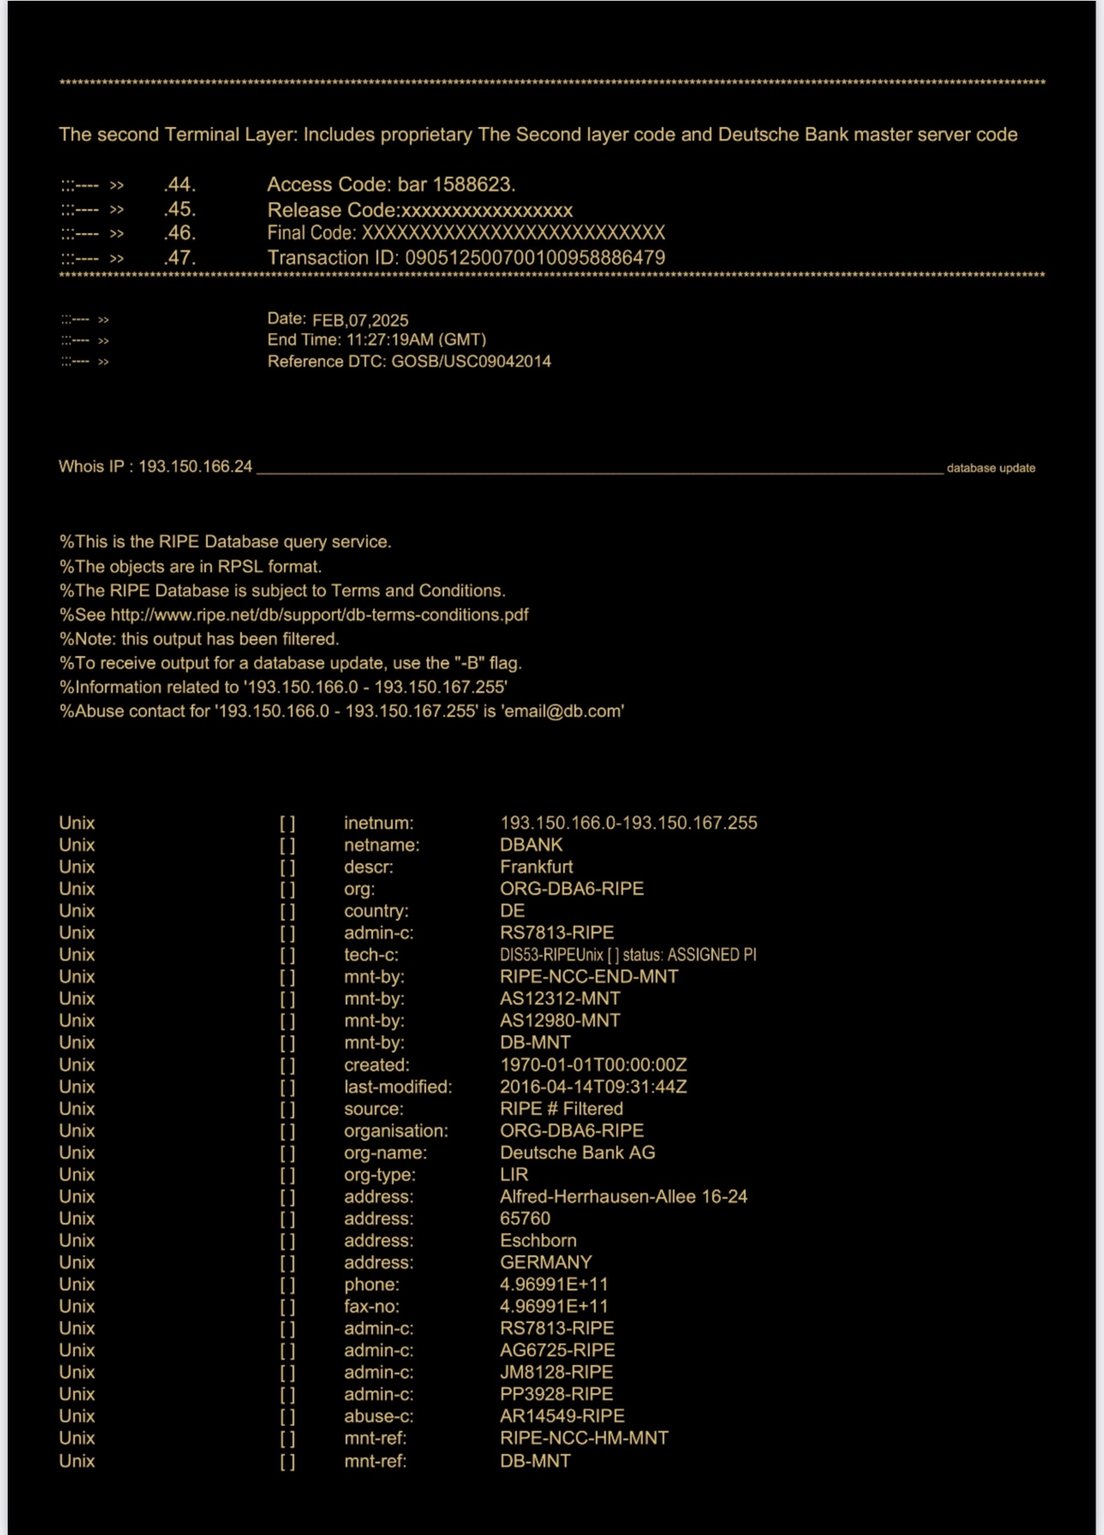
高額の詐欺の多くは、正当なものに見せかけるため、従来の銀行システムや内部プロトコルで使われてきた用語を再利用します。テストキー付きテレックス(KTT)(SWIFT以前の、銀行間認証のための旧式の電信方式)は、現在でも詐欺的な勧誘に登場する用語の一つです。詐欺師は、特別なケースとして「KTT送金」、あるいは「IP/IP」や「サーバー間(Server-to-Server)」の経路によって資金を送ることができると主張することがあります。こうした勧誘には、秘匿性を強調する文言がしばしば含まれます。たとえば、「中央銀行を経由しないIP-to-IPのグローバル送金を行います」といった表現や、「グローバルサーバーからのダウンロード」への言及です。「グローバルSWIFTサーバー」や私設ネットワークを通じて資金を移動させるという申し出は、いずれも詐欺です。正規の金融取引において、規制された経路の外で資金を動かす、独立した「IP-to-IP」ネットワークや「KTT」ネットワークは存在しません。これらの用語が使われる場合でも、結局は標準的な銀行の口座情報とプロトコルを用いることを指しているにすぎず、これらを用いた実際の取引は、銀行が通常の手続に従って処理するだけのものです。詐欺師は、これらの略語が持つ神秘的な響きを悪用し、複数を組み合わせて(例:「Swift GPI IP/IP元帳間送金」)被害者を混乱させます。実際には、銀行がいずれかの方法(SWIFT、RTGS、あるいは旧式のKTTであっても)による送金を真に承認した場合、資金の移動について速やかに公式の確認書面を提供します(通常はSWIFT確認メッセージまたは入金通知の形式です)。したがって、ある業界の専門家が警告しているとおり、誰かが元帳間(Ledger-to-Ledger)、S2S、IP-IP、KTTなどで数百万を送金したと主張しながら、資金が引き落とされ入金されたことを示す標準的な銀行の確認書面を提示できないのであれば、それは詐欺です。実務上、現代の銀行はKTTおよび類似の経路をすでに廃止してSWIFTに移行しているため、KTTや「IBAN-to-IBANの直接」送金の利用を主張する相手は、実在する銀行ではないか、欺瞞行為に及んでいる可能性が高いと言えます。この類型は、いわゆる「プライムバンク」投資詐欺と重なることが多く、詐欺師は、架空の高利回りプログラムの一環として、難解な金融商品や秘匿性の高い送金方法(KTTや「MT103/202の手動ダウンロード」など)を持ち出します。彼らは、特別な銀行間手続を利用できる特権的なアクセス権があるかのように被害者を誘いますが、実際には、正規の金融機関でそれらの方法が単独で有効なものとして認められているところはありません。
手口:もっともらしさの構築と心理的操作
真実と虚偽の混合――技術的な部分的事実の利用
これらの詐欺スキームの特徴は、実在する銀行用語と虚偽の文脈を巧みに組み合わせている点にあります。詐欺師は、本物の概念を随所に織り込むことで、もっともらしさを作り上げます。SWIFTのメッセージコード、銀行の専門用語、規制上の用語などを用いながら、その意味をわずかに歪めたり、実在しない組み合わせを作り出したりします。たとえば、「GPI追跡付きのMT103/202送金をお送りします」という一見無害な依頼は、実在するメッセージ種別(MT103およびMT202 COV)に言及していますが、被害者を欺くために無意味な形で用いられている場合があります。詐欺師が「UETRコード付きMT103/202の手動ダウンロード」を特別な送金方法として宣伝する例が知られています。これは正当な金融の世界では意味をなさない表現ですが、SWIFTに不案内な方には、もっともらしく響くため強い印象を与えます。セキュリティの専門家は、SWIFTメッセージを手動でダウンロードするという主張はいかなる場合も警戒すべき兆候であると指摘しています。「正当な実務において、SWIFTメッセージが手動で『ダウンロード』されることはありません。この用語は危険信号であり、偽造されたSWIFTメッセージや手動のテンプレートを用いた詐欺スキームに関連するものです」。同様に、「IP/IP送金」「サーバー間SWIFT」「元帳画面」などの用語も、技術的な真実の一端を悪用しています。銀行が内部元帳やサーバーを有しているのは事実ですが、そうした名称の独立した資金移動経路は存在しません。詐欺師は実際の銀行用語を文脈から切り離して用いることで、被害者に対し、経験豊富な金融専門家と取引しており、その取引は正規の仕組みを利用しているという印象を与えます。被害者は多くの場合、専門知識を欠いているため、話のどの部分が虚偽であるかを見分けられません。たとえば、被害者が「SWIFT」は国際送金に使われるものだと知っていれば、詐欺師からSWIFTメッセージの参照番号やMT103の写しを示された際に、一時的に疑念が和らぎます。SWIFTの書式の誤りや、SWIFTのACKが決済を保証するものではないといった矛盾に気付けるのは、銀行業務に精通した方に限られます。このように部分的な事実を戦略的に悪用することで、詐欺の筋書きは、独立した銀行照会では最終的に裏付けが取れないとしても、内部的には説得力のあるものとなります。
心理的な誘因:切迫感、特別感、恐怖心
Beyond the technical facade, these schemes heavily rely on psychological manipulation. Fraudsters typically create a sense of extreme urgency to prevent victims from taking a step back or seeking a second opinion. Phrases like “Funds must be claimed within 48 hours or they revert” or “We have a small window before the tranche closes” push the victim to act (or pay) quickly. This urgency is often coupled with claims of exclusivity or secrecy – the victim is made to feel fortunate to partake in a special deal (e.g. accessing a “private transfer program” or “a compliance workaround that only elite clients know”). Scammers may invoke non-disclosure agreements or warn the victim not to inform their bank’s normal officials, framing such caution as part of the high-level confidentiality. In truth, isolating the victim from real bankers or advisors is key to the fraud’s success. Fear is another lever: fear of losing a huge opportunity, or fear of legal/financial consequences if they “mess up” the complex procedure. For instance, after a victim sends an upfront fee, the scammer might claim “Your funds are on hold by the central bank’s compliance – if we don’t resolve this in 2 days, they will be seized for money laundering investigations.” Such a frightening prospect can spur the victim to comply with whatever the fraudster demands next (often another payment or sensitive personal documents), out of fear of regulatory trouble or losing the promised funds. By oscillating between the carrot (the impending rich payout) and the stick (the threat of failure and loss), con artists wear down the victim’s skepticism and resistance. This technique is sometimes called the foot-in-the-door and sunk cost effect: initial small commitments and fees lead to larger ones, because at each stage the victim is reassured the goal is “almost there.” As described in one case, victims who have “invested much time and money into… the transaction… become psychologically unwilling to accept that the transaction is a fraud”. They are essentially indoctrinated into the scam’s internal logic and may even dismiss outside warnings, convinced that any hurdles are normal banking formalities. The fraudster, playing the role of a helpful insider, nurtures this trust while expertly feigning frustration at the delays. In summary, these scams are as much confidence tricks as they are technical hoaxes – the perpetrators manipulate emotions to reinforce the elaborate fiction created by their forged documents.
被害者に資金が「すでに存在する」と信じ込ませる手口
こうした詐欺の多くにおいて重要な段階となるのが、被害者に対し、資金がすでに送金済みである、あるいは取消不能な状態で送金途上にあると信じ込ませることです。被害者が、着金予定の資金(または与信)を事実上自らのものであると確信してしまうと、その後の要求に応じる可能性が格段に高くなります。詐欺師は、(前述のとおり)偽造した確認資料を提示するとともに、「当社のバックオフィスによれば、送金ステータスは現在完了となっており、資金は昨日当社の口座から出金されました」といった権威ある発言を持ち出すことで、これを実現します。借方記入のある社内元帳のスクリーンショットや、ステータスが「Completed」となっているSWIFTメッセージを見せることさえあります。専門知識のない方には、こうした資料は滞留の原因が受取人側にあるに違いないと思わせるものです。詐欺師はさらにこの印象を強めます。「御社の銀行のコンプライアンス部門が止めているのかもしれません。当方は自らの役割を果たしました。」これにより、被害者は巨額の資金が一時的に止まっているだけで、事実上すでに自分のものであるかのように思い描くことになります。同時に、責任を転嫁する効果もあります。資金が着金しない場合、被害者は送金元ではなく、自らの取引銀行や規制当局を疑うように仕向けられるのです。(特に「未接続銀行」が関わる)一部の手口では、詐欺師が被害者に対し、送金を受け付けなかったとして自らの取引銀行に抗議するよう指示することさえあります。ある分析が指摘しているとおり、接続されていない金融機関に資金が着金しないのは当然のことですが、その際、詐欺の運営者は「受取側の金融機関がその決済手段を『拒絶した』と非難」し、この特殊な形式を受け入れられる別の銀行を探すよう被害者に迫ります。この手法は時間を稼ぐだけでなく、被害者をさらに深みに引き込みかねません。存在しない問題を解決しようとして、新規口座の開設やコンサルタントの起用に労力と費用を費やす間、詐欺師は傍観していればよいからです。要するに、資金がすでに「システム内」にあるという錯覚を作り出すことで、詐欺師は被害者の関心を「これは本物なのか」から「どうすれば資金を引き出せるのか」へとそらします。この強力な転換によって、詐欺は存続し続けるのです。
これらのスキームが正当なものではあり得ない理由:実際のインフラとの比較
こうした詐欺の筋書きは複雑に見えても、銀行間送金システムの実際の仕組みと照らし合わせれば、いずれも成り立たないことが分かります。(第1部で述べた)真正な資金移動の仕組みを簡単に確認すれば、詐欺師が約束する内容が不可能である理由は明らかです。
- SWIFTはメッセージングシステムであり、資金の保管場所ではありません。正規の銀行取引において、SWIFT MT103を送信するということは、銀行が支払指図を発行したことを意味しますが、それだけで資金が移動するわけではありません。SWIFTネットワークは、安全な電子メールのように、指図を受取銀行へ伝達するにすぎません。支払の決済は、コルレス口座における借方・貸方の記帳、または中央銀行のRTGSシステムを通じて行われます。したがって、「MT103そのものが資金を運ぶ」ことを示唆する詐欺や、SWIFTメッセージから資金をダウンロードできるとする詐欺は、根本的に誤っています。MT103の受領は、口座内の資金と同等ではありません。受取銀行は、メッセージを実際の着金資金(多くの場合MT202 COVによるカバー支払)と照合したうえで、口座に入金する必要があります。詐欺師は、被害者がこうした細かな点を知らないことを当て込んでいます。実際には、SWIFTによる支払が真に送金されていれば、受益者の取引銀行はその事実を直接確認でき、残高にも反映されます。取引を「ダウンロード」するために、特別な手作業による介入が必要となることはありません。
- 「条件付き」SWIFTメッセージは資金をエスクローで保全しません:前述のとおり、SWIFT MT103には、資金を条件付きで留め置く仕組みが組み込まれていません。正規のMT103が実行されると、送金銀行の口座(ノストロ口座)から資金が引き落とされ、受取銀行は受取人の口座に入金することとされています(問題が生じた場合を除きます)。銀行がさらなる承認を待って入金を遅らせる条項を挿入することはできません。それは、単純明快な支払いを目的とするSWIFTの趣旨に反するからです。したがって、詐欺的業者が持ち出す条件付き支払いという概念は、SWIFTのメッセージ規約と相容れません。そのような取り決めには、変更を加えたSWIFT指図ではなく、法的なエスクローまたは信用状が必要です。事情に通じた銀行が、非公式な「条件」欄を無視するのはこのためです。MT103を受領した場合、銀行は追加条件なしに資金を入金すべきものと解します。したがって、取引相手が担保として条件付きMT103を提案してきた場合、それは詐欺または無知を示す典型的な兆候です。
- ノストロ/ボストロ口座と決済の最終性:実在する二つの銀行間で資金を移動させるには、一般に、1)直接の口座関係(ノストロ/ボストロ)、または2)共通の決済システム(T2、Fedwire、SEPAの決済システムなど)のいずれかを用います。いずれの場合も、実際の資金移動には、金融システム上で一方の口座を借方記帳し、他方の口座を貸方記帳することが必要です。「ネットワークを一切介さない、異なる銀行間の元帳から元帳への移動」といった詐欺のシナリオは、ある銀行が中央銀行やコルレス先などに接続されていなければ、他行の口座へ資金を入金する手段を持たないという事実を無視しています。未接続銀行という俗説はこの点を示しています。ネットワーク外の銀行は「メッセージを送信することしかできず」、決済はできません。正規の銀行が、未知の機関からメッセージ(KTT、SWIFT、その他)を受領したとしても、認められた経路を通じて実際に資金を受け取らない限り、口座に入金することはありません。詐欺師が主張する送金が実際の銀行システム上に現れないのはこのためであり、そうした「取引」は決済機関によって処理されたことはなく、口座の流動性による裏付けもありません。さらに、「IBAN間送金」といった表現も誤解を招きます。IBANは口座の識別子にすぎません。あるIBANから別のIBANへの送金であっても、資金移動を実行するには支払ルート(SEPA、SWIFTなど)が必要です。誰かが元帳から元帳へ資金を移動したと主張したからといって、銀行がIBANに自動的に入金することはありません。
- セキュリティおよび確認プロトコル:正規の銀行には強固なセキュリティ確認の仕組みがあります。SWIFTその他のシステムを通じて多額の資金が移動する場合、送金側と受取側の双方に記録が残ります。正規の送金人の取引銀行は、送金が実行されたことの確認(SWIFTメッセージのACKや参照番号など)を発行し、受取側の銀行には対応する受信メッセージが存在し、最終的には入金記帳が行われます。詐欺は、このような確認作業の前では成り立ちません。たとえば被害者が自身の取引銀行に「X銀行からの500万米ドルのSWIFT着金予定を確認できますか」と照会すれば、銀行は処理中の取引の有無を速やかに確認できます。詐欺の事例では、その回答は否定的なものとなります。そのような送金は、SWIFTにもいかなるネットワークにも記録が存在しないからです。詐欺師が被害者による独自の事実確認を避けようとするのは、まさにこのためです。正当な取引では、完全な追跡可能性が確保されています。SWIFT送金にはgpiの下で一意のエンド・ツー・エンド取引参照番号(UETR)が付されており、問題が生じた場合には、銀行は正規の経路を通じて連絡を取り合います(たとえば、誤りがあった場合のSWIFT MT199/MT299の自由形式メッセージや取消依頼の利用)。これに対し、詐欺師は一方向の連絡(詐欺師から被害者へ)に依存し、実在の銀行担当者の関与を拒みます。ナイジェリア中央銀行を含む各国の中央銀行は、中央銀行が資金を「留置」していると称する偽造SWIFT文書について、公に警告を発しています。資金が実際に所在不明となっている場合には、送金人は自身の取引銀行に対し、当該支払の追跡または回収を依頼すべきです。
要約しますと、実際の銀行業務における閉じた循環による検証可能性とシステム上の照合を、これらの詐欺に見られる場当たり的で書類頼みの性質と比較すれば、その差は歴然としております。真正な資金移動は複数の金融機関に記録を残し、不明瞭な手続の陰に隠すことも、非公式な書類のみで確認することもできません。したがいまして、被害者が銀行へ直接確認することを妨げようとするもの、あるいは「資金は存在するが、通常のシステム上では見えないだけである」と主張するものは、ほぼ間違いなく詐欺です。正当な高額送金において、受取人に資金の解放のための追加手数料の支払いを求めること、「異なる」電文形式を受け付ける特別な銀行を探させること、あるいは不可解な手動ダウンロードを追い求めさせることは決してありません。現実の送金には明確な規則と定められた経路があり、それらを無視する提案には、きわめて慎重な姿勢で臨む必要があります。
危険信号と予防措置
こうした詐欺による損失が生じる前にそれを見抜くことが極めて重要です。以下では、資金移転案件と称するものが詐欺であることを示す主要な危険信号(レッドフラッグ)を挙げるとともに、潜在的な標的となり得る方々(特に、富裕層のお客様、機関投資家、貿易金融における取次業者)に向けた予防策を示します。
- 通常とは異なる送金方法や専門用語:取引相手が、あまり知られていない方法(例:「IP/IP元帳送信」、「KTT送金」、「条件付きSWIFT」)による送金を提案する場合や、通常は組み合わせて用いられない銀行用語を並べ立てる場合(例:「MT103/202手動ダウンロード」)には、注意が必要です。これまで見てきたとおり、詐欺師はしばしば銀行用語の略語を誤用します。正当な取引では、通常、標準的で検証可能な手続き(標準的なSWIFT送金、ACH/SEPA送金など)が用いられます。ご自身の銀行担当者やアドバイザーが意味不明または標準的でないと判断する用語を耳にした場合は、取引を中止し、さらに調査してください。専門用語に惑わされてはなりません。こうした詐欺では、複雑さそのものが意図的な目くらましとして用いられます。
- 前払いの手数料や費用の支払いを迫られること:この種の詐欺はほぼ例外なく、被害者に対し、資金を受け取る前に、手数料、「コンプライアンス費用」、税金、法務費用などの名目で何らかの支払いを求めます。正当な送金では、送金手数料を負担するのは送金人であり、コンプライアンス確認のために受取人へ新たな支払いを求めることはありません。「数百万の資金を解除するには少額の支払いだけが必要」と主張して支払いを強く迫るのは、前払金詐欺の典型的な特徴です。富裕層のお客様におかれましては、独立した確認を経ない予期せぬ手数料は一切支払わないという方針を徹底されることをお勧めします。高額の送金が手数料のために止まっていると告げられた場合は、支払いの前に、必ずお取引銀行へ直接ご連絡ください。
- 独立した確認の欠如:送金したと主張する者がいるにもかかわらず、ご自身の取引銀行に記録がない場合は、不審な状況として扱ってください。メールで送付されたPDFやスクリーンショットを証拠として受け入れず、代わりに、取引銀行に対し、先方が示す参照番号による着金の追跡調査を依頼してください。偽造されたSWIFTメッセージはよく見られ、信頼できる証拠にはなりません。また、相手方が自行に直接確認することを拒む場合も、警戒が必要です。正当な取引では、銀行同士が連絡を取り合うか、正式な通知を発行することに応じます。「当方の銀行はお客様とは話さない」や「業務多忙/秘書対応のため、銀行担当者の連絡先はお伝えできない」などと告げられた場合、それは危険信号です。
- あまりにも好条件な成果の約束:こうした詐欺の多くは、有利な機会を装っています。たとえば、低金利の融資として5,000万米ドルを送金すると申し出る投資家や、特別な送金方法により市場価格を上回る価格で購入する意向を示す買い手などです。高利回り投資プログラムを装った詐欺も同様に、「秘密の」銀行業務を通じて莫大な収益が得られると保証します。懐疑的な姿勢が肝要です。見知らぬ相手や新たな取引先が、なぜ複雑な支払方法や通常とは異なる条件を用いるのか、その理由を確認してください。話の内容に中央銀行の特別な承認、秘密の取引プログラム、あるいは帳簿外資金が関わっている場合、それは作り話である可能性が高いと考えられます。「話がうますぎる場合は、おそらく偽りである」という格言を心に留めてください。
- 複数の段階やトランシェを伴う複雑な取引構造:物品代金の送金や投資拠出といった比較的単純な取引が、明確な理由もなく複数のステップに分割されている場合にはご注意ください。たとえば、支払の「トランシェ」、予備的な「能力証明」送金、条件付きメッセージなどです。詐欺師は、被害者を混乱させ、約束の中身が空であることを隠すために、取引を意図的に複雑にすることがよくあります。たとえば、本来の支払の前に「MT799による資金証明」や「MT103の事前通知」を求めたり、少額を送金してすぐに引き出したりする行為は、信用を築くための手口である可能性があります。透明性と簡素さを求めてください。疑問がある場合は、手続を進める前に、銀行の専門家に提案された手順の確認を依頼してください。
- 個人のメールアドレスの使用および通常と異なる連絡手段:金融機関間の正当な大口資金移動は、通常、一定の正式な手続を経て手配されます。連絡がすべてGmailやYahooのメールアドレスまたはメッセージアプリを通じて行われ、銀行の正式なレターヘッドや公式のチャネルが一切使われていない場合は、その正当性を疑うべきです。また、提示された書類に不整合(SWIFTコードの不一致、銀行名の誤記、不適切な用語など)がある場合は、偽造の兆候です。富裕層のお客様は、重要な取引について、不整合に気づきやすいご自身の法務担当者または銀行担当者による確認を必ず受けてください。
- 銀行としての地位を確認できない事業体:特に国際取引の場合、取引の前に、送金元または受取先の銀行についてデューデリジェンスを行ってください。当該機関が免許を受けた銀行であり、SWIFTまたは既知の決済システムに参加していることを示す証拠が見つからない場合は、その金融商品を受け入れてはなりません。前述のとおり、規制対象のネットワークに属さない架空の「銀行」が壮大な能力を謳う詐欺も存在します。いわゆる銀行がSWIFTのBICディレクトリに見当たらない場合や、明確な監督を受けていない場合には、その銀行からのいかなる取引についても細心の注意をもって対処してください。
予防措置:高額取引に関与される方は、こうした不正スキームから身を守るため、社内プロトコルを整備されることをお勧めいたします。たとえば、先方から一方的に持ちかけられた多額の資金移転や投資の提案については、強化されたデューデリジェンスの手続を必ず開始し、本人確認を行い、早い段階で取引銀行に関与を求め、可能であればエスクローまたは第三者エスクローの仕組みを求めるべきです。金融機関や仲介業者におかれては、一定の閾値を超えるSWIFT送金については、銀行へのコールバックによる確認、またはSWIFT自体の追跡機能(GPI)による確認を経なければならないという検証手順を設け、自らの側で物品または資金を引き渡す前に確認を行うことが考えられます。従業員やお客様への啓発も同様に重要です。被害に遭われる方の多くは、銀行実務に精通していないことが原因です。「SWIFTメッセージは手元の現金を意味しない」ことを説明し、これらの詐欺の類型について注意を促す研修や通達を定期的に実施することで、慎重な姿勢を育むことができます。判断に迷われる場合は、専門家にご相談ください。不正対策の専門家が推奨するとおり、「新たな取引相手が提案する支払方法の正確な仕組みについては、ご自身の取引銀行から情報を得てください」。取引相手が正当な者であれば、資金の流れを再確認されることに異を唱えることはありません。最後に、正当な大規模金融取引は精査に耐えうるものであることをご認識ください。不正行為は、秘密保持と拙速な判断を必要とします。疑問や検証が歓迎される環境を整えることで、不正を企てる者が最初からお客様を標的にすることを抑止できます。
概要
銀行間の資金移動に関する誤解を悪用する詐欺の手口は、知識こそが最良の防御策であることを改めて示しています。SWIFTメッセージの偽造、架空の「元帳」上の送金、偽のコンプライアンス上の罠など、これらの詐欺の手口を分析すると、犯人が被害者による実際の決済の仕組みへの無理解につけ込んでいるという共通点が見えてきます。本分析は、こうした詐欺における主張のいずれにも、実際の銀行実務に基づく反証が存在すること、そしてそれらの矛盾点を見抜くことが被害者を壊滅的な損失から守り得ることを示しています。専門家や投資家にとっての教訓は、どれほど銀行用語を並べ立てていようとも、金融上の主張を決して鵜呑みにしてはならないということです。公式な経路による独立した確認と、「秘密の」手法に対する健全な懐疑心が、こうした詐欺の正体を暴きます。世界の商取引と金融がますます複雑化するなか、最新の詐欺の手口について常に情報を得ておくことが極めて重要です。危機意識、デューデリジェンス、そして本稿で述べた保護措置を組み合わせることで、潜在的な被害者は、こうした巧妙な銀行間送金詐欺という高くつく罠を回避し、最も巧妙な欺瞞に対しても取引の健全性を守ることができます。
次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。