Gestione patrimoniale
Preservazione del patrimonio
Servizi bancari offshore e protezione patrimoniale
Che cosa funziona e che cosa no
Il patrimonio visibile attira rivendicazioni. Medici, sviluppatori, fondatori e dirigenti di vertice possono trovarsi a fronteggiare una causa e un provvedimento giudiziale di congelamento o rimpatrio dei beni.
Un conto bancario offshore, di per sé, non costituisce una tutela. Un tribunale può ordinare al titolare del conto di riportare i fondi e ritenerlo in oltraggio alla corte qualora non vi provveda.
La protezione deriva da una struttura costituita prima che sorga qualsiasi pretesa, nella quale un trustee indipendente, in un'altra giurisdizione, detiene gli attivi e che è interamente dichiarata ai fini fiscali. Così costruita, è lecita. Costruita in fretta quando una pretesa è ormai all'orizzonte, costituisce un trasferimento fraudolento ed espone a procedimenti per oltraggio alla corte.
La combinazione più nota è costituita da un trust delle Isole Cook, da una LLC posta al di sotto di esso e da un conto bancario in una giurisdizione scelta con cura. Di seguito si illustra la funzione di ciascun livello, con i casi che ne mostrano i limiti.
Il trust delle Isole Cook
Il Cook Islands International Trusts Act 1984 rende un trust internazionale difficilmente aggredibile dai creditori esteri:
- Le sentenze straniere nei confronti del trust non vengono eseguite; un creditore deve avviare una nuova azione dinanzi alla High Court delle Isole Cook.
- Il creditore deve provare oltre ogni ragionevole dubbio che l'intento principale del disponente fosse quello di frodare tale creditore.
- Si applicano termini brevi: un trasferimento effettuato oltre due anni dopo il sorgere dell'azione del creditore non è fraudolento, e le azioni devono essere proposte entro uno o due anni.
Caso: FTC v. Affordable Media, 179 F.3d 1228 (9th Cir. 1999)
I disponenti avevano trasferito il denaro degli investitori in un trust delle Isole Cook. Il tribunale statunitense ne ordinò il rimpatrio; il trustee rifiutò. La Corte d'appello del Nono Circuito confermò la condanna per oltraggio alla corte in sede civile (civil contempt) a carico dei disponenti, che furono incarcerati: un'impossibilità da essi stessi creata non costituiva una difesa valida. I fondi rimasero nelle Isole Cook e la vicenda si concluse con una transazione.
La lezione vale in entrambi i sensi. Il trust ha tenuto; coloro che lo hanno finanziato dopo il sorgere della pretesa sono finiti in carcere.
La LLC sottostante al trust
Una società a responsabilità limitata di proprietà del trust detiene le attività operative, quali conti e portafogli. In circostanze ordinarie il cliente amministra la LLC. Quando insorge una pretesa, il trustee lo sostituisce nella funzione di amministratore, così che egli non abbia più il potere di movimentare le attività.
I tribunali statunitensi esaminano con rigore tale passaggio. Qualora il disponente abbia mantenuto il controllo, o lo abbia ceduto soltanto una volta emersa una pretesa, lo considerano ancora in grado di adempiere e lo ritengono responsabile di oltraggio alla corte, come in In re Lawrence (Bankr. S.D. Fla.). La struttura funziona pertanto solo se il controllo è effettivamente in mani indipendenti con largo anticipo rispetto a qualsiasi controversia.
Il conto bancario
Il terzo livello è il conto bancario. La giurisdizione è rilevante per tre ragioni:
- Se una sentenza straniera di condanna al pagamento di somme di denaro richieda un nuovo procedimento locale prima di poter essere eseguita.
- Se il segreto bancario sia tutelato per legge, fermo restando che gli obblighi di segnalazione fiscale continuano ad applicarsi.
- Il grado di solidità della vigilanza sulle proprie banche.
Confronto tra giurisdizioni bancarie
Svizzera. La riservatezza bancaria è tutelata dal diritto penale (articolo 47 della Legge sulle banche). Le sentenze straniere sono riconosciute ai sensi della Legge federale sul diritto internazionale privato (articoli 25 e seguenti) qualora ne ricorrano i presupposti; il creditore non è tenuto a rimettere in discussione il merito della causa, ma deve avviare un procedimento di riconoscimento.
Liechtenstein. Le sentenze straniere sono eseguite solo ove un trattato o la reciprocità lo prevedano, circostanza che non ricorre per le sentenze statunitensi di condanna al pagamento di somme di denaro; il creditore deve dunque agire nuovamente in giudizio in Liechtenstein.
Dubai (DIFC). I Tribunali del DIFC applicano la normativa propria del DIFC, di impronta common law. Una sentenza straniera deve essere presentata ai Tribunali del DIFC prima di potervi essere eseguita.
Singapore. Le sentenze statunitensi non rientrano nell'ambito del Reciprocal Enforcement of Foreign Judgments Act e devono essere fatte valere mediante una nuova azione di common law. L'apertura di un conto come non residente è impegnativa.
Comore. La giurisdizione di origine della banca; le banche offshore di Anjouan sono autorizzate e vigilate dall'AOFA.
Riepilogo
- Il trust delle Isole Cook protegge i beni dalle sentenze straniere, entro i termini di legge.
- La LLC offre flessibilità operativa quotidiana, a condizione che il controllo passi per tempo a soggetti indipendenti.
- La giurisdizione della banca determina quanto lavoro debba affrontare un creditore prima di poter raggiungere il conto.
- Nulla di ciò tutela una struttura costituita dopo l'insorgere della pretesa, né un cliente che ne mantenga il controllo.
È lecito?
Sì, a condizione che la struttura sia costituita prima di qualsiasi pretesa, per motivi legittimi e sia dichiarata integralmente. Offshore non significa al di fuori del sistema fiscale. I soggetti statunitensi presentano il modulo FBAR e il Form 8938; ogni cliente tiene una contabilità trasparente, si avvale di trustee e legali autorizzati e non occulta nulla alle autorità fiscali. La struttura tutela da pretese di natura civilistica, non dall'amministrazione fiscale.
Cosa può fare ora
- Si rivolga al Suo consulente IFB o a un avvocato esperto in asset protection.
- Progettare la struttura in funzione della tipologia di attivo: immobili, imprese, portafogli, attività digitali o collezioni.
- Scelga la giurisdizione bancaria.
- Verificare la struttura una volta all'anno alla luce della nuova giurisprudenza e della Sua situazione personale.
- Resti in regola.
Una struttura deve essere predisposta prima della controversia. Se costituita successivamente, non protegge nulla e genera rischi propri.
Padroneggiare la conservazione del patrimonio: oltre la proprietà, verso il controllo
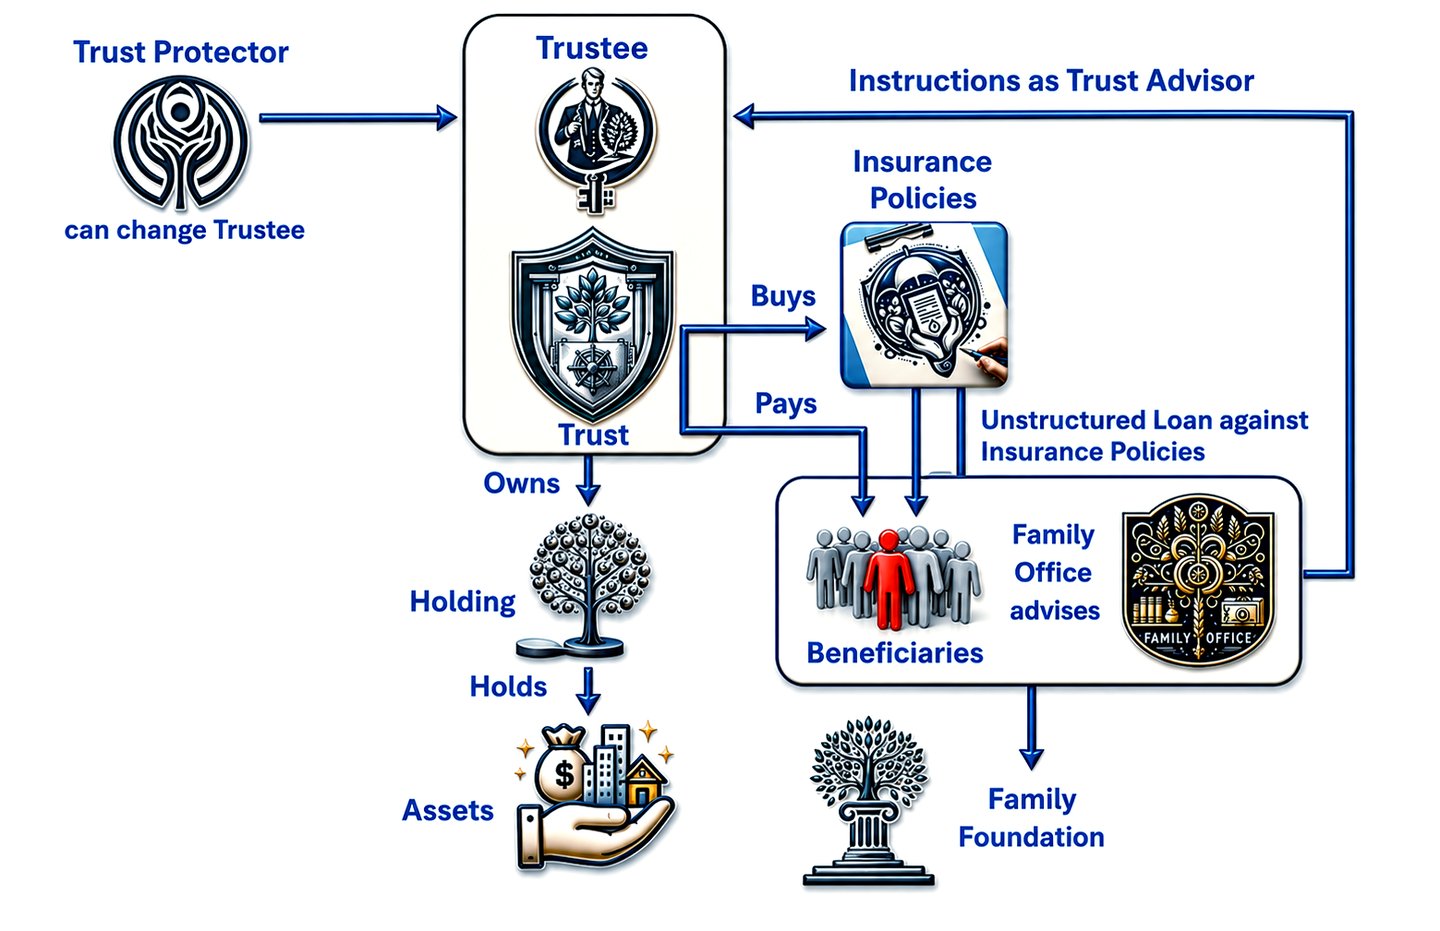
La preservazione del patrimonio presso i soggetti ultra-facoltosi trascende la mera accumulazione di attivi, evolvendosi in una vera e propria arte strategica che garantisce longevità e crescita attraverso le generazioni. Il fulcro di tale approccio risiede in un cambio di paradigma: dalla ricerca della proprietà alla raffinatezza del controllo. Questa strategia puntuale non solo tutela il patrimonio dalle consuete forze erosive rappresentate da imposizione fiscale, contenziosi e cattiva gestione, ma ne assicura altresì l'efficace trasmissione alle generazioni successive.
La filosofia del controllo rispetto alla proprietà
Gli individui con patrimoni ultra-elevati riconoscono da tempo che la proprietà diretta dei beni comporta svantaggi intrinseci: responsabilità, imposizione fiscale e indesiderata visibilità pubblica. Si concentrano quindi sul controllo dei beni senza gli oneri propri della proprietà. Questa strategia consente di fruire di beni quali immobili di pregio, imbarcazioni e collezioni d'arte, riducendo al minimo le vulnerabilità giuridiche e finanziarie connesse al loro possesso diretto.
I trust: il fondamento del controllo patrimoniale
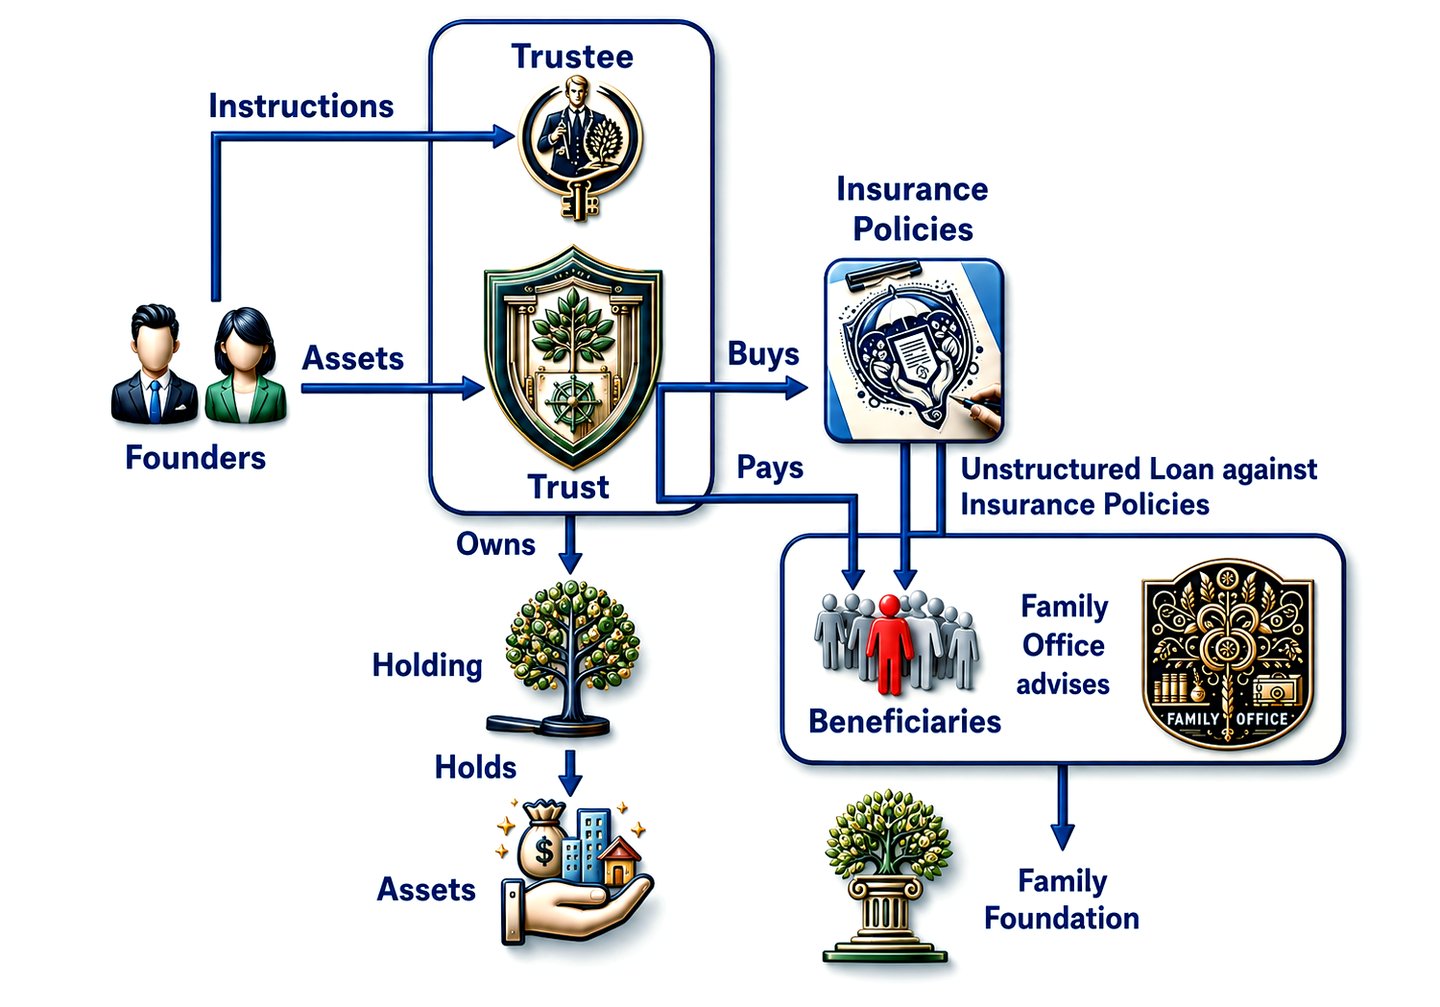
I trust rappresentano uno strumento centrale nella strategia di preservazione del patrimonio. Quale struttura giuridica, consentono alle persone di trasferire la titolarità dei propri beni a un trust, un'entità giuridica distinta. Tale separazione protegge i beni da vicende legali di natura personale, agevola la pianificazione fiscale e offre una modalità strutturata per gestire e distribuire il patrimonio secondo la volontà del disponente. Rinunciando alla titolarità ma conservando il controllo, il disponente fa sì che il patrimonio sia gestito in conformità alla propria visione, anche dopo la propria scomparsa.
Assicurazione sulla vita: un attivo strategico
L'assicurazione sulla vita, spesso percepita come un semplice strumento di protezione finanziaria, assume un ruolo decisivo nelle sofisticate strategie di gestione patrimoniale delle persone facoltose. In particolare, le polizze sovrafinanziate offrono un duplice vantaggio: fungono da veicolo per la crescita del patrimonio con vantaggi fiscali e da strumento per un trasferimento sicuro della ricchezza. Tali polizze possono essere strutturate in modo da far crescere il patrimonio in un contesto fiscale favorevole e, se impiegate strategicamente, possono finanziare investimenti o fornire liquidità, assicurando al contempo il lascito del contraente mediante una prestazione in caso di decesso che si sottrae alle ordinarie imposte di successione.
Fondazioni familiari: la filantropia con uno scopo
La costituzione di fondazioni familiari rappresenta un ulteriore livello di preservazione strategica del patrimonio. Tali entità non solo esprimono la visione filantropica di una famiglia, ma costituiscono anche uno strumento efficace di gestione patrimoniale e di costruzione del lascito. Conferendo attività a una fondazione familiare, i grandi patrimoni possono ottenere significativi vantaggi fiscali, esercitare il controllo sulle iniziative filantropiche e coinvolgere i familiari nella governance, assicurando che i valori della famiglia si perpetuino attraverso le attività benefiche.
Family Office: l'architettura della gestione patrimoniale
Elemento centrale per l'orchestrazione di queste strategie complesse è il family office, un'entità su misura che risponde alle esigenze specifiche delle famiglie facoltose. I family office offrono una gamma completa di servizi, dalla gestione degli investimenti alla pianificazione successoria, dalla strategia fiscale alla consulenza filantropica. Centralizzando tali funzioni, i family office assicurano un approccio coerente alla preservazione del patrimonio, allineando le strategie finanziarie e giuridiche agli obiettivi complessivi della famiglia.
Attuare una strategia multigenerazionale
L'attuazione di tali strategie richiede una pianificazione meticolosa e la comprensione dell'interazione tra i diversi strumenti giuridici e finanziari. Occorre definire obiettivi chiari di tutela del patrimonio, comprendere i quadri normativi a sostegno di tali obiettivi e avvalersi di professionisti che padroneggino le complessità della gestione patrimoniale di clientela ad alto patrimonio netto.
In sintesi
L'approccio degli ultra-abbienti alla preservazione del patrimonio evidenzia una comprensione sofisticata dei meccanismi disponibili per proteggere e far crescere la ricchezza attraverso le generazioni. Ponendo l'accento sul controllo piuttosto che sulla proprietà, avvalendosi di trust, polizze vita, fondazioni familiari e coordinando tali strategie attraverso i family office, essi non solo proteggono il proprio patrimonio dalle minacce immediate, ma ne assicurano anche la continua crescita e rilevanza. Tale metodologia, pur complessa, offre spunti preziosi per un'efficace preservazione del patrimonio, applicabili in varia misura a chi aspira a garantire alle generazioni future la propria eredità finanziaria.
La nostra struttura
Trust
I nostri High Net Worth Individuals (HNWI) costituiscono spesso trust in varie giurisdizioni del mondo per ottimizzare l'efficienza fiscale, proteggere il patrimonio e assicurare un agevole trasferimento della ricchezza alle generazioni future. La scelta della sede in cui costituire un trust dipende da diversi fattori, tra cui considerazioni giuridiche, implicazioni fiscali, normative sulla protezione patrimoniale ed esigenze di riservatezza.
Posizioni
Le sedi tipiche delle partecipazioni variano in funzione di fattori quali il contesto regolamentare, le considerazioni fiscali, le norme di protezione patrimoniale e le preferenze individuali. Tuttavia, alcune giurisdizioni sono comunemente scelte da persone di elevato patrimonio (HNWI) e da società per detenere i propri attivi
Family office
Scopra il vertice della gestione patrimoniale e della governance familiare su misura attraverso la prospettiva strategica di un Family Office. Concepiti esclusivamente per persone con patrimoni elevati (High Net Worth Individuals) e le loro famiglie, i Family Office offrono un approccio eccezionale alla preservazione e all'incremento della ricchezza nel corso delle generazioni. Entri in un mondo in cui strategie di investimento personalizzate, pianificazione successoria e iniziative filantropiche convergono per costruire un'eredità che attraversa il tempo. Faccia propria la raffinatezza di soluzioni di gestione finanziaria e dello stile di vita costruite su misura per le esigenze specifiche di chi ha raggiunto l'apice del successo finanziario. Clicchi per scoprire come un Family Office possa ridefinire la Sua esperienza di gestione patrimoniale, assicurando che la Sua eredità non solo sia preservata, ma prosperi.
Fondazioni familiari
Dia forma duratura alla filantropia con una fondazione di famiglia. Concepite per persone e famiglie con patrimoni elevati che desiderano indirizzare le proprie risorse verso un impatto significativo, le Fondazioni di famiglia incarnano l'essenza della beneficenza strategica. Entri in un mondo in cui i Suoi valori plasmano il futuro, generando un cambiamento duraturo attraverso iniziative filantropiche mirate. Scopra come la costituzione di una Fondazione di famiglia Le consenta di costruire con cura un'eredità di solidarietà, innovazione e progresso sociale. Clicchi per esplorare la combinazione di vantaggi che essa offre, tra cui efficienza fiscale, costruzione di un'eredità e la profonda soddisfazione di contribuire a una causa più grande di sé. Scopra come una Fondazione di famiglia possa trasformare in realtà la Sua visione di un mondo migliore, accompagnando il Suo percorso verso una filantropia incisiva e duratura.
Assicurazione o polizza propria
Le compagnie assicurative di Sua proprietà offrono una gamma di prodotti e servizi pensati per i High Net Worth Individuals (HNWI) che intendono proteggere e far crescere i propri fondi in condizioni di sicurezza. Tali offerte comprendono, tipicamente, assicurazioni sulla vita, rendite e altre soluzioni di gestione patrimoniale. Ecco in che modo le compagnie assicurative possono aiutare gli HNWI a proteggere e far crescere i propri fondi:
Assicurazione sulla vita con valore di riscatto
L'assicurazione sulla vita con valore di riscatto in denaro è uno strumento efficace nella gestione patrimoniale e nella pianificazione successoria, poiché offre sia fondi accessibili sia un consistente capitale in caso di decesso. Oltre alla copertura tradizionale, favorisce la tutela del patrimonio nel lungo periodo e, se detenuta in un trust, garantisce benefici multigenerazionali. Il presente articolo esamina le sue caratteristiche principali e il suo ruolo nella pianificazione del lascito.
Riserve legali e coperture assicurative
Investire nelle riserve legali delle compagnie di assicurazione significa allocare capitale a riserve obbligatorie che garantiscono l'adempimento degli obblighi verso gli assicurati. Tali investimenti offrono sicurezza grazie alla vigilanza regolamentare e possono generare rendimenti.
IFB è un partner affidabile per i soggetti High e Very High Net Worth (HNWI e VHNWI), nonché per i soggetti Ultra High Net Worth (UHNWI), che intendono ottimizzare le proprie strategie fiscali e preservare il patrimonio intergenerazionale attraverso la costituzione di trust e holding.
Il nostro approccio va oltre i servizi bancari tradizionali e comprende una gamma completa di soluzioni di gestione patrimoniale, calibrate sulle esigenze e sulle aspirazioni specifiche della nostra stimata clientela.
- Valutazione finanziaria completa: In IFB avviamo la nostra collaborazione con un'analisi meticolosa del contesto finanziario del cliente. Attraverso colloqui approfonditi e valutazioni basate sui dati, acquisiamo una conoscenza dell'intero portafoglio finanziario del cliente, comprensivo di attività, passività, flussi di reddito e andamento delle spese. Questa visione d'insieme costituisce il fondamento su cui elaboriamo una strategia fiscale su misura, in linea con gli obiettivi finanziari, la tolleranza al rischio e le aspirazioni di lungo periodo del cliente.
- Pianificazione fiscale strategica: Il nostro team di esperti finanziari di comprovata esperienza, in collaborazione con i consulenti legali e fiscali del cliente, adotta sofisticate strategie di ottimizzazione fiscale per ridurre al minimo gli oneri fiscali connessi agli investimenti, ai flussi di reddito e ai trasferimenti successori del cliente. Facendo leva sulla nostra approfondita conoscenza della normativa fiscale internazionale, elaboriamo soluzioni di strutturazione che sfruttano giurisdizioni fiscalmente favorevoli, massimizzano le deduzioni fiscali disponibili e assicurano la conformità ai requisiti delle autorità fiscali competenti.
- Servizi fiduciari su misura: i servizi fiduciari di IFB sono concepiti per rispondere alle articolate esigenze di tutela del patrimonio e di pianificazione successoria della nostra clientela HNWI. In stretto coordinamento con i consulenti legali del cliente, assistiamo nella costituzione e nell'amministrazione di strutture fiduciarie su misura, finalizzate a salvaguardare gli attivi, agevolare un ordinato trasferimento intergenerazionale del patrimonio e garantire una sicurezza finanziaria duratura alle generazioni future. Il nostro approccio privilegia flessibilità, trasparenza e meticolosa attenzione al dettaglio, assicurando il rispetto della volontà del cliente e la tutela del suo lascito, secondo i suoi più rigorosi standard.
- Gestione sofisticata degli investimenti: Avvalendosi della propria ampia rete di professionisti degli investimenti e dell'accesso a un'ampia gamma di opportunità di investimento, IFB offre servizi completi di gestione degli investimenti finalizzati a ottimizzare i rendimenti gestendo con prudenza il rischio. Le nostre strategie di investimento sono calibrate sul profilo di rischio, sull'orizzonte temporale e sugli obiettivi finanziari del cliente, con particolare attenzione alla preservazione del capitale, alla crescita di lungo periodo e alla diversificazione del portafoglio. Attraverso un monitoraggio attivo, una rigorosa due diligence e una asset allocation dinamica, ci impegniamo a conseguire una performance d'investimento superiore e a rafforzare il benessere finanziario complessivo del cliente.
- Gestione patrimoniale olistica: Nella consapevolezza che la vera ricchezza non si esaurisce nelle attività finanziarie, IFB adotta un approccio olistico alla gestione patrimoniale che abbraccia tutti gli aspetti della vita finanziaria del cliente. Collaboriamo strettamente con i consulenti legali e fiscali del cliente per coordinare i diversi ambiti dei suoi affari finanziari, tra cui patrimonio immobiliare, partecipazioni imprenditoriali, iniziative filantropiche e lasciti personali. Integrando tali elementi in una strategia di gestione patrimoniale coerente, consentiamo ai nostri clienti di raggiungere i propri obiettivi finanziari con chiarezza, fiducia e serenità.
- Partnership collaborativa: In IFB siamo consapevoli dell'importanza della collaborazione per il raggiungimento degli obiettivi dei nostri clienti. Per questo operiamo in stretto raccordo con i consulenti legali e fiscali di fiducia del cliente, attingendo alla loro competenza e alla loro conoscenza per elaborare soluzioni complete che rispondano all'intera gamma delle esigenze finanziarie del cliente. Promuovendo un contesto di comunicazione aperta, rispetto reciproco e obiettivi condivisi, garantiamo ai nostri clienti un'esperienza di gestione patrimoniale realmente integrata e fluida, che supera i confini della banca tradizionale.
In sostanza, IFB è un alleato e un sostenitore fidato delle persone ad alto patrimonio netto che intendono ottimizzare le proprie strategie fiscali e preservare il patrimonio intergenerazionale attraverso trust, holding e strumenti analoghi. Grazie al nostro impegno per l'eccellenza, l'integrità e la centralità del cliente, intendiamo superare le aspettative della nostra clientela e contribuire alla realizzazione dei suoi obiettivi finanziari più ambiziosi.

Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.