L'architettura della moneta moderna
Meccanismi fuori bilancio, creazione di moneta e quadro finale di Basilea
Indice: 1. Come le banche creano moneta · 2. Quando l'impegno contingente diventa effettivo · 3. Moneta di banca centrale · 4. Leva nascosta e crisi del 2008 · 5. Il quadro definitivo di Basilea · 6. L'output floor e lo shadow banking · 7. Che cosa significa per IFB
Quando un'impresa utilizza la propria linea di credito, il denaro non proviene da un caveau. Proviene da una digitazione: la banca registra un prestito all'attivo e un deposito al passivo, e sia il suo stato patrimoniale sia la massa monetaria crescono. Questa trasformazione di impegni fuori bilancio in posizioni in bilancio è il motore della moderna creazione di credito, e il quadro finale di Basilea (noto come Basilea IV, o Basel III Endgame negli Stati Uniti) la esamina più da vicino di qualsiasi norma degli ultimi decenni.
La posta in gioco va oltre la contabilità. Secondo il rapporto del Financial Stability Board del dicembre 2025, l'intermediazione finanziaria non bancaria è cresciuta fino a 256.800 miliardi di USD, il 51% delle attività finanziarie globali, e i suoi legami con le banche sono stati messi alla prova dalla corsa alla liquidità del marzo 2020, dal collasso di Archegos nel 2021 e dalla crisi LDI del Regno Unito nel 2022. Sapere come le esposizioni potenziali si trasformino in obbligazioni effettive, creando moneta e talvolta concentrando il rischio, è oggi una conoscenza di base per qualsiasi operatore di mercato serio.
1. Come le banche creano moneta
Nel 2014 la Bank of England ha chiarito ciò che molti manuali ancora trascurano: le banche commerciali non si limitano a trasferire ai mutuatari il denaro dei risparmiatori. Creano moneta concedendo credito. Nel 2017 la Deutsche Bundesbank lo ha affermato con chiarezza: «le banche possono creare moneta scritturale semplicemente effettuando una registrazione contabile».
Le scritture sono simmetriche. Il prestito è un'attività, un credito nei confronti del debitore; il nuovo deposito è una passività, un'obbligazione nei confronti del depositante. Entrambi i lati aumentano dell'importo del prestito. Non è necessario alcun deposito preventivo e nessuna riserva vincola il prestito al momento della sua concessione. Quando la Bank of England ha redatto il proprio documento, circa il 97% della moneta detenuta dal pubblico britannico era costituito da depositi bancari creati in questo modo anziché da banconote e monete.
Una linea di credito concessa con impegno vincolante per la banca è pertanto moneta latente: non esiste ancora, ma compare nel momento in cui il debitore utilizza la linea. Gli impegni di erogazione non utilizzati delle banche statunitensi ammontano a diverse migliaia di miliardi di dollari e rappresentano altrettante potenziali aggiunte alla massa monetaria, a seconda del comportamento dei debitori e delle condizioni delle linee di credito. A marzo e aprile 2020 le imprese hanno attinto alle proprie linee di credito per circa 500 miliardi di dollari nel giro di poche settimane. Non si è trattato di moneta già esistente che cambiava di mano, bensì di nuovi depositi, creati nel momento in cui gli impegni fuori bilancio si sono trasformati in finanziamenti iscritti in bilancio.
2. Quando l'obbligazione contingente diventa effettiva
La conversione avviene attraverso diversi canali, ciascuno con il proprio rischio e il proprio trattamento regolamentare.
Utilizzi. Quando un debitore utilizza una linea di credito revolving, un impegno segnalato soltanto nelle note diventa un prestito iscritto in bilancio, con la contropartita di un nuovo deposito. Nel 2008–09 i prestiti commerciali e industriali nei bilanci delle banche statunitensi sono aumentati mentre le nuove erogazioni diminuivano, in larga parte perché i debitori hanno utilizzato le linee esistenti.
Garanzie. Una lettera di credito stand-by o una garanzia finanziaria resta una passività potenziale fino a quando il cliente non diventa inadempiente e il beneficiario ne richiede l'escussione. La banca effettua allora il pagamento, iscrive a bilancio un credito di valore incerto nei confronti del cliente inadempiente e necessita di liquidità o di nuovo credito per farvi fronte.
Derivati. Gli IFRS e gli US GAAP già iscrivono i derivati in bilancio al fair value. La regolamentazione aggiunge due misure: il costo di sostituzione (valutazione di mercato corrente) e l'esposizione potenziale futura sulla vita residua del contratto. Il margine di variazione giornaliero trasforma l'esposizione potenziale in liquidità; il margine iniziale genera posizioni in garanzia a bilancio.
Fattori di conversione creditizia. Ai fini patrimoniali, le autorità di vigilanza convertono gli importi fuori bilancio in esposizioni equivalenti al credito mediante fattori di conversione creditizia (CCF) prestabiliti. Il quadro definitivo li ricalibra come segue:
| Voce fuori bilancio | Fattore di conversione del credito |
|---|---|
| Impegni revocabili incondizionatamente | 10% |
| Impegni generali | 40% |
| Lettere di credito commerciali a breve termine | 20% |
| Passività potenziali connesse a singole operazioni | 50% |
| Sostituti diretti del credito (SBLC, garanzie) | 100% |
| Tutte le esposizioni verso cartolarizzazioni | 100% |
Due modifiche meritano particolare attenzione. Gli impegni revocabili incondizionatamente, in precedenza ponderati allo 0%, sono ora ponderati al 10%, poiché una banca che può revocare una linea di credito sul piano giuridico spesso non è in grado di farlo nella pratica senza pregiudicare il rapporto con il cliente o violare le norme a tutela dei consumatori. Gli altri impegni sono soggetti a un'unica ponderazione del 40%, in sostituzione delle precedenti ponderazioni del 20% (fino a un anno) e del 50% (oltre un anno), una calibrazione tratta da periodi di crisi nei quali i tiraggi hanno ampiamente superato le ipotesi precedenti.
3. Moneta di banca centrale
Le banche centrali creano moneta in modo diverso, sebbene i due sistemi siano interconnessi attraverso le riserve e la politica monetaria. Quando una banca centrale acquista titoli di Stato da un fondo pensione nell'ambito del quantitative easing, accadono due cose: la banca del fondo pensione accredita sul conto di quest'ultimo un nuovo deposito (moneta in senso ampio), e la banca centrale accredita riserve a tale banca (base monetaria). Il bilancio della banca centrale si espande su entrambi i lati. Le nuove riserve non si moltiplicano meccanicamente in nuovi prestiti; sono saldi di regolamento tra banche. Come afferma la BCE, essa «non stampa effettivamente nuove banconote per acquistare tali attività, ma crea moneta elettronicamente sotto forma di riserve bancarie».
La differenza è rilevante sotto il profilo regolamentare. La moneta di banca centrale non comporta alcun rischio di insolvenza nella propria valuta. La moneta di banca commerciale è un credito vantato nei confronti di un istituto la cui solvibilità dipende dal portafoglio crediti, dal capitale e dalla raccolta. L'assicurazione dei depositi e i requisiti patrimoniali esistono per mantenere i depositi presso le banche commerciali convertibili alla pari in moneta di banca centrale.
4. La leva finanziaria nascosta e le lezioni del 2008
Il «leverage occulto» designa strutture fuori bilancio che mantengono basso il grado di leva dichiarato mentre il rischio si accumula, per emergere soltanto in condizioni di stress. Prima del 2008, gli structured investment vehicle (SIV) finanziavano circa 400 miliardi di USD di attività in prevalenza legate a mutui ipotecari con un capitale esiguo, finanziando attività a lungo termine mediante commercial paper garantita da attività a breve termine. Quando tale mercato si è bloccato, dopo la sospensione di tre fondi da parte di BNP Paribas il 9 agosto 2007, le banche promotrici hanno dovuto riportare le attività nei propri bilanci, assorbendo capitale proprio nel momento di maggiore necessità. Lehman Brothers ha operato con una leva superiore a 30 a 1 prima del proprio fallimento, favorita dalla modifica delle norme sul capitale netto introdotta dalla SEC nel 2004 e da posizioni in derivati e mutui che oscuravano le sue esposizioni. La lezione: la leva nascosta fuori bilancio ritorna al promotore nel momento peggiore possibile.
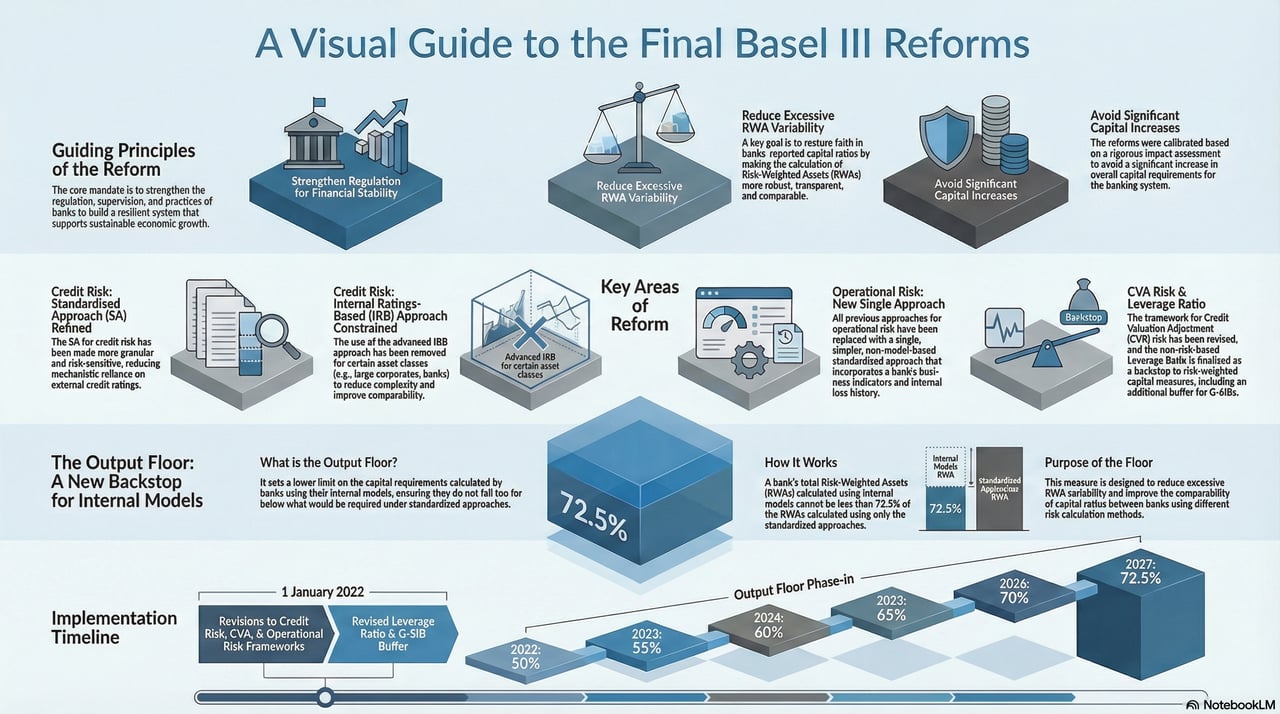
Le regole attuali rispondono su più fronti. Il coefficiente di leva finanziaria di Basilea III fissa un requisito minimo non basato sul rischio pari al 3% di capitale di classe 1 rispetto alle esposizioni in bilancio e fuori bilancio, con le voci fuori bilancio convertite con un fattore non inferiore al 10%. Le banche di rilevanza sistemica globale detengono un ulteriore buffer di leva finanziaria pari alla metà della loro maggiorazione G-SIB basata sul rischio. L'output floor limita la misura in cui i modelli interni possono ridurre le attività ponderate per il rischio, mentre le norme sul consolidamento impediscono ai promotori di mantenere i veicoli fuori bilancio conservandone il controllo o l'esposizione.
5. Il quadro definitivo di Basilea
Formalmente si tratta del completamento di Basel III; questo quadro normativo costituisce la più ampia ricalibrazione delle regole in materia di capitale dal 2010. Se il Basel III originario è stato una riparazione d'emergenza, questo è una revisione del codice edilizio, basata su un decennio di esperienza su dove si concentrino le tensioni e su come si propaghino. Negli Stati Uniti le autorità hanno ripresentato la propria versione nel marzo 2026; la norma definitiva non è ancora stata adottata.
Rischio di credito. L'impiego dei modelli interni è limitato a favore di un approccio standardizzato più sensibile al rischio:
- Le esposizioni verso banche non ricevono più un fattore di ponderazione uniforme. Ove non sia possibile utilizzare rating esterni, le banche sono classificate nelle categorie A, B o C in base all'adeguatezza patrimoniale e al rispetto dei buffer; le banche di categoria A ben capitalizzate comportano fattori di ponderazione inferiori.
- Le ponderazioni per gli immobili dipendono dal rapporto tra prestito e valore (loan-to-value) e variano a seconda che il rimborso dipenda in misura rilevante dai flussi di cassa dell'immobile stesso.
- Il debito subordinato e gli strumenti di capitale diversi dalle azioni sono ponderati al 150%, rispetto al 100% previsto dalla maggior parte degli standard precedenti.
Rischio operativo. L'Advanced Measurement Approach è abolito. Un unico approccio standardizzato combina il Business Indicator, un indicatore di bilancio che approssima il volume dell'attività in interessi, leasing, dividendi e commissioni, con l'Internal Loss Multiplier, che adegua il requisito alle perdite registrate dalla banca nei dieci anni precedenti. Le banche con perdite più elevate detengono più capitale.
Rischio di mercato e CVA. La Fundamental Review of the Trading Book sostituisce il value at risk con l'expected shortfall, che coglie meglio le perdite di coda in condizioni di stress severo. Un quadro rivisto per il rischio di aggiustamento della valutazione del credito (CVA) riguarda le perdite derivanti dalle variazioni degli spread creditizi delle controparti sui derivati.
6. L'output floor e lo shadow banking
L'output floor. Per ridurre l'ampia variabilità delle attività ponderate per il rischio tra le banche, il quadro normativo introduce un output floor: i requisiti calcolati con modelli interni non possono scendere al di sotto del 72,5% del risultato ottenuto con l'approccio standardizzato. Secondo il calendario di Basilea, il floor è introdotto gradualmente a partire dal 2023 e raggiunge il 72,5% il 1° gennaio 2028; l'Unione europea applica un periodo transitorio più lungo, che porta al 72,5% nel 2030.
Shadow banking. Gli intermediari non bancari svolgono attività di trasformazione del credito e delle scadenze senza un accesso formale alla liquidità della banca centrale e restano una fonte di fragilità. I prestiti bancari e le linee di credito impegnate a favore di tali soggetti sono cresciuti sensibilmente nell'ultimo decennio, creando canali attraverso i quali le tensioni possono trasmettersi in entrambe le direzioni. Il quadro normativo impone alle banche di detenere un capitale adeguato a fronte delle linee di liquidità e di credito che forniscono, affinché una corsa agli sportelli nell'area ombra non destabilizzi il nucleo del sistema.
7. Che cosa ciò significa per IFB
Per IFB queste regole costituiscono una specifica di riferimento, non un ostacolo. Laddove la leva finanziaria delle imprese è elevata, le variazioni dei tassi di interesse incidono con maggiore intensità sugli investimenti nell'intera economia, e la liquidità e il capitale di una banca devono essere in grado di assorbire tale effetto. Applichiamo una rigorosa due diligence e gli standard patrimoniali di Basilea per poter sostenere i clienti lungo l'intero ciclo.
Il quadro di riferimento richiede decisioni consapevoli, non una conformità meccanica:
- L'allocazione del capitale assume maggiore rilevanza, poiché l'output floor limita il beneficio dei modelli interni.
- Modello di business: requisiti patrimoniali differenti modificano il prezzo relativo dei finanziamenti.
- Il rischio operativo richiede una migliore raccolta e analisi dei dati sulle perdite.
- L'esposizione verso soggetti non bancari richiede una due diligence più approfondita, in un contesto di crescente attenzione da parte delle autorità di vigilanza.
In sintesi. Se Basilea III è stato il codice di sicurezza di un grattacielo, il quadro finale è l'ispezione che verifica che le fondamenta abbiano uguale spessore a ogni piano, comprese le parti nascoste che alcuni costruttori in passato trascuravano. La conversione degli impegni fuori bilancio in posizioni in bilancio è il modo in cui la banca moderna crea moneta e, in condizioni di stress, il modo in cui il rischio latente diventa reale. La logica del quadro è semplice: la leva finanziaria deve essere visibile, non occultata; il capitale deve essere dimostrato, non soltanto modellizzato; e i legami con i soggetti non bancari devono essere gestiti in modo esplicito. IFB incorpora tali principi nella propria pianificazione, nella propensione al rischio e nell'allocazione del capitale.