International Finance Bank
è una banca d'investimento specializzata al servizio del patrimonio privato, delle piattaforme corporate e della finanza strategica sovrana. La sua attività si concentra sulla strutturazione del capitale, sui finanziamenti a lungo termine e sul coordinamento finanziario transfrontaliero nel rispetto dei vincoli monetari e geopolitici dell'attuale contesto.
IFB è detenuta da IFB Holdings LLC, parte di IFC Group, e dal proprio management. Nessun gruppo esterno detiene un interesse particolare. La nostra attenzione è rivolta a Lei, in qualità di cliente istituzionale, nazionale o estero, e adempiamo a tale impegno attraverso l'eccellenza e la nostra esperienza nell'Asset Management e nel Corporate Banking & Advisory.
International Finance Bank LTD – Banque Financière Internationale LTD movimenta, finanzia, investe e protegge il denaro dei clienti in tutto il mondo, dalle grandi imprese ai titolari di conti personali. Insieme alle proprie controllate e affiliate, offre un'ampia gamma di prodotti e servizi a privati e imprese e oggi serve clienti in 37 Paesi.
La nostra licenza bancaria, Licenza A, licenza bancaria offshore completa, numero L1149, è stata rilasciata il 13 ottobre 2004 ed è rimasta ininterrottamente in vigore da allora. La nostra autorità di vigilanza è l'AOFA, Anjouan, Unione delle Comore.
IFB è una controllata di IFB Holdings LLC e, tramite quest'ultima, di International Finance Corporation Group e International Finance Corporation LLC.
Perché siamo diversi
A questo livello la finanza raramente è semplice. Imprenditori, professionisti, organizzazioni umanitarie, investitori, governi, banche e gestori di hedge fund e fondi pensione hanno ciascuno bisogno di soluzioni costruite attorno alla propria strategia. È qui che International Finance Bank fa la differenza.
IFB elabora soluzioni per persone di elevato patrimonio, imprese e organizzazioni. Ogni cliente ha una visione e obiettivi propri; le nostre raccomandazioni sono pertanto personalizzate e La aiutano a costruire, gestire, preservare e trasferire il Suo patrimonio. Tale approccio risulta particolarmente indicato laddove vengano in rilievo l'ingegneria finanziaria per imprese e organizzazioni o il trasferimento del patrimonio tra generazioni.
Attraverso le entità con cui ha stipulato rapporti contrattuali, IFB crea, struttura ed emette strumenti finanziari. Tali strumenti possono essere negoziati, veicolando capitale in modo efficiente oltre i confini nazionali, oppure essere impiegati per garantire il finanziamento di un progetto. Per finalità societarie, umanitarie o personali progettiamo inoltre prodotti su misura, che si tratti di una nuova emissione obbligazionaria, di un certificato di deposito, di azioni o di derivati, affinché Lei riceva lo strumento migliore disponibile, al livello di rischio e di rendimento da Lei definito.
I nostri servizi alle imprese completano l'offerta e li consideriamo l'elemento che distingue IFB nel settore. Per i titolari d'impresa, integriamo gli obiettivi aziendali e personali: pianificazione patrimoniale, valutazione, pianificazione della cessione e del trasferimento e pianificazione fiscale dell'impresa nel rispetto della legge. Per i professionisti affermati, semplifichiamo la gestione delle finanze e raccomandiamo un piano patrimoniale completo, che può comprendere stock option, azioni soggette a restrizioni e strategie per posizioni concentrate.
Per le organizzazioni umanitarie offriamo soluzioni per le esigenze dei progetti. Per gli investitori proponiamo un approccio moderno all'investimento, con soluzioni flessibili, opportunità più ampie e tecnologia avanzata. I governi che affrontano gli effetti fiscali di eventi globali come il COVID-19 possono contrastarli con un'ingegneria finanziaria innovativa. Le banche possono avvalersi dei nostri servizi Bank2Bank e Bank4Bank. I fondi speculativi e i fondi pensione possono contare su servizi dedicati ai fondi che coprono l'intero processo di investimento, per l'intera gamma di strategie, domicili e strutture.
Quali che siano le Sue esigenze o le Sue sfide finanziarie, International Finance Bank è a Sua disposizione con soluzioni strategiche e personalizzate. Si rivolga a noi e scopra come IFB può aiutarLa a procedere con fiducia.
Costruita in due decenni di attività bancaria transfrontaliera
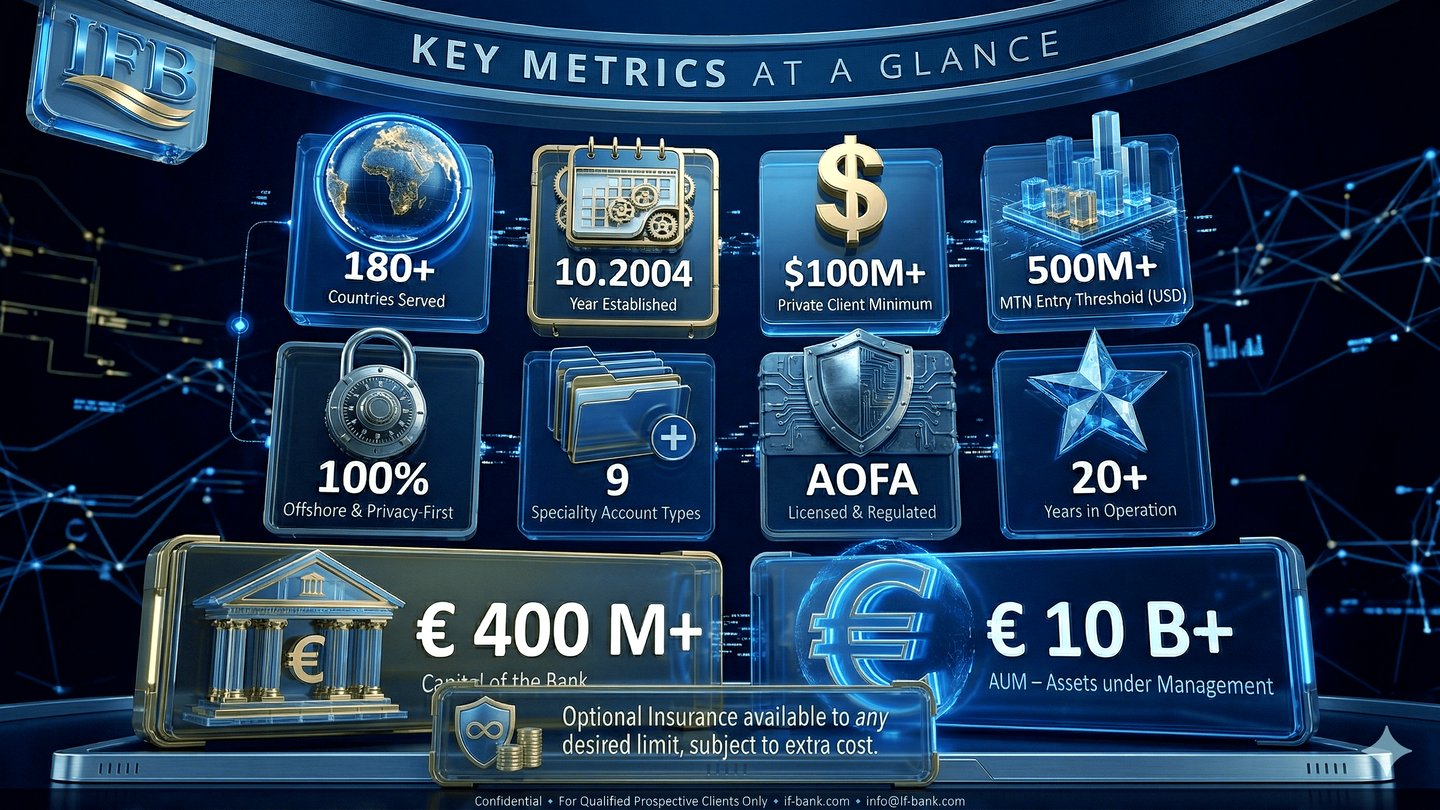
Dal 2004 IFB è al servizio di clientela le cui attività si estendono oltre una singola giurisdizione, valuta o assetto bancario. In questo percorso abbiamo costruito l'istituto sulla continuità, sulla disciplina regolamentare, sulla resilienza operativa e su un servizio fondato sulle relazioni.
La nostra storia è testimonianza di solidità, non di mero ornamento. Nel settore bancario internazionale la longevità è importante, perché dimostra che un'istituzione è in grado di adattarsi a nuove normative, a nuove esigenze della clientela e a nuove condizioni di mercato senza perdere il proprio orientamento strategico.
Nel corso degli anni abbiamo affinato il nostro modello operativo per rispondere alle esigenze dell'attività bancaria transfrontaliera moderna: standard di compliance più elevati, esecuzione più rapida, aspettative digitali più ampie e strutture di clientela più complesse. Il nostro sviluppo è stato un percorso di rafforzamento istituzionale, ossia il costante miglioramento di governance, processi e servizi, e non un'espansione fine a sé stessa.
Tale esperienza orienta oggi il modo in cui serviamo clientela privata, imprenditori, family office e imprese con operatività internazionale. Restiamo concentrati su ciò che più conta: affidabilità istituzionale, processi chiari, accesso in più lingue, onboarding rigoroso e gestione diretta della relazione.
Per IFB la storia è una prova al presente, non un'affermazione commerciale retrospettiva. Attesta continuità, giudizio e senso di responsabilità, qualità che restano essenziali nell'attività bancaria transfrontaliera.
Chi siamo
1. Banche di investimento privato e di tutela del patrimonio
Definizione e mandato. Le banche di investimento e di tutela del patrimonio, di cui IFB è un esempio, hanno lo scopo di salvaguardare, far crescere e amministrare patrimoni rilevanti per conto di persone facoltose, family office, fondazioni e investitori istituzionali. Il loro obiettivo è la protezione del patrimonio nel lungo periodo, la preservazione del capitale, una gestione del portafoglio prudente e una consulenza discreta.
Come operiamo: la struttura omnibus lorda. I trasferimenti di liquidità e titoli transitano attraverso conti Nostro omnibus lordi, nei quali le attività di ciascun cliente sono segregate all'interno di un conto consolidato detenuto presso una banca corrispondente o in conti di regolamento.
- Per i trasferimenti di liquidità, l'istituto addebita il sottoconto del cliente all'interno del conto omnibus e inoltra il trasferimento attraverso i consueti sistemi di pagamento, quali SWIFT o SEPA.
- Per i trasferimenti di titoli, l'istituto effettua il regolamento tramite sistemi di compensazione consolidati quali Euroclear o DTC, secondo il principio della consegna contro pagamento (DVP). Ciascuna operazione è registrata separatamente sotto un identificativo cliente univoco, il che garantisce trasparenza e protegge le attività.
Poiché le posizioni di ciascun cliente sono registrate su base lorda, le attività sono segregate nei libri contabili della banca e la riconciliazione è esatta. La chiara identificazione delle attività della clientela rafforza la gestione del rischio, soprattutto in caso di inadempimento o insolvenza di una controparte. Nell'UE, quadri normativi quali MiFID II ed EMIR richiedono una rendicontazione a livello di singolo cliente; IFB applica standard comparabili, così che ogni movimento di liquidità e di titoli sia tracciato.
«Le strutture di conto omnibus sono espressamente riconosciute dalla MiFID II, dalla CASS, dalla SEC Rule 15c3-3, dal CSDR e dai regimi regolamentari equivalenti a livello globale. Costituiscono il modello operativo standard per la custodia globale, il prime brokerage e il clearing. La titolarità effettiva è mantenuta attraverso libri e registri interni anziché mediante l'attribuzione di un IBAN individuale, in coerenza con l'infrastruttura di regolamento internazionale e con le aspettative regolamentari.»
Attività e caratteristiche principali
- Preservazione del capitale e gestione del rischio. L'obiettivo primario è mantenere intatto il potere d'acquisto del capitale attraverso le generazioni, mediante un'allocazione prudente in portafogli accuratamente bilanciati di liquidità, oro, obbligazioni, immobili di pregio, azioni in giurisdizioni stabili e selezionati investimenti alternativi.
- Privacy e riservatezza. Queste banche applicano alla riservatezza della clientela standard più elevati, operano con discrezione e lo fanno spesso in giurisdizioni i cui ordinamenti tutelano con fermezza la proprietà e la privacy.
- Consulenza personale. La consulenza è strettamente personalizzata e si estende spesso alla pianificazione successoria, all'ottimizzazione fiscale, ai servizi fiduciari, al trasferimento intergenerazionale del patrimonio e alla gestione su misura di family office.
- Scelta di giurisdizioni stabili. Hanno tipicamente sede in Paesi noti per la neutralità politica, la stabilità legislativa, la sofisticatezza degli ordinamenti giuridici e la chiarezza regolamentare, quali Svizzera, Liechtenstein, Lussemburgo o Singapore.
- Modello di profitto prudente. I ricavi derivano principalmente da commissioni di gestione, consulenza e custodia e dalla remunerazione legata agli attivi, non da attività di trading speculativo o da una politica creditizia aggressiva.
2. Banche private
Definizione e mandato. Le banche private offrono servizi finanziari personalizzati e di gestione patrimoniale a persone con patrimonio elevato e molto elevato (HNWI e UHNWI). Assomigliano alle banche per la tutela del patrimonio, ma di norma perseguono la crescita accanto alla conservazione e possono offrire una gamma più ampia, talvolta più rischiosa, di prodotti di gestione patrimoniale.
Attività e caratteristiche principali
- Gestione patrimoniale olistica. Pianificazione finanziaria completa, accumulazione del patrimonio, gestione discrezionale degli attivi, consulenza fiscale e sofisticate opportunità di investimento.
- Un approccio equilibrato al rischio. La preservazione del patrimonio resta fondamentale, ma una maggiore disponibilità ad assumere rischi per la crescita del capitale li distingue dagli istituti dedicati esclusivamente alla conservazione patrimoniale.
- Gestione personalizzata della relazione. Un private banker dedicato è responsabile del portafoglio di ciascun cliente.
3. Banche d'investimento (finanza d'impresa)
Definizione e mandato. Le banche d'investimento, a differenza delle banche orientate alla conservazione del patrimonio, raccolgono capitale per società, governi e istituzioni, forniscono consulenza in materia di fusioni e acquisizioni (M&A), sottoscrivono emissioni di titoli e negoziano strumenti finanziari sui mercati primari e secondari.
Attività e caratteristiche principali
- Corporate finance e consulenza. Fusioni, acquisizioni, ristrutturazioni e offerte pubbliche iniziali (IPO).
- Negoziazione e intermediazione. Negoziazione attiva di azioni, obbligazioni, materie prime e derivati, e servizi di prime brokerage.
- Un modello ad alto rischio e ad alto rendimento. I ricavi dipendono in misura rilevante dall'andamento dei mercati, dai profitti da negoziazione, dalle commissioni di consulenza e dalle commissioni di collocamento.
Ciò che non siamo
4. Banche commerciali e retail tradizionali
Definizione e mandato. Le banche commerciali e retail servono il mercato di massa della clientela privata e imprenditoriale, con conti transazionali, credito e servizi bancari quotidiani. Il loro obiettivo primario è il profitto a breve e medio termine derivante da margini di interesse, commissioni e provvigioni su prestiti e depositi.
Attività e caratteristiche principali
- Focus sul mercato retail di massa. Prodotti di base quali conti correnti e di risparmio, prestiti personali, mutui, carte di credito e credito al consumo.
- Un modello di ricavi basato sui volumi. I proventi derivano principalmente dalla differenza tra tassi attivi e passivi (margine di interesse netto), unitamente a commissioni quali quelle per operazioni e scoperti.
- Filiali e canali digitali. Un'ampia rete di filiali, integrata da servizi bancari digitali concepiti per un accesso diffuso e per la praticità d'uso.
- Esposizione al rischio moderata. La gestione del rischio si concentra sulla valutazione del credito e sulla liquidità, con minore enfasi sulla gestione patrimoniale sofisticata o sulla preservazione del patrimonio.
5. Banche universali
Definizione e mandato. Le banche universali riuniscono in un'unica organizzazione attività retail, commerciali, di investimento e di private banking, servendo tutti, dai consumatori del mercato di massa alle grandi imprese e alla clientela privata facoltosa.
Attività e caratteristiche principali
- Ricavi diversificati. Proventi derivanti da prestiti, depositi, commissioni, operazioni sui mercati dei capitali, gestione patrimoniale e consulenza in materia di investimenti.
- Un'offerta completa. Un'ampia gamma di servizi per numerosi segmenti, che sfrutta economie di scala e di scopo.
- Gestione complessa dei rischi. La varietà delle attività richiede quadri avanzati di gestione del rischio, in grado di bilanciare simultaneamente i rischi propri dell'attività retail, di investimento e di gestione patrimoniale.
Ci conosca meglio
IFB Investment Bank: la scelta per le operazioni finanziarie complesse
Nella finanza globale, la scelta della banca d'investimento può decidere l'esito di un'operazione complessa. International Finance Bank è una scelta naturale per iniziative finanziarie di elevato livello, per sette ragioni.
1. Portata globale, competenza locale
IFB offre ai clienti l'accesso ai principali mercati finanziari del mondo, unendo a tale portata la conoscenza locale. I nostri team conoscono le dinamiche, la regolamentazione e la cultura dei mercati regionali, così che la consulenza ricevuta sia coerente con il Suo contesto specifico.
2. Una gamma completa di servizi
Dalla consulenza in operazioni di M&A all'asset management e alla finanza strutturata, IFB copre l'intero spettro dei servizi. I clienti trovano un insieme coerente di soluzioni e non hanno bisogno di rivolgersi a più banche per esigenze diverse.
3. Soluzioni finanziarie innovative
La finanza globale non sta ferma. IFB sviluppa continuamente nuovi prodotti e soluzioni finanziarie che rispondono alle sfide e alle opportunità specifiche dei mercati odierni.
4. Gestione rigorosa del rischio
Le operazioni complesse comportano per loro natura dei rischi. Il nostro quadro di gestione del rischio individua tali rischi e li mitiga avvalendosi di strumenti e modelli analitici.
5. Esperienza
Dal 2004 IFB opera su transazioni transfrontaliere in diversi settori e regioni. L'esperienza non costituisce garanzia di risultati futuri, ma affina il giudizio, la diligenza e l'impegno per il successo del cliente.
6. Il cliente al centro
Ogni soluzione è costruita attorno alle specifiche esigenze e ai singoli obiettivi del cliente. All'attenzione personale si affianca una competenza internazionale.
7. Etica e integrità
In un settore che si fonda sulla fiducia, IFB si attiene rigorosamente a standard etici. La clientela può contare su relazioni improntate a trasparenza, integrità e al più elevato livello di condotta professionale.
In sintesi
Per operazioni finanziarie complesse, la scelta della banca d'investimento fa la differenza. Con la sua portata globale, la gamma dei servizi, la capacità di innovazione e la reputazione, International Finance Bank è la scelta giusta per una clientela esigente, che raggiunge i propri obiettivi con fiducia e sicurezza.
IFB Private Bank: la scelta per i clienti con patrimoni elevati
I clienti con patrimoni elevati (HNWI) necessitano di competenza e di un partner di fiducia che comprenda le loro esigenze e aspirazioni specifiche. International Finance Bank risponde a tale esigenza, per sette ragioni.
1. Soluzioni finanziarie su misura
I portafogli degli HNWI sono spesso complessi e richiedono soluzioni su misura. Che si tratti di pianificazione successoria, pianificazione fiscale lecita o strategia di investimento, IFB elabora soluzioni coerenti con gli obiettivi e la propensione al rischio di ciascun cliente.
2. Diversificazione globale
La nostra presenza internazionale consente alla clientela di diversificare tra classi di attività e aree geografiche, con possibili benefici sull'equilibrio tra rischio e rendimento e sulla resilienza del portafoglio.
3. Accesso esclusivo a investimenti
La nostra rete apre opportunità di investimento raramente accessibili al grande pubblico, dalle operazioni di private equity agli immobili in località di pregio, e offre alla clientela un vantaggio nella costruzione del patrimonio.
4. Tutela del patrimonio e pianificazione successoria
Per molti clienti, preservare il patrimonio e pianificare la propria eredità è importante quanto crearlo. IFB offre la costituzione di trust, la pianificazione successoria e la consulenza filantropica, affinché il patrimonio passi alle generazioni future in modo efficiente e con uno scopo preciso.
5. Discrezione e tutela della privacy
Trattiamo tutte le informazioni e le operazioni dei clienti nella più rigorosa riservatezza, e una solida cybersicurezza protegge sia gli attivi sia i dati.
6. Relationship manager dedicati
Ogni cliente dispone di un relationship manager dedicato, quale unico punto di riferimento per ogni questione finanziaria. I nostri manager sono esperti finanziari formati sulle specifiche esigenze di clienti ad alto patrimonio netto e offrono un servizio personale e continuativo.
7. Prassi etica e trasparente
Laddove le irregolarità finanziarie erodono la fiducia, l'impegno di IFB in favore dell'etica e della trasparenza si distingue. Gli investimenti sono gestiti con integrità, nel rispetto della legge e delle norme etiche.
In sintesi
Per i soggetti dotati di patrimoni elevati che desiderano un partner in grado di comprenderne esigenze, aspirazioni e preoccupazioni, International Finance Bank è la scelta giusta. I suoi servizi su misura, la sua portata globale e la sua condotta etica ne fanno un luogo in cui il patrimonio può crescere, essere preservato e trasmesso con significato.
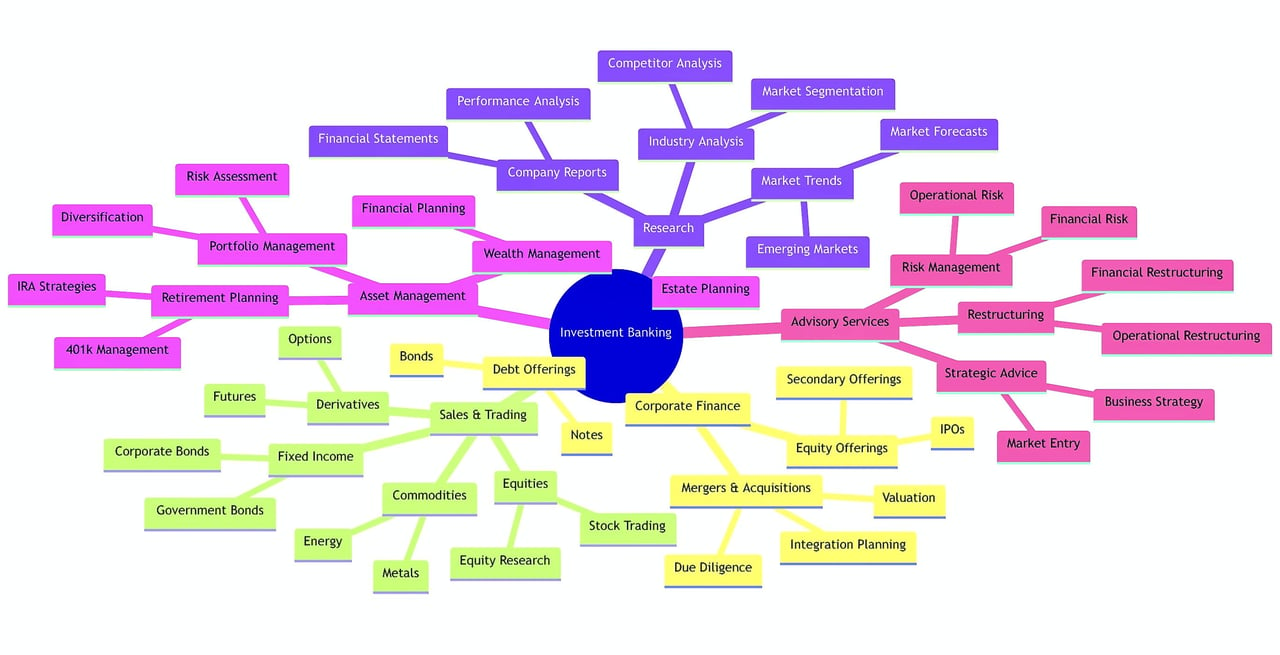
Investment banking e commercial banking: due pilastri della finanza globale
Le banche d'investimento e le banche commerciali costituiscono da lungo tempo i due pilastri del sistema finanziario globale. Entrambe sono banche, ma i loro ruoli, la clientela e la regolamentazione differiscono in modo marcato. Il presente saggio illustra tali differenze da una prospettiva internazionale e mostra come ciascuna serva l'economia globale.
Origini storiche
La separazione tra attività bancaria d'investimento e commerciale è un fenomeno globale, non una caratteristica di un singolo Paese. In molte giurisdizioni le due attività sono state tenute distinte per tutelare il risparmio pubblico dai rischi più elevati della negoziazione di titoli e di altre attività speculative. La deregolamentazione e il modello della banca universale hanno attenuato la distinzione negli ultimi anni, ma le differenze fondamentali permangono.
Funzioni principali
Le banche d'investimento sono gli architetti della finanza. Strutturano operazioni complesse quali fusioni e acquisizioni, offerte pubbliche iniziali (IPO) e altre forme di ristrutturazione societaria, e sono le istituzioni a cui si rivolgono sui mercati globali grandi società, governi e individui ad alto patrimonio netto.
Le banche commerciali sono il motore dell'economia quotidiana. Raccolgono depositi, erogano credito in molteplici forme e gestiscono i sistemi di pagamento, incanalando così i fondi dai risparmiatori ai prenditori, tanto nelle economie locali quanto in quelle internazionali.
Clienti e ricavi
Le banche di investimento servono un mercato più ristretto di clientela corporate e di persone ad alto patrimonio netto e ricavano i propri proventi principalmente da commissioni di consulenza, commissioni di sottoscrizione e utili di negoziazione. Le banche commerciali servono un'ampia base di privati, piccole imprese e grandi società e ricavano i propri proventi principalmente dal differenziale tra prestiti e depositi e dalle commissioni per servizi quali bonifici e tenuta del conto.
Regolamentazione
La regolamentazione varia da paese a paese, ma in genere riflette i diversi profili di rischio. Le banche commerciali raccolgono depositi dal pubblico e sono pertanto soggette a norme e a una vigilanza rigorose, tra cui i requisiti di adeguatezza patrimoniale e i sistemi di assicurazione dei depositi, che differiscono nei dettagli ma perseguono il medesimo scopo: tutelare il consumatore.
Anche le banche di investimento sono soggette a regolamentazione, ma di norma con maggiore margine di discrezionalità. Autorità quali la Financial Conduct Authority (FCA) nel Regno Unito, o le autorità nazionali dell'UE coordinate dall'Autorità europea degli strumenti finanziari e dei mercati (ESMA), vigilano su di esse ponendo l'accento sull'integrità del mercato e sulla tutela degli investitori anziché sulla sicurezza dei depositi.
L'era della banca universale
La banca universale, che riunisce in un unico istituto l'attività di investment banking e quella di banca commerciale, ha guadagnato terreno a livello mondiale. Essa offre servizi finanziari da un'unica fonte, ma solleva preoccupazioni in merito ai conflitti di interesse e al rischio sistemico, in particolare per la stabilità finanziaria globale.
In sintesi
Banche di investimento e banche commerciali sono distinte ma complementari. Le differenze in termini di funzioni, clientela e regolamentazione sono essenziali per la stabilità e l'efficienza dei mercati internazionali. In un mondo sempre più interconnesso, comprenderle è la chiave per operare nell'economia globale.