La Banca
Controlli valutari
Come banche, organismi internazionali quali il FATF e MONEYVAL e autorità nazionali regolano, controllano e vagliano i trasferimenti di valuta
1. Conformità normativa delle banche
Know your customer (KYC)
- Identificazione del cliente. Raccolta e verifica di nome legale, data di nascita, indirizzo e numero di identificazione.
- Adeguata verifica della clientela (CDD). Comprendere la natura e lo scopo di ciascun rapporto al fine di definire un profilo di rischio.
- Adeguata verifica rafforzata (EDD). Accertamenti approfonditi sui precedenti e monitoraggio continuo delle transazioni per i clienti a rischio più elevato.
Antiriciclaggio (AML)
- Segnalazioni di operazioni sospette. Gli istituti devono segnalare alle autorità le operazioni anomale o sospette.
- Segnalazioni di operazioni in contanti. Segnalazioni obbligatorie delle operazioni in contanti superiori a una soglia, ad esempio USD 10.000 negli Stati Uniti.
- Conservazione dei documenti. Registrazioni delle operazioni conservate per un periodo stabilito, di norma da cinque a sette anni, e rese disponibili alle autorità di vigilanza.
Screening delle sanzioni
Ogni transazione viene verificata rispetto alle liste di sanzioni delle Nazioni Unite, dell'Office of Foreign Assets Control (OFAC) degli Stati Uniti, dell'Unione Europea e di altre autorità:
- Screening automatizzato. Un software verifica i nominativi di tutte le parti rispetto alle liste.
- Verifica manuale. Gli addetti alla compliance esaminano ogni potenziale corrispondenza.
2. Sistemi di gestione del rischio
Monitoraggio delle transazioni
- Riconoscimento di schemi. Gli algoritmi individuano le attività che si discostano dal comportamento abituale del cliente.
- Rilevamento delle anomalie. Le operazioni di importo elevato, i rapidi movimenti di fondi e i trasferimenti verso giurisdizioni ad alto rischio vengono segnalati.
- Segnalazioni. Le transazioni segnalate vengono trasmesse ai team di compliance per le opportune verifiche.
L'approccio basato sul rischio
- Valutazione del rischio della clientela. I clienti sono classificati per area geografica, settore, tipologia di operazioni e durata del rapporto.
- Monitoraggio continuo. I profili di rischio sono mantenuti aggiornati e le transazioni vengono misurate rispetto ad essi.
- Misure rafforzate. Ulteriore verifica e approvazione per i clienti e le giurisdizioni a rischio più elevato.
3. Tecnologia
- Registri distribuiti. Una registrazione immutabile delle operazioni rende i trasferimenti trasparenti e tracciabili; gli smart contract vengono eseguiti automaticamente al verificarsi delle condizioni concordate.
- Intelligenza artificiale e machine learning. I modelli predittivi individuano tempestivamente le probabili frodi e apprendono dai dati storici per migliorare le capacità di rilevamento.
- Crittografia e cybersicurezza. I dati delle operazioni sono crittografati e difese su più livelli, tra cui firewall, rilevamento delle intrusioni e verifiche periodiche, proteggono dagli attacchi.
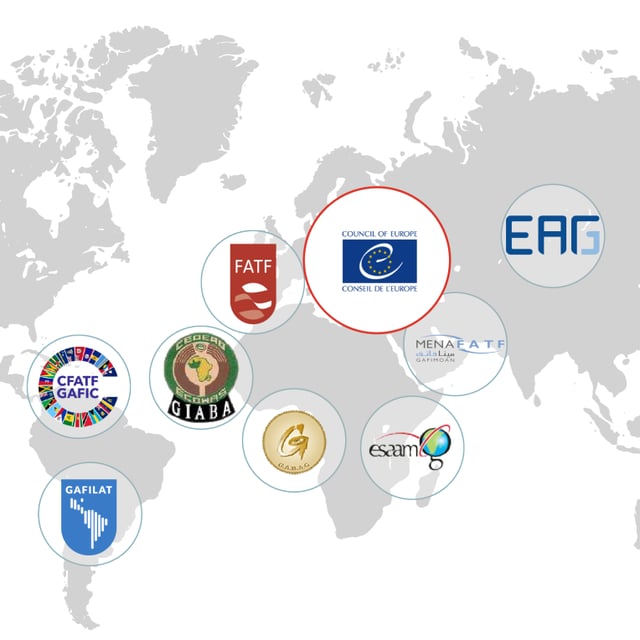
4. Organismi internazionali: il FATF e MONEYVAL
Financial Action Task Force (FATF)
- Standard. Le Quaranta Raccomandazioni costituiscono il quadro di riferimento globale per le misure AML e CFT.
- Valutazioni reciproche. Verifiche periodiche della conformità di ciascun paese, pubblicate in rapporti dettagliati.
- Elenchi pubblici. Le giurisdizioni con carenze strategiche sono sottoposte a monitoraggio rafforzato (la "lista grigia") oppure a un richiamo all'azione (la "lista nera"), con conseguenze economiche e finanziarie concrete.
MONEYVAL
- Valutazioni. Valutazioni approfondite dei sistemi AML e CFT dei rispettivi Stati membri, con particolare attenzione all'efficacia.
- Seguito. Relazioni periodiche volte a verificare se le carenze individuate siano state sanate.
- Assistenza tecnica. Supporto e formazione per gli Stati membri.
5. Normative nazionali
- Divieti e restrizioni relativi a determinate operazioni, paesi o soggetti.
- Autorizzazione. Gli istituti finanziari necessitano di un'autorizzazione e sono soggetti a verifiche e ispezioni.
- Normativa AML e CFT con sanzioni severe in caso di violazione.
6. Banche dati centrali
- Unità di informazione finanziaria (UIF). Autorità nazionali che raccolgono e analizzano i dati sulle transazioni per contrastare il riciclaggio di denaro e il finanziamento del terrorismo.
- Sistemi di segnalazione. Piattaforme attraverso le quali gli istituti segnalano le operazioni di importo rilevante o sospette, consentendo alle autorità di effettuare un monitoraggio quasi in tempo reale.
7. Controlli sui cambi
- Controlli sui capitali. Limiti all'ammontare di valuta che può uscire da un Paese, finalizzati a prevenire la fuga di capitali e a preservare la stabilità.
- Obblighi di segnalazione. Le operazioni internazionali superiori a una determinata soglia devono essere segnalate alla banca centrale o ad altra autorità.
8. Cooperazione internazionale
- Accordi di condivisione delle informazioni, bilaterali e multilaterali.
- Task force congiunte di paesi e organizzazioni internazionali contro la criminalità finanziaria transfrontaliera.
In sintesi
Il controllo dei trasferimenti di valuta è un processo articolato su più livelli. Combina conformità normativa, sistemi di gestione del rischio e tecnologie di monitoraggio, e nessun livello è sufficiente da solo. Il FATF e MONEYVAL stabiliscono gli standard, valutano i Paesi e promuovono la cooperazione; le autorità nazionali aggiungono proprie norme, un monitoraggio centrale e controlli sui cambi. Nel complesso, questi livelli tutelano l'integrità e la stabilità del sistema finanziario globale contro la finanza illecita.