Gestione patrimoniale
Trust
In che modo i trust separano la titolarità dal beneficio, che cosa tutelano e quanto costano.
Trust
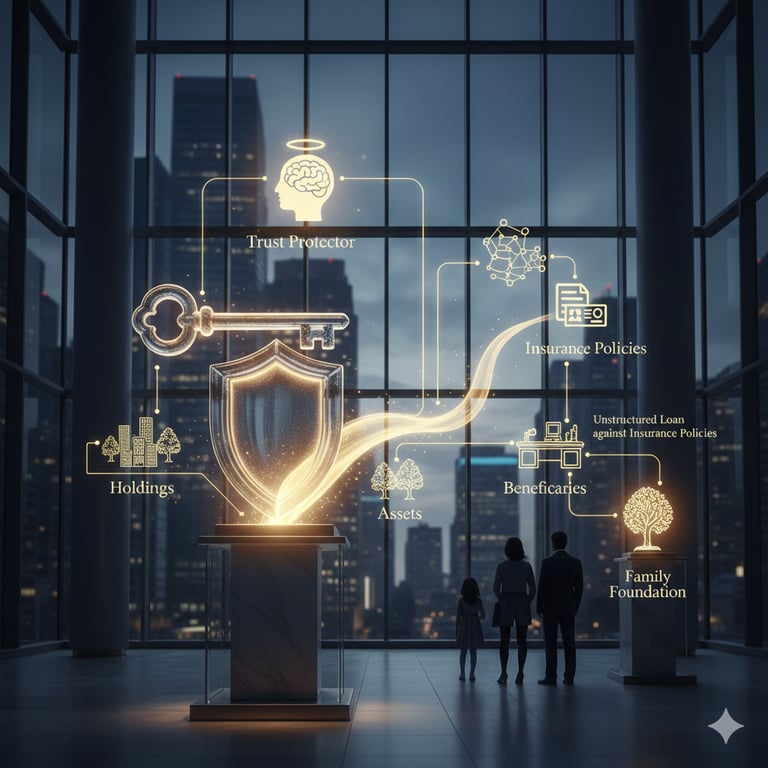
Un trust separa la titolarità dei beni dal beneficio che ne deriva. Questa semplice idea, applicata con cura, protegge il patrimonio dai creditori, lo trasferisce da una generazione all'altra e lo sottrae alla visibilità pubblica. Applicata con superficialità, non raggiunge nessuno di tali obiettivi. Questa pagina illustra gli aspetti essenziali e i costi; i cinque approfondimenti che seguono entrano nel merito.
- Strutture di trust: l'intera gamma delle strutture di trust per la conservazione del patrimonio: trust revocabili, irrevocabili, con rendita trattenuta dal disponente, spendthrift, con residuo a finalità benefica e dynasty trust a confronto.
- Confronto tra giurisdizioni per i trust: analisi comparativa delle giurisdizioni per i trust a livello mondiale: fiscalità, riservatezza, stabilità, efficacia esecutiva, riconoscimento nei trattati e migrazione.
- Durabilità nel corso delle generazioni: Come le strutture di trust preservano il patrimonio nel corso delle generazioni: norme sulla perpetuità, normativa firewall, protector, decanting e migrazione.
- Casi d'uso per i family office: come i soggetti con patrimoni ultra elevati e i family office utilizzano i trust quali nodi centrali di una più ampia struttura di pianificazione patrimoniale.
- Trust offshore e seconda cittadinanza: Un'analisi dei trust offshore e della seconda cittadinanza: aspetti giuridici, vaglio giudiziario e modalità di combinazione dei due strumenti in una strategia duale.
Giurisdizioni dei trust
I nostri High Net Worth Individuals (HNWI) costituiscono spesso trust in varie giurisdizioni del mondo per ottimizzare l'efficienza fiscale, proteggere il patrimonio e assicurare un agevole trasferimento della ricchezza alle generazioni future. La scelta della sede in cui costituire un trust dipende da diversi fattori, tra cui considerazioni giuridiche, implicazioni fiscali, normative sulla protezione patrimoniale ed esigenze di riservatezza.
Tipologie di trust per il patrimonio generazionale negli Stati Uniti:
- Irrevocable Life Insurance Trusts (ILIT): questi trust detengono le polizze vita al di fuori dell'asse ereditario, consentendo che la prestazione in caso di decesso sia trasferita ai beneficiari in esenzione fiscale. Gli ILIT forniscono la liquidità necessaria per far fronte alle imposte di successione e proteggono il patrimonio della famiglia dalla vendita forzata.
- Generation-Skipping Trust (GST): i GST trasferiscono i beni ai nipoti o alle generazioni successive. I trasferimenti rientranti nell'esenzione dall'imposta sui trasferimenti con salto generazionale del disponente evitano sia tale imposta sia l'imposta di successione al livello della generazione intermedia. Questa struttura è utile per le famiglie che desiderano costruire un patrimonio duraturo riducendo al contempo il carico fiscale.
- Dynasty Trust: questi trust sono concepiti per durare più generazioni, offrendo sia protezione patrimoniale sia potenziale di crescita. I dynasty trust sono spesso costituiti negli Stati che ammettono trust perpetui, come il South Dakota e il Delaware, i quali consentono di preservare il patrimonio a tempo indefinito.
Di seguito illustriamo alcune delle sedi più comuni in cui gli HNWI costituiscono trust, con i rispettivi vantaggi e svantaggi, tra cui la sicurezza dei conti, la trasferibilità e altri fattori rilevanti:
- Centri finanziari offshore (ad es. Isole Cook e Cayman, Nevis, Belize Bermuda, Isola di Man):
- Vantaggi:
- Regimi fiscali favorevoli, con imposizione minima o nulla sui redditi e sulle plusvalenze del trust.
- Solide norme di tutela del patrimonio, che proteggono gli attivi da creditori, azioni legali e instabilità politica.
- Elevato livello di riservatezza e di protezione della privacy, con tutela della riservatezza per disponenti e beneficiari, la cui identità resta nota ai trustee, alle banche e, ove richiesto, alle autorità.
- Svantaggi:
- Maggiore attenzione da parte delle autorità fiscali delle giurisdizioni ad alta imposizione, che rende necessario il rispetto degli obblighi di segnalazione per evitare accuse di evasione fiscale.
- Possibilità di modifiche normative che incidano sull'attrattività della giurisdizione per la costituzione di trust.
- Vigilanza limitata e possibile lassismo normativo, che possono suscitare timori in merito alla sicurezza dei conti e alla trasparenza.
- Vantaggi:
- Giurisdizioni di common law (ad es. Stati Uniti, Regno Unito, Singapore):
- Vantaggi:
- Quadri giuridici consolidati in materia di trust, che assicurano chiarezza e prevedibilità nell'amministrazione dei trust.
- Solide tutele giuridiche per disponenti e beneficiari, che garantiscono l'efficacia esecutiva degli accordi fiduciari.
- Accesso a servizi finanziari sofisticati, competenze di gestione patrimoniale e opportunità di investimento.
- Svantaggi:
- Onere fiscale più elevato rispetto alle giurisdizioni offshore, con possibile riduzione dell'efficienza fiscale complessiva della struttura di trust.
- Maggiori requisiti di trasparenza e di informativa, con conseguente limitazione della privacy e della riservatezza.
- Contesto regolamentare complesso e obblighi di compliance, con conseguenti maggiori costi amministrativi e spese legali.
- Vantaggi:
- Giurisdizioni di diritto civile (ad es. Svizzera, Liechtenstein, Lussemburgo):
- Vantaggi:
- Ordinamenti giuridici stabili, con una disciplina dei trust ben definita che offre flessibilità nella strutturazione e nell'amministrazione dei trust.
- Trattamento fiscale favorevole per determinate tipologie di trust, comprese esenzioni o aliquote ridotte sulle imposte di successione e sul patrimonio.
- Reputazione di stabilità finanziaria, discrezione e competenza nei servizi di gestione patrimoniale.
- Svantaggi:
- Requisiti regolamentari e obblighi di compliance rigorosi, che richiedono un'accurata due diligence e una vigilanza continua.
- Tutela patrimoniale limitata rispetto alle giurisdizioni offshore, con alcuni ordinamenti di civil law che impongono restrizioni agli istituti di tipo trust.
- Maggiori costi amministrativi connessi agli adempimenti di compliance e alle formalità legali.
- Vantaggi:
- Sicurezza e trasferibilità del conto:
- Nei centri finanziari offshore, i conti fiduciari sono di norma detenuti presso istituti finanziari di primario standing che offrono solide misure di sicurezza e tutele contro frodi e accessi non autorizzati.
- La trasferibilità dei beni in trust può variare in funzione della giurisdizione e dei termini dell'atto istitutivo del trust. I trust offshore consentono spesso un agevole trasferimento dei beni ai beneficiari, mentre alcune giurisdizioni onshore possono imporre restrizioni o conseguenze fiscali sui trasferimenti di beni.
Costi
Le voci di costo sono le medesime in ogni giurisdizione da noi utilizzata, con le Isole Cook quale sede preferita, seguite dall'Isola di Man, dalle Bermuda e dalle Isole Cayman:
- Spese legali per la redazione dell'atto istitutivo del trust e per la consulenza, in funzione della complessità della struttura.
- Commissioni dei trustee. In tutte e quattro le giurisdizioni i trustee devono essere autorizzati; le commissioni dipendono dalle dimensioni del trust e dal servizio richiesto.
- Amministrazione: contabilità, rendicontazione e adempimenti fiscali.
- Imposte governative e oneri di registrazione, ove previsti dalla giurisdizione.
- Spese di viaggio, ove siano necessari incontri nella giurisdizione.
Quantifichiamo tali costi per la struttura specifica; percentuali fisse o commissioni forfettarie pubblicate senza conoscere il trust dicono poco.
In sostanza, la scelta di una giurisdizione idonea per la costituzione di un trust si fonda su un'attenta valutazione del quadro giuridico, fiscale e regolamentare. Essa richiede inoltre una profonda comprensione delle specifiche aspirazioni del disponente o del fondatore, nonché degli interessi dei beneficiari. La costituzione e la strutturazione del trust tramite la banca possono ridurre i costi e aggiungono un secondo livello di supervisione. Tale quadro di sicurezza rafforzato garantisce che l'integrità e la conformità del trust siano mantenute con la massima cura, offrendo un approccio di gestione del trust consolidato e vigile, che si integra senza difficoltà con gli obiettivi strategici finanziari e di controllo del cliente.
I centri finanziari offshore offrono vantaggi fiscali, riservatezza e protezione patrimoniale, ma comportano anche rischi di compliance e un più attento controllo regolamentare. Le giurisdizioni di common law e di civil law garantiscono stabilità, chiarezza giuridica e accesso a competenze finanziarie, sia pure a fronte di un carico fiscale più elevato e di maggiori requisiti di trasparenza. In definitiva, gli HNWI dovrebbero rivolgersi alla nostra Banca e ai propri consulenti legali e finanziari per definire una strategia di trust coerente con i propri obiettivi e con la propria tolleranza al rischio.
Convenzione dell'Aia sui trust
La Convenzione dell'Aia sulla legge applicabile ai trust e sul loro riconoscimento, comunemente nota come Convenzione dell'Aia sui trust, è stata conclusa all'Aia, nei Paesi Bassi, il 1° luglio 1985. Essa mira a fornire un quadro comune per il riconoscimento dei trust negli Stati firmatari, anche qualora il concetto di trust non faccia parte del loro ordinamento interno. Secondo la tabella dello stato delle ratifiche dell'HCCH, la Convenzione è in vigore nei seguenti Stati (Francia e Stati Uniti l'hanno firmata ma non ratificata):
- Australia
- Canada (Alberta, Columbia Britannica, Manitoba, Nuovo Brunswick, Terranova e Labrador, Nuova Scozia, Ontario, Isola del Principe Edoardo e Saskatchewan)
- Cina (Regione amministrativa speciale di Hong Kong)
- Cipro
- Italia
- Liechtenstein
- Lussemburgo
- Malta
- Monaco
- Paesi Bassi (il Regno in Europa)
- Panama (dal 2018)
- San Marino
- Svizzera
- Regno Unito (con estensione a diverse Dipendenze della Corona e Territori d'Oltremare)
Questa convenzione agevola il riconoscimento giuridico dei trust costituiti ai sensi delle leggi di altri Paesi, consentendone una più agevole amministrazione ed esecuzione a livello transfrontaliero. Si precisa che, sebbene tali Paesi abbiano ratificato la convenzione, l'applicazione concreta e l'integrazione nel diritto interno possono variare, incidendo sulle modalità di riconoscimento e di trattamento dei trust in ciascuna giurisdizione. Per informazioni aggiornate e dettagliate, si raccomanda di rivolgersi ai nostri esperti legali o ai Suoi, competenti in materia di diritto dei trust del Paese di interesse.