Il mito del «download» dei fondi
Il mito di poter scaricare ingenti somme di denaro dal cloud, presumibilmente da server virtuali o da schermi che mostrano colori e numeri fantasiosi, ha catturato l’immaginazione di molti, in particolare nelle zone d’ombra di internet. Questi miti non solo travisano il funzionamento della finanza moderna, ma sfruttano anche la limitata comprensione del pubblico in merito alle valute digitali, alla tecnologia blockchain e all’infrastruttura del sistema bancario. Per comprendere appieno perché tali idee siano fraudolente, occorre innanzitutto esaminare come funzionino effettivamente i fondi nell’economia digitale attuale e perché il concetto di «fondi nel cloud» resti una fallacia fuorviante e spesso pericolosa.
Comprendere la natura del denaro digitale e fiat: la separazione dal cloud
Il denaro, sia esso fiat o digitale, poggia su specifici assetti giuridici, istituzionali e tecnologici. Le valute fiat, come il dollaro statunitense, l'euro o lo yen, sono emesse e regolamentate dalle banche centrali all'interno di nazioni sovrane. Tale denaro esiste in forma fisica (contante, monete) oppure come registrazioni digitali nei registri altamente sicuri di banche e istituzioni finanziarie regolamentate. Queste registrazioni digitali corrispondono ad attività reali, materiali o immateriali, e sono soggette a una rigorosa vigilanza regolamentare.
Il denaro digitale non è custodito in un etere virtuale da cui sia possibile scaricarlo a piacimento. Ogni trasferimento, pagamento o cambio deve transitare attraverso canali legali e verificabili. I fondi vengono spostati da un conto all'altro esclusivamente all'interno di una complessa rete di sistemi di compensazione interbancaria, gestiti o sorvegliati dalle banche centrali, con istruzioni scambiate tramite reti di messaggistica quali SWIFT (Society for Worldwide Interbank Financial Telecommunication). Tali sistemi operano sulla base di controlli, contrappesi e sofisticati protocolli di crittografia, concepiti per prevenire le frodi, mantenere la trasparenza e garantire la stabilità finanziaria.
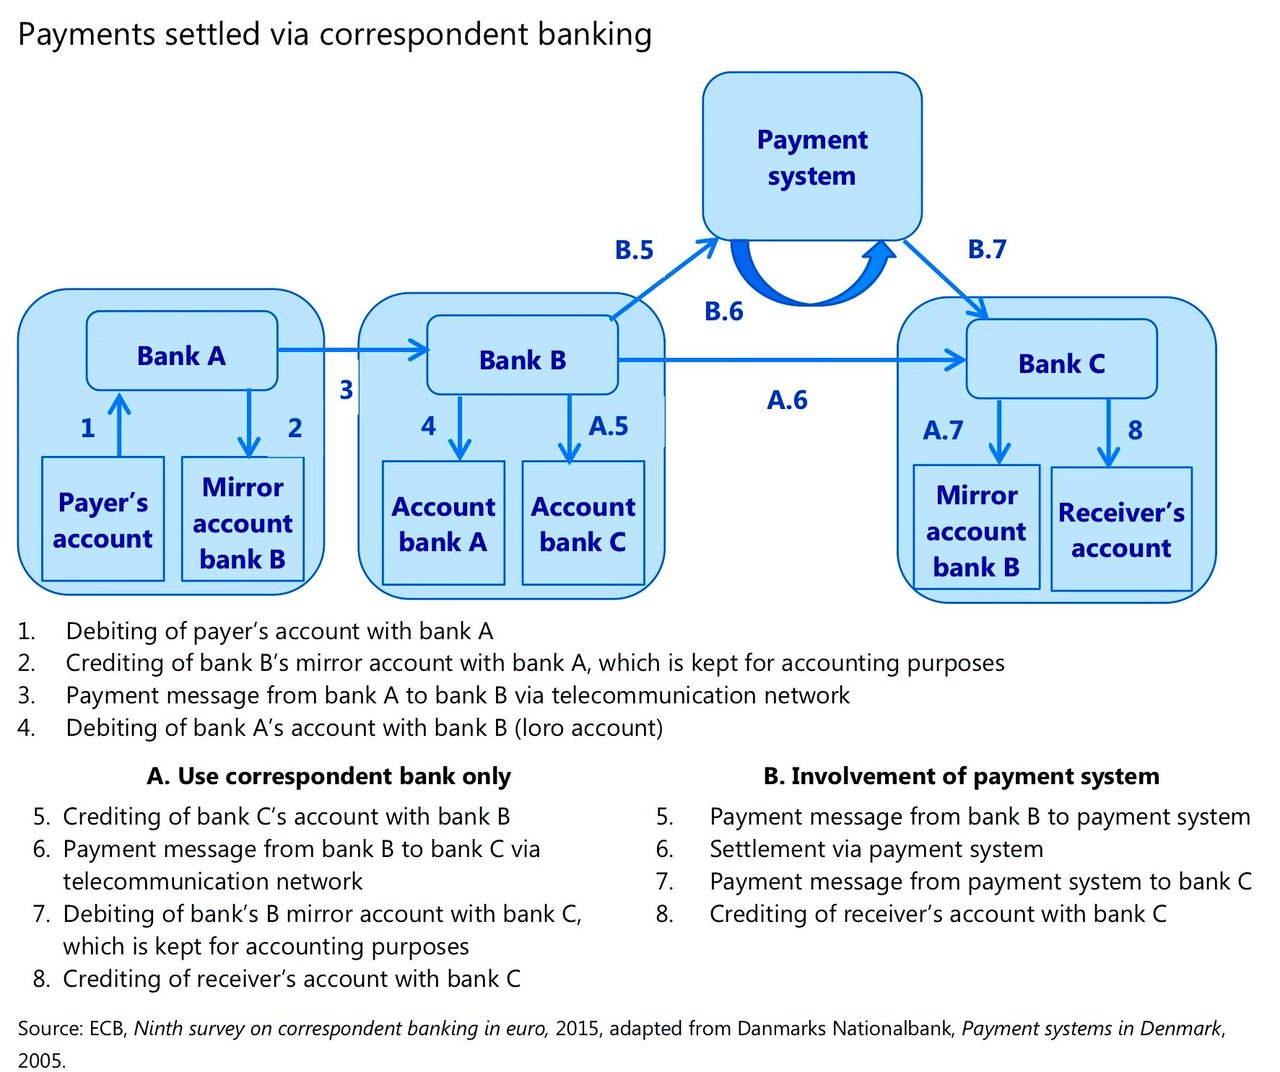
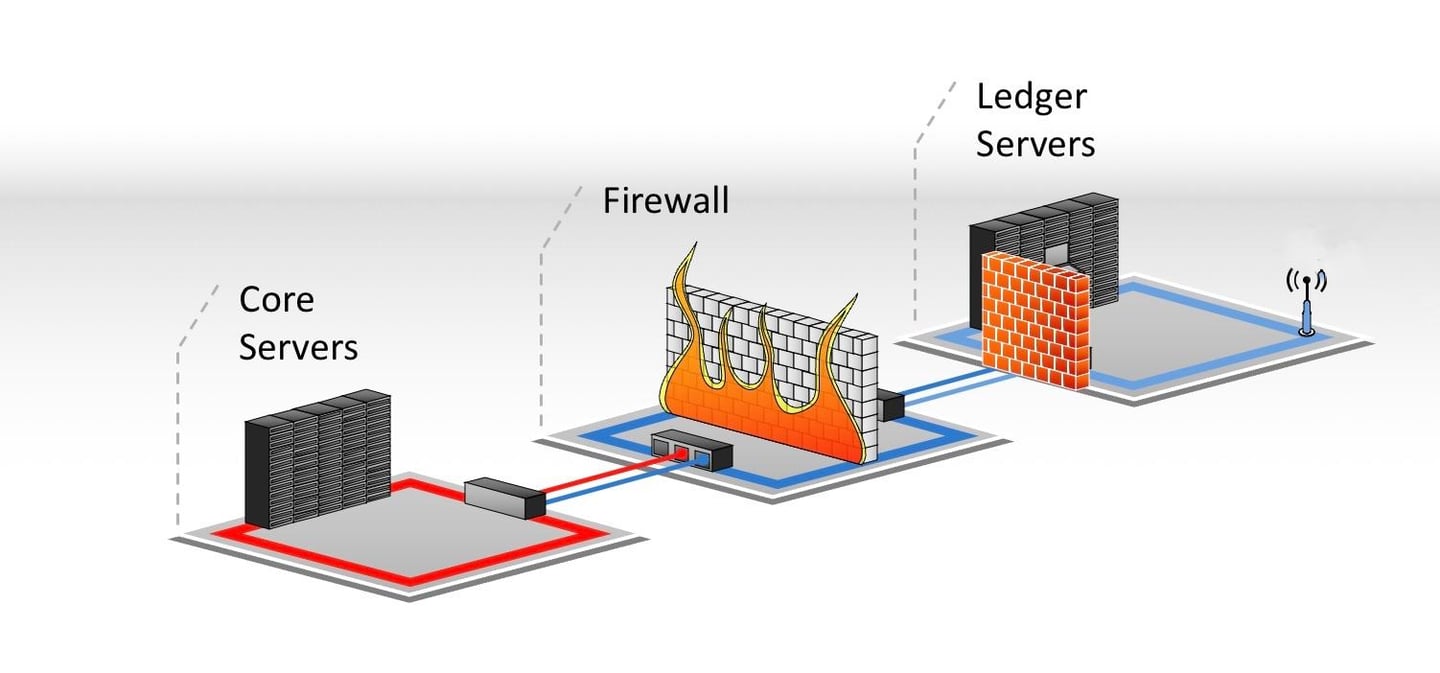
Sostenere che il denaro possa essere scaricato dal cloud tramite un «server» esterno significa fraintendere profondamente l'infrastruttura del sistema bancario. I sistemi finanziari richiedono che tutto il denaro sia riconducibile a conti identificabili presso istituzioni accreditate. Ogni operazione, per quanto digitale, comporta comunque un trasferimento da un conto a un altro e viene registrata in un ledger-server conforme alla normativa finanziaria e non accessibile dall'esterno.
Tecnologia cloud e infrastruttura finanziaria: comprendere la differenza
La tecnologia cloud, ampiamente utilizzata da numerosi settori, offre capacità di archiviazione e di calcolo. Non è tuttavia il luogo in cui risiede il denaro. Le banche possono avvalersi di servizi cloud per la gestione sicura dei dati, ma ciò è ben lontano dall'idea che i fondi effettivi esistano in tali cloud come entità scaricabili. Le banche, in particolare le banche centrali, si avvalgono di data center altamente sicuri, molti dei quali distribuiti in sedi fisiche diverse, ma tali sistemi conservano soltanto *registrazioni* delle operazioni, non il denaro in sé in una forma che possa essere «scaricata» o «trasferita» da soggetti esterni.
La falsa convinzione di poter scaricare denaro nasce da un'errata interpretazione del funzionamento delle attività digitali, del cloud computing e dell'infrastruttura bancaria. Sebbene le banche possano archiviare i dati delle operazioni su server basati su cloud, tali server ospitano soltanto informazioni su operazioni, conti e saldi, e non il denaro effettivo, che continua a risiedere all'interno di quadri istituzionali.
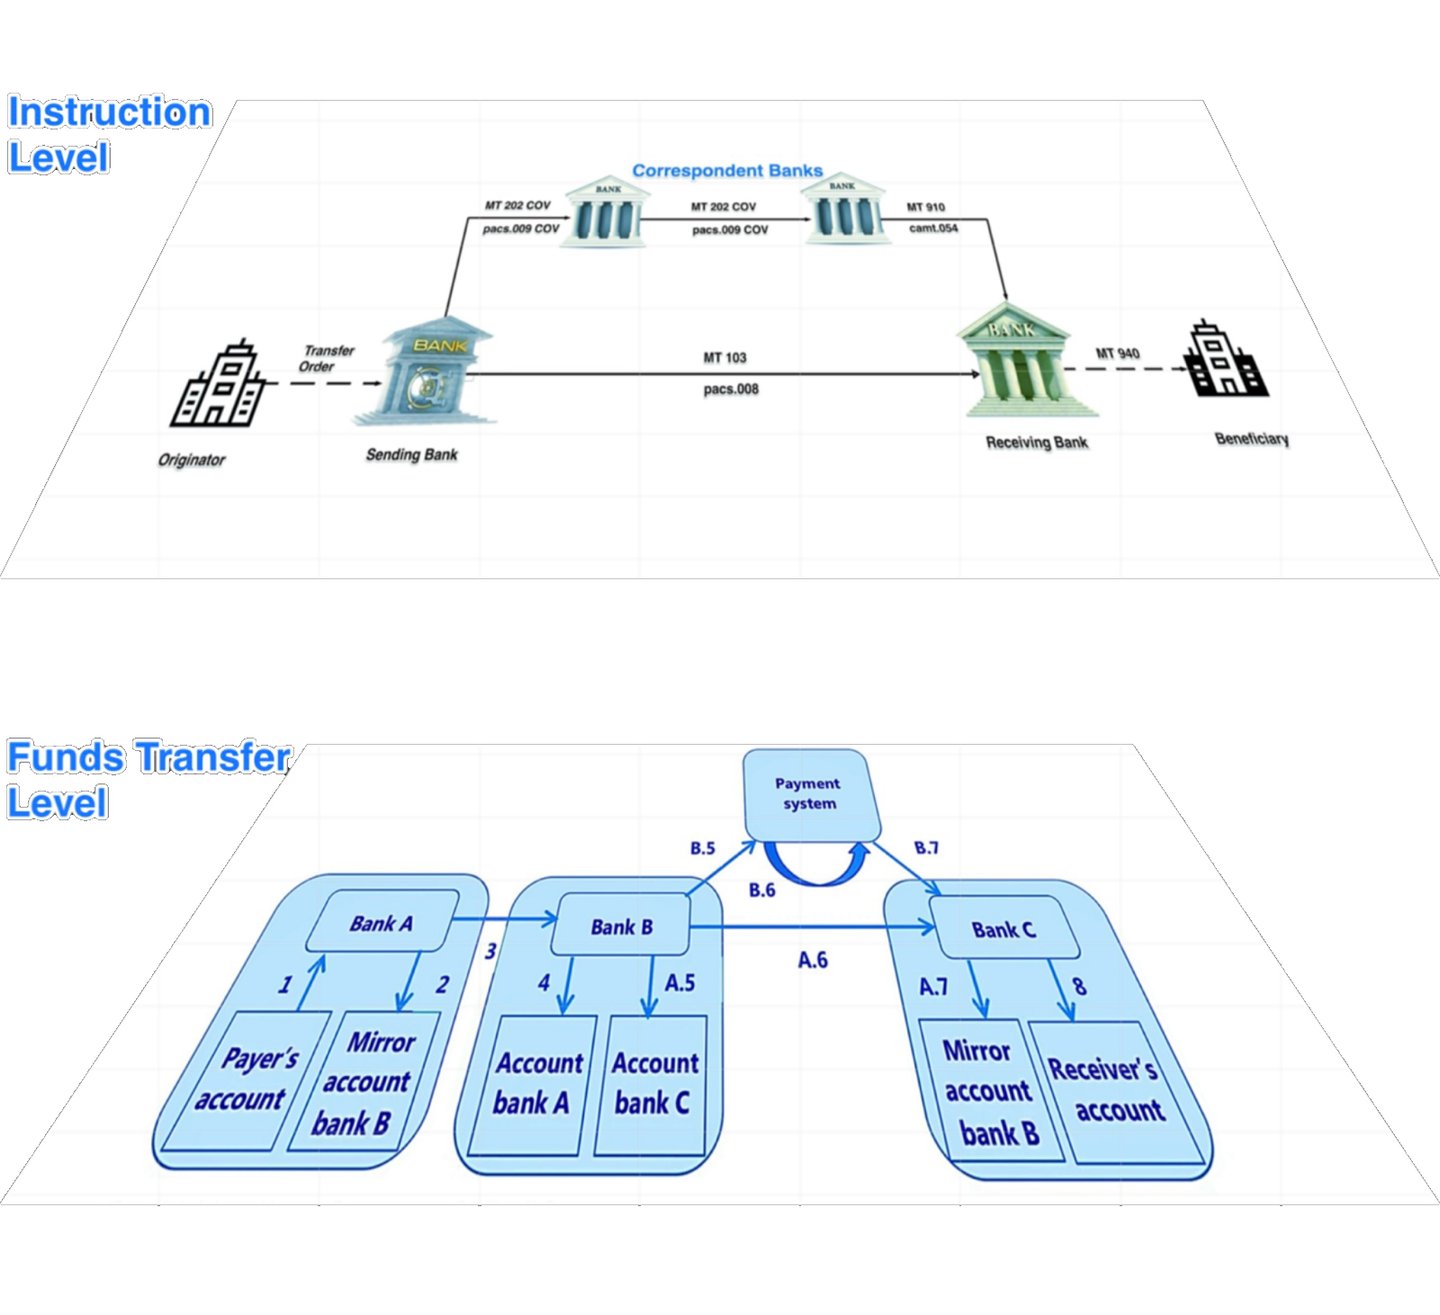
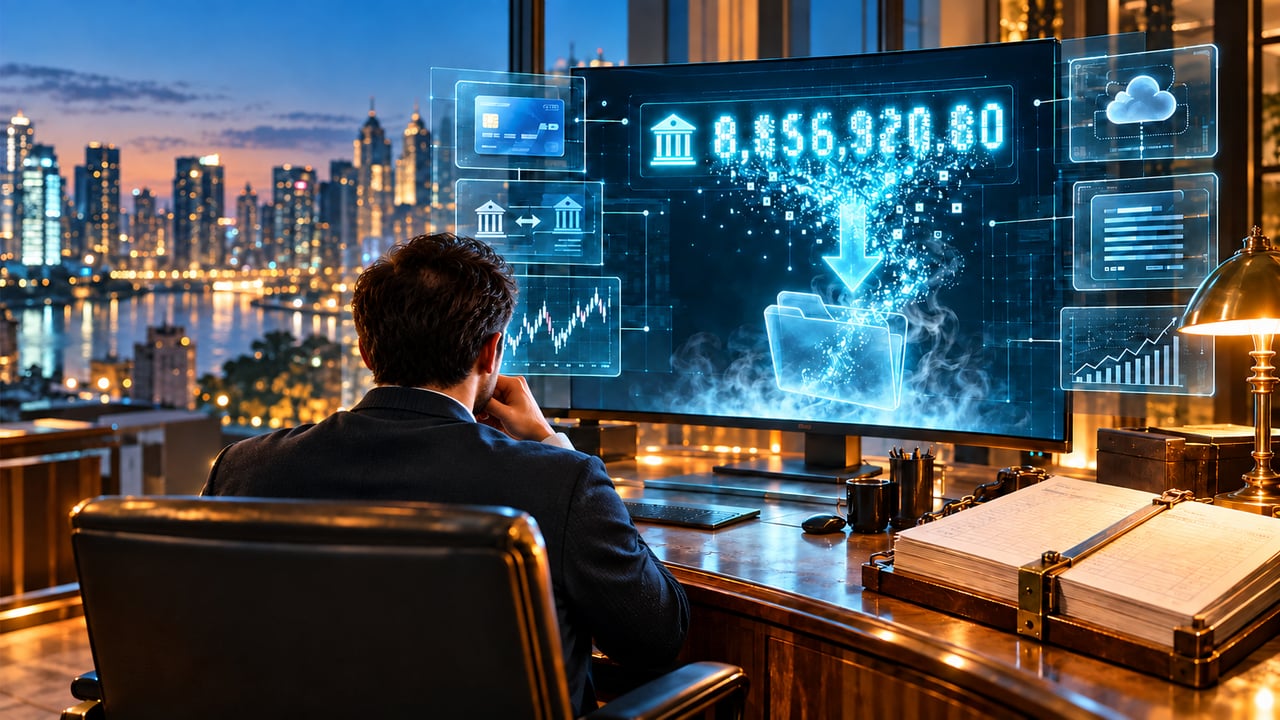
È possibile «scaricare» fondi da una carta, da un conto bancario, da SWIFT o DTC, ecc.?
L'illusione: trattare il denaro come un file informatico
Un truffatore mostra un saldo su un sito web, in una cartella cloud, su una schermata simil-bancaria o in un documento. L'operazione proposta appare quindi ingannevolmente semplice: indicare un conto di accredito, nominare un banchiere con «capacità di download» e recuperare i fondi come si recupererebbe un file da OneDrive o Dropbox.
La schermata può essere sofisticata. Può mostrare un numero di conto, un numero di carta, un riferimento di transazione, un messaggio SWIFT, un identificativo di titoli, un codice di accesso o un importo dell'ordine di miliardi. Nessuno di questi elementi attribuisce a chi lo visualizza un diritto sul denaro mostrato. Alcuni possono descrivere un conto o un'operazione autentici; altri possono essere del tutto falsi. In entrambi i casi, copiare le informazioni non trasferisce l'attività sottostante.
Un file può essere scaricato perché è costituito da dati. Un saldo bancario è una registrazione nei libri di un istituto che è debitore di denaro nei confronti del titolare del conto. Per modificare il soggetto che controlla tale credito, gli istituti interessati devono elaborare un'operazione autorizzata nell'ambito di un accordo di pagamento o di regolamento applicabile. Una banca ricevente non può creare un credito esigibile semplicemente importando una schermata, un messaggio o un record di database.
La verità parziale che i truffatori sfruttano: «Le banche possono addebitare i conti»
I truffatori richiamano spesso una prassi bancaria reale. Sostengono che, poiché un esercente può addebitare una carta o un creditore può incassare un addebito diretto, un «ricevitore» appositamente attrezzato possa addebitare un conto di origine identificato e scaricarne il saldo.
Tale argomentazione omette le condizioni essenziali. Un addebito è una registrazione effettuata dall'istituto che gestisce il conto, a seguito di un'istruzione o di un incasso elaborati secondo regole definite. La parte che richiede il pagamento necessita di un valido presupposto per l'operazione e dell'accesso a un canale appropriato e regolamentato. L'istituto presso cui è tenuto il conto applica i propri controlli. Il pagamento può essere rifiutato, restituito, contestato o stornato in conformità alle regole applicabili.
Un meccanismo di addebito non costituisce pertanto un diritto generale di prelevare fondi da qualsiasi conto di cui siano noti gli estremi. Un IBAN identifica un conto ai fini dell'instradamento dei pagamenti. Un numero di carta identifica una credenziale di pagamento. Un riferimento SWIFT contribuisce a identificare un messaggio o un'operazione. Nessuno di questi elementi è una password che consenta a un terzo estraneo di prelevare il saldo del conto.
Questa distinzione rileva anche quando una proposta di «download» utilizza il linguaggio di un autentico servizio di pagamento. La domanda corretta non è: «Esiste un meccanismo di addebito?», bensì: Chi ha autorizzato questo specifico addebito, quale istituto può presentarlo, quali regole lo disciplinano e quale istituto addebiterà e accrediterà effettivamente i conti interessati?
Come si presenta un autentico addebito sul conto
In un bonifico bancario tradizionale, il titolare del conto impartisce alla propria banca l'ordine di pagare un beneficiario determinato. La banca autentica l'ordine, effettua i propri controlli ed elabora il pagamento attraverso il sistema pertinente o tramite accordi con banche corrispondenti. La banca ricevente accredita il proprio cliente quando il pagamento è stato ricevuto e sono soddisfatte le proprie condizioni di contabilizzazione.
Nell'addebito diretto la direzione di avvio è diversa: è il creditore a presentare un incasso. Ciò non fa venir meno l'autorizzazione del pagatore nell'ambito del processo. In uno schema quale l'addebito diretto SEPA, il pagatore conferisce al creditore un mandato a riscuotere pagamenti da un conto designato. Il creditore presenta gli incassi tramite il proprio prestatore di servizi di pagamento; il prestatore di servizi di pagamento del pagatore elabora l'addebito che ne risulta secondo le regole dello schema. Gli schemi SEPA Core e SEPA Business-to-Business prevedono verifiche del mandato e regole di rimborso differenti.
Ad esempio, se una società deve 10.000 EUR a un fornitore e ha rilasciato un mandato di addebito diretto applicabile, il fornitore può presentare un incasso di 10.000 EUR tramite la propria banca. Il fornitore non ottiene l'accesso all'online banking della società, non seleziona un altro importo da un saldo visualizzato né copia i fondi del conto sul proprio server. L'incasso è un pagamento determinato, instradato tra prestatori di servizi di pagamento. Può non andare a buon fine o essere contestato ai sensi delle regole applicabili.
Possono verificarsi addebiti non autorizzati. Essi costituiscono frodi di pagamento o errori soggetti ad accertamento e ai rimedi applicabili. La loro esistenza non configura un metodo lecito per «scaricare» denaro dai conti di soggetti estranei.
Perché una carta di credito o di debito non è un contenitore di fondi
Una carta di debito dà accesso a servizi di pagamento collegati a un conto. Una carta di credito dà ordinariamente accesso a un credito concesso dal proprio emittente, subordinatamente all'accordo del titolare e al credito disponibile. La carta in sé non è né un dispositivo di memorizzazione contenente il saldo del conto né un titolo trasferibile che un terzo possa svuotare a proprio piacimento.
Una transazione con carta autentica coinvolge ruoli identificabili. Un esercente o un altro partecipante autorizzato al pagamento presenta una transazione attraverso i propri accordi di acquiring. L'emittente decide se approvare la richiesta di autorizzazione. Seguono quindi la compensazione (clearing) e il regolamento secondo le regole del circuito applicabili.
Autorizzazione, compensazione e regolamento sono eventi distinti: una risposta di approvazione non è un file contenente denaro, e una schermata che mostra un'approvazione non costituisce di per sé prova indipendente che un esercente abbia ricevuto il pagamento definitivo.
Alcuni circuiti di carte supportano operazioni che alimentano carte idonee o ne accreditano i fondi. Si tratta di servizi definiti, utilizzati da partecipanti idonei secondo le regole del circuito. La loro esistenza non consente a un intermediario di «scaricare» l'intero saldo di una carta, di estrarre una linea di credito o di caricare su una carta denaro presumibilmente in attesa su un server cloud. Una proposta che coinvolga dati di carte deve indicare l'emittente effettivo, l'acquirer o il prestatore di servizi autorizzato e lo specifico tipo di operazione. L'espressione «card download» non fornisce alcuna di tali informazioni.
Perché un messaggio SWIFT non può essere scaricato come denaro
SWIFT offre un servizio sicuro di messaggistica finanziaria. Le banche utilizzano i messaggi per comunicare istruzioni di pagamento e altre informazioni finanziarie. SWIFT non è un conto bancario contenente l'importo indicato in un messaggio.
Un'istruzione di pagamento può identificare l'ordinante, il beneficiario, l'importo e altri dettagli dell'operazione. Un riferimento di tracciamento può agevolare gli istituti partecipanti nel rintracciare il pagamento. Né l'istruzione né il relativo riferimento conferiscono a un «ricevente» esterno il potere di addebitare la banca ordinante o di ottenere l'importo indicato nel messaggio.
Le copie elettroniche dei messaggi autentici possono naturalmente essere salvate o scaricate a fini di conservazione. Si tratta di un download di informazioni, che non ripete il pagamento, non sblocca un importo sospeso né genera un accredito presso un altro istituto.
Se qualcuno afferma che un MT103, un messaggio ISO 20022, un UETR o un «saldo sul server SWIFT» attendano un download manuale, si ponga una domanda più semplice: la presunta banca beneficiaria ha individuato autonomamente un pagamento in entrata e ne ha accreditato l'importo sul conto previsto? Un PDF, uno screenshot o un messaggio forniti dalla controparte non possono rispondere a tale domanda per conto della banca. Lo stato del pagamento ed eventuali impedimenti vanno verificati presso gli istituti coinvolti, mediante i canali da essi stabiliti.
Perché le registrazioni DTC non creano «valuta scaricabile»
La Depository Trust Company, o DTC, fornisce l’infrastruttura per la custodia e il regolamento dei titoli. Una posizione in titoli è la registrazione di un interesse detenuto tramite il partecipante e la catena di custodia pertinenti. Non costituisce un file di liquidità che una banca beneficiaria possa importare.
Una vendita, un rimborso o una distribuzione effettivi possono dare origine a un'obbligazione pecuniaria. Tale obbligazione viene elaborata tramite le società partecipanti, le rispettive banche di regolamento e i sistemi di pagamento, principalmente Fedwire, secondo le modalità di regolamento applicabili. Devono sussistere uno strumento finanziario o un'operazione identificabili, un soggetto avente diritto ai relativi proventi e un canale legittimo attraverso cui tali proventi possano giungere al beneficiario.
Una schermata con la dicitura «DTC funds», un ISIN o un CUSIP, oppure un presunto riferimento DTC non dimostra che vi siano disponibilità liquide prelevabili da un soggetto terzo. Se la pretesa riguarda titoli, la verifica parte dal custode o dal partecipante del detentore e dalle effettive registrazioni dell'operazione. La richiesta di una banca con «capacità di download DTC» aggira gli istituti che sarebbero tenuti a consegnare e regolare un'operazione genuina.
Il punto in cui la narrazione non regge più
Lo stesso criterio si applica indipendentemente dal fatto che la presunta fonte sia una carta, un conto bancario, un messaggio SWIFT, un server cloud o una piattaforma titoli:
- Identifichi l'attività. Si tratta di un credito da deposito, di un credito disponibile, di un pagamento in corso, di un titolo o semplicemente di dati visualizzati su uno schermo?
- Individuare l'istituto responsabile. Quale banca, emittente di carte, depositario o partecipante tiene il registro che fa fede?
- Accertare la titolarità e i poteri. Chi è titolare dell'attività o può impartire istruzioni all'istituzione? Quale mandato, contratto o istruzione autenticata supporta questo specifico pagamento?
- Individuare il percorso dell'operazione. Quali istituti partecipanti e quali sistemi di pagamento o di regolamento consolidati la elaboreranno?
- Verifichi il risultato in modo indipendente. L'istituto ricevente può confermare l'operazione e l'accredito nei propri sistemi?
Un promotore che non sia in grado di rispondere a queste domande può offrire in alternativa un receiver agreement, uno «slot di download», un portale proprietario, un codice di accesso, una ripartizione percentuale o una commissione di attivazione. Tali elementi non comprovano la titolarità, il potere di pagamento né il regolamento. Quanto più straordinario è il saldo mostrato, tanto più è importante ottenere conferma dall'istituto che asseritamente lo detiene.
Non comunicare a tale promotore credenziali di online banking, dati di sicurezza della carta, codici di autenticazione monouso né accesso remoto a un dispositivo. Tali credenziali potrebbero consentire un'effettiva operazione non autorizzata, ma non consentono in alcun modo la legittima ricezione di fittizi «fondi nel cloud».
La distinzione pratica è precisa: le informazioni finanziarie possono essere visualizzate, copiate e scaricate. Un valido diritto di credito deve essere accertato e il relativo trasferimento deve essere autorizzato, elaborato e registrato dalle istituzioni responsabili. Il download delle informazioni non trasferisce il denaro.
Altre storie costruite attorno a un presunto «download di fondi»
Il termine download cambia significato a seconda della narrazione. A volte indica una genuina operazione informatica, come l'ottenimento di un estratto conto o l'importazione di dati di pagamento. A volte cela un addebito, un'operazione in titoli o un trasferimento di criptovaluta proposti. La frode si configura quando un soggetto presenta l'operazione informatica come se essa stessa trasferisse il valore sottostante.
«Il denaro si trova su un server globale o di una banca centrale»
Il promotore sostiene che i fondi siano «parcheggiati» su un «server globale», una «schermata della banca centrale», una «piattaforma sovrana» o un altro sistema ad accesso riservato. Una banca ricevente avrebbe presumibilmente bisogno di un terminale, di un livello di accesso o di un codice speciali per recuperarli.
Le banche centrali gestiscono effettivamente sistemi di pagamento e mantengono conti per gli istituti ammissibili. Ciò non significa che un soggetto privato possa designare una banca ricevente arbitraria per prelevare da esse un presunto saldo. Un genuino pagamento in moneta di banca centrale viene eseguito tra partecipanti ammissibili secondo le regole del sistema. L'istituto ordinante deve presentare un ordine di pagamento autorizzato e i conti interessati devono essere effettivamente addebitati e accreditati. La fotografia di una schermata, anche se recante il nome di una banca centrale, non comprova alcuno di questi eventi.
«I fondi si trovano su Fedwire, T2 o su un altro sistema di compensazione»
Questa versione colloca il denaro "all'interno" di un circuito di pagamento determinato e afferma che il ricevente deve scaricarlo prima della scadenza. Sfrutta una distinzione reale: un pagamento può essere disposto, elaborato e regolato in fasi distinte.
Fedwire e T2 sono sistemi autentici attraverso i quali gli enti ammissibili regolano i pagamenti. Non sono depositi pubblici contenenti fondi a disposizione di chiunque presenti un numero di riferimento. Se un pagamento è stato regolato a favore del partecipante ricevente, tale partecipante può svolgere accertamenti attraverso le proprie scritture. Se non è stato regolato, un operatore esterno non può produrre il regolamento scaricando un messaggio. Occorre individuare i presunti istituti mittente e ricevente, il riferimento del pagamento e le effettive registrazioni contabili.
«Si trova nel conto comune di una banca corrispondente»
I pagamenti transfrontalieri possono coinvolgere banche corrispondenti e conti intrattenuti tra istituti. Un truffatore trasforma questo dato operativo nell'affermazione che un saldo ingente e non identificato attenderebbe, in un conto «comune», «omnibus» o «nostro», di essere prelevato manualmente.
Il conto di corrispondenza di un istituto è soggetto alla propria titolarità giuridica, alle proprie registrazioni e alle proprie istruzioni operative. Il diritto del beneficiario a un pagamento non sorge per il solo fatto che qualcuno indichi tale conto. Le banche coinvolte devono identificare il pagamento specifico, il suo ordinante autorizzato, il suo percorso di regolamento e il beneficiario cui esso è dovuto. Un «ricevente» terzo non può selezionare un importo dal saldo aggregato di una banca corrispondente.
«Collegare i due server bancari e prelevare i fondi»
La soluzione proposta può essere denominata server-to-server, IP-to-IP, host-to-host, API-to-API o ledger-to-ledger. Il promotore chiede alla banca ricevente di fornire un indirizzo IP, un endpoint, un codice di ricezione o un team tecnico, in modo che un sistema possa «inviare» o «scaricare» il saldo.
Le banche possono legittimamente scambiare dati e istruzioni tramite connessioni tecniche sicure. Un'API può avviare un pagamento qualora l'utente disponga dei poteri necessari e gli istituti partecipanti supportino il servizio. Un registro contabile può registrare le operazioni. La connessione è un canale di comunicazione; di per sé non costituisce una fonte di denaro né il conferimento di poteri sui conti di un altro istituto. Qualsiasi trasferimento effettivo richiede comunque un conto o un'attività definiti, istruzioni autorizzate, l'accettazione da parte degli istituti e un meccanismo di regolamento praticabile.
«Il file dei pagamenti è pronto per il caricamento»
Il truffatore propone un file CSV, XML, JSON o di altro formato, asserendo che contenga fondi. Si chiede a una banca di importarlo, di "iniettarlo" nel proprio sistema centrale o di eseguire uno script che accrediti il beneficiario.
I file di pagamento sono istruzioni o registrazioni. Le banche importano abitualmente file di pagamento legittimi provenienti da clienti autorizzati, nel rispetto dei controlli di autenticazione, convalida, copertura ed elaborazione. Caricare un file contenente il numero 100.000.000 non mette a disposizione £100 milioni, €100 milioni o $100 milioni per dare copertura alle istruzioni. Un file di pagamento contraffatto può avere un formato corretto e al contempo mancare di un ordinante, di poteri o di un saldo disponibile validi.
Lo stesso vale per un estratto conto scaricato. Può agevolare la riconciliazione, ma non può essere ricaricato altrove per ricreare il saldo che riporta.
«Sbloccare il trasferimento sospeso, bloccato o in attesa»
Un promotore presenta un numero di riferimento o una schermata contrassegnata come in sospeso, bloccato, trattenuto, compliance, intervento manuale o non rilasciato. La presunta soluzione consiste in una commissione di download, nell'accettazione da parte del destinatario, in un software speciale o in un bancario in grado di «sbloccare» la registrazione.
I pagamenti reali possono essere ritardati o respinti, e le banche effettuano controlli in materia di sanzioni e di frode. È l'istituzione che effettivamente tratta il pagamento a determinarne lo stato e le eventuali ulteriori informazioni richieste. Un soggetto esterno non può dimostrare l'esistenza dei fondi attribuendo loro uno stato sul proprio portale. Il beneficiario deve ottenere lo stato dalla propria banca; l'ordinante deve ottenerlo dall'istituto che ha dato esecuzione all'ordine. Nessuno dei due deve pagare un presunto intermediario tecnico per convertire una schermata non verificata in un deposito.
«Scaricare il saldo da una piattaforma di trading o di custodia»
Una schermata di portafoglio può mostrare liquidità, titoli, rendimenti degli investimenti o un importo di rimborso. Il promotore sostiene che una banca possa trasferire l'intero valore visualizzato su un conto corrente.
La prima questione è che cosa rappresenti la cifra. Il valore di mercato non è liquidità. Una posizione in titoli può dover essere venduta, rimborsata o utilizzata in un'operazione di finanziamento concordata separatamente. Una vendita in corso deve essere regolata. La liquidità indicata presso un broker o un custode può essere prelevata solo da un titolare del conto avente diritto, attraverso i processi autorizzati di tale istituzione e nel rispetto dei termini del conto. Una schermata di una piattaforma non costituisce un'istruzione di pagamento, una conferma di custodia né una prova di proventi prelevabili.
«Importare un portafoglio di criptovalute e recuperarne il saldo»
Questa affermazione contiene una verità parziale particolarmente pericolosa. Un'applicazione wallet per criptovalute può importare una chiave privata o una frase di recupero valida e quindi visualizzare e controllare le attività ad esse associate. Tali attività sono registrate sulla relativa blockchain; non sono custodite all'interno dell'applicazione wallet scaricabile.
Un indirizzo pubblico, un hash di transazione, una pagina di un block explorer o una schermata non conferiscono il controllo sulle attività che mostrano. Una chiave privata o una frase di recupero autentica può conferire il controllo, ed è proprio per questo che non deve mai essere fornita a un presunto destinatario, agente di recupero o portale di verifica. Importare senza autorizzazione le credenziali segrete altrui non costituisce un metodo legittimo di ricezione di fondi. Qualora le attività siano detenute presso un exchange o un altro depositario, i prelievi devono invece essere autorizzati mediante i controlli di tale depositario.
«Convertire in denaro un'assegnazione, una garanzia o un certificato»
Alcuni promotori sostituiscono il presunto saldo del conto con un documento: un «certificato di allocazione», una prova di disponibilità dei fondi, una garanzia, una lettera, un'obbligazione o altro presunto strumento finanziario. Alla banca ricevente viene richiesto di scaricare o «attivare» il valore nominale del documento.
Un documento può attestare un credito, un'obbligazione, un titolo oppure nulla. Il suo valore nominale non corrisponde automaticamente a un saldo di cassa disponibile. Occorre accertare l'emittente, il beneficiario, le condizioni che lo disciplinano, l'autenticità, la trasferibilità e l'azionabilità. Se un pagamento è dovuto, il debitore deve effettuarlo attraverso un effettivo canale di pagamento. Se un'attività deve essere venduta o finanziata, una controparte deve acconsentire autonomamente all'operazione. Il caricamento del documento non può obbligare una banca ad accreditarne l'importo indicato.
«Il download di prova ha funzionato; ora paghi per sbloccare la tranche principale»
Un piccolo accredito, una barra di avanzamento animata o un «test riuscito» vengono presentati come prova del fatto che un saldo molto più elevato può essere scaricato dopo il pagamento di una commissione. Il piccolo accredito può consistere in un bonifico estraneo alla vicenda, in un pagamento revocabile, nella restituzione parziale del denaro della stessa vittima o semplicemente in una schermata contraffatta.
Il test dimostra soltanto ciò che è verificabile nei registri della banca ricevente. Non accerta la titolarità né la disponibilità di un distinto saldo di importo rilevante. Ciascuna tranche proposta richiede un proprio ordinante identificabile, un proprio potere, una propria operazione e un proprio regolamento. La promessa di restituzione di una commissione a valere sulla prima tranche non può sopperire all'assenza di tali elementi.
Un'unica regola di verifica per ogni versione
Chieda al promotore di indicare l'istituzione che tiene la registrazione ufficiale, il soggetto legalmente autorizzato a impartire istruzioni, l'esatta operazione proposta e le istituzioni che la elaboreranno e la regoleranno. Verifichi tali elementi in modo indipendente attraverso i canali di contatto consolidati delle istituzioni.
L'evento decisivo è una modifica autorizzata e verificabile dei conti o delle registrazioni patrimoniali pertinenti. Un file scaricato, un messaggio, un'applicazione wallet, un'immagine su schermo o un certificato possono descrivere tale evento. Non possono sostituirlo.
L'equivoco degli schermi virtuali e dei display colorati: oltre l'inganno digitale
Il diffuso mito degli schermi neri, magenta, blu o gialli che mostrano somme enormi (spesso cifre fantasiose che raggiungono milioni, miliardi o addirittura migliaia di miliardi) costituisce una rappresentazione distorta, pericolosa e deliberata. Queste raffigurazioni visive compaiono frequentemente in schemi volti a indurre le persone a credere di avere accesso a ricchezze incalcolabili. L'illusione della ricchezza è costruita con cura mediante immagini di schermi pieni di zeri, numeri virtuali e misteriosi codici di compensazione, tutti presentati come collegati a ingenti patrimoni finanziari.
Gli istituti finanziari legittimi, tuttavia, non espongono i fondi in tali formati. I saldi bancari non sono rappresentati attraverso colori arbitrari dello schermo né collegati a indirizzi di server oscuri. Tutte le operazioni finanziarie legittime sono invece eseguite e tracciate tramite banche accreditate, avvalendosi di sistemi riconosciuti a livello internazionale, tra cui IBAN (International Bank Account Numbers), BIC (Bank Identifier Codes) e codici SWIFT verificati. I numeri visualizzati su tali schermate fraudolente non sono altro che illusioni digitali: registrazioni fittizie, prive di qualsiasi copertura effettiva presso un istituto finanziario.
Questi schermi sono strumenti di manipolazione. Il loro impiego negli schemi fraudolenti lascia intendere che, con il codice di accesso o il collegamento al server corretti, l'osservatore potrebbe in qualche modo accedere alle ricchezze mostrate. Tuttavia, a un esame attento, tali affermazioni non reggono. Nessuna operazione finanziaria legittima avviene in questo modo e nessun istituto finanziario di buona reputazione esibirebbe patrimoni mediante vaghi sistemi di codifica a colori su schermi virtuali.
Schemi fraudolenti basati su schermate virtuali: i meccanismi dell'inganno
Questi miti sono spesso diffusi da persone o organizzazioni che approfittano della disperazione, dell'avidità o della scarsa educazione finanziaria. I promotori di tali schemi sostengono di avere accesso a server bancari privati o a piattaforme proprietarie sulle quali i cosiddetti «cloud funds» possono essere «attivati» o sbloccati. Possono persino ricorrere a un gergo come «registrazione a libro mastro», «allocazione di blocchi» o «codice di compensazione BIS» per apparire autorevoli, benché tali termini siano quasi sempre utilizzati in modo improprio.
In molti casi, tali schemi richiedono pagamenti anticipati in cambio dell'accesso ai cosiddetti fondi. Le vittime vengono indotte a fornire informazioni personali, a effettuare bonifici o a mettere a disposizione altre risorse, per poi ritrovarsi senza nulla quando scoprono che i fondi erano fittizi fin dall'inizio. Tali frodi prendono di mira chi non conosce le reali dinamiche dell'infrastruttura bancaria e lasciano spesso in eredità rovina finanziaria e perdita di fiducia.
La conversione in criptovalute e il mito della ricchezza senza restrizioni
Con l'ascesa delle criptovalute, si è radicato anche il mito della conversione dei fondi «cloud» in attivi basati su blockchain come Ethereum. Alcuni sostenitori di questi schemi suggeriscono che, sebbene tali fondi virtuali non siano accessibili presso le banche tradizionali, possano essere convertiti in criptovaluta e successivamente utilizzati per operazioni nell'economia digitale.
È qui che la fallacia diventa ancora più pericolosa. Le criptovalute, pur essendo decentralizzate, si basano su reti blockchain trasparenti in cui tutte le transazioni sono verificabili pubblicamente. Tali reti richiedono mining o staking, processi fondati sulla prova crittografica, per la validazione delle transazioni, rendendo praticamente impossibile l'inserimento nel sistema di fondi immaginari o privi di copertura. Sebbene le criptovalute possano apparire più flessibili delle valute a corso legale, esse restano soggette a regole rigorose di validazione e di integrità del registro.
Qualsiasi tentativo di «convertire» fondi cloud in criptovaluta fallirebbe di fronte ai meccanismi di verifica della blockchain. Sono negoziabili soltanto gli asset legittimi, verificati e registrati nel registro della blockchain. Qualsiasi affermazione secondo cui importi ingenti e non verificabili possano essere convertiti senza difficoltà in Ethereum o Bitcoin non è soltanto falsa, ma costituisce un invito a entrare nel mondo delle frodi finanziarie.
Il ruolo delle banche centrali e delle stanze di compensazione: la realtà della creazione di moneta
Una parte significativa del mito ruota attorno alle banche centrali e all'idea che operatori privati possano interagire con sistemi quali la Federal Reserve, la Banca Centrale Europea (BCE) o persino la BRI per movimentare questi fondi immaginari «nel cloud». L'idea che le banche centrali siano coinvolte nello scaricamento, nel trasferimento o nel regolamento di tali fondi è categoricamente errata.
Le banche centrali regolano la massa monetaria, ma non operano come elaboratori di transazioni personali per privati o per istituzioni poco trasparenti. Il loro ruolo nel sistema finanziario globale è garantire la stabilità, gestire l'inflazione e controllare la base monetaria. Pur avendo la facoltà di creare moneta, lo fanno attraverso politiche monetarie attentamente calibrate, non interagendo con misteriosi server basati sul cloud.
La Banca dei Regolamenti Internazionali, spesso citata in questi miti, svolge un ruolo specifico nel favorire la cooperazione monetaria internazionale e nel fornire servizi bancari alle banche centrali. Tuttavia, la BRI non è coinvolta nel trasferimento diretto di fondi privati e non «compensa» certamente ingenti somme di denaro immaginario provenienti da server privati. Tutte le operazioni legittime elaborate tramite la BRI o le banche centrali sono riconducibili a istituzioni finanziarie verificabili e rispettano rigorose normative internazionali.
Distinguere i fatti dalla finzione
Il mito dello scaricamento di fondi dal cloud (che avvenga tramite schermate virtuali, server privati o codici di compensazione fraudolenti) è un'elaborata finzione. Per quanto l'idea di una ricchezza smisurata disponibile con la semplice pressione di un tasto possa apparire allettante, la realtà è ben più complessa. I fondi sono disciplinati da quadri giuridici, tutelati da istituzioni e soggetti a controlli verificabili. Le schermate colorate e le somme fantastiche presentate in questi schemi non sono altro che miraggi digitali, concepiti per irretire chi non conosce il funzionamento dei veri sistemi finanziari.
Per orientarsi nel mondo finanziario odierno occorre affidarsi alla conoscenza, allo scetticismo e a una profonda comprensione di come il denaro venga creato, trasferito e regolamentato. Il denaro, fisico o digitale, non galleggia nel cloud in attesa di essere scaricato: esiste all'interno del mondo, assai concreto e strettamente controllato, dell'infrastruttura bancaria. Comprendere questa distinzione è la chiave per evitare le trappole tese da chi alimenta il mito dei fondi nel cloud.

Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.


