
Enti sovrani
Creazione di moneta
Come viene creata la moneta dalle banche centrali e dalle banche commerciali, e che cosa possono fare gli Stati con tale conoscenza.
Procedura di creazione della moneta a livello di banca centrale
La creazione di nuova moneta in un'economia moderna è un processo complesso e interconnesso, che coinvolge sia le banche centrali sia le banche commerciali.
- Politica monetaria della banca centrale: È il punto di partenza della creazione di moneta. Fissando il tasso di interesse di riferimento, la banca centrale influisce sul costo del credito nell'economia. Un tasso più basso incentiva l'indebitamento e quindi una maggiore creazione di moneta, mentre un tasso più elevato la scoraggia.
- Concessione di prestiti bancari: Quando una banca approva un prestito, crea un deposito sul conto del debitore. Tale deposito costituisce nuova moneta che prima non esisteva. L'erogazione di credito è pertanto il principale modo in cui le banche commerciali creano nuova moneta.
- Requisiti di riserva e requisiti patrimoniali: i requisiti patrimoniali costituiscono il vincolo determinante sulla quantità di moneta che le banche possono creare; i requisiti di riserva hanno oggi minore rilevanza (pari a zero negli Stati Uniti dal marzo 2020, all'1% nell'area dell'euro). Una banca priva di capitale sufficiente non può espandere i propri impieghi.
- Banca centrale quale prestatore di ultima istanza: Se una banca presenta una carenza di riserve, può ottenere un finanziamento dalla banca centrale. Ciò consente alla banca di adempiere ai propri obblighi e di continuare a erogare prestiti, sostenendo la creazione di nuova moneta.
- Operazioni di mercato aperto: Quando la banca centrale acquista titoli dalle banche, ne regola il pagamento creando nuove riserve. Ciò aumenta l'ammontare delle riserve nel sistema bancario, consentendo alle banche di erogare più prestiti e di creare più moneta.
- Quantitative Easing: Rappresenta un altro modo in cui la banca centrale può immettere liquidità nell'economia. Acquistando ingenti quantità di titoli, la banca centrale aumenta l'ammontare delle riserve nel sistema bancario, consentendo una maggiore creazione di moneta.
- Pronti contro termine: I pronti contro termine (repo) sono un ulteriore strumento utilizzato dalla banca centrale per gestire la quantità di moneta in circolazione nell'economia. Quando la banca centrale acquista titoli tramite un'operazione repo, crea moneta. Quando l'operazione viene chiusa e i titoli sono rivenduti alle banche, la moneta viene distrutta.
In tutti questi modi, la banca centrale e le banche commerciali interagiscono per creare nuova moneta. La banca centrale stabilisce le condizioni per la creazione di moneta mediante la politica monetaria e fornisce le riserve necessarie attraverso i propri finanziamenti e le operazioni di mercato aperto. Le banche commerciali creano nuova moneta attraverso l'attività di prestito, entro i vincoli posti dai requisiti di riserva e di capitale fissati dalla banca centrale. Questo processo interconnesso garantisce che la quantità di moneta nell'economia risponda alla domanda di prestiti e sia coerente con gli obiettivi della banca centrale in materia di inflazione e di stabilità finanziaria.
Il reverse repo quale componente essenziale del sistema finanziario
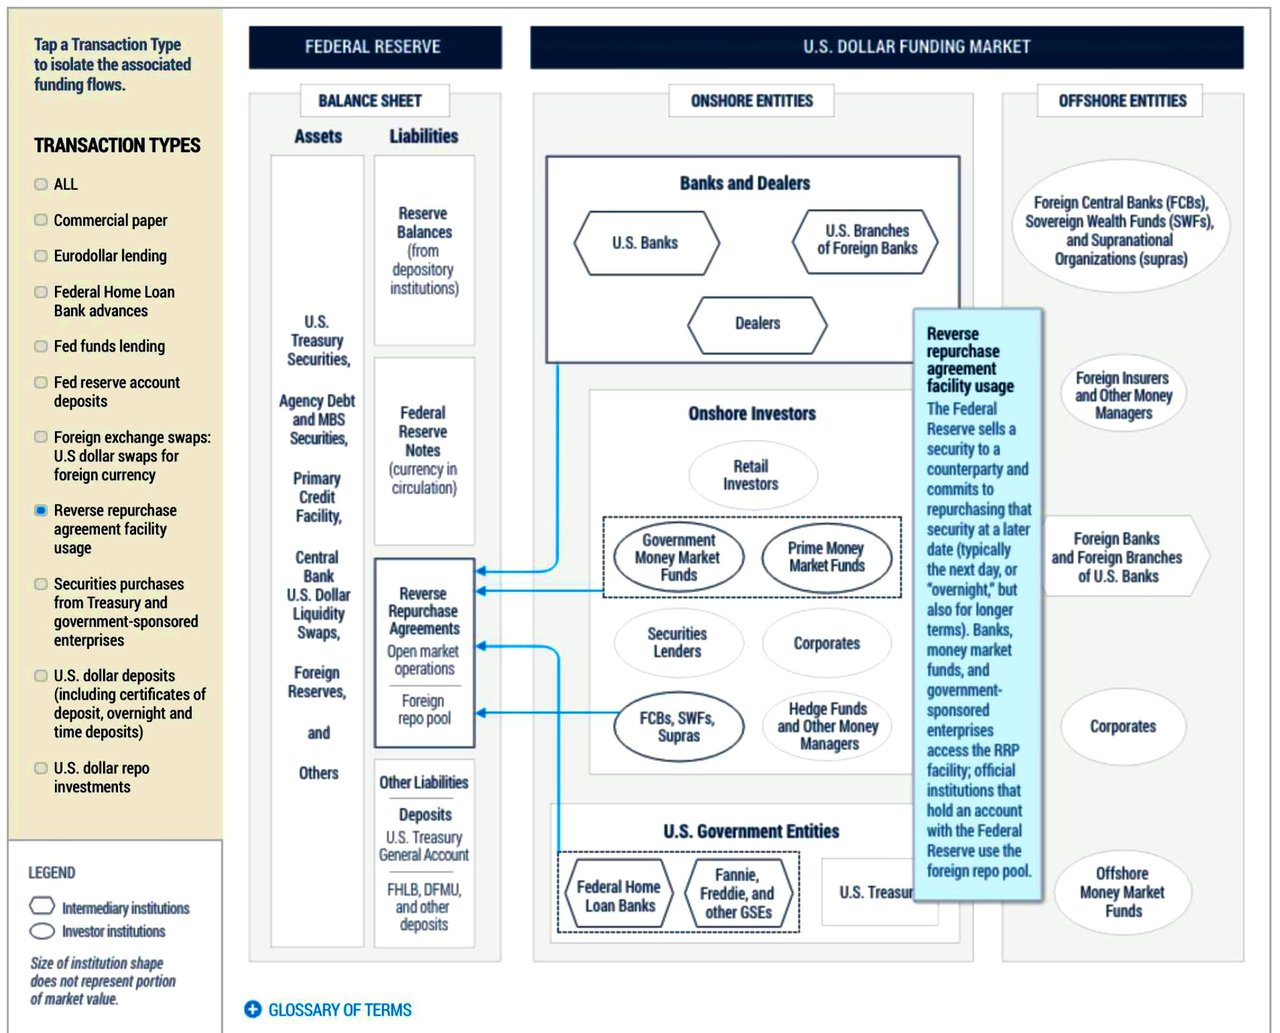
Il mercato dei reverse repo è una componente essenziale del sistema finanziario e svolge un ruolo significativo nelle operazioni del mercato monetario e nella gestione della liquidità. Per comprendere il mercato dei reverse repo è necessario innanzitutto afferrare i concetti di operazioni di pronti contro termine (repo) e di operazioni di pronti contro termine attive (reverse repo).
Pronti contro termine e pronti contro termine inversi:
- Un contratto di riacquisto, o pronti contro termine (repo), è un'operazione finanziaria a breve termine in cui una parte (il venditore) si impegna a vendere a un'altra parte (l'acquirente) un titolo (in genere titoli di Stato, obbligazioni societarie o altri strumenti negoziabili), con l'obbligo di riacquistarlo a una data e a un prezzo prestabiliti. In sostanza, si tratta di un finanziamento garantito, in cui il titolo funge da garanzia.
- Un'operazione di pronti contro termine inversa (reverse repo) è il lato opposto di questa transazione. In tal caso, l'acquirente si impegna ad acquistare un titolo dal venditore e a rivenderglielo in una data successiva a un prezzo più elevato. In altri termini, l'acquirente concede di fatto un prestito al venditore, e il titolo funge da garanzia del prestito.
Il mercato dei reverse repo:
Il mercato dei reverse repo è una componente essenziale del mercato monetario, in cui i partecipanti (quali banche, istituzioni finanziarie e banche centrali) effettuano operazioni di reverse repo per varie finalità. Tali finalità comprendono:
- Gestione della liquidità: gli istituti finanziari utilizzano i pronti contro termine inversi (reverse repo) per investire temporaneamente la liquidità in eccesso. I reverse repo offrono uno strumento di investimento sicuro, a breve termine e con rendimento noto, che consente di remunerare la liquidità inutilizzata mantenendo al contempo la disponibilità di fondi.
- Operazioni delle banche centrali: le banche centrali, come la Federal Reserve negli Stati Uniti, utilizzano le operazioni di reverse repo come strumento di politica monetaria per controllare i tassi di interesse a breve termine e gestire la massa monetaria. Mediante le operazioni di reverse repo, le banche centrali possono assorbire la liquidità in eccesso dal sistema finanziario, contribuendo così a mantenere il tasso di interesse obiettivo.
- Trasformazione delle garanzie: le operazioni di reverse repo possono inoltre essere utilizzate dagli istituti finanziari per ottenere garanzie di elevata qualità, impiegabili per soddisfare requisiti regolamentari o per altre finalità, quali garantire altri finanziamenti o stipulare operazioni in derivati.
Funzionamento del mercato dei reverse repo:
In un'operazione di pronti contro termine inversa (reverse repo), l'acquirente (prestatore) e il venditore (mutuatario) concordano le condizioni, quali l'importo, il tasso di interesse (detto anche tasso repo) e la data di scadenza. L'acquirente fornisce liquidità al venditore in cambio del titolo, che funge da garanzia. L'accordo prevede che il venditore riacquisti il titolo a una data futura specificata e a un prezzo più elevato predeterminato, comprensivo del capitale e degli interessi. Alla scadenza dell'operazione, il venditore riacquista il titolo e restituisce all'acquirente la liquidità maggiorata degli interessi.
Rischi e vantaggi:
Il mercato dei pronti contro termine inversi (reverse repo) offre vantaggi quali una soluzione di investimento a breve termine sicura per gli istituti con elevata liquidità, la possibilità per le banche centrali di gestire la liquidità e attuare la politica monetaria, e l'agevolazione della trasformazione delle garanzie per gli istituti finanziari.
Tuttavia, il mercato dei pronti contro termine attivi comporta dei rischi, tra cui il rischio di controparte (il rischio che l'altra parte non adempia ai propri obblighi), il rischio sulle garanzie (il rischio che il valore del collaterale diminuisca) e il rischio operativo (il rischio di errori o malfunzionamenti nel processo di esecuzione dell'operazione).
Nel complesso, il mercato dei pronti contro termine attivi (reverse repo) svolge un ruolo essenziale nel sistema finanziario: aiuta le istituzioni a gestire la liquidità e sostiene l'attuazione della politica monetaria da parte delle banche centrali.
I mercati dei repo e dei reverse repo svolgono un ruolo fondamentale nell'attuazione della politica monetaria da parte delle banche centrali, tra cui la Federal Reserve, la Banca centrale europea e la Reserve Bank of India. Di seguito i punti principali:
I pronti contro termine (repo) e i pronti contro termine inversi (reverse repo) sono utilizzati dalle banche centrali come strumenti delle operazioni di mercato aperto per controllare la massa monetaria e influenzare i tassi di interesse a breve termine.
- Quando la banca centrale intende aumentare la massa monetaria, effettua operazioni di pronti contro termine acquistando titoli da banche e altre controparti, immettendo temporaneamente liquidità nel sistema finanziario.
- Al contrario, quando la banca centrale intende ridurre la massa monetaria, effettua operazioni di pronti contro termine inverse vendendo titoli alle controparti e drenando temporaneamente liquidità dal sistema.
Fornire un sostegno ai mercati monetari
Le linee di repo e di reverse repo gestite dalle banche centrali, quali l'Overnight Reverse Repo Facility e la Standing Repo Facility, contribuiscono a definire un limite inferiore e uno superiore per i tassi di interesse overnight.
- Tali strumenti fungono da rete di sicurezza, consentendo a un'ampia gamma di controparti di accedere a un'opzione di investimento priva di rischio quando i tassi scendono al di sotto dell'obiettivo della banca centrale, oppure di ottenere liquidità in prestito quando i tassi salgono al di sopra dell'obiettivo.
Agevolare le operazioni delle banche centrali
- Il mercato dei pronti contro termine offre un mercato delle garanzie già strutturato che consente alle banche centrali di attuare la politica monetaria in modo più efficiente, poiché possono utilizzare come garanzia una gamma di attività più ampia rispetto agli acquisti definitivi.
- Un mercato dei pronti contro termine liquido offre inoltre alle banche centrali un indicatore sensibile dei tassi di interesse a breve termine, utilizzabile come obiettivo operativo per le operazioni di mercato aperto.
In sintesi, i mercati dei pronti contro termine (repo e reverse repo) sono strumenti essenziali utilizzati dalle banche centrali per attuare la politica monetaria, controllare la massa monetaria e sostenere il regolare funzionamento dei mercati di finanziamento a breve termine.
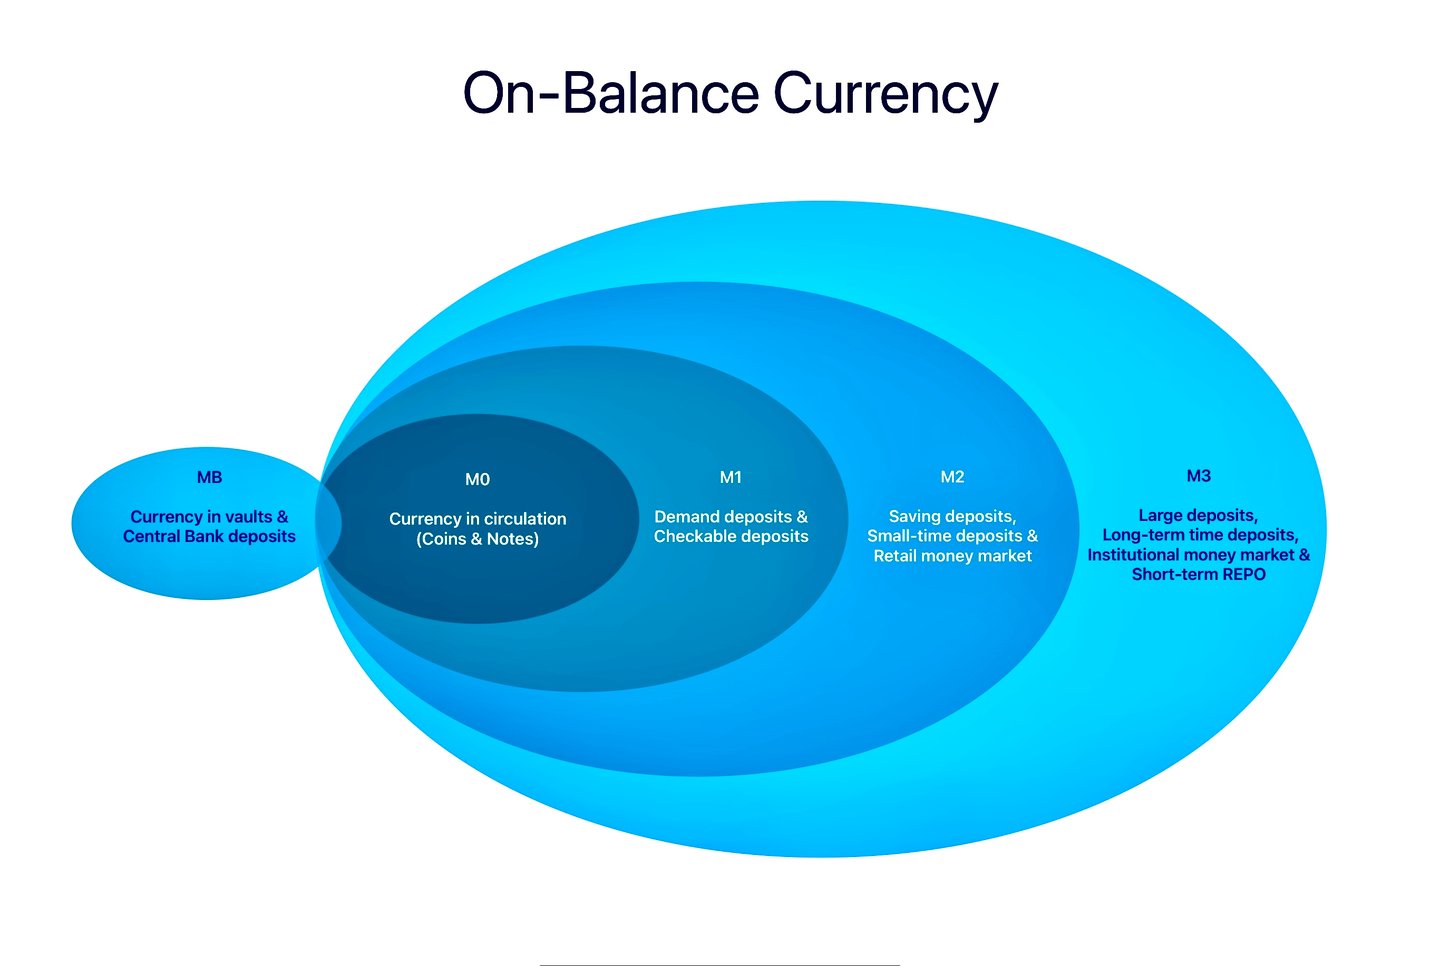
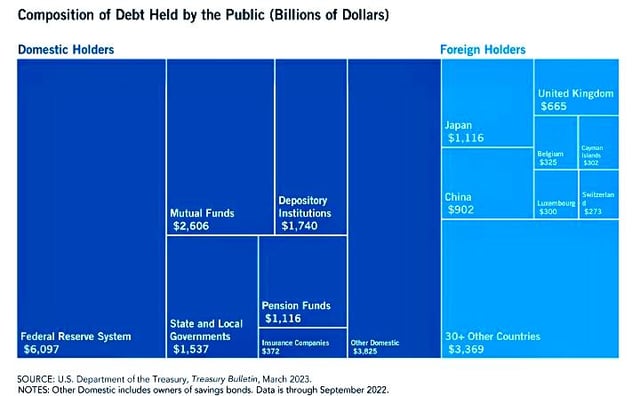
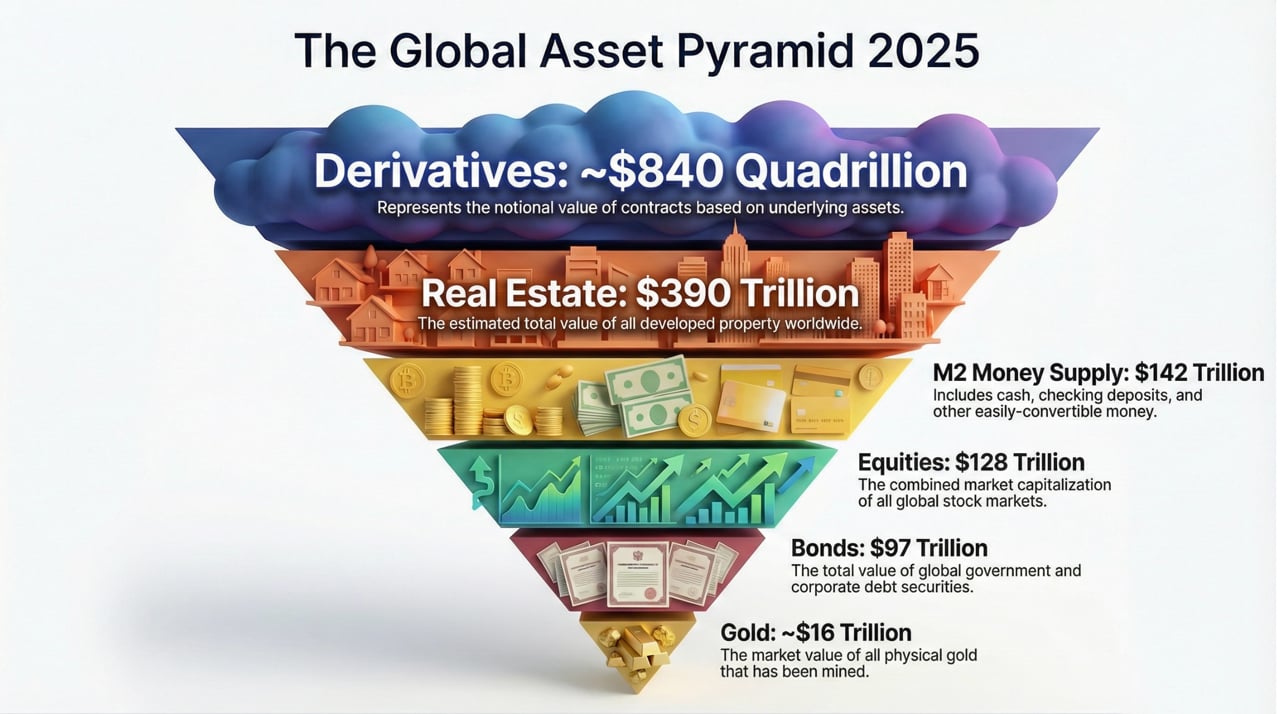
I termini M0, MB, M1, M2 e M3 (noti anche come «aggregati monetari») indicano diverse misure dell'offerta di moneta in un'economia. Tali misure consentono di quantificare l'ammontare di moneta disponibile in un'economia in un determinato momento e sono solitamente utilizzate da economisti e responsabili delle politiche economiche per comprendere le condizioni economiche e orientare la politica monetaria.
Di seguito una breve descrizione di ciò che comprende ciascuna di queste misure:
- M0: M0 comprende la moneta liquida in circolazione, ovvero monete, banconote e altre forme di valuta in circolazione che non sono detenute dallo Stato o dagli istituti finanziari. M0 comprende inoltre le riserve presso la banca centrale, ossia i depositi che le banche commerciali detengono presso la banca centrale.
- MB (Base monetaria): La base monetaria, nota anche come moneta in senso stretto, comprende la moneta in circolazione (monete e banconote) e le riserve detenute dalle banche commerciali presso la banca centrale. In alcune definizioni può includere anche la cassa in caveau, ovvero il denaro conservato nei caveau delle banche commerciali.
- M1: M1 comprende il circolante (esclusa la riserva bancaria) e i depositi quasi altrettanto liquidi del contante. In particolare, M1 include i conti correnti (fondi presenti su conti correnti prelevabili in qualsiasi momento senza preavviso) e gli altri depositi a vista. In sostanza, comprende tutti i fondi immediatamente disponibili per la spesa.
- M2: M2 comprende tutto ciò che è incluso in M1, oltre ad altre tipologie di depositi meno immediatamente disponibili. In particolare, M2 include i conti di risparmio, i conti del mercato monetario e i depositi a termine di piccolo taglio (certificati di deposito al di sotto di un determinato importo, spesso 100.000 USD). Si tratta di forme di moneta convertibili in contante con relativa facilità, ma non con la stessa rapidità e comodità delle componenti di M1.
- M3: M3 comprende tutto ciò che è incluso in M2, oltre a strumenti negoziabili quali pronti contro termine, quote di fondi del mercato monetario e titoli di debito a breve termine (definizione dell'area dell'euro; la Federal Reserve statunitense ha cessato di pubblicare M3 nel 2006). Si tratta di forme di moneta meno liquide di quelle incluse in M2, che contribuiscono tuttavia all'ammontare complessivo della moneta disponibile nell'economia.
Ciascuna di queste misure offre una prospettiva diversa sull'offerta di moneta e può risultare utile per comprendere differenti aspetti dell'economia. M0 e M1, ad esempio, sono spesso utilizzati per analizzare le forme di liquidità più immediate dell'economia, mentre M2 e M3 servono a comprendere le tendenze più ampie dell'offerta di moneta.
È importante rilevare che le definizioni esatte di tali misure possono variare da un paese all'altro.
Meccanismi monetari delle banche centrali
Le banche centrali dispongono di una varietà di fonti, oltre alle voci fuori bilancio, che possono attivare per influenzare la massa monetaria e attuare la politica monetaria. Di seguito si illustrano ulteriori tipologie di fonti e meccanismi che le banche centrali possono utilizzare:
1. Attività in bilancio
a. Riserve in valuta estera:
- Intervento sui mercati dei cambi: le banche centrali possono acquistare o vendere valute estere per influenzare i tassi di cambio e stabilizzare la valuta.
- Gestione della liquidità: tali riserve possono essere utilizzate per fornire liquidità in periodi di tensione finanziaria.
b. Titoli di Stato:
- Operazioni di mercato aperto: acquisto e vendita periodici di titoli di Stato per controllare la massa monetaria e influenzare i tassi di interesse.
- Quantitative Easing (QE): acquisti su larga scala di titoli a lungo termine per immettere liquidità nell'economia.
c. Riserve auree:
- Garanzia per finanziamenti: le riserve auree possono essere utilizzate come garanzia a copertura di finanziamenti internazionali o di altri strumenti finanziari.
- Stabilità del mercato: vendita o acquisto di oro per stabilizzare il mercato o gestire le aspettative di inflazione.
2. Strumenti di rifinanziamento delle banche centrali
a. Finanziamenti tramite sportello di sconto (Discount Window):
- Liquidità di emergenza: concessione di prestiti a breve termine a istituti finanziari che necessitano di liquidità, di norma a fronte di garanzie.
- Influenza sui tassi di interesse: modifica del tasso di sconto per incidere sui tassi di interesse a breve termine e sulle condizioni monetarie.
b. Pronti contro termine (Repo):
- Finanziamenti a breve termine: le banche centrali possono stipulare operazioni di pronti contro termine, concedendo liquidità a istituzioni finanziarie e detenendone i titoli a garanzia.
- Controllo della liquidità: gestione della liquidità nel sistema bancario mediante tali accordi a breve termine.
c. Operazioni di finanziamento a termine:
- Prestiti all'asta: offerta di prestiti a termine alle banche mediante asta, come nelle operazioni di rifinanziamento a più lungo termine della BCE o nel Term Auction Facility della Federal Reserve (2007–2010).
3. Programmi e strumenti speciali
a. Programmi di prestito di emergenza:
- Gestione delle crisi: durante le crisi finanziarie, le banche centrali possono istituire programmi speciali di prestito per sostenere determinati settori o istituzioni.
- Rete di sicurezza per i mercati: una protezione volta a prevenire il collasso sistemico.
b. Programmi di credit easing:
- Acquisti mirati di attività: acquisto di attività del settore privato, quali obbligazioni societarie o titoli garantiti da ipoteca, per migliorare il flusso di credito verso settori specifici.
4. Poteri regolamentari e di vigilanza
a. Requisiti di riserva:
- Modifiche del coefficiente di riserva: variazione dei requisiti di riserva delle banche commerciali per controllare l'ammontare di moneta che esse possono concedere in prestito.
- Influenza sulla massa monetaria: l'aumento dei requisiti di riserva ne restringe l'offerta, mentre la loro riduzione la amplia.
b. Vigilanza prudenziale:
- Stabilità finanziaria: attuazione di misure regolamentari che garantiscano la stabilità e la solidità del sistema finanziario.
- Strumenti macroprudenziali: impiego di strumenti quali le riserve di capitale anticicliche per gestire i rischi sistemici.
5. Collaborazione con il governo
a. Coordinamento della politica fiscale:
- Pacchetti di stimolo: coordinamento con il governo per l'attuazione di stimoli fiscali, quali spesa per infrastrutture o riduzioni fiscali, a complemento della politica monetaria.
- Gestione del debito: collaborazione con il tesoro per gestire il debito pubblico e le sue implicazioni per la politica monetaria.
6. Strumenti innovativi e non convenzionali
a. Tassi di interesse negativi:
- Incentivazione del credito: applicazione di tassi negativi sui depositi presso la banca centrale per scoraggiare le banche dal detenere riserve eccedenti e favorire l'erogazione di prestiti.
- Stimolo dell'inflazione: finalizzato a prevenire la deflazione e a incoraggiare l'attività economica.
b. Controllo della curva dei rendimenti:
- Controllo dei tassi di interesse: fissare direttamente un obiettivo per i tassi di interesse a lungo termine, impegnandosi ad acquistare titoli per mantenerli al livello desiderato.
- Fiducia dei mercati: fornire indicazioni prospettiche per influenzare le aspettative del mercato e stabilizzare l'economia.
c. Valute digitali:
- Valute digitali delle banche centrali (CBDC): emissione di valute digitali volte a potenziare i sistemi di pagamento, a favorire l'inclusione finanziaria e a fornire un nuovo strumento di politica monetaria.
- Innovazione nella politica monetaria: monitoraggio e attuazione in tempo reale delle misure di politica monetaria.
Organi decisionali di politica monetaria
Organi decisionali di politica monetaria nelle diverse banche centrali
Federal Reserve
I principali soggetti coinvolti nelle decisioni di politica monetaria della Federal Reserve, compresa la creazione di nuova moneta, sono:
Il Federal Open Market Committee (FOMC)
- L'organo di definizione della politica monetaria della Federal Reserve
- È composto dai 7 membri del Board of Governors, dal Presidente della Federal Reserve Bank di New York e da altri 4 presidenti delle Reserve Bank, che vi partecipano a rotazione. È responsabile della definizione della politica monetaria, comprese le decisioni sui tassi di interesse e sulla creazione di nuova moneta mediante operazioni di mercato aperto.
Il Consiglio dei Governatori
- L'organo direttivo centrale della Federal Reserve, con sede a Washington D.C.
- è composto da 7 governatori nominati dal Presidente e confermati dal Senato e fornisce indirizzo e supervisione generale all'intero Federal Reserve System, comprese le decisioni di politica monetaria.
I consigli consultivi, quali il Federal Advisory Council e il Community Depository Institutions Advisory Council, forniscono consulenza esperta al Board of Governors, ma non hanno un ruolo diretto nel processo decisionale di politica monetaria.
Banca centrale europea
I principali comitati e consigli coinvolti nelle decisioni di politica monetaria della Banca centrale europea (BCE) sono:
Il Consiglio direttivo
- Il principale organo decisionale della BCE
- È composto dai 6 membri del Comitato esecutivo della BCE e dai governatori delle banche centrali nazionali dei paesi dell'area dell'euro
- Responsabile della formulazione della politica monetaria, compresa la determinazione dei tassi di interesse di riferimento e dell'offerta di riserve nell'Eurosistema
Il Consiglio di Direzione
- I 6 membri, tra cui il Presidente e il Vicepresidente della BCE, che fanno parte del Consiglio direttivo
- Responsabile dell'attuazione quotidiana della politica monetaria e della preparazione delle riunioni del Consiglio direttivo
Il Consiglio generale svolge una funzione consultiva e non è responsabile della politica monetaria. Al di fuori della BCE, il Comitato economico e finanziario (CEF) dell'UE, con la sua Financial Stability Table, assiste i ministri delle finanze dell'UE su questioni di stabilità finanziaria e sui temi relativi al FMI.
Bank of England
Il Comitato di politica monetaria (Monetary Policy Committee, MPC)
- Il principale organo decisionale responsabile della definizione e dell'attuazione della politica monetaria del Regno Unito
- È composto da 9 membri, tra cui il Governatore della Bank of England e membri esterni
- Si riunisce 8 volte l'anno per deliberare il tasso di interesse ufficiale (Bank Rate) e altri strumenti di politica monetaria, quali il quantitative easing
Il Consiglio di Amministrazione
- L'organo di governo della Bank of England
- Assicura la supervisione e la governance della Banca, anche in materia di politica monetaria
Banca del Giappone
Il Consiglio direttivo (Policy Board)
- L'organo decisionale supremo della Banca del Giappone
- Determina l'indirizzo in materia di controllo valutario e monetario, stabilisce i principi fondamentali dell'operatività della Banca e vigila sull'adempimento dei compiti della Banca
- Composto dal Governatore, da due Vice Governatori e da sei membri del Consiglio di politica monetaria
Il Governatore della Bank of Japan è membro del Council on Economic and Fiscal Policy, organo del Gabinetto presieduto dal Primo Ministro. Il Consiglio non ha alcuna competenza in materia di politica monetaria, che il Bank of Japan Act (1997) attribuisce al Policy Board.
Banca Popolare Cinese (PBOC)
Il Comitato di politica monetaria (Monetary Policy Committee, MPC)
- Il principale organo consultivo che fornisce indirizzi alla PBOC in materia di politica monetaria
- Composto dal Governatore e dai Vicegovernatori della PBOC, nonché da rappresentanti di altre agenzie governative e del settore bancario
- Responsabile della consulenza in merito alla formulazione e all'adeguamento degli obiettivi di politica monetaria, all'applicazione degli strumenti di politica monetaria e al coordinamento della politica monetaria con le altre politiche macroeconomiche
- Il Comitato di politica monetaria (MPC) si riunisce regolarmente e i suoi pareri e le sue raccomandazioni di politica monetaria sono riportati nei verbali delle riunioni
- Le indicazioni di politica monetaria del MPC vengono quindi sottoposte all'approvazione del Consiglio di Stato prima che la PBOC dia attuazione alle decisioni di politica monetaria
Al di sopra del MPC, il Consiglio di Stato e la Commissione Finanziaria Centrale del Partito Comunista (istituita nel 2023) definiscono l'indirizzo generale della politica finanziaria
Reserve Bank of India (RBI)
Il Comitato di politica monetaria (Monetary Policy Committee, MPC)
- Il principale organo decisionale responsabile della definizione del tasso di interesse di riferimento (repo rate) e della formulazione della politica monetaria in India
- Composto da 6 membri: il Governatore della RBI (in qualità di Presidente), il Vice Governatore responsabile della politica monetaria, un Direttore Esecutivo della RBI e 3 membri esterni nominati dal Governo dell'India
- Si riunisce almeno 4 volte l'anno per decidere in materia di politica monetaria
Il Comitato dei mercati finanziari (FMC)
- Si riunisce quotidianamente per esaminare le condizioni di liquidità e assicurare l'attuazione operativa delle decisioni di politica monetaria adottate dal MPC
Il Dipartimento di Politica Monetaria (MPD)
- Assiste il Comitato di politica monetaria (MPC) nella formulazione e nell'analisi della politica monetaria
Il precedente Comitato consultivo tecnico sulla politica monetaria aveva un ruolo consultivo, ma è stato sostituito dall'MPC.
Organismi internazionali
Il Comitato monetario e finanziario internazionale (IMFC)
- L’organo consultivo del Consiglio dei Governatori del FMI sulla vigilanza e la gestione del sistema monetario e finanziario internazionale
- È composto da 24 membri, che sono governatori di banche centrali, ministri o altre figure di rango comparabile, scelti di norma tra i 191 paesi membri del FMI
- Fornisce consulenza al Consiglio dei Governatori del FMI sul sistema monetario e finanziario internazionale e delibera su questioni relative alla crescita e alla stabilità dell'economia globale; non determina la politica monetaria nazionale.
- L'IMFC costituisce un foro di cooperazione internazionale sulle questioni macroeconomiche. Consente ai ministri delle finanze e ai governatori delle banche centrali di discutere e allineare le risposte di politica economica agli sviluppi economici e finanziari globali emergenti.
Il Financial Stability Board (FSB)
- Il FSB è un organismo internazionale che monitora il sistema finanziario globale e formula raccomandazioni al riguardo.
- Il FSB è stato istituito dal G20 nel 2009. I suoi membri sono ministeri delle finanze, banche centrali e autorità di vigilanza di 24 giurisdizioni e dell'UE, insieme a organizzazioni internazionali ed enti normativi; sei gruppi consultivi regionali raggiungono circa altre 65 giurisdizioni.
- Il FSB è ospitato e finanziato dalla Banca dei Regolamenti Internazionali (BIS) in base a un accordo quinquennale, con la BIS che sostiene la maggior parte delle spese operative del FSB.
- Il FSB ha il compito di individuare le vulnerabilità del sistema finanziario internazionale e di proporre e monitorare l'attuazione delle azioni necessarie per affrontarle. Coordina a livello internazionale le politiche regolamentari e di vigilanza nelle questioni relative al settore finanziario e promuove la cooperazione e lo scambio di informazioni tra le autorità competenti. Tra gli ambiti principali figurano la promozione di una finanza di mercato resiliente, lo sviluppo di solide infrastrutture dei mercati finanziari, il sostegno a efficaci dispositivi macroprudenziali e il contrasto alle vulnerabilità nuove ed emergenti.
Il Club di Parigi
- Un gruppo informale di creditori ufficiali, fondato nel 1956, che ricerca soluzioni coordinate e sostenibili per i Paesi debitori in difficoltà nei pagamenti
- Non ha alcun fondamento giuridico, ma i membri concordano un insieme di regole e principi per giungere rapidamente ad accordi di ristrutturazione del debito
Le dinamiche di creazione della moneta da parte delle banche centrali e delle banche commerciali sono fondamentali per comprendere il funzionamento del sistema monetario nel suo complesso. Le banche centrali, uniche autorizzate a emettere moneta, svolgono un ruolo decisivo nel regolare l'offerta di moneta dell'economia e nel mantenere la stabilità dei prezzi. Attraverso strumenti quali le operazioni di mercato aperto, le banche centrali adeguano l'offerta di moneta agli obiettivi economici, quali il controllo dell'inflazione e la stabilizzazione del sistema bancario. Tale processo incide sui tassi di interesse a breve termine e, di conseguenza, sull'attività economica in senso più ampio.
L'introduzione delle valute digitali, in particolare delle valute digitali di banca centrale (CBDC), pone nuove considerazioni per le dinamiche tradizionali di creazione della moneta e di attuazione della politica monetaria. L'analisi condotta dal FMI sulle valute digitali e sulle operazioni delle banche centrali illustra in che modo l'avvento delle CBDC e di altre innovazioni finanziarie digitali possa influire sui ruoli e sulle funzioni delle banche centrali, compresi i potenziali effetti sulla politica monetaria, sul signoraggio, sulla base monetaria e sulla velocità transazionale della valuta digitale. Con la progressiva diffusione di tali forme digitali di moneta, il loro impatto sulla liquidità esterna alla base monetaria e sulla domanda di circolante potrebbe segnare un cambiamento nelle modalità di impiego degli strumenti di politica monetaria e nell'approccio complessivo alla gestione della stabilità economica.
Le banche commerciali, al contrario, contribuiscono alla gran parte della creazione di moneta (si veda il rapporto tra gli aggregati M3, M2, M1 e M0) attraverso l'attività di erogazione del credito. Quando tali banche concedono finanziamenti a privati o imprese, creano di fatto nuovi depositi nel sistema bancario, ampliando così l'offerta di moneta. Questo aspetto della creazione di moneta, spesso definito creazione di «moneta bancaria commerciale», si realizza nell'ambito del quadro regolamentare e degli indirizzi di politica monetaria stabiliti dalle banche centrali. La capacità delle banche commerciali di creare moneta è intrinsecamente legata alla loro attività di erogazione del credito: a differenza delle banche centrali, esse non hanno il potere di emettere valuta, ma incidono in misura significativa sull'offerta di moneta attraverso la moltiplicazione dei depositi bancari.
Creazione di valuta a livello di Banca
Anche le banche stesse creano moneta mediante una combinazione di raccolta di depositi, concessione di prestiti e sistema della riserva frazionaria. È importante precisare che le banche non creano moneta fisica (ossia contante), bensì nuova moneta sotto forma di depositi bancari, che operano come mezzo di scambio ampiamente accettato.
Ecco una panoramica del processo:
- Depositi della clientela: quando i clienti depositano denaro presso una banca, in contanti, con assegni o mediante bonifici elettronici, incrementano le riserve della banca. Tali depositi costituiscono di fatto passività per la banca, in quanto rappresentano l'importo dovuto ai clienti.
- Sistema a riserva frazionaria: molte banche centrali fissano un coefficiente minimo di riserva sui depositi (la Federal Reserve lo ha portato a zero nel marzo 2020; la BCE applica l'1%). La liquidità è oggi disciplinata principalmente dalle norme di Basel III in materia di liquidità (LCR e NSFR). Le banche non concedono ai clienti prestiti attingendo alle riserve; l'erogazione di credito genera nuovi depositi, e le riserve si trasferiscono tra le banche man mano che tali depositi vengono spesi.
- Erogazione di crediti: quando le banche concedono moneta a prestito ai debitori, creano nuova moneta sotto forma di depositi bancari. Ad esempio, quando una banca approva un finanziamento, accredita sul conto del debitore l'importo concesso. Ciò genera nuovi depositi nel sistema bancario, ampliando di fatto l'offerta di moneta.
- Effetto moltiplicatore della moneta: il processo di creazione di moneta da parte delle banche non si esaurisce con il prestito iniziale. Quando il mutuatario spende la somma ricevuta, questa confluisce sul conto bancario di un'altra persona o impresa. Il beneficiario, a sua volta, può depositare i fondi sul proprio conto, il che può dare luogo a ulteriori prestiti e a un'ulteriore creazione di moneta. Tale catena viene tradizionalmente descritta come moltiplicatore monetario; le banche centrali, in particolare la Bank of England («Money creation in the modern economy», 2014), sottolineano che nella pratica l'erogazione del credito dipende dalla domanda e dal capitale, e non da un multiplo fisso delle riserve.
È importante riconoscere che il processo di creazione della moneta è soggetto a vincoli, quali il requisito di riserva, i requisiti di adeguatezza patrimoniale e la domanda di prestiti sul mercato. Inoltre, le banche centrali possono influenzare l'offerta di moneta mediante strumenti di politica monetaria quali le operazioni di mercato aperto, le variazioni dei requisiti di riserva e le modifiche del tasso di interesse di riferimento.
Qualora desideri discutere con noi le Sue specifiche esigenze in materia di creazione di valuta, La invitiamo a contattare il nostro direttore, Isof Baco.



Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.