
Metodi di trasferimento alternativi
Ledger-to-Ledger (L2L)
Trasferimenti da ledger a ledger (L2L)
Occorre distinguere tra due diversi tipi di trasferimenti da registro a registro (L2L) che meritano un esame: uno nel settore bancario tradizionale e l'altro nel campo della tecnologia blockchain.
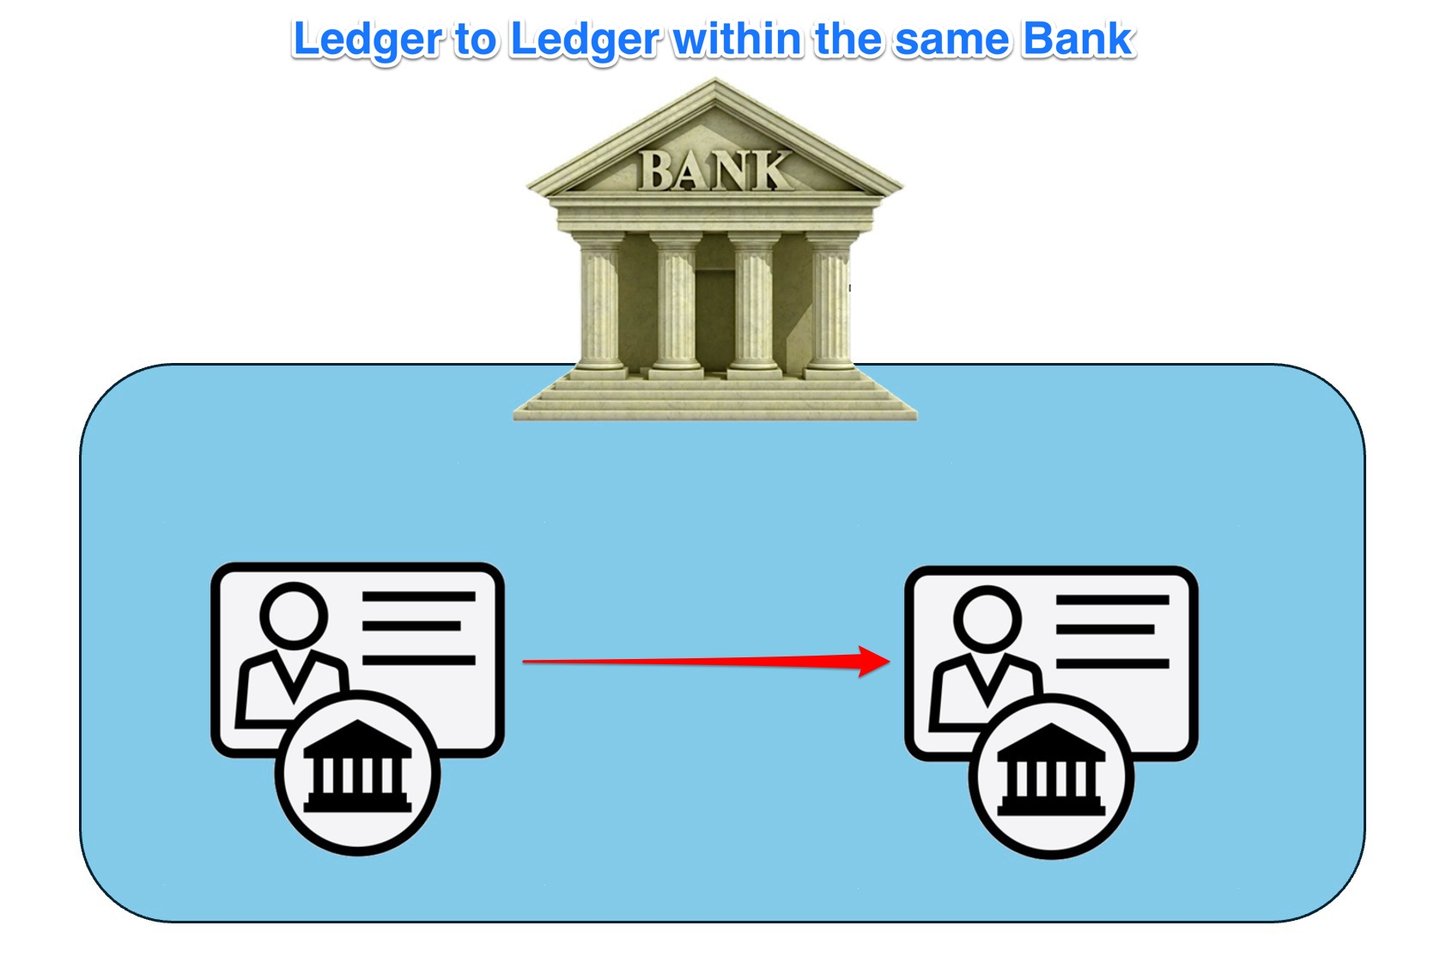
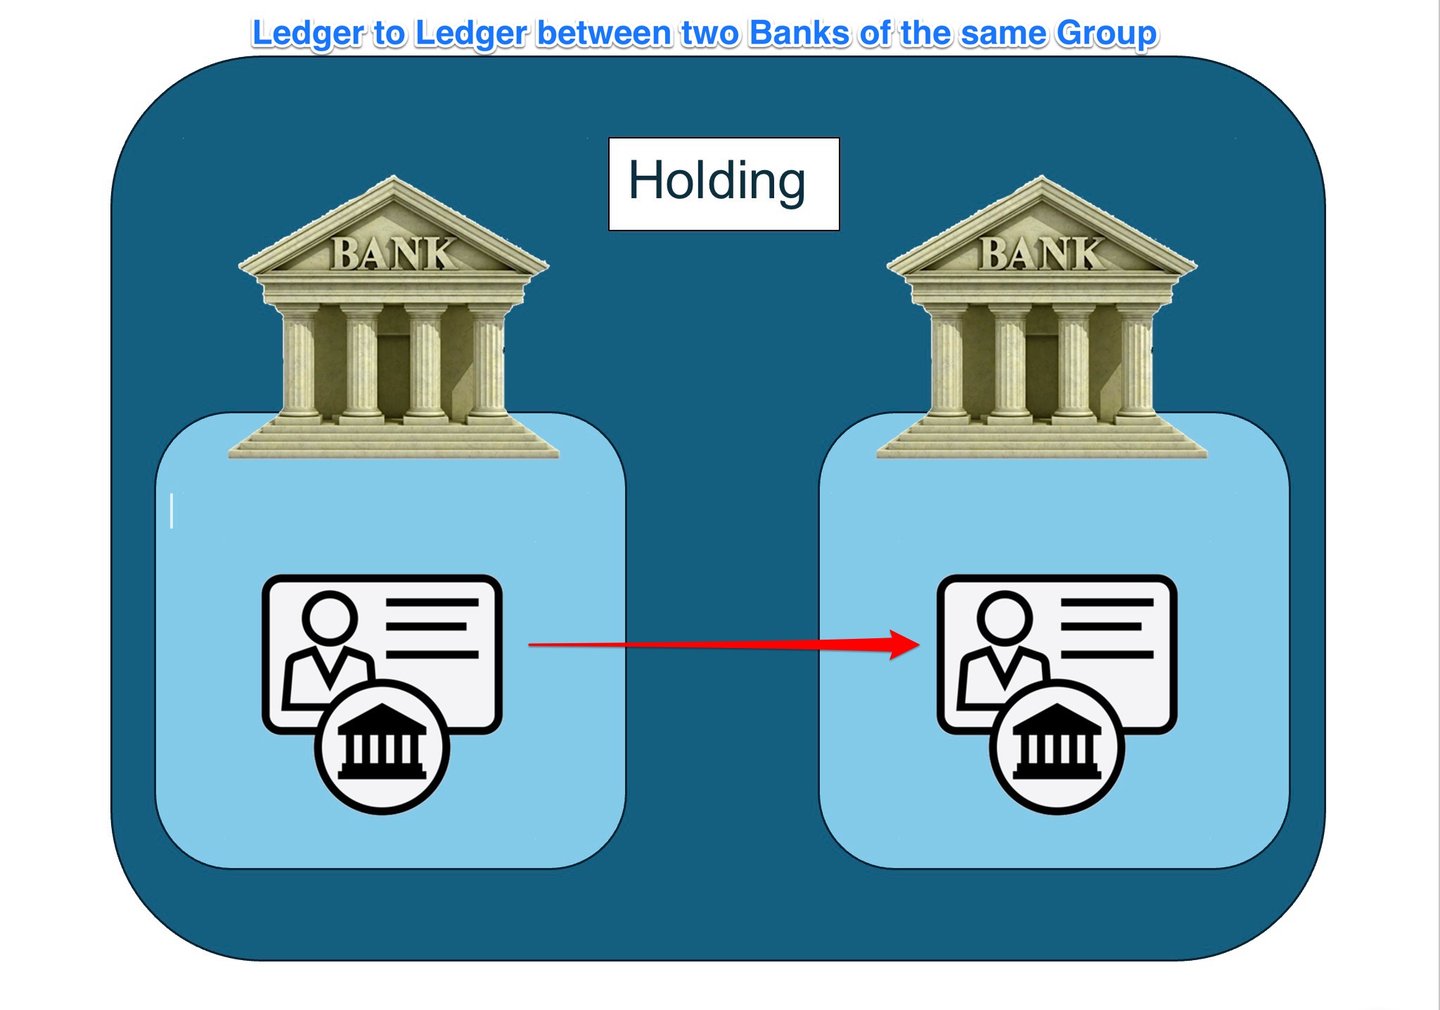
Nel contesto del sistema bancario tradizionale, i trasferimenti L2L comportano il movimento di attività, passività o patrimonio netto tra registri distinti tenuti da istituzioni finanziarie, quali banche o prestatori di servizi di pagamento. Tali trasferimenti possono avvenire tra conti all'interno della stessa istituzione o tra istituzioni diverse e sono essenziali per consentire transazioni sicure ed efficienti nel sistema finanziario globale.
Per contro, i trasferimenti L2L nell'ambito della blockchain consistono nel trasferimento di valore o di attività tra registri distribuiti distinti, quali reti blockchain differenti. Questo tipo di trasferimento richiede spesso il ricorso a protocolli, intermediari o tecniche specializzati, come gli atomic swap o i cross-chain bridge, per garantire l'interoperabilità e preservare l'integrità di entrambi i registri coinvolti.
Un messaggio non è denaro
Perché nessun messaggio SWIFT, telex o server sposta fondi senza regolamento, in 90 secondi.
Verifichi un documento con VL1 →Ha ricevuto un messaggio di pagamento, una ricevuta o una conferma? Li faccia verificare prima di fare affidamento su di essi.

Attivazione dei servizi L2L presso IFB
Le linee L2L saranno attivate su richiesta del cliente una volta che il suo conto risulti in regola:
- Mantiene il saldo minimo,
- evidenzia uno storico finanziario costante, e
- è coerente con attività commerciali legittime.
Inoltre, il conto deve avere
- nessuna questione di compliance in sospeso, e
- tutte le operazioni devono essere conformi alle normative finanziarie internazionali.
L'attivazione definitiva è subordinata alla verifica e all'approvazione interna da parte del nostro team di compliance e di gestione del rischio.
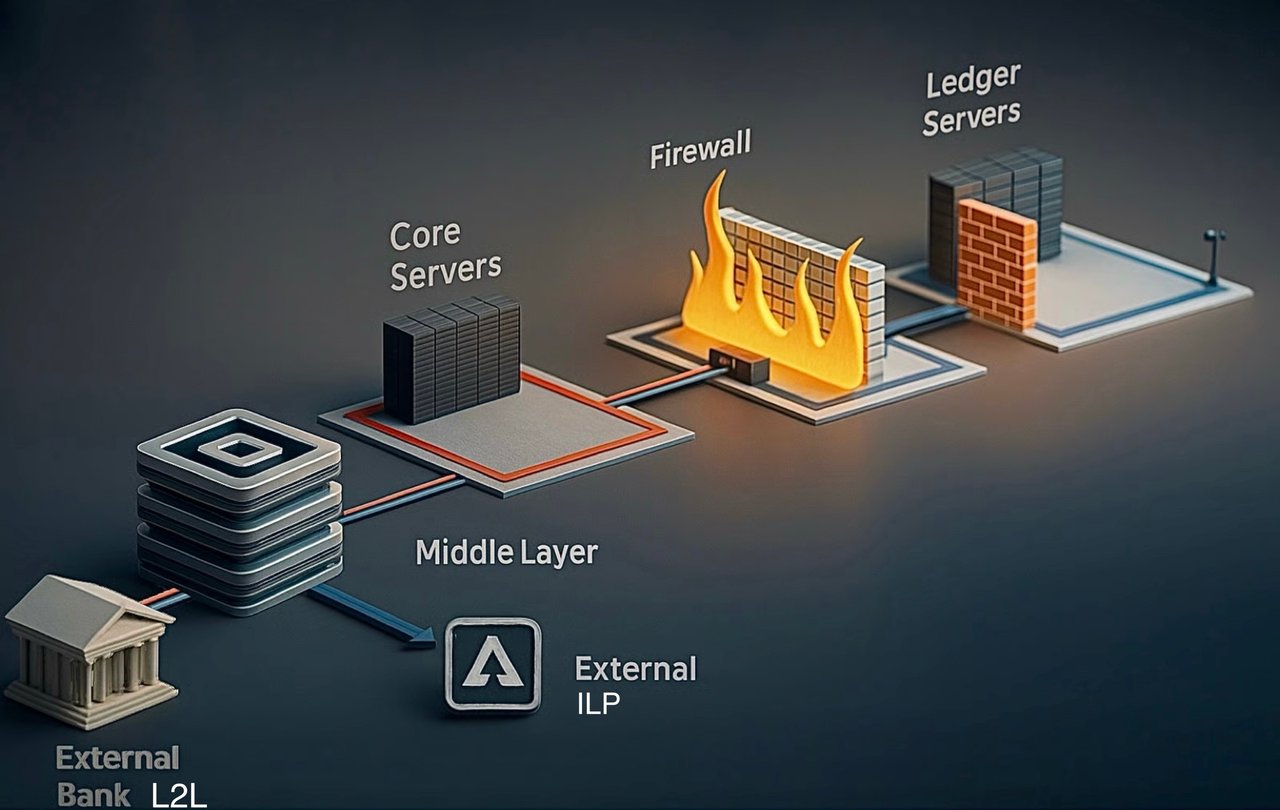
Le principali differenze tra server di comunicazione, di livello intermedio, di core/regolamento e di contabilità/conti nelle banche
Nella tecnologia bancaria, i server svolgono un ruolo decisivo nel garantire il regolare funzionamento delle transazioni finanziarie e della tenuta delle registrazioni. Le due principali tipologie di server su cui si basano le banche sono i server di comunicazione e i server di contabilità/conti. Pur essendo entrambi essenziali, rispondono a finalità distinte e trattano tipologie diverse di dati.
Server di comunicazione
I server di comunicazione costituiscono la struttura portante dello scambio sicuro di dati tra banche e istituzioni finanziarie. Di seguito le principali funzioni e caratteristiche dei server di comunicazione:
- Scambio sicuro di dati: questi server consentono lo scambio sicuro di dati, assicurando che le informazioni finanziarie sensibili possano essere trasmesse tra istituzioni senza essere compromesse.
- Protocolli e standard: utilizzano protocolli standardizzati quali SWIFT, SEPA o ACH, ecc. per la comunicazione interbancaria, garantendo uniformità e affidabilità tra piattaforme diverse.
- Crittografia e autenticazione: per garantire la sicurezza, i server di comunicazione impiegano metodi di crittografia avanzati e rigorosi protocolli di autenticazione, a tutela dei dati durante la trasmissione.
- Gestione delle transazioni: in primo luogo, gestiscono le richieste, i messaggi e le istruzioni relativi alle transazioni, fungendo da intermediari che trasmettono le informazioni necessarie per il loro perfezionamento.
- Nessun movimento di fondi: è importante precisare che tali server non movimentano fondi né aggiornano direttamente i saldi dei conti; essi si limitano ad agevolare la comunicazione necessaria per tali operazioni.
Server core banking
I server bancari centrali costituiscono la struttura digitale portante degli istituti finanziari, coordinando l'esecuzione, la verifica e il regolamento precisi delle operazioni monetarie. Essi elaborano in modo sicuro le istruzioni di transazione in entrata (ad es. i messaggi SWIFT), mantengono conti dettagliati della clientela e interni, riconciliano tali transazioni con i regolamenti effettivi dei fondi confermati dalle banche corrispondenti e dalle banche intermediarie e aggiornano con precisione i saldi della clientela di conseguenza.
Oltre alle mere funzioni transazionali, i server centrali gestiscono la conformità regolamentare, eseguono riconciliazioni automatiche e verifiche AML/KYC, garantiscono i protocolli di gestione del rischio e generano piste di controllo complete, salvaguardando così l'integrità operativa, l'accuratezza finanziaria e il rispetto della normativa in tutte le attività bancarie dell'istituto.
Server di registro/conti
I server contabili (ledger) sono invece i custodi dei registri finanziari di una banca. Ecco le loro principali caratteristiche:
- Tenuta delle registrazioni finanziarie: questi server conservano e gestiscono le registrazioni finanziarie fondamentali della banca, assicurando che ogni transazione sia registrata con precisione.
- Registrazione delle operazioni: registrano tutte le operazioni, inclusi addebiti e accrediti, e sono responsabili dell'aggiornamento e della conservazione dei saldi correnti dei conti.
- Gestione del libro mastro generale: i server del libro mastro gestiscono il libro mastro generale della banca insieme ai singoli conti dei clienti, offrendo una visione completa della solidità finanziaria.
- Integrità dei dati: garantire la coerenza e l'integrità dei dati è essenziale, poiché tali registrazioni sono indispensabili per un'informativa finanziaria accurata e per la conformità normativa.
- Solide misure di sicurezza: data la sensibilità dei dati, i server ledger adottano in genere misure di sicurezza più rigorose, tra cui ulteriori livelli di crittografia e rigorosi controlli di accesso.
Il server di comunicazione avvia e agevola le transazioni, ma è il server contabile a registrarle e a rifletterle definitivamente, dopo la convalida, nei libri della banca.
Nei sistemi bancari contemporanei queste funzioni sono spesso integrate: i protocolli di comunicazione sicura intra-bancaria operano in sinergia con i sistemi di gestione dei registri contabili. Tale integrazione garantisce aggiornamenti in tempo reale e coerenza in tutto l'ecosistema finanziario della banca, migliorandone sia l'efficienza sia la sicurezza.
I nostri servizi L2L
Offriamo i servizi L2L alla nostra clientela selezionata, composta da persone fisiche ad alto patrimonio netto e da società consolidate, con particolare attenzione alla discrezione, alla riservatezza e all'integrità istituzionale.
Tutte le operazioni L2L sono condotte esclusivamente tra banche pienamente integrate nel sistema bancario internazionale, il che garantisce non solo lo scambio sicuro di messaggi L2L autenticati, ma anche il regolamento effettivo e tempestivo dei fondi. Le controparti prive di tale integrazione possono essere in grado di trasmettere messaggi, ma sono per loro natura impossibilitate a completare il regolamento finanziario.
Nei trasferimenti L2L i fondi non possono essere «scaricati» dal libro mastro o dai server centrali di una banca, poiché tali sistemi sono sempre completamente isolati da qualsiasi accesso esterno. A differenza dei file digitali archiviati nel cloud o su un qualsiasi server o computer ordinario, i fondi devono sempre essere trasmessi attraverso il quadro sicuro e regolamentato del sistema bancario globale, a garanzia sia della loro integrità sia della conformità di ogni operazione.
Empiricamente, oltre il 48% delle operazioni L2L che ci vengono presentate proviene da soggetti non bancari o da banche prive della capacità di inviare fondi.
Siamo invece in grado di operare senza limiti di importo, con l'unica condizione di una rigorosa verifica dell'istituzione di origine e della sua dimostrabile capacità di eseguire il regolamento.

Le operazioni come variazioni nei registri contabili nell'attività bancaria
Quando si verifica un'operazione finanziaria, come il trasferimento di valuta da un conto a un altro, non avviene alcun movimento fisico di denaro. L'operazione viene invece eseguita aggiornando le registrazioni contabili nei rispettivi conti delle banche corrispondenti, della o delle banche centrali o dei sistemi di compensazione RTP. Il sistema bancario riduce il saldo di un conto e aumenta quello di un altro, riflettendo il trasferimento di valore che sarà regolato separatamente.
Riconciliazione e regolamento finale: Le banche coinvolte riconciliano l'operazione per verificarne l'accuratezza. Qualora siano coinvolte banche intermediarie, ciascuna banca regola la propria parte dell'operazione attraverso i rispettivi rapporti di corrispondenza bancaria.
Rendicontazione e conservazione dei registri: Le banche conservano le registrazioni di tutte le operazioni a fini di compliance, revisione e rendicontazione.
Come funziona un sistema di core banking (Core Banking System, CBS)
I. Distinzione cruciale: istruzioni e regolamento effettivo
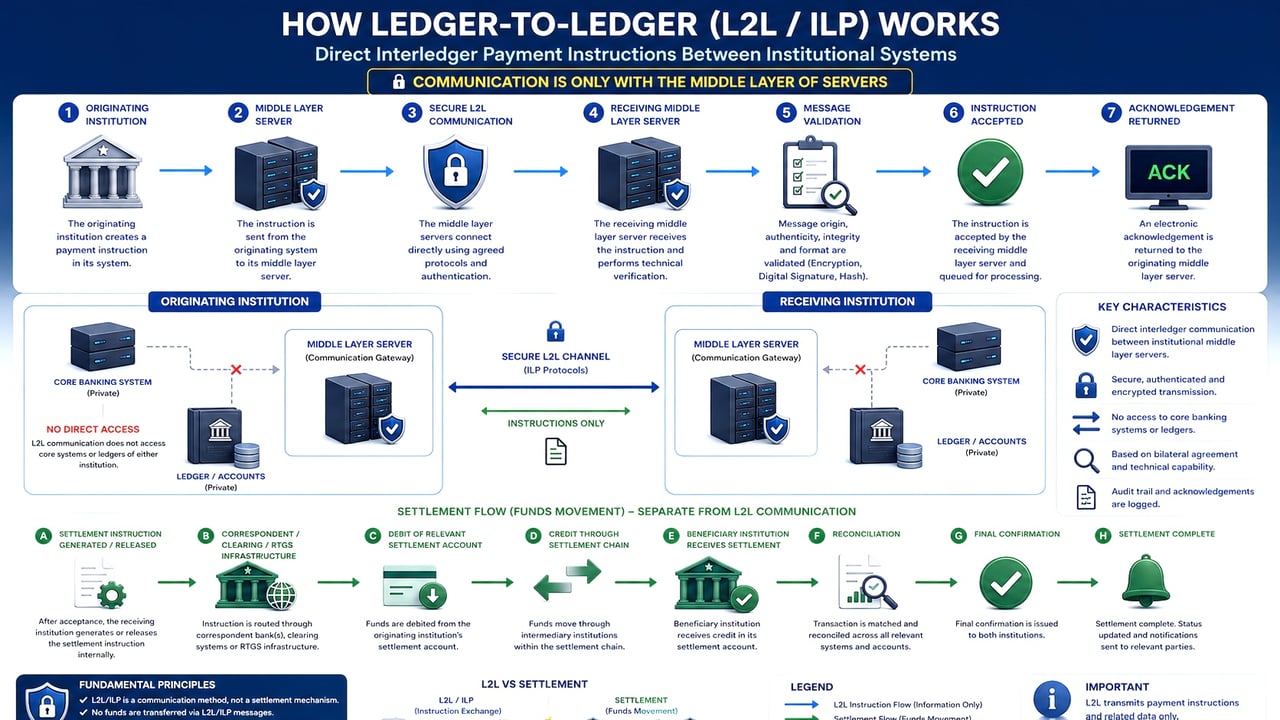
Un messaggio SWIFT, quale un pacs.008 (Customer Transfer) o un pacs.009 (Financial Institution Transfer), è per sua natura una comunicazione o un'istruzione sicura. Informa la banca ricevente che è atteso l'arrivo di fondi, specificando i dati del beneficiario, l'importo dell'operazione e le istruzioni di instradamento, ma non trasferisce di per sé alcun fondo. I trasferimenti effettivi di fondi avvengono soltanto quando l'importo disposto viene regolato attraverso meccanismi interbancari che coinvolgono banche corrispondenti o intermediarie, e viene verificato dalle effettive variazioni dei saldi dei conti presso ciascun istituto.
II. Definizioni e ruoli delle banche corrispondenti e intermediarie
A. Banche corrispondenti
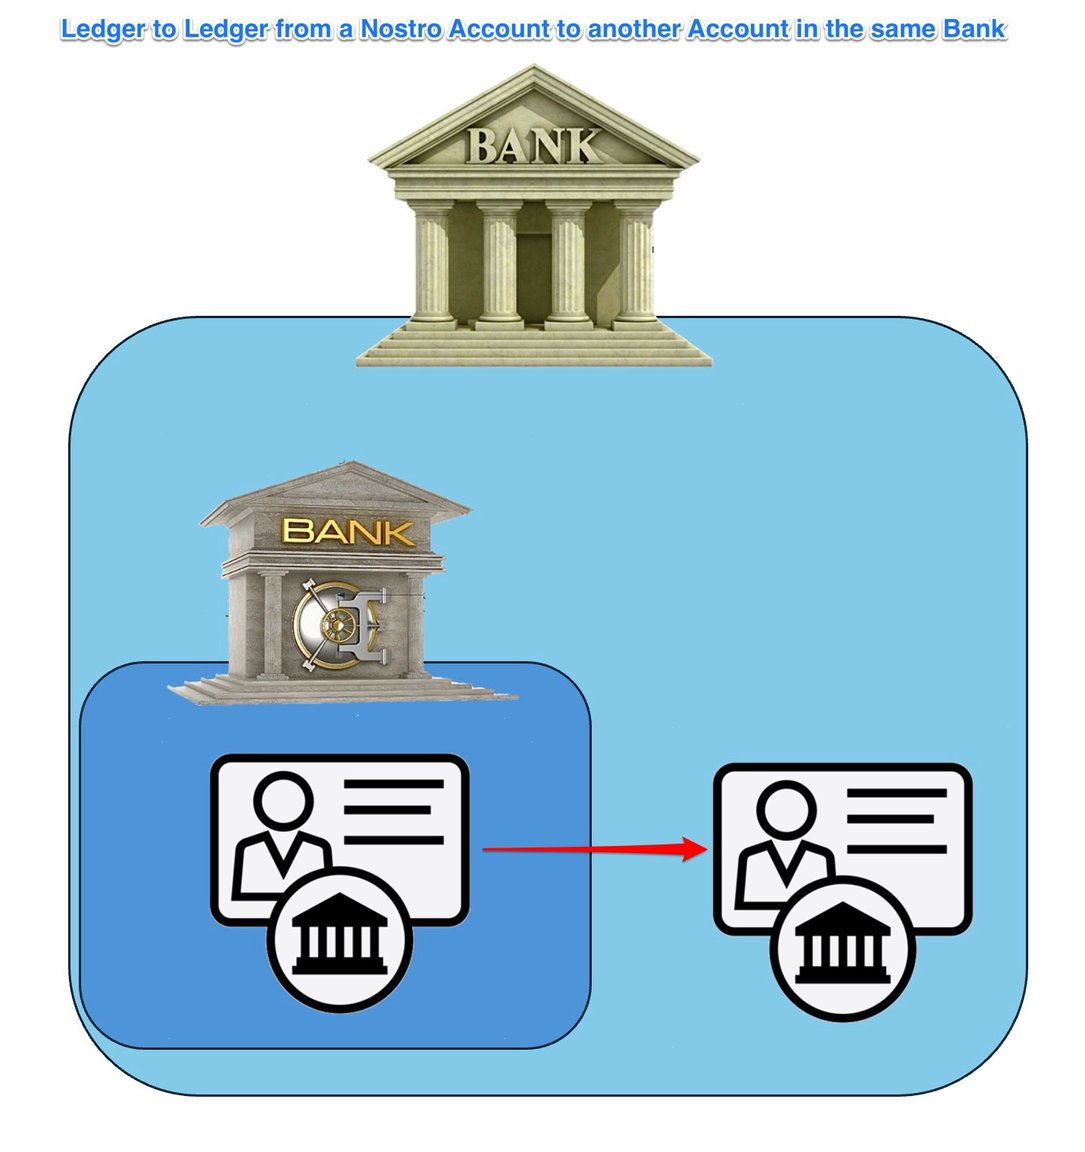
- Una banca corrispondente intrattiene conti bilaterali diretti (conti Nostro/conti Vostro) con altre banche.
- Questi conti riflettono i saldi di cassa effettivamente detenuti presso un altro istituto finanziario e agevolano i pagamenti e i regolamenti transfrontalieri.
B. Banche intermediarie
- Una banca intermediaria funge da punto di transito nella catena dei pagamenti quando non sussistono rapporti diretti di corrispondenza tra la banca ordinante e la banca del beneficiario.
- Colma le lacune tra banche non corrispondenti, gestendo conversioni valutarie, pagamenti internazionali e complessità di instradamento.
III. Come i sistemi di core banking confermano l'effettiva ricezione dei fondi
Il Core Banking System impiega un solido processo di riconciliazione e conferma, differenziato per gli scenari di banca corrispondente e di banca intermediaria, come segue:
A. Verifica tramite le banche corrispondenti
Quando le operazioni coinvolgono conti di corrispondenza diretti (Conti Nostro):
Flusso operativo dettagliato:
- Ricezione dell'istruzione (pacs.008/pacs.009): Il CBS riceve e memorizza temporaneamente l'istruzione SWIFT.
- Registrazione provvisoria: i fondi possono comparire temporaneamente in un registro interno transitorio o di regolamento, in attesa di verifica.
- Riconciliazione degli estratti conto Nostro: la banca ricevente riceve dalle proprie banche corrispondenti estratti conto automatizzati (camt.053, oppure i precedenti MT 940/950, oppure API elettroniche) che riflettono i saldi effettivi dei conti e le registrazioni a credito. Il CBS riconcilia automaticamente tali estratti con le istruzioni SWIFT mediante identificativi univoci (UETR – Unique End-to-End Transaction Reference).
- Accredito definitivo sul conto: solo dopo aver riscontrato con precisione l'istruzione SWIFT rispetto alla scrittura di accredito confermata dalla banca corrispondente, il CBS accredita in via definitiva i fondi sul conto del cliente beneficiario.
B. Verifica tramite banche intermediarie
Quando i fondi transitano attraverso una banca intermediaria (instradamento a più livelli), il processo di verifica è leggermente più articolato:
Flusso operativo dettagliato:
- Arrivo dell'istruzione (pacs.008): il CBS registra inizialmente il messaggio di istruzione in entrata.
- Verifica del regolamento tramite intermediari: i fondi inviati tramite banche intermediarie generano in genere più conferme SWIFT, tra cui avvisi di accredito (camt.054, in precedenza MT 910) o successivi messaggi pacs.009 che indicano l'inoltro dei fondi. La banca intermediaria emette un avviso di accredito che conferma l'avvenuto accredito dei fondi sul Conto Nostro della banca ricevente presso il corrispondente. Il CBS riceve tali conferme dagli istituti intermediari, consentendo una riconciliazione per fasi successive.
- Verifica finale della banca corrispondente: l'estratto conto finale (camt.053 o, nel formato precedente, MT 940/950) della banca corrispondente conferma l'effettivo regolamento dei fondi sul Conto Nostro della banca ricevente.
- Allocazione finale al cliente: solo dopo aver ricevuto e verificato l'effettiva conferma di regolamento da parte della banca corrispondente (successiva alla conferma dell'intermediario), il CBS accredita in via definitiva il conto del beneficiario.
IV. Tecnologie e sistemi utilizzati dai sistemi bancari centrali (core banking)
- Software di riconciliazione automatizzata: (ad es. SmartStream TLM, Temenos, Oracle FLEXCUBE)
- Strumenti di monitoraggio in tempo reale: integrazioni API ed estratti conto digitali per la verifica immediata.
- Gateway di messaggistica: SWIFT Alliance Access, tracker SWIFT gpi, con conferma dello stato delle transazioni in tempo reale.
- Unique Transaction Reference (UETR): riferimento imposto da SWIFT per garantire che ogni messaggio sia identificabile in modo univoco lungo l'intero ciclo di vita del pagamento.
- Controlli di riconciliazione a doppio livello. Riconciliazione elettronica automatizzata, integrata dalla verifica manuale da parte di team operativi dedicati.
- Controlli AML/KYC e di Compliance. Ogni istruzione di pagamento è sottoposta a screening e validazione prima dell'accredito, garantendo il rispetto degli obblighi regolamentari (FATF, direttive AML, OFAC, sanzioni UE/ONU).
- Audit trail e reportistica. Piste di controllo elettroniche complete conservate ai fini della conformità regolamentare e delle verifiche ispettive.
Un sistema core banking non si affida alla mera ricezione dei messaggi di istruzione SWIFT quale prova dell'avvenuto regolamento dei fondi. Verifica invece metodicamente i movimenti monetari effettivi mediante riconciliazione con gli estratti conto confermati ricevuti sia dalle banche corrispondenti (istituti di compensazione finale che detengono i conti Nostro) sia dalle banche intermediarie (banche di instradamento delle operazioni che confermano i trasferimenti successivi tramite avvisi di accredito o conferme successive).
Solo quando i saldi monetari effettivi variano a livello di banca corrispondente e gli accrediti confermati compaiono negli estratti conto sia della banca intermediaria sia della banca corrispondente, il CBS riconoscerà e imputerà definitivamente i fondi sul conto del cliente beneficiario, assicurando così la precisa distinzione tra istruzioni di pagamento ed effettivi regolamenti in contanti.

Servizi bancari
I trasferimenti ledger-to-ledger (L2L) in ambito bancario designano il processo di trasferimento di attività, passività o patrimonio netto tra due distinti registri contabili (ledger) tenuti da istituzioni finanziarie, quali banche o altri prestatori di servizi di pagamento. Tali trasferimenti possono avvenire tra conti detenuti presso la medesima istituzione o tra istituzioni diverse. In ambito bancario, i ledger sono banche dati centralizzate o sistemi di registrazione che tengono traccia della titolarità e dello storico delle operazioni relative ai conti e alle attività della clientela.
I trasferimenti L2L in ambito bancario sono essenziali per consentire operazioni efficienti e sicure tra diversi soggetti finanziari e i rispettivi clienti. Di seguito si illustrano alcuni aspetti salienti ed esempi di trasferimenti L2L nel settore bancario:
- Bonifici interbancari: i bonifici interbancari sono una forma comune di trasferimenti L2L nel settore bancario, in cui i fondi vengono trasferiti tra conti detenuti presso banche diverse. Tali trasferimenti possono essere effettuati tramite vari meccanismi, quali i bonifici (ad es. SWIFT), le operazioni Automated Clearing House (ACH) e i sistemi di regolamento lordo in tempo reale (RTGS).
- Trasferimenti intra-bancari: i trasferimenti intra-bancari avvengono quando i fondi vengono spostati tra conti detenuti presso la stessa istituzione finanziaria. Questi trasferimenti L2L sono generalmente più rapidi e possono comportare commissioni inferiori rispetto ai trasferimenti interbancari, poiché implicano soltanto l'aggiornamento dei registri contabili interni della banca.
- Registri delle banche centrali: le banche centrali tengono propri registri che tracciano i saldi di riserva delle banche commerciali nella rispettiva giurisdizione. I trasferimenti L2L tra i registri delle banche centrali e quelli delle banche commerciali sono determinanti per la gestione degli obblighi di riserva, l'attuazione della politica monetaria e l'agevolazione delle operazioni interbancarie.
- Trasferimenti transfrontalieri: i trasferimenti L2L in ambito bancario svolgono un ruolo fondamentale anche nelle operazioni transfrontaliere, nelle quali i fondi vengono trasferiti tra banche o istituti finanziari situati in paesi diversi. Tali trasferimenti comportano spesso la conversione valutaria e possono richiedere l'intervento di banche corrispondenti o di reti di pagamento internazionali per agevolare l'operazione.
- Trasferimenti di asset digitali: con la crescente diffusione degli asset digitali e della tecnologia blockchain, alcune banche e istituzioni finanziarie hanno iniziato a esplorare trasferimenti L2L che coinvolgono asset digitali o criptovalute. Tali trasferimenti possono richiedere l'impiego di protocolli specializzati, quali l'Interledger Protocol (ILP), oppure lo sviluppo di nuove infrastrutture, quali le valute digitali di banca centrale (CBDC) o le stablecoin garantite da banche.
Che cosa può essere trasferito da una banca all'altra?
Attivi bancari:
- Cassa e mezzi equivalenti: si tratta di fondi accessibili immediatamente o quasi immediatamente. Comprendono il contante, i depositi presso altre banche e i titoli altamente liquidi, come i buoni del Tesoro.
- Investimenti/Titoli: si tratta di strumenti finanziari in cui la banca investe per ottenere un rendimento, quali titoli di Stato e obbligazioni societarie, azioni e altri titoli.
- Prestiti e anticipazioni: Si tratta dei fondi che una banca concede in prestito alla propria clientela e che generano ricavi da interessi. Possono comprendere prestiti personali, mutui ipotecari, finanziamenti commerciali, saldi di carte di credito e scoperti di conto.
- Immobilizzazioni: Si tratta di beni materiali di proprietà della banca, quali edifici, terreni, attrezzature e arredi.
- Attività immateriali: Comprendono attività non fisiche quali software, brevetti, marchi e avviamento.
- Altre attività: Possono comprendere, tra l'altro, ratei attivi per interessi, attività fiscali differite e strumenti finanziari derivati.
Passività della banca:
- Depositi: Si tratta dei fondi che persone fisiche e imprese mantengono presso la banca. Comprendono conti correnti, conti di risparmio e depositi vincolati. Costituiscono passività perché la banca ha l'obbligo di restituire tali fondi ai depositanti a vista o a una scadenza determinata.
- Fondi presi a prestito: si tratta di fondi che la banca assume da altri istituti finanziari, dalla banca centrale o mediante l'emissione di titoli di debito.
- Titoli di debito: si tratta di obbligazioni o altre forme di debito emesse dalla banca per raccogliere fondi. La banca è tenuta a restituire il capitale e gli interessi ai detentori delle obbligazioni.
- Altre passività: comprendono voci quali ratei passivi, debiti commerciali, passività fiscali differite, accantonamenti per perdite su crediti e strumenti finanziari derivati.
- Passività subordinate: si tratta di debiti che saranno rimborsati solo dopo tutti gli altri debiti in caso di fallimento della banca.
Capitale proprio della Banca:
- Azioni ordinarie: Rappresentano il capitale di rischio detenuto dai proprietari della banca. I titolari hanno diritto di voto e possono percepire dividendi.
- Azioni privilegiate: Questo tipo di capitale azionario ha un diritto sugli utili e sulle attività superiore a quello delle azioni ordinarie, ma di norma non comporta diritti di voto.
- Utili non distribuiti: Sono gli utili netti accumulati nel corso degli anni da una banca e da questa reinvestiti nell'attività anziché distribuiti come dividendi.
- Azioni proprie: Sono le azioni emesse dalla Banca stessa che quest'ultima ha riacquistato sul mercato.
- Altre componenti del reddito complessivo: Si tratta di utili e perdite derivanti da vari investimenti e strumenti derivati non ancora realizzati.
- Interessenza di minoranza: Si tratta della quota del patrimonio netto di una società controllata attribuibile a partecipazioni non detenute, direttamente o indirettamente tramite società controllate, dalla capogruppo.
Da off-ledger a on-ledger
Le operazioni tra banche, comprese quelle dal registro off-ledger a quello on-ledger, richiedono passaggi ulteriori per garantire il corretto trasferimento di attività o passività, il rispetto della normativa e un'adeguata contabilizzazione.
Il processo si articola come segue:
- Identificazione della transazione/dell'attività: Il processo ha inizio con l'identificazione della specifica transazione o attività da trasferire da off-ledger a on-ledger. Entrambe le banche coinvolte nella transazione devono concordare l'attività o la passività da trasferire.
- Valutazione del rischio e analisi finanziaria: entrambe le banche condurranno in autonomia le proprie valutazioni del rischio e analisi finanziarie, al fine di assicurare che l'operazione sia coerente con le rispettive politiche di gestione del rischio e strategie finanziarie.
- Accordo interbancario: Prima che l'operazione possa procedere, le banche devono concordare i termini del trasferimento. Ciò può comportare una negoziazione sul prezzo dell'attività o della passività, sulla tempistica del trasferimento e su altri aspetti di dettaglio. Tale accordo è spesso giuridicamente vincolante e deve rispettare la normativa bancaria locale e internazionale.
- Conformità normativa: L'operazione deve rispettare la normativa bancaria applicabile, comprese le disposizioni in materia di adeguatezza patrimoniale, liquidità e gestione del rischio. I team di Compliance di entrambe le banche si adoperano per assicurare che l'operazione soddisfi tali requisiti. Quadri di conformità: SOX (Sarbanes-Oxley Act): garantisce l'accuratezza e l'integrità dell'informativa societaria (specifico per gli Stati Uniti) oppure GDPR (General Data Protection Regulation): garantisce la protezione e la riservatezza dei dati dei clienti, in particolare nell'UE (specifico per l'Europa).
- Compensazione e regolamento: una volta concluso l'accordo e verificata la compliance, l'operazione passa alla fase di compensazione e regolamento. Essa comporta l'effettivo trasferimento dell'attività o della passività dal registro contabile di una banca a quello dell'altra. Questo processo è spesso agevolato da una stanza di compensazione terza, soprattutto per le operazioni di importo rilevante o di particolare complessità.
- Registrazione dell'operazione: al termine del processo di compensazione e regolamento, ciascuna banca registra l'operazione nel proprio libro mastro. Per la banca venditrice, l'attività passa da on-ledger a off-ledger, mentre per la banca acquirente passa da off-ledger a on-ledger.
- Gestione continuativa e reportistica: entrambe le banche devono gestire e segnalare l'operazione su base continuativa. Ciò comporta il monitoraggio di eventuali variazioni del valore dell'attività o della passività, la comunicazione di tali variazioni alle autorità di vigilanza competenti e il conseguente aggiornamento dei rispettivi bilanci.
- Monitoraggio continuo: Infine, le banche continuano a monitorare l'attività o la passività su base regolare, per assicurarsi che resti conforme a tutte le normative pertinenti e che il relativo profilo di rischio rimanga entro la soglia di tolleranza al rischio di ciascuna banca.
Il processo di conversione dei fondi off-ledger in fondi on-ledger consiste nel trasferire attività non registrate nel libro contabile principale della banca in posizioni ufficialmente riconosciute nelle sue scritture. Tale prassi riguarda principalmente il contesto dello shadow banking, della gestione patrimoniale o di determinati tipi di operazioni finanziarie che inizialmente non compaiono nel bilancio principale della banca. Le articolate sfumature di tale procedura e i relativi costi dipendono dai quadri regolamentari, dalla natura delle attività coinvolte e dalle specifiche policy dell'istituto finanziario. Di seguito si illustrano le fasi procedurali che tipicamente ne fanno parte e si approfondiscono i costi inerenti.
Conversione di fondi off-ledger in fondi on-ledger presso banche e banche centrali
La conversione di fondi fuori bilancio in fondi a bilancio comporta l'integrazione nel sistema contabile principale di attività finanziarie in precedenza non registrate nel bilancio ufficiale. Ciò è essenziale per un'informativa finanziaria accurata, per la trasparenza e per la conformità normativa. Di seguito è riportata un'illustrazione dettagliata del processo, sia per le banche commerciali sia per le banche centrali, che comprende identificazione, verifica, riconciliazione, registrazione e revisione.
A. Banche commerciali
1. Individuazione dei fondi fuori bilancio
Fonti di fondi off-ledger (non registrati in contabilità):
- Special Purpose Entities (SPE): entità giuridiche costituite per operazioni specifiche, quali la cartolarizzazione, che possono detenere attività e passività al di fuori del bilancio principale della banca. Possono comprendere structured investment vehicle (SIV) e conduit.
- Attività cartolarizzate: prestiti o crediti ceduti agli investitori ma ancora gestiti dalla banca. Ne sono esempi i titoli garantiti da ipoteca (MBS) e i titoli garantiti da attività (ABS).
- Passività per leasing: contratti di leasing operativo che, ai sensi dei precedenti principi contabili, non erano capitalizzati, ma che devono essere inclusi in base ai nuovi principi, quali l'IFRS 16.
- Derivati e passività potenziali: strumenti finanziari quali swap, future e opzioni, nonché passività potenziali derivanti da garanzie e lettere di credito.
2. Verifica e convalida
Fasi di verifica:
- Valutazione degli strumenti finanziari: analisi dettagliata volta a determinare la natura, il rischio e il valore delle poste fuori bilancio.
- Modelli di valutazione: impiego dell'analisi dei flussi di cassa attualizzati (DCF), delle valutazioni mark-to-market (MTM) e di altri modelli finanziari per determinare il valore equo dei derivati e delle attività cartolarizzate.
- Analisi del rischio di credito: valutazione del merito creditizio delle attività sottostanti e delle controparti coinvolte nelle operazioni fuori bilancio (OBS).
- Revisione regolamentare: verifica della conformità ai principi contabili e alle norme regolamentari applicabili.
- IFRS 9 e IFRS 16: disciplinano, rispettivamente, la rilevazione e la valutazione degli strumenti finanziari e dei contratti di leasing.
- Quadro di Basel III: calcolo delle attività ponderate per il rischio (RWA) e coefficienti di leva finanziaria che incidono sul trattamento delle esposizioni fuori bilancio.
Protocolli e standard:
- IFRS e GAAP: garantire l'applicazione coerente dei Principi contabili internazionali (IFRS) e dei principi contabili generalmente accettati (GAAP) ai fini di un'informativa finanziaria accurata.
- Compliance AML e KYC: rispetto dei requisiti in materia di antiriciclaggio (AML) e di conoscenza della clientela (KYC) al fine di prevenire attività illecite.
3. Processo di riconciliazione
Metodologie di riconciliazione:
- Esame dettagliato delle operazioni: verifica approfondita e riconciliazione delle operazioni fuori bilancio con le registrazioni interne.
- Riconciliazione a livello di singola transazione: garantire che ogni posizione fuori bilancio sia correttamente riflessa e riconciliata con le corrispondenti registrazioni in bilancio.
- Segnalazione delle eccezioni: individuazione e risoluzione delle discrepanze mediante sistemi automatizzati o intervento manuale.
Strumenti e software:
- Sistemi ERP: sistemi di Enterprise Resource Planning, quali SAP e Oracle Financials, per automatizzare i processi di riconciliazione.
- Software specializzati di riconciliazione: strumenti quali BlackLine e SmartStream per l'abbinamento di transazioni ad alto volume e l'individuazione di anomalie.
4. Registrazione nel libro mastro
Metodi di registrazione:
- Scritture contabili: registrazioni dettagliate per incorporare le voci fuori bilancio nel libro mastro generale, assicurando che tutti gli elementi rilevanti siano acquisiti.
- Registrazione automatizzata: utilizzo dei sistemi di core banking per automatizzare la contabilizzazione delle operazioni, riducendo al minimo gli errori di inserimento manuale.
- Registrazioni intercompany e intrabancarie: garantire la corretta contabilizzazione delle operazioni che coinvolgono più entità all'interno del gruppo bancario.
Protocolli e standard:
- Partita doppia: garantire che ogni operazione incida su almeno due conti, al fine di preservare l'equazione contabile (Attività = Passività + Patrimonio netto).
- Conformità agli IFRS/GAAP: Rispetto dei principi contabili internazionali e nazionali per garantire trasparenza e coerenza nell'informativa finanziaria.
5. Revisione e compliance
Processi di audit:
- Audit interni: verifiche interne periodiche volte ad assicurare il rispetto di politiche e procedure e l'accuratezza dell'informativa finanziaria.
- Monitoraggio continuo: implementazione di sistemi di audit in tempo reale per rilevare anomalie e assicurare la conformità in modo continuativo.
- Audit basati sul rischio: concentrazione sulle aree ad alto rischio, quali i derivati e le SPE, per garantire una solida supervisione.
- Revisioni esterne: verifica indipendente da parte di revisori esterni per assicurare la conformità ai principi contabili e alla normativa applicabile.
- Mantenimento della pista di controllo: conservazione di registrazioni complete di tutte le operazioni e rettifiche, al fine di assicurare una chiara pista di controllo.
Quadri di Compliance:
- Sarbanes-Oxley Act (SOX): garanzia dell'accuratezza e dell'integrità dell'informativa societaria (specifico per gli Stati Uniti).
- Regolamento UE sulla revisione contabile: garantire accuratezza e trasparenza dell'informativa finanziaria in Europa.
Protocolli e tecnologie:
- Strumenti per la reportistica regolamentare: software quali AxiomSL e Wolters Kluwer per la predisposizione e la trasmissione delle segnalazioni regolamentari
- Blockchain e DLT: utilizzo della Distributed Ledger Technology (DLT) per registrazioni immodificabili e per la trasparenza nelle transazioni finanziarie.
B. Banche centrali
1. Individuazione dei fondi fuori bilancio
Fonti dei fondi fuori bilancio:
- Linee di swap in valuta estera: linee di swap impegnate (confermate) ma non utilizzate e componenti a termine degli swap, che figurano soltanto come impegni.
- Passività potenziali: garanzie e altri impegni eventuali non iscritti in bilancio.
- Posizioni in custodia: oro e titoli detenuti in custodia per conto di altre banche centrali, che non entrano mai nel bilancio del custode.
2. Verifica e convalida
Fasi di verifica:
- Valutazione delle riserve: determinazione del valore di mercato delle riserve in valuta estera e delle altre attività fuori bilancio.
- Prezzi di mercato e tassi di cambio: utilizzo di dati di mercato aggiornati per valutare con accuratezza le riserve.
- Valutazione del rischio: valutazione del rischio di credito e di mercato connesso alla detenzione di tali riserve.
- Revisione normativa: Garantire la conformità agli standard internazionali, quali quelli stabiliti dal FMI.
- Linee guida del FMI: osservanza del Data Template on International Reserves and Foreign Currency Liquidity del FMI.
Protocolli e standard:
- Standard del FMI: linee guida del Fondo Monetario Internazionale per la segnalazione delle riserve in valuta estera e di altre statistiche monetarie.
- Principi contabili delle banche centrali: standard e prassi specifici per la contabilità e la rendicontazione finanziaria delle banche centrali.
3. Processo di riconciliazione
Metodologie di riconciliazione:
- Esame dettagliato delle consistenze: confronto tra le registrazioni delle riserve estere e delle altre voci fuori bilancio e le consistenze effettivamente detenute.
- Riconciliazione tra registrazioni contabili e saldi effettivi: verifica della corrispondenza tra i dati registrati e i saldi fisici o di conto.
- Riconciliazione valutaria: riconciliazione periodica delle posizioni in valuta estera con i tassi di mercato e con le operazioni.
Strumenti e software:
- Sistemi bancari centrali: soluzioni software personalizzate per la gestione delle operazioni e delle posizioni delle banche centrali.
- Strumenti specializzati di riconciliazione: strumenti progettati per riconciliare grandi volumi di operazioni in cambi e di riserve.
4. Registrazione nel libro mastro generale
Metodi di registrazione:
- Scritture contabili: registrazioni dettagliate per riflettere l'integrazione delle voci fuori bilancio nel libro mastro generale.
- Sistemi automatizzati: impiego dei sistemi delle banche centrali per automatizzare la registrazione e l'aggiornamento del libro mastro generale.
- Contabilità multivaluta: garantire una contabilizzazione accurata delle operazioni e delle posizioni in più valute.
Protocolli e standard:
- Contabilità in partita doppia: Tenuta di registri finanziari in equilibrio mediante la contabilità in partita doppia.
- Standard del FMI e delle banche centrali: rispetto delle linee guida internazionali e dei principi contabili specifici delle singole banche centrali.
5. Revisione e compliance
Processi di audit:
- Audit interni: verifiche periodiche volte ad assicurare l'accuratezza e il rispetto delle politiche all'interno della banca centrale.
- Monitoraggio in tempo reale: Implementazione di sistemi di monitoraggio continuo e di capacità di audit in tempo reale.
- Approcci basati sul rischio: concentrazione sulle aree con un'esposizione al rischio significativa, quali le riserve estere e le passività potenziali.
- Revisioni esterne: audit indipendenti volti a garantire il rispetto degli standard internazionali e la trasparenza nella rendicontazione.
- Documentazione completa: conservazione di registri dettagliati di tutte le operazioni e rettifiche a fini di revisione.
Quadri di Compliance:
- Linee guida del FMI: garantire trasparenza e accuratezza nella rendicontazione delle riserve internazionali e della liquidità in valuta estera.
- Regolamentazione delle banche centrali: osservanza delle norme di legge e contabili che disciplinano la banca centrale stessa.
Protocolli e tecnologie:
- Blockchain e DLT: maggiore trasparenza e accuratezza grazie a registri immutabili e tecnologie di registro distribuito.
- Strumenti per la rendicontazione regolamentare: supporto alla preparazione e alla trasmissione accurate e tempestive delle segnalazioni regolamentari.
In sintesi
La conversione di fondi fuori bilancio in fondi a bilancio è un processo articolato e complesso, che richiede un'attenta identificazione, verifica, riconciliazione, registrazione e revisione. Sia le banche commerciali sia le banche centrali devono attenersi a standard e protocolli rigorosi per garantire l'accuratezza, la trasparenza e la conformità normativa dei propri bilanci. Avvalendosi di strumenti avanzati e rispettando gli standard internazionali, tali istituzioni possono gestire efficacemente l'integrazione delle voci fuori bilancio nei propri sistemi contabili principali, salvaguardando l'integrità dell'informativa finanziaria.
Costi intrinseci
Il costo di riportare in bilancio le posizioni fuori bilancio dipende dall'attività, dalla giurisdizione e dai sistemi dell'istituzione stessa. Si articola in cinque categorie:
- Compliance e aspetti legali: due diligence sull'attività e sulle parti (AML, KYC, sanzioni), pareri legali sulla titolarità e sull'esecutività, nonché monitoraggio e reportistica continuativi.
- Valutazione e revisione contabile: valutazione indipendente in assenza di un prezzo di mercato e attività di revisione necessaria per iscrivere l'attività nel bilancio.
- Gestione del rischio: modelli e limiti per la nuova esposizione e relativo monitoraggio continuo.
- Capitale: una volta iscritta in bilancio, la posizione accresce le attività ponderate per il rischio. Ai sensi di Basel III una banca deve detenere un capitale totale pari ad almeno l'8% delle attività ponderate per il rischio, oltre a una riserva di conservazione del capitale del 2,5% e a eventuali riserve anticicliche o di rilevanza sistemica applicabili.
- Operatività: modifiche ai sistemi, riprogettazione dei processi e formazione del personale.
I costi variano pertanto da caso a caso e possono essere stimati soltanto una volta noti l'attività, le controparti e il trattamento regolamentare.
IFB – Gateway Interledger Protocol (ILP) e circuito di pagamento complementare
Finalità e posizionamento
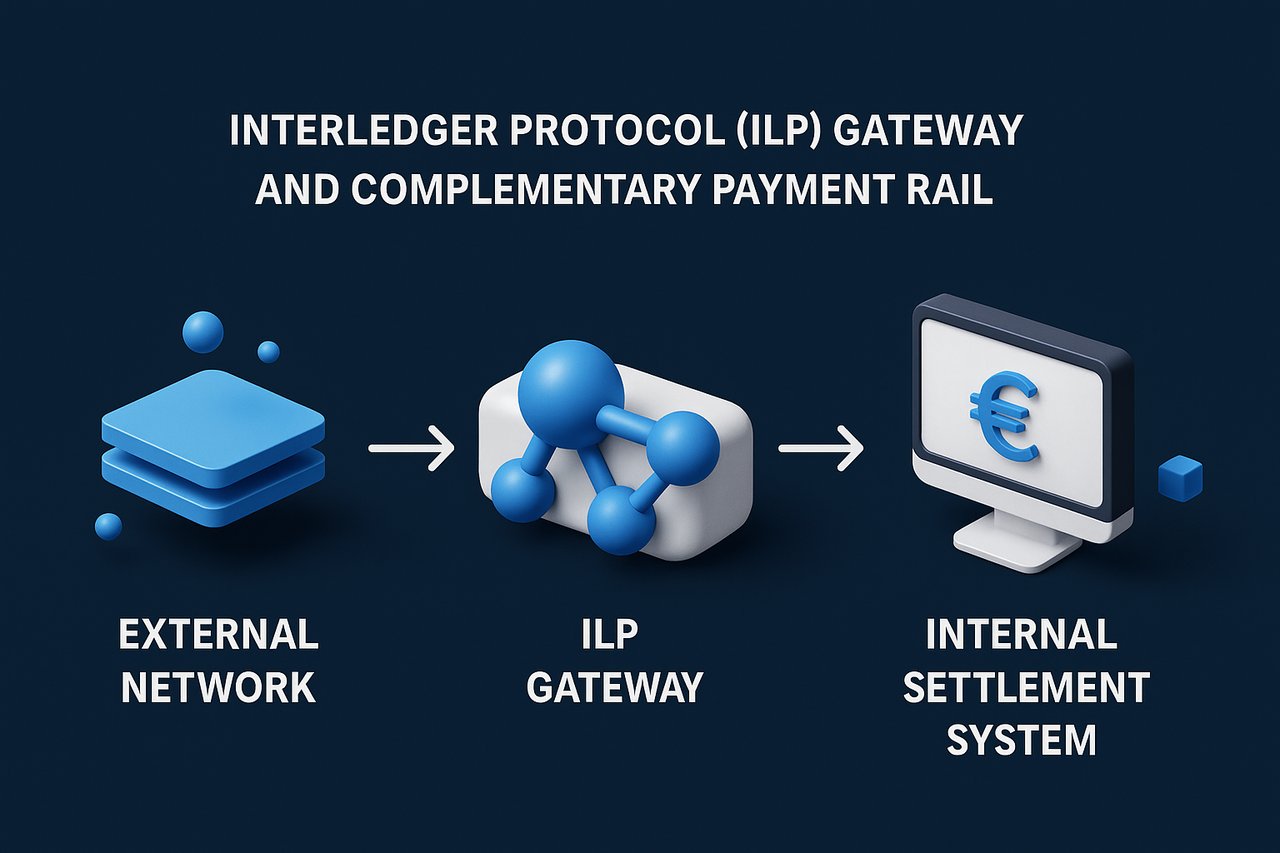
L'ILP è il fulcro della strategia cross-ledger di IFB: offre trasferimenti condizionati e vincolati crittograficamente, che si completano in pochi secondi a livello di messaggistica, nel rispetto della segregazione tra il nostro connettore DMZ e il ledger centrale ISO 20022. Tuttavia, l'attuale contesto dei pagamenti è poliglotta. I clienti possono avere necessità di circuiti ottimizzati per specifici corridoi, profili di liquidità o giurisdizioni regolamentari. Di seguito illustriamo le specifiche ILP che i clienti sono tenuti a rispettare e i principali circuiti alternativi, con la relativa motivazione prudenziale o tecnica.
1 Interledger Protocol – Specifica canonica
- Connector Tier – Rafiki v 1.3 + o Interledger.rs in uno strato intermedio rafforzato; il traffico esterno utilizza BTP/STREAM su TLS 1.3; la conversione interna avviene in ISO 20022 PACS.008/009. Questa topologia è conforme a NIST SP 800-53 Rev 5, controllo SC-7 «Boundary Protection».
- Igiene delle credenziali – Le credenziali BTP tokenizzate vengono sostituite ogni novanta giorni e sono revocabili entro ventiquattro ore, in linea con i requisiti di gestione delle credenziali dell'OWASP Application Security Verification Standard.
- Verifica del percorso (Proof-of-Path Testing) – Tre micropagamenti da 0,01 € (RTT ≤1 s), seguiti da un burst STREAM da 1 € (perdite <0,5 %, latenza <750 ms), convalidano la capacità di trasmissione senza superare le soglie di segnalazione.
- Definitività del regolamento – Ogni pacchetto evaso genera un'istruzione pacs.009 verso T2 (già TARGET2) o verso un conto Nostro presso una banca corrispondente; l'accredito al beneficiario è trattenuto fino al ricevimento della conferma irrevocabile, soddisfacendo così il Principio 8 «Settlement Finality» dei Principi CPMI-IOSCO per le infrastrutture dei mercati finanziari (Basilea/BRI, aprile 2012).
2 Pagamenti transfrontalieri istantanei Swift – circuito convenzionale
- Profilo – Swift collega i sistemi nazionali di pagamento istantaneo per i pagamenti transfrontalieri, così che il beneficiario possa essere accreditato in pochi secondi laddove entrambi i sistemi nazionali lo consentano, mediante messaggistica ISO 20022 pacs.008.
- Perché IFB lo utilizza – Si avvale di conti di corrispondenza esistenti, non richiede una nuova infrastruttura basata su token e dispone di una copertura bancaria globale.
- Vantaggio regolamentare – Poiché il regolamento continua ad avvenire sui tradizionali circuiti RTGS, il trattamento patrimoniale e di liquidità segue il quadro consolidato di Basel III, senza le sfumature dell'escrow condizionato proprie dell'ILP.
3 SEPA Instant Credit Transfer – circuito paneuropeo in euro
- Profilo – Lo schema SCT Inst dell'European Payments Council rende disponibili al beneficiario i bonifici in euro entro dieci secondi, 24 ore su 24, ogni giorno dell'anno. Dall'entrata in vigore del rulebook 2025 (ottobre 2025) lo schema non prevede più un importo massimo; ciascun prestatore di servizi di pagamento (PSP) stabilisce autonomamente i propri limiti.
- Perché è rilevante – Per i corridoi interamente in euro, SEPA Instant evita spread di cambio e regola in moneta di banca centrale tramite TARGET Instant Payment Settlement (TIPS) o altri meccanismi di compensazione.
- Vantaggio regolamentare – Ai sensi del Regolamento (UE) 2024/886 sui pagamenti istantanei, i PSP dell'area dell'euro devono inviare e ricevere pagamenti istantanei e non possono applicare per essi costi superiori a quelli dei bonifici ordinari.
4 RTGS.global – Rete di Payment-versus-Payment (PvP) atomico
- Profilo – RTGS.global sta realizzando una rete per il regolamento atomico di tipo payment-versus-payment dei pagamenti transfrontalieri multivaluta tra le banche partecipanti.
- Perché è rilevante – Il PvP elimina il rischio di capitale nel regolamento FX; laddove l'ILP richieda ancora la riconciliazione del Conto Nostro dopo l'adempimento, RTGS.global vincola entrambe le componenti in un'unica istruzione atomica.
- Vantaggio regolamentare – Il regolamento PvP è quanto raccomandato dalle linee guida di vigilanza del Comitato di Basilea sul rischio di regolamento delle operazioni in cambi, ovunque praticabile.
5 Ripple Payments (in precedenza RippleNet) – ponte ledger basato su API
- Profilo – Ripple Payments offre messaggistica, quotazione dei cambi e orchestrazione del regolamento tra gli istituti partecipanti, utilizzando facoltativamente XRP o stablecoin per la liquidità.
- Perché è rilevante – Alcune controparti operano già sulla rete di Ripple; il collegamento a tale rete evita una duplicazione dell'integrazione.
- Nota regolamentare – Quando il regolamento avviene mediante una cripto-attività, si applicano, in aggiunta alla disciplina dei pagamenti, le norme sulle cripto-attività di ciascuna giurisdizione.
6 Mojaloop – Inclusive Instant Payments System (IIPS)
- Profilo – Mojaloop è un modello di riferimento open source per pagamenti mobili interoperabili di importo contenuto. Incorpora internamente ILP e aggiunge servizi di directory e di quotazione concepiti per l'inclusione finanziaria.
- Perché è rilevante – Le rimesse di basso importo possono essere instradate tra schemi nazionali basati su Mojaloop senza commissioni di banca corrispondente.
- Contesto di policy – Sostiene il traguardo 8.10 degli Obiettivi di Sviluppo Sostenibile delle Nazioni Unite, relativo all'accesso ai servizi finanziari.
7 possibilità delineate in una roadmap
- Corridoi PvP con CBDC wholesale – Le piattaforme multi-CBDC sperimentate dalle banche centrali potrebbero offrire atomicità DvP e PvP in moneta di banca centrale.
- Reti di depositi tokenizzati – Progetti quali il ledger condiviso di Swift (in fase pilota da luglio 2026) e la Regulated Liability Network esplorano i depositi bancari come token su un ledger condiviso, con regolamento definitivo attraverso i sistemi esistenti.
8 Matrice decisionale – Quale canale e quando?
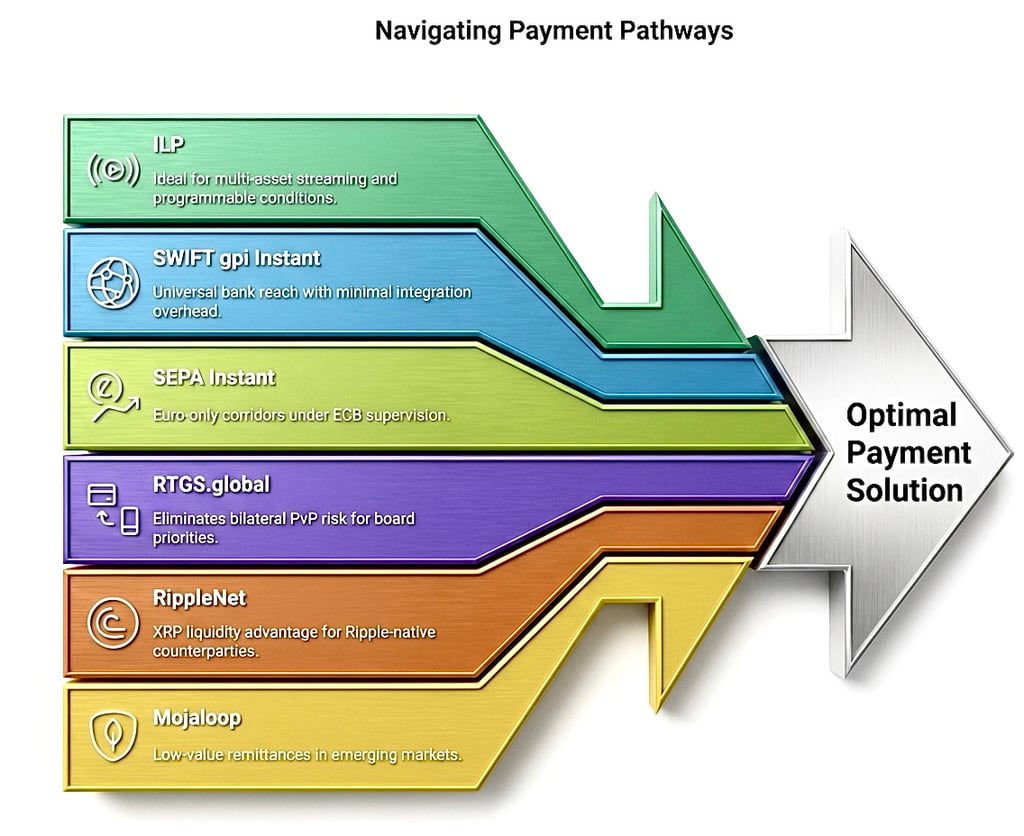
- Scegliere ILP quando prevalgono lo streaming multi-asset, i micropagamenti o la condizionalità programmabile.
- Scelga i pagamenti transfrontalieri istantanei Swift per una copertura bancaria universale con un onere di integrazione minimo.
- Scelga SEPA Instant per i corridoi esclusivamente in euro soggetti alla vigilanza della BCE.
- Scelga RTGS.global quando l'eliminazione del rischio di regolamento tramite PvP bilaterale è la priorità del consiglio di amministrazione.
- Scegliere Ripple Payments quando le controparti operano già sulla rete di Ripple.
- Scelga Mojaloop per rimesse di importo contenuto, orientate all'inclusione finanziaria, nei mercati emergenti.
9 Conclusione
Integrando l'ILP con i pagamenti istantanei Swift, SEPA Instant, RTGS.global, Ripple Payments e Mojaloop – e, a tempo debito, con i circuiti CBDC e dei depositi tokenizzati – IFB mette a disposizione della clientela una gamma di percorsi soggetti a una governance rigorosa. Ciascun circuito è associato a precisi riferimenti prudenziali, in modo che, quale che sia l'opzione prescelta, i meccanismi di regolamento sottostanti restino coerenti con la dottrina regolamentare globale e con l'impegno di IFB a favore della resilienza operativa.
Connettività al protocollo Interledger (ILP) presso IFB – Specifiche, governance e motivazioni strategiche
1 Sintesi generale
IFB ha adottato l'Interledger Protocol (ILP) come ponte quasi in tempo reale tra le reti di pagamento esterne e la nostra infrastruttura interna di regolamento ISO 20022. L'ILP consente trasferimenti condizionati e verificati crittograficamente, che terminano presso un connettore di livello intermedio anziché presso il registro bancario centrale, preservando la segmentazione della rete; il regolamento giuridico avviene successivamente attraverso i circuiti di regolamento descritti di seguito. Le specifiche che seguono definiscono le modalità di attuazione dell'ILP, la ragione di ciascun controllo e lo strumento giuridico o prudenziale che sorregge il requisito.
2 Architettura di rete e segregazione
- Topologia a tre livelli. Il traffico ILP è accettato esclusivamente da un connector rafforzato, installato in uno strato intermedio demilitarizzato. Il connector comunica all'esterno tramite BTP/STREAM su TLS 1.3 e converte ogni pacchetto onorato in un messaggio ISO 20022 PACS.008 o PACS.009 che transita attraverso un bus di integrazione interno fino al ledger centrale. Sulla VLAN del ledger centrale non è consentito alcun socket ILP. Perché? Questa architettura segue il controllo SC-7 «Boundary Protection» della norma NIST SP 800-53 Rev 5 e le aspettative di segmentazione di rete dello standard PCI DSS.
- Stack dei connettori. IFB adotta come standard Rafiki v 1.3 o versioni successive (che include una propria implementazione BTP). Interledger.rs è mantenuto come alternativa equivalente approvata. Le librerie obsolete, quali ilp-plugin-btp, sono vietate per evitare rischi nella catena di fornitura e dipendenze non più manutenute.
- Sicurezza del trasporto. Tutte le connessioni esterne applicano TLS 1.3 con Perfect Forward Secrecy; le suite crittografiche sono limitate a quelle approvate dall'Ufficio federale tedesco per la sicurezza informatica (BSI TR-02102-2, edizione 2025).
3 Modalità di connessione e gestione sicura delle credenziali
- Modalità preferita – Open Payments / HTTPS Payment Pointer. Il ricevente pubblica un endpoint well-known (/.well-known/pay/*) che restituisce JSON conforme a ILDCP (indirizzo ILP, assetCode, assetScale, credenziali STREAM). Il rilevamento è automatico e autodocumentato.
- Modalità di riserva – Peering BTP statico. Le credenziali statiche vengono scambiate tramite canali cifrati con PGP, ruotano ogni novanta giorni e devono poter essere revocate entro ventiquattro ore.
- Limitazione della frequenza. Il connettore limita le richieste in entrata a 500 pacchetti al minuto, restituendo HTTP 429 in caso di superamento. Perché? Ciò supporta i controlli di monitoraggio e di rilevamento degli abusi previsti dalla norma ISO/IEC 27002:2022 e dall'OWASP Application Security Verification Standard.
4 Convalida del percorso (Proof-of-Path)
Prima che sia consentito il traffico commerciale, la controparte deve:
- Eseguire tre micropagamenti da EUR 0,01; ciascuno deve essere completato in ≤1000 ms.
- Attivare un picco di throughput di EUR 1 (suddiviso in blocchi tramite STREAM); la perdita di pacchetti deve rimanere inferiore allo 0,5 % e la latenza media di andata e ritorno inferiore a 750 ms.
- Ruotare il token BTP e ripetere il passaggio 1 per dimostrare la sostituzione delle credenziali.
Perché? I micropagamenti sollecitano la logica di escrow condizionato di STREAM senza superare le soglie di segnalazione regolamentare, mentre il token rollover verifica i controlli sul ciclo di vita delle credenziali prescritti da OWASP e ISO 27002.
5 Definitività del regolamento e conformità prudenziale
- Adempimento condizionato e regolamento legale. L'adempimento ILP rilascia il pacchetto, ma la definitività giuridica sorge solo quando un'infrastruttura dei mercati finanziari (Financial Market Infrastructure, FMI) regola in modo irrevocabile. Di conseguenza, ogni pacchetto adempiuto genera un'istruzione ISO 20022 PACS.009 tra istituzioni finanziarie, instradata verso T2 (EUR) o verso un Conto Nostro presso una banca corrispondente approvata. Il sistema contabile centrale accredita il beneficiario solo dopo la conferma del regolamento in T2 o sul Conto Nostro. Questo modello a doppia fase è conforme ai Principi CPMI-IOSCO per le infrastrutture dei mercati finanziari (aprile 2012), Principio 8 «Definitività del regolamento», e al quadro di Basel III sul rischio operativo (testo finale, dicembre 2017).
- Gestione dei casi di mancato regolamento. Qualora la definitività non sia conseguita alla data valuta (T+0), l'escrow ILP viene stornato automaticamente e l'evento è registrato in conformità alle linee guida di Basel III sul rischio operativo; un rapporto sull'eccezione è trasmesso al Chief Risk Officer.
6 Controlli di compliance e monitoraggio
- KYC/KYB e screening sulle sanzioni. Prima dell'onboarding, le controparti presentano la documentazione KYC/KYB completa, gli organigrammi dei titolari effettivi e una prova di disponibilità dei fondi aggiornata. Ogni destination tag ILP è sottoposto a screening in tempo reale rispetto alle liste consolidate delle sanzioni finanziarie del Consiglio dell'UE e alle liste SDN dell'OFAC, in conformità ai regolamenti dell'UE in materia di sanzioni, al Regolamento (UE) 2024/1624 (il Regolamento antiriciclaggio dell'UE) e alla Raccomandazione 16 del FATF, come riveduta nel giugno 2025.
- Monitoraggio delle transazioni AML. I flussi di pacchetti ILP alimentano un motore di rilevamento delle anomalie; qualsiasi schema sospetto viene segnalato ai livelli superiori e, ove richiesto, comunicato tempestivamente all'unità di informazione finanziaria competente; le informazioni sull'ordinante e sul beneficiario accompagnano ogni trasferimento, come previsto dal Regolamento (UE) 2023/1113 (Regolamento sui trasferimenti di fondi).
- Resilienza operativa digitale. Il livello dei connettori è trattato come componente ICT critica, in conformità agli standard del DORA dell'UE, Regolamento (UE) 2022/2554. Sono obbligatori test di penetrazione annuali, scansioni trimestrali delle vulnerabilità e la notifica degli incidenti entro i termini previsti dal DORA.
- Conservazione dei log. Tutti i log dei pacchetti ILP, i messaggi ISO 20022 e la documentazione di compliance sono conservati per sette anni, in linea con le prassi di conservazione dei registri allineate alla norma ISO/IEC 27001.
7 Clausola di sicurezza e riservatezza (unificata)
Trasporto cifrato tramite TLS 1.3; token BTP conservati in forma cifrata a riposo con AES-256; termine per la notifica delle violazioni di ventiquattro ore. La presente clausola consolidata sostituisce tutte le dichiarazioni duplicate in materia di «Sicurezza e riservatezza» contenute nelle bozze precedenti, semplificando la governance e agevolando le future revisioni.
8 Milestone contrattuali e svincolo delle tranche
- Dopo la validazione andata a buon fine, entrambe le parti sottoscrivono un certificato di prontezza operativa e il Master Services Agreement (finestra di regolamento di ventiquattro ore; finestra per le contestazioni di quarantotto ore).
- La prima tranche, stabilita nel term-sheet commerciale, ad esempio EUR 100 000, viene rilasciata attraverso il canale ILP validato.
- La riconvalida trimestrale e i penetration test annuali preservano l'integrità tecnica nel continuo.
9 Vantaggio strategico
Collocando l'ILP su uno strato intermedio segregato, adottando strumenti di connessione moderni, imponendo una rigorosa gestione delle credenziali e ancorando ogni fase procedurale a strumenti di riferimento autorevoli (NIST SP 800-53, ISO 27002, CPMI-IOSCO PFMI, Basel III, DORA, FATF 16 e normativa sanzionatoria dell'EU), IFB offre alla clientela una capacità di trasferimento tra ledger al contempo all'avanguardia, conforme alle disposizioni regolamentari e operativamente resiliente. La messaggistica avviene quasi in tempo reale, mentre il regolamento rimane ancorato a circuiti regolamentati. In sintesi, l'ILP presso IFB coniuga rapidità e certezza, offrendo valore al ritmo dell'innovazione e nel rispetto delle discipline della regolamentazione bancaria globale.
La terminologia associata a metodi di trasferimento alternativi o tradizionali va interpretata nel contesto dell'infrastruttura bancaria. Tali termini possono descrivere canali di comunicazione, metodi di elaborazione interna o prassi storiche, ma non sostituiscono l'obbligo di ricorrere a istituti regolamentati, a sistemi di pagamento riconosciuti e a procedure formali di regolamento.
Qualsiasi trasferimento, a prescindere dalla terminologia utilizzata, deve in ultima analisi essere elaborato, compensato e riconciliato all'interno del sistema finanziario consolidato.



Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.
Scambio di chiavi per ILP
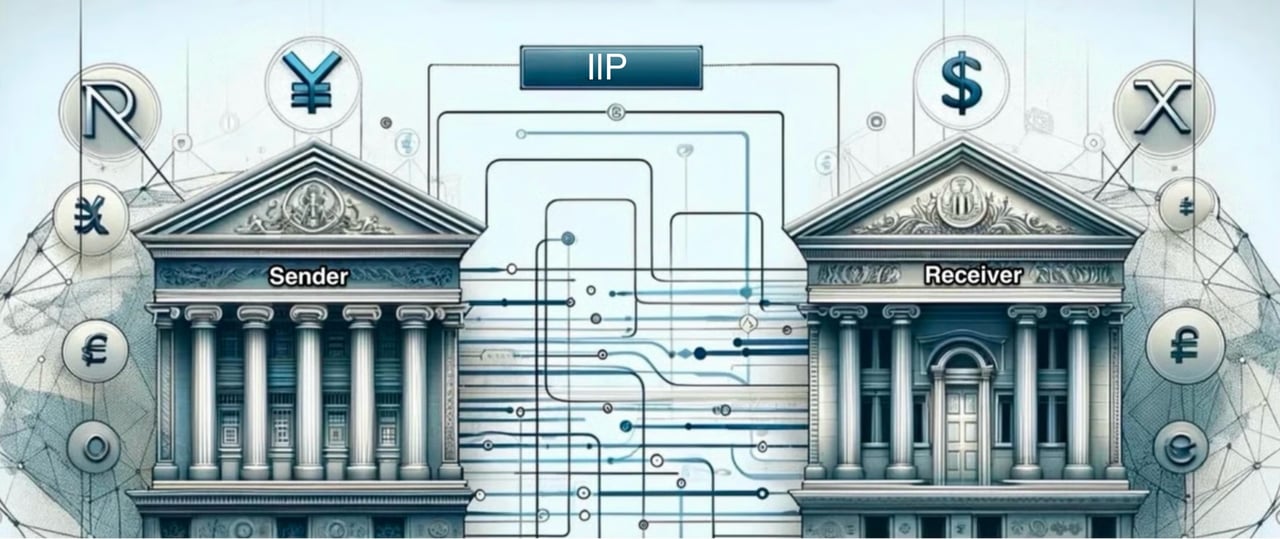
Procedura di scambio delle chiavi del protocollo ILP (Interledger) per gli istituti finanziari
- Qualora il Suo stimato istituto finanziario intenda trasmetterci un ILP, La invitiamo cortesemente a scaricare la nostra presentazione e a osservare scrupolosamente le linee guida contenute nella Procedura di validazione dell'ILP.
- Per generare il Codice AES di output (chiave) dinamico per il Suo ILP, clicchi qui.
Per ulteriori informazioni su come trasferire fondi sui Suoi conti presso di noi, La preghiamo di contattare Marie Mayer.