
Frodi nei trasferimenti di fondi (o di titoli) (FTF)
Introduzione
I truffatori finanziari sfruttano in misura crescente le idee errate diffuse tra il pubblico sul funzionamento dei trasferimenti di fondi interbancari. I meccanismi legittimi di SWIFT, SEPA, RTGS, KTT, S2S, ecc., delle banche corrispondenti e delle architetture di regolamento sono illustrati qui. In questa Parte esaminiamo come i truffatori distorcano tali meccanismi per costruire elaborate frodi. Presentiamo tipologie di frode reali che abusano di autentici termini bancari (ad es. SWIFT MT103, MT202, trasferimenti ledger-to-ledger) oppure contraffanno stampe di messaggi SWIFT per creare un'apparenza di plausibilità. In un'ottica forense, scomponiamo il modus operandi di questi schemi, evidenziando come verità parziali e gergo tecnico vengano utilizzati come strumenti, insieme alla manipolazione psicologica (urgenza, esclusività, timore), per convincere le vittime che i fondi siano stati trasferiti quando in realtà non è avvenuto nulla. Mettiamo inoltre a confronto tali asserzioni fraudolente con l'effettiva infrastruttura dei pagamenti, per dimostrare perché simili schemi non possano essere legittimi. Infine, illustriamo i segnali di allarme e le misure preventive per persone con patrimoni elevati, investitori istituzionali e intermediari della finanza commerciale, al fine di evitare di cadere vittima di queste sofisticate frodi.
Messaggi SWIFT falsificati (MT103/MT202) e trasferimenti «condizionati»
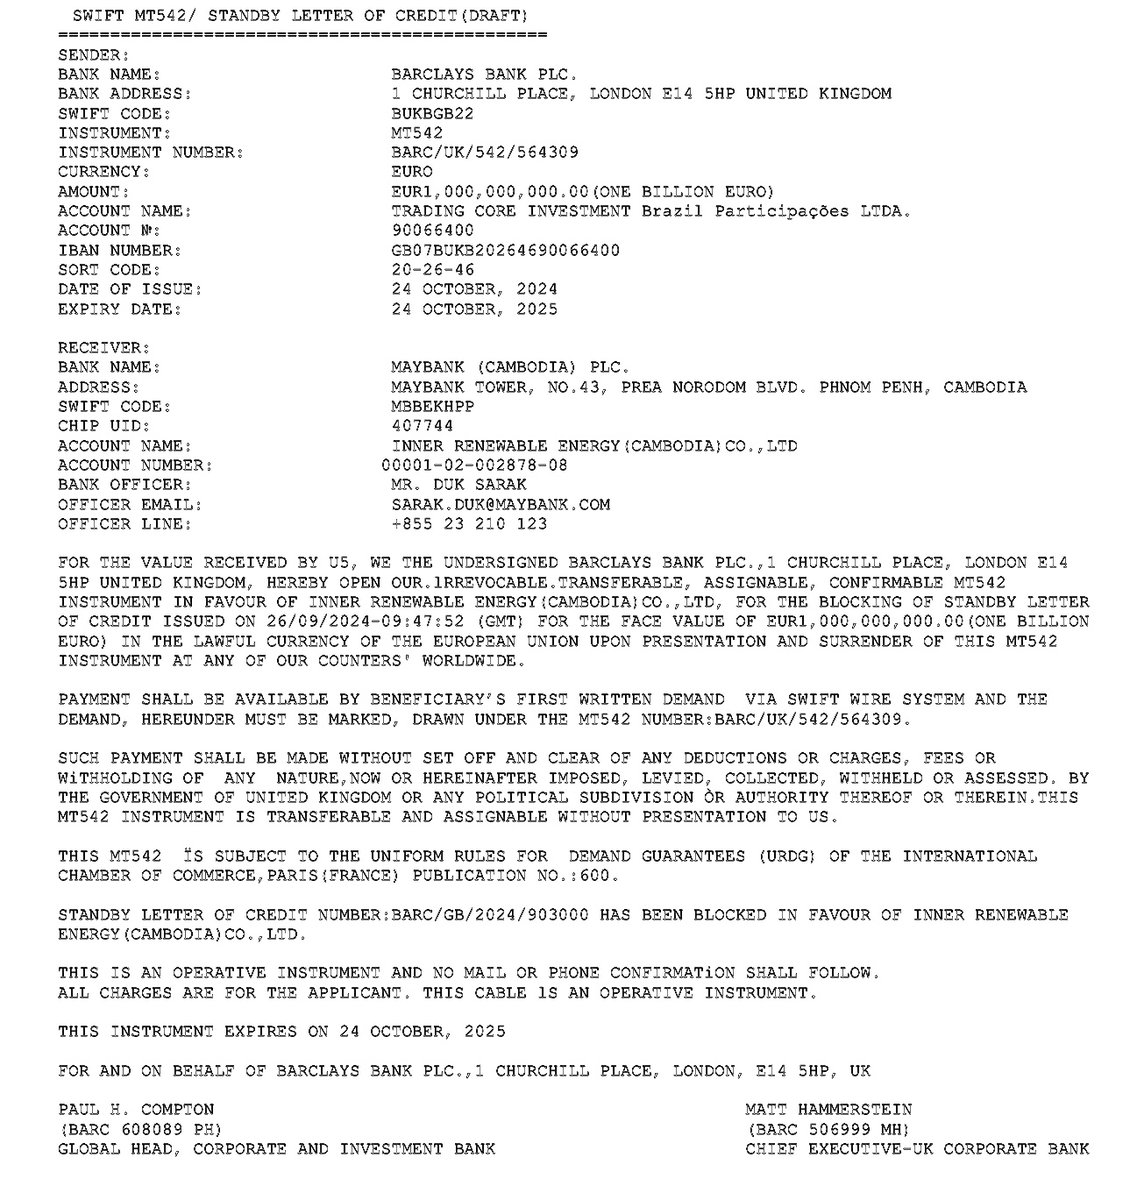
Una truffa diffusa consiste nella falsificazione o nella rappresentazione ingannevole di messaggi di pagamento SWIFT – in particolare il messaggio di trasferimento per conto della clientela MT103 (oggi pacs.008 secondo lo standard ISO 20022) e il messaggio di trasferimento interbancario MT202. I truffatori possono presentare alle vittime quella che appare come documentazione SWIFT ufficiale (talvolta persino «copie di conferma di ricezione») quale «prova» dell'avvenuta esecuzione di un bonifico di importo rilevante. In realtà tali documenti sono contraffatti e non sono rintracciabili nella rete SWIFT autentica.
Per convincere le vittime che un pagamento è in corso o già eseguito, i truffatori falsificano spesso messaggi di conferma o estratti conto bancari. Nella terminologia SWIFT, un MT910 è una conferma di accredito, inviata da una banca che gestisce il conto al proprio titolare (in ISO 20022, camt.054), mentre un MT940 è un messaggio di estratto conto (camt.053). I truffatori che conoscono questi formati possono presentare alla vittima un falso avviso MT910 che attesta un accredito di, ad esempio, 5.000.000 EUR «effettuato» a suo favore. Il documento riporta intestazioni SWIFT d'aspetto autentico, codici di riferimento e i dati del conto della vittima, dando l'impressione che la banca abbia ricevuto i fondi. In realtà nessun messaggio di questo tipo è stato trasmesso tramite SWIFT: il PDF o la schermata sono contraffatti. Analogamente, alle vittime può essere mostrato un estratto MT940 falsificato o una «schermata» di online banking che indica un deposito ingente in sospeso o bloccato. Queste false conferme servono a dissolvere lo scetticismo della vittima: il bersaglio, vedendo codici e gergo bancari ufficiali, ritiene che il denaro debba essere arrivato, anche se la propria banca non lo ha ancora accreditato. In un caso tipico, un acquirente invia una «copia del pagamento SWIFT» come prova del trasferimento del saldo finale per la merce; i fondi non arrivano mai, oppure il pagamento viene richiamato, mentre il venditore ha già consegnato i beni. I truffatori producono inoltre false corrispondenze bancarie, come «certificati di rilascio dei fondi» o e-mail di funzionari di banca inesistenti che confermano i trasferimenti. Tutte queste conferme sono facili da falsificare con le tecnologie attuali (loghi di alta qualità, codici di campo SWIFT autentici, ecc.), per cui nessun documento, da solo, deve essere considerato prova di pagamento. Un chiaro segnale d'allarme è l'insistenza del pagatore nell'affermare di aver già inviato il denaro e di fornire persino delle conferme, mentre la banca del beneficiario non sa nulla del trasferimento. Nelle operazioni legittime, la banca ricevente vedrebbe nel proprio sistema l'MT103/MT910 SWIFT in entrata e accrediterebbe il conto; se una presunta conferma giunge soltanto tramite l'ordinante o documenti di terzi, non deve essere considerata attendibile senza verifica.
Un altro espediente diffuso negli ambienti della finanza commerciale è la cosiddetta truffa dell'MT103 «condizionato». In tale schema, i truffatori insistono per l'utilizzo di un «SWIFT MT103 condizionato», sostenendo che i fondi sono stati inviati ma vengono trattenuti fino al verificarsi di determinate condizioni o alla presentazione di determinati documenti. Le vittime vengono indotte a credere che tale trasferimento condizionato offra una tutela analoga a quella di un conto vincolato (escrow), simile a una lettera di credito, quando in realtà nessun blocco condizionato è possibile su un messaggio MT103. L'MT103 semplicemente non è concepito per operazioni di questo tipo e qualsiasi condizione inserita nel messaggio viene ignorata dalla banca del beneficiario. Pertanto, nella variante di base della truffa MT103, la banca del truffatore riceve il messaggio MT103 e accredita e rende immediatamente disponibili i fondi, consentendo al truffatore di prelevare il denaro senza rispettare alcuna presunta condizione. La vittima si rende conto solo in seguito che le garanzie condizionate erano illusorie. In varianti più sofisticate, MT103 e MT202 contraffatti vengono impiegati nell'ambito di elaborati schemi di investimento o di anticipo di commissioni, spesso accompagnati dalla richiesta di pagamenti anticipati (commissioni, imposte e simili) prima che il «trasferimento MT103» possa essere completato. Tali schemi sfruttano la scarsa familiarità della vittima con le convenzioni dei messaggi SWIFT, ad esempio presentando un modulo MT103 dall'aspetto autentico o un numero di riferimento per conferire credibilità, benché il trasferimento effettivo non sia mai stato eseguito o sia stato prontamente annullato.
Illusori trasferimenti «ledger-to-ledger» e diretti tra server core bancari
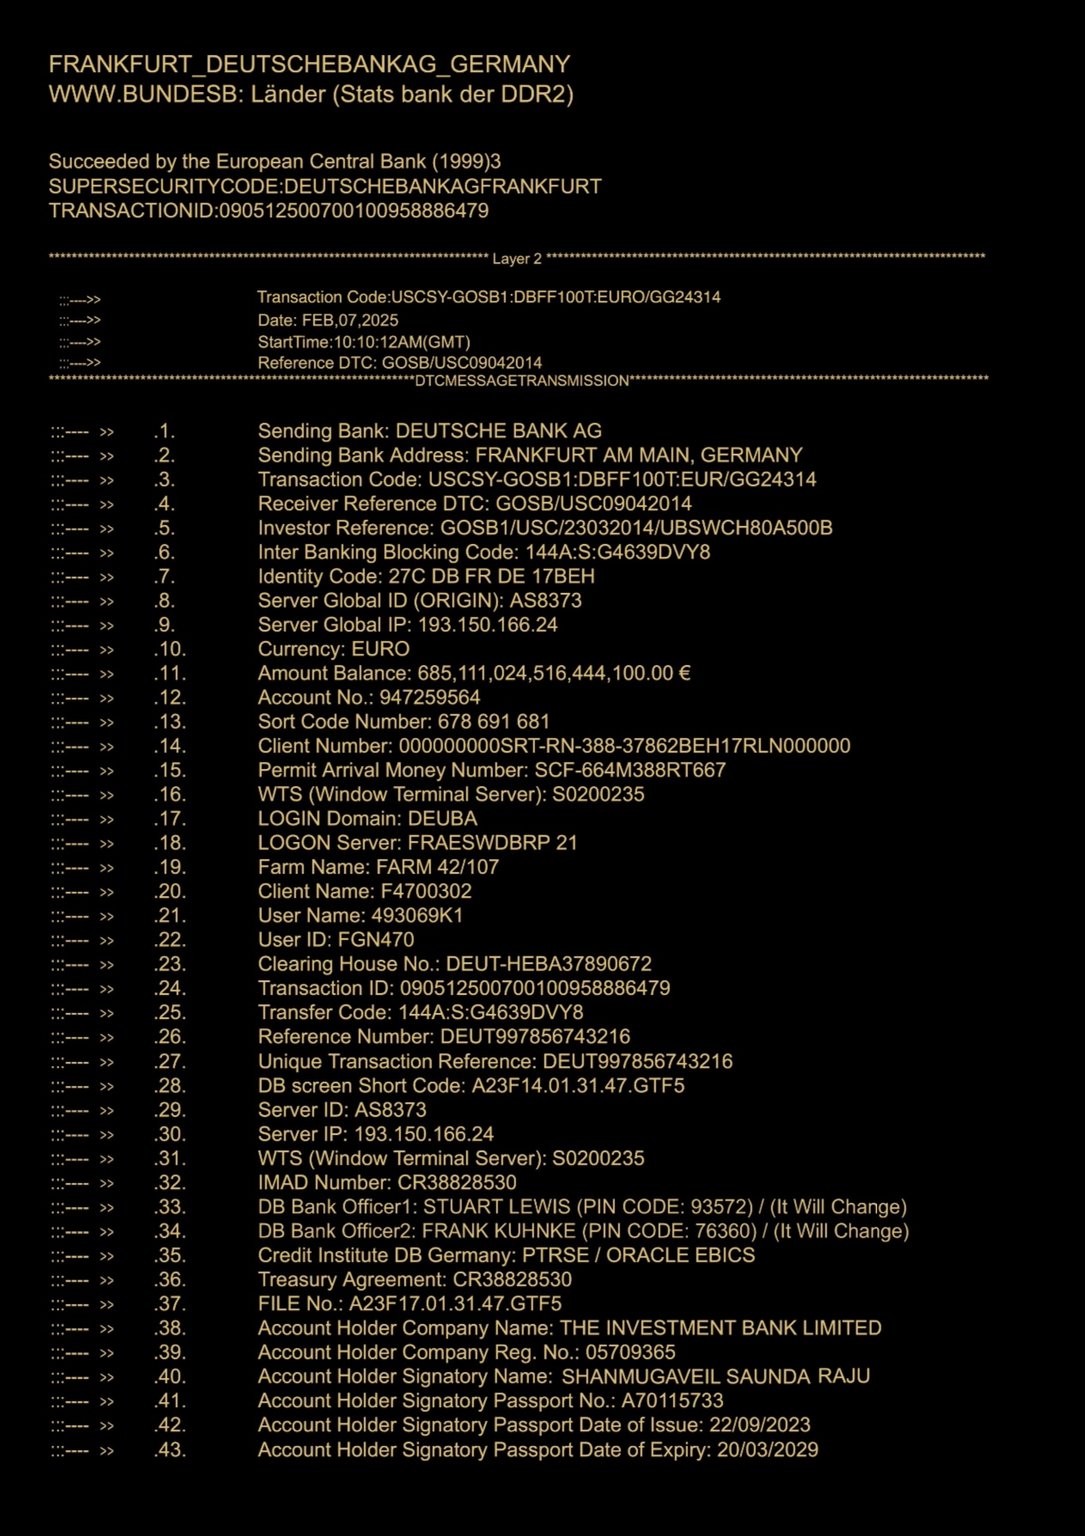
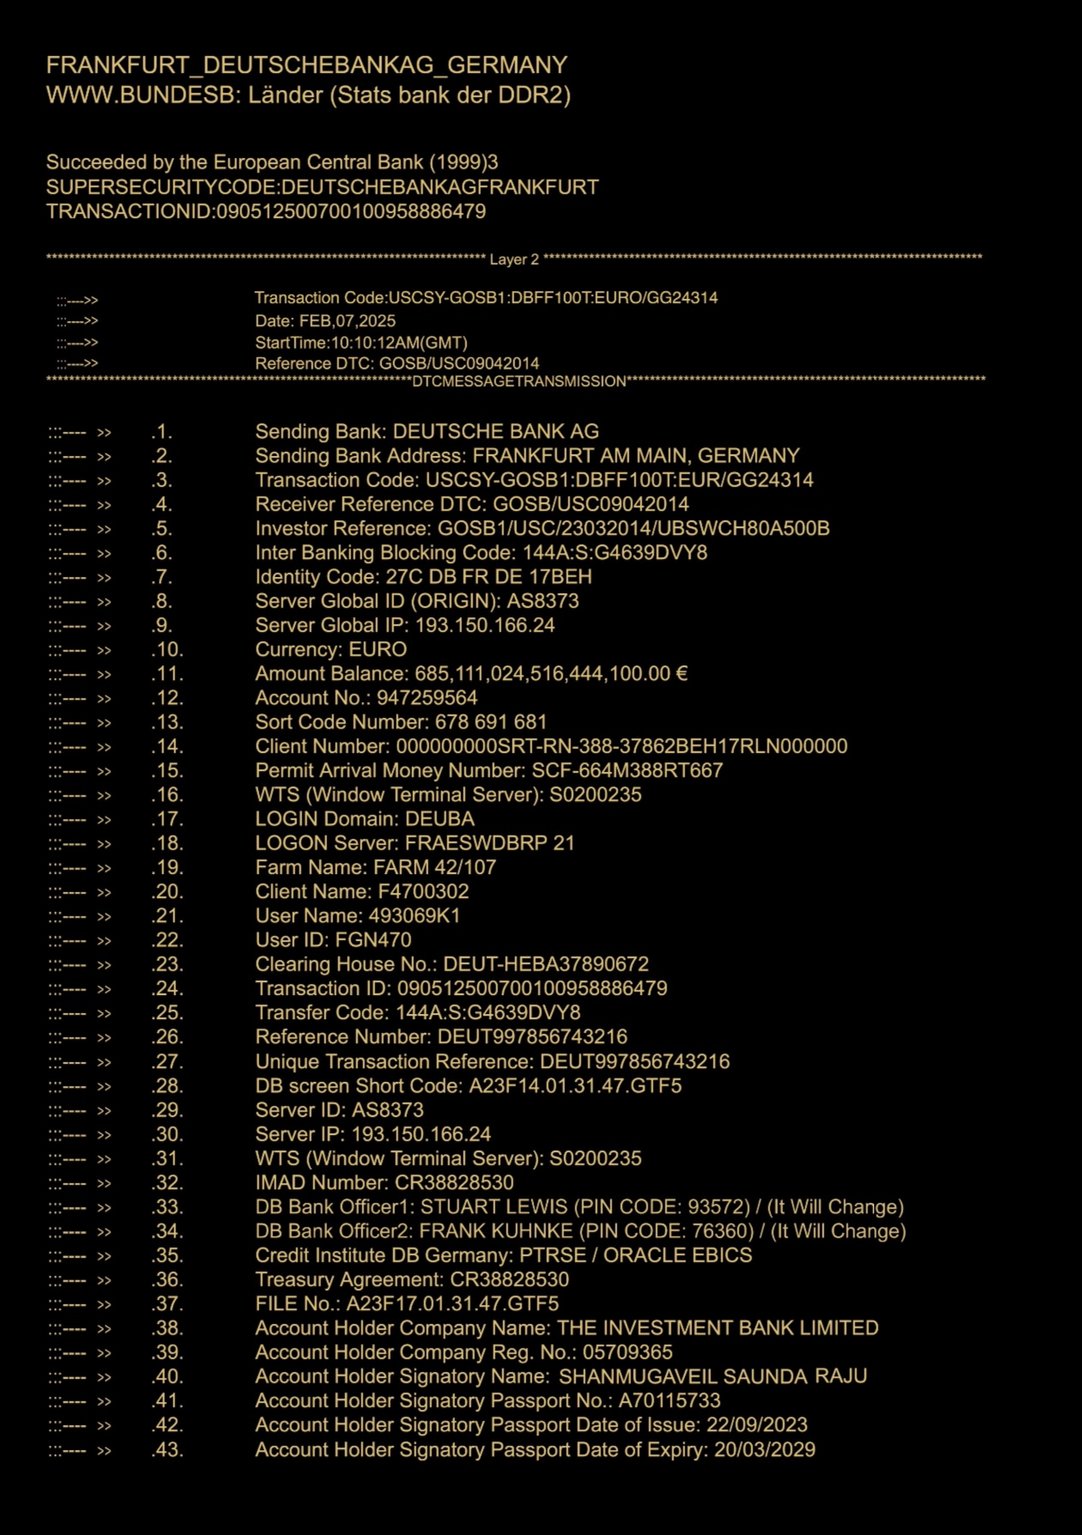
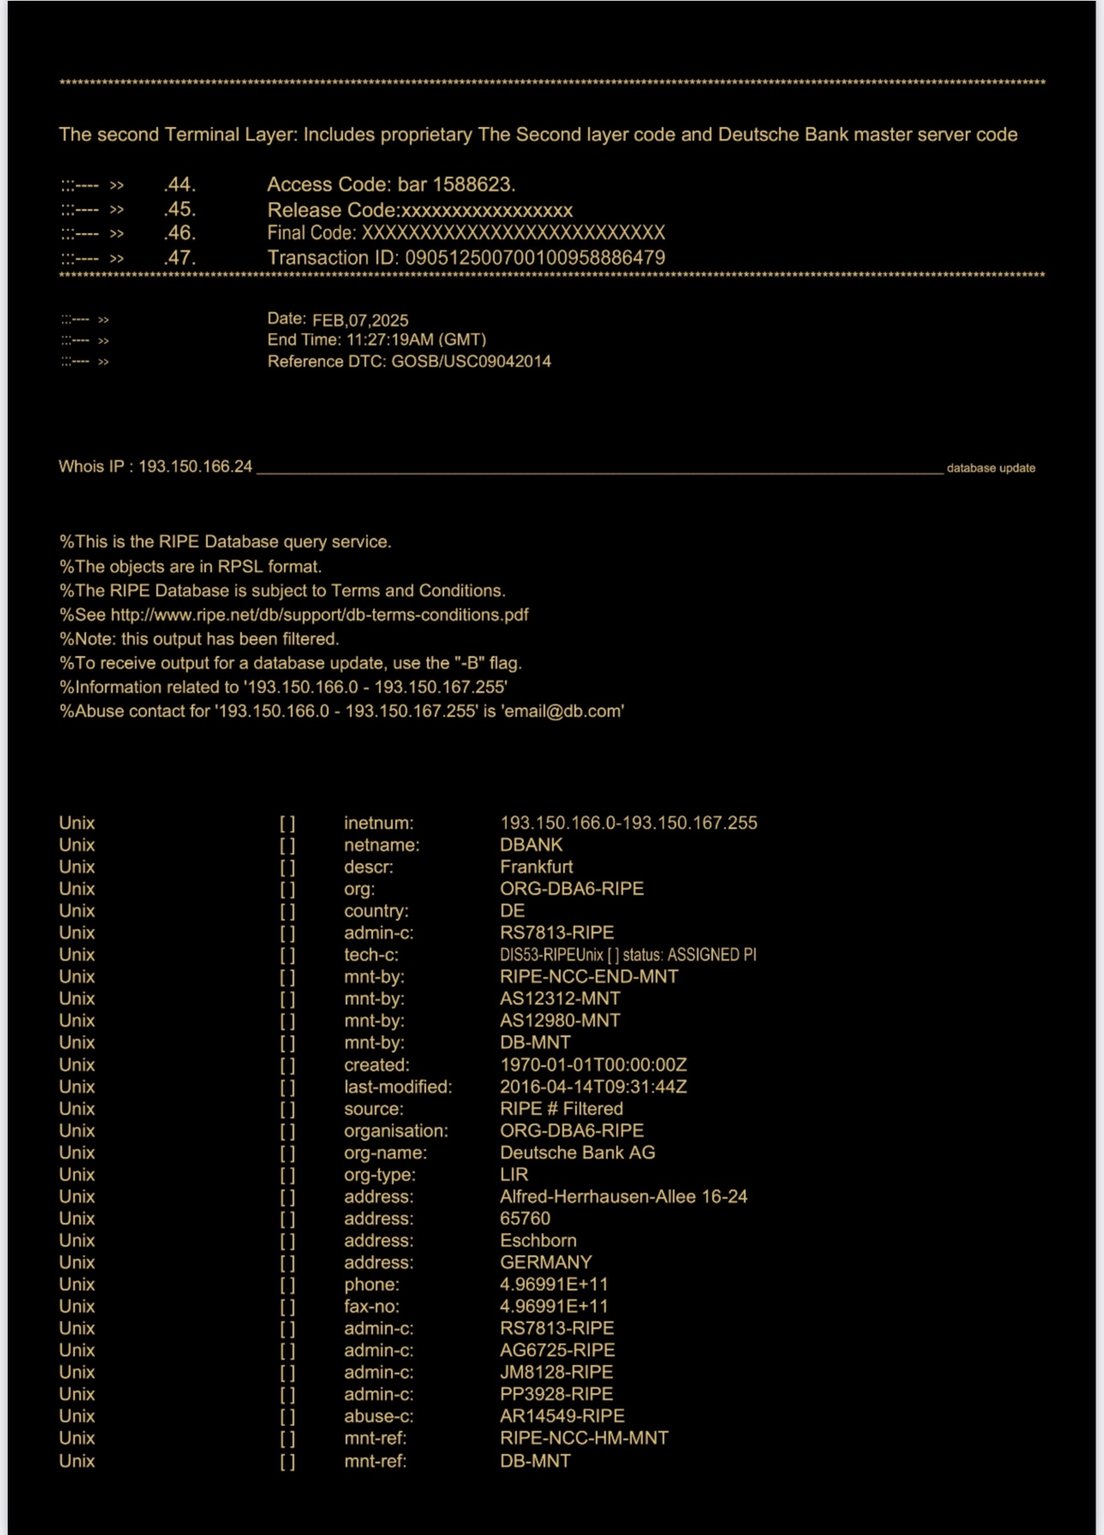
Un altro schema fraudolento fa leva sulla nozione di trasferimenti interbancari diretti al di fuori delle normali reti di pagamento. I truffatori parlano di trasferimenti «ledger-to-ledger» (L2L), lasciando intendere che i sistemi contabili centrali di due banche possano inviare direttamente ingenti somme da un libro mastro all'altro senza ricorrere a SWIFT o al regolamento della banca centrale. In realtà, i trasferimenti da libro mastro a libro mastro legittimi avvengono esclusivamente all'interno della stessa banca o di un gruppo bancario integrato; qualsiasi trasferimento interbancario (tra istituzioni distinte) deve avvalersi di un meccanismo di compensazione e regolamento (quali i conti di corrispondenza o i sistemi RTGS), come illustrato nella Parte 1. I truffatori che promuovono i «trasferimenti diretti da libro mastro bancario» ignorano questo dato di fatto. Sostengono, ad esempio, che i fondi siano stati trasferiti «direttamente dal libro mastro della nostra banca al vostro» in modo istantaneo: un processo che non può compensare né regolare denaro reale in assenza delle corrispondenti registrazioni interbancarie di addebito e accredito. Uno stratagemma affine è il mito del «download dal server della banca» o del «trasferimento core-to-core»: alle vittime viene detto che le banche del mittente e del destinatario collegano direttamente i propri server (operazione talvolta definita trasferimento IP-to-IP o server-to-server (S2S)) per eseguire un pagamento. Tali affermazioni, cariche di gergo tecnico, mirano a dare un'impressione di sofisticatezza, ma in realtà nessun trasferimento tra banche può avvenire per il semplice tramite di un collegamento informatico se le banche non dispongono di un rapporto di corrispondenza o di una rete di regolamento comune. È sempre necessaria una piattaforma bancaria ufficiale (come SWIFT o un sistema RTGS di banca centrale) per comunicare e regolare l'operazione. I truffatori che sfruttano questi miti si affidano spesso a banche «non collegate» o ombra: soggetti che non sono membri di SWIFT né di alcun sistema di compensazione ma pretendono comunque di inviare fondi mediante registrazioni contabili interne. Tali realtà, prive di integrazione nel sistema finanziario globale, non possono effettuare un genuino regolamento interbancario: possono soltanto inviare messaggi non verificabili (ad esempio un telex KTT o una falsa notifica S2S) senza alcun effettivo movimento di denaro. Alla fine, la vittima viene ingannata da discorsi tecnici sui trasferimenti diretti tra libri mastri, mentre nessun fondo reale lascia mai le mani del truffatore.
«Blocchi per compliance» (compliance holds) e «ritardi nelle tranche» (tranche delays) come tattiche dilatorie
Gli schemi fraudolenti più sofisticati introducono spesso ostacoli fittizi dopo aver dichiarato che un trasferimento è stato avviato. Due espressioni gergali bancarie false, comunemente utilizzate per temporeggiare con le vittime, sono il «blocco per compliance» e il «ritardo della tranche». In questi scenari, il truffatore convince dapprima la vittima che una somma ingente è stata inviata (mediante uno dei metodi sopra descritti) e, mentre la vittima attende con ansia l’accredito, viene escogitato un ostacolo. Il truffatore può ad esempio affermare: «I 10 milioni di euro si trovano nel sistema interno della Sua banca, ma sono sottoposti a un blocco per compliance in applicazione della normativa AML» oppure «La prima tranche di 5 milioni di dollari è pronta, ma l’ufficio compliance della banca deve concedere l’autorizzazione prima dello svincolo.» Questo stratagemma dei blocchi per compliance sfrutta un fondo di verità: le banche talvolta ritardano o sottopongono a verifica trasferimenti insoliti per ragioni regolamentari. Il truffatore fa leva sul timore della vittima di perdere i fondi a causa della normativa o di incorrere in una violazione degli obblighi di compliance, e può indurla a versare una commissione di «autorizzazione» o a fornire informazioni sensibili per rimuovere il blocco. In realtà, le banche non richiedono ai beneficiari il pagamento di commissioni per superare i controlli di compliance: si tratta di pura finzione. Analogamente, con i «ritardi della tranche», i truffatori che suddividono in rate un trasferimento fittizio sostengono che ciascuna tranche sia in arrivo, ma che magari la successiva «non sia andata a buon fine per limiti di liquidità» oppure «richieda un’assicurazione o una garanzia prima dello svincolo». Tali pretesti servono a tenere la vittima in sospeso, offrendo al truffatore il tempo di ottenere più pagamenti. Spesso queste affermazioni sono accompagnate da documenti pseudo-legali, ad esempio una lettera su carta intestata contraffatta di una banca che attesta il temporaneo congelamento dei fondi in attesa dell’autorizzazione fiscale, oppure un calendario con le date di svincolo delle tranche. Si tratta di strumenti di offuscamento. Come osserva un’analisi su truffe bancarie non correlate, gli autori forniscono «documentazione pseudo-legale, schermate di registrazioni interne o riferimenti a presunti requisiti di compliance» per mantenere l’illusione di un processo in corso. La vittima, di fronte a motivazioni di apparenza ufficiale per il ritardo, viene persuasa ad avere pazienza o a «investire» ancora un po’ per superare l’ostacolo. Questa manipolazione psicologica si nutre di speranza e di costi irrecuperabili: quando vengono invocati simili blocchi e ritardi, le vittime hanno spesso già impegnato somme significative e desiderano ardentemente credere che il pagamento finale sia ormai vicino.
Schemi fraudolenti IP-to-IP, S2S e Telex con chiave di autenticazione (KTT)
Molte frodi di importo elevato riprendono la terminologia dei sistemi bancari tradizionali o di protocolli interni per apparire legittime. Il Telex con chiave di autenticazione (KTT), un vecchio sistema telegrafico precedente a SWIFT utilizzato per l'autenticazione tra banche, è uno di questi termini che ricompare ancora nelle offerte fraudolente. I truffatori possono sostenere di poter inviare denaro tramite «trasferimento KTT», oppure tramite canali «IP/IP» o «Server-to-Server», in casi particolari. Le promesse contengono spesso un linguaggio riservato: ad esempio «Effettueremo un trasferimento globale IP-to-IP che non passa attraverso le banche centrali» oppure riferimenti a «download globali da server». Qualsiasi offerta di trasferire fondi tramite un «server Swift globale» o una rete privata è una truffa: nella finanza legittima non esiste alcuna rete separata «IP-to-IP» o «KTT» che movimenti denaro al di fuori dei canali regolamentati. Ogni volta che si ricorre a tali termini, essi rimandano in ultima analisi all'uso delle coordinate e dei protocolli bancari standard; qualsiasi operazione reale che li utilizzi verrebbe semplicemente elaborata dalla banca secondo le procedure ordinarie. I truffatori sfruttano il fascino misterioso di queste sigle accostandole tra loro (ad esempio «trasferimento ledger Swift GPI IP/IP») per confondere le vittime. In realtà, se una banca approva effettivamente un trasferimento con un qualsiasi metodo – SWIFT, RTGS o persino un obsoleto KTT – fornisce prontamente una conferma ufficiale dell'avvenuto movimento dei fondi (di norma sotto forma di conferma SWIFT o di avviso di accredito). Pertanto, come avverte un professionista del settore, se qualcuno sostiene di aver inviato milioni tramite Ledger-to-Ledger, S2S, IP-IP o KTT ma non è in grado di produrre una conferma bancaria standard attestante l'addebito e l'accredito dei fondi, si tratta di una frode. Nella pratica, le banche moderne hanno abbandonato il KTT e canali analoghi a favore di SWIFT; una parte che insista nell'utilizzare trasferimenti KTT o «IBAN-to-IBAN diretti» è quindi con ogni probabilità un soggetto che non è una vera banca oppure sta ponendo in essere un inganno. Questa tipologia si sovrappone spesso alle cosiddette frodi di investimento «prime bank»: i truffatori invocano strumenti arcani e metodi di trasferimento riservati (come il KTT, il «download manuale MT103/202», ecc.) nell'ambito di falsi programmi ad alto rendimento. Attirano le vittime con l'idea di un accesso privilegiato a speciali procedure interbancarie, mentre in realtà nessun istituto legittimo riconosce tali metodi, di per sé, come validi.
Modus operandi: costruzione della verosimiglianza e manipolazione psicologica
Mescolare verità e finzione – L'uso di verità tecniche parziali
Elemento distintivo di questi schemi fraudolenti è l'abile combinazione di terminologia bancaria autentica e contesto falso. I truffatori costruiscono la plausibilità infarcendo le proprie comunicazioni di concetti autentici – codici dei messaggi SWIFT, gergo bancario, termini regolamentari – ma ne alterano sottilmente il significato o creano combinazioni inesistenti. Ad esempio, una richiesta dall'apparenza innocua come «Le invieremo un trasferimento MT103/202 con tracciamento GPI» richiama tipologie di messaggio reali (MT103 e MT202 COV), ma può essere impiegata in modo privo di senso per ingannare la vittima. È noto che i truffatori propongano «download manuale di MT103/202 con codice UETR» come metodo speciale di trasferimento – una locuzione priva di significato nella finanza legittima, ma che impressiona chi non conosce SWIFT perché suona completa. Gli esperti di sicurezza osservano che qualsiasi affermazione relativa al download manuale di messaggi SWIFT è categoricamente un segnale d'allarme, poiché «i messaggi SWIFT non vengono mai “scaricati” manualmente nella prassi legittima… questa terminologia solleva segnali d'allarme associati a schemi fraudolenti che coinvolgono messaggi SWIFT falsificati o modelli manuali». Analogamente, espressioni come «trasferimento IP/IP», «Swift server-to-server», «ledger screen» e simili sfruttano un nucleo di verità tecnica – le banche dispongono effettivamente di registri e server interni – ma non esiste alcun canale separato di trasferimento di fondi con tali denominazioni. Utilizzando il lessico bancario reale fuori contesto, i truffatori danno alle vittime l'impressione di avere a che fare con professionisti esperti della finanza e che l'operazione si avvalga di meccanismi ufficiali. Spesso le vittime non dispongono delle conoscenze specialistiche necessarie per distinguere quali parti del racconto siano false. Ad esempio, una vittima può sapere che «SWIFT» è utilizzato per i pagamenti internazionali, per cui, quando un truffatore fornisce un numero di riferimento di un messaggio SWIFT o la copia di un MT103, i sospetti si attenuano momentaneamente. Solo chi conosce le operazioni bancarie noterebbe le incongruenze (come una formattazione SWIFT errata, o il fatto che un SWIFT ACK non garantisce il regolamento). Questo uso strumentale di verità parziali rende la narrazione fraudolenta internamente convincente, anche se in definitiva non regge a una verifica indipendente presso la banca.
Leve psicologiche: urgenza, esclusività e paura
Al di là della facciata tecnica, questi schemi si fondano in larga misura sulla manipolazione psicologica. I truffatori creano tipicamente un senso di estrema urgenza per impedire alle vittime di prendere le distanze o di chiedere un secondo parere. Frasi come «I fondi devono essere reclamati entro 48 ore, altrimenti torneranno al mittente» oppure «Abbiamo a disposizione una breve finestra prima della chiusura della tranche» spingono la vittima ad agire (o a pagare) rapidamente. Tale urgenza è spesso associata a pretese di esclusività o segretezza: la vittima viene indotta a sentirsi privilegiata per la partecipazione a un'operazione speciale (ad esempio l'accesso a un «programma di trasferimento privato» o a «un espediente per aggirare la compliance noto solo ai clienti d'élite»). I truffatori possono invocare accordi di non divulgazione o avvertire la vittima di non informare i funzionari abituali della propria banca, presentando tale cautela come parte di un elevato livello di riservatezza. In realtà, isolare la vittima da banchieri e consulenti autentici è la chiave del successo della frode. La paura è un'altra leva: il timore di perdere un'enorme opportunità, oppure di subire conseguenze legali o finanziarie se si «sbaglia» la complessa procedura. Ad esempio, dopo che la vittima ha versato una commissione anticipata, il truffatore può sostenere: «I Suoi fondi sono bloccati dalla compliance della banca centrale: se non risolviamo la questione entro 2 giorni, saranno sequestrati nell'ambito di indagini per riciclaggio di denaro.» Una simile prospettiva intimidatoria può spingere la vittima ad assecondare qualsiasi richiesta successiva del truffatore (spesso un ulteriore pagamento o documenti personali sensibili), per timore di problemi con le autorità di vigilanza o della perdita dei fondi promessi. Alternando la carota (l'imminente, ricco pagamento) e il bastone (la minaccia di fallimento e di perdita), i truffatori logorano lo scetticismo e la capacità di resistenza della vittima. Questa tecnica è talvolta definita effetto foot-in-the-door ed effetto sunk cost (costo irrecuperabile): impegni e commissioni iniziali di modesta entità conducono a impegni più rilevanti, perché a ogni fase la vittima viene rassicurata sul fatto che l'obiettivo sia «ormai a portata di mano». Come descritto in un caso, le vittime che hanno «investito molto tempo e denaro nell'operazione… diventano psicologicamente restie ad ammettere che l'operazione sia una frode». Esse vengono di fatto indottrinate alla logica interna della truffa e possono persino ignorare gli avvertimenti esterni, convinte che qualsiasi ostacolo rientri nelle normali formalità bancarie. Il truffatore, nel ruolo di utile insider, alimenta questa fiducia fingendo con abilità frustrazione per i ritardi. In sintesi, tali truffe sono tanto un inganno basato sulla fiducia quanto una mistificazione tecnica: gli autori manipolano le emozioni per rafforzare l'elaborata finzione creata dai loro documenti contraffatti.
Convincere la vittima che il denaro è «già disponibile»
A critical phase in many of these frauds is making the victim believe that the money has already been sent or is irreversibly en route. Once the victim is convinced they effectively own the incoming funds (or credit), they are far more likely to comply with subsequent demands. Fraudsters achieve this by delivering fake confirmation evidence (as discussed earlier) and by invoking authoritative statements like, “According to our back office, the transfer status is now completed – the funds left our account yesterday.” They may even show screenshots of an internal bank ledger with a debit entry, or a SWIFT message with status “Completed”. To a non-expert, such evidence suggests the bottleneck must be on the recipient’s side. Scammers will reinforce this notion: “Perhaps your bank’s compliance is holding it – we’ve done our part.” This induces the victim to picture the millions as effectively theirs, just temporarily held up. It also serves to transfer blame – if the money doesn’t show, the victim is led to suspect their own bank or regulators, rather than the sender. In some schemes (notably those involving “unconnected banks”), the scammer even instructs the victim to confront their bank for not accepting the transfer. As one analysis notes, when funds inevitably fail to materialize from an unintegrated institution, the scam operator will “accuse the recipient’s institution of having ‘rejected’ the instrument,” and urge the victim to find another bank that can accept this special format. This tactic not only buys time but can further ensnare the victim: they might expend effort and money opening new accounts or hiring consultants to solve a non-existent problem, all while the scammer sits back. In essence, by fabricating the illusion that the money is already “in the system,” fraudsters turn the victim’s attention away from “Is this real?” to “How do I get my money out?” – a powerful shift that keeps the con alive.
Perché questi schemi non possono essere legittimi: confronto con l'infrastruttura reale
Nonostante la loro complessità, tutte queste narrazioni fraudolente crollano se confrontate con il reale funzionamento dei sistemi di trasferimento interbancario. Una breve rassegna dell'architettura autentica dei trasferimenti di fondi (dalla Parte 1) chiarisce perché le promesse dei truffatori siano impossibili:
- SWIFT è un sistema di messaggistica, non un deposito di fondi: Nell'attività bancaria legittima, l'invio di un SWIFT MT103 significa che una banca ha emesso un'istruzione di pagamento, ma ciò di per sé non trasferisce denaro. La rete SWIFT trasporta l'istruzione alla banca destinataria, in modo analogo a un messaggio di posta elettronica protetto. Il regolamento del pagamento avviene mediante scritture di addebito/accredito su conti presso banche corrispondenti o attraverso i sistemi RTGS delle banche centrali. Pertanto, qualsiasi truffa che lasci intendere che «l'MT103 stesso contenga i fondi» o che sia possibile semplicemente scaricare i fondi da un messaggio SWIFT è radicalmente infondata. La ricevuta di un MT103 non equivale a denaro presente su un conto: la banca ricevente deve comunque riconciliare il messaggio con i fondi effettivamente in arrivo (spesso tramite un pagamento di copertura MT202 COV) e solo successivamente accreditare il conto. I truffatori contano sul fatto che le vittime ignorino questa sfumatura. In realtà, se un pagamento SWIFT è effettivamente stato inviato, la banca del beneficiario può confermarlo direttamente e il saldo ne darà evidenza; non è richiesto alcun misterioso intervento manuale per «scaricare» l'operazione.
- I messaggi SWIFT «condizionati» non trattengono fondi in escrow: come osservato, il messaggio SWIFT MT103 non dispone di alcun meccanismo integrato per vincolare condizionatamente i fondi. Una volta eseguito un MT103 autentico, il conto della banca ordinante (nostro) viene addebitato e la banca del beneficiario deve accreditare il destinatario (salvo problemi). Le banche non possono inserire clausole per ritardare l'accredito in attesa di ulteriori approvazioni: ciò vanificherebbe lo scopo di SWIFT, che è quello di effettuare pagamenti semplici. Il concetto di pagamento condizionato introdotto dai truffatori contraddice pertanto i protocolli dei messaggi SWIFT. Un simile accordo richiederebbe un escrow legale o una lettera di credito, non un'istruzione SWIFT modificata. Per questo motivo le banche esperte ignorano i campi di «condizione» non ufficiali: se ricevono un MT103, presumono che i fondi debbano essere accreditati senza ulteriori condizioni. Pertanto, se una controparte propone un MT103 condizionato come garanzia, si tratta di un chiaro indizio di frode o di impreparazione.
- Conti Nostro/Vostro e definitività del regolamento: Affinché due banche reali possano trasferirsi denaro, di norma ricorrono 1) a un rapporto di conto diretto (Nostro/Vostro) oppure 2) a un sistema di compensazione comune (come T2, Fedwire o i sistemi di compensazione SEPA). In ogni caso, l'effettivo movimento di fondi richiede l'addebito di un conto e l'accredito di un altro nel sistema finanziario. Gli scenari fraudolenti come «ledger-to-ledger tra banche diverse senza utilizzare alcuna rete» trascurano il fatto che, se una banca non è collegata, ad esempio, alla banca centrale o a una banca corrispondente, essa non dispone di alcun meccanismo per accreditare denaro sul conto di un'altra banca. Il mito delle banche non connesse lo evidenzia: una banca esterna alla rete «può soltanto inviare messaggi» ma non può regolare. Qualsiasi banca legittima che riceva un messaggio (KTT, SWIFT o altro) da un istituto sconosciuto non accrediterebbe alcun conto, a meno che i fondi effettivi non siano ricevuti attraverso un canale riconosciuto. Per questo motivo i trasferimenti dichiarati dai truffatori non compaiono mai nel sistema bancario reale: tali «operazioni» non sono mai state elaborate da un'istituzione di compensazione né supportate da alcuna liquidità sul conto. Inoltre, espressioni come «trasferimento da IBAN a IBAN» sono fuorvianti: un IBAN è soltanto un identificativo di conto. Un trasferimento da un IBAN a un altro richiede comunque un circuito di pagamento (SEPA, SWIFT, ecc.) per essere eseguito. Nessuna banca accrediterà per magia un IBAN solo perché qualcuno afferma di aver trasferito denaro ledger-to-ledger.
- Protocolli di sicurezza e di conferma: Le banche autentiche dispongono di solidi controlli di sicurezza. Ogni volta che somme ingenti vengono movimentate tramite SWIFT o altri sistemi, sia l'ordinante sia il beneficiario ne conservano le relative evidenze. La banca di un ordinante autentico emette una conferma (ad esempio un messaggio SWIFT di ACK o un numero di riferimento) attestante l'avvenuto invio del pagamento, e la banca del destinatario dispone di un corrispondente messaggio in entrata e, a tempo debito, di una registrazione di accredito. Le truffe non reggono a una simile verifica. Se una vittima, ad esempio, chiede alla propria banca «Potete verificare se avete in arrivo un bonifico SWIFT da 5 milioni di USD dalla banca X?», la banca è in grado di accertare rapidamente se vi sia qualcosa in corso di elaborazione. Nei casi di truffa la risposta sarà negativa: non esiste alcuna traccia di tale trasferimento su SWIFT né su alcun altro circuito. I truffatori evitano che le vittime possano confermare i dettagli in modo indipendente proprio per questa ragione. In uno scenario legittimo, la tracciabilità è completa: i trasferimenti SWIFT recano Unique End-to-End Transaction References (UETR) nell'ambito di GPI, e le banche comunicano attraverso canali ufficiali in caso di problemi (ad esempio mediante messaggi a formato libero SWIFT MT199/MT299 o richieste di annullamento in caso di errore). I truffatori, al contrario, si affidano a una comunicazione unidirezionale (da loro verso la vittima) e rifiutano di coinvolgere funzionari bancari reali. Le banche centrali, compresa la Banca Centrale della Nigeria, hanno avvertito pubblicamente dell'esistenza di documenti SWIFT contraffatti che pretendono di attestare fondi «trattenuti» dalla banca centrale; qualora dei fondi risultino effettivamente mancanti, l'ordinante dovrebbe chiedere alla propria banca di rintracciare o richiamare il pagamento.
In sintesi, confrontando la verificabilità a circuito chiuso e i controlli sistemici dell'attività bancaria reale con la natura ad hoc e documentale di queste truffe, il contrasto è netto. I trasferimenti di fondi autentici lasciano traccia presso più istituzioni; non possono essere nascosti dietro procedure oscure né essere verificati esclusivamente mediante documenti non ufficiali. È per questo che qualsiasi schema che scoraggi la vittima dal verificare direttamente presso le banche, o che insista sul fatto che «il denaro c'è, ma non è visibile nei sistemi ordinari», è quasi certamente una frode. Nessun trasferimento legittimo di importo elevato richiederà mai al destinatario di pagare commissioni aggiuntive per sbloccare i fondi, di cercare banche speciali per ricevere formati di messaggio «diversi» o di inseguire misteriosi download manuali. La realtà opera secondo regole chiare e canali definiti: qualsiasi proposta che vi si sottragga deve essere trattata con estremo scetticismo.
Segnali di allarme e misure preventive
Riconoscere queste frodi prima che causino perdite è fondamentale. Di seguito illustriamo i principali segnali di allarme che indicano come fraudolenta una presunta operazione di trasferimento di fondi e suggeriamo misure preventive per i potenziali bersagli (in particolare persone ad alto patrimonio, istituzioni o facilitatori nella finanza commerciale):
- Metodi di trasferimento insoliti o gergo tecnico: Occorre diffidare quando una controparte propone un trasferimento mediante un metodo poco noto (ad esempio «IP/IP ledger send», «KTT wire», «conditional SWIFT») o utilizza sequenze di termini bancari che di norma non ricorrono insieme (come «MT103/202 manual download»). Come si è visto, i truffatori fanno spesso un uso improprio di acronimi bancari; le operazioni legittime si basano di regola su processi standard e verificabili (bonifico SWIFT ordinario, trasferimento ACH/SEPA, ecc.). Qualora si incontrino termini che i propri banchieri o consulenti ritengono privi di senso o non standard, occorre sospendere l'operazione e svolgere ulteriori accertamenti. Non lasciarsi sedurre dal gergo tecnico: la complessità è un diversivo deliberato in queste frodi.
- Pressione affinché vengano versate commissioni o spese anticipate: quasi tutti questi schemi finiscono per chiedere alla vittima di pagare qualcosa prima di ricevere i fondi, che si tratti di una commissione, di una «commissione di compliance», di un'imposta o di spese legali. Nei trasferimenti autentici le commissioni di trasferimento sono a carico dell'ordinante, e i controlli di compliance non richiedono nuovi pagamenti arbitrari da parte del beneficiario. L'insistenza sul fatto che «basta un piccolo pagamento per sbloccare milioni» è un classico segnale distintivo della frode con anticipo di commissioni. Gli individui con elevato patrimonio netto dovrebbero adottare una regola: nessuna commissione inattesa senza verifica indipendente. Se un trasferimento di importo rilevante risulta presumibilmente bloccato per via di una commissione, contatti direttamente la Sua banca prima di effettuare qualsiasi pagamento.
- Mancanza di conferma indipendente: se qualcuno afferma di averLe inviato del denaro ma la Sua banca non ne ha alcuna evidenza, consideri la situazione sospetta. Non accetti PDF o schermate inviati via e-mail come prova; chieda invece alla Sua banca di rintracciare il pagamento in entrata tramite il presunto riferimento. I messaggi SWIFT falsificati sono frequenti e non costituiscono una prova attendibile. Diffidi inoltre se la controparte rifiuta di coinvolgere la propria banca per una conferma diretta. Nelle trattative legittime le banche sono disposte a comunicare tra loro o a emettere comunicazioni ufficiali. Se Le viene detto «la nostra banca non parlerà con Lei» oppure «non possiamo fornirLe il contatto del banchiere a causa del carico di lavoro/della segretaria», si tratta di un segnale di allarme.
- Promesse di risultati troppo belli per essere veri: Molte di queste frodi si presentano come opportunità redditizie, ad esempio un investitore che si offre di bonificare 50 milioni di dollari USA come finanziamento a un tasso contenuto, o un acquirente disposto a pagare al di sopra del prezzo di mercato tramite un trasferimento speciale. Analogamente, gli schemi fraudolenti dei programmi di investimento ad alto rendimento promettono rendimenti enormi attraverso operazioni bancarie «segrete». Lo scetticismo è essenziale: si chieda perché uno sconosciuto o un nuovo partner utilizzi metodi di pagamento contorti o proponga condizioni anomale. Se la vicenda coinvolge autorizzazioni speciali di banche centrali, programmi di trading segreti o fondi non registrati in contabilità, è probabile che si tratti di finzione. Si attenga al principio secondo cui, se qualcosa sembra troppo bello per essere vero, probabilmente non lo è.
- Strutture di operazione complesse con più fasi e tranche: Occorre prestare attenzione quando un'operazione relativamente semplice (come un bonifico per l'acquisto di beni o un conferimento a titolo di investimento) viene articolata in più passaggi senza un motivo chiaro, ad esempio «tranche» di pagamento, trasferimenti preliminari a «prova di capacità» o messaggi condizionati. I truffatori spesso complicano un'operazione per confondere le vittime e nascondere la natura vuota della promessa. Ad esempio, la richiesta di una «prova di disponibilità dei fondi tramite MT799» o di un «pre-advice MT103» prima del pagamento effettivo, oppure l'invio di un importo modesto che viene rapidamente ritirato, possono essere stratagemmi per costruire credibilità. Insista su trasparenza e semplicità; in caso di dubbio, consulti un professionista bancario affinché esamini il processo proposto prima di procedere.
- Uso di indirizzi e-mail personali e comunicazioni inusuali: un trasferimento di fondi autentico e di rilevante importo tra istituti viene di norma predisposto con una certa formalità. Se tutte le comunicazioni avvengono tramite indirizzi Gmail/Yahoo o applicazioni di messaggistica e nessuna su carta intestata o canali ufficiali della banca, è opportuno mettere in dubbio la legittimità dell'operazione. Parimenti, se i documenti forniti presentano incongruenze (ad esempio codici SWIFT non corrispondenti, errori ortografici nei nomi delle banche, terminologia scorretta), si tratta di indizi di falsificazione. I soggetti con patrimonio elevato dovrebbero assicurarsi che qualsiasi operazione di rilievo sia vagliata dal proprio team legale o bancario, più facilmente in grado di individuare tali discrepanze.
- Soggetti privi di uno status bancario verificabile: prima di effettuare operazioni, in particolare a livello internazionale, svolga una due diligence sulla banca mittente o destinataria. Qualora non sia in grado di reperire evidenza che l'istituto sia una banca autorizzata e partecipante a SWIFT o a sistemi di pagamento noti, non accetti il relativo strumento finanziario. Come già evidenziato, alcune frodi coinvolgono «banche» di comodo che dichiarano capacità straordinarie ma non fanno parte della rete regolamentata. Se una presunta banca non risulta nella directory BIC di SWIFT o non è soggetta a una vigilanza chiaramente individuabile, tratti con estrema cautela qualsiasi operazione da essa proveniente.
Misure preventive: I partecipanti a transazioni di importo elevato dovrebbero predisporre protocolli interni a tutela da tali schemi. Ad esempio, qualsiasi offerta non richiesta di un trasferimento di fondi o di un investimento di rilevante entità dovrebbe attivare una procedura di due diligence rafforzata: verificare le identità, coinvolgere tempestivamente la propria banca e, ove possibile, esigere accordi di escrow o di escrow affidato a terzi. Istituzioni e intermediari potrebbero introdurre una prassi di verifica per cui qualsiasi pagamento SWIFT superiore a una determinata soglia debba essere confermato dalla banca mediante una richiamata telefonica o tramite il sistema di tracciamento proprio di SWIFT (GPI), prima che merci o fondi siano rilasciati da parte loro. Altrettanto importante è la formazione del personale e della clientela: molte vittime cadono nella trappola per scarsa familiarità con le procedure bancarie. Una formazione periodica o circolari che chiariscano che «i messaggi SWIFT non equivalgono a denaro disponibile» e mettano in guardia da queste tipologie di truffa possono rafforzare un sano scetticismo. In caso di dubbio, si consultino degli esperti: come raccomandato dai professionisti dell'antifrode, «si richiedano alla propria banca informazioni sull'esatto funzionamento di qualsiasi modalità di pagamento proposta da una nuova controparte». Se la controparte è legittima, non avrà alcuna difficoltà a che Lei verifichi in che modo i fondi verranno movimentati. Si ricordi infine che le operazioni finanziarie legittime di grande entità reggono al vaglio di un controllo: le frodi richiedono segretezza e decisioni affrettate. Favorire un contesto in cui domande e verifiche siano benvenute dissuaderà i truffatori dal prenderLa di mira fin dall'inizio.
Riepilogo
Le frodi che sfruttano equivoci sui trasferimenti di fondi interbancari rappresentano un efficace monito: la conoscenza è la migliore difesa. Analizzando il funzionamento di questi raggiri – dai messaggi SWIFT contraffatti ai trasferimenti «contabili» fantasma, fino alle false trappole di Compliance – emerge un filo conduttore: i criminali fanno leva sull'ignoranza della vittima circa il reale funzionamento dei sistemi di pagamento. Questa analisi forense dimostra che ogni affermazione avanzata in tali truffe trova una confutazione nella prassi bancaria effettiva, e che riconoscere tali incongruenze può evitare alle vittime perdite catastrofiche. Per professionisti e investitori, l'insegnamento è non accettare mai un'affermazione finanziaria per veritiera, per quanto ricca di terminologia bancaria. La verifica indipendente attraverso i canali ufficiali e un sano scetticismo verso metodi «segreti» smascherano tali frodi per ciò che sono. Con la crescente complessità del commercio e della finanza globali, restare informati sugli schemi di truffa più recenti è essenziale. Unendo consapevolezza, due diligence e le tutele illustrate, le potenziali vittime possono evitare la trappola, dai costi elevati, di queste sofisticate frodi sui trasferimenti interbancari, salvaguardando così l'integrità delle proprie operazioni anche dagli inganni più credibili.
Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.