Architecture financière stratégique pour entités souveraines
Cadres institutionnels de capacité de financement nationale à long terme dans le contexte des contraintes budgétaires, monétaires et géopolitiques actuelles.
L'environnement de contraintes souveraines
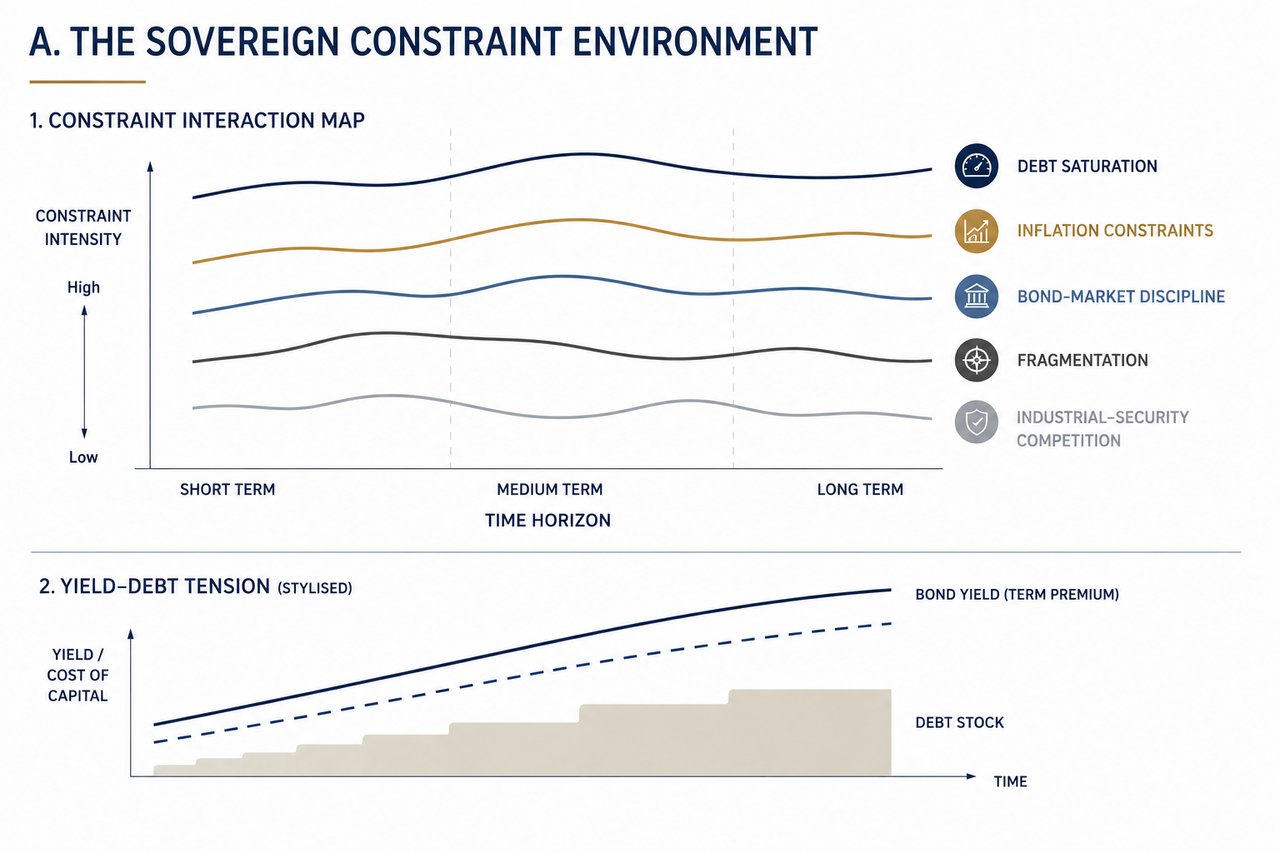
Le financement souverain s'inscrit désormais dans un environnement de contraintes sensiblement modifié. La conjonction de niveaux d'endettement élevés, d'une sensibilité à l'inflation, de la discipline de marché, de la fragmentation géopolitique et de la hausse des exigences de sécurité industrielle a profondément changé les conditions dans lesquelles les États peuvent financer leurs objectifs stratégiques à long terme.
La saturation de la dette limite la capacité de relance budgétaire conventionnelle sans provoquer de réactions défavorables des marchés. L'inflation est redevenue une contrainte déterminante, restreignant le recours à l'accommodation monétaire et rendant la politique économique plus sensible aux anticipations qu'aux résultats effectivement constatés. Les marchés obligataires imposent désormais une discipline immédiate aux trajectoires budgétaires, les rendements du segment long reflétant non seulement les émissions actuelles, mais aussi la crédibilité prospective.
Parallèlement, le système mondial se fragmente. Les échanges commerciaux, les flux de capitaux, la technologie et les infrastructures financières sont de plus en plus façonnés par des alignements géopolitiques plutôt que par la seule efficacité économique. Cette fragmentation renchérit le coût du capital, réduit la fiabilité des chaînes d'approvisionnement externes et introduit une incertitude structurelle dans la planification souveraine.
À ces dynamiques s'ajoute une nouvelle phase de concurrence industrielle et sécuritaire. Les capacités de défense, la sécurité énergétique, les minerais critiques, les infrastructures technologiques et les chaînes d'approvisionnement résilientes exigent désormais des investissements soutenus, à long terme et de grande ampleur.
Il en résulte une tension structurelle : les besoins de financement augmentent précisément au moment où les circuits de financement traditionnels se resserrent. Les entités souveraines doivent donc dépasser les solutions reposant sur un instrument unique et s'orienter vers des architectures de financement intégrées, capables de fonctionner dans ces contraintes.
L'architecture à quatre niveaux
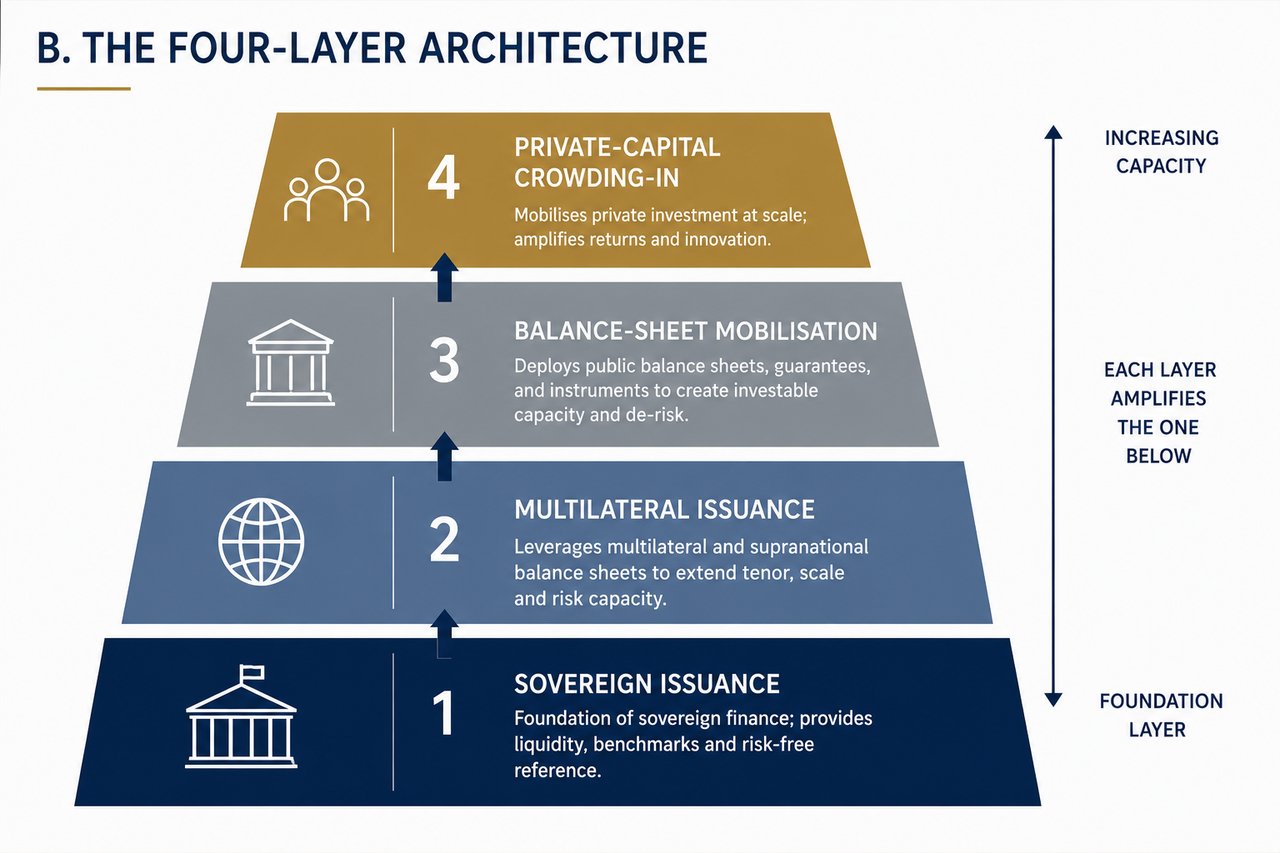
Un financement souverain efficace ne s'obtient plus par un canal unique. Il requiert une architecture à plusieurs niveaux, dans laquelle chaque composante remplit une fonction distincte et complémentaire.
La première couche demeure l'émission souveraine. Les marchés de la dette publique continuent de fournir le niveau de financement de base, en offrant volume, liquidité et prix de référence. Leur capacité est toutefois limitée par la soutenabilité de la dette, la capacité d'absorption du marché et la sensibilité aux taux d'intérêt.
La deuxième couche est constituée des émissions multilatérales et supranationales. Des institutions dotées d'une solidité de crédit mutualisée et du statut de créancier privilégié étendent la capacité de financement au-delà des limites propres à chaque État. Ces structures peuvent offrir volume et durée, mais dépendent de l'alignement politique et des mandats institutionnels.
La troisième couche est la mobilisation des bilans. Elle constitue le cœur structurel du financement souverain moderne. Elle consiste à recourir de manière rigoureuse aux bilans du secteur public, aux institutions de développement, aux capacités de garantie et aux actifs stratégiques afin de générer des financements à long terme sans s'appuyer uniquement sur l'emprunt souverain direct. Bien structurée, cette couche accroît la capacité de financement tout en demeurant dans les limites juridiques, comptables et de marché.
La quatrième couche est la mobilisation de capitaux privés. Les capitaux privés ne se substituent pas au financement souverain : ils en constituent un amplificateur. Lorsque la visibilité des revenus, l'allocation des risques et la crédibilité institutionnelle sont suffisantes, les capitaux privés peuvent porter l'investissement au-delà de ce que les seuls bilans publics permettraient de soutenir. En l'absence de ces conditions, ils n'interviennent pas.
L'efficacité du système dépend de l'enchaînement et de l'interaction des différentes couches. Chaque couche doit être employée aux fins pour lesquelles elle est structurellement adaptée. Une mauvaise allocation – par exemple attendre du capital privé qu'il remplace la demande souveraine, ou de l'émission souveraine qu'elle supporte seule l'ensemble des besoins de financement – conduit à l'instabilité.
Le problème de la classification
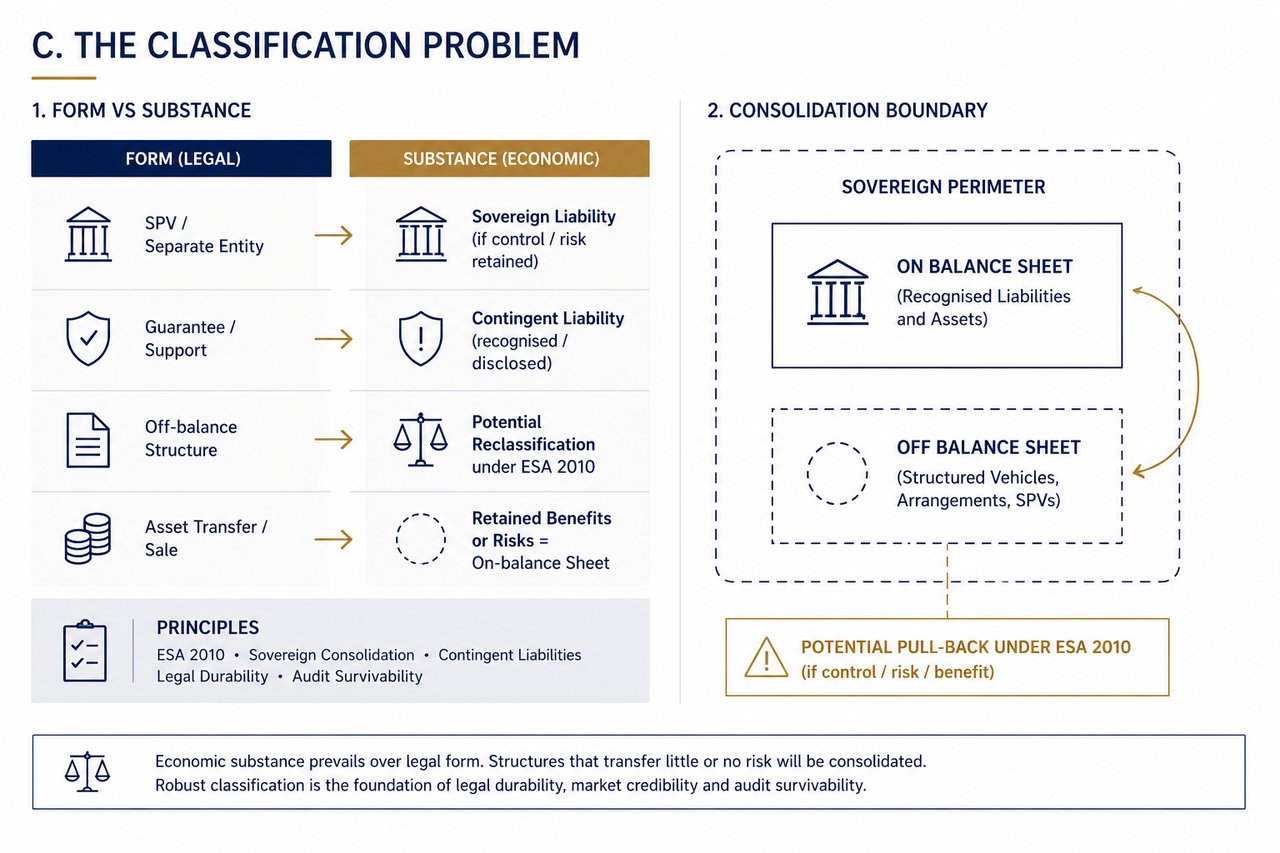
À l'échelle souveraine, la contrainte décisive n'est pas l'accès au capital mais la classification du risque.
Les structures financières sont en définitive régies non par leur forme juridique, mais par leur substance économique. Dans des cadres tels que le SEC 2010 (ESA 2010), les expositions sont appréciées au regard du contrôle, du transfert de risque et de la réalité économique. Lorsque le secteur public conserve un contrôle effectif ou supporte un risque de perte significatif, les engagements sont traités comme souverains en substance, quelle que soit la structuration formelle.
Il en résulte une discipline fondamentale. Les structures qui cherchent à sortir des engagements du bilan sans transférer le risque sous-jacent sont intrinsèquement instables. Elles s'exposent à une requalification, à une contestation en audit et à une perte de crédibilité sur le marché.
Les passifs éventuels jouent un rôle central dans cette dynamique. Les garanties, les positions de première perte et les mécanismes de soutien peuvent accroître la capacité de financement, mais ils ne sont pas gratuits. Ils représentent une exposition budgétaire latente qui doit être reconnue, valorisée et gérée.
La solidité juridique devient un critère de conception essentiel. Les structures de financement doivent résister à un examen juridique contradictoire, au contrôle réglementaire et à d'éventuels changements politiques. Les mécanismes reposant sur des conditions réversibles, sur une assise juridique incertaine ou sur des droits contestés sur les actifs n'offrent pas de capacité de financement fiable.
La capacité à résister à un audit est tout aussi essentielle. Toute structure doit pouvoir satisfaire à un audit indépendant sans réserve. Si une structure ne peut être défendue au regard de normes comptables et d'information rigoureuses, elle ne saurait faire partie d'un cadre de financement souverain crédible.
Cette rigueur de classification distingue une architecture de financement solide de l'ingénierie financière. L'objectif n'est pas de minimiser les indicateurs d'endettement apparents, mais de construire des structures économiquement réelles, juridiquement fondées et institutionnellement crédibles.
Conception d'institutions financières stratégiques
Pour mettre en œuvre une architecture de financement à plusieurs niveaux, les entités souveraines ont de plus en plus besoin d'établissements de finance stratégique spécialisés, conçus pour le déploiement de capitaux sur de longues durées.
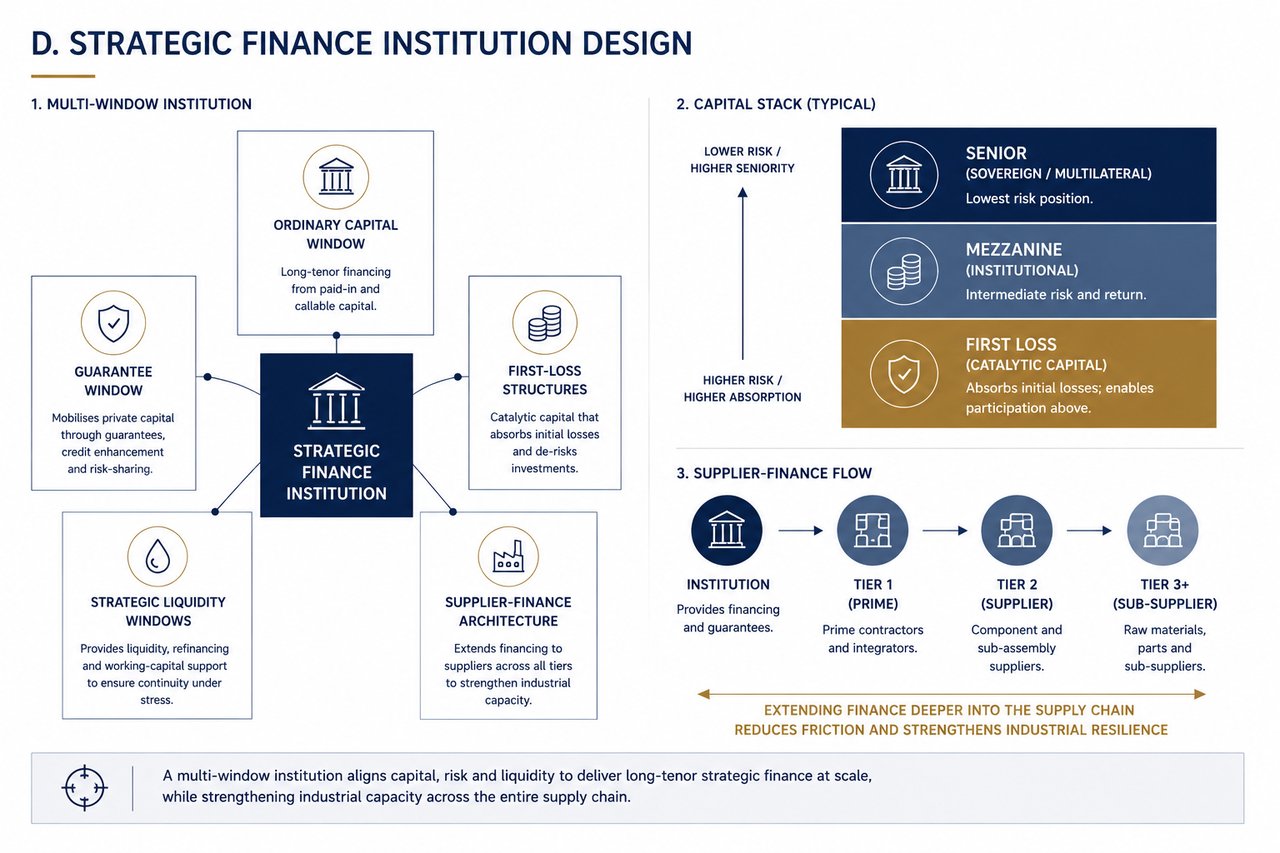
Ces institutions ne sont pas des banques conventionnelles. Elles sont structurées comme des plateformes de bilan à guichets multiples, chaque composante étant conçue pour répondre à une fonction de financement précise.
Le guichet de capital ordinaire offre une capacité de prêt de premier rang fondée sur le capital libéré et appelable. Il fournit un financement à long terme aligné sur la qualité de crédit des entités souveraines et sur les mandats institutionnels.
Le guichet de garantie étend la capacité de prise de risque en soutenant les prêts et investissements privés au moyen de garanties partielles, de rehaussement de crédit et de mécanismes de partage des risques. Son objet est de mobiliser des capitaux qui, autrement, ne seraient pas investis dans des secteurs stratégiques.
Les structures de première perte apportent un capital catalytique. En absorbant des pertes initiales définies, elles permettent à des investisseurs institutionnels de participer à des actifs qui, autrement, sortiraient des paramètres de risque acceptables. L'exigence essentielle est la transparence : le risque doit être explicitement réparti, et non dissimulé.
Des fenêtres de liquidité stratégiques assurent la continuité en situation de tension. Elles offrent une capacité de refinancement, un soutien au fonds de roulement et des mécanismes de stabilisation afin de prévenir toute perturbation des chaînes d'approvisionnement et des systèmes de production essentiels.
L'architecture de financement des fournisseurs étend le financement au-delà des entrepreneurs principaux, jusqu'aux fournisseurs de deuxième et de troisième rang. Cela est essentiel, car les goulets d'étranglement de production surviennent généralement à ces niveaux plutôt qu'auprès des entrepreneurs principaux.
La conception de ces institutions doit être alignée, dès l'origine, sur les cadres juridiques, les normes comptables et les attentes du marché. L'objectif n'est pas de créer des structures parallèles en dehors du système, mais de bâtir des institutions qui opèrent pleinement en son sein tout en en élargissant la capacité effective.
Lorsqu'elles sont correctement structurées, ces institutions constituent l'ossature opérationnelle du financement stratégique souverain, en traduisant les objectifs de politique publique en programmes de financement exécutables, évolutifs et durables.
Financement souverain
Dix questions pour ramener les modalités aux cinq principales adaptées à votre situation – et tester la résistance du ratio de couverture au passage.