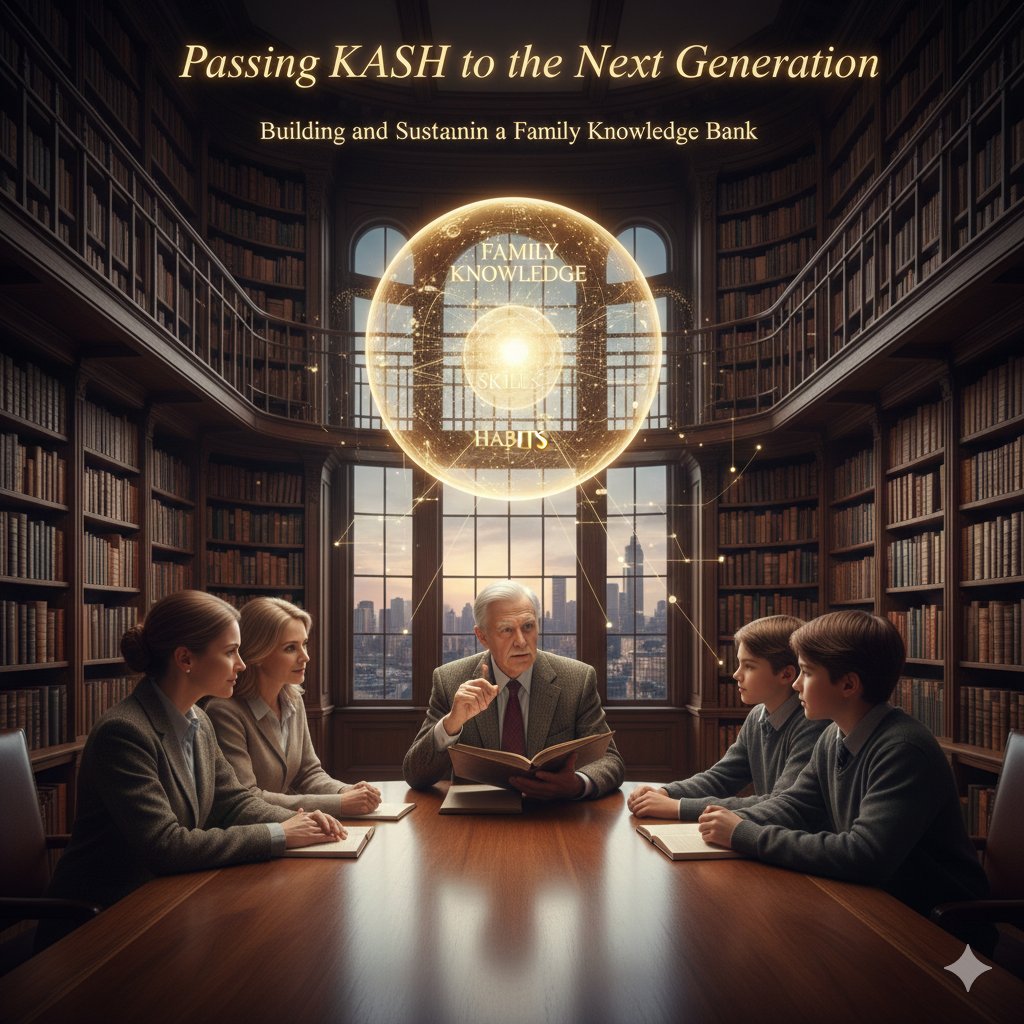
Transmettre le KASH (connaissances, attitudes, compétences et habitudes) à la génération suivante
Bâtir et pérenniser une banque de connaissances familiale
La notion de « banque familiale de la connaissance » dépasse la simple richesse financière ; elle englobe les actifs plus larges et plus précieux qui préservent l'héritage d'une famille dans la durée. Si la richesse financière, ou CASH, est essentielle, la véritable essence d'une banque familiale réside dans la transmission du KASH (Knowledge, Attitudes, Skills, and Habits – connaissances, attitudes, compétences et habitudes) d'une génération à la suivante. Cette approche garantit que les descendants n'héritent pas seulement d'argent, mais acquièrent aussi la sagesse et le caractère nécessaires pour conserver et faire fructifier ce patrimoine de manière durable. Nous examinons ici l'importance du KASH, la manière dont il peut être « déposé » et « retiré » au sein d'une banque familiale, et la façon dont il peut s'adapter à un environnement en évolution.
1. Comprendre le KASH : le véritable héritage au-delà de la richesse financière
La plupart des gens assimilent la richesse aux actifs financiers : liquidités, immobilier, actions et obligations. Bien que ces ressources soient tangibles, elles ne suffisent pas, à elles seules, à pérenniser un héritage familial. KASH représente les actifs immatériels, souvent plus précieux que l'argent lui-même, car ils dotent les membres de la famille de la résilience et de la sagesse nécessaires pour créer et préserver la richesse au fil des générations. Examinons les éléments de KASH :
Connaissances : elles comprennent le savoir accumulé par la famille, ses expériences, les enseignements de la vie et les éclairages acquis. Les connaissances constituent le fondement d'une compréhension de la manière de gérer et de faire croître efficacement les ressources. Elles englobent aussi bien la formation académique que les leçons tirées des succès comme des échecs.
Attitudes : les attitudes façonnent la manière dont les membres de la famille perçoivent la richesse, le travail et la responsabilité. Elles recouvrent des valeurs telles que l'intégrité, la persévérance, la générosité et l'humilité. Une attitude positive, tournée vers la croissance, favorise la résilience et un rapport sain à l'argent.
Compétences : les compétences sont les outils pratiques et les aptitudes qui permettent aux membres de la famille de réussir. Elles peuvent inclure la culture financière, les stratégies d'investissement, la communication et les capacités de leadership. Les compétences permettent aux individus de gérer judicieusement les ressources et de prendre des décisions éclairées.
Habitudes : Les habitudes sont les comportements quotidiens qui, avec le temps, mènent soit à la réussite, soit à l'échec. De bonnes habitudes, telles qu'une épargne disciplinée, l'apprentissage tout au long de la vie et la planification stratégique, constituent le socle d'un patrimoine durable. À l'inverse, de mauvaises habitudes peuvent rapidement éroder les ressources financières d'une famille.
En constituant une banque familiale qui place le KASH au premier plan, les familles créent un héritage qui transcende la richesse financière et favorise une culture de développement personnel et de responsabilité.
2. Création d'une banque familiale pour préserver et transmettre le KASH
Une banque de connaissances familiale est plus qu'une entité financière : c'est un système de préservation et de partage du KASH et du CASH collectifs de la famille. Voici comment la mettre en place efficacement :
Dépôts : les familles peuvent effectuer des « dépôts » dans la banque familiale en partageant délibérément connaissances, attitudes, compétences et habitudes. Cela peut passer par des récits, du mentorat, des réunions de famille structurées, voire des supports documentés tels que journaux, vidéos ou lettres. Par exemple :
- Les dépôts de connaissances peuvent consister à partager des expériences personnelles de dépassement de difficultés ou à documenter les enseignements tirés de projets entrepreneuriaux.
- Les dépôts d'attitude peuvent être illustrés par des échanges portant sur les valeurs familiales, la résilience et la manière d'aborder la réussite avec humilité.
- Les dépôts de compétences peuvent consister à former les jeunes membres de la famille à l'investissement, à l'entrepreneuriat et à la gestion financière.
- Les dépôts d'habitudes consistent à incarner des comportements financiers disciplinés, tels que l'épargne régulière, les dons caritatifs et l'investissement à long terme.
Retraits : les membres de la famille peuvent recourir à la banque familiale lorsqu'ils ont besoin de conseils ou de soutien. Au lieu de simplement retirer du CASH, ils peuvent « retirer » du KASH en sollicitant des conseils, un mentorat, ou en participant à des ateliers et à des sessions de formation familiaux. Par exemple, un jeune adulte qui lance une entreprise pourrait bénéficier à la fois d'un prêt et du mentorat de membres expérimentés de la famille, ce qui lui donnerait les ressources financières et intellectuelles nécessaires pour réussir.
Égalité des chances, et non égalité de répartition : une banque familiale est conçue pour offrir à chacun des membres de la famille les mêmes possibilités d'apprendre et de progresser, plutôt que de répartir simplement le patrimoine de manière uniforme. Elle garantit ainsi que les ressources demeurent à la disposition de ceux qui font preuve de responsabilité et d'attachement aux valeurs de la famille. Elle incite les membres de la famille à mériter l'accès aux ressources de la banque en contribuant de manière positive à l'héritage familial, plutôt qu'à compter sur une transmission automatique.
3. Adapter KASH à un environnement en évolution
Pour que la banque familiale demeure pertinente et efficace dans un monde en constante évolution, il est essentiel d'adapter les principes KASH au fil du temps. Voici des moyens de maintenir KASH dynamique et réactif face aux nouveaux défis et aux nouvelles opportunités :
- Apprentissage continu et actualisation des connaissances : Les connaissances partagées au sein d'une banque familiale doivent évoluer en fonction de nouveaux éclairages et de circonstances changeantes. Par exemple, les stratégies d'investissement, les outils financiers et les conditions économiques évoluent avec le temps ; la famille doit donc se tenir informée des tendances et pratiques actuelles. Encourager chaque génération à poursuivre son apprentissage garantit que les ressources de la banque familiale demeurent précieuses et pertinentes.
- Adapter les attitudes aux nouvelles réalités : si les valeurs fondamentales telles que l'intégrité et la générosité demeurent constantes, les attitudes de la famille à l'égard de la technologie, du travail et de la prise de risque peuvent devoir évoluer face aux défis contemporains. Par exemple, adopter un esprit entrepreneurial dans une économie numérique ou promouvoir une ouverture internationale dans un monde interconnecté peut rendre l'éthique de la banque familiale plus pertinente.
- Élargir les compétences : À mesure que de nouvelles technologies apparaissent et que les secteurs évoluent, les compétences nécessaires à la réussite changeront. Les familles devraient encourager leurs membres à développer des compétences pertinentes, telles que la maîtrise du numérique, l'innovation et l'adaptabilité. Cela peut prendre la forme d'un soutien à des cours de programmation, à des ateliers de résolution créative de problèmes ou à des programmes d'incubation d'entreprises adaptés au contexte économique actuel.
- Encourager des habitudes modernes : le monde d'aujourd'hui appelle de nouvelles habitudes financières, telles que la gestion responsable de l'environnement, l'investissement éthique et la responsabilité sociale. Les familles peuvent cultiver des habitudes qui reflètent les valeurs et les priorités actuelles, afin que la banque familiale ne se limite pas à la richesse personnelle, mais contribue aussi positivement à la société. La promotion de pratiques durables et de l'investissement à impact permet d'aligner les objectifs financiers de la famille sur des objectifs sociaux plus larges.
4. Formaliser la banque familiale par un trust et une structure de gouvernance
Afin de protéger le KASH et le CASH de la banque familiale au fil des générations, de nombreuses familles mettent en place une structure de gouvernance formelle, souvent sous la forme d'un trust. Un trust garantit que la banque familiale fonctionne selon des règles et des objectifs clairs, réduisant ainsi le risque de détournement ou d'épuisement des ressources.
Gouvernance et responsabilité : une banque familiale peut être gouvernée par un conseil ou un comité qui supervise les dépôts, les retraits et la stratégie globale de la banque. Ce conseil peut définir les critères d'accès aux ressources de la banque familiale, préciser les responsabilités de chaque membre et veiller à ce que les décisions soient conformes aux principes KASH de la famille. La structure de gouvernance assure la responsabilité de chacun, ce qui est essentiel pour préserver le patrimoine et maintenir l'harmonie au sein de la famille.
Le rôle d'un trust : un trust peut formaliser la banque familiale en détenant juridiquement des actifs au bénéfice des générations futures. Cette structure garantit que les fonds sont distribués conformément aux volontés de la famille, selon des principes d'égalité des chances plutôt que d'égalité de répartition. Elle permet à la famille de protéger et de faire fructifier ses actifs financiers comme non financiers, rendant possible la pérennisation du KASH aux côtés du CASH.
5. Assurer la croissance pérenne de la banque familiale
Pour préserver la banque familiale et veiller à ce qu'elle demeure une source de richesse et de sagesse, les familles doivent :
- Réévaluer régulièrement les objectifs et les stratégies : la famille doit périodiquement réexaminer ses objectifs, ses valeurs et ses structures de gouvernance afin de s'assurer qu'ils demeurent en adéquation avec la réalité actuelle et ses aspirations futures. Cette démarche permet à la banque familiale de rester pertinente, réactive et résiliente.
- Favoriser l'implication des générations : impliquer dès le départ les jeunes membres de la famille dans les activités de la banque familiale, afin qu'ils puissent y contribuer et s'approprier l'héritage familial. Cette implication nourrit un sentiment d'appartenance et de responsabilité, garantissant que chaque génération s'investit dans la réussite de la famille.
- Intégrer des rituels et des traditions : instaurez des rituels, tels que des retraites familiales annuelles ou des ateliers pédagogiques réguliers, afin de renforcer les principes KASH et de promouvoir les liens entre générations. Ces traditions offrent un cadre propice au partage des connaissances, à la consolidation des valeurs et à la célébration de l'héritage familial.
Une banque familiale intégrant à la fois KASH et CASH va bien au-delà de la richesse financière. Elle préserve et fait croître les actifs intellectuels, émotionnels et pratiques qui permettent aux générations futures de prospérer. En se concentrant sur les connaissances, les attitudes, les compétences et les habitudes, les familles peuvent bâtir un héritage qui s'adapte à l'évolution des temps, en dotant leurs descendants des outils nécessaires pour réussir dans un monde en mutation. Grâce à une banque familiale bien structurée, chaque génération a la possibilité non seulement d'hériter d'un patrimoine, mais aussi d'incarner et de transmettre les valeurs et la sagesse qui définissent le véritable héritage de la famille.
Conseil de famille et charte familiale
Charte familiale
Une constitution familiale est un document fondateur qui codifie les principes, les valeurs et les attentes relatifs à la gestion et à la préservation du patrimoine familial. Voici pourquoi elle est essentielle et ce qu'elle comprend généralement :
- Établir des principes directeurs et des valeurs : une charte familiale définit les valeurs fondamentales qui orientent l'approche de la famille à l'égard du patrimoine. Il peut s'agir de principes tels que la responsabilité, la redevabilité, la générosité et la planification à long terme. En énonçant clairement ces valeurs, la charte contribue à fédérer la famille autour d'un projet commun et encourage les générations futures à aborder le patrimoine avec respect et sens des responsabilités.
- Fixer les règles de participation : La constitution définit les personnes admises à participer à la banque familiale, afin que les membres qui partagent les valeurs et les objectifs de la famille puissent bénéficier du patrimoine. Il ne s'agit pas seulement d'exclure des personnes, mais d'établir des critères d'inclusion qui renforcent l'éthique familiale. Par exemple, la constitution peut exiger des membres de la famille qu'ils suivent une formation financière, contribuent aux projets familiaux ou démontrent leur attachement aux objectifs communs avant de pouvoir accéder aux ressources de la banque familiale.
- Définition des processus décisionnels : la constitution familiale énonce les procédures applicables aux décisions financières et stratégiques importantes. En établissant ces processus à l'avance, la famille peut éviter d'éventuels conflits et veiller à ce que les décisions soient prises de manière réfléchie et cohérente. Cela est particulièrement important pour les familles nombreuses, au sein desquelles des intérêts divergents peuvent apparaître. Un cadre décisionnel clair réduit les ambiguïtés et favorise l'équité.
- Plans de formation pour les générations futures : une constitution familiale comporte souvent des dispositions relatives à la formation des plus jeunes membres de la famille en matière de culture financière, d'investissement et de gestion responsable du patrimoine. Ces plans de formation peuvent prévoir un mentorat assuré par les membres plus âgés de la famille, la participation à des ateliers financiers ou des programmes d'apprentissage structurés. En intégrant la formation dans la constitution, la famille s'assure que chaque génération est en mesure de gérer et de faire fructifier efficacement le patrimoine familial.
- Lignes directrices relatives aux retraites et aux rassemblements familiaux : de nombreuses chartes familiales recommandent ou imposent des retraites familiales périodiques, durant lesquelles les membres se réunissent pour discuter des valeurs de la famille, examiner la performance de la banque familiale et réaffirmer les principes essentiels. Ces rassemblements favorisent un sentiment d'unité et de finalité commune, offrant l'occasion de transmettre les connaissances, de renforcer la vision de la famille et de tisser des liens entre les générations. En fixant des lignes directrices pour ces retraites, la charte contribue à en garantir la pertinence et la productivité.
En substance, une constitution familiale établit une approche structurée et cohérente de la gestion du patrimoine familial, favorise le partage des valeurs et prépare les générations futures. Elle constitue à la fois un document d'orientation et un héritage, qui exprime la vision de la famille et pose les fondations d'un patrimoine durable à travers les générations.
Conseil de famille
Le conseil de famille est un organe de gouvernance chargé de superviser les opérations de la banque familiale, notamment en matière de décaissements financiers et de planification stratégique. Voici les principales raisons de constituer un conseil de famille et son importance pour la préservation du patrimoine :
- Assurer le contrôle et la responsabilité : le conseil de famille joue un rôle de contre-pouvoir et veille à ce que les demandes d'aide financière ou de prêt adressées à la banque familiale soient examinées et approuvées conformément aux lignes directrices établies. Ce contrôle empêche chaque membre de la famille de prendre des décisions impulsives ou intéressées susceptibles d'épuiser les ressources de la banque familiale. En associant plusieurs membres au processus décisionnel, le conseil renforce la responsabilité et contribue à protéger les intérêts financiers de la famille.
- Préserver l'intégrité de la banque familiale : le rôle du conseil consiste à examiner chaque demande au regard des objectifs et des valeurs à long terme de la famille. Il lui incombe de veiller à ce que tout soutien financier accordé par la banque familiale soit conforme à l'éthique de la famille et contribue à la préservation ou à la croissance du patrimoine. En disposant d'un organe formel pour évaluer les demandes, la famille peut éviter des décisions ponctuelles ou dictées par l'émotion, qui pourraient ne pas servir les intérêts des générations futures.
- Garantir l'équité et la transparence : le conseil de famille, généralement composé d'un nombre impair de membres, recourt à un système de vote pour parvenir à des décisions majoritaires sur les questions essentielles. Cette structure favorise l'équité et la transparence, les décisions étant prises collectivement plutôt que par une seule personne. Le vote permet d'éviter les blocages et garantit que chaque décision reflète le consensus du conseil, favorisant ainsi un climat de confiance dans le fonctionnement de la banque familiale.
- Appui à la planification stratégique et à la gouvernance : au-delà de l'approbation des demandes individuelles, le conseil de famille est chargé de définir l'orientation stratégique globale de la banque familiale. Cela peut inclure des décisions relatives aux investissements, aux programmes d'éducation financière et aux initiatives philanthropiques. Le conseil assure la continuité, en veillant à ce que la stratégie de la banque familiale reste alignée sur les objectifs de la famille, même lorsque les membres ou les générations changent.
- Encourager un comportement financier responsable : en instaurant un processus formel d'examen et d'approbation, le conseil de famille incite ses membres à solliciter la banque familiale de manière responsable. Les membres qui demandent un soutien financier doivent présenter leur demande de façon structurée, ce qui les amène à réfléchir à leurs besoins et à leurs intentions. Ce processus renforce non seulement la discipline budgétaire, mais contribue aussi à inculquer le respect des ressources de la banque familiale.
- Assurer la continuité entre les générations : un conseil de famille bien structuré favorise la stabilité et la continuité. À mesure que les membres du conseil accomplissent leur mandat ou se renouvellent, ils apportent des perspectives différentes, ce qui aide la banque familiale à s'adapter à l'évolution des circonstances tout en restant fidèle à ses principes fondateurs. Cette continuité est particulièrement importante pour la préservation du patrimoine sur plusieurs générations, car elle contribue à ce que chaque génération reste attachée à l'héritage familial et participe à sa réussite durable.
En résumé, le conseil de famille assure la gouvernance, la surveillance et l'orientation stratégique indispensables à la banque familiale. En instituant un conseil, la famille veille à ce que les décisions financières soient prises avec intégrité et transparence, dans le souci de préserver le patrimoine pour les générations futures. Cette approche structurée de la gouvernance renforce l'efficacité de la banque familiale et contribue à protéger l'héritage de la famille sur le long terme.