Banque d'investissement
Introductions en bourse
En quoi consiste le processus d'introduction en bourse ?
Le processus d'introduction en bourse IPO est celui par lequel une société jusqu'alors non cotée vend des titres nouveaux ou existants et les propose au public pour la première fois.
Avant une introduction en bourse, une société est considérée comme privée : elle compte un nombre restreint d'actionnaires, limité à des investisseurs qualifiés (tels que les investisseurs providentiels, le capital-risque et les personnes fortunées) et/ou à des investisseurs de la première heure (par exemple le fondateur, sa famille et ses proches).
Après une introduction en bourse, la société émettrice devient une société cotée sur une bourse reconnue. C'est pourquoi l'introduction en bourse est aussi couramment désignée par l'expression « ouverture du capital au public ».
Présentation du processus d'introduction en bourse
Ce guide détaille les étapes du processus, dont la durée peut aller de six mois à plus d'un an.
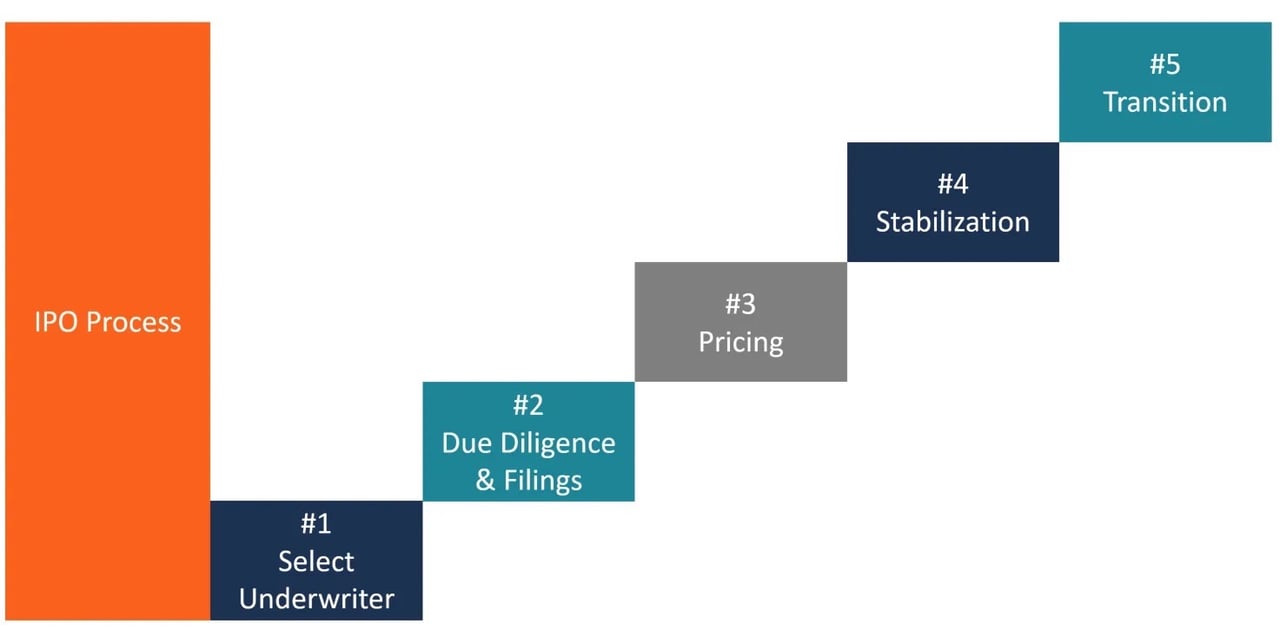
Voici les étapes qu'une société doit franchir pour s'introduire en bourse par une procédure d'introduction en bourse (IPO) :
- Sélectionner une banque
- Diligence raisonnable et déclarations
- Tarification
- Stabilisation
- Transition
Étape 1 : Sélectionner une banque d'investissement
La première étape du processus d'introduction en bourse consiste, pour la société émettrice, à choisir une banque d'investissement chargée de la conseiller dans son introduction en bourse et de fournir des services de prise ferme. La banque d'investissement est choisie selon les critères suivants :
- Réputation
- La qualité de la recherche
- Expertise sectorielle
- La distribution, c'est-à-dire la capacité de la banque d'investissement à placer les titres émis auprès d'un plus grand nombre d'investisseurs institutionnels ou d'investisseurs particuliers
- Relation préexistante avec la banque d'investissement
Étape 2 : diligence raisonnable et déclarations réglementaires
La prise ferme est le processus par lequel une banque d'investissement (le preneur ferme) agit en tant qu'intermédiaire entre la société émettrice et le public investisseur afin d'aider la société émettrice à placer sa première émission d'actions. Les modalités de prise ferme suivantes sont à la disposition de la société émettrice :
- Engagement ferme : dans le cadre d'un tel accord, le preneur ferme achète l'intégralité de l'offre et revend les actions au public investisseur. Le dispositif de prise ferme garantit à la société émettrice qu'un montant déterminé sera levé.
- Convention de placement au mieux : dans le cadre d'une telle convention, l'établissement chargé du placement ne garantit pas le montant qu'il lèvera pour la société émettrice. Il se borne à vendre les titres pour le compte de la société.
- Convention « tout ou rien » : à défaut de pouvoir vendre la totalité des actions offertes, l'offre est annulée.
- Syndicat de placement : Les offres au public peuvent être gérées par un seul preneur ferme (gestion exclusive) ou par plusieurs gestionnaires. Lorsque les gestionnaires sont nombreux, une banque d'investissement est désignée chef de file ou teneur de livre. Dans le cadre d'un tel accord, la banque d'investissement chef de file constitue un syndicat de placement en nouant des alliances stratégiques avec d'autres banques, chacune plaçant ensuite une partie de l'introduction en bourse. Un tel dispositif est retenu lorsque la banque d'investissement chef de file souhaite répartir le risque d'une introduction en bourse entre plusieurs banques.
Un souscripteur doit rédiger les documents suivants :
Lettre de mission : Une lettre de mission comprend généralement :
- Clause de remboursement : cette clause impose à la société émettrice de prendre en charge tous les frais engagés par le preneur ferme, même si l'introduction en bourse est retirée au stade de la diligence raisonnable, de l'enregistrement ou de la commercialisation.
- Marge brute / décote de placement : la marge brute s'obtient en soustrayant du prix auquel le preneur ferme vend l'émission le prix auquel il l'a acquise.
Marge brute = Prix de vente de l'émission cédée par le preneur ferme – Prix d'achat de l'émission acquise par le preneur ferme
Dans les introductions en bourse américaines de taille moyenne, la commission brute de placement (gross spread) s'établit généralement autour de 7 % du produit ; les opérations plus importantes supportent des commissions moindres. Cette commission brute sert à rémunérer le preneur ferme. En présence d'un syndicat de preneurs fermes, le chef de file perçoit 20 % de la commission brute. 60 % du solde, dénommé « selling concession » (commission de placement), est réparti entre les membres du syndicat au prorata du nombre de titres placés par chacun. Les 20 % restants de la commission brute couvrent les frais de prise ferme (par exemple, les frais de présentation aux investisseurs, les honoraires du conseil du syndicat de garantie, etc.).
Lettre d'intention : Une lettre d'intention contient généralement les informations suivantes :
- L'engagement du preneur ferme de conclure une convention de prise ferme avec la société émettrice
- La société émettrice s'engage à fournir au preneur ferme toutes les informations pertinentes et, ainsi, à coopérer pleinement à l'ensemble des travaux de diligence raisonnable.
- Un accord par lequel la société émettrice consent au preneur ferme une option de surallocation de 15 %.
La lettre d'intention ne mentionne pas le prix d'offre définitif.
Convention de prise ferme : la lettre d'intention demeure en vigueur jusqu'à la fixation du prix des titres, après quoi la convention de prise ferme est signée. À compter de ce moment, le preneur ferme est contractuellement tenu d'acquérir l'émission auprès de la société à un prix déterminé.
Document d'enregistrement : le document d'enregistrement comprend des informations relatives à l'introduction en bourse, les états financiers de la société, le parcours de ses dirigeants, les participations des initiés, les éventuels litiges juridiques auxquels la société est confrontée, ainsi que le symbole boursier que la société émettrice utilisera une fois cotée. La SEC exige que la société émettrice et ses preneurs fermes déposent un document d'enregistrement une fois les modalités de l'émission arrêtées.
Le document d'enregistrement comporte deux parties :
- Le prospectus : Il est remis à chaque investisseur qui acquiert le titre émis
- Dépôts privés : ils comprennent les informations transmises à la SEC pour examen, mais qui ne sont pas nécessairement mises à la disposition du public
La déclaration d'enregistrement garantit que les investisseurs disposent d'informations adéquates et fiables sur les valeurs mobilières. La SEC examine le dossier sous l'angle de l'information communiquée ; elle n'approuve pas le bien-fondé de l'offre.
Document préliminaire (red herring) : pendant la période de réflexion, le syndicat de placement établit un prospectus préliminaire comprenant les informations relatives à la société émettrice, à l'exception de la date d'entrée en vigueur et du prix d'offre. Une fois ce document établi, la société émettrice et les preneurs fermes commercialisent les actions auprès des investisseurs du grand public. Les preneurs fermes organisent souvent des roadshows (appelés « dog and pony shows », d'une durée de 3 à 4 semaines) afin de promouvoir les actions auprès des investisseurs institutionnels et d'évaluer la demande.
Étape 3 : Tarification
Lorsque la SEC est prête à déclarer le document d'enregistrement effectif, la date d'effectivité est fixée. La veille de cette date, la société émettrice et le preneur ferme déterminent le prix d'offre (c'est-à-dire le prix auquel la société émettrice vendra les actions) ainsi que le nombre précis d'actions à vendre. La détermination du prix d'offre est essentielle, car c'est à ce prix que la société émettrice lève des capitaux pour son propre compte. Les facteurs suivants influent sur le prix d'offre :
- Le succès ou l'échec des roadshows (tel qu'il ressort des carnets d'ordres)
- L'objectif de la société
Dans une économie de marché, une introduction en bourse est souvent sous-évaluée afin de garantir que l'émission soit entièrement souscrite, voire sursouscrite, par les investisseurs publics, même si la société émettrice ne perçoit pas alors la valeur totale de ses actions. Lorsqu'une introduction en bourse est sous-évaluée, les investisseurs s'attendent à une hausse du cours des actions le jour de l'offre, ce qui accroît la demande pour l'émission. La sous-évaluation compense les investisseurs pour le risque qu'ils assument en participant à l'introduction en bourse. Une offre sursouscrite deux à trois fois est considérée comme une « bonne introduction en bourse ».
Étape 4 : Stabilisation
Une fois l'émission introduite sur le marché, le preneur ferme doit fournir des recommandations d'analystes, assurer la stabilisation du marché secondaire et créer un marché pour les actions émises. Le preneur ferme procède à cette stabilisation en cas de déséquilibre des ordres, en achetant des actions au prix de l'offre ou à un prix inférieur. La stabilisation n'est autorisée que pendant une période limitée et dans le cadre de règles strictes – aux États-Unis en vertu de la Regulation M, dans l'UE en vertu du règlement sur les abus de marché – par exemple, les ordres d'achat de stabilisation ne peuvent excéder le prix de l'offre.
Étape 5 : transition vers la concurrence de marché
La dernière étape du processus d'introduction en bourse, la transition vers la concurrence du marché, commence à la fin de la « période de silence » de la recherche – aux États-Unis, 10 jours après l'introduction en bourse pour les preneurs fermes participants, en vertu de la règle FINRA 2241. Durant cette période, les investisseurs cessent de s'appuyer sur les informations obligatoires et le prospectus pour s'en remettre aux forces du marché en matière d'information sur leurs titres. Ensuite, les analystes des preneurs fermes peuvent publier des estimations relatives aux résultats et à la valorisation de la société émettrice. Le preneur ferme assume ainsi les rôles de conseiller et d'évaluateur une fois l'émission réalisée.
Indicateurs permettant d'apprécier la réussite d'un processus d'introduction en bourse
Les indicateurs suivants sont utilisés pour évaluer la performance d'une introduction en bourse :
- Performance sur le marché secondaire : le cours de l'action le premier jour et après 30 jours, comparé au prix d'offre.
- Capitalisation boursière = Cours de l'action x Nombre total d'actions en circulation de la société
- Qualité du carnet d'ordres et liquidité : le niveau de souscription du carnet d'ordres et le volume d'échanges sur le marché secondaire.
Souhaitez-vous en savoir plus ?
Préparation de l'introduction en bourse
International et États-Unis
Introductions en bourse
Mécanismes et performance des introductions en bourse (ePub)