Banque d'investissement
Fusions-acquisitions
Aperçu du processus de fusions-acquisitions
Le processus de fusions et acquisitions (F&A) comporte de nombreuses étapes et peut souvent durer de 6 mois à plusieurs années. Nous décrivons ci-après le processus d'acquisition du début à la fin, présentons les différents types d'acquisitions (acquisitions stratégiques ou financières), exposons l'importance des synergies (synergies tangibles et synergies non tangibles) et recensons les coûts de transaction.
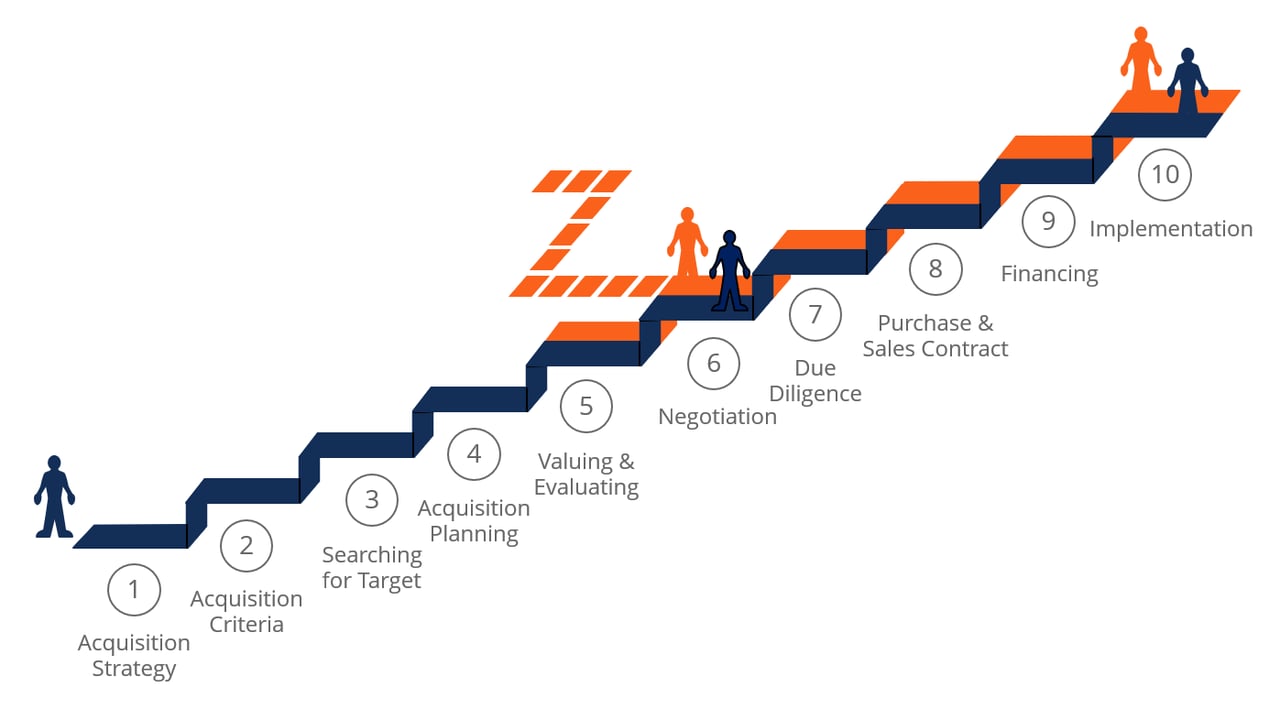
Processus de fusions-acquisitions en 10 étapes
Si vous travaillez en banque d'investissement ou en développement d'entreprise, vous devrez définir un processus de transaction de fusions-acquisitions à suivre. Nous conseillons nos clients sur les différentes étapes de ce processus.
Un processus type d'opération de fusion-acquisition en 10 étapes comprend :
- Élaborer une stratégie d'acquisition – L'élaboration d'une bonne stratégie d'acquisition repose sur une idée claire, de la part de l'acquéreur, de ce qu'il attend de l'acquisition – c'est-à-dire sa finalité économique pour l'acquisition de la société cible (par exemple, élargir ses gammes de produits ou accéder à de nouveaux marchés)
- Définir les critères de recherche en matière de fusions-acquisitions – Déterminer les critères clés permettant d'identifier les sociétés cibles potentielles (par exemple, marges bénéficiaires, implantation géographique ou base de clientèle)
- Recherche de cibles d'acquisition potentielles – L'acquéreur utilise les critères de recherche qu'il a définis pour rechercher, puis évaluer, des sociétés cibles potentielles
- Engager la planification de l'acquisition – L'acquéreur prend contact avec une ou plusieurs sociétés répondant à ses critères de recherche et paraissant offrir une bonne valeur ; ces premiers échanges visent à obtenir davantage d'informations et à évaluer la disposition de la société cible à une fusion ou à une acquisition
- Réaliser l'analyse de valorisation – Si les premiers contacts et échanges se déroulent bien, l'acquéreur demande à la société cible de lui fournir des informations substantielles (états financiers actuels, etc.) lui permettant d'évaluer plus précisément la cible, tant en tant qu'entreprise à part entière qu'en tant qu'objet d'acquisition approprié
- Négociations – Après avoir élaboré plusieurs modèles de valorisation de la société cible, l'acquéreur devrait disposer d'informations suffisantes pour formuler une offre raisonnable ; une fois l'offre initiale présentée, les deux sociétés peuvent négocier plus en détail les conditions.
- Diligence raisonnable en matière de fusions-acquisitions – La diligence raisonnable est un processus exhaustif qui débute dès l'acceptation de l'offre ; elle vise à confirmer ou à corriger l'évaluation de la valeur de la société cible par l'acquéreur, au moyen d'un examen et d'une analyse détaillés de chaque aspect de l'activité de la société cible – ses indicateurs financiers, ses actifs et passifs, ses clients, ses ressources humaines, etc.
- Contrat d'achat et de vente – Dès lors que la diligence raisonnable est achevée sans problème ni préoccupation majeurs, l'étape suivante consiste à conclure un contrat de vente définitif ; les parties arrêtent leur décision finale quant au type de contrat d'acquisition, qu'il s'agisse d'une acquisition d'actifs ou d'une acquisition de titres.
- Stratégie de financement de l'acquisition – L'acquéreur aura naturellement étudié en amont les options de financement de l'opération, mais les modalités détaillées du financement ne sont généralement arrêtées qu'après la signature du contrat d'achat et de vente
- Finalisation et intégration de l'acquisition – L'opération d'acquisition est finalisée, et les équipes de direction de la cible et de l'acquéreur collaborent pour mener à bien la fusion des deux sociétés
Structuration d'une opération de fusion-acquisition
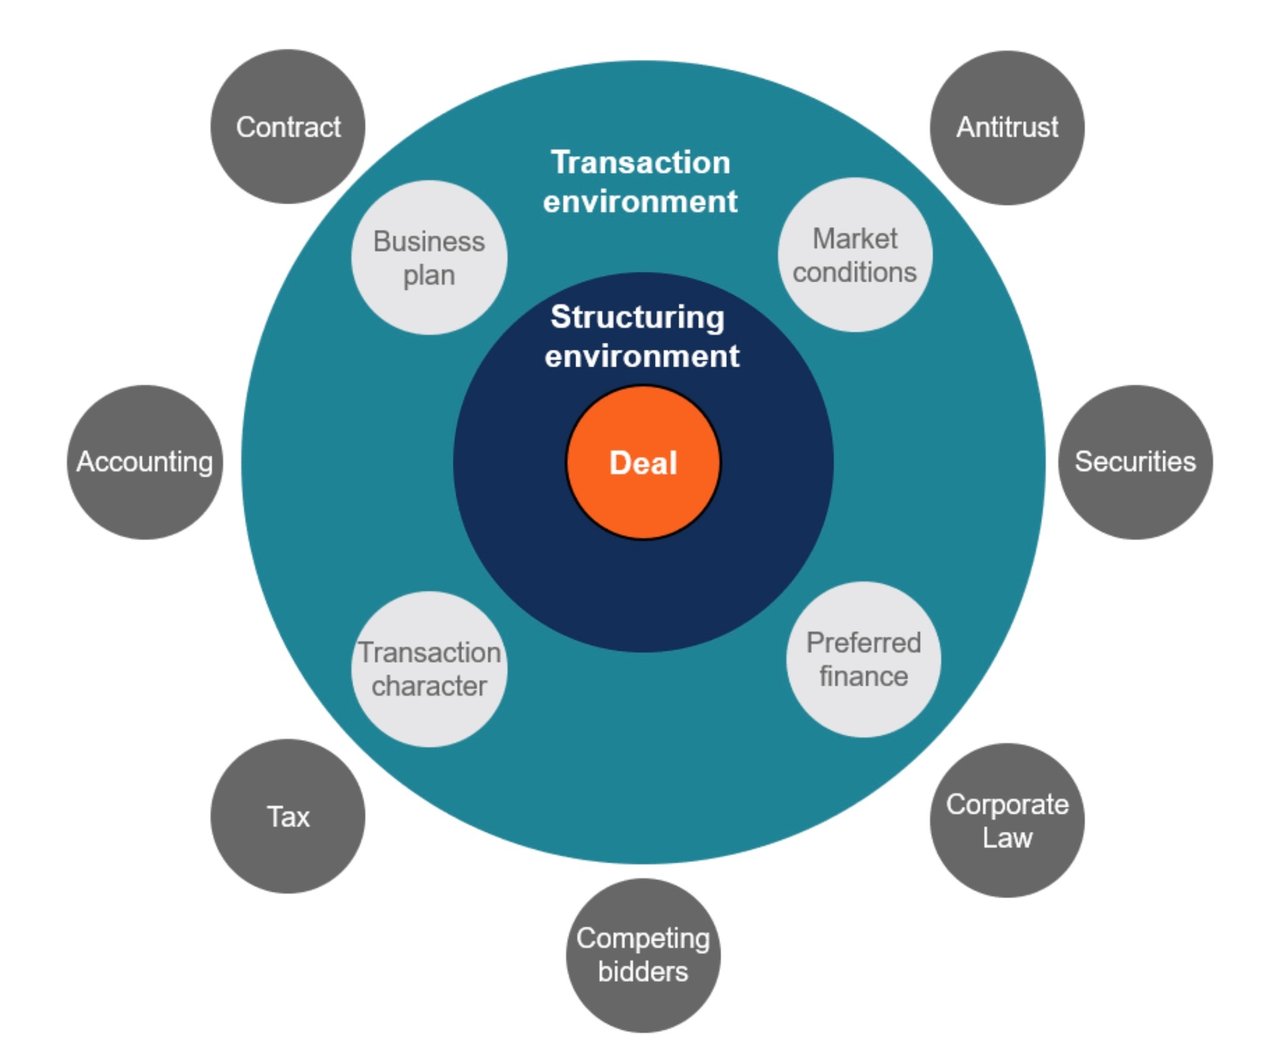
L'une des étapes les plus complexes du processus de fusions-acquisitions consiste à structurer correctement l'opération. De nombreux facteurs doivent être pris en compte, tels que
- les lois antitrust,
- réglementation des valeurs mobilières,
- droit des sociétés,
- soumissionnaires concurrents,
- les implications fiscales,
- problèmes comptables,
- conditions de marché,
- formes de financement, et
- des points de négociation spécifiques de l'opération de fusion-acquisition elle-même.
Lors de la structuration d'opérations, les documents importants sont la Term Sheet (utilisée pour la levée de fonds) et la lettre d'intention (LOI), qui énonce les conditions essentielles de l'opération envisagée.
Soumissionnaires concurrents dans les opérations de fusions-acquisitions
La grande majorité des acquisitions sont concurrentielles ou potentiellement concurrentielles. Les sociétés doivent généralement payer une « prime » pour acquérir la société cible, ce qui suppose de proposer davantage que les offrants concurrents. Pour justifier de payer plus que ces derniers, la société acquéreuse doit pouvoir tirer de l'acquisition un meilleur parti que les autres offrants du processus de fusions-acquisitions (c'est-à-dire générer davantage de synergies ou disposer d'une justification stratégique plus solide pour l'opération).
Acquéreurs stratégiques et acquéreurs financiers dans les opérations de fusions-acquisitions
Dans les opérations de fusions-acquisitions, on distingue généralement deux types d'acquéreurs : stratégiques et financiers. Les acquéreurs stratégiques sont d'autres sociétés, souvent des concurrents directs ou des entreprises actives dans des secteurs connexes, de sorte que la société cible s'intégrerait harmonieusement à leur activité principale. Les acquéreurs financiers sont des acheteurs institutionnels, tels que les sociétés de capital-investissement, qui cherchent à détenir la cible de l'acquisition sans l'exploiter directement. Les acquéreurs financiers recourent souvent à l'effet de levier pour financer l'acquisition, en réalisant un rachat par effet de levier (LBO).
Analyse des fusions et acquisitions
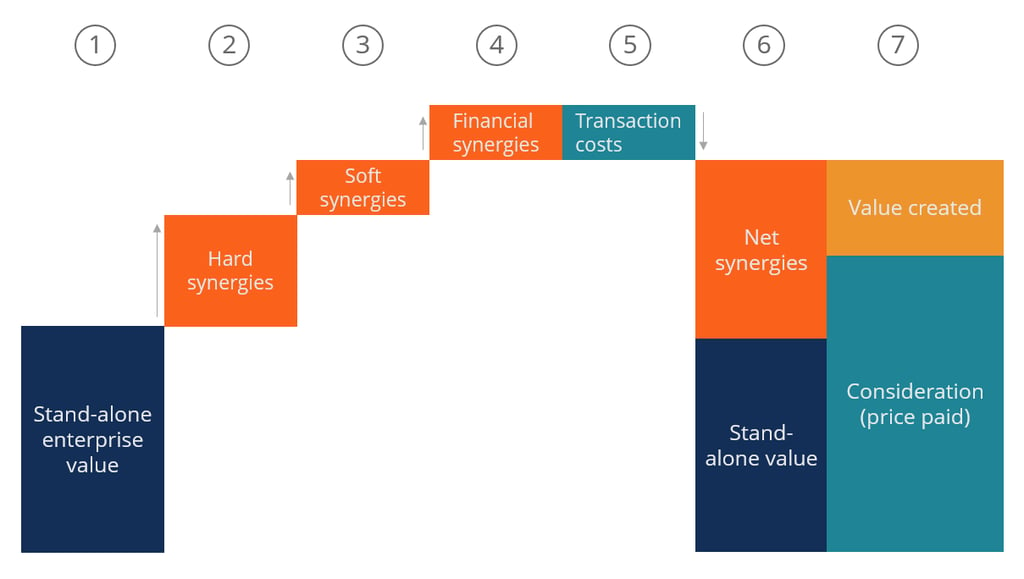
L'une des étapes les plus importantes du processus de fusions-acquisitions consiste à analyser et à valoriser les cibles d'acquisition. Cela comporte généralement deux étapes : valoriser la cible de manière autonome, puis valoriser les synergies potentielles de l'opération.
S'agissant de l'évaluation des synergies, il convient de distinguer deux catégories : les synergies dures et les synergies douces. Les synergies dures correspondent à des économies de coûts directes à réaliser à l'issue du processus de fusion-acquisition. Également appelées synergies opérationnelles, elles constituent des avantages dont la réalisation est quasiment certaine à la suite de la fusion ou de l'acquisition, comme les économies de masse salariale résultant de la suppression des postes redondants entre l'acquéreur et la société cible. Les synergies douces, généralement des synergies de revenus, sont des augmentations de chiffre d'affaires que l'acquéreur espère réaliser après la conclusion de l'opération. Elles sont dites « douces » parce que la réalisation de ces avantages est moins assurée que celle des économies de coûts relevant des synergies « dures ».
Souhaitez-vous en savoir plus ?
Fusions, acquisitions
Cessions et autres restructurations
Fusions et acquisitions
De A à Z
Fusions, acquisitions
et restructurations d'entreprises