Infrastructure transfrontalière de trésorerie et de services bancaires pour les entreprises actives à l'international
IFB s'adresse aux entreprises qualifiées dont les besoins de trésorerie dépassent le cadre des services bancaires domestiques standard. Nous proposons des services bancaires multidevises, l'exécution de paiements transfrontaliers, un soutien en matière de liquidité et un service fondé sur la relation pour les entreprises opérant à travers plusieurs juridictions, contreparties et environnements de règlement.
La trésorerie internationale devient sensiblement plus complexe dès lors qu'une entreprise gère plusieurs devises, des flux fournisseurs internationaux, des règlements transfrontaliers et des structures multi-entités. Dans un tel contexte, la banque doit offrir bien plus qu'un accès aux comptes. Elle doit assurer la fiabilité d'exécution, la clarté opérationnelle et un contrôle fiable.
L'architecture bancaire avant les produits bancaires
La trésorerie internationale ne devrait pas évoluer par accumulation. Lorsque les relations bancaires sont ouvertes de manière réactive, une par marché, une par contrepartie, une par crise, il en résulte une fragmentation plutôt qu'une diversification. L'entreprise finit par administrer des banques au lieu de gérer sa liquidité.
Une architecture cohérente assigne à chaque relation une fonction définie et l'y maintient. Les comptes d'exploitation portent les flux commerciaux. Les comptes de trésorerie conservent la réserve. La conservation d'actifs est distincte du règlement. Les instruments du commerce international transitent par l'établissement disposant du réseau de correspondants nécessaire pour les exécuter. Rien n'est dupliqué sans raison, et aucun élément critique ne dépend d'un point de défaillance unique.
Cette discipline porte ses fruits à quatre égards. Le rapprochement devient mécanique plutôt qu'un travail d'investigation. L'exécution des paiements s'améliore, car chaque flux emprunte le canal conçu pour lui. La liquidité devient visible de manière agrégée, au lieu d'être une série de soldes à reconstituer manuellement. Et le risque de contrepartie devient une décision plutôt que le fruit du hasard de l'histoire.
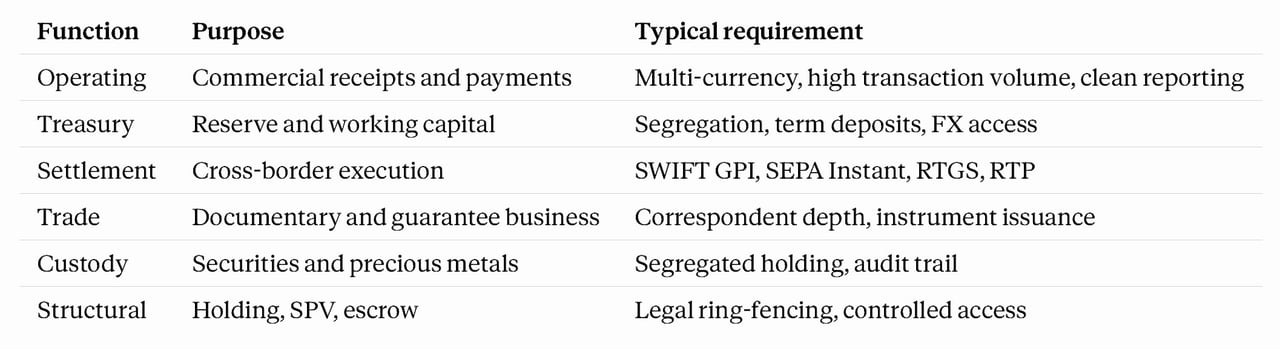
Il n'existe pas de modèle type. L'architecture appropriée dépend du lieu où l'entreprise exerce son activité, de son actionnariat et des environnements de règlement qu'elle utilise effectivement. Nous procédons à cette analyse avant de recommander des comptes.
Le cadre bancaire d'IFB à l'intention des personnes morales est conçu autour de ces exigences : structures de comptes à plusieurs niveaux pour les usages opérationnels, de trésorerie et de conservation ; comptes multidevises ; paiements via SWIFT (avec suivi gpi), SEPA Instant, RTGS et RTP, exécutés par l'intermédiaire de banques correspondantes lorsqu'IFB n'est pas participant direct, ainsi que virements internes entre comptes ; suivi des transactions et reporting sur mesure ; cadres de liquidité adaptés ; et opérations de change au comptant, à terme et swaps de change sur demande.
Ce parcours de trésorerie s'adresse aux fondateurs, dirigeants-propriétaires et décideurs actifs à l'international dont les activités ont dépassé les limites de la banque domestique ordinaire. Dès lors qu'une entreprise opère à travers plusieurs juridictions, contreparties et devises, la trésorerie cesse d'être un simple accessoire administratif et devient partie intégrante de l'architecture de contrôle commercial de l'entreprise.
Elle convient particulièrement aux entreprises qui ont besoin de comptes d'exploitation multidevises afin de gérer leurs flux de revenus, paiements fournisseurs, masse salariale, fonds de roulement et soldes de trésorerie sur différents marchés. Pour les sociétés en croissance et les groupes dirigés par leurs fondateurs, il ne s'agit pas simplement d'une question de commodité, mais de préserver leur agilité, de réduire les frictions de change évitables et de conserver la maîtrise de leur trésorerie à mesure que l'activité se développe.
Elle est tout aussi pertinente lorsque l'activité exige l'exécution de paiements internationaux avec une rapidité, une clarté et une fiabilité supérieures à celles que les relations bancaires conventionnelles sont souvent disposées ou en mesure d'offrir. Les fondateurs constatent très vite que la banque devient un frein à la dynamique commerciale. Les règlements retardés, les canaux de service fragmentés et les processus d'escalade opaques ne sont pas de simples désagréments : ce sont des défaillances opérationnelles. Un cadre de trésorerie mieux adapté soutient les paiements transfrontaliers avec davantage de rigueur et moins d'obstacles inutiles.
Cette voie convient également aux entreprises qui exigent une visibilité sur leur liquidité à l'échelle transfrontalière. À mesure que les sociétés dirigées par leur fondateur se développent, la trésorerie se disperse souvent entre entités, juridictions et relations bancaires. Cette fragmentation constitue une faiblesse stratégique. La direction a besoin d'une vision plus claire de l'emplacement de la liquidité, de ses mouvements et des points où des tensions de financement peuvent apparaître. Une meilleure visibilité conduit à un meilleur discernement, en particulier lorsque l'entreprise doit concilier croissance, investissement, réserves de trésorerie et obligations transfrontalières.
- Pour les sociétés comptant plusieurs entités, des activités régionales ou une gouvernance interne plus développée, cette voie est également appropriée lorsqu'une administration structurée de la trésorerie devient nécessaire. À un certain stade de croissance, les arrangements informels ne suffisent plus. L'entreprise a besoin d'une segmentation des comptes plus claire, d'une logique d'approbation plus rigoureuse, d'une architecture bancaire plus cohérente et de processus capables d'accompagner le changement d'échelle sans sombrer dans le désordre. Cela vaut tout particulièrement lorsque les fondateurs passent de l'improvisation entrepreneuriale à une discipline opérationnelle plus institutionnelle.
- Elle convient également aux entreprises qui ont besoin d'un appui en matière de rapprochement et de reporting à mesure que la trésorerie devient plus exigeante. Les opérations internationales alourdissent la charge des équipes financières. Les flux de paiement se multiplient, les contreparties se diversifient et la direction requiert un reporting plus net afin de décider à bon escient. Une relation bancaire qui favorise une logique de rapprochement plus rigoureuse, une meilleure lisibilité du reporting et une transparence opérationnelle accrue présente donc une valeur commerciale réelle, et pas seulement un intérêt administratif.
- Enfin, cette voie s'adresse aux entreprises qui recherchent une relation bancaire plus réactive pour leurs opérations internationales. Les entreprises dirigées par leur fondateur dépassent souvent le cadre d'une banque généraliste bien avant que celle-ci ne s'en aperçoive. Ce dont elles ont besoin, ce n'est pas d'une gestion de la relation de façade, mais d'interlocuteurs humains responsables, d'une remontée des problèmes judicieuse et d'un établissement qui comprend que la trésorerie fait partie intégrante de l'exécution et n'a rien de périphérique.
En substance, ce parcours de trésorerie s'adresse aux entreprises dont la banque doit suivre le rythme des ambitions. Il est conçu pour les groupes actifs à l'international qui, à mesure de leur croissance, ont besoin de davantage de maîtrise, de visibilité et de fiabilité dans l'exécution des opérations transfrontalières.
Notre processus d'entrée en relation repose sur la documentation et sur l'évaluation de l'adéquation. Nous examinons le profil de la société, son empreinte juridictionnelle, sa structure actionnariale, la justification de la transaction et l'usage envisagé en matière de trésorerie avant toute activation. Cette approche vise à établir une relation bancaire durable plutôt qu'une simple ouverture de compte à caractère transactionnel.