Fonds aux Bahamas
La gestion d'un fonds aux Bahamas est régie par un cadre réglementaire solide, conçu pour garantir la transparence, la protection des investisseurs et la conformité aux normes internationales. La législation principale comprend l'Investment Funds Act, 2019 (IFA), adoptée afin de s'aligner sur la réglementation mondiale et de renforcer la réputation des Bahamas en tant que place financière de premier plan. Voici les principales exigences réglementaires et considérations à prendre en compte :
1. Types de fonds d'investissement
- Fonds standard : Destiné aux investisseurs non professionnels, il est soumis à la surveillance la plus stricte en raison de sa large accessibilité.
- Fonds professionnel : destiné aux investisseurs avertis répondant à des critères financiers ou d'expérience spécifiques, généralement soumis à une réglementation allégée.
- SMART Fund : structure flexible, conçue pour les marchés de niche et les solutions d'investissement sur mesure, souvent utilisée à des fins d'investissement privé ou restreint.
- ICON (Investment Condominium) : structure de fonds originale et flexible, offrant des avantages aux investisseurs brésiliens et bénéficiant d'une reconnaissance juridique au Brésil.
Chaque type de fonds est soumis à des exigences spécifiques, notamment en matière de reporting, d'obligations d'information et de surveillance.
2. Gestionnaires et administrateurs de fonds
- Agrément : les gestionnaires de fonds doivent être agréés par la Securities Commission of the Bahamas (SCB). Ils doivent justifier de leur solidité financière, de leur compétence et de leur intégrité.
- Présence physique : une présence physique aux Bahamas est généralement exigée, bien que certaines exemptions puissent s'appliquer aux gestionnaires étrangers dans des conditions précises.
- Conformité et gestion des risques : le gestionnaire doit disposer de dispositifs solides de conformité et de gestion des risques, comprenant des protocoles de lutte contre le blanchiment d'argent (AML) et de connaissance du client (KYC).
3. Surveillance réglementaire et conformité
- Securities Commission of the Bahamas (SCB) : La SCB supervise et fait appliquer les règles relatives aux activités de gestion de fonds. Elle exige le dépôt régulier de déclarations et de rapports de conformité, et peut procéder à des audits ou à des inspections.
- Obligations en matière d'AML et de KYC : les Bahamas appliquent des exigences strictes en matière d'AML et de KYC afin de se conformer aux normes internationales, notamment aux recommandations du Groupe d'action financière (FATF). Tous les clients et investisseurs doivent faire l'objet d'une vérification afin de prévenir toute activité illicite.
- Audits périodiques : les fonds sont tenus de se soumettre à des audits indépendants annuels, dont les rapports sont déposés auprès de la SCB.
4. Exigences de fonds propres
- Capital minimum : les gestionnaires de fonds peuvent être tenus de satisfaire à des exigences de capital minimum spécifiques, selon le type et la taille du fonds.
- Publication de la valeur liquidative (NAV) : la publication régulière de la NAV est généralement exigée au titre de la transparence, en particulier pour les fonds standard et professionnels.
5. Reporting et obligations d'information
- Mémorandum d'offre : les fonds doivent remettre aux investisseurs un mémorandum d'offre exposant les objectifs, les risques, les frais et la structure de gestion du fonds.
- Rapports annuels : Des rapports financiers et de conformité réguliers doivent être soumis à la SCB. Ils comprennent les états financiers audités, souvent assortis de mises à jour trimestrielles ou semestrielles selon le type de fonds.
- Communication avec les investisseurs : une communication transparente avec les investisseurs est essentielle, y compris la divulgation de toute modification importante de la structure, des frais ou de la gestion du fonds.
6. Fiscalité et avantages fiscaux
- Neutralité fiscale : les Bahamas offrent des structures fiscalement neutres pour les fonds offshore, c'est-à-dire qu'aucun impôt n'est prélevé sur les revenus, les plus-values ou les dividendes des fonds exploités par des non-résidents.
- Contrôle des changes : Il n'existe aucune restriction de contrôle des changes pour les investisseurs étrangers, ce qui fait des Bahamas une juridiction attrayante pour les fonds internationaux.
7. Conservation de fonds
- Conservateurs : bien que cela ne soit pas obligatoire, le recours à un conservateur agréé est souvent recommandé pour renforcer la protection des investisseurs. Les conservateurs doivent satisfaire à des normes réglementaires spécifiques et sont chargés de la garde des actifs du fonds.
- Comptes ségrégués : afin d'éviter la confusion des actifs, les fonds sont souvent tenus de maintenir des comptes ségrégués, garantissant une séparation claire entre les actifs des clients et ceux du fonds.
8. Mises à jour réglementaires continues
- Respect des normes internationales : les Bahamas actualisent régulièrement leur cadre réglementaire afin de l'aligner sur l'évolution des normes internationales, telles que celles de l'OCDE et du FATF.
- Contrôles de conformité réguliers : les gestionnaires de fonds doivent se tenir informés de l'évolution de la réglementation, car tout manquement peut entraîner des sanctions ou le retrait de l'agrément d'exploitation du fonds.
Étapes de la constitution d'un fonds aux Bahamas :
- Choisir le type de fonds : déterminer le type de fonds approprié (Standard, Professional, SMART, ICON) en fonction des investisseurs visés et de la stratégie.
- Préparer la documentation : élaborer un mémorandum d'offre, des manuels de conformité et des documents de gouvernance du fonds.
- Obtention de l'agrément : déposez une demande d'agrément de fonds auprès de la SCB, en fournissant des précisions sur la structure du fonds, les dispositifs de conformité et les projections financières.
- Ouvrir les comptes bancaires et de conservation : établir les comptes destinés à détenir les actifs du fonds, en veillant à ce qu'ils répondent aux exigences de SCB.
- Lancement et conformité : démarrer les opérations en veillant au respect de l'ensemble des obligations réglementaires continues, notamment les audits, les obligations d'information et la communication avec les investisseurs.
L'exploitation d'un fonds aux Bahamas offre l'accès à un environnement bien réglementé et fiscalement avantageux. En se conformant à ces exigences réglementaires, les gestionnaires de fonds peuvent consolider la confiance des investisseurs, maintenir leur conformité réglementaire et tirer parti des avantages qu'offrent les Bahamas en tant que place financière de premier plan.
Autres implantations du fonds
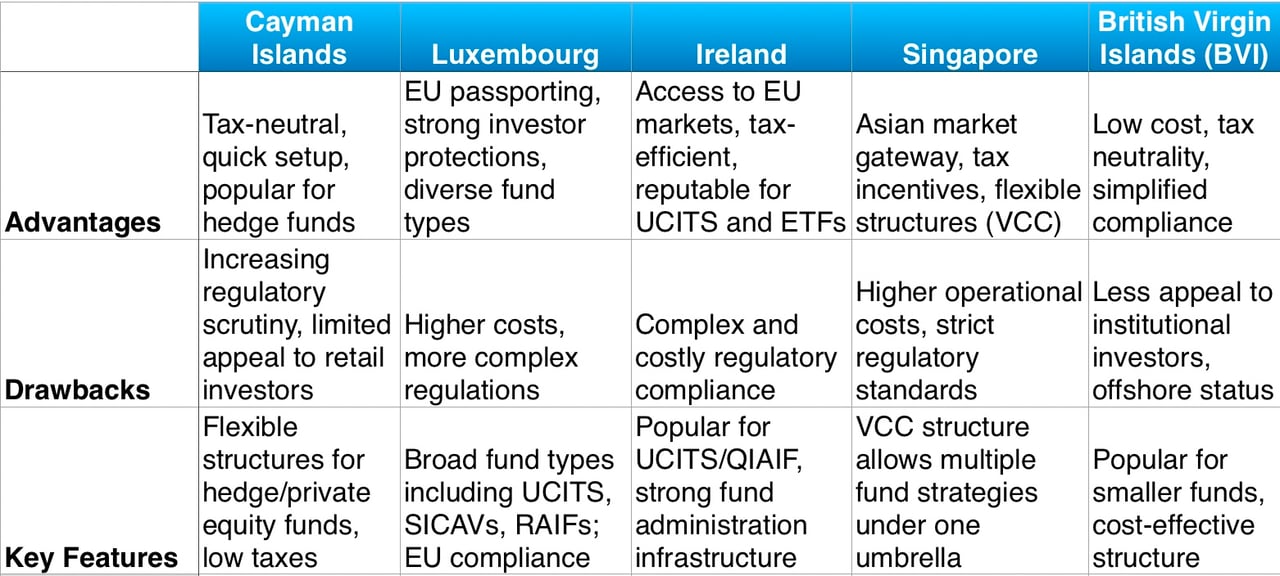
Il existe dans le monde plusieurs juridictions de premier plan en matière de fonds, chacune dotée de cadres réglementaires, d'avantages fiscaux et d'une réputation qui lui sont propres au sein de la communauté des investisseurs. Voici les principales places, particulièrement reconnues pour l'attrait de leur environnement en matière de gestion de fonds :
1. Îles Caïmans
- Aperçu : Les îles Caïmans comptent parmi les principales juridictions de fonds offshore, réputées pour leur environnement réglementaire efficace et l'absence d'impôts directs sur les plus-values, les revenus ou les bénéfices.
- Types de fonds : fonds communs de placement, fonds spéculatifs, fonds de capital-investissement et fonds de capital-risque.
- Réglementation : supervisée par la Cayman Islands Monetary Authority (CIMA), réputée pour une réglementation à la fois souple et complète.
- Avantages : neutralité fiscale, absence de contrôle des changes et système juridique sophistiqué fondé sur la common law anglaise.
- Prisée pour : les fonds spéculatifs, le capital-investissement et d'autres fonds institutionnels, en raison d'une infrastructure solide et axée sur les fonds.
2. Luxembourg
- Aperçu : Pôle européen de premier plan pour la gestion de fonds, le Luxembourg est reconnu pour la rigueur de ses normes réglementaires et la protection des investisseurs.
- Types de fonds : OPCVM (organismes de placement collectif en valeurs mobilières), SICAV (sociétés d'investissement à capital variable), FIS (fonds d'investissement spécialisés) et, depuis 2016, FIAR (fonds d'investissement alternatifs réservés).
- Réglementation : supervisé par la Commission de Surveillance du Secteur Financier (CSSF).
- Avantages : droits de passeport de l'UE pour les fonds OPCVM, permettant leur commercialisation dans l'ensemble de l'UE ; structures fiscalement efficientes, en particulier pour les fonds de capital-investissement et les fonds immobiliers.
- Prisée par : les fonds européens et internationaux recherchant un cadre réglementaire conforme au droit de l'UE.
3. Irlande
- Aperçu : L'Irlande est membre de l'EU et constitue un domicile prisé pour les fonds, notamment ceux destinés aux investisseurs européens, réputé pour l'efficacité de son régime fiscal et de son système réglementaire.
- Types de fonds : OPCVM (UCITS), QIAIF (fonds d'investissement alternatifs réservés aux investisseurs qualifiés), ETF.
- Réglementation : supervisé par la Central Bank of Ireland, ce qui offre un cadre réglementaire stable et une protection solide des investisseurs.
- Avantages : accès aux marchés de l'UE, conventions fiscales efficaces et infrastructures établies pour les fonds, notamment en matière d'administration et de conservation d'actifs.
- Prisé pour : les OPCVM (UCITS) et les ETF, en raison du fort attrait qu'ils exercent sur les investisseurs européens et de l'accès qu'ils leur offrent.
4. Singapour
- Aperçu : grande place financière asiatique, Singapour offre une juridiction très réputée pour les fonds, en particulier ceux ciblant les marchés asiatiques.
- Types de fonds : VCC (sociétés à capital variable), fonds spéculatifs, capital-investissement, capital-risque.
- Réglementation : encadrée par la Monetary Authority of Singapore (MAS), réputée pour un cadre réglementaire rigoureux garantissant des normes élevées.
- Avantages : exonérations fiscales pour les fonds offshore, main-d'œuvre qualifiée, infrastructures solides et accès aux marchés asiatiques.
- Prisé pour : les fonds à orientation asiatique, le capital-risque et le capital-investissement, en raison de la proximité régionale et des incitations fiscales.
5. Hong Kong
- Vue d'ensemble : Hong Kong demeure une place majeure de gestion de fonds pour les marchés asiatiques et mondiaux.
- Types de fonds : Sociétés de fonds ouvertes (OFC), fonds en société en commandite (LPF, depuis 2020), fonds spéculatifs, fonds de capital-investissement.
- Réglementation : Supervisé par la Securities and Futures Commission (SFC), ce qui garantit un haut niveau de contrôle et de protection.
- Avantages : absence d'impôt sur les plus-values et de retenue à la source, solides dispositifs de protection des investisseurs et proximité du marché de la Chine continentale.
- Prisé pour : les fonds ciblant des investissements en Asie, en particulier ceux offrant des opportunités en Chine continentale.
6. Suisse
- Aperçu : reconnue pour son secteur établi de la gestion de patrimoine, la Suisse offre un environnement stable et un niveau élevé de conformité réglementaire.
- Types de fonds : SICAV (société d'investissement à capital variable), capital-investissement, immobilier, fonds spéculatifs.
- Réglementation : supervisé par l'Autorité fédérale de surveillance des marchés financiers (FINMA).
- Avantages : efficacité fiscale, solide protection des investisseurs et haut niveau de confidentialité pour les investisseurs.
- Prisé pour : les fonds de particuliers fortunés et d'institutionnels, compte tenu de la réputation de la Suisse en matière de gestion de patrimoine.
7. Îles Vierges britanniques (BVI)
- Présentation : les îles Vierges britanniques sont prisées pour leur simplicité et leur efficacité économique dans la constitution de fonds, grâce à un processus réglementaire simple.
- Types de fonds : fonds communs de placement, fonds spéculatifs, fonds de capital-investissement.
- Réglementation : sous la supervision de la BVI Financial Services Commission.
- Avantages : neutralité fiscale, exigences réglementaires simplifiées, absence d'impôt sur les plus-values et de retenue à la source.
- Prisé pour : les fonds de démarrage et les fonds privés de plus petite taille, en raison de leur faible coût et de la rapidité de leur mise en place.
8. Delaware, États-Unis
- Aperçu : le Delaware est réputé pour son droit des sociétés favorable aux entreprises et constitue une juridiction privilégiée pour les fonds de capital-investissement et les fonds spéculatifs aux États-Unis.
- Types de fonds : sociétés en commandite, fonds spéculatifs, fonds de capital-investissement.
- Réglementation : régi par le droit américain des valeurs mobilières ; la Securities and Exchange Commission (SEC) est compétente en matière de conformité et de réglementation.
- Avantages : cadre juridique établi, avantages fiscaux pour les investisseurs extérieurs à l'État concerné et services d'administration de fonds réputés.
- Prisé pour : les fonds de capital-investissement et les fonds spéculatifs établis aux États-Unis à la recherche d'une juridiction réputée et favorable aux investisseurs.
9. Malte
- Vue d'ensemble : Malte est une juridiction de fonds en plein essor au sein de l'UE, dotée d'un régime fiscal favorable et d'un cadre réglementaire solide.
- Types de fonds : OPCVM, fonds d'investissement alternatifs (FIA), FIA notifiés et fonds destinés aux investisseurs professionnels (Professional Investor Funds, PIF).
- Réglementation : supervisé par la Malta Financial Services Authority (MFSA), réputée pour son approche pragmatique de la réglementation.
- Avantages : droits de passeport de l'UE, structures fiscalement efficientes et infrastructure croissante d'administration de fonds.
- Prisé pour : Les fonds professionnels et alternatifs ciblant les investisseurs de l'UE, avec un accent sur la flexibilité et l'efficacité fiscale.
10. Jersey et Guernesey (îles Anglo-Normandes)
- Aperçu : ces îles sont réputées pour leur stabilité et leurs systèmes juridiques de qualité, et constituent des choix prisés des investisseurs britanniques et européens.
- Types de fonds : fonds privés, fonds spéculatifs, capital-investissement, immobilier.
- Réglementation : encadrée par la Jersey Financial Services Commission (JFSC) et la Guernsey Financial Services Commission (GFSC), qui appliquent toutes deux des normes réglementaires élevées.
- Avantages : structures fiscalement neutres, absence d'impôt sur les plus-values et de retenue à la source, cadres juridiques reconnus.
- Prisé pour : les fonds d'investissement alternatifs, le capital-investissement et les fonds immobiliers, en raison des avantages fiscaux et de la solide protection des investisseurs.
Chacune de ces juridictions présente des avantages spécifiques liés à sa politique fiscale, à son environnement réglementaire et à son accès régional. Les gestionnaires de fonds et les investisseurs choisissent souvent la juridiction la mieux adaptée à leurs objectifs d'investissement, à leur marché cible et à leurs besoins opérationnels.
Création et gestion de fonds d'investissement
Introduction aux fonds d'investissement
Les fonds d'investissement jouent un rôle déterminant dans la finance mondiale : ils offrent un moyen structuré de mutualiser les capitaux et de mettre en œuvre un large éventail de stratégies d'investissement. Par le biais des fonds, les investisseurs peuvent accéder à des classes d'actifs diversifiées, à une gestion professionnelle et à un potentiel de rendements substantiels. Le choix approprié de la structure, de la localisation et de l'approche de gestion du fonds est essentiel pour s'aligner sur les objectifs des investisseurs et assurer un succès à long terme.
1. Types de fonds d'investissement
Fonds spéculatifs
Axés sur des stratégies à risque et rendement élevés, les fonds spéculatifs recourent souvent à l'effet de levier, aux produits dérivés et à la vente à découvert. Ils sont généralement structurés sous forme de sociétés de personnes d'investissement privées, accessibles aux investisseurs avertis.
Fonds communs de placement
Il s'agit de véhicules d'investissement collectifs qui diversifient leurs placements entre des titres tels que des actions et des obligations. Régis par des normes réglementaires, les fonds communs de placement offrent accessibilité, transparence et liquidité aux investisseurs particuliers.
Fonds de capital-investissement
Ciblant des investissements dans des sociétés non cotées, les fonds de capital-investissement s'attachent à créer de la valeur par la détention, la restructuration et le développement stratégique.
Fonds de capital-risque
Ces fonds investissent dans des sociétés en phase de démarrage à fort potentiel de croissance, en apportant le capital indispensable pour soutenir l'innovation et l'expansion.
Sociétés d'investissement immobilier cotées (REIT)
Les SIIC permettent aux investisseurs d'accéder à un immobilier générateur de revenus, structuré pour offrir des rendements réguliers et des avantages fiscaux.
2. Le processus de création d'un fonds
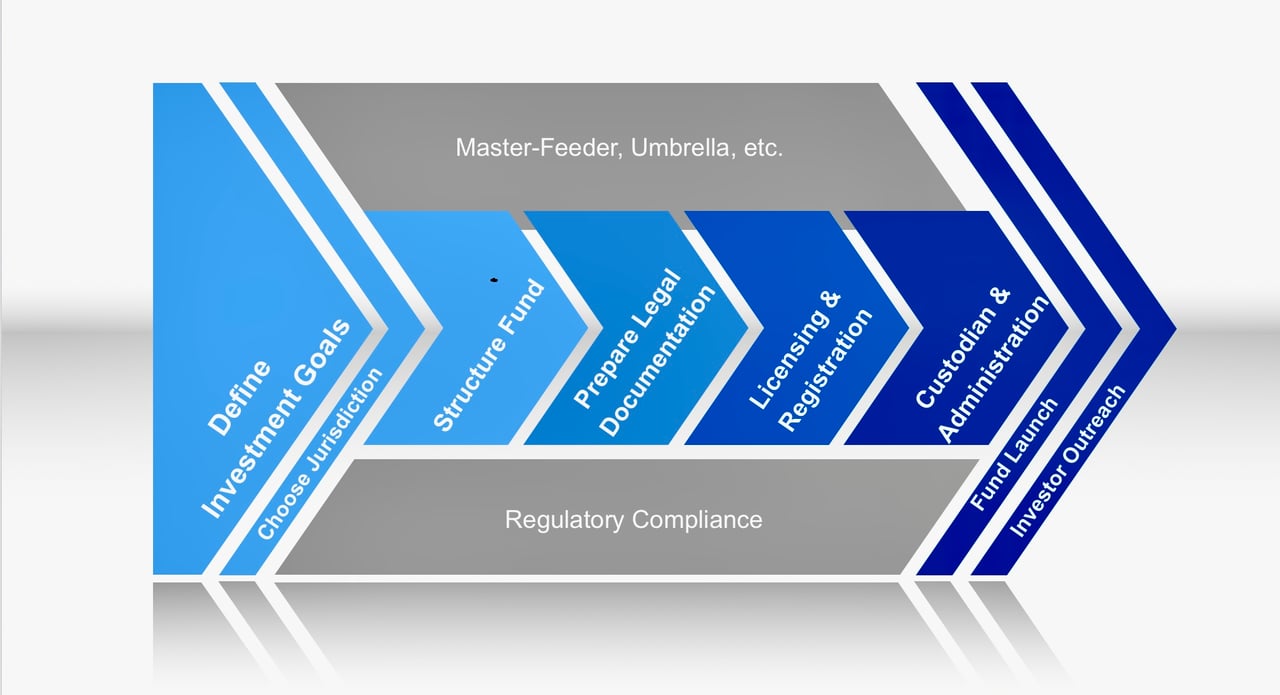
Logigramme de création de fonds
- Définir les objectifs d'investissement et choisir le type de fonds
Définissez les principaux objectifs d'investissement et déterminez le type de fonds le plus adapté à ces objectifs. Les options peuvent inclure les fonds spéculatifs, les fonds de capital-investissement, les fonds communs de placement ou les fonds immobiliers.
2. Choisir la juridiction (Caïmans, Luxembourg, etc.)
Sélectionnez la juridiction dans laquelle le fonds sera domicilié, en fonction des exigences réglementaires, des implications fiscales et des besoins des investisseurs. Les principales juridictions comprennent les îles Caïmans, le Luxembourg, l'Irlande, Singapour et les îles Vierges britanniques.
3. Structurer le fonds (maître-nourricier, fonds à compartiments, etc.)
Déterminez la structure du fonds, par exemple un montage maître-nourricier ou un fonds à compartiments. Cette étape garantit la cohérence avec la stratégie d'investissement du fonds, sa base d'investisseurs et les considérations juridictionnelles.
4. Préparer les documents juridiques (mémorandum d'offre, etc.)
Rédiger les documents juridiques essentiels, notamment le mémorandum d'offre, le contrat de société (partnership agreement) et les bulletins de souscription. Ces documents assurent la transparence sur les frais, les risques, la stratégie du fonds et la gouvernance.
5. Licences et enregistrement (conformité réglementaire)
Accomplissez les formalités d'enregistrement et d'obtention de licences requises auprès des autorités de régulation de la juridiction choisie. Cette étape implique le respect des lois locales, notamment des exigences en matière de lutte contre le blanchiment de capitaux (AML) et de connaissance du client (KYC).
6. Mettre en place le dépositaire et l'administrateur
Désigner un dépositaire chargé de protéger les actifs du fonds et un administrateur chargé du soutien opérationnel, notamment le calcul de la valeur liquidative et l'information des investisseurs. Les rôles du dépositaire et de l'administrateur varient selon le type de fonds et la juridiction.
7. Lancement du fonds et prospection auprès des investisseurs
Finaliser le lancement du fonds, engager la commercialisation et communiquer avec les investisseurs potentiels. Cette étape comprend souvent des tournées de présentation auprès des investisseurs, des présentations et la diffusion de supports de commercialisation afin d'attirer des capitaux.
Choisir la structure appropriée
Le choix d'une structure de fonds dépend des objectifs d'investissement, des investisseurs visés et de considérations juridictionnelles. Par exemple, une structure ouverte permet des rachats flexibles, tandis que les structures fermées offrent une stabilité adaptée aux investissements de plus long terme.
Fonds nourriciers et structures maître-nourricier
Les fonds nourriciers mutualisent des capitaux pour investir dans un fonds maître, une structure qui permet une gestion centralisée efficace dans plusieurs juridictions. Cette approche offre évolutivité et simplicité aux gestionnaires de fonds confrontés à des bases d'investisseurs diversifiées.
Side pockets
Pour les fonds détenant des actifs illiquides, les side pockets permettent d'isoler ces positions, garantissant la liquidité des actifs principaux tout en permettant une gestion structurée des investissements moins liquides.
Exigences réglementaires et agrément
Chaque juridiction impose des exigences réglementaires et d'agrément spécifiques. Cette étape comprend le respect des protocoles de lutte contre le blanchiment de capitaux (AML) et de connaissance du client (KYC), nécessaires pour satisfaire aux normes internationales.
Documentation du fonds
La rédaction des documents fondamentaux, tels qu'un mémorandum d'offre et une convention de société en commandite, est essentielle. Ces documents assurent la transparence sur les risques, les frais et la gouvernance du fonds, et favorisent la confiance des investisseurs.
Structures de fonds et considérations : analyse approfondie
Fonds nourriciers et structures maître-nourricier
Une structure maître-nourricier (master-feeder) regroupe les capitaux de plusieurs fonds nourriciers au sein d'un fonds maître central. Cette structure soutient des stratégies d'investissement évolutives, ce qui la rend idéale pour les fonds disposant d'une base d'investisseurs internationaux diversifiée.
Fonds à compartiments et portefeuilles cloisonnés
Un fonds à compartiments multiples (umbrella) regroupe plusieurs compartiments, chacun ayant ses propres actifs et passifs, ce qui permet de mettre en œuvre différentes stratégies au sein d'une même entité.
Coûts habituels de création et de gestion d'un fonds (USD)
| Catégorie | Coût initial | Coût annuel |
|---|---|---|
| Honoraires juridiques | $15,000–45,000 | $5,000–10,000 |
| Réglementation et agréments | $6,000–25,000 | $1,000–5,000 |
| Préparation du prospectus | $15,000–50,000 | n/d |
| Frais de gestion de fonds | n/d | 1 % à 2 % des actifs sous gestion |
| Conservateur et administration | n/d | $50,000–200,000 |
| Audit et reporting | n/d | $10,000–50,000 |
| Assurance | $5,000–15,000 | $10,000–30,000 |
| Conformité et gestion des risques | $5,000–20,000 | $10,000–50,000 |
| Marketing et relations investisseurs | $10,000–30,000 | $15,000–70,000 |