Guide complet de l'émission obligataire : processus par étapes et principales considérations
Les obligations sont des instruments déterminants du financement des entreprises : elles permettent aux organisations de lever des capitaux en accédant à la vaste liquidité des marchés financiers. Ces titres de créance, émis par des sociétés, des États ou d'autres entités, sont structurés pour répondre à des besoins de financement à long terme, tels que le développement d'une activité, la réalisation d'infrastructures ou le refinancement d'une dette existante. L'émission obligataire est toutefois un processus complexe, qui exige une préparation rigoureuse, une planification stratégique et une collaboration avec des experts financiers et juridiques.
Un guide détaillé explore de manière approfondie la procédure d'émission d'obligations, étape par étape, et examine les points de rigueur professionnelle qui garantissent un résultat satisfaisant (voir ici). De manière générale, la procédure est la suivante :
1. Évaluation préliminaire de faisabilité et prise de contact avec les partenaires bancaires
Objet : évaluer si une émission obligataire constitue le mécanisme de financement optimal pour la société.
Mécanisme :
- La société émettrice s'adresse à une banque, en lui exposant ses besoins de financement et ses objectifs stratégiques (par exemple, restructuration de la dette, expansion du capital).
- La banque réalise une analyse financière approfondie, en examinant le bilan de l'entreprise, ses indicateurs de crédit, sa position sectorielle et l'environnement de marché prévalant.
- Les conditions de marché et le sentiment des investisseurs sont analysés afin de déterminer si l'émission correspond à l'appétit du marché et à son calendrier.
Considérations professionnelles :
- La banque évalue si l'émetteur remplit les conditions préalables essentielles à l'accès au marché, telles que la stabilité financière et l'historique opérationnel.
- Le conseil comprend une évaluation initiale des risques, des options de structuration et d'éventuelles stratégies de tarification.
Résultat : une décision de poursuivre, étayée par une stratégie claire, garantit que l'émission est viable et en adéquation avec les attentes du marché.
2. Analyse de la notation de crédit et préparation de la documentation juridique
Objet : Établir la solvabilité de l'émetteur et créer le cadre juridique de l'émission.
Mécanisme :
1. Notation de crédit :
- Si l'émetteur ne dispose pas d'une notation de crédit, la banque facilite la mise en relation avec les agences de notation (par exemple Moody's, Fitch, S&P).
- Les agences de notation évaluent la performance financière de l'entreprise, son profil d'endettement, les risques sectoriels et les facteurs macroéconomiques.
- La banque accompagne la société dans la préparation de présentations détaillées afin d'assurer l'obtention d'une notation favorable.
2. Documentation :
- Les équipes juridiques, souvent assistées de conseils externes, rédigent la documentation essentielle, notamment le prospectus d'émission obligataire, les actes constitutifs de fiducie et les contrats de prise ferme.
- Le respect des réglementations des différentes juridictions (par exemple la SEC aux États-Unis, l'ESMA en Europe) est rigoureusement assuré.
Considérations professionnelles :
- Une meilleure notation de crédit réduit sensiblement le coût du capital, tandis qu'une documentation juridique rigoureuse atténue les risques pour l'ensemble des parties prenantes.
Résultat : l'émetteur gagne en crédibilité sur le marché, ce qui assure un déroulement plus fluide de l'émission.
3. Engagement des investisseurs et retours du marché – Le roadshow
Objet : susciter l'intérêt des investisseurs institutionnels et affiner les conditions d'émission en fonction des retours du marché.
Mécanisme :
- Une tournée de présentation (roadshow) est organisée, comprenant des rencontres et des présentations dans les principales places financières (par exemple Londres, New York, Francfort).
- La direction générale, avec le soutien de la banque, présente la stratégie commerciale de la société, son profil de crédit et les caractéristiques de l'obligation, et répond en temps réel aux questions des investisseurs.
- L'appétit des investisseurs est évalué afin de mesurer la demande, la tolérance de prix et les conditions obligataires privilégiées (par exemple, échéance, taux de coupon).
- Si les retours du marché sont défavorables, l'émission est reportée ou restructurée.
Considérations professionnelles :
- Le roadshow constitue une plateforme essentielle pour instaurer la confiance des investisseurs et établir la transparence.
- La Banque assure un accompagnement expert des représentants des sociétés, afin que les présentations répondent aux priorités des investisseurs.
Résultat : le roadshow détermine si les conditions de marché et l'appétit des investisseurs permettent l'émission à des conditions acceptables.
4. Placement obligataire et exécution sur le marché
Objectif : exécuter l'émission au moment et au prix les plus favorables, afin de maximiser la participation des investisseurs.
Mécanisme :
- Le jour de l'émission, une réunion de décision (« go / no-go ») évalue les conditions de marché en vigueur afin de confirmer s'il convient de poursuivre ou de différer l'opération.
- L'émission obligataire est annoncée et le processus de « constitution du livre d'ordres » (« book-building ») débute. Il consiste à créer un registre numérique recensant les ordres des investisseurs.
- Les stratégies de tarification et d'allocation sont ajustées en temps réel, en fonction du volume des ordres et de la demande des investisseurs.
- Après la clôture du marché, une dernière conférence téléphonique est tenue afin de confirmer les conditions d'émission, notamment le taux du coupon, l'échéance et l'allocation.
Considérations professionnelles :
- Les informations de marché en temps réel garantissent que la tarification reflète la demande des investisseurs sans compromettre les objectifs de l'émetteur.
- Une communication transparente avec les investisseurs renforce la confiance et réduit le risque de retraits.
Résultat : L'obligation est placée avec succès sur le marché, permettant de lever le capital souhaité à des conditions favorables.
5. Allocation, fixation du prix et lancement sur le marché secondaire
Objet : finaliser les allocations des investisseurs, déterminer le prix de l'obligation et préparer sa négociation sur les marchés secondaires.
Mécanisme :
- Les allocations aux investisseurs sont déterminées selon des critères tels que la taille et la qualité des ordres et leur adéquation avec les objectifs stratégiques de l'émetteur (par exemple, s'assurer de détenteurs à long terme).
- Le prix final et le coupon sont fixés par référence à des indices de référence (par exemple les rendements des obligations d'État), auxquels s'ajoute une prime ajustée au risque.
- L'obligation est cotée sur une bourse reconnue (par exemple NYSE, LSE), ce qui permet sa négociation entre investisseurs.
Considérations professionnelles :
- La Banque conseille sur la fixation des prix afin de concilier les besoins de l'émetteur et les attentes des investisseurs, et d'assurer ainsi la stabilité du marché à long terme.
- Un soutien efficace du marché secondaire est essentiel pour préserver la liquidité et la stabilité des prix.
Résultat : l'obligation devient un instrument négociable, offrant aux investisseurs de la liquidité et à l'émetteur une visibilité continue sur le marché.
Principaux intervenants de l'émission obligataire
- Teneur de livre actif : dirige le processus d'émission, gère les ordres des investisseurs et veille au bon déroulement de l'exécution.
- Teneur de livre passif : participe à l'opération mais ne gère pas activement le carnet d'ordres.
- Co-chef de file : apporte un soutien limité, souvent dans le cadre d'un accord de vente croisée.
- Teneur de livre principal « left-lead » ou teneur de livre physique : Le teneur de livre principal nommé en premier dans les documents d'offre, qui tient le livre d'ordres physique ; dans les opérations à haut rendement, ce rôle revêt une importance particulière.
Obligations et prêts : comparaison
1. Source de financement :
- Les prêts sont consentis directement par des établissements financiers.
- Les obligations sont émises par voie d'offre au public sur les marchés de capitaux et attirent des investisseurs variés.
2. Flexibilité :
- Les prêts offrent une plus grande souplesse en matière de remboursement et de renégociation.
- Les obligations ont des échéances fixes, ce qui les rend moins adaptables à l'évolution des circonstances.
3. Négociabilité :
- Les obligations sont négociées sur les marchés secondaires, ce qui assure leur liquidité.
- Les prêts sont généralement conservés jusqu'à leur échéance, ce qui limite leur transférabilité.
4. Gestion des risques :
- Les prêts peuvent être assortis de sûretés, ce qui réduit le risque pour les prêteurs.
- Les obligations dépendent de la solvabilité de l'émetteur, les notations influençant la perception des investisseurs.
L'émission d'obligations est un processus sophistiqué qui exige une expertise financière, une connaissance du marché et une exécution rigoureuse. De l'évaluation initiale de faisabilité à la négociation sur le marché secondaire, chaque étape requiert une planification stratégique et une collaboration professionnelle. En s'appuyant sur des partenaires bancaires expérimentés et en respectant les meilleures pratiques, les sociétés peuvent faire de l'émission obligataire un instrument puissant de financement à long terme, de relation avec les investisseurs et de positionnement sur les marchés. Les obligations offrent non seulement une solution évolutive pour lever des capitaux, mais renforcent également la crédibilité et la visibilité de l'émetteur sur les marchés financiers mondiaux.
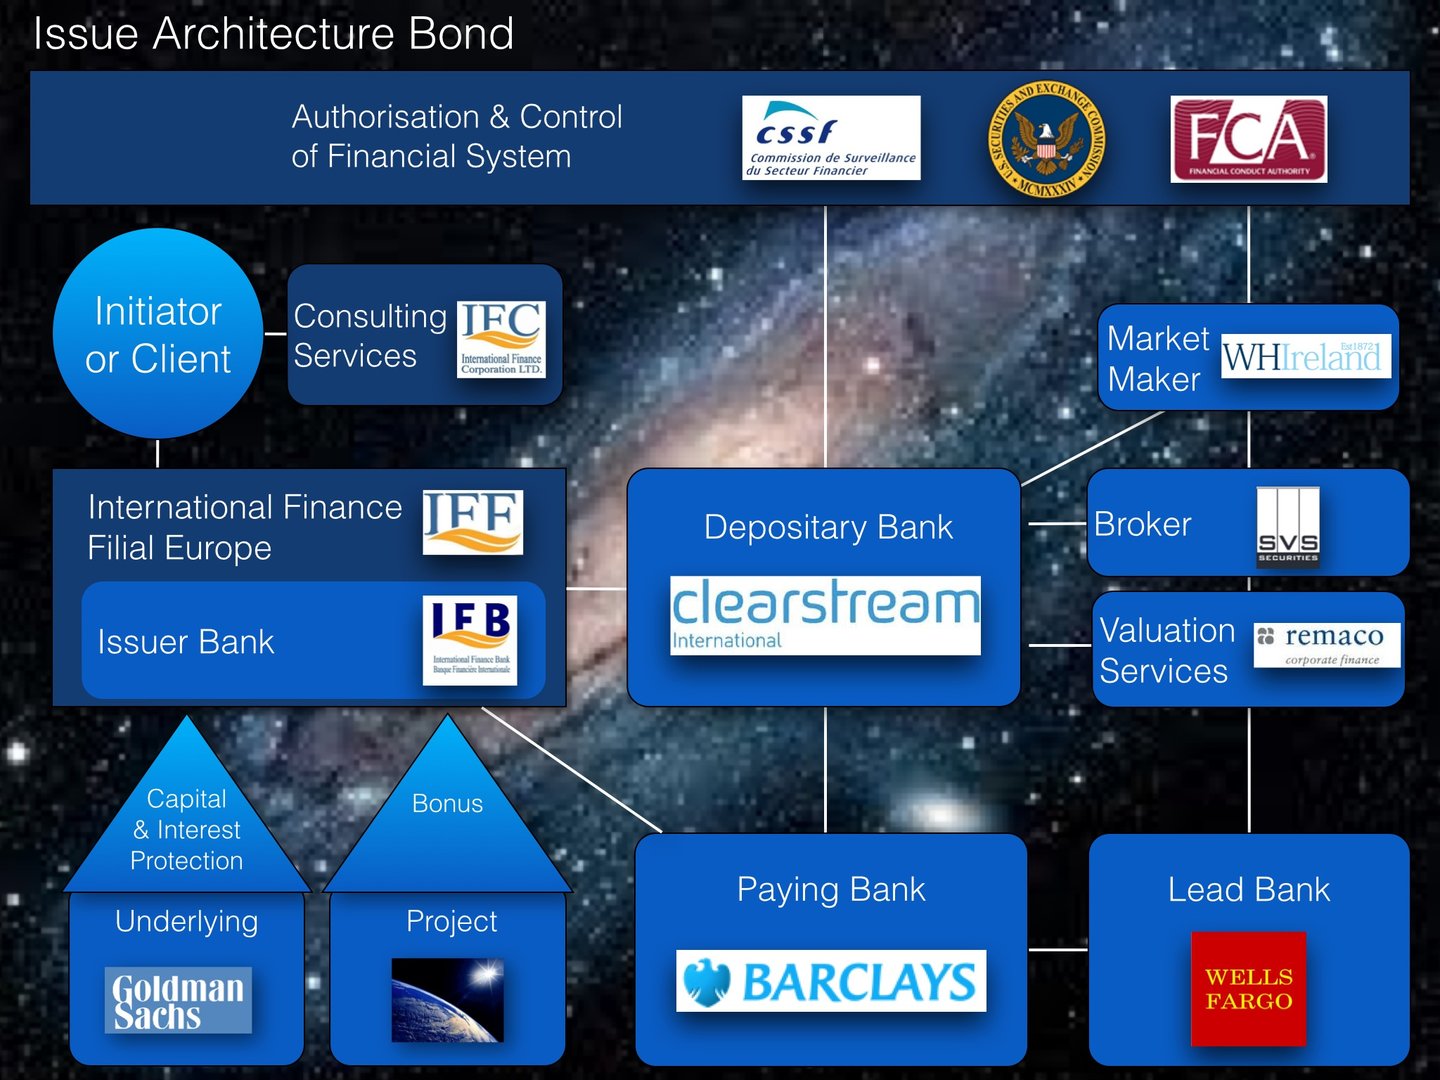
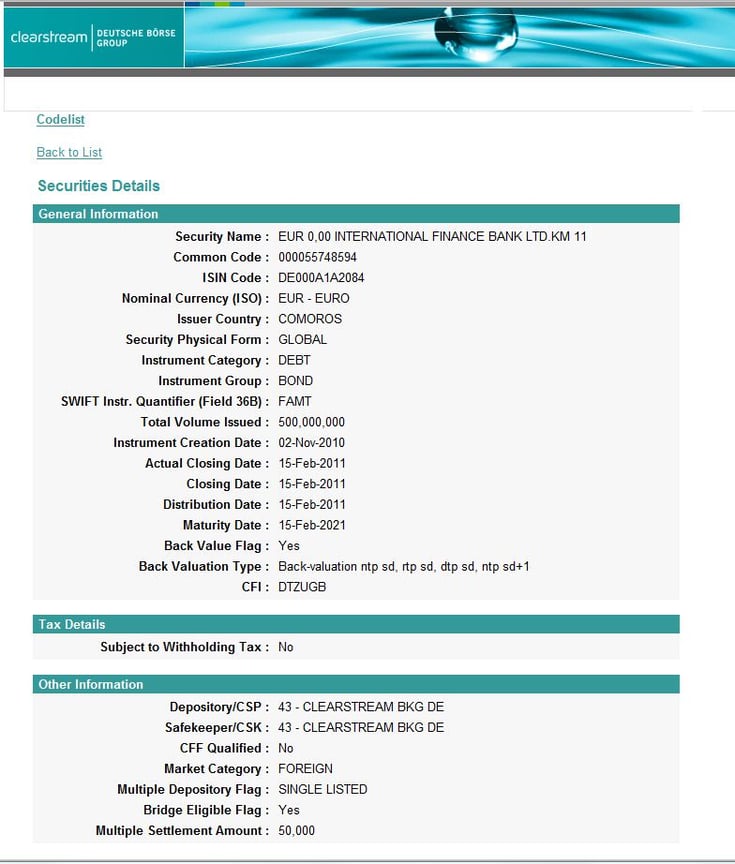
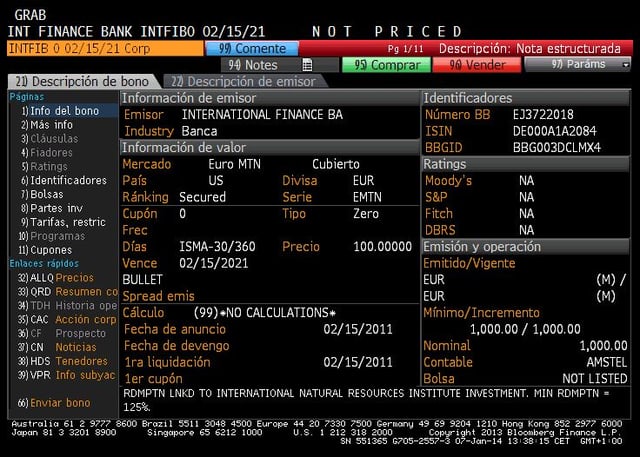
Mise en garantie d'obligations d'entreprises
La collatéralisation des obligations d'entreprise est un mécanisme financier par lequel les émetteurs nantissent des actifs déterminés en garantie au profit des porteurs d'obligations, réduisant ainsi le risque de crédit perçu et pouvant abaisser les coûts d'emprunt. Cette pratique est particulièrement utile aux sociétés dont la notation est plus faible ou à celles qui souhaitent attirer un éventail d'investisseurs plus large. La collatéralisation offre un double avantage : elle renforce la confiance des investisseurs en offrant des garanties tangibles et permet aux émetteurs d'accéder aux marchés de capitaux à des conditions plus favorables.
Les fondamentaux de la collatéralisation
La collatéralisation consiste à nantir des actifs afin de garantir le remboursement de l'obligation en cas de défaillance. Ces actifs, appelés collatéral, constituent un filet de sécurité et assurent aux porteurs d'obligations qu'ils pourront recouvrer leur investissement en faisant valoir leurs droits sur les actifs nantis si l'émetteur ne respecte pas ses engagements. Le collatéral peut revêtir de nombreuses formes : actifs corporels tels que l'immobilier ou les équipements, actifs incorporels tels que la propriété intellectuelle, ou instruments financiers tels que les réserves de trésorerie et les créances clients. Le choix du collatéral dépend de sa valorisation, de sa liquidité et de son aptitude à couvrir les créances des porteurs.
Le processus débute lorsque l'émetteur identifie une garantie appropriée. Ces actifs sont ensuite évalués de manière indépendante afin de s'assurer que leur valeur couvre suffisamment le principal et les intérêts de l'obligation. Cette évaluation fait souvent intervenir des auditeurs ou des experts tiers, dont les conclusions apportent transparence et crédibilité au dispositif. Une fois identifiée et évaluée, la garantie est formalisée par des conventions juridiques qui définissent les conditions de l'obligation, y compris les droits et obligations de l'émetteur et des porteurs d'obligations.
Structuration juridique et mécanismes
La structure juridique est déterminante pour la constitution de sûretés sur les obligations d'entreprise. En règle générale, le dispositif est documenté dans une convention d'obligations garanties, instrument juridique complet qui précise la nature, la valeur et la gestion de la sûreté. Un élément clé de ce processus est la création d'un privilège : une créance juridique sur la sûreté qui confère aux porteurs d'obligations des droits prioritaires sur les autres créanciers en cas de défaillance.
Pour limiter davantage le risque, les émetteurs peuvent transférer la garantie à une société ad hoc (Special Purpose Vehicle, SPV), entité juridiquement indépendante créée spécifiquement pour détenir les actifs nantis. Cette approche sépare la garantie de l'ensemble des actifs généraux de l'émetteur et la préserve même si celui-ci rencontre des difficultés financières. Une telle structuration est courante dans les opérations à fort effet de levier ou complexes, telles que les obligations de projet ou les obligations sécurisées (covered bonds).
Par ailleurs, les exigences réglementaires et d'information jouent un rôle important dans la constitution de sûretés pour les obligations d'entreprise. Les émetteurs doivent enregistrer l'obligation et le dispositif de sûreté auprès des autorités compétentes, telles que les régulateurs des marchés de valeurs mobilières, et en communiquer les modalités dans le prospectus d'émission. La transparence est essentielle pour favoriser la confiance des investisseurs, car elle les assure de la nature, de la valeur et du caractère exécutoire de la sûreté.
Préservation de l'intégrité des garanties
La gestion des garanties ne prend pas fin avec l'émission des obligations. Les émetteurs sont tenus de maintenir la valeur des garanties pendant toute la durée de l'emprunt. Cela suppose des réévaluations périodiques afin de s'assurer que la valeur des garanties demeure suffisante pour couvrir les engagements en cours. Lorsque cette valeur diminue en raison d'une dépréciation ou d'autres facteurs, l'émetteur peut devoir remplacer les garanties ou apporter des actifs supplémentaires afin de conserver une couverture adéquate.
Les porteurs d'obligations exigent souvent de l'émetteur qu'il souscrive des engagements (covenants) : des clauses contractuelles imposant certaines obligations à l'émetteur, telles que le maintien de ratios financiers déterminés ou la restriction des cessions d'actifs. Ces engagements constituent des garde-fous, garantissant que l'émetteur ne porte pas atteinte à la valeur de la sûreté pendant la durée de vie de l'obligation.
Applications et variantes
Les obligations garanties revêtent diverses formes, chacune adaptée à des besoins de financement et à des conditions de marché spécifiques. Ainsi, les obligations adossées à des actifs sont garanties par des actifs tangibles tels que des biens immobiliers ou des créances, tandis que les obligations sécurisées offrent un double recours, permettant aux porteurs de faire valoir leurs droits à la fois sur l'ensemble des actifs de l'émetteur et sur le panier de garanties. De même, les obligations de projet sont garanties par les revenus générés par des projets déterminés, tels que des développements d'infrastructures, et sont fréquemment utilisées dans le cadre d'opérations de financement de grande envergure.
Outre ces formes conventionnelles, des produits structurés tels que les obligations adossées à des prêts (Collateralised Loan Obligations, CLO) regroupent plusieurs prêts aux entreprises au sein d'un même titre, offrant une diversification et atténuant les risques de défaut individuels. Chaque type d'obligation garantie répond à un objectif distinct : il offre aux émetteurs une certaine souplesse dans la structuration de la dette et procure aux investisseurs différents degrés de sécurité et de rendement ajusté du risque.
Défis et points d'attention
Si la constitution de sûretés présente des avantages indéniables, elle comporte aussi des difficultés. L'une des principales préoccupations est le risque de dépréciation des sûretés. Si les actifs nantis perdent de la valeur, les porteurs d'obligations peuvent subir un taux de recouvrement réduit en cas de défaillance. Ce risque souligne l'importance de pratiques d'évaluation rigoureuses et d'un suivi continu des actifs.
Les complexités juridiques et opérationnelles constituent un autre élément à prendre en considération. La rédaction et l'exécution de conventions d'obligations garanties, la constitution de sûretés et la gestion d'entités ad hoc (SPV) représentent un effort administratif et des coûts juridiques importants. En outre, dans les juridictions dont les systèmes financiers sont moins développés, l'exécution des droits sur les garanties peut être longue et incertaine, ce qui risque d'éroder la confiance des investisseurs.
Enfin, les obligations garanties par des actifs peuvent engendrer un aléa moral. En nantissant des actifs déterminés, les émetteurs peuvent percevoir un moindre examen de leur santé financière globale, ce qui peut conduire à des pratiques commerciales plus risquées. Cela souligne la nécessité d'une supervision réglementaire rigoureuse et d'une diligence soutenue de la part des investisseurs.
Avantages de la collatéralisation
Malgré ces difficultés, la collatéralisation des obligations d'entreprise demeure un outil précieux tant pour les émetteurs que pour les investisseurs. Pour les émetteurs, la présence d'une garantie réduit le risque de défaut perçu et permet de lever des capitaux à des taux d'intérêt plus bas. Elle élargit également la base d'investisseurs, les obligations garanties séduisant les investisseurs institutionnels averses au risque, tels que les fonds de pension et les compagnies d'assurance.
Pour les investisseurs, la constitution de sûretés offre un niveau de protection supplémentaire et améliore les perspectives de recouvrement en cas de défaillance. Les données empiriques suggèrent que les obligations garanties présentent généralement des taux de recouvrement plus élevés que la dette non garantie, ce qui en fait un choix privilégié pour les portefeuilles prudents.
En bref
La constitution de sûretés en garantie d'obligations d'entreprise est une stratégie financière sophistiquée qui renforce la solvabilité, réduit le coût de l'emprunt et offre aux investisseurs une meilleure assurance. En structurant avec rigueur les accords juridiques, en évaluant avec exactitude les sûretés et en maintenant la transparence, les émetteurs en retirent des avantages significatifs tout en proposant aux investisseurs un instrument d'investissement sûr et attrayant. Toutefois, comme tout mécanisme financier, elle exige une planification et une exécution rigoureuses afin de mettre en balance les avantages potentiels et les risques inhérents. À mesure que les marchés financiers mondiaux évoluent, les obligations assorties de sûretés demeureront vraisemblablement une pierre angulaire du financement des entreprises, en s'adaptant aux nouveaux défis et aux nouvelles opportunités d'un environnement économique de plus en plus complexe.
Coûts d'émission et de maintien des obligations et des fonds d'investissement
| Catégorie | Type de coût | Obligations | Fonds d'investissement |
|---|---|---|---|
| Émission initiale et mise en place | Commissions de prise ferme | 0,5 %–2,0 % du montant total de l'émission | 2,0 %–6,0 % (commissions de placement) |
| Frais juridiques et réglementaires | 0,05 % – 0,3 % du montant de l'émission (10 k€ – 50 k€) | 25 000 € – 200 000 € | |
| Commissions des agences de notation | 0,02 % à 0,1 % du montant total de l'émission | Généralement sans objet | |
| Frais de cotation | 5 000 € – 50 000 € | 25 000 €–250 000 € | |
| Commercialisation et distribution | 0,1 % à 0,5 % du montant de l'émission | 20 000 € – 200 000 € | |
| Mise en place du conservateur et du dépositaire | Généralement sans objet | 10 000 € – 50 000 € | |
| Audit et évaluation | Généralement inclus dans les frais juridiques | 10 000 € – 50 000 € | |
| Enregistrement réglementaire | 10 000 € – 50 000 € | 5 000 € – 50 000 € | |
| Mise en place du trustee et de l'agent payeur | 2 000 € – 20 000 € | Généralement sans objet | |
| Mise en place des relations investisseurs | 15 000 €–50 000 € | Inclus dans la commercialisation (20 000 € – 200 000 €) | |
| Maintenance continue | Frais de gestion | n/d | 0,5 %–2,0 % par an des actifs sous gestion |
| Frais de conservation d'actifs et de dépositaire | n/d | 0,02 % – 0,1 % par an des actifs sous gestion | |
| Administration et comptabilité | 10 000 à 100 000 EUR par an (déclarations de conformité) | 0,05 % – 0,25 % par an des actifs sous gestion | |
| Honoraires d'audit | Généralement inclus dans le reporting | 10 000 à 50 000 EUR par an | |
| Honoraires du trustee et de l'agent payeur | 2 000 à 20 000 EUR par an | Généralement sans objet | |
| Reporting et conformité | 10 000 à 100 000 EUR par an | 15 000 € à 75 000 € par an | |
| Relations investisseurs | 15 000 EUR à 50 000 EUR par an | 20 000 à 75 000 EUR par an | |
| Frais de distribution et de vente | Généralement sans objet | 0,1 %–1,0 % par an (commissions de suivi) | |
| Paiements de coupons | Coupon annuel de 2 % à 8 % | Généralement sans objet | |
| Commissions de performance | Généralement sans objet | 10 % à 20 % de la surperformance (sous condition) |
Aperçu comparatif et éléments à considérer pour la maîtrise des coûts
- Obligations : supportent généralement des frais d'émission initiaux fixes substantiels, mais des frais de maintenance annuels comparativement moins élevés (hors paiements d'intérêts). Les charges d'intérêts représentent une dépense significative à long terme.
- Fonds : présentent des coûts de mise en place modérément inférieurs (proportionnels à l'échelle), mais des charges d'exploitation courantes sensiblement plus élevées, directement liées aux actifs sous gestion. Les coûts augmentent proportionnellement à la croissance du fonds, notamment au titre des commissions de gestion et des éventuelles commissions de performance.
Coûts liés à l'émission d'obligations
Lorsqu'une société, une collectivité locale ou une entité souveraine décide d'émettre des obligations pour lever des capitaux, elle est confrontée à divers coûts explicites et implicites, détaillés avec précision ci-après :
A. Coûts d'émission initiaux
1. Commissions de prise ferme
- Elles varient généralement de 0,5 % à 2,0 % du montant total émis. Ces commissions rémunèrent les banques d'investissement pour la structuration, la fixation du prix et le placement des obligations auprès des investisseurs.
2. Frais juridiques
- Frais liés à la préparation de la documentation juridique et du prospectus. Généralement compris entre 0,05 % et 0,3 % de l'émission obligataire, selon la complexité.
3. Frais d'agence de notation
- Paiements versés aux agences (Moody's, S&P, Fitch) pour les notations de crédit. Ils varient de 0,02 % à 0,1 % du montant de l'émission, avec souvent des frais fixes minimums.
4. Frais d'admission à la cote
- Frais facturés par les bourses pour la cotation des obligations. Environ entre 5 000 € et 50 000 € par an selon la juridiction et la bourse.
5. Frais réglementaires
- Frais de dépôt et d'enregistrement auprès des autorités de régulation financière (par ex. SEC, FCA, BaFin). Montant généralement forfaitaire, variant sensiblement selon la juridiction, et situé en règle générale entre 10 000 et 50 000 EUR.
6. Coûts de commercialisation et de distribution
- Roadshow, événements de promotion, documentation et présentations aux investisseurs. Ces frais varient généralement de 0,1 % à 0,5 % du montant de l'émission.
B. Coûts de maintenance récurrents des obligations
1. Frais du trustee ou de l'agent payeur
- Frais annuels de traitement des paiements et de suivi administratif. Généralement compris entre 2 000 et 20 000 euros par an, selon la complexité et le montant de l'émission.
2. Coûts de déclaration et de conformité
- Établissement périodique de rapports financiers, obligations d'information et documentation de conformité. Les coûts se situent généralement entre 10 000 et 100 000 € par an, selon la complexité réglementaire et la structure de l'obligation.
3. Relations investisseurs
- Coûts liés au maintien d'une communication efficace avec les porteurs d'obligations. Budgets annuels souvent compris entre 15 000 € et 50 000 €.
4. Paiement des coupons (coût des intérêts)
- Coût explicite du service de la dette, versé régulièrement aux porteurs d'obligations. Les paiements d'intérêts constituent la principale charge financière, généralement de 2 % à 8 % par an, selon la solvabilité de l'émetteur et les conditions de marché.