
Métodos alternativos de transferencia
Ledger-to-Ledger (L2L)
Transferencias de libro a libro (L2L)
Debemos distinguir entre dos tipos diferenciados de transferencias de libro mayor a libro mayor (L2L) que merecen examen: una propia del sector bancario tradicional y otra propia del ámbito de la tecnología blockchain.
En el ámbito de la banca tradicional, las transferencias L2L consisten en el traslado de activos, pasivos o fondos propios entre libros mayores distintos mantenidos por instituciones financieras, como bancos o proveedores de servicios de pago. Estas transferencias pueden realizarse entre cuentas de una misma institución o entre instituciones diferentes, y son fundamentales para facilitar transacciones seguras y eficientes dentro del sistema financiero mundial.
Por el contrario, las transferencias L2L dentro del ámbito de la cadena de bloques designan el proceso de transferir valor o activos entre libros distribuidos distintos, como redes de cadena de bloques diferentes. Este tipo de transferencia suele exigir el uso de protocolos, intermediarios o técnicas especializados, como los intercambios atómicos (atomic swaps) o los puentes entre cadenas (cross-chain bridges), a fin de garantizar la interoperabilidad y preservar la integridad de ambos libros.
Un mensaje no es dinero
Por qué ningún mensaje SWIFT, télex ni servidor mueve fondos sin liquidación, en 90 segundos.
Verificar un documento con VL1 →¿Ha recibido un mensaje de pago, un justificante o una confirmación? Hágalo verificar antes de confiar en él.

Activación de los servicios L2L en IFB
Las facilidades L2L se activarán a solicitud del cliente una vez que su cuenta se encuentre en situación regular:
- Mantiene el saldo mínimo,
- presenta un historial financiero sólido y constante, y
- es coherente con actividades empresariales legítimas.
Además, la cuenta debe tener
- ninguna cuestión de cumplimiento normativo pendiente, y
- todas las operaciones deben ajustarse a la normativa financiera internacional.
La activación definitiva queda sujeta a la revisión y aprobación internas de nuestro equipo de cumplimiento normativo y de gestión de riesgos.
Principales diferencias entre los servidores de comunicaciones, de capa intermedia, de núcleo/liquidación y de libro mayor/cuentas en los bancos
En la tecnología bancaria, los servidores desempeñan un papel decisivo para garantizar el buen funcionamiento de las operaciones financieras y del registro contable. Los dos tipos principales de servidores en los que se apoyan los bancos son los servidores de comunicaciones y los servidores de libro mayor y de cuentas. Aunque ambos son esenciales, cumplen finalidades distintas y tratan tipos de datos diferentes.
Servidores de comunicaciones
Los servidores de comunicaciones son la columna vertebral del intercambio seguro de datos entre bancos e instituciones financieras. Estas son las principales funciones y características de los servidores de comunicaciones:
- Intercambio seguro de datos: Estos servidores facilitan el intercambio seguro de datos, de modo que la información financiera sensible pueda transmitirse entre instituciones sin comprometer su seguridad.
- Protocolos y estándares: utilizan protocolos normalizados como SWIFT, SEPA o ACH, entre otros, para la comunicación interbancaria, lo que garantiza uniformidad y fiabilidad entre distintas plataformas.
- Cifrado y autenticación: para preservar la seguridad, los servidores de comunicaciones emplean métodos de cifrado avanzados y protocolos de autenticación estrictos que protegen los datos durante su transmisión.
- Tramitación de transacciones: principalmente, gestionan las solicitudes, los mensajes y las instrucciones de transacciones, y actúan como intermediarios que transmiten la información necesaria para su ejecución.
- Sin movimiento de fondos: es importante señalar que estos servidores no mueven fondos ni actualizan directamente los saldos de las cuentas; únicamente facilitan la comunicación necesaria para dichas operaciones.
Servidores bancarios centrales (core banking)
Los servidores bancarios centrales constituyen la columna vertebral digital de las entidades financieras, al orquestar la ejecución, verificación y liquidación precisas de las operaciones monetarias. Procesan de forma segura las instrucciones de operaciones entrantes (por ejemplo, mensajes SWIFT), mantienen cuentas detalladas de clientes e internas, concilian dichas operaciones con las liquidaciones de fondos efectivas confirmadas por los bancos corresponsales e intermediarios, y actualizan con exactitud los saldos de los clientes en consecuencia.
Más allá de las meras funciones transaccionales, los servidores centrales gestionan el cumplimiento normativo, realizan conciliaciones automatizadas y validaciones de AML/KYC, garantizan los protocolos de gestión de riesgos y generan pistas de auditoría completas, salvaguardando así la integridad operativa, la exactitud financiera y la observancia de la normativa en el conjunto de las operaciones bancarias de la entidad.
Servidores de libros mayores y de cuentas
Los servidores de libro mayor y de cuentas, por su parte, son los custodios de los registros financieros de un banco. Estas son sus principales características:
- Mantenimiento de los registros financieros: Estos servidores almacenan y conservan los registros financieros básicos del banco, lo que garantiza que cada operación quede registrada con exactitud.
- Registro de operaciones: Registran todas las operaciones, incluidos los adeudos y abonos, y son responsables de actualizar y conservar los saldos actuales de las cuentas.
- Gestión del libro mayor: los servidores de libro mayor gestionan el libro mayor general del banco junto con las cuentas individuales de los clientes, lo que proporciona una visión completa de la situación financiera.
- Integridad de los datos: garantizar la coherencia e integridad de los datos es esencial, ya que estos registros son fundamentales para la elaboración de información financiera precisa y para el cumplimiento normativo.
- Medidas de seguridad reforzadas: dada la sensibilidad de los datos, los servidores de libros contables suelen emplear medidas de seguridad más estrictas, entre ellas capas adicionales de cifrado y rigurosos controles de acceso.
El servidor de comunicaciones inicia y facilita las operaciones, pero es el servidor del libro mayor el que, tras la validación, las registra y las refleja en última instancia en los libros del banco.
En los sistemas bancarios contemporáneos, estas funciones suelen estar integradas, y los protocolos seguros de comunicación interna del banco operan conjuntamente con los sistemas de gestión de libros contables. Esta integración garantiza la actualización en tiempo real y la coherencia en todo el ecosistema financiero del banco, mejorando tanto la eficiencia como la seguridad.
Nuestros servicios L2L
Prestamos servicios L2L a nuestra clientela selecta de particulares de elevado patrimonio y entidades corporativas consolidadas, con especial énfasis en la discreción, la confidencialidad y la integridad institucional.
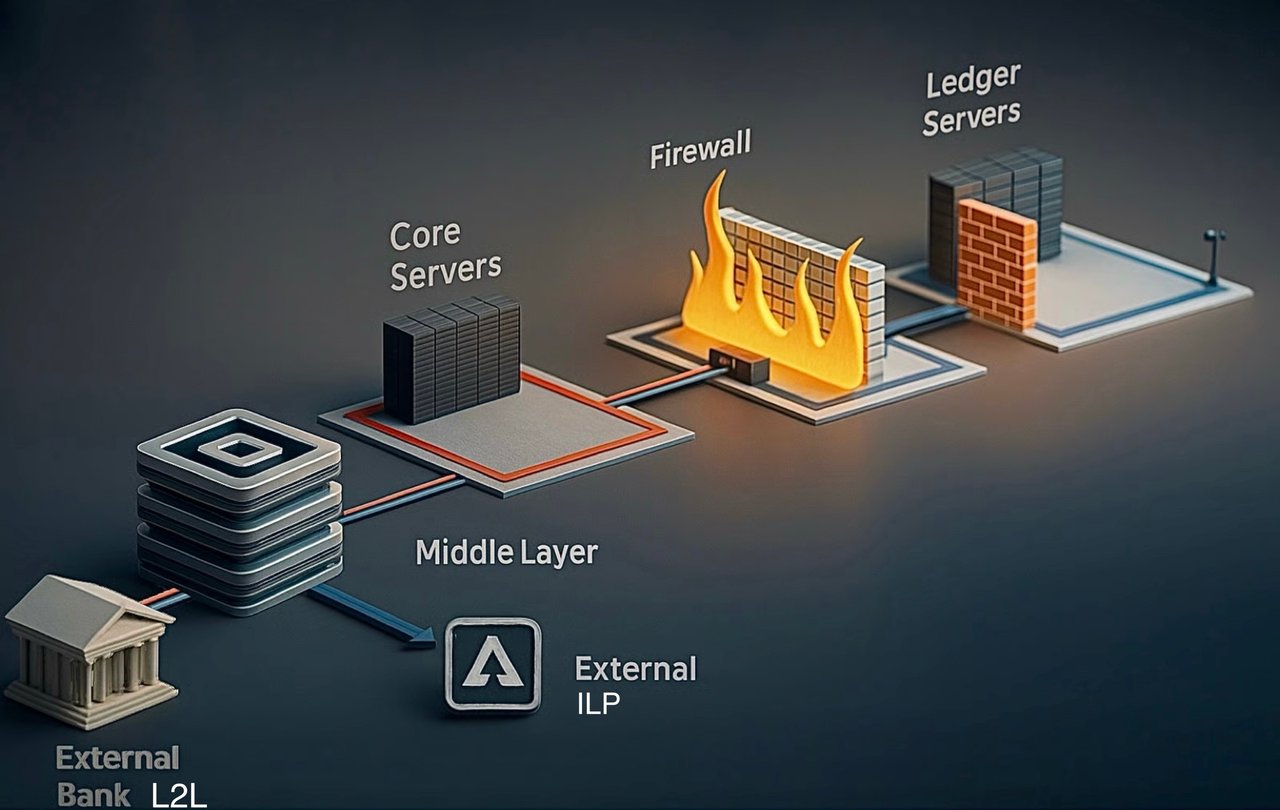
Todas las operaciones L2L se realizan exclusivamente entre bancos plenamente integrados en el sistema bancario internacional, lo que garantiza no solo el intercambio seguro de mensajes L2L autenticados, sino también la liquidación efectiva y puntual de los fondos. Las contrapartes que carezcan de dicha integración pueden ser capaces de transmitir mensajes, pero son intrínsecamente incapaces de completar la liquidación financiera.
En las transferencias L2L, los fondos no pueden «descargarse» del libro mayor ni de los servidores centrales de un banco, ya que estos sistemas están siempre completamente aislados de cualquier acceso externo. A diferencia de los archivos digitales almacenados en la nube o en cualquier servidor u ordenador convencional, los fondos deben transmitirse siempre a través del marco seguro y regulado del sistema bancario mundial, lo que garantiza tanto su integridad como el cumplimiento normativo de cada operación.
Empíricamente, más del 48 % de las operaciones L2L que se nos presentan proceden de entidades no bancarias o de bancos sin capacidad para enviar fondos.
Por el contrario, estamos en condiciones de operar sin limitación de importe, sujetos únicamente a la rigurosa verificación de la entidad originadora y de su capacidad demostrable para liquidar la operación.

Las transacciones como ajustes en los libros contables en la actividad bancaria
Cuando se produce una operación financiera, como una transferencia de fondos de una cuenta a otra, no se desplaza físicamente dinero alguno. La operación se ejecuta ajustando los asientos contables de las respectivas cuentas de los bancos corresponsales, del banco o bancos centrales o de los sistemas de compensación de pagos en tiempo real (RTP). El sistema bancario reduce el saldo de una cuenta y aumenta el de otra, reflejando la transferencia de valor que se liquidará por separado.
Conciliación y liquidación final: Los bancos intervinientes concilian la operación para garantizar su exactitud. Cuando se recurre a bancos intermediarios, cada banco liquida su parte de la operación a través de sus relaciones de banca corresponsal.
Informes y conservación de registros: Los bancos conservan registros de todas las operaciones a efectos de cumplimiento, auditoría e información.
Cómo funciona el sistema bancario central (Core Banking System, CBS)
I. Distinción fundamental: instrucciones frente a liquidación efectiva
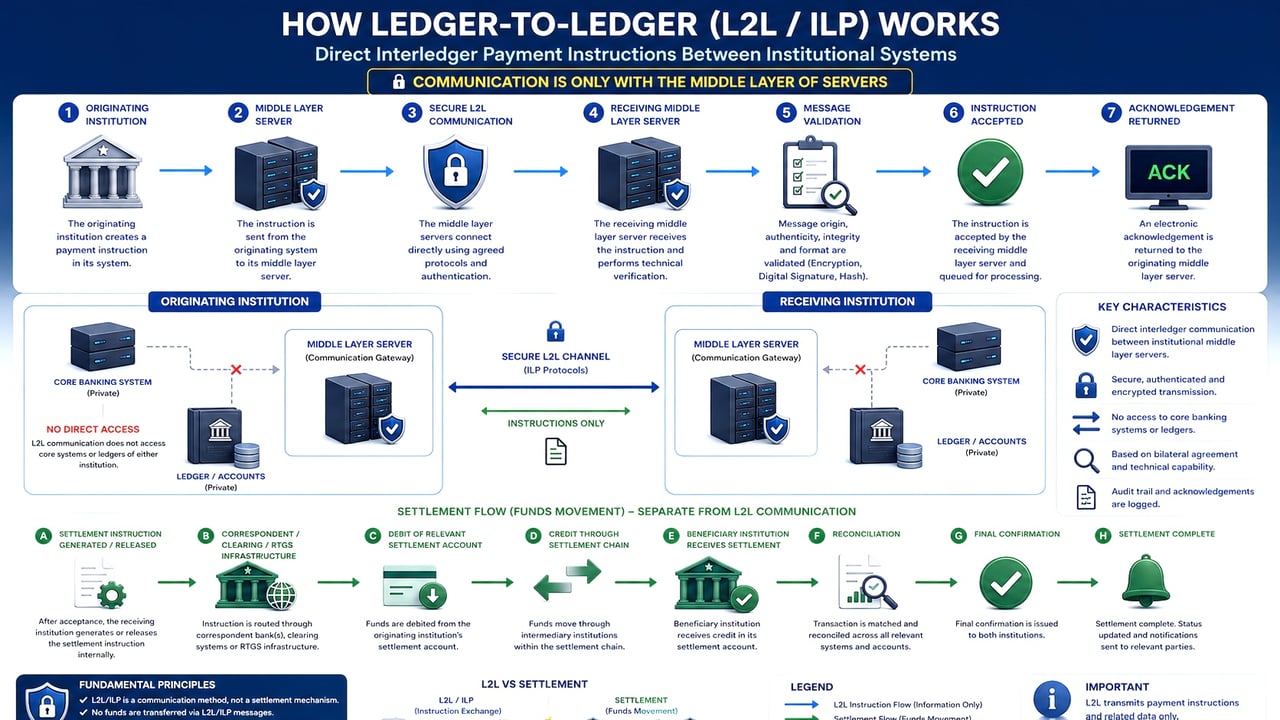
Un mensaje SWIFT, como un pacs.008 (transferencia de cliente) o un pacs.009 (transferencia entre instituciones financieras), es esencialmente una comunicación o instrucción segura. Informa a la entidad receptora de que se esperan fondos, especificando los datos del beneficiario, el importe de la operación y las instrucciones de encaminamiento, pero no transfiere fondos por sí mismo. Las transferencias de fondos solo se producen cuando el importe instruido se liquida a través de mecanismos interbancarios en los que intervienen bancos corresponsales o intermediarios, y se verifica mediante las variaciones efectivas de los saldos de las cuentas en cada una de las entidades.
II. Definiciones y funciones de los bancos corresponsales e intermediarios
A. Bancos corresponsales
- Un banco corresponsal mantiene cuentas bilaterales directas (cuentas nostro/cuentas vostro) con otros bancos.
- Estas cuentas reflejan saldos de efectivo reales mantenidos en otra entidad financiera y facilitan los pagos y las liquidaciones transfronterizos.
B. Bancos intermediarios
- Un banco intermediario actúa como punto de tránsito en la cadena de pago cuando no existen relaciones directas de corresponsalía entre el banco ordenante y el banco beneficiario.
- Salva las brechas entre bancos que no son corresponsales y gestiona las conversiones de divisas, los pagos internacionales y las complejidades de enrutamiento.
III. Cómo confirman los sistemas bancarios centrales la recepción efectiva de los fondos
El sistema central bancario (core banking) emplea un sólido proceso de conciliación y confirmación, diferenciado según se trate de escenarios con banco corresponsal o con banco intermediario, como sigue:
A. Verificación a través de bancos corresponsales
Cuando las operaciones implican cuentas corresponsales directas (cuentas nostro):
Flujo de trabajo detallado:
- Recepción de la instrucción (pacs.008/pacs.009): el CBS recibe y almacena temporalmente la instrucción SWIFT.
- Registro provisional: los fondos pueden figurar temporalmente en un libro interno de cuentas transitorias o de liquidación, a la espera de su verificación.
- Conciliación de extractos de cuentas nostro: el banco receptor recibe de sus corresponsales extractos de cuenta automatizados (camt.053, o los antiguos MT 940/950, o API electrónicas) que reflejan los saldos reales de las cuentas y los abonos. El CBS concilia automáticamente estos extractos con las instrucciones SWIFT mediante identificadores únicos (UETR – Unique End-to-End Transaction Reference).
- Abono definitivo en cuenta: Solo tras contrastar con exactitud la instrucción SWIFT con el apunte de abono confirmado por el banco corresponsal, el sistema bancario central (CBS) abona definitivamente los fondos en la cuenta del cliente beneficiario.
B. Verificación a través de bancos intermediarios
Cuando los fondos transitan por un banco intermediario (enrutamiento en varios niveles), el proceso de verificación resulta algo más complejo:
Flujo de trabajo detallado:
- Recepción de la instrucción (pacs.008): el CBS registra inicialmente el mensaje de instrucción entrante.
- Verificación de la liquidación a través de intermediarios: los fondos enviados a través de bancos intermediarios suelen generar varias confirmaciones SWIFT, entre ellas notificaciones de abono (camt.054, anteriormente MT 910) o mensajes pacs.009 posteriores que indican que los fondos se han transferido a la siguiente entidad. El banco intermediario emite una notificación de abono que confirma que los fondos se han acreditado correctamente en la cuenta nostro que el banco receptor mantiene en su banco corresponsal. CBS recibe estas confirmaciones de las entidades intermediarias, lo que permite una conciliación por etapas.
- Verificación final del banco corresponsal: el extracto final (camt.053 o, en su versión heredada, MT 940/950) del banco corresponsal confirma la liquidación real de los fondos en la cuenta nostro de la entidad receptora.
- Asignación definitiva al cliente: solo tras recibir y verificar la confirmación de liquidación efectiva del banco corresponsal (una vez confirmada por el intermediario), el CBS abona de forma definitiva la cuenta del beneficiario.
IV. Tecnologías y sistemas utilizados por los sistemas bancarios centrales
- Software de conciliación automatizada: (p. ej., SmartStream TLM, Temenos, Oracle FLEXCUBE)
- Herramientas de supervisión en tiempo real: integraciones de API y extractos bancarios digitales para una verificación inmediata.
- Pasarelas de mensajería: SWIFT Alliance Access, rastreadores SWIFT gpi, con confirmación del estado de las transacciones en tiempo real.
- Referencia Única de Transacción (UETR), exigida por SWIFT para garantizar que cada mensaje sea identificable de forma unívoca durante todo el ciclo de vida del pago.
- Controles de conciliación en doble capa. Conciliación electrónica automatizada complementada con verificación manual por equipos de operaciones especializados.
- Controles de AML/KYC y de cumplimiento normativo. Cada instrucción de pago se examina y valida antes de acreditar importe alguno, garantizando el cumplimiento de las obligaciones regulatorias (FATF, Directivas AML, OFAC, sanciones de la EU y de la ONU).
- Pistas de auditoría e informes. Se mantienen pistas de auditoría electrónicas completas a efectos de cumplimiento normativo y auditorías.
Un sistema bancario central no se basa en la mera recepción de mensajes de instrucción SWIFT como prueba de la liquidación de fondos. En su lugar, verifica metódicamente los movimientos monetarios reales mediante la conciliación con los extractos confirmados recibidos tanto de los bancos corresponsales (entidades de compensación final que mantienen cuentas nostro) como de los bancos intermediarios (bancos de encaminamiento de operaciones que confirman las transferencias ulteriores mediante notificaciones de abono o confirmaciones posteriores).
Solo cuando los saldos monetarios efectivos se modifiquen a nivel del corresponsal y los abonos confirmados figuren en los extractos bancarios tanto del banco intermediario como del banco corresponsal, el CBS reconocerá y asignará de forma definitiva los fondos a la cuenta del cliente beneficiario, garantizando así la distinción precisa entre las instrucciones de pago y las liquidaciones reales en efectivo.

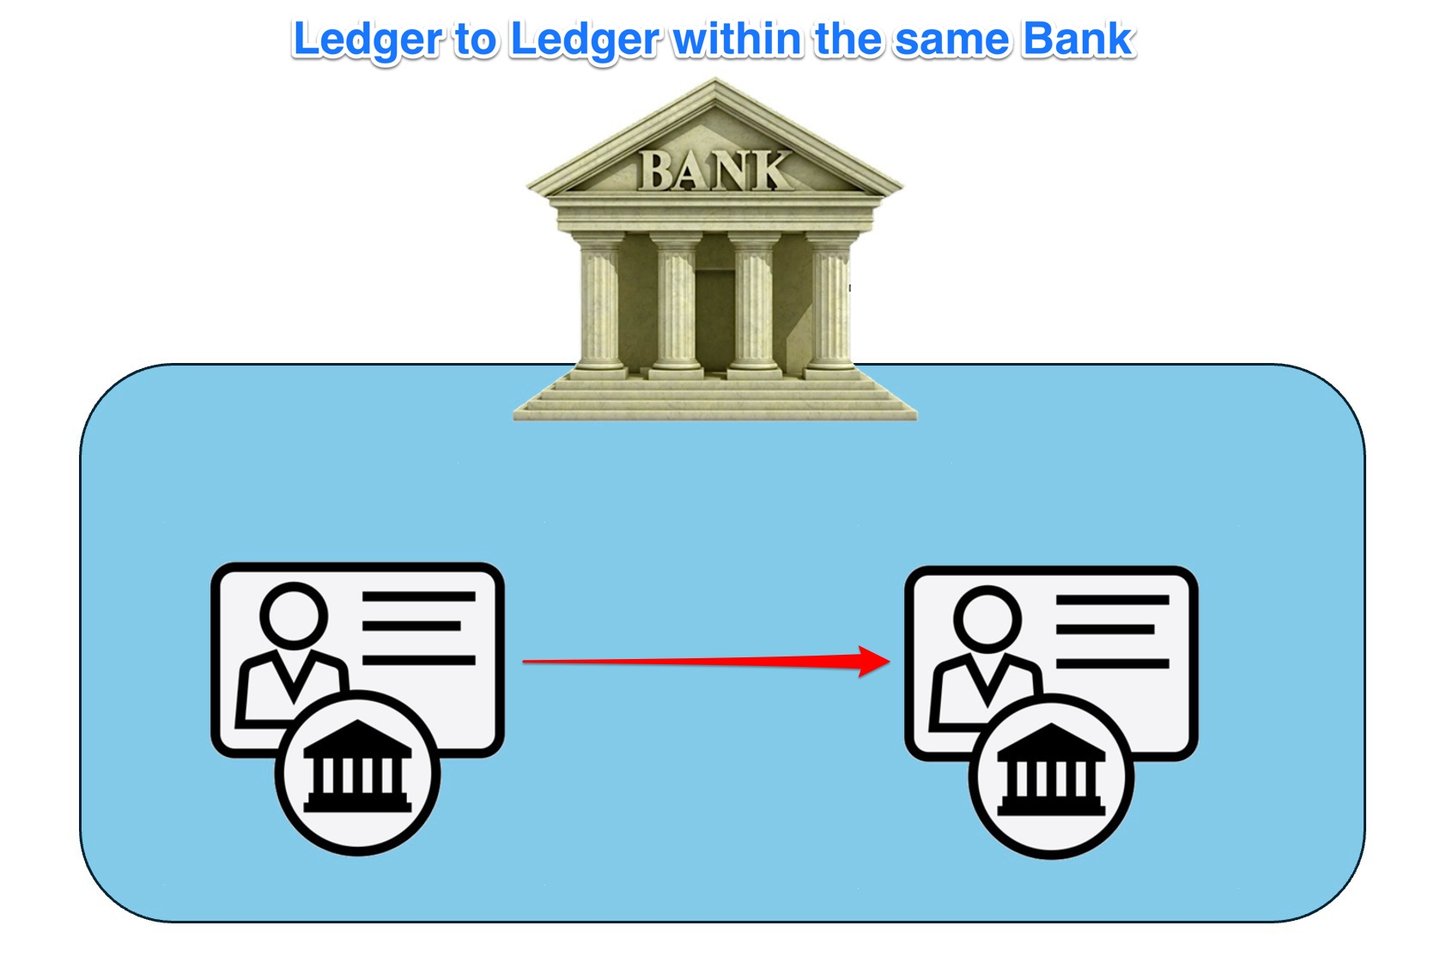
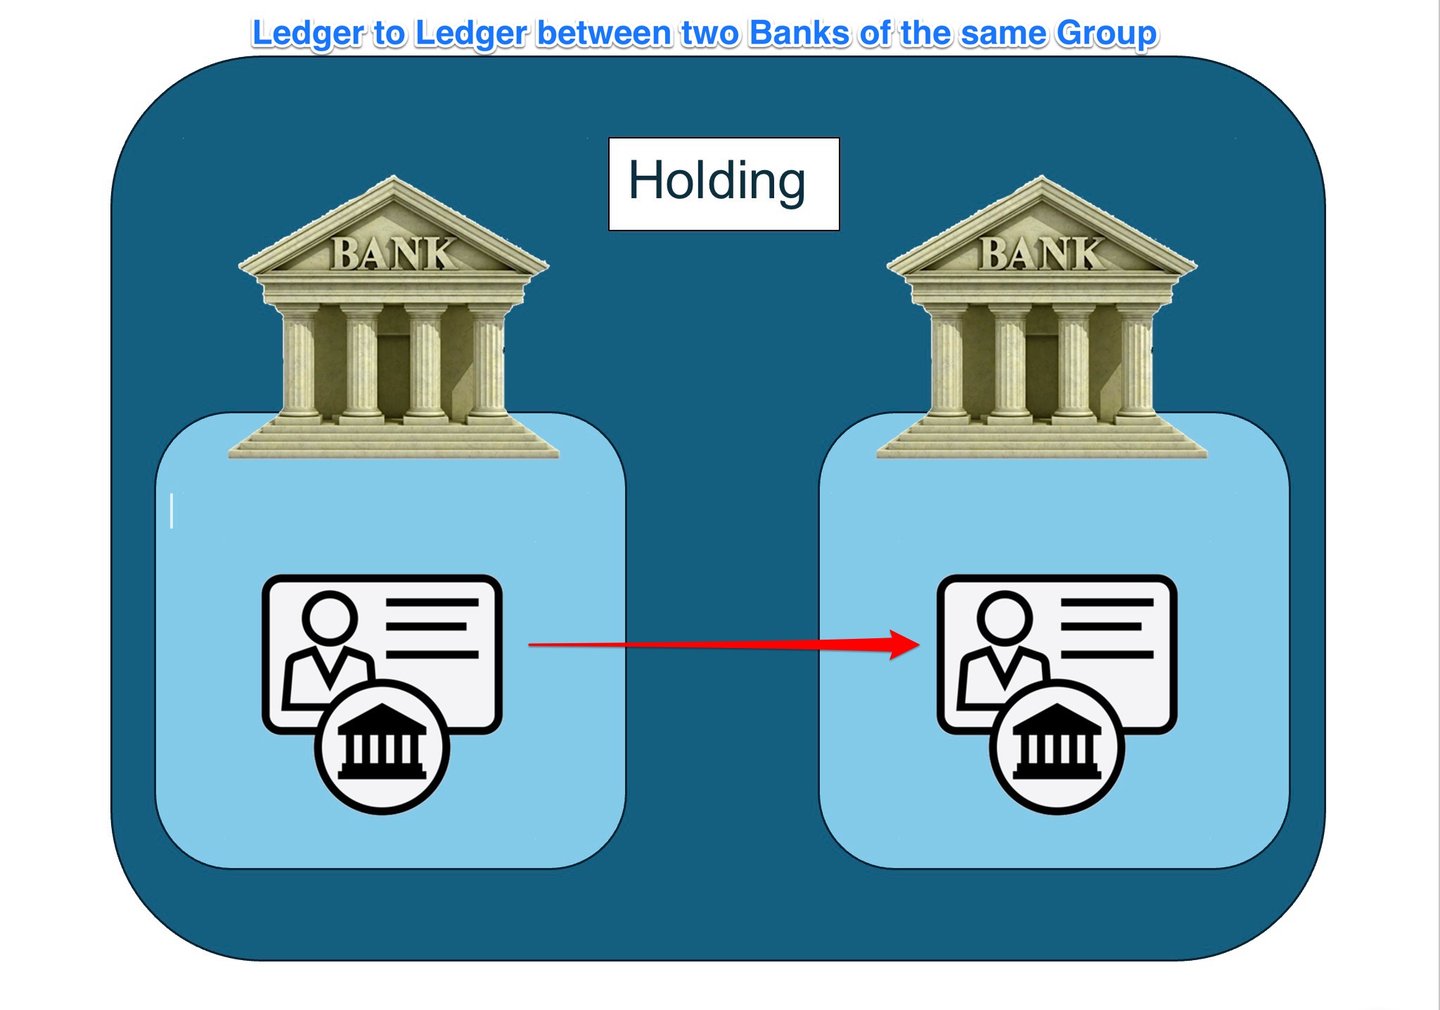
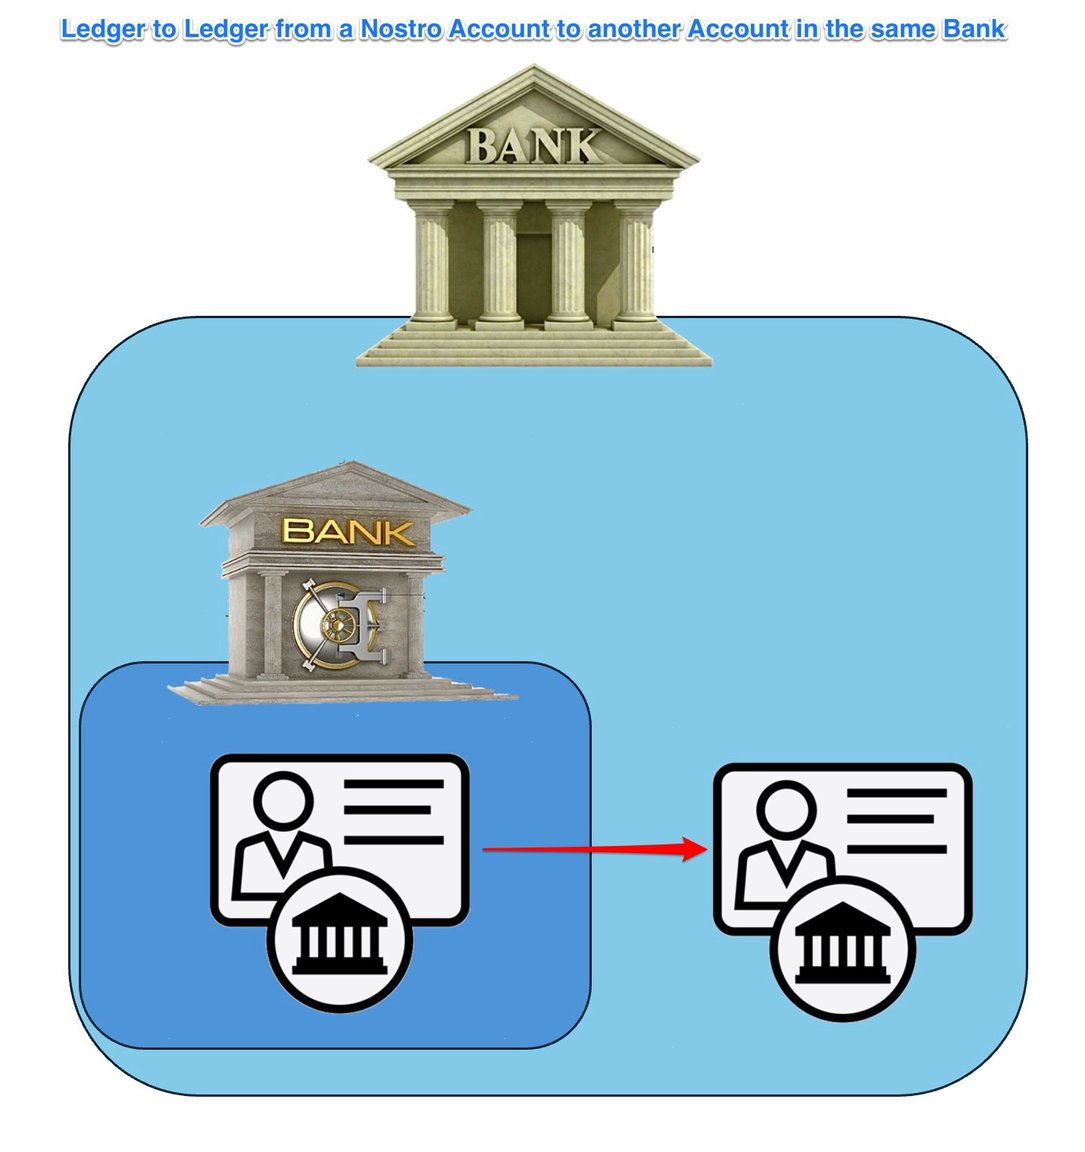
Banca
Las transferencias de libro a libro (L2L, ledger-to-ledger) en el ámbito bancario designan el proceso de transferir activos, pasivos o patrimonio entre dos libros contables distintos mantenidos por entidades financieras, como bancos u otros proveedores de servicios de pago. Estas transferencias pueden producirse entre cuentas mantenidas en la misma entidad o entre entidades diferentes. En el contexto bancario, los libros contables son bases de datos centralizadas o sistemas de registro que documentan la titularidad y el historial de operaciones de las cuentas y los activos de los clientes.
Las transferencias L2L en el ámbito bancario son esenciales para facilitar operaciones eficientes y seguras entre distintas entidades financieras y sus clientes. A continuación se exponen algunos aspectos clave y ejemplos de las transferencias L2L en la banca:
- Transferencias interbancarias: las transferencias interbancarias son una forma habitual de transferencias L2L en el ámbito bancario, en las que los fondos se trasladan entre cuentas mantenidas en bancos distintos. Estas transferencias pueden realizarse mediante diversos mecanismos, como las transferencias electrónicas (p. ej., SWIFT), las operaciones de la cámara de compensación automatizada (ACH) y los sistemas de liquidación bruta en tiempo real (RTGS).
- Transferencias internas del banco: se producen cuando los fondos se trasladan entre cuentas mantenidas en la misma entidad financiera. Estas transferencias L2L suelen ser más rápidas y pueden tener comisiones inferiores a las de las transferencias interbancarias, ya que solo implican la actualización de los libros contables internos del banco.
- Libros mayores de los bancos centrales: Los bancos centrales mantienen sus propios libros mayores, en los que se registran los saldos de reservas de los bancos comerciales de su jurisdicción. Las transferencias L2L entre los libros mayores de los bancos centrales y los de los bancos comerciales son fundamentales para gestionar los requisitos de reservas, ejecutar la política monetaria y facilitar las operaciones interbancarias.
- Transferencias transfronterizas: las transferencias L2L en el ámbito bancario también desempeñan un papel fundamental en las operaciones transfronterizas, en las que los fondos se trasladan entre bancos o instituciones financieras situados en distintos países. Estas transferencias suelen implicar conversión de divisas y pueden requerir la intervención de bancos corresponsales o de redes internacionales de pagos para facilitar la operación.
- Transferencias de activos digitales: Con la creciente adopción de los activos digitales y de la tecnología blockchain, algunos bancos e instituciones financieras han comenzado a explorar transferencias L2L que involucran activos digitales o criptomonedas. Estas transferencias pueden requerir el uso de protocolos especializados, como el Interledger Protocol (ILP), o el desarrollo de nueva infraestructura, como las monedas digitales de banco central (CBDC) o las stablecoins respaldadas por bancos.
¿Qué puede transferirse de banco a banco?
Activos bancarios:
- Efectivo y equivalentes de efectivo: Son fondos a los que se puede acceder de forma inmediata o casi inmediata. Incluyen el efectivo físico, los depósitos en otros bancos y los valores de alta liquidez, como las letras del Tesoro.
- Inversiones/valores: se trata de instrumentos financieros en los que el banco invierte para obtener un rendimiento, como bonos públicos y corporativos, acciones y otros valores.
- Préstamos y anticipos: Son los fondos que un banco concede a sus clientes y que generan ingresos por intereses. Pueden incluir préstamos personales, hipotecas, préstamos comerciales, saldos de tarjetas de crédito y descubiertos.
- Activos fijos: Son los bienes físicos propiedad del banco, como edificios, terrenos, equipamiento y mobiliario.
- Activos intangibles: Comprenden activos no físicos como el software, las patentes, las marcas y el fondo de comercio.
- Otros activos: Pueden incluir, entre otros, intereses devengados pendientes de cobro, activos por impuestos diferidos e instrumentos financieros derivados.
Pasivos bancarios:
- Depósitos: Son los fondos que particulares y empresas mantienen en el banco. Incluyen cuentas corrientes, cuentas de ahorro y depósitos a plazo. Constituyen pasivos porque el banco tiene la obligación de devolver dichos fondos a los depositantes a su requerimiento o en una fecha de vencimiento determinada.
- Fondos tomados en préstamo: Son los fondos que el banco obtiene de otras entidades financieras, del banco central o mediante la emisión de valores de deuda.
- Valores de deuda: Son bonos u otras formas de deuda emitidos por el banco para obtener fondos. El banco está obligado a reembolsar el principal y los intereses a los titulares de los bonos.
- Otros pasivos: incluyen partidas como gastos devengados, cuentas por pagar, pasivos por impuestos diferidos, provisiones para pérdidas crediticias e instrumentos financieros derivados.
- Pasivos subordinados: Se trata de deudas que solo se pagarán después de todas las demás en caso de quiebra del banco.
Fondos propios del banco:
- Acciones ordinarias: Se trata del capital social que poseen los propietarios del banco. Confieren derechos de voto y pueden dar derecho a percibir dividendos.
- Acciones preferentes: Este tipo de capital tiene un derecho preferente sobre los beneficios y los activos frente a las acciones ordinarias, pero normalmente no conlleva derechos de voto.
- Beneficios no distribuidos: Son los beneficios netos que un banco ha acumulado a lo largo de los años y ha decidido reinvertir en el negocio en lugar de distribuirlos como dividendos.
- Acciones propias en cartera: Son las acciones del propio Banco que este ha recomprado en el mercado.
- Otro resultado global: Se trata de las ganancias y pérdidas procedentes de diversas inversiones e instrumentos derivados que aún no se han realizado.
- Participación minoritaria: Es la parte de los activos netos de una filial atribuible a participaciones en el patrimonio que no pertenecen, directa o indirectamente a través de filiales, a la sociedad matriz.
Del registro externo al registro contable compartido (de off-ledger a on-ledger)
Las transacciones entre bancos, incluidas las que pasan de fuera de libros a dentro de libros, requieren pasos adicionales para garantizar la correcta transferencia de activos o pasivos, el cumplimiento de la normativa y una contabilización adecuada.
El proceso es el siguiente:
- Identificación de la transacción o del activo: El proceso comienza con la identificación de la transacción o del activo concreto que debe trasladarse de fuera del registro contable (off-ledger) al registro contable (on-ledger). Ambos bancos que intervienen en la operación deben acordar el activo o pasivo que se transferirá.
- Evaluación de riesgos y análisis financiero: Ambos bancos realizarán sus propias evaluaciones de riesgos y análisis financieros independientes, con el fin de asegurar que la operación se ajuste a sus respectivas políticas de gestión de riesgos y estrategias financieras.
- Acuerdo interbancario: Antes de que la operación pueda llevarse a cabo, las entidades deben acordar los términos de la transferencia. Ello puede implicar la negociación del precio del activo o pasivo, el calendario de la transferencia y otros detalles. Este acuerdo suele ser jurídicamente vinculante y debe cumplir la normativa bancaria local e internacional.
- Cumplimiento normativo: La operación debe ajustarse a la normativa bancaria aplicable, incluida la relativa a adecuación del capital, liquidez y gestión del riesgo. Los equipos de cumplimiento normativo de ambos bancos velarán por que la operación satisfaga estos requisitos. Marcos de cumplimiento normativo: SOX (Ley Sarbanes-Oxley): garantiza la exactitud e integridad de la información societaria publicada (específica de Estados Unidos) o RGPD (Reglamento General de Protección de Datos): garantiza la protección y la privacidad de los datos de los clientes, especialmente en la UE (específico de Europa).
- Compensación y liquidación: una vez alcanzado el acuerdo y verificado el cumplimiento normativo, la operación pasa a la fase de compensación y liquidación. Esta implica la transferencia efectiva del activo o del pasivo del libro mayor de un banco al del otro. Este proceso suele ser facilitado por una cámara de compensación externa, especialmente en el caso de operaciones de gran volumen o complejas.
- Registro de la operación: Una vez concluido el proceso de compensación y liquidación, cada banco registra la operación en su propio libro mayor. Para el banco vendedor, el activo pasa de estar registrado en el libro mayor a quedar fuera de él y, para el banco comprador, el activo pasa de estar fuera del libro mayor a quedar registrado en él.
- Gestión continua y reporte: ambos bancos deben gestionar la operación y reportarla de forma continua. Ello implica realizar el seguimiento de cualquier variación en el valor del activo o del pasivo, comunicar dichas variaciones a las autoridades regulatorias competentes y actualizar en consecuencia sus respectivos estados financieros.
- Seguimiento continuo: Por último, los bancos continúan supervisando periódicamente el activo o el pasivo para asegurarse de que sigue cumpliendo toda la normativa aplicable y de que su perfil de riesgo se mantiene dentro de la tolerancia al riesgo de cada banco.
El proceso de convertir fondos fuera de balance en fondos registrados en balance supone trasladar activos que no figuran en el libro mayor financiero principal del banco a posiciones reconocidas oficialmente en sus libros. Esta práctica es relevante principalmente en el contexto de la banca en la sombra, la gestión de activos o determinados tipos de operaciones financieras que, inicialmente, no aparecen en el balance principal del banco. Los matices de este procedimiento y los costes asociados dependen de los marcos regulatorios, de la naturaleza de los activos implicados y de las políticas específicas de la entidad financiera. A continuación se describen los pasos procedimentales que suelen intervenir y se exponen los costes inherentes.
Conversión de fondos fuera de libros en fondos registrados en libros en bancos y bancos centrales
La conversión de fondos fuera de balance en fondos dentro de balance implica integrar en el sistema contable principal actividades financieras que antes no figuraban en el balance oficial. Ello resulta esencial para la exactitud de la información financiera, la transparencia y el cumplimiento normativo. A continuación se presenta un desglose detallado de este proceso, tanto para los bancos comerciales como para los bancos centrales, que abarca la identificación, la verificación, la conciliación, el registro y la auditoría.
A. Bancos comerciales
1. Identificación de fondos fuera de balance
Fuentes de fondos fuera de contabilidad:
- Entidades de propósito especial (SPE): personas jurídicas constituidas para operaciones específicas, como la titulización, que pueden mantener activos y pasivos fuera del balance principal del banco. Pueden incluir vehículos de inversión estructurada (SIV) y vehículos conducto (conduits).
- Activos titulizados: préstamos o derechos de cobro vendidos a inversores pero cuya administración sigue correspondiendo al banco. Algunos ejemplos son los valores respaldados por hipotecas (MBS) y los valores respaldados por activos (ABS).
- Obligaciones de arrendamiento: arrendamientos operativos que anteriormente no se capitalizaban conforme a las normas contables anteriores, pero que deben incluirse con arreglo a normas más recientes, como la NIIF 16 (IFRS 16).
- Derivados y pasivos contingentes: instrumentos financieros como permutas, futuros y opciones, así como posibles pasivos derivados de garantías y cartas de crédito.
2. Verificación y validación
Pasos de verificación:
- Evaluación de instrumentos financieros: análisis detallado para determinar la naturaleza, el riesgo y el valor de las partidas fuera de balance.
- Modelos de valoración: utilización del análisis de flujos de caja descontados (DCF), de valoraciones a precios de mercado (MTM) y de otros modelos financieros para evaluar el valor razonable de los derivados y de los activos titulizados.
- Análisis del riesgo de crédito: evaluación de la solvencia de los activos subyacentes y de las contrapartes que intervienen en las operaciones fuera de balance (OBS).
- Revisión regulatoria: garantía del cumplimiento de las normas contables y regulatorias aplicables.
- NIIF 9 y NIIF 16: Regulan, respectivamente, el reconocimiento y la medición de los instrumentos financieros y de los arrendamientos.
- Marco de Basel III: cálculo de los activos ponderados por riesgo (RWA) y ratios de apalancamiento que inciden en el tratamiento de las exposiciones fuera de balance.
Protocolos y estándares:
- IFRS y GAAP: garantía de una aplicación coherente de las Normas Internacionales de Información Financiera (IFRS) y de los Principios de Contabilidad Generalmente Aceptados (GAAP) para una información financiera precisa.
- Cumplimiento de la normativa AML y KYC: observancia de los requisitos de prevención del blanqueo de capitales (AML) y de conocimiento del cliente (KYC) para prevenir actividades ilícitas.
3. Proceso de conciliación
Metodologías de conciliación:
- Revisión detallada de las transacciones: examen exhaustivo y conciliación de las operaciones fuera de balance con los registros internos.
- Conciliación a nivel de transacción: garantizar que cada partida fuera de balance se refleje y concilie con exactitud con las correspondientes anotaciones en balance.
- Informe de excepciones: identificación y resolución de discrepancias mediante sistemas automatizados o intervención manual.
Herramientas y software:
- Sistemas ERP: Sistemas de planificación de recursos empresariales, como SAP y Oracle Financials, para automatizar los procesos de conciliación.
- Software especializado de conciliación: herramientas como BlackLine y SmartStream para el cotejo de operaciones de gran volumen y la detección de anomalías.
4. Registro en el libro mayor
Métodos de registro:
- Asientos contables: asientos detallados para incorporar las partidas fuera de balance al libro mayor, garantizando que se recojan todos los datos pertinentes.
- Contabilización automatizada: utilización de los sistemas bancarios centrales para automatizar el registro de las operaciones, reduciendo al mínimo los errores de introducción manual.
- Asientos intragrupo e intrabancarios: garantizar la contabilización adecuada de las operaciones en las que intervienen varias entidades del grupo bancario.
Protocolos y estándares:
- Contabilidad por partida doble: garantiza que cada operación afecte al menos a dos cuentas para mantener la ecuación contable (activo = pasivo + patrimonio neto).
- Cumplimiento de las NIIF/GAAP: Observancia de las normas contables internacionales y nacionales para garantizar la transparencia y la coherencia en la información financiera.
5. Auditoría y cumplimiento normativo
Procesos de auditoría:
- Auditorías internas: revisiones internas periódicas para garantizar el cumplimiento de las políticas y los procedimientos y la exactitud de la información financiera.
- Supervisión continua: implantación de sistemas de auditoría en tiempo real para detectar anomalías y garantizar el cumplimiento normativo de forma permanente.
- Auditorías basadas en el riesgo: se centran en las áreas de mayor riesgo, como los derivados y las entidades de propósito especial (SPE), con el fin de garantizar una supervisión sólida.
- Auditorías externas: Verificación independiente por parte de auditores externos para garantizar el cumplimiento de las normas contables y de la normativa aplicable.
- Mantenimiento de la pista de auditoría: conservación de registros completos de todas las transacciones y ajustes para disponer de una pista de auditoría clara.
Marcos de cumplimiento normativo:
- Ley Sarbanes-Oxley (SOX): garantiza la exactitud e integridad de la información societaria divulgada (específica de los Estados Unidos).
- Reglamento de la UE sobre auditoría: garantía de la exactitud y la transparencia de la información financiera en Europa.
Protocolos y tecnologías:
- Herramientas de reporte regulatorio: software como AxiomSL y Wolters Kluwer para la preparación y presentación de informes regulatorios
- Cadena de bloques y DLT: uso de la tecnología de registro distribuido (DLT) para disponer de registros inalterables y de transparencia en las transacciones financieras.
B. Bancos centrales
1. Identificación de fondos fuera de balance
Fuentes de fondos fuera de balance:
- Líneas swap de divisas: líneas swap comprometidas pero no dispuestas, y los tramos a plazo de los swaps, que figuran únicamente como compromisos.
- Pasivos contingentes: Garantías y otras obligaciones potenciales no registradas en el balance.
- Posiciones en custodia: oro y valores mantenidos en custodia para otros bancos centrales, que nunca pasan a formar parte del balance del custodio.
2. Verificación y validación
Pasos de verificación:
- Valoración de las reservas: evaluación del valor de mercado de las reservas de divisas y de otros activos fuera de balance.
- Precios de mercado y tipos de cambio: utilización de datos de mercado actuales para valorar las reservas con exactitud.
- Evaluación de riesgos: valoración del riesgo de crédito y de mercado asociado al mantenimiento de estas reservas.
- Revisión regulatoria: Garantizar el cumplimiento de las normas internacionales, como las establecidas por el FMI.
- Directrices del FMI: cumplimiento de la Plantilla de Datos del FMI sobre Reservas Internacionales y Liquidez en Moneda Extranjera.
Protocolos y estándares:
- Normas del FMI: directrices del Fondo Monetario Internacional para la comunicación de las reservas de divisas y otras estadísticas monetarias.
- Normas contables de los bancos centrales: normas y prácticas específicas de contabilidad e información financiera de los bancos centrales.
3. Proceso de conciliación
Metodologías de conciliación:
- Revisión detallada de las posiciones: comparación de los registros de reservas exteriores y otras partidas fuera de balance con las posiciones efectivamente mantenidas.
- Conciliación entre libro mayor y saldos reales: garantía de que los datos registrados coinciden con los saldos físicos o de cuenta.
- Conciliación de divisas: conciliación periódica de las posiciones en moneda extranjera con los tipos de mercado y las operaciones.
Herramientas y software:
- Sistemas de banca central: soluciones de software a medida para la gestión de las transacciones y las posiciones de los bancos centrales.
- Herramientas especializadas de conciliación: herramientas diseñadas para conciliar grandes volúmenes de operaciones de divisas y de reservas.
4. Registro en el libro mayor
Métodos de registro:
- Asientos contables: Asientos detallados que reflejan la integración de las partidas fuera de balance en el libro mayor.
- Sistemas automatizados: utilización de los sistemas bancarios centrales para automatizar el registro y la actualización del libro mayor.
- Contabilidad multidivisa: garantizar una contabilización precisa de las operaciones y posiciones en múltiples divisas.
Protocolos y estándares:
- Contabilidad por partida doble: Mantenimiento de registros financieros equilibrados mediante el sistema de partida doble.
- Normas del FMI y de los bancos centrales: observancia de las directrices internacionales y de las normas contables específicas de cada banco central.
5. Auditoría y cumplimiento normativo
Procesos de auditoría:
- Auditorías internas: Revisiones periódicas para garantizar la exactitud y el cumplimiento de las políticas dentro del banco central.
- Supervisión en tiempo real: implantación de sistemas de supervisión continua y capacidades de auditoría en tiempo real.
- Enfoques basados en el riesgo: concentración en las áreas con mayor exposición al riesgo, como las reservas exteriores y los pasivos contingentes.
- Auditorías externas: auditorías independientes que garantizan el cumplimiento de las normas internacionales y la transparencia en la presentación de información.
- Documentación completa: Conservación de registros detallados de todas las operaciones y ajustes a efectos de auditoría.
Marcos de cumplimiento normativo:
- Directrices del FMI: garantizar la transparencia y la exactitud en la comunicación de las reservas internacionales y de la liquidez en moneda extranjera.
- Normativa del banco central: Cumplimiento de las normas legales y contables que rigen al propio banco central.
Protocolos y tecnologías:
- Blockchain y DLT: mayor transparencia y exactitud mediante registros inmutables y tecnologías de registro distribuido.
- Herramientas de información regulatoria: facilitan la elaboración y presentación precisas y oportunas de los informes regulatorios.
En resumen
La conversión de fondos fuera de balance en fondos contabilizados en balance es un proceso detallado y multifacético que exige una cuidadosa identificación, verificación, conciliación, registro y auditoría. Tanto los bancos comerciales como los bancos centrales deben ajustarse a normas y protocolos rigurosos para garantizar la exactitud, la transparencia y el cumplimiento normativo de sus estados financieros. Mediante el uso de herramientas avanzadas y la observancia de normas internacionales, estas instituciones pueden gestionar eficazmente la integración de las partidas fuera de balance en sus principales sistemas contables, asegurando la integridad de su información financiera.
Costes inherentes
El coste de incorporar al balance las posiciones no registradas contablemente depende del activo, de la jurisdicción y de los propios sistemas de la entidad. Se distribuye en cinco categorías:
- Cumplimiento normativo y asuntos jurídicos: diligencia debida sobre el activo y las partes (AML, KYC, sanciones), dictámenes jurídicos sobre la titularidad y la exigibilidad, y seguimiento e información continuos.
- Valoración y auditoría: valoración independiente cuando no existe un precio de mercado, y el trabajo de auditoría necesario para reconocer el activo en los estados financieros.
- Gestión de riesgos: modelos y límites aplicables a la nueva exposición, así como su seguimiento continuo.
- Capital: una vez incorporada al balance, la posición incrementa los activos ponderados por riesgo. Conforme a Basel III, un banco debe mantener un capital total de al menos el 8 % de los activos ponderados por riesgo, más un colchón de conservación del capital del 2,5 % y los colchones anticíclicos o sistémicos que resulten aplicables.
- Operaciones: cambios en los sistemas, rediseño de procesos y formación del personal.
Por ello, los costes varían de un caso a otro y solo pueden estimarse una vez conocidos el activo, las contrapartes y el tratamiento regulatorio.
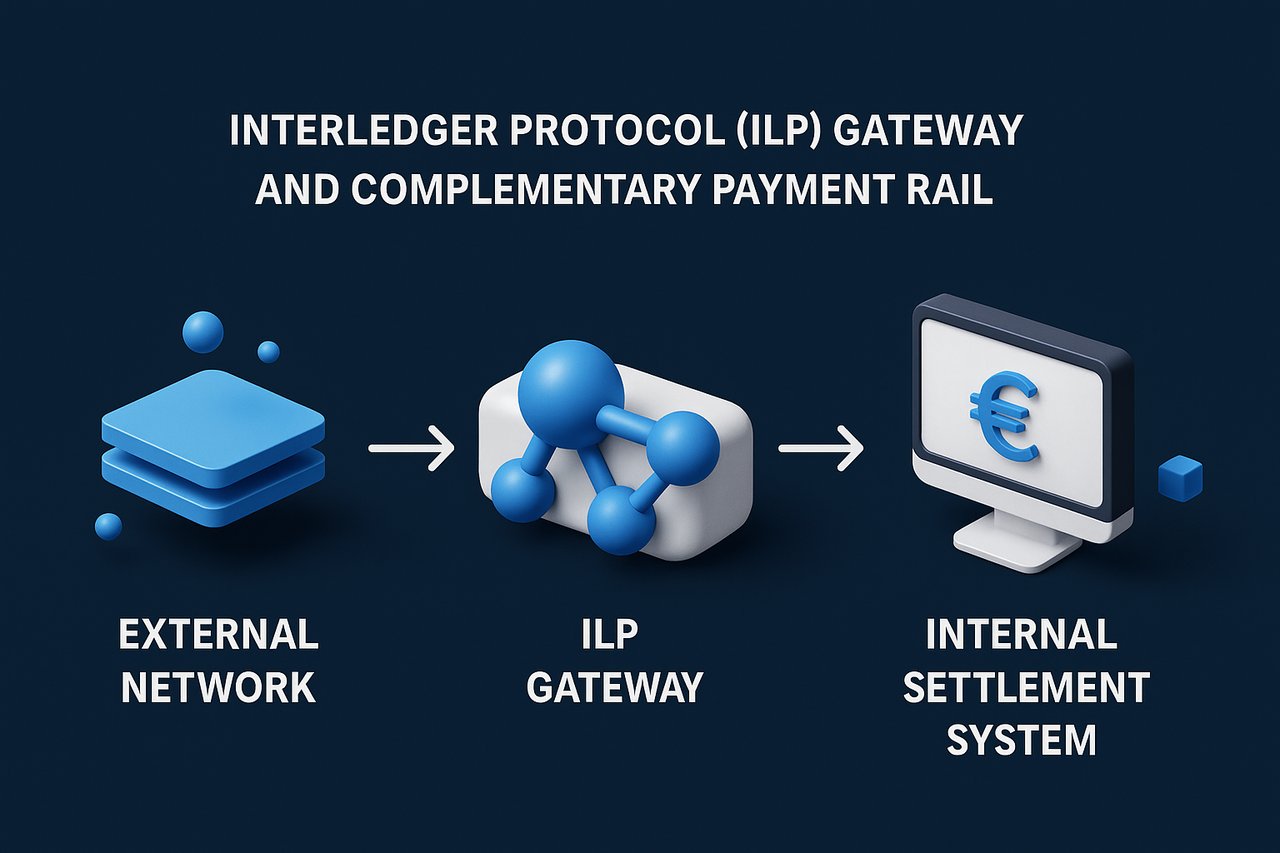
IFB – Pasarela del Protocolo Interledger (ILP) y vía de pago complementaria
Finalidad y posicionamiento
ILP constituye el núcleo de la estrategia multirregistro de IFB: proporciona transferencias condicionales, vinculadas criptográficamente, que se completan en cuestión de segundos en el plano de la mensajería, respetando al mismo tiempo la segregación entre nuestro conector DMZ y el registro principal ISO 20022. No obstante, el entorno actual de pagos es políglota. Los clientes pueden requerir infraestructuras optimizadas para corredores concretos, perfiles de liquidez o jurisdicciones regulatorias específicas. A continuación se exponen las especificaciones de ILP que deben seguir los clientes y las principales infraestructuras alternativas, con la justificación prudencial o técnica de cada una.
1 Interledger Protocol – Especificación canónica
- Nivel de conector: Rafiki v 1.3 + o Interledger.rs en una capa intermedia reforzada; el tráfico externo utiliza BTP/STREAM sobre TLS 1.3; conversión interna a ISO 20022 pacs.008/pacs.009. Esta topología sigue la norma NIST SP 800-53 Rev 5, control SC-7 «Boundary Protection».
- Higiene de credenciales: las credenciales BTP tokenizadas se rotan cada noventa días y pueden revocarse en un plazo de veinticuatro horas, de conformidad con los requisitos de gestión de credenciales del OWASP Application Security Verification Standard.
- Prueba de trayectoria (Proof-of-Path) – Tres micropagos de 0,01 EUR (RTT ≤1 s) seguidos de una ráfaga STREAM de 1 EUR (<0,5 % de pérdida, <750 ms de latencia) validan el rendimiento sin superar los umbrales de notificación.
- Firmeza de la liquidación: cada paquete cumplido genera una instrucción pacs.009 hacia T2 (anteriormente TARGET2) o hacia una cuenta nostro de un corresponsal; el abono al beneficiario se retiene hasta que se recibe la confirmación irrevocable, con lo que se satisface el Principio 8, «Firmeza de la liquidación», de los Principios del CPMI-IOSCO para las infraestructuras de los mercados financieros (Basilea/BPI, abril de 2012).
2 Pagos transfronterizos instantáneos por Swift: canal convencional
- Perfil – Swift conecta los sistemas nacionales de pagos instantáneos para los pagos transfronterizos, de modo que el beneficiario pueda recibir el abono en cuestión de segundos cuando ambos sistemas nacionales lo admitan, mediante mensajería ISO 20022 pacs.008.
- Por qué IFB lo utiliza – Se apoya en cuentas corresponsales existentes, no requiere nueva infraestructura de tokens y cuenta con cobertura bancaria global.
- Ventaja regulatoria – Dado que la liquidación continúa realizándose a través de las infraestructuras RTGS tradicionales, el tratamiento del capital y de la liquidez se rige por el marco establecido de Basel III, sin los matices del depósito en garantía condicional (escrow) propios del ILP.
3 SEPA Instant Credit Transfer – Red paneuropea en euros
- Perfil – El esquema SCT Inst del Consejo Europeo de Pagos (European Payments Council) pone las transferencias en euros a disposición del beneficiario en diez segundos, las 24 horas del día, todos los días del año. Desde el reglamento de 2025 (octubre de 2025), el esquema ya no establece un importe máximo; cada proveedor de servicios de pago fija sus propios límites.
- Relevancia: en los corredores exclusivamente en euros, SEPA Instant evita los diferenciales de cambio y liquida en dinero de banco central a través de TARGET Instant Payment Settlement (TIPS) u otros mecanismos de compensación.
- Ventaja regulatoria – En virtud del Reglamento sobre pagos instantáneos (UE) 2024/886, los proveedores de servicios de pago de la zona del euro deben enviar y recibir pagos instantáneos y no pueden cobrar por ellos más que por las transferencias ordinarias.
4 RTGS.global: red de pago contra pago (PvP) atómico
- Perfil – RTGS.global está construyendo una red para la liquidación atómica de pagos transfronterizos multidivisa, en la modalidad de pago contra pago, entre bancos participantes.
- Por qué es relevante: el PvP elimina el riesgo de principal en la liquidación de divisas; cuando el ILP sigue exigiendo una conciliación de la cuenta nostro tras el cumplimiento, RTGS.global vincula ambos tramos en una única instrucción atómica.
- Ventaja regulatoria: la liquidación PvP es la que recomienda la guía supervisora del Comité de Basilea sobre el riesgo de liquidación en divisas siempre que sea factible.
5 Ripple Payments (anteriormente RippleNet): puente de libro mayor basado en API
- Perfil: Ripple Payments ofrece mensajería, cotización de divisas y orquestación de la liquidación entre las entidades participantes, utilizando opcionalmente XRP o monedas estables para la liquidez.
- Por qué es relevante: algunas contrapartes ya operan en la red de Ripple; conectarse a ella evita una integración duplicada.
- Nota regulatoria: cuando la liquidación se efectúe mediante un criptoactivo, las normas sobre criptoactivos de cada jurisdicción se aplican además de la normativa de pagos.
6 Mojaloop – Sistema de pagos instantáneos inclusivo (IIPS)
- Perfil: Mojaloop es un modelo de referencia de código abierto para pagos móviles interoperables de bajo valor. Incorpora internamente ILP y añade servicios de directorio y de cotización concebidos para la inclusión financiera.
- Por qué es relevante: las remesas de bajo importe pueden encaminarse entre esquemas nacionales basados en Mojaloop sin comisiones de banca corresponsal.
- Contexto de políticas públicas – Respalda la meta 8.10 de los Objetivos de Desarrollo Sostenible de las Naciones Unidas sobre el acceso a los servicios financieros.
7 posibilidades con hoja de ruta
- Corredores PvP de CBDC mayoristas: las plataformas multi-CBDC probadas por bancos centrales podrían ofrecer atomicidad DvP y PvP en dinero de banco central.
- Redes de depósitos tokenizados: proyectos como el libro mayor compartido de Swift (piloto desde julio de 2026) y la Regulated Liability Network exploran los depósitos bancarios como tokens en un libro mayor compartido, con liquidación definitiva a través de los sistemas existentes.
8 Matriz de decisión: qué canal utilizar en cada caso
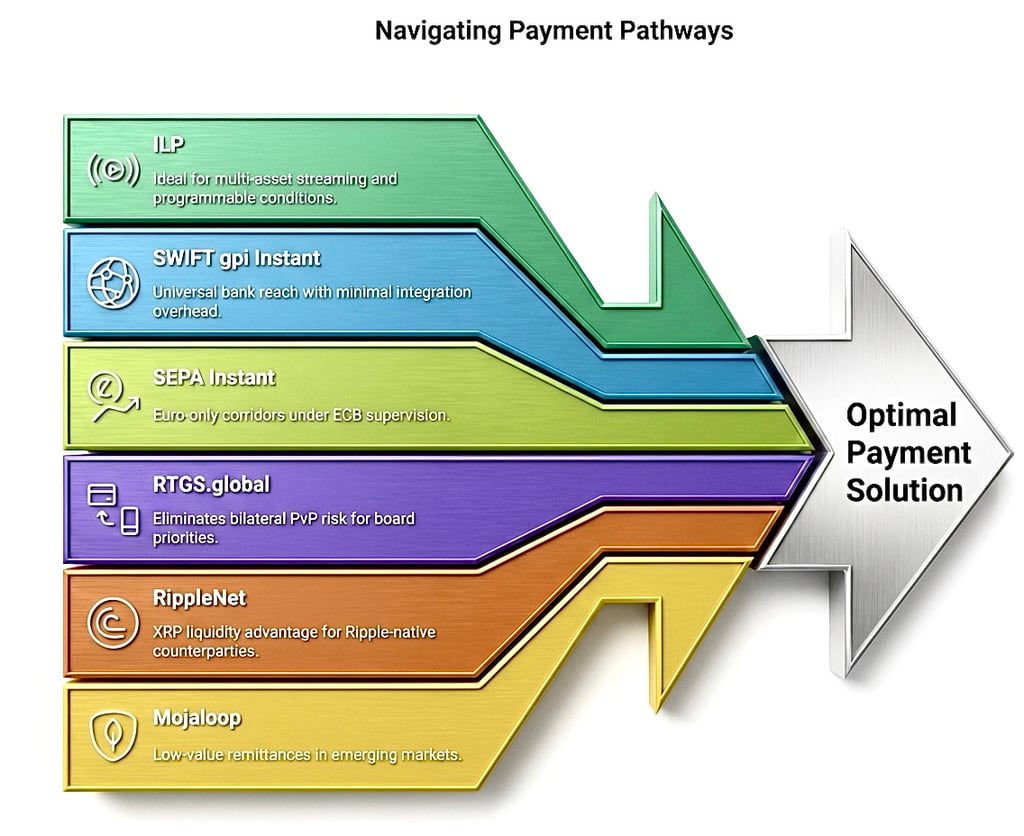
- Elija ILP cuando prevalezcan el flujo multiactivo, los micropagos o la condicionalidad programable.
- Elija los pagos transfronterizos instantáneos de Swift para disponer de un alcance bancario universal con una carga de integración mínima.
- Elija SEPA Instant para corredores exclusivamente en euros bajo la supervisión del BCE.
- Elija RTGS.global cuando la prioridad del consejo de administración sea la eliminación del riesgo bilateral de pago contra pago (PvP).
- Elija Ripple Payments cuando las contrapartes ya operen en la red de Ripple.
- Elija Mojaloop para remesas de bajo importe orientadas a la inclusión en mercados emergentes.
9 Conclusión
Al complementar ILP con los pagos instantáneos de Swift, SEPA Instant, RTGS.global, Ripple Payments y Mojaloop —y, con el tiempo, con las infraestructuras de CBDC y de depósitos tokenizados—, IFB ofrece a sus clientes un abanico de vías sujetas a una rigurosa gobernanza. Cada infraestructura se vincula a referencias prudenciales explícitas, de modo que, cualquiera que sea la opción elegida, la mecánica de liquidación subyacente se mantiene en consonancia con la doctrina regulatoria global y con el propio compromiso de IFB con la resiliencia operativa.
Conectividad con el Protocolo (ILP) en IFB: especificaciones, gobernanza y fundamento estratégico
1 Resumen ejecutivo
IFB ha adoptado el Interledger Protocol (ILP) como puente casi en tiempo real entre las redes de pago externas y nuestra infraestructura interna de liquidación ISO 20022. El ILP permite transferencias condicionales, verificadas criptográficamente, que finalizan en un conector de capa intermedia y no en el libro mayor del sistema bancario central, preservando así la segmentación de la red; la liquidación jurídica se realiza posteriormente a través de los canales de liquidación descritos a continuación. Las siguientes especificaciones establecen cómo se implementa el ILP, por qué existe cada control y qué instrumento jurídico o prudencial respalda cada requisito.
2 Arquitectura y segregación de la red
- Topología de tres niveles. El tráfico ILP se acepta exclusivamente a través de un conector reforzado desplegado en una capa intermedia desmilitarizada. El conector se comunica con el exterior mediante BTP/STREAM sobre TLS 1.3 y convierte cada paquete cumplido en un mensaje ISO 20022 PACS.008 o PACS.009 que transita por un bus de integración interno hasta el libro mayor central. No se permite ningún socket ILP en la VLAN del libro mayor central. ¿Por qué? Este diseño sigue el control SC-7 «Boundary Protection» de la norma NIST SP 800-53 Rev 5 y los requisitos de segmentación de red de PCI DSS.
- Conjunto de conectores. IFB adopta como estándar Rafiki v 1.3 o superior (que incorpora su propia implementación de BTP). Interledger.rs se mantiene como alternativa equivalente aprobada. Las bibliotecas obsoletas, como ilp-plugin-btp, están prohibidas para evitar riesgos en la cadena de suministro y dependencias huérfanas.
- Seguridad del transporte. Todas las conexiones externas aplican TLS 1.3 con confidencialidad directa perfecta (Perfect Forward Secrecy); los conjuntos de cifrado se limitan a los aprobados por la Oficina Federal Alemana de Seguridad de la Información (BSI TR-02102-2, edición de 2025).
3 Modos de conectividad y higiene de las credenciales
- Modo preferente: Open Payments / puntero de pago HTTPS. El receptor publica un punto de acceso conocido (/.well-known/pay/*) que devuelve un JSON conforme a ILDCP (dirección ILP, assetCode, assetScale, credenciales STREAM). El descubrimiento es automático y autodocumentado.
- Modo de contingencia – Interconexión BTP estática. Las credenciales estáticas se intercambian a través de canales cifrados con PGP, se renuevan cada noventa días y deben poder revocarse en un plazo de veinticuatro horas.
- Limitación de frecuencia. El conector restringe las solicitudes entrantes a 500 paquetes por minuto y devuelve HTTP 429 cuando se supera dicho límite. ¿Por qué? Esta medida respalda los controles de supervisión y detección de abusos previstos en la norma ISO/IEC 27002:2022 y en el Application Security Verification Standard de OWASP.
4 Validación de la prueba de ruta (Proof-of-Path)
Antes de que se autorice el tráfico comercial, la contraparte deberá:
- Ejecute tres micropagos de 0,01 EUR; cada uno debe completarse en un plazo máximo de 1000 ms.
- Provocar una ráfaga de caudal de €1 (fragmentada mediante STREAM); la pérdida de paquetes debe mantenerse por debajo del 0,5 % y la latencia media de ida y vuelta por debajo de 750 ms.
- Rote el token BTP y repita el paso 1 para acreditar la renovación de las credenciales.
¿Por qué? Los micropagos permiten probar la lógica de depósito en garantía condicionado de STREAM sin superar los umbrales de comunicación regulatoria, mientras que la renovación de tokens pone a prueba los controles del ciclo de vida de las credenciales exigidos por OWASP e ISO 27002.
5 Firmeza de la liquidación y cumplimiento normativo prudencial
- Cumplimiento condicional frente a liquidación jurídica. El cumplimiento del ILP libera el paquete, pero la firmeza legal solo se produce cuando una infraestructura del mercado financiero (FMI) liquida de forma irrevocable. En consecuencia, cada paquete cumplido genera una instrucción ISO 20022 PACS.009 de institución financiera a institución financiera, cursada a T2 (EUR) o a una cuenta nostro de un corresponsal aprobado. El libro mayor principal abona al beneficiario únicamente cuando se confirma la liquidación en T2 o en la cuenta nostro. Este modelo en dos fases cumple los Principios de los CPMI-IOSCO para las infraestructuras del mercado financiero (abril de 2012), Principio 8 «Firmeza de la liquidación», y el marco de riesgo operacional de Basilea III (texto final, diciembre de 2017).
- Gestión de fallos. Si no se alcanzara la firmeza en la fecha valor (T+0), el depósito en garantía (escrow) del ILP se revierte automáticamente y la incidencia se registra conforme a las directrices de riesgo operativo de Basel III; se eleva un informe de excepción al Director de Riesgos.
6 Controles de cumplimiento normativo y de seguimiento
- Procedimientos KYC/KYB y control de sanciones. Antes de la incorporación, las contrapartes entregan los expedientes completos de KYC/KYB, los organigramas de titularidad real final y una acreditación de fondos actualizada. Cada etiqueta de destino ILP se somete a un control en tiempo real frente a las listas consolidadas de sanciones financieras del Consejo de la UE y a las listas SDN de la OFAC, de conformidad con los reglamentos de sanciones de la UE, el Reglamento (UE) 2024/1624 (el Reglamento de la UE contra el blanqueo de capitales) y la Recomendación 16 del GAFI, en su versión revisada de junio de 2025.
- Monitorización de transacciones AML. Los flujos de paquetes ILP alimentan un motor de detección de anomalías; cualquier patrón sospechoso se escala y, cuando proceda, se comunica sin demora a la unidad de inteligencia financiera competente; la información sobre el ordenante y el beneficiario acompaña a cada transferencia conforme exige el Reglamento (UE) 2023/1113 (Reglamento sobre transferencias de fondos).
- Resiliencia operativa digital. El nivel de conectores se considera un componente TIC crítico, conforme a las normas del DORA de la UE, Reglamento (UE) 2022/2554. Son obligatorias las pruebas de penetración anuales, los análisis trimestrales de vulnerabilidades y la notificación de incidentes dentro de los plazos alineados con el DORA.
- Conservación de registros: todos los registros de paquetes ILP, los mensajes ISO 20022 y los documentos de cumplimiento normativo se conservan durante siete años, conforme a prácticas de conservación de registros alineadas con ISO/IEC 27001.
7 Cláusula de seguridad y confidencialidad (unificada)
Transporte cifrado mediante TLS 1.3; tokens BTP almacenados con cifrado en reposo AES-256; plazo de notificación de brechas de veinticuatro horas. Esta cláusula consolidada sustituye todas las declaraciones duplicadas de «Seguridad y confidencialidad» de borradores anteriores, simplificando la gobernanza y facilitando futuras revisiones.
8 Hitos contractuales y desembolso por tramos
- Tras la validación satisfactoria, ambas partes firman un certificado de disponibilidad operativa y el Contrato Marco de Servicios (plazo de liquidación de veinticuatro horas; plazo para la presentación de reclamaciones de cuarenta y ocho horas).
- El tramo inicial, estipulado en la hoja de condiciones comerciales, por ejemplo 100 000 EUR, se libera a través del canal ILP validado.
- La revalidación trimestral y las pruebas de penetración anuales preservan de forma continua la integridad técnica.
9 Rentabilidad estratégica
Al situar ILP en una capa intermedia segregada, adoptar herramientas de conectores modernas, imponer una estricta higiene de las credenciales y vincular cada paso procedimental a instrumentos de referencia (NIST SP 800-53, ISO 27002, CPMI-IOSCO PFMI, Basel III, DORA, la Recomendación 16 del FATF y la normativa de sanciones de la UE), IFB ofrece a sus clientes una capacidad de transferencia entre registros que es, a la vez, de vanguardia, conforme con la normativa y operativamente resiliente. La mensajería se ejecuta prácticamente en tiempo real, mientras que la liquidación permanece anclada en infraestructuras reguladas. En suma, en IFB, ILP combina rapidez y certeza: aporta valor al ritmo de la innovación, sobre la base de las disciplinas de la regulación bancaria mundial.
La terminología asociada a métodos de transferencia alternativos o heredados debe interpretarse en el contexto de la infraestructura bancaria. Dichos términos pueden describir canales de comunicación, métodos de tramitación interna o prácticas históricas, pero no sustituyen la exigencia de entidades reguladas, sistemas de pago reconocidos y procedimientos formales de liquidación.
Toda transferencia, cualquiera que sea su denominación, debe en última instancia ser procesada, compensada y conciliada dentro del sistema financiero establecido.



Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.
Intercambio de claves para ILP
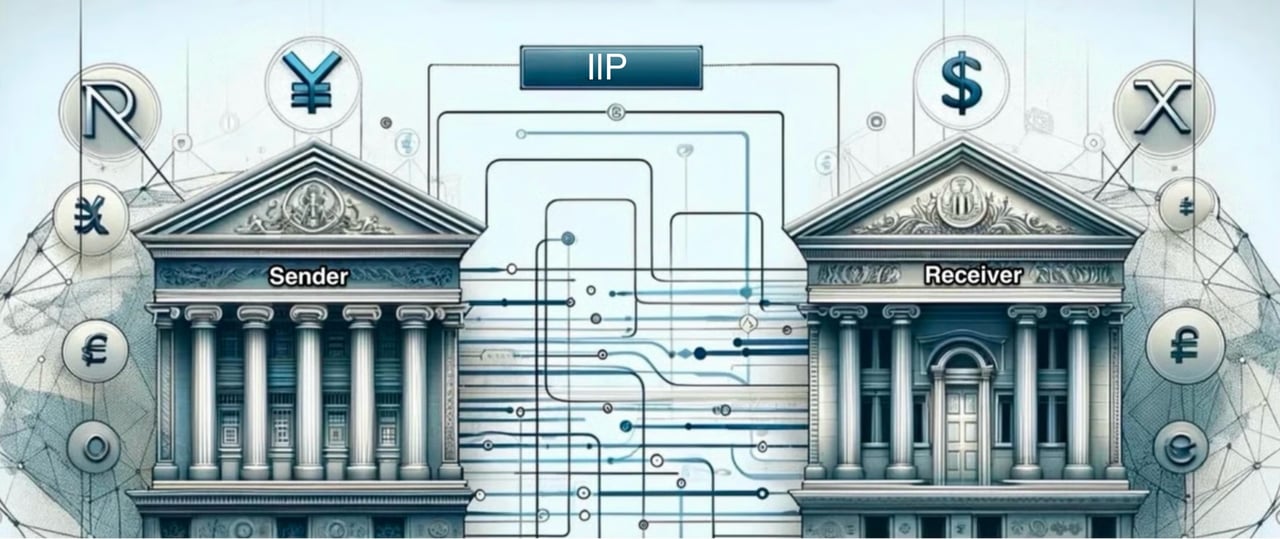
Procedimiento de intercambio de claves del protocolo ILP (Inter-Ledger Protocol) para entidades financieras
- Si su distinguida institución financiera desea remitirnos un ILP, le invitamos a descargar nuestra presentación y a observar rigurosamente las directrices establecidas en el Procedimiento de Validación de ILP.
- Para generar el Código AES de salida dinámico (clave) de su ILP, haga clic aquí.
Si desea saber más sobre cómo transferir fondos a sus cuentas en nuestra entidad, póngase en contacto con Marie Mayer.