
Mitos bancarios
Bancos sin conexión
El mito de las transferencias de fondos desde «bancos» sin vínculo alguno
Comprender las limitaciones de las instituciones no autorizadas
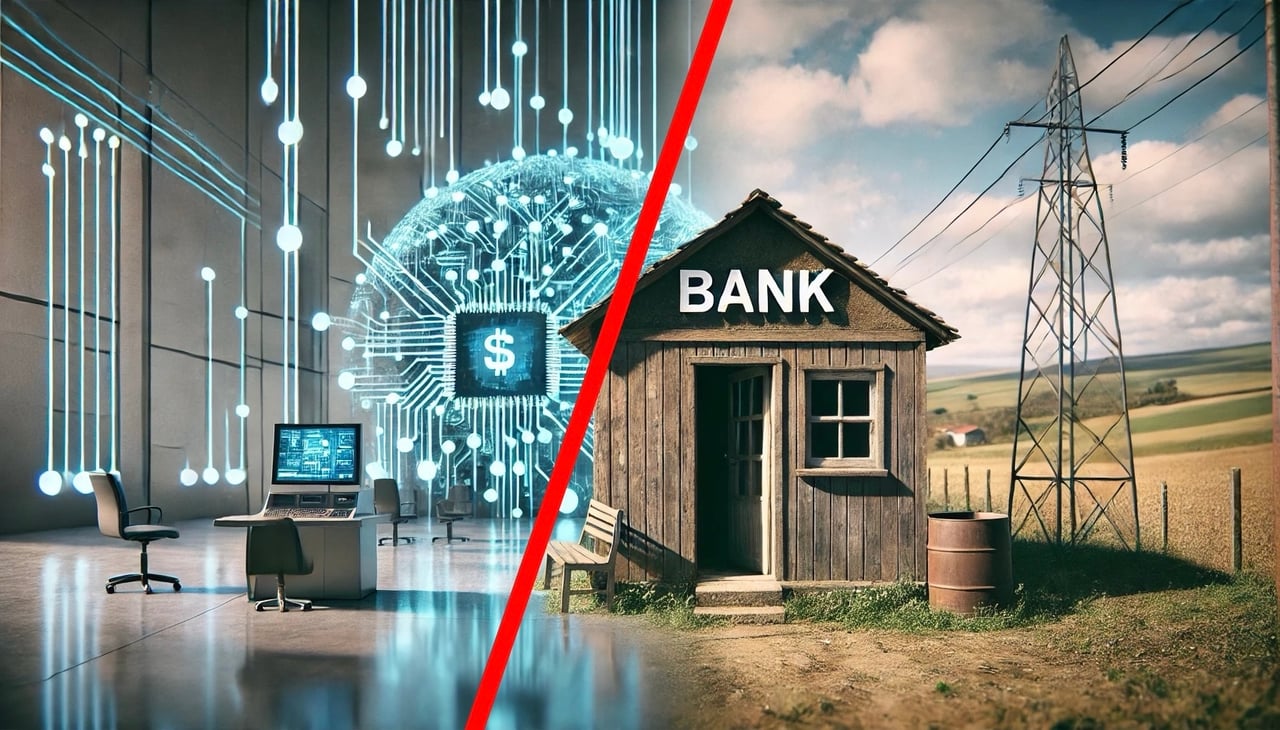
En los últimos años ha surgido un mito persistente según el cual es posible transferir enormes sumas de dinero desde bancos que no están conectados con el sistema bancario tradicional, los bancos centrales ni mecanismo alguno de compensación, utilizando únicamente sistemas de mensajería bancaria. Esta idea es especialmente habitual en los debates sobre los llamados «bancos» que afirman operar en tierras tribales de Estados Unidos y Canadá al margen de toda autoridad bancaria, así como sobre entidades similares sin licencia en otras muchas jurisdicciones. (Muchos bancos de titularidad tribal cuentan con una licencia bancaria plena y están supervisados; el mito se refiere a entidades que afirman no necesitar licencia alguna). Estas entidades suelen afirmar que funcionan con independencia de la supervisión federal, de los bancos centrales y de la red financiera en general, y algunas incluso se presentan como alternativas a las entidades bancarias tradicionales. Sin embargo, lo cierto es que tales bancos, al carecer de la debida autorización federal y de integración en el sistema financiero mundial, no pueden liquidar ninguna transferencia ni operación legítima: únicamente pueden enviar mensajes o instrucciones mediante KTT, S2S, API o IPIP si no disponen, como mínimo, de una cuenta nostro con fondos en un banco plenamente integrado.
Bancos no conectados: es decir, entidades financieras no integradas en la red bancaria mundial (por ejemplo, SWIFT, SEPA, Fedwire o T2): operan con una limitación operativa fundamental: no pueden efectuar una auténtica liquidación interbancaria de fondos. Por lo general, estos bancos solo pueden enviar mensajes, pero carecen de la infraestructura necesaria para mover dinero.
A continuación se explica cómo estas entidades crean un mecanismo engañoso para emitir «créditos» y obtener fondos de los clientes bajo falsas apariencias:
Mecanismo del engaño
- Concesión de «crédito»
El banco no vinculado informa al cliente de que se ha puesto a su disposición una línea de crédito o un crédito respaldado por efectivo. Este «crédito» se registra internamente en el libro mayor del banco, sin validación ni liquidación externas.
2. Requisito de pago
A continuación, se solicita al cliente el pago de comisiones (a menudo denominadas comisiones de estructuración, gastos administrativos o incluso garantía parcial) para activar o asegurar la línea de crédito. Estos pagos son irrevocables y suelen exigirse antes de que se inicie cualquier supuesto desembolso.
3. Instrucciones de transferencia ilusorias
El banco afirma posteriormente iniciar una transferencia mediante instrumentos tales como:
- KTT (Télex con clave de autenticación)
- IP/IP y API
- S2S (comunicación de servidor a servidor)
Los mensajes enviados por un banco no conectado mediante estos métodos no pueden liquidar ni compensar fondos.
4. Traslado de la responsabilidad
Cuando los fondos, inevitablemente, no llegan a materializarse, el banco emisor traslada la responsabilidad acusando a la entidad del beneficiario de haber «rechazado» el instrumento. Se insta entonces al cliente a buscar otro banco receptor dispuesto a aceptar dicho formato: un empeño inherentemente inútil, pues ninguna entidad financiera legítima reconoce estos métodos, por sí solos, como canales válidos para la recepción o liquidación de fondos.
5. Prolongación y ofuscación
El banco sin conexión alguna mantiene la ilusión de un proceso en curso, facilitando con frecuencia documentación de apariencia jurídica, capturas de pantalla de supuestos asientos internos o referencias a presuntos requisitos de cumplimiento normativo. Esto prolonga la duración de la estafa y puede animar al cliente a seguir invirtiendo tiempo o recursos adicionales.
6. Resultado final: pérdida financiera
El cliente acaba habiendo pagado sumas considerables por un «crédito» que no puede utilizarse, desembolsarse ni transferirse. No existe ningún mecanismo de recurso, en particular si el banco emisor tiene su domicilio en una jurisdicción con una regulación o supervisión financiera laxa.
Este artículo examinará las limitaciones y los riesgos asociados a estas entidades no autorizadas, así como los motivos por los que no es posible transferir fondos desde ellas.
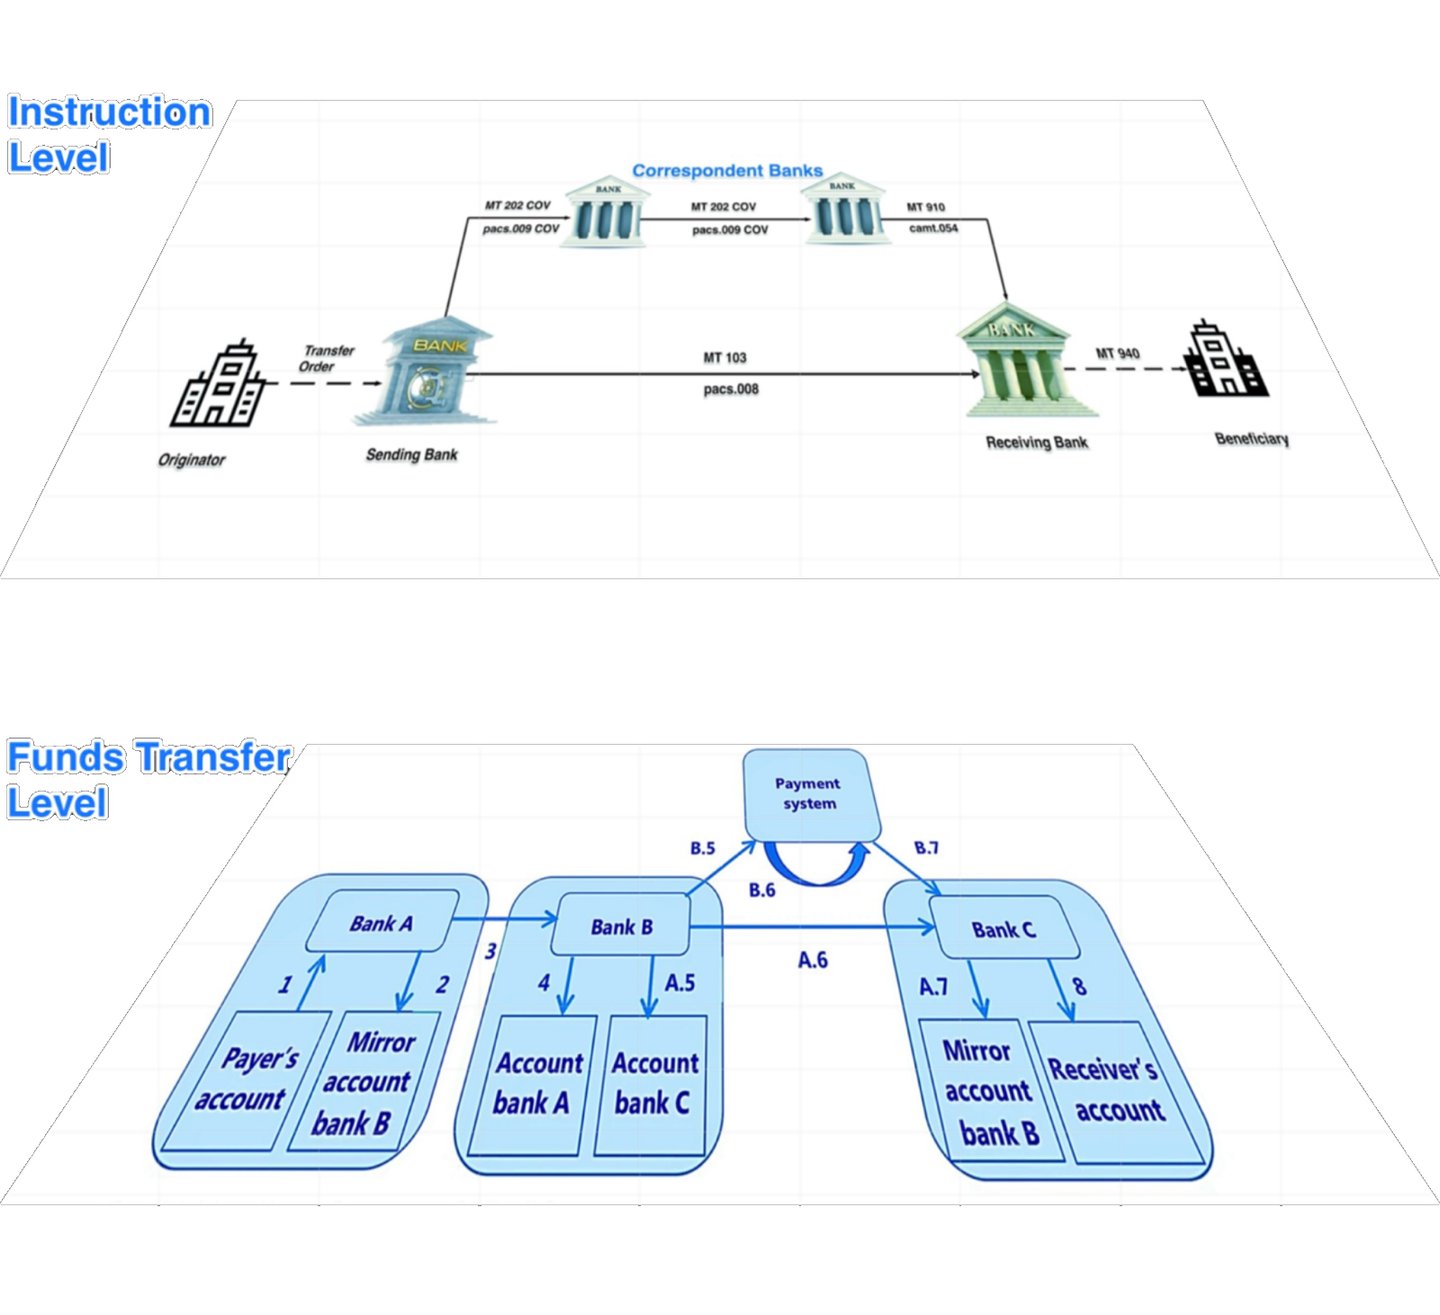
Si un «banco» opera exclusivamente a través de un sistema de mensajería y carece de plena integración en la red bancaria mundial, sus capacidades se limitan a transmitir mensajes entre el banco emisor y el receptor; no puede ejecutar transferencias reales de fondos.
- Estos bancos no pueden realizar transferencias de fondos al «nivel de transferencia de fondos» porque no están conectados y carecen de capacidad de compensación o de conexión con un banco central acreditado o con un banco integrado en el sistema bancario, y
- no mantienen acuerdos bancarios con bancos intermediarios para participar en la operación en el «nivel de instrucción» y
- normalmente ni siquiera mantienen una cuenta nostro con fondos en ningún banco conectado.
Cómo funciona el sistema bancario tradicional
Para comprender el mito, es esencial entender primero cómo operan los bancos legítimos dentro del ecosistema financiero. Los bancos autorizados, ya sea en Estados Unidos, Canadá o cualquier otro país, están profundamente integrados en una compleja red de infraestructuras financieras. Estos bancos suelen estar constituidos y regulados por autoridades bancarias de ámbito nacional o estatal, lo que garantiza que operen conforme a estrictas normas financieras. Además, están conectados con bancos centrales como la Reserva Federal (en EE. UU.), el BCE o el Banco de Canadá, entre otros, que supervisan la política monetaria y preservan la estabilidad financiera.
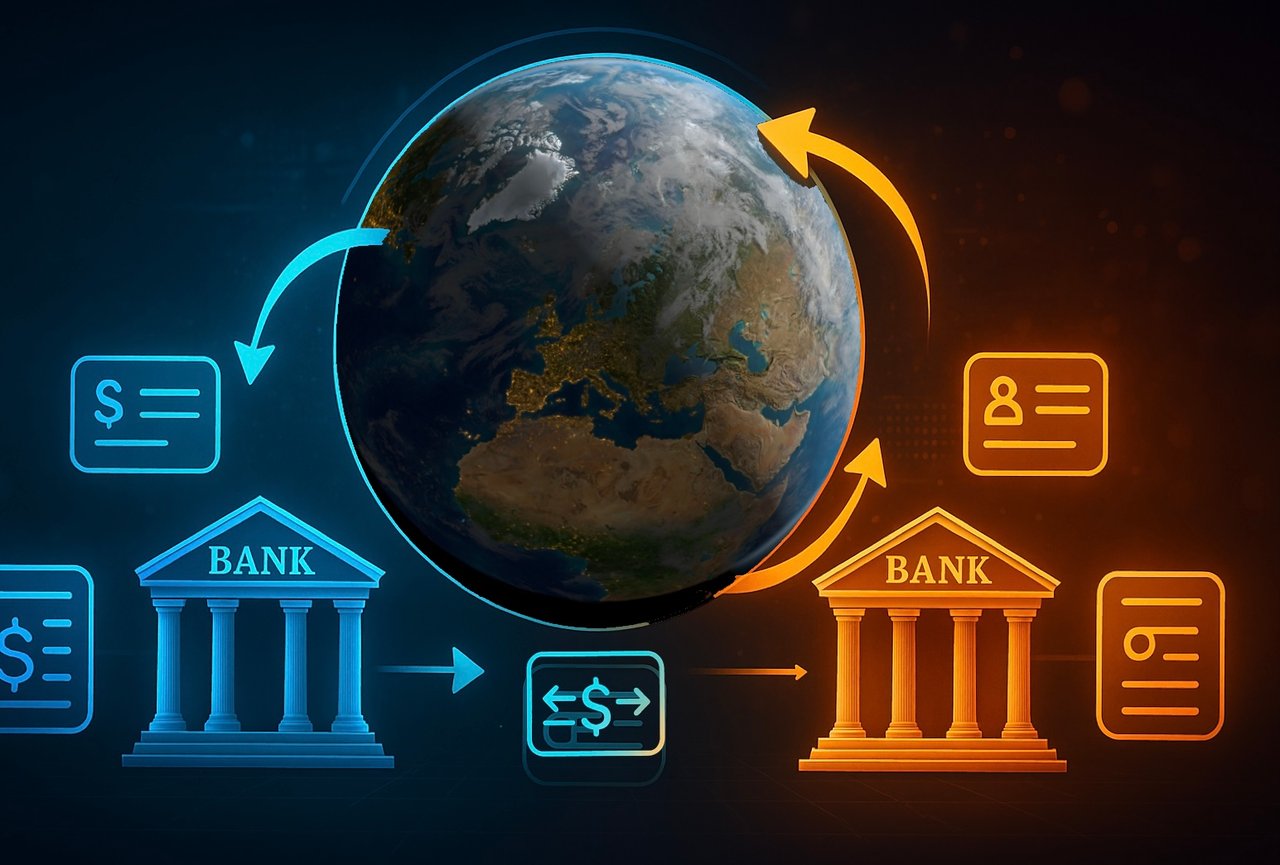
Para que los bancos puedan transferirse fondos entre sí, deben utilizar redes de mensajería como SWIFT y participar en sistemas de compensación y liquidación, como los sistemas de cámara de compensación automatizada (ACH) o los sistemas RTGS, o, al menos, mantener una cuenta nostro en un banco que lo haga. Estos sistemas garantizan que cada operación (ya sea un pago, una transferencia bancaria u otra forma de intercambio) se verifique, se procese y se liquide de manera segura y transparente. En suma, estar conectado con los bancos centrales y las cámaras de compensación es esencial para que cualquier banco realice operaciones financieras legítimas.
Transferencia de fondos
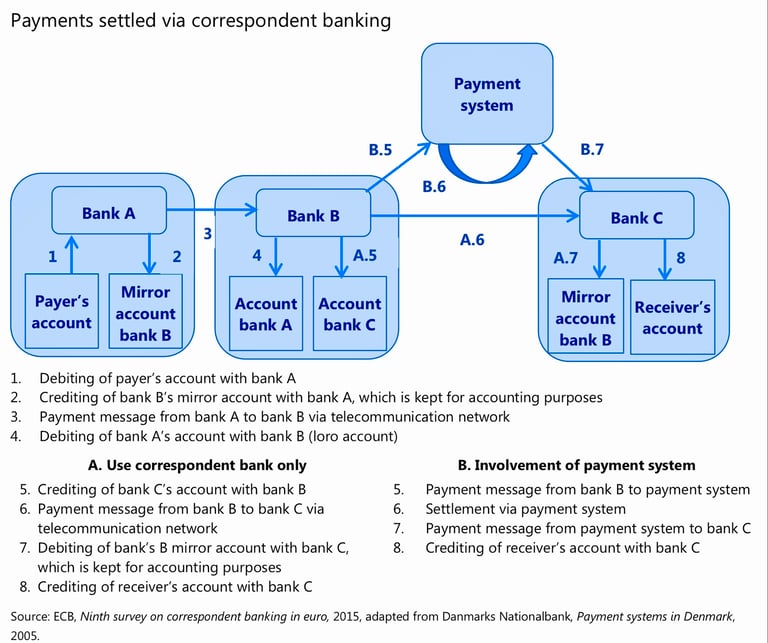
En la arquitectura de las finanzas modernas, la transmisión de un mensaje —por sofisticado, autenticado o cifrado que sea— no transfiere por sí misma valor alguno. Una instrucción de pago, ya se envíe a través de SWIFT, EBICS, API, télex, IPIP o cualquier canal propio, no es más que una instrucción: expresa la intención de transferir fondos. Para que dicha intención se concrete en una transmisión de la titularidad jurídica del dinero, debe culminar en una modificación de los saldos en un registro contable que ambas partes reconozcan como fidedigno.
Dichos registros se encuentran únicamente en un reducido número de lugares:
- Sistemas de liquidación bruta en tiempo real de los bancos centrales: las cuentas soberanas de los bancos mantenidas en instituciones como la Reserva Federal, el Banco Central Europeo o el Banco de Inglaterra.
- Relaciones nostro/vostro de banca corresponsal: cuentas bancarias comerciales que las entidades mantienen entre sí para efectuar la liquidación transfronteriza.
- Cuentas internas de compensación o liquidación, cuando ambas contrapartes operan dentro del mismo grupo bancario.
- Cuentas en cámaras de compensación o instituciones de liquidación especializadas; por ejemplo, operadores de ACH, CHIPS o CLS para divisas.
Si no se interviene en ninguno de ellos, por muchos mensajes que se intercambien, no se habrá producido ninguna transferencia de valor. Un mensaje por sí solo no confiere poder dispositivo alguno sobre los fondos; se limita a desencadenar, o a pretender desencadenar, el acto de adeudar una cuenta y abonar otra.
Existen mecanismos que pueden dar la impresión de una liquidación «solo mediante mensajes», pero todos se sustentan en liquidez previamente posicionada y se resuelven finalmente mediante adeudos y abonos reales:
- Los sistemas de compensación por saldos netos agregan las instrucciones y liquidan únicamente la diferencia neta a intervalos definidos.
- Los ecosistemas de pago de circuito cerrado efectúan movimientos instantáneos en los libros contables internos, pero se concilian externamente de forma agregada.
- Los esquemas de cuentas espejo ajustan los saldos de cuentas nocionales al recibir instrucciones, si bien estos se concilian en su momento con las cuentas de liquidación reales.
Así, en toda transferencia genuina de valor monetario se modifica un registro contable autorizado. Sin esa modificación, solo se posee un registro de intención o una promesa contractual de pago – no el pago en sí.
En esencia: ningún banco, por ingeniosa que sea su infraestructura de mensajería, puede mover dinero sin modificar, en última instancia, los saldos de una cuenta de liquidación reconocida mutuamente.
Le rogamos que descargue también nuestra presentación sobre los motivos por los que los «servidores privados» no pueden transferir fondos
El papel de los bancos centrales y los sistemas de compensación
Los bancos centrales, como la Reserva Federal, el Banco de Canadá o el Banco Central Europeo, desempeñan un papel decisivo en la regulación del flujo de dinero y en la garantía de la estabilidad de los sistemas financieros nacionales e internacionales. Ofrecen una base segura para que los bancos liquiden operaciones, regulan los tipos de interés y gestionan la política monetaria nacional.
Las redes de mensajería, como SWIFT, transmiten las instrucciones de pago, mientras que las cámaras de compensación, como los operadores de ACH y los sistemas de liquidación de los bancos centrales, garantizan que las operaciones entre bancos se liquiden correctamente. Cuando usted inicia una transferencia de un banco a otro, la operación debe pasar por estos sistemas para verificar la legitimidad de la transferencia, autenticar a los bancos intervinientes y asegurar que los fondos lleguen al destino previsto. Sin acceso a estos sistemas, un banco no puede procesar transferencias ni gestionar operaciones entre entidades financieras.
El mito de los «bancos» sin licencia en tierras tribales y otros lugares
En determinados territorios indígenas de Estados Unidos y Canadá, algunas organizaciones se han constituido como «bancos» alegando que están exentas de la normativa federal y que pueden transferir fondos con independencia del sistema financiero en su conjunto. Estos supuestos bancos sostienen con frecuencia que operan al amparo de la soberanía del derecho tribal, presentándose como entidades libres de la supervisión federal o de la necesidad de integrarse en los sistemas de banca central.
Si bien la soberanía tribal otorga determinados derechos y exenciones respecto de ciertas normativas, no confiere a estas entidades la capacidad de operar al margen del marco bancario establecido si desean participar en el sistema financiero global. En pocas palabras, toda institución que desee procesar transacciones legítimas debe estar conectada a la red bancaria en general, incluidas las cámaras de compensación y los bancos centrales. Las instituciones que carecen de estas conexiones no pueden, en la práctica, liquidar ni transferir fondos más allá de su propio ámbito limitado.
Por qué los bancos no autorizados no pueden liquidar transferencias
Existen varias razones fundamentales por las que los «bancos» no autorizados que operan al margen de la supervisión federal y desconectados de los bancos centrales no pueden liquidar ni transferir fondos:
- Falta de integración con los sistemas de compensación: Como se ha indicado anteriormente, las transacciones financieras legítimas dependen de sistemas como SWIFT, SEPA y ACH para facilitar la transferencia de fondos entre bancos. Si una entidad no está conectada a estas redes, no puede participar en el sistema financiero mundial, por lo que cualquier intento de transferir fondos fracasará. Los «bancos» no autorizados que no forman parte de estos sistemas quedan, en la práctica, aislados del resto de la red bancaria.
- Sin acceso a los bancos centrales: Sin una conexión con un banco central, estas supuestas entidades bancarias carecen de capacidad para liquidar transferencias de gran volumen o participar en préstamos interbancarios. Los bancos centrales prestan servicios esenciales, entre ellos la compensación de pagos, la garantía de liquidez y una red de seguridad para las instituciones financieras. Una entidad que no esté vinculada a un banco central no puede acceder a estos recursos fundamentales, lo que la incapacita aún más para procesar transferencias legítimas.
- Falta de autorización federal o estatal: Un componente clave para operar como banco legítimo es obtener la autorización de una autoridad bancaria de ámbito nacional o estatal. Ello garantiza que el banco cumpla las normas regulatorias, mantenga las reservas adecuadas y respete los protocolos de prevención del blanqueo de capitales (AML) y de conocimiento del cliente (KYC). Los bancos no autorizados que carecen de esta supervisión suelen operar sin las salvaguardas necesarias, lo que los hace inherentemente poco fiables. Sin una licencia bancaria, estas entidades no pueden ejercer legalmente la actividad bancaria.
- Ausencia de reconocimiento internacional: aunque un banco no autorizado pudiera funcionar en un contexto local o tribal, no sería reconocido por los bancos ni por las instituciones financieras internacionales. Esta falta de reconocimiento implica que ninguna institución financiera legítima aceptaría transferencias ni realizaría operaciones con tales entidades, lo que las aísla de hecho del sistema financiero mundial.
- Riesgo de fraude: muchos de estos bancos no autorizados recurren a prácticas engañosas, sugiriendo que pueden ofrecer acceso a grandes sumas de dinero o a sistemas bancarios secretos. Sin embargo, estas afirmaciones son falsas. En realidad, estas entidades no pueden prestar los servicios que prometen y con frecuencia actúan como vías para estafas o fraudes financieros. Las personas que intentan utilizar estas instituciones para transferencias o grandes operaciones suelen resultar víctimas de fraude, sin posibilidad de recuperar los fondos perdidos.
Los riesgos de operar con entidades sin conexión
Para las personas o empresas que intentan trabajar con bancos no regulados o no autorizados, los riesgos son considerables. No solo es improbable que las transacciones se completen, sino que existe también un riesgo sustancial de fraude o de pérdida financiera. Tratar con entidades que no forman parte del sistema financiero legítimo expone a diversos peligros, entre ellos la posible usurpación de identidad, las acusaciones de blanqueo de capitales y la pérdida total de los fondos.
Es esencial reconocer que las entidades bancarias legítimas operan dentro de un marco estricto y transparente, que garantiza la seguridad de las transacciones financieras. Las instituciones que afirman funcionar al margen de dicho marco, en particular las que carecen de autorización federal o de vínculos con los bancos centrales y los sistemas de compensación, sencillamente no pueden prestar los servicios que dicen ofrecer.
La ilusión de una banca desconectada
El mito de que es posible transferir fondos desde bancos no conectados al sistema bancario, a los bancos centrales o a los sistemas de compensación es una ilusión peligrosa. Si bien algunas entidades sin licencia, ubicadas en territorios tribales o en otros lugares, pueden afirmar que ofrecen servicios bancarios, la ausencia de licencia bancaria y su desconexión de la red financiera en general les impiden liquidar transferencias legítimas. Para realizar actividades bancarias seguras y legítimas, las personas deben operar con instituciones autorizadas e integradas en el sistema financiero mundial, que garanticen que las operaciones se procesen de forma segura y conforme a las normas regulatorias establecidas.

Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.


