
Pagos y transferencias
SEPA
STEP2 SEPA Credit Transfer (SCT)
Servicio STEP2 de transferencias SEPA (SCT) de EBA Clearing.
SEPA es una iniciativa de la Unión Europea (UE) destinada a simplificar y armonizar las operaciones de pago electrónico dentro de Europa. SEPA abarca todos los países de la UE y del Espacio Económico Europeo (EEE), así como otros participantes como Suiza, el Reino Unido, Mónaco, San Marino, Andorra y la Ciudad del Vaticano. Su objetivo principal es crear un mercado único e integrado para los pagos denominados en euros, de modo que las operaciones transfronterizas resulten tan sencillas y eficientes como las nacionales. Los esquemas SEPA comprenden las transferencias (SCT), las transferencias inmediatas (SCT Inst) y los adeudos directos (SDD Core y SDD B2B).
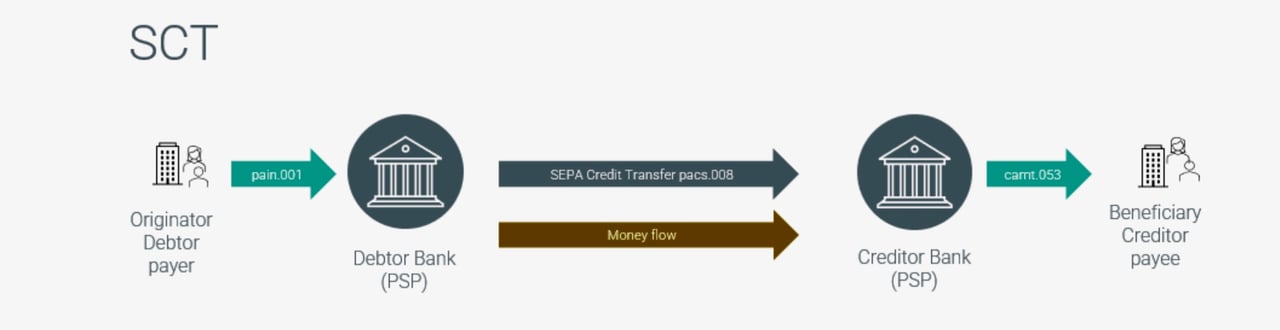
El servicio STEP2 SEPA Credit Transfer (SCT) es una cámara de compensación automatizada paneuropea (PE-ACH) operada por EBA Clearing, proveedor de infraestructura de pagos paneuropea propiedad de bancos. El servicio SCT permite a bancos e instituciones financieras enviar y recibir pagos SEPA en toda la región SEPA.
Así funciona el servicio STEP2 SCT:
- Alcance paneuropeo: el servicio SCT permite a los bancos participantes enviar y recibir transferencias SEPA, con alcance a todas las demás entidades financieras de la zona SEPA. De este modo, los pagos denominados en euros pueden realizarse sin fricciones entre países.
- Resiliencia y recuperación ante desastres: el servicio SCT está concebido con un alto nivel de resiliencia y funciones completas de recuperación ante desastres, lo que garantiza el procesamiento continuo, seguro y eficiente de los pagos SEPA, incluso en caso de interrupciones o fallos técnicos.
- Liquidación en T2: los participantes en el servicio SCT liquidan sus posiciones de STEP2 a través de T2, el sistema de liquidación bruta en tiempo real (RTGS) del Eurosistema para pagos de elevado importe en euros. STEP2 genera primero las posiciones brutas bilaterales de cada participante y las comunica. A continuación, calcula las posiciones netas multilaterales y las liquida en T2 mediante los procedimientos de liquidación de sistemas auxiliares.
- Mensajes de conciliación: los participantes pueden recibir de T2 notificaciones y extractos ISO 20022 (camt.054, camt.053) a efectos de conciliación. Estos mensajes proporcionan confirmaciones de operaciones, extractos de cuenta e informes de saldos, que pueden ayudar a los participantes a verificar y conciliar la actividad de su cuenta.
En resumen, SEPA es una iniciativa de la UE destinada a simplificar y armonizar las operaciones de pago electrónico en Europa, haciendo que los pagos transfronterizos resulten tan sencillos como los nacionales. El servicio STEP2 SCT de EBA Clearing es una cámara de compensación automatizada paneuropea que permite a bancos y entidades financieras enviar y recibir transferencias SEPA en toda la zona SEPA. El servicio opera con elevada resiliencia y funciones de recuperación ante desastres, y liquida las posiciones de los participantes a través de T2, lo que permite realizar operaciones denominadas en euros de forma segura, eficiente y fluida a través de las fronteras.
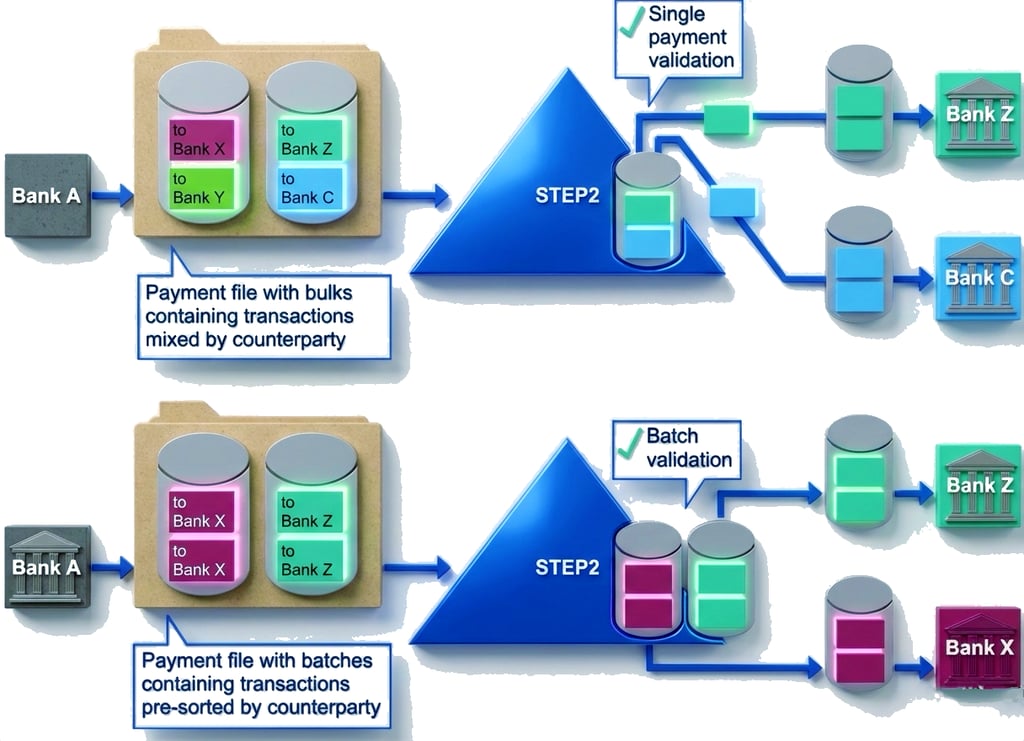
Modos de procesamiento de Step2-T
STEP2-T
Piedra angular de la compensación de pagos SEPA en Europa
STEP2-T es un sistema de pagos minoristas paneuropeo de gran escala, concebido para el procesamiento de pagos masivos denominados en euros. Operado por EBA CLEARING, constituye un componente esencial de la infraestructura de mercado de pagos de Europa y desempeña un papel central para posibilitar pagos electrónicos armonizados en todo el Espacio Económico Europeo.
La plataforma admite transferencias SEPA (SCT) y adeudos directos SEPA (SDD), y ofrece un entorno de compensación altamente automatizado, normalizado y resiliente para los pagos en euros transfronterizos y nacionales.
Datos clave de un vistazo
- Operador del sistema: EBA CLEARING
- Lanzamiento inicial: abril de 2003
- Función principal: compensación de transferencias y adeudos directos SEPA
- Participantes: participantes directos y bancos accesibles de forma indirecta en toda la zona SEPA
- Moneda de liquidación: euro (EUR)
Antecedentes y evolución
STEP2 se puso en marcha en 2003 como la primera cámara de compensación automatizada paneuropea (PE-ACH) de Europa, con el objetivo expreso de respaldar la incipiente Zona Única de Pagos en Euros. Su creación respondió a la fragmentación de los sistemas nacionales de compensación y permitió a los bancos procesar los pagos transfronterizos en euros con la misma eficiencia que las operaciones nacionales.
Desde entonces, la plataforma se ha ampliado y rediseñado en varias ocasiones para absorber el creciente volumen de operaciones y los ciclos de compensación adicionales.
Diseño funcional y modelo operativo
STEP2-T está concebido para el procesamiento de pagos minoristas de gran volumen. Compensa transferencias SEPA y adeudos directos SEPA en varios ciclos de liquidación por día hábil.
Entre sus características estructurales fundamentales se incluyen las siguientes:
- Alta automatización: Procesamiento directo (STP) con intervención manual mínima.
- Mensajería estandarizada: Pleno cumplimiento de los formatos ISO 20022, que garantiza la interoperabilidad y la coherencia entre jurisdicciones.
- Disponibilidad operativa: ciclos de compensación en los días hábiles de T2, con liquidación en dinero de banco central.
STEP2-T es una cámara de compensación, no un sistema RTGS: compensa posiciones netas y las liquida en dinero de banco central en T2.
Importancia estratégica e integración de mercado
STEP2-T avanza de forma significativa en la integración del mercado europeo de pagos. Al ofrecer una plataforma de compensación única y armonizada para los instrumentos SEPA, elimina las barreras nacionales, reduce los costes de procesamiento y mejora la transparencia tanto para los bancos como para los usuarios corporativos.
El sistema es interoperable con otras cámaras de compensación SEPA y liquida en T2.
Procesa una gran parte de las operaciones SEPA, desde el pago de nóminas y de proveedores hasta los adeudos domiciliados de consumidores.
Situación actual en el entorno de pagos europeo
STEP2-T es una de las mayores plataformas de compensación SEPA. Se complementa con RT1, el sistema de pagos instantáneos de EBA CLEARING, puesto en marcha en noviembre de 2017.
RT1 procesa los pagos instantáneos; STEP2-T procesa los pagos minoristas no instantáneos.
Transferencia inmediata SEPA
En la UE, las transferencias inmediatas en euros siguen el esquema SEPA Instant Credit Transfer (SCT Inst) del Consejo Europeo de Pagos, puesto en marcha en noviembre de 2017. El servicio está disponible las 24 horas del día, los 365 días del año, y el proveedor de servicios de pago (PSP) del beneficiario debe confirmar en un plazo de diez segundos si los fondos se han puesto a disposición del beneficiario. El esquema ya no establece un importe máximo. En virtud del Reglamento sobre pagos inmediatos (UE) 2024/886, los PSP de la zona del euro deben poder recibir pagos inmediatos desde enero de 2025 y enviarlos desde octubre de 2025, sin un precio superior al de las transferencias ordinarias y con verificación del beneficiario.

Adeudo directo SEPA (SDD)
Adeudo directo SEPA (SDD)
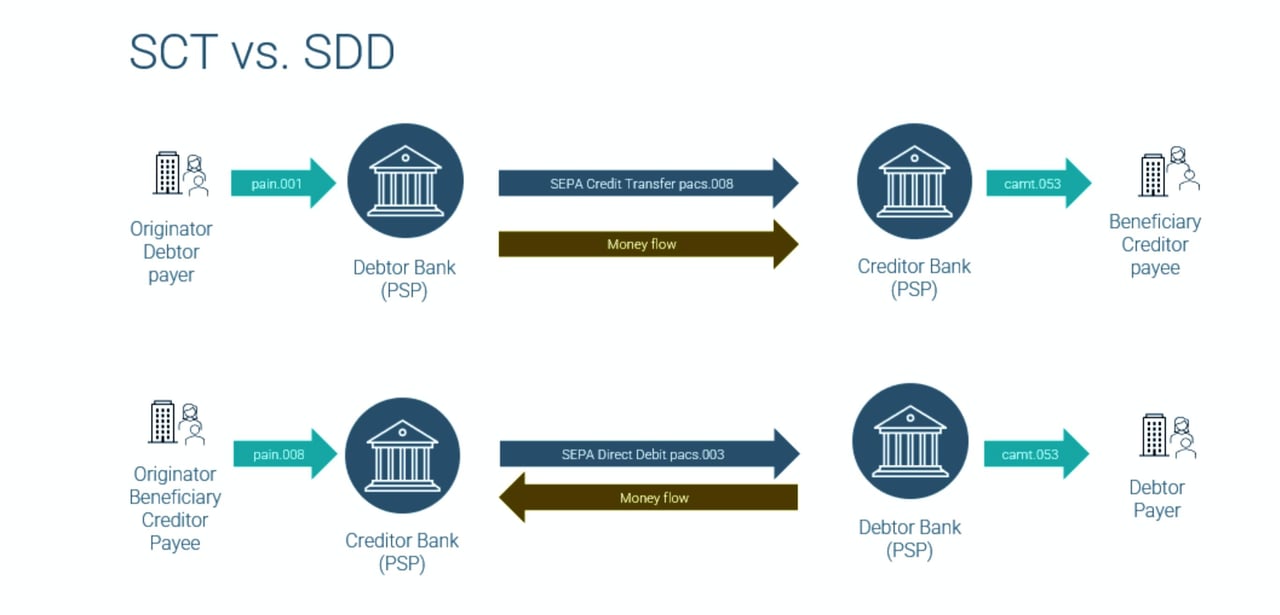
El adeudo directo SEPA es un método de pago dentro del Espacio Único de Pagos en Euros (SEPA) que permite a empresas y particulares cobrar pagos denominados en euros de cuentas bancarias de deudores situadas en cualquier lugar de la zona SEPA. Simplifica las operaciones de adeudo directo transfronterizas al establecer un marco normalizado y agilizar el proceso tanto para acreedores como para deudores.
Existen dos tipos principales de esquemas de adeudo directo SEPA:
- Adeudo directo básico SEPA (SDD Core): Este esquema está concebido tanto para operaciones con consumidores como entre empresas. En él, el deudor puede solicitar el reembolso de un cobro autorizado en el plazo de ocho semanas sin necesidad de justificación, y de un cobro no autorizado en el plazo de 13 meses.
- Adeudo directo SEPA entre empresas (SDD B2B): este esquema está reservado a deudores que sean empresas. No existe derecho de devolución en los cobros autorizados; a cambio, la entidad del deudor debe comprobar cada cobro con los datos del mandato confirmados por el deudor.
Para iniciar una operación de adeudo directo SEPA, deben cumplirse los siguientes requisitos previos:
- Identificador del acreedor (CI): El acreedor debe obtener un Identificador de acreedor único del organismo nacional competente (en Alemania, por ejemplo, el Deutsche Bundesbank). El CI se utiliza para identificar al acreedor en todas las operaciones de adeudo directo SEPA y contribuye a mantener una pista de auditoría clara.
- Cuentas bancarias: Tanto el acreedor como el deudor deben tener cuentas bancarias en entidades financieras ubicadas dentro de la zona SEPA.
- Banco conforme con SEPA: Los bancos del deudor y del acreedor deben ser conformes con SEPA, es decir, estar en condiciones de procesar operaciones SEPA con arreglo a las normas y reglamentos establecidos.
- Mandato de adeudo directo SEPA: El deudor debe firmar un mandato que autorice al acreedor a cobrar los pagos de su cuenta bancaria. El mandato debe incluir datos específicos, como la información de la cuenta bancaria del deudor, el identificador del acreedor (CI) y los términos y condiciones del acuerdo.
- Notificación: El acreedor debe notificar al deudor la operación de adeudo directo prevista, indicando el importe y la fecha de vencimiento, conforme a las normas del esquema de adeudos directos SEPA que se utilice.
- Presentación de la operación: El acreedor debe presentar la operación de adeudo directo a su banco en el formato prescrito (ISO 20022 XML). A continuación, el banco del acreedor transmite la operación al banco del deudor para su tramitación.
- Ejecución de la operación: El banco del deudor verifica la validez del mandato y la disponibilidad de fondos antes de ejecutar la operación. Si la verificación es satisfactoria, los fondos se transfieren de la cuenta del deudor a la cuenta del acreedor.



Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.
Si desea obtener más información sobre cómo transferir fondos a través del sistema de banca corresponsal, póngase en contacto con nuestro Responsable de Banca Corresponsal, el Sr. Amri Elarisse.
