
Pagos y transferencias
Liquidación bruta en tiempo real
Similitudes y diferencias entre los sistemas de liquidación bruta en tiempo real (RTGS) y los sistemas de pago de gran valor (LVPS) en materia de transferencias y compensación.
Similitudes:
- Operaciones de elevado importe: Tanto los RTGS como los LVPS están concebidos para tramitar operaciones de elevado importe, que normalmente implican grandes sumas de dinero intercambiadas entre entidades financieras.
- Participación del banco central: ambos sistemas son, por lo general, operados o supervisados por bancos centrales, lo que garantiza la estabilidad y la fiabilidad de la infraestructura de pagos.
- Importancia sistémica: los sistemas RTGS y LVPS se consideran sistemas de pago de importancia sistémica por su papel en la liquidación de transacciones de gran valor y por su incidencia en la estabilidad y la eficiencia del sistema financiero.
- Mitigación del riesgo de liquidación: tanto los sistemas RTGS como los LVPS tienen por objeto reducir el riesgo de liquidación mediante la liquidación oportuna y segura de las operaciones entre las instituciones financieras participantes.
Diferencias:
- Mecanismo de liquidación: los sistemas RTGS liquidan las operaciones de forma individual y en tiempo real, es decir, cada operación se procesa de manera inmediata e irrevocable. Por el contrario, los sistemas de pagos de elevado importe (LVPS) suelen emplear la liquidación neta, en la que las operaciones se acumulan durante un determinado período y se liquidan en un único importe neto en momentos concretos del día.
- Requisitos de liquidez: los sistemas RTGS suelen exigir a las entidades participantes niveles más elevados de liquidez intradía, ya que las operaciones se liquidan de forma continua a lo largo del día. En los sistemas de liquidación neta, como la mayoría de los LVPS, la necesidad de liquidez intradía es por lo general menor, ya que las operaciones se liquidan por lotes.
- Rapidez: los sistemas RTGS ofrecen una liquidación inmediata, lo que garantiza que los fondos se transfieran en tiempo real entre las cuentas de las entidades participantes. Los sistemas de pago de gran valor (LVPS) que utilizan mecanismos de liquidación neta pueden tener un proceso de liquidación más lento, ya que las operaciones solo se liquidan en momentos determinados del día.
- Firmeza: en los sistemas RTGS, la liquidación es firme e irrevocable en cuanto se procesa la operación. En algunos sistemas de pagos de elevado importe (LVPS), la firmeza de la liquidación solo puede alcanzarse al final del ciclo de liquidación, cuando se transfieren los importes netos.
Sistemas RTGS
RTGS
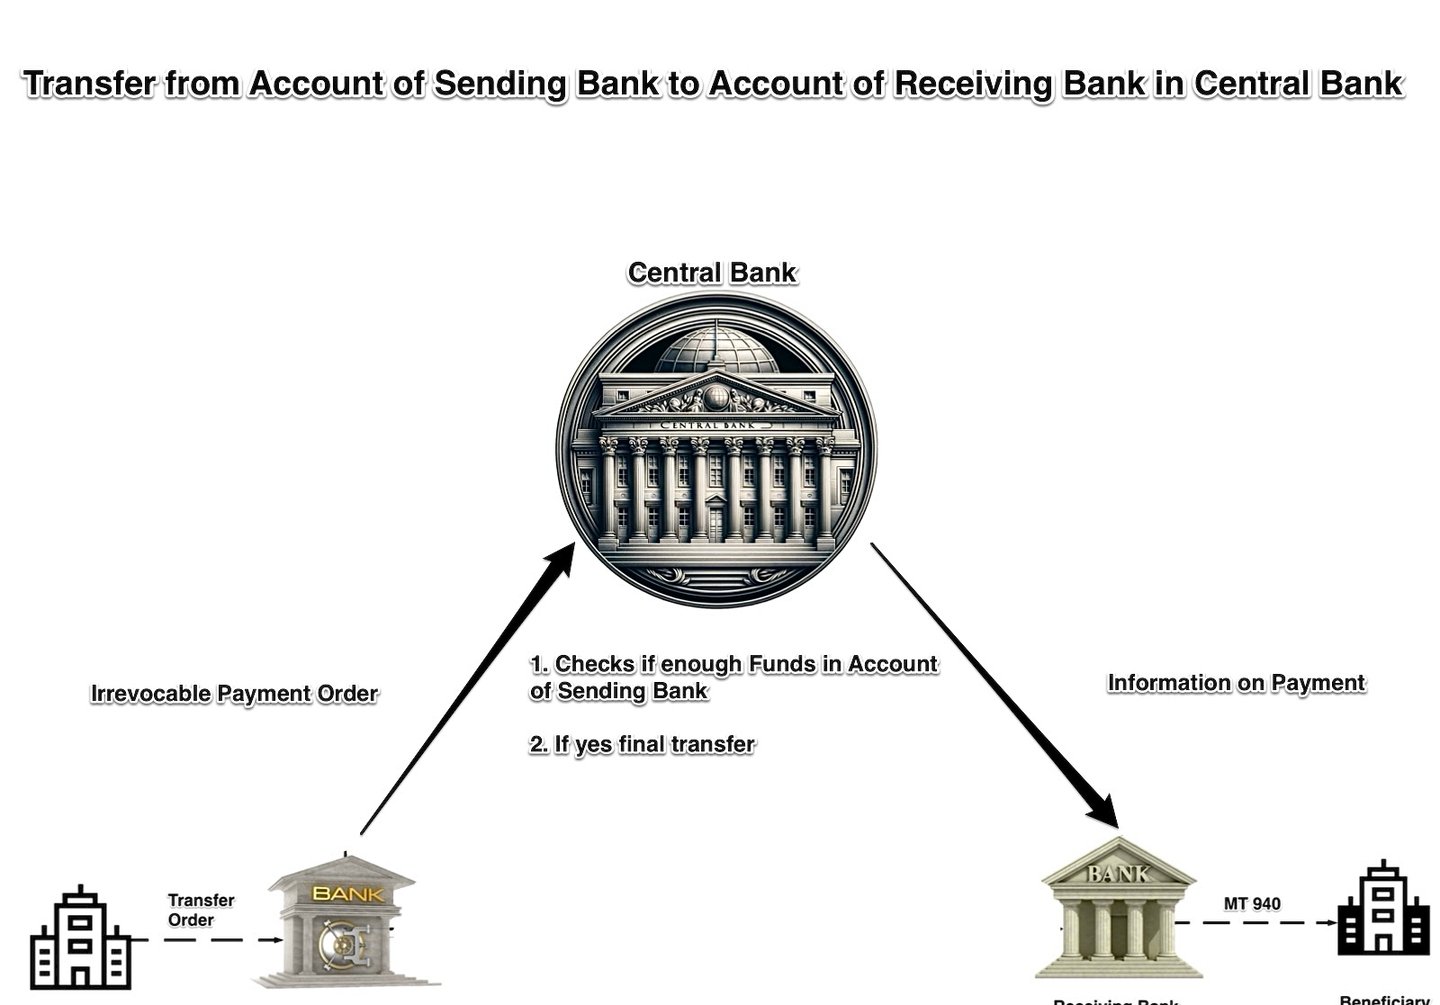
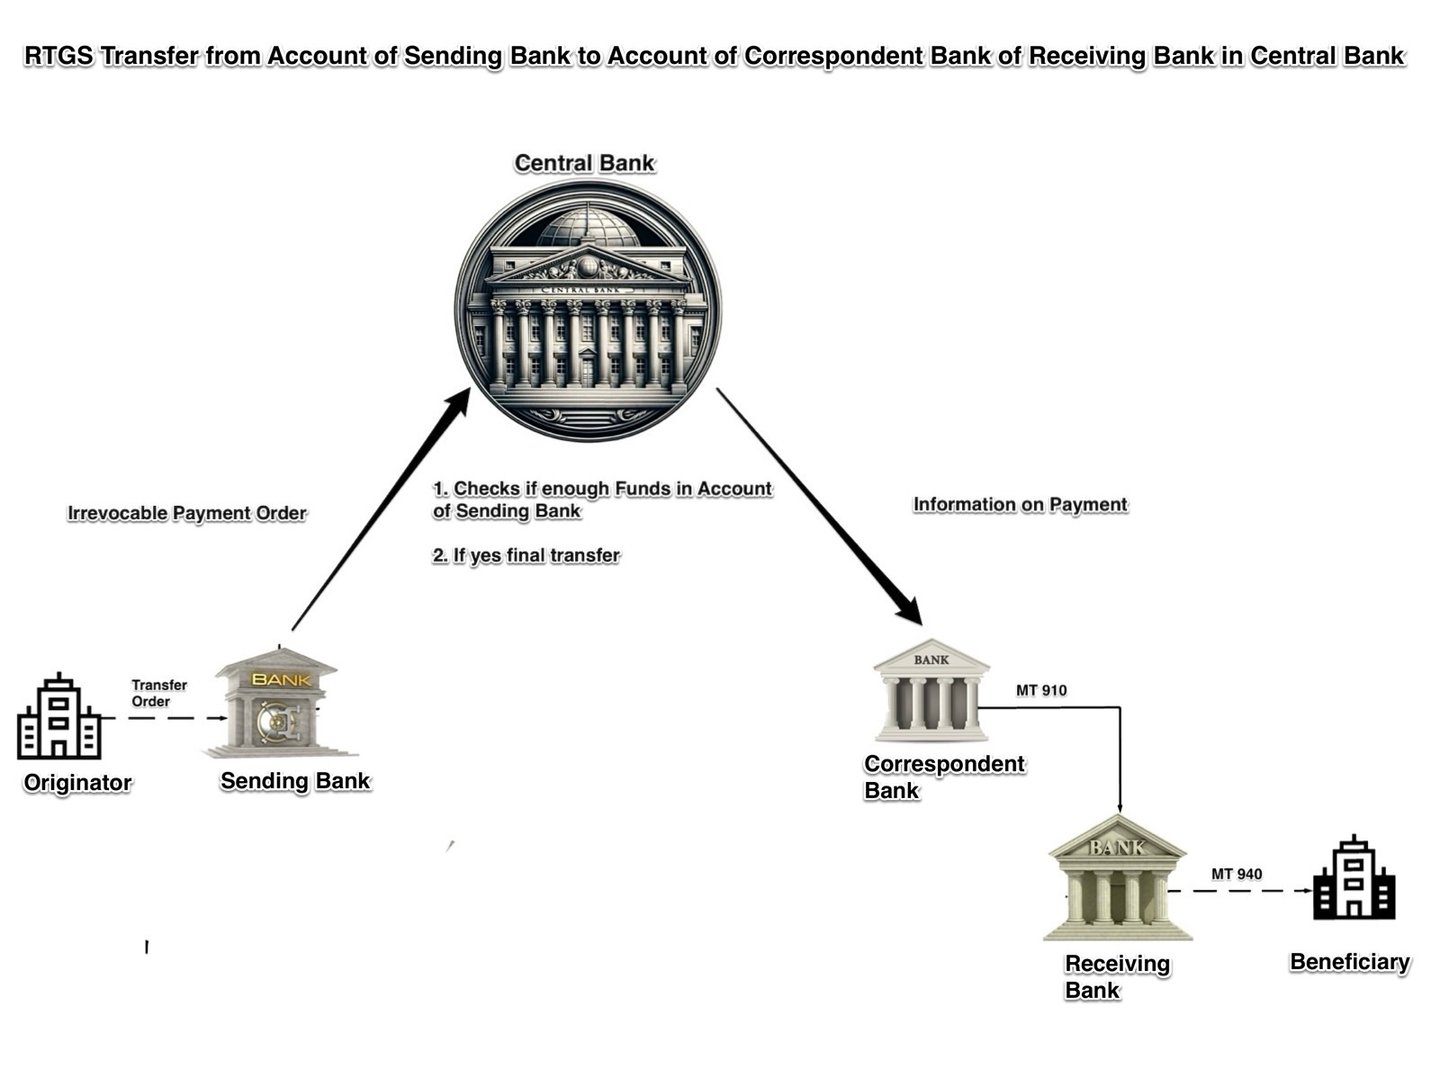
Los sistemas RTGS utilizan varios formatos de mensaje para la comunicación entre los bancos centrales y dentro de sus propios sistemas.
A continuación se presenta un resumen de los principales tipos de mensajes utilizados en las comunicaciones entre sistemas RTGS:
1. Mensajes ISO 20022: la mayoría de los principales sistemas RTGS utilizan ya ISO 20022, entre ellos T2 (Eurosistema, desde marzo de 2023), CHAPS (desde junio de 2023) y Fedwire Funds (desde julio de 2025). Algunos de los mensajes ISO 20022 más habituales son:
- pacs.008: transferencia de cliente
- pacs.009: transferencia entre entidades financieras
- pacs.010: adeudo directo entre entidades financieras
- camt.056: Solicitud de cancelación de pago
- camt.029: Resolución de investigación
- camt.053: Mensaje de extracto
- camt.054: Notificación de adeudo/abono
2. Formatos propietarios: algunos sistemas RTGS siguen utilizando sus propios formatos propietarios. Fedwire utilizó su formato propietario de etiquetas FAIM hasta que migró a ISO 20022 el 14 de julio de 2025.
3. Mensajes SWIFT MT: algunos sistemas aún aceptan mensajes Swift MT, pero los mensajes de pago transfronterizos MT se retiraron en noviembre de 2025. Sus equivalentes en ISO 20022 son:
- pacs.008 (anteriormente MT103): transferencia de crédito de cliente
- pacs.009 (anteriormente MT202): transferencia de crédito entre entidades financieras
- camt.054 (anteriormente MT900/MT910): notificación de adeudo y de abono
- camt.053 (anteriormente MT950): extracto
4. Mensajes especializados: algunos sistemas RTGS utilizan mensajes especializados para fines concretos:
- MT096/MT097: mensajes de solicitud y respuesta de autorización utilizados en los sistemas Y-Copy
- xsys.001, xsys.002, xsys.003: mensajes utilizados en SWIFTNet Copy para mensajes ISO 20022
Transferencias mediante liquidación bruta en tiempo real (RTGS)
RTGS es un sistema especializado de transferencia de fondos utilizado por bancos y otras instituciones financieras para procesar operaciones de elevado importe y sensibles al factor tiempo. El sistema permite la liquidación inmediata y continua de las operaciones de forma individual, operación por operación. Las principales características de las transferencias RTGS son las siguientes:
- Procesamiento en tiempo real: en un sistema RTGS, las operaciones se procesan y liquidan de inmediato en el momento en que se presentan, sin demora ni período de espera. Este carácter de tiempo real garantiza que los fondos se transfieran con rapidez y eficiencia entre las entidades participantes. El funcionamiento del sistema de liquidación bruta en tiempo real (RTGS) comienza cuando un participante remitente inicia una operación de pago e instruye al centro gestor del sistema RTGS, normalmente situado en un banco central, para que proceda a la liquidación. Una vez ejecutado correctamente este proceso, los datos del pago se transmiten automáticamente al participante receptor. El éxito o el fracaso de la liquidación depende de la suficiencia del saldo que la entidad remitente mantiene en el banco central.
- Liquidación bruta: A diferencia de los sistemas de liquidación neta, que compensan las operaciones entre sí y liquidan los importes netos a intervalos determinados, el sistema RTGS liquida cada operación de forma individual y en términos brutos. Esto significa que cada operación se liquida íntegramente, sin compensarse con otras operaciones.
- Firmeza e irrevocabilidad: Una vez liquidada una operación en un sistema RTGS, se considera firme e irrevocable. Esto significa que el banco receptor tiene un derecho incondicional sobre los fondos y que la operación no puede revertirse ni cancelarse. Esta característica reduce el riesgo de liquidación y garantiza la estabilidad y la fiabilidad del sistema financiero.
- Operaciones de gran valor: Los sistemas RTGS están diseñados, por lo general, para procesar operaciones de gran valor, a menudo sin límite máximo de importe. Esto convierte al RTGS en una herramienta esencial para liquidar operaciones relacionadas con valores públicos, divisas y transferencias interbancarias, entre otras.
- Funcionamiento continuo: La mayoría de los sistemas RTGS operan de forma continua durante el horario bancario, lo que permite a bancos e instituciones financieras procesar operaciones a lo largo de toda la jornada. Algunos sistemas ofrecen incluso horarios ampliados o de 24 horas al día, 7 días a la semana, para atender distintas zonas horarias y facilitar las operaciones internacionales.
- Participación del banco central: Los sistemas RTGS suelen ser gestionados por los bancos centrales o funcionar bajo su supervisión, lo que garantiza la estabilidad, la seguridad y la integridad del sistema. Los bancos centrales también utilizan los sistemas RTGS para aplicar la política monetaria, por ejemplo, gestionando la liquidez del sistema bancario y controlando los tipos de interés a corto plazo.
- Seguridad y gestión de riesgos: los sistemas RTGS incorporan medidas de seguridad avanzadas y prácticas de gestión de riesgos para protegerse frente al fraude, las amenazas cibernéticas y los riesgos operativos. Estas medidas pueden incluir cifrado, protocolos de mensajería seguros, controles de autenticación y autorización, y supervisión en tiempo real.
- Gestión de la liquidez: Dado que los sistemas RTGS liquidan las operaciones de forma individual y en tiempo real, pueden exigir un volumen considerable de liquidez a las entidades participantes. Para afrontarlo, los bancos centrales suelen ofrecer facilidades de crédito intradía, que permiten a los bancos tomar fondos prestados a corto plazo para cubrir sus obligaciones de liquidación.
En resumen, las transferencias de liquidación bruta en tiempo real (RTGS) son un componente esencial del sistema financiero mundial, pues permiten la liquidación inmediata, continua y segura de operaciones de elevado importe. Los sistemas RTGS ofrecen procesamiento en tiempo real, liquidación bruta y carácter definitivo de las operaciones, lo que asegura el movimiento eficiente de fondos entre entidades financieras y reduce el riesgo sistémico.
T2, T2S y TIPS
Se trata de sistemas de pago y de liquidación de valores gestionados por el Eurosistema, que está integrado por el Banco Central Europeo (BCE) y los bancos centrales nacionales de los países de la zona del euro. Cada sistema desempeña una función específica en el procesamiento y la liquidación de las operaciones dentro del mercado financiero europeo.
T2 (TARGET2):
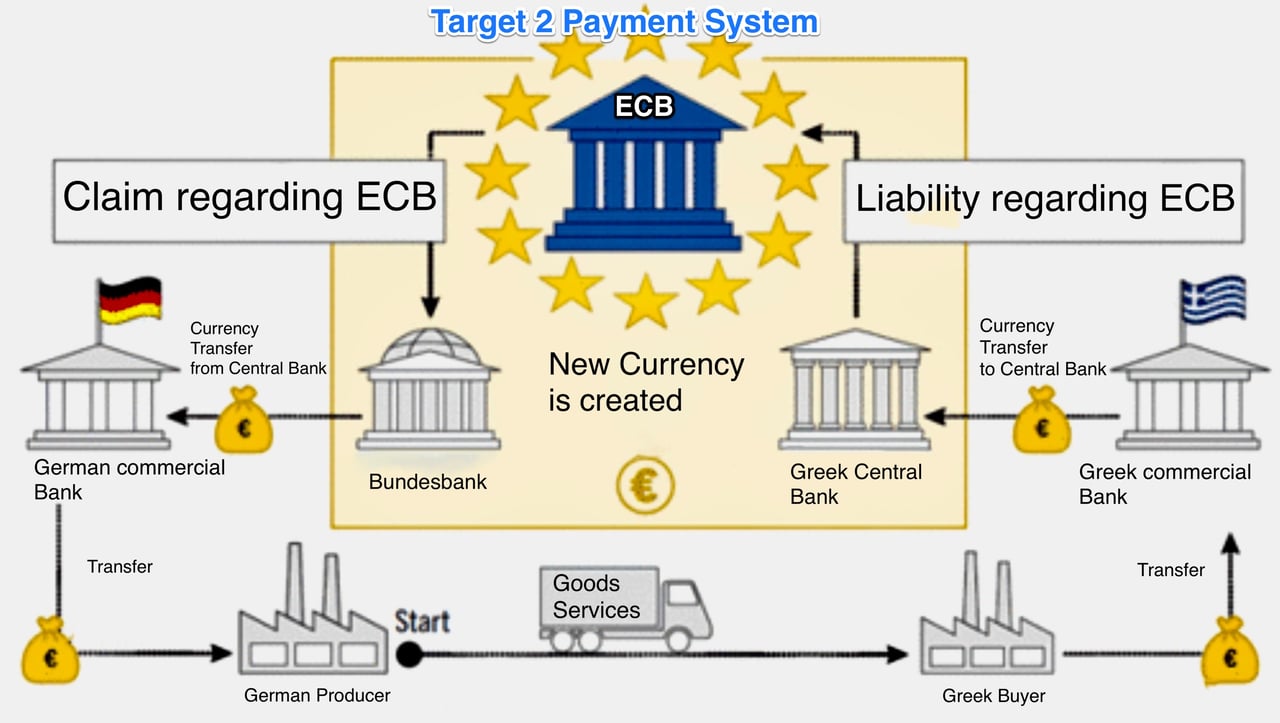
T2 sustituyó a TARGET2 (el sistema transeuropeo automatizado de transferencia urgente con liquidación bruta en tiempo real de segunda generación) en marzo de 2023. Combina un componente central de gestión de liquidez con un servicio RTGS para operaciones de elevado importe en euros entre bancos y otras entidades financieras. T2 es operado por el Eurosistema y liquida las operaciones en dinero del banco central, lo que proporciona firmeza inmediata y reduce el riesgo de liquidación.
Entre las características principales de T2 figuran:
- Procesamiento y liquidación en tiempo real de operaciones en euros de elevado importe.
- Garantizar la estabilidad, la seguridad y la eficiencia del sistema financiero europeo.
- Facilitar la aplicación de la política monetaria del Eurosistema.
- Ofrecer servicios complementarios, como la gestión de liquidez y la agrupación de garantías.
- Proporcionar una plataforma armonizada para el procesamiento de pagos en toda la zona del euro.
T2S (TARGET2-Securities):
TARGET2-Securities es una plataforma paneuropea de liquidación de valores que centraliza la liquidación de las operaciones con valores en Europa. Es operada por el Eurosistema y tiene por objeto mejorar la eficiencia, reducir la fragmentación y disminuir los costes en el entorno poscontratación europeo.
Entre las características principales de T2S se incluyen:
- Liquidación centralizada de operaciones con valores en múltiples divisas (principalmente euros, pero también otras monedas, como la corona danesa).
- Armonización de las prácticas de liquidación de valores entre los países europeos participantes.
- Facilitación de la liquidación transfronteriza mediante la conexión de los depositarios centrales de valores (CSD), que custodian y liquidan las operaciones con valores.
- Reducir la complejidad y los costes asociados a la liquidación transfronteriza.
- Gestión de un mecanismo de entrega contra pago (DvP), que garantiza que los valores solo se entreguen cuando se realiza el pago correspondiente, lo que reduce el riesgo de contraparte.
TIPS (TARGET Instant Payment Settlement):
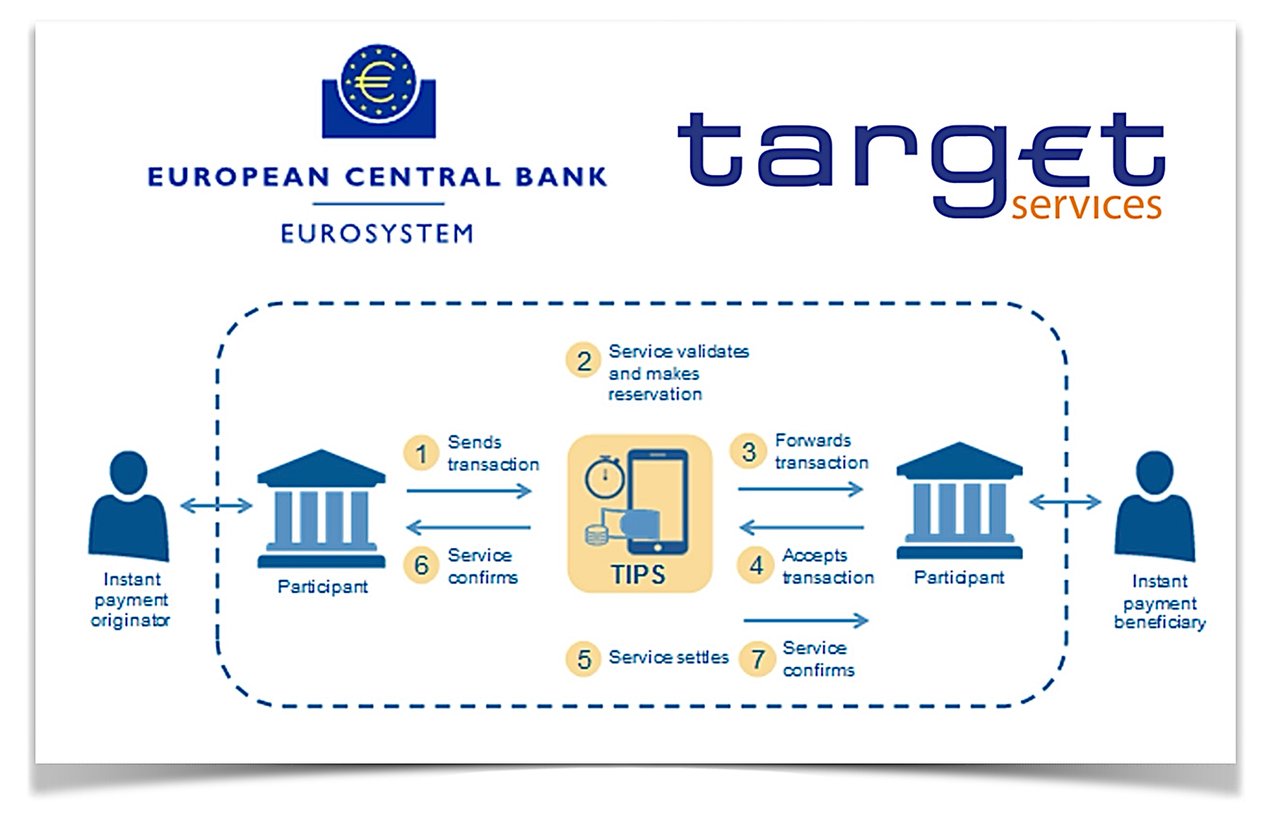
TIPS es un servicio paneuropeo de liquidación de pagos instantáneos prestado por el Eurosistema. Permite a los proveedores de servicios de pago ofrecer a sus clientes pagos instantáneos en euros, disponibles las 24 horas del día, los 7 días de la semana y los 365 días del año, en toda la zona única de pagos en euros (SEPA).
Entre las características principales de TIPS se incluyen:
- Liquidación instantánea de pagos en euros, con operaciones que se completan normalmente en cuestión de segundos.
- Disponibilidad del servicio las 24 horas del día, los 7 días de la semana y los 365 días del año, lo que facilita los pagos en tiempo real en toda Europa.
- Utilización del esquema SEPA Instant Credit Transfer (SCT Inst), que establece las normas, los estándares y los procesos aplicables a los pagos instantáneos.
- Liquidación de las operaciones en dinero de banco central, garantizando seguridad y fiabilidad.
- Bajas comisiones por operación (EUR 0,002 por pago instantáneo).
En resumen, T2, T2S y TIPS son componentes esenciales de la infraestructura financiera europea, y cada uno cumple una función específica en el procesamiento y la liquidación de operaciones.
- T2 es un sistema de liquidación bruta en tiempo real para transacciones de alto valor en euros,
- T2S es una plataforma centralizada de liquidación de valores, y
- TIPS es un servicio de liquidación de pagos instantáneos.
En conjunto, contribuyen a la estabilidad, la eficiencia y la integración del mercado financiero europeo.
Sistema de pagos T2 (Target2)
T2 es un sistema de pagos que permite a los bancos transferirse euros entre sí en tiempo real. Es lo que se conoce como liquidación bruta en tiempo real (RTGS).
Para comprender qué es T2, consulte el vídeo; para acceder al manual y al glosario, haga clic en el enlace.
Para las operaciones dentro de los sistemas RTGS se aplicarán comisiones adicionales.
El número de identificación del pago (Payment ID)
en T2 no es un número único asignado por el sistema. Desde la migración a ISO 20022 en marzo de 2023, los pagos se identifican mediante las referencias que el emisor incorpora al mensaje: el identificador del mensaje de negocio (Business Message Identifier), la identificación del mensaje (Message Identification), la identificación de extremo a extremo (End-to-End Identification) y, en las transferencias de crédito, el UETR. Los participantes utilizan estas referencias para el seguimiento de los pagos y su conciliación con las notificaciones (camt.054) y los extractos (camt.053) de T2.
Documentación heredada de TARGET2 (SSP, ICM, ECONS)
TARGET2 y su plataforma única compartida fueron sustituidos por T2 en marzo de 2023. Los documentos siguientes se conservan únicamente a título de referencia.
- Libro 1,
- Libro 2,
- Libro 4
- Configuraciones cualificadas de SSP para entidades de crédito y sistemas auxiliares
o
- ICM Information and Control Module,
- ECONS Solución de contingencia reforzada
así como
T2 es el sistema de liquidación bruta en tiempo real (RTGS) del Eurosistema para el procesamiento de pagos de elevado importe y operaciones urgentes en euros. El Eurosistema está integrado por el Banco Central Europeo (BCE) y los bancos centrales nacionales (BCN) de los países de la zona del euro. T2 es un componente esencial de la infraestructura financiera europea.
A continuación se ofrece una visión general del funcionamiento de T2:
- Participación: T2 es accesible a bancos, bancos centrales y otras entidades financieras admisibles dentro de la Unión Europea (EU) y el Espacio Económico Europeo (EEA). Además, las entidades no europeas pueden acceder a T2 a través de un banco con sede en Europa que actúe como su corresponsal.
- Liquidación bruta en tiempo real: Al igual que otros sistemas RTGS, T2 procesa y liquida las operaciones de forma individual, en términos brutos y en tiempo real. Esto significa que los fondos se transfieren y se liquidan de inmediato entre los bancos participantes, sin demoras ni agrupación de operaciones.
- Participación de los bancos centrales: Los bancos que participan en T2 mantienen sus cuentas en su banco central nacional (BCN). Estos bancos centrales desempeñan un papel fundamental en la liquidación de las operaciones a través de T2, al actuar como agentes de liquidación.
- Plataforma Única Compartida (SSP): T2 funciona sobre una única plataforma técnica para todos los bancos y bancos centrales participantes. Es desarrollada y gestionada por cuenta del Eurosistema por cuatro bancos centrales (los «4CB»): el Deutsche Bundesbank, la Banque de France, la Banca d’Italia y el Banco de España. Su predecesora, la Plataforma Única Compartida de TARGET2, era gestionada por los tres primeros.
- Horario de funcionamiento: T2 opera todos los días hábiles TARGET. La fase de operaciones diarias del RTGS se desarrolla de 07:00 a 18:00 CET (06:00–17:00 UTC; una hora antes en verano), con liquidación nocturna para los sistemas auxiliares.
- Mensajería y comunicación: T2 utiliza mensajes ISO 20022, intercambiados a través de la Eurosystem Single Market Infrastructure Gateway (ESMIG) mediante proveedores de servicios de red como Swift y Nexi-Colt. Este formato de mensajería normalizado garantiza el intercambio seguro, eficiente y preciso de la información de pago dentro del sistema T2.
- Gestión de la liquidez: T2 ofrece a los bancos herramientas para gestionar su liquidez, como el crédito intradía garantizado con colateral, las facilidades permanentes y las transferencias de liquidez entre cuentas. Ello garantiza el buen funcionamiento del sistema de pagos y contribuye a mantener la estabilidad financiera en la zona del euro.
- Relación con otros sistemas de pago: T2 opera junto con otros sistemas de pago, como CHAPS, Fedwire y CHIPS, que se utilizan para operaciones de elevado importe en otras divisas (por ejemplo, libras esterlinas, dólares estadounidenses). T2 también se interconecta con TARGET2-Securities (T2S) para la liquidación de operaciones con valores y con TIPS para los pagos instantáneos.
En resumen, T2 es el sistema RTGS del Eurosistema para el procesamiento de pagos de gran valor y de operaciones sensibles al factor tiempo en euros. Ofrece servicios de liquidación bruta en tiempo real a bancos, bancos centrales y otras entidades financieras dentro de la Unión Europea y fuera de ella. T2 desempeña un papel esencial en la infraestructura financiera europea, al garantizar la transferencia segura, eficiente y rápida de fondos en toda la zona del euro.

¿Cómo se realizan las operaciones de adeudo directo en T2?
En T2, un adeudo directo interbancario es un pago por extracción (pull): el participante acreedor adeuda la cuenta del participante deudor, sobre la base de una autorización que este le ha otorgado previamente.
- Preautorización: El participante deudor autoriza al acreedor (y a su banco central) a adeudar su cuenta, y puede establecer límites por contraparte o con carácter global.
- Instrucción: El acreedor envía a T2 una orden de adeudo directo entre instituciones financieras conforme a ISO 20022 (pacs.010). En TARGET2 se utilizaba para ello el mensaje Swift MT204.
- Liquidación: T2 comprueba la autorización, los límites aplicables y la liquidez disponible, y a continuación adeuda al ordenante y abona al beneficiario en dinero de banco central, de forma inmediata y definitiva.
- Notificación: ambos participantes reciben notificaciones (camt.054) y ven la anotación en sus extractos (camt.053).
- Seguridad: Los participantes deben cumplir los requisitos de seguridad de los puntos de acceso del Eurosistema, que se ajustan a la estrategia del CPMI para reducir el riesgo de fraude en los pagos mayoristas (2018).
Nuestras cuentas de liquidación electrónica para grandes volúmenes
Las cuentas de liquidación electrónica facilitan la transferencia de fondos entre distintos bancos o instituciones financieras. El proceso suele implicar una cámara de compensación central o un banco central que actúa como intermediario. A continuación se ofrece una explicación simplificada de su funcionamiento técnico:
1. Inicio de la operación: El cliente A del Banco X desea transferir dinero al cliente B del Banco Y.
2. Formación del mensaje: El Banco X da formato a un mensaje electrónico seguro (a menudo conforme a estándares como ISO 20022 o SWIFT) que incluye todos los datos de la operación, como el importe, la cuenta de destino, etc.
3. Transmisión del mensaje: El mensaje se transmite a una cámara de compensación central o directamente al banco central, según el sistema vigente.
4. Verificación y validación: La cámara de compensación o el banco central valida el mensaje y comprueba que el Banco X dispone de fondos suficientes para completar la operación.
5. Adeudo y abono: Una vez verificada, la cámara de compensación adeuda la cuenta de liquidación del Banco X y abona la del Banco Y.
6. Notificación: Ambos bancos reciben la notificación de la liquidación efectuada y el Banco Y abona el importe en la cuenta del cliente B.
7. Conciliación: Al cierre del día o en otro plazo acordado, los bancos concilian sus libros para asegurarse de que todas las operaciones están contabilizadas.
8. Archivo: Los registros de las operaciones se archivan con fines regulatorios y de auditoría.
9. Firmeza de la liquidación: Una vez liquidada la operación, esta es irrevocable.
El uso de una entidad central garantiza la confianza, la seguridad y una interoperabilidad fluida entre las distintas entidades bancarias.
Sistemas RTGS en el mundo
Los sistemas de liquidación bruta en tiempo real (RTGS) constituyen la columna vertebral de la infraestructura financiera de la mayoría de los países, al proporcionar la liquidación inmediata de las operaciones interbancarias de elevado importe. Los mayores sistemas RTGS del mundo suelen ser gestionados por los bancos centrales de las principales economías. Entre estos sistemas se encuentran:
- Fedwire (Estados Unidos) – Operado por el Sistema de la Reserva Federal
- T2 – Operado por el Eurosistema para los 21 países de la zona del euro y los bancos centrales no pertenecientes a la zona del euro que están conectados
- CHAPS (Reino Unido) – Operado por el Bank of England
- Sistema de pagos del Banco de Rusia (Rusia) – Operado por el Banco de Rusia
- RTGS (India) – Operado por el Reserve Bank of India
- BOJ-NET (Japón) – Operado por el Banco de Japón
- SIC (Suiza): operado por el Banco Nacional Suizo
- RITS (Australia) – Operado por el Reserve Bank of Australia
Los sistemas RTGS pueden clasificarse con arreglo a diversos criterios, como los siguientes:
- Cobertura geográfica:
a. Sistemas RTGS nacionales, que prestan servicio a un único país (por ejemplo, Fedwire en Estados Unidos, RTGS en la India) b. Sistemas RTGS regionales o internacionales, que prestan servicio a varios países (por ejemplo, T2 en la zona del euro) - Moneda utilizada:
a. Sistemas RTGS de una sola moneda, que liquidan las operaciones en una única moneda (por ejemplo, Fedwire, que liquida operaciones en USD) b. Sistemas de liquidación multidivisa, como CLS Bank International, que liquida operaciones de divisas en 18 monedas sobre la base de pago contra pago (en sentido estricto, no es un RTGS) - Tipo de participantes:
a. Sistemas RTGS operados por bancos centrales, que atienden principalmente a bancos e instituciones financieras (p. ej., Fedwire, T2) b. Sistemas de gran valor operados por el sector privado, normalmente basados en la compensación multilateral (p. ej., CHIPS en Estados Unidos, EURO1 en la zona del euro) - Gama de servicios:
a. Sistemas RTGS centrados principalmente en operaciones interbancarias de elevado importe (por ejemplo, Fedwire, T2) b. Sistemas RTGS que ofrecen servicios adicionales, como la liquidación de valores o servicios de pago minoristas (por ejemplo, BOJ-NET en Japón)
Otros sistemas RTGS
La liquidación bruta en tiempo real (RTGS, por sus siglas en inglés) es un tipo de sistema de pago electrónico que permite transferir grandes sumas de dinero entre bancos en tiempo real. El RTGS es un sistema de alto valor que se utiliza habitualmente para operaciones de gran importe, como la transferencia de fondos entre bancos o la liquidación de valores públicos.
Una de las principales ventajas del RTGS es la rapidez con la que puede procesar las operaciones. Dado que el sistema funciona en tiempo real, los fondos se transfieren casi de inmediato, lo que permite una liquidación rápida de las operaciones. Ello contrasta con otros tipos de sistemas de pago, como los sistemas de procesamiento por lotes, que pueden tardar más en liquidar las operaciones.
Otra ventaja del sistema RTGS es su capacidad para tramitar operaciones de elevado importe. Dado que el sistema está concebido para manejar grandes sumas de dinero, se emplea con frecuencia para la liquidación de valores públicos y de otras operaciones de elevado importe. Ello lo convierte en una herramienta importante para mantener la estabilidad y la eficiencia de los mercados financieros.
Los sistemas RTGS son operados por bancos centrales u otras entidades financieras y, por lo general, solo están disponibles para entidades financieras u otras organizaciones de gran tamaño. Para utilizar un sistema RTGS, la entidad financiera debe disponer de una cuenta en el banco central o en otra institución operadora.
El sistema de liquidación bruta en tiempo real (RTGS) es el proceso continuo de liquidación de pagos orden por orden, sin compensar adeudos con abonos en los libros de un banco central. Una vez completados, los pagos liquidados en tiempo real son firmes e irrevocables. En la mayoría de los países, estos sistemas son gestionados y operados por los bancos centrales.
En conjunto, RTGS es una forma rápida y eficiente de transferir grandes sumas de dinero entre bancos y otras instituciones financieras. Su procesamiento en tiempo real y su capacidad para gestionar operaciones de elevado importe lo convierten en una herramienta importante para mantener la estabilidad y la eficiencia de los mercados financieros.
Otros sistemas de liquidación bruta en tiempo real (RTGS), como Fedwire, Sorbnet2, etc.:
Sistemas RTGS:
Angola | SPTR (portugués: Sistema de pagamentos em tempo real; sistema de pagos en tiempo real)
Argentina | MEP (español: Medio electrónico de pagos)
Azerbaiyán | AZIPS (Sistema de pagos interbancarios de Azerbaiyán)
Australia | RITS (Sistema de información y transferencias del Reserve Bank)
Baréin | RTGS (sistema de liquidación bruta en tiempo real)
Bangladés | RTGS (División de Servicios de Pago del Bangladesh Bank)
Barbados | Sistema de liquidación bruta en tiempo real del banco central (CBRTGS)
Bosnia y Herzegovina | RTGS
Bielorrusia | BISS (Sistema de liquidación interbancaria de Bielorrusia)
Bulgaria | T2 desde la adopción del euro en enero de 2026 (anteriormente RINGS)
Brasil | STR (portugués: Sistema de Transferência de Reservas; sistema de transferencia de reservas)
Canadá | Lynx (RTGS desde 2021; sustituyó al Large Value Transfer System, de liquidación neta)
China | China National Advanced Payment System (CNAPS), High Value Payment System (HVPS)
Chile | LBTR/CAS (español: Liquidación Bruta en Tiempo Real; liquidación bruta en tiempo real)
Croacia | T2 desde la adopción del euro en enero de 2023 (anteriormente HSVP)
República Checa | CERTIS (Czech Express Real Time Interbank Gross Settlement System)
Dinamarca | T2 para la corona danesa desde 2025 (anteriormente Kronos2)
República Dominicana | LBTR (español: Liquidación Bruta en Tiempo Real; liquidación bruta en tiempo real)
Egipto | RTGS
Zona del euro | T2
Fiyi | FIJICLEAR
Hong Kong | Clearing House Automated Transfer System (CHATS)
Hungría | VIBER (húngaro: Valós Idejű Bruttó Elszámolási Rendszer; sistema de liquidación bruta en tiempo real)
Georgia | GPSS (Georgian Payment and Securities System)
India | RTGS
Indonesia | Sistem Bank Indonesia Real Time Gross Settlement (BI-RTGS)
Irán | SATNA (سامانه تسویه ناخالص آنی, sistema de liquidación bruta en tiempo real)
Irak | RTGS (Real Time Gross Settlement System)
Israel | Zahav (hebreo: זה”ב זיכויים והעברות בזמן אמת; Zahav, abonos y transferencias en tiempo real)
Japón | BOJ-NET (Bank of Japan Financial Network System)
Jordania | RTGS-J
Kenia | Kenya Electronic Payment and Settlement System (KEPSS)
Corea | BOK-WIRE+ (The Bank of Korea Financial Wire Network, 한은금융망)
Kuwait | KASSIP (Kuwait’s Automated Settlement System for Inter-Participant Payments)
Líbano | BDL-RTGS (Banque Du Liban – Real Time Gross Settlement)
Macedonia | MIPS (Macedonian Interbank Payment System) – Macedonia del Norte
Macao | RTGS
Malaui | MITASS (Malawi Interbank Settlement System)
Malasia | RENTAS (Real Time Electronic Transfer of Funds and Securities)
Mauricio | Mauritius Automated Clearing and Settlement System (MACSS)
México | SPEI (español: Sistema de Pagos Electrónicos Interbancarios; sistema de pagos electrónicos interbancarios)
Marruecos | SRBM (Système de règlement brut du Maroc; sistema marroquí de liquidación bruta)
Namibia | NISS (Namibia Interbank Settlement System)
Nueva Zelanda | ESAS (Exchange Settlement Account System)
Nigeria | CIFTS (CBN Inter-Bank Funds Transfer System)
Pakistán | RTGS (Real Time Gross Settlement System)
Paraguay | LBTR (español: Liquidación Bruta en Tiempo Real; liquidación bruta en tiempo real)
Perú | LBTR (español: Liquidación Bruta en Tiempo Real; liquidación bruta en tiempo real)
Filipinas | PhilPaSS
Polonia | SORBNET y SORBNET2
Catar | Qatar Payment System (QPS)
Rusia | Sistema de Pagos del Banco de Rusia (sustituyó a BESP)
Rumanía | ReGIS
Arabia Saudí | Saudi Arabian Riyal Interbank Express (SARIE)
Singapur | MEPS+ (MAS Electronic Payment System Plus)
Sudáfrica | SAMOS (The South African Multiple Option Settlement)
Sri Lanka | LankaSettle (RTGS/SSSS)
Suecia | RIX (sueco: Riksbankens system för överföring av kontoförda pengar)
Suiza | SIC (Swiss Interbank Clearing)
Taiwán | CIFS (CBC Interbank Funds Transfer System)
Tanzania | Tanzania Interbank Settlement (TIS)
Tailandia | BAHTNET (Bank of Thailand Automated High Value Transfer Network)
Turquía | EFT (Electronic Fund Transfer)
Emiratos Árabes Unidos | UAE Funds Transfer System (UAEFTS)
Ucrania | SEP (System of Electronic Payments of the National Bank of Ukraine)
Reino Unido | CHAPS (Clearing House Automated Payment System)
Estados Unidos | Fedwire
Uganda | Uganda National Interbank Settlement (UNIS)
Zambia | Zambian Interbank Payment and Settlement System (ZIPSS)
Zimbabue | Zimbabwe Electronic Transfer and Settlement System (ZETSS)
Los sistemas RTGS, como su nombre indica, facilitan la liquidación en tiempo real de transacciones de gran valor y alta prioridad entre bancos e instituciones financieras participantes. Estos sistemas suelen ser gestionados por bancos centrales, que actúan como agente de liquidación para garantizar la transferencia segura, eficiente y precisa de los fondos.
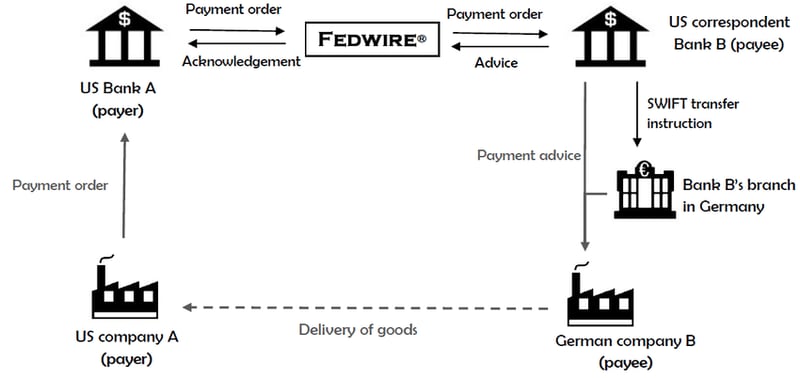
Los sistemas RTGS son nacionales: cada uno liquida únicamente su propia divisa, entre participantes que mantienen cuentas en su banco central. Por consiguiente, un pago transfronterizo no circula «de un RTGS a otro». Funciona de la siguiente manera:
- Banca corresponsal: Los bancos comerciales mantienen cuentas entre sí (cuentas nostro y vostro). Un banco sin acceso directo a un sistema RTGS extranjero recurre a un corresponsal que sí lo tiene.
- Mensajería: Las instrucciones circulan entre los bancos por medio de SWIFT, hoy en formato ISO 20022 (pacs.008, pacs.009).
- Tramos nacionales: Cada tramo se liquida en el RTGS de su moneda; por ejemplo, Fedwire para los dólares estadounidenses y T2 para los euros.
- Liquidación de operaciones de cambio: Cuando se intercambian divisas, CLS puede liquidar ambas partes de forma simultánea (pago contra pago) para eliminar el riesgo de liquidación.
- Bancos centrales: los bancos centrales no encaminan los pagos comerciales de sus bancos. Proporcionan las cuentas de liquidación y, en algunos casos, líneas de swap o conexiones entre sistemas, como TIPS, que liquida en euros, coronas suecas y coronas danesas.
Las operaciones realizadas dentro de los sistemas RTGS estarán sujetas a comisiones adicionales.
Fedwire
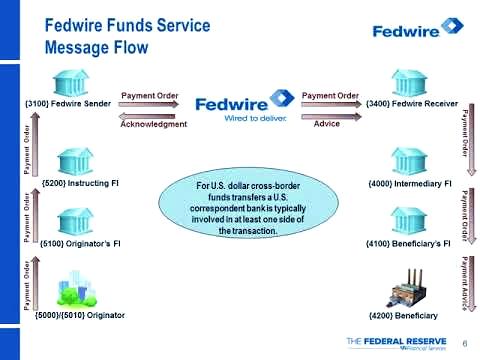
Fedwire, también conocido como Fedwire Funds Service, es un sistema de liquidación bruta en tiempo real (RTGS) para pagos de elevado importe en Estados Unidos. Lo opera el Sistema de la Reserva Federal, que es el sistema de banca central de Estados Unidos. Fedwire permite a los bancos y entidades financieras participantes enviar y recibir transferencias electrónicas de fondos, normalmente para operaciones de elevado importe y pagos urgentes, con firmeza inmediata.
A continuación se ofrece una visión general del funcionamiento de Fedwire:
- Participación: Fedwire es utilizado por bancos, cooperativas de crédito y otras entidades depositarias que mantienen una cuenta en un Banco de la Reserva Federal, así como por el Tesoro de Estados Unidos y determinados organismos públicos.
- Liquidación bruta en tiempo real: A diferencia de otros sistemas de pago que recurren a la compensación por saldos netos para reducir el número de operaciones, Fedwire procesa y liquida cada operación de forma individual, en términos brutos y en tiempo real. Ello significa que los fondos se transfieren y se liquidan de inmediato entre los bancos participantes, sin demora alguna ni agrupación de operaciones.
- Firmeza inmediata: Los pagos realizados a través de Fedwire se consideran definitivos e irrevocables una vez procesados. Ello ofrece un alto grado de certeza a las entidades participantes y contribuye a reducir el riesgo de liquidación.
- Horario de funcionamiento: El servicio Fedwire Funds opera 22 horas al día en días hábiles; se abre a las 21:00 ET del día natural anterior y se cierra a las 19:00 ET. Esto permite a bancos e instituciones financieras enviar y recibir pagos a lo largo de la jornada hábil.
- Seguridad y gestión de riesgos: Fedwire aplica sólidas medidas de seguridad y prácticas de gestión de riesgos para garantizar la integridad y la estabilidad del sistema. Entre ellas figuran los límites máximos de descubierto neto, las comisiones y garantías aplicables a los descubiertos intradía y los centros de contingencia. Fedwire observa los Principios del CPMI-IOSCO para las infraestructuras del mercado financiero.
- Relación con otros sistemas de pago: Fedwire opera junto a otros sistemas de pago como CHIPS y SWIFT. Mientras que Fedwire se centra en la liquidación bruta en tiempo real de operaciones de gran valor, CHIPS es un sistema del sector privado que emplea la compensación multilateral para aumentar la eficiencia en la compensación de pagos de gran valor, y SWIFT es una red global de mensajería que facilita la comunicación de pagos transfronterizos.
Hasta julio de 2025, Fedwire utilizaba su formato propio FAIM, construido a partir de «etiquetas» numeradas. Desde el 14 de julio de 2025, los mensajes de Fedwire Funds utilizan ISO 20022 (por ejemplo, pacs.008 para transferencias de clientes y pacs.009 para transferencias entre bancos). Entre los componentes principales de un mensaje típico de Fedwire Funds se incluyen:
- Identificación del ordenante y del receptor: Incluye los números de enrutamiento de la American Bankers Association (ABA), también conocidos como Routing Transit Numbers (RTN), que son identificadores únicos de las entidades financieras ordenante y receptora.
- Código de tipo: En el formato heredado, un código de tipo/subtipo de cuatro dígitos especificaba la clase de instrucción, como una transferencia básica o una solicitud de retrocesión; en ISO 20022, el propio tipo de mensaje contiene esa información.
- Importe: El importe de la transacción se especifica en dólares estadounidenses, sin comas ni otros caracteres de formato.
- Referencia del remitente: Se trata de un código alfanumérico, por lo general de hasta 16 caracteres, facilitado por la entidad emisora para identificar de forma unívoca la operación.
- Código de función empresarial (BFC): Este código especifica la finalidad o naturaleza de la operación, como un pago de liquidación, un pago comercial o una transferencia intragrupo.
- Datos del beneficiario: Incluye el nombre y el número de cuenta del beneficiario (el destinatario final de los fondos), así como la entidad financiera del beneficiario.
- Datos del ordenante: incluye el nombre y el número de cuenta del ordenante (la persona o entidad que inicia la transferencia) y su entidad financiera.
- Otra información: pueden incluirse datos adicionales relativos a la operación, como información de remesa, datos de bancos intermediarios o instrucciones especiales, según sea necesario.
Una vez que la entidad emisora ha preparado un mensaje en el formato Fedwire Funds, lo envía a la Reserva Federal a través del Fedwire Funds Service. La Reserva Federal procesa la instrucción de pago en tiempo real y, una vez completada con éxito, envía un mensaje de confirmación tanto a la entidad emisora como a la receptora.
En resumen, Fedwire es un sistema RTGS operado por el Sistema de la Reserva Federal que permite pagos de gran valor y urgentes entre bancos e instituciones financieras participantes en los Estados Unidos. Procesa y liquida las transacciones de forma individual, en términos brutos, en tiempo real y con firmeza inmediata. Fedwire desempeña un papel fundamental en el sistema financiero estadounidense, al garantizar la transferencia segura, eficiente y rápida de fondos entre instituciones.
Fedwire
Número de referencia del Federal Wire o número Fed (IMAD/OMAD)
El sistema Input/Output Message Accountability Data (IMAD/OMAD) es, de forma similar al número UETR con SWIFT GPI, un componente determinante en el ámbito de las transferencias electrónicas de fondos facilitadas por los servicios de los Bancos de la Reserva Federal, en concreto a través del servicio FedWire Funds Service. Este sistema asigna un número IMAD u OMAD distintivo a cada transferencia electrónica. Estos identificadores únicos resultan fundamentales para garantizar la trazabilidad, la rendición de cuentas y la investigación exhaustiva de las transferencias.
Un IMAD consta de 22 caracteres: la fecha del ciclo de entrada (8 dígitos, AAAAMMDD), la fuente de entrada (8 caracteres) y un número de secuencia (6 dígitos), por ejemplo 20251014ABCD1234000123.
1. Definición y finalidad:
- IMAD/OMAD: Estas siglas corresponden a Input Message Accountability Data y Output Message Accountability Data, respectivamente.
- Unicidad: cada número IMAD u OMAD es único para una transferencia electrónica concreta, lo que garantiza que cada operación pueda identificarse y rastrearse de forma individual.
- Trazabilidad: Estos números facilitan el seguimiento de las transferencias bancarias a lo largo de todo el proceso de pago, desde su iniciación hasta su finalización.
2. Estructura:
El número IMAD/OMAD se compone habitualmente de tres elementos que aportan información específica sobre la operación:
- Fecha (8 dígitos): La fecha de la operación, que ayuda a identificar el día en que esta fue procesada.
- Fuente de entrada (8 caracteres): Código que identifica la conexión del remitente con Fedwire.
- Número de secuencia (6 dígitos): número de secuencia que hace única la referencia para esa fecha y ese origen.
3. Funcionalidad:
- Seguimiento: los bancos y las entidades financieras utilizan los números IMAD/OMAD para seguir el estado de las transferencias, garantizando que se procesen correctamente y en plazo.
- Investigación: el carácter único de los números IMAD/OMAD permite investigar de forma eficiente cualquier discrepancia, seguimiento o incidencia que surja durante el proceso de transferencia electrónica. Ello puede incluir errores, retrasos o presuntas actividades fraudulentas.
- Resolución de disputas: En caso de controversia, puede hacerse referencia al número IMAD/OMAD para disponer de un registro claro e indiscutible de los detalles de la transacción.
- Cumplimiento normativo: las entidades financieras están obligadas a conservar los registros de los números IMAD/OMAD como parte de sus obligaciones de cumplimiento normativo. Ello les permite elaborar informes detallados y atender las consultas de los organismos reguladores o de los clientes.
- Auditoría: estas cifras son fundamentales durante las auditorías, ya que permiten a los auditores verificar que todas las transacciones se han registrado y procesado con exactitud.
CHAPS
El Clearing House Automated Payment System (CHAPS) opera dentro del sistema de liquidación bruta en tiempo real (RTGS) del Banco de Inglaterra.
CHAPS es un sistema de pagos electrónicos de alto valor con sede en el Reino Unido que facilita la transferencia instantánea de fondos entre las entidades financieras participantes. Está concebido para operaciones de gran volumen, normalmente entre bancos, entidades financieras y empresas, y se utiliza con diversos fines, como la liquidación de operaciones en los mercados financieros, la financiación de préstamos corporativos y la gestión de operaciones de tesorería.
El sistema CHAPS opera dentro de la infraestructura RTGS del Banco de Inglaterra, que se encarga de liquidar los pagos en tiempo real y en términos brutos, es decir, que las operaciones se liquidan de forma individual, sin compensarlas ni agruparlas con otras. Esto contribuye a reducir los riesgos asociados a los retrasos en la liquidación y a los bloqueos financieros.
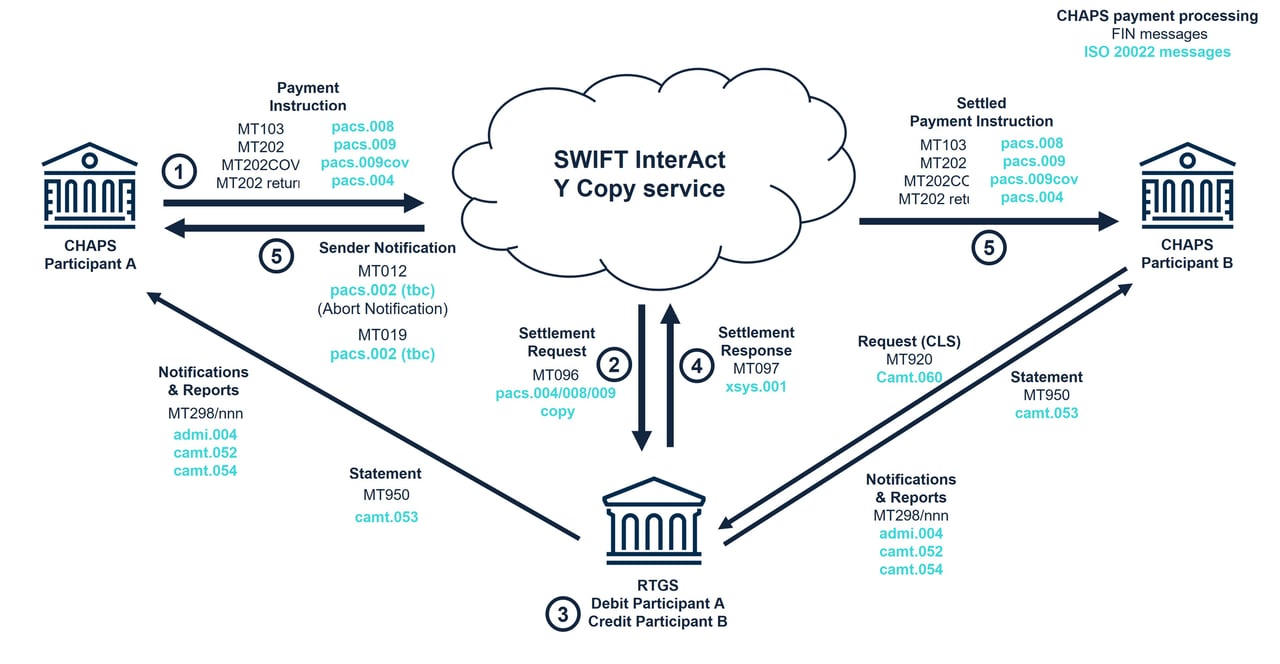
A continuación se describe, paso a paso, el funcionamiento de CHAPS dentro del sistema RTGS:
- Inicio: Un participante de CHAPS (normalmente un banco u otra entidad financiera) inicia un pago por cuenta de su cliente o por cuenta propia. Los datos del pago se introducen en el sistema CHAPS.
- Validación: El sistema CHAPS valida los datos del pago y comprueba que se haya facilitado la información necesaria y que esta sea exacta, como los datos de la cuenta del beneficiario, el importe del pago y demás información pertinente.
- Transmisión: Una vez validado, el mensaje de pago se envía a través de Swift. Mediante el servicio de copia Y, el Banco de Inglaterra recibe una copia y liquida el pago antes de que el mensaje completo se entregue al banco del beneficiario.
- Recepción: La liquidación se realiza en el sistema RTGS del Banco de Inglaterra (véase el paso siguiente); solo entonces el banco del beneficiario recibe el mensaje de pago.
- Liquidación: el Banco de Inglaterra adeuda la cuenta de liquidación del banco ordenante y abona la cuenta del banco receptor en tiempo real.
- Confirmación: Una vez completada la liquidación, tanto el participante emisor como el receptor de CHAPS reciben mensajes de confirmación que indican que la operación se ha procesado correctamente.
- Presentación de informes: los participantes en CHAPS están obligados a conservar registros de sus operaciones, los cuales están sujetos a auditorías periódicas y a requisitos de información.
El Bank of England opera CHAPS directamente desde 2017, y CHAPS utiliza ISO 20022 desde junio de 2023.
CNAPS II
El CNAPS, que significa «Sistema Nacional Avanzado de Pagos de China» (中国现代化支付系统), es el sistema de pagos del banco central de China; su High Value Payment System es el sistema de liquidación bruta en tiempo real (RTGS) para el renminbi.
CNAPS, cuyo Sistema de Pagos de Alto Valor fue puesto en marcha por el Banco Popular de China (PBOC) en 2005 y actualizado a su segunda generación (CNAPS II) a partir de 2013, es una infraestructura esencial de pago y liquidación que permite la transferencia inmediata de fondos de elevado importe entre las entidades financieras participantes dentro de China.
CNAPS opera en tiempo real y en términos brutos, es decir, las operaciones se liquidan de forma individual, sin compensación ni agrupación con otras operaciones. Este sistema reduce los riesgos asociados a los retrasos en la liquidación y a los bloqueos financieros, garantizando que los fondos se transfieran con rapidez y seguridad.
El Sistema Nacional Avanzado de Pagos de China (CNAPS) está concebido principalmente para operaciones nacionales dentro de China. No obstante, con la puesta en marcha del sistema de segunda generación, CNAPS II, los pagos transfronterizos y la interacción con otros sistemas RTGS de todo el mundo se han vuelto más eficientes.
Para facilitar las transacciones entre CNAPS y otros sistemas RTGS, suelen intervenir los siguientes procesos:
- Relaciones de banca corresponsal: los bancos de China y los de otros países establecen relaciones de banca corresponsal. Esto significa que un banco chino mantiene una cuenta en un banco extranjero (y viceversa), lo que permite realizar transacciones entre los clientes de ambos bancos en sus respectivas monedas.
- Cuentas nostro y vostro: Estas relaciones de banca corresponsal implican el mantenimiento de cuentas nostro y vostro. Una cuenta nostro («nuestra cuenta con ustedes») es una cuenta que un banco mantiene en un banco extranjero, habitualmente en la moneda de este. Una cuenta vostro («su cuenta con nosotros») es la misma cuenta vista desde el lado del banco extranjero.
- Sistemas de mensajería: La Society for Worldwide Interbank Financial Telecommunication (SWIFT) es el principal sistema de mensajería para la comunicación segura entre entidades financieras. Las instrucciones de pago y los detalles de las operaciones se intercambian entre bancos mediante mensajes SWIFT normalizados.
- Liquidación: Una vez recibida y verificada la instrucción de pago, la operación se liquida a través de los respectivos sistemas RTGS. El banco nacional liquidará la operación en la moneda local mediante el sistema RTGS nacional (p. ej., CNAPS), mientras que el banco extranjero la liquidará en la moneda extranjera mediante el sistema RTGS extranjero.
- Conversión de divisas: Si la operación implica divisas distintas, se realizará una operación de cambio. El tipo de cambio será acordado por los bancos intervinientes, y el importe correspondiente se convertirá a la divisa del beneficiario antes de la liquidación final.
- Confirmación e información: Una vez completada la liquidación, tanto el banco emisor como el banco receptor reciben mensajes de confirmación que indican que la operación se ha procesado correctamente. Los bancos están obligados a conservar registros de sus operaciones, que están sujetos a requisitos periódicos de auditoría y de información.
Cabe señalar que, si bien CNAPS puede interactuar con otros sistemas RTGS mediante los procesos mencionados, el grado de integración e interoperabilidad puede variar en función de los marcos regulatorios, las relaciones de banca corresponsal y las capacidades tecnológicas de las partes implicadas.
En los últimos años se han puesto en marcha iniciativas para reforzar la integración y la cooperación entre CNAPS y otros sistemas RTGS. Por ejemplo, China puso en funcionamiento en 2015 el Sistema de Pagos Interbancarios Transfronterizos (CIPS) para los pagos en renminbi, y el PBOC ha suscrito acuerdos bilaterales de canje de divisas con numerosos bancos centrales.
En conjunto, la interacción entre CNAPS y otros sistemas RTGS se apoya en las relaciones de banca corresponsal, en sistemas de mensajería consolidados como SWIFT y en operaciones de cambio de divisas para facilitar los pagos y las liquidaciones transfronterizos. Prosiguen los esfuerzos por mejorar la eficiencia, la seguridad y la interoperabilidad de estos sistemas en el mundo financiero global.
SIC
El Swiss Interbank Clearing (SIC) es el sistema central de pagos de Suiza. En funcionamiento desde el 10 de junio de 1987, es gestionado por SIX Interbank Clearing Ltd (SIC Ltd) bajo los auspicios del Banco Nacional Suizo. Los principales participantes del sistema SIC son los bancos suizos y otras entidades del mercado financiero.
Además de las transacciones de gran importe, SIC también procesa pagos minoristas asociados a los servicios ofrecidos por los participantes en los mercados financieros, como transferencias bancarias, pagos con tarjeta y adeudos domiciliados. El sistema SIC ha registrado un crecimiento constante desde su creación, tanto en el volumen de transacciones como en el valor de las operaciones liquidadas.
Para obtener más información sobre el sistema SIC, consulte «The Swiss Interbank Clearing (SIC) payment system – Report on the SIC System and Disclosure Report», publicado conjuntamente por el Banco Nacional Suizo y SIC Ltd. La primera sección, titulada «Report on the SIC system», ofrece información detallada sobre el sistema de pagos Swiss Interbank Clearing. Como infraestructura del mercado financiero de importancia sistémica, el sistema SIC se ajusta a los Principios CPMI-IOSCO para las infraestructuras del mercado financiero (PFMI). La segunda sección, «Disclosure Report on the SIC system», demuestra la aplicación de los principios pertinentes del CPMI-IOSCO al sistema SIC.
BOJ-NET
El Bank of Japan Financial Network System (BOJ-NET) es el sistema de liquidación bruta en tiempo real (RTGS) operado por el Banco de Japón. Constituye un componente esencial de la infraestructura del mercado financiero japonés y permite la liquidación segura y eficiente de las operaciones en yenes japoneses entre las entidades financieras del país.
BOJ-NET facilita la liquidación en tiempo real de pagos de elevado importe, como las transferencias interbancarias, las operaciones con valores y las operaciones del banco central. Las operaciones se liquidan de forma individual y en tiempo real, es decir, cada pago se procesa de inmediato y de manera irrevocable, lo que elimina el riesgo de retrasos o incumplimientos en la liquidación.
Descripción general del funcionamiento de BOJ-NET:
- Presentación de operaciones: las entidades financieras participantes presentan sus instrucciones de pago a BOJ-NET, directamente o a través de un banco corresponsal.
- Procesamiento en tiempo real: BOJ-NET procesa las instrucciones de pago operación por operación. El sistema comprueba que la cuenta del ordenante disponga de fondos suficientes antes de aprobar la operación. Una vez aprobada, los fondos se transfieren de forma inmediata e irrevocable de la cuenta del ordenante a la cuenta del beneficiario.
- Firmeza de la liquidación: la liquidación en BOJ-NET es definitiva e irrevocable. Una vez procesada una operación, no puede revertirse ni modificarse. Esta característica proporciona un elevado grado de certidumbre y reduce el riesgo de liquidación para las entidades participantes.
- Funcionamiento continuo: BOJ-NET opera de forma continua durante el horario laboral, lo que permite presentar y liquidar instrucciones de pago en tiempo real a lo largo de toda la jornada. Esto permite a las entidades financieras gestionar con mayor eficacia su liquidez y contribuye a mantener la estabilidad del sistema financiero japonés.
- Supervisión del banco central: el Banco de Japón supervisa el funcionamiento de BOJ-NET, garantizando la fiabilidad y la seguridad del sistema, así como su conformidad con los requisitos regulatorios.
RITS
El Reserve Bank Information and Transfer System (RITS) es el sistema RTGS de Australia, operado por el Reserve Bank of Australia. Facilita la liquidación en tiempo real de operaciones de elevado importe en dólares australianos entre las entidades financieras participantes. RITS actúa también como sistema de liquidación de otros sistemas de pago australianos, como el High-Value Clearing System (HVCS) y el Bulk Electronic Clearing System (BECS).
RITS facilita la liquidación en tiempo real de pagos de elevado importe, como las transferencias interbancarias, las operaciones con valores y las operaciones del banco central. Las operaciones se liquidan de forma individual y en tiempo real, lo que significa que cada pago se procesa de inmediato y de manera irrevocable, mitigando el riesgo de retrasos o incumplimientos en la liquidación.
Descripción general del funcionamiento de RITS:
- Envío de operaciones: las entidades financieras participantes presentan sus instrucciones de pago a RITS, ya sea directamente o a través de un banco corresponsal.
- Procesamiento en tiempo real: RITS procesa las instrucciones de pago operación por operación. El sistema verifica la disponibilidad de fondos suficientes en la cuenta del ordenante antes de aprobar la operación. Una vez aprobada, los fondos se transfieren de forma inmediata e irrevocable desde la cuenta del ordenante a la cuenta del beneficiario.
- Firmeza de la liquidación: La liquidación en RITS es firme e irrevocable. Una vez procesada una operación, no puede revertirse ni modificarse. Esta característica proporciona un alto grado de certeza y reduce el riesgo de liquidación para las entidades participantes.
- Funcionamiento continuo: RITS opera de forma continua durante el horario bancario, lo que garantiza que las instrucciones de pago puedan presentarse y liquidarse en tiempo real a lo largo de la jornada. Esto permite a las entidades financieras gestionar su liquidez con mayor eficacia y contribuye a mantener la estabilidad del sistema financiero australiano.
- Supervisión del banco central: el Reserve Bank of Australia supervisa el funcionamiento del RITS y vela por la fiabilidad y la seguridad del sistema, así como por su cumplimiento de los requisitos regulatorios.
Sistemas de pago de gran valor (LVPS)
EURO1 es un sistema de pagos de elevado importe del sector privado, de carácter singular, concebido para la liquidación de operaciones en euros de alta prioridad y en el mismo día en toda Europa. El sistema está orientado principalmente al procesamiento de operaciones de elevado importe y sensibles al factor tiempo, tanto nacionales como transfronterizas.
Cada pago es definitivo en el momento en que se procesa, mientras que los participantes liquidan únicamente sus saldos netos en T2 al cierre de la jornada.
Al funcionar como un sistema de liquidación neta equivalente a un sistema de liquidación bruta en tiempo real (RTGS), EURO1 está clasificado como sistema de pago de importancia sistémica y se encuentra bajo la supervisión del Banco Central Europeo.
EURO1 comenzó a operar con la introducción del euro en enero de 1999, como sucesor del sistema de compensación del ECU. Es gestionado por EBA CLEARING; un fondo de liquidez colateralizado mantenido en T2 garantiza que la liquidación se complete incluso si un participante incumple.
Continuous Linked Settlement (CLS) es un sistema financiero global especializado, concebido para eliminar el riesgo de liquidación en el mercado de divisas (FX). El riesgo de liquidación, también conocido como riesgo Herstatt, surge cuando una de las partes de una operación de FX entrega la divisa vendida pero no recibe la divisa comprada, a menudo debido a diferencias horarias o al incumplimiento de la contraparte. CLS se creó para abordar este riesgo y mejorar la estabilidad y la eficiencia generales del mercado mundial de divisas.
CLS opera mediante un mecanismo de pago contra pago (PVP), que garantiza que ambos tramos de una operación de divisas se liquiden simultáneamente, eliminando el riesgo de que una de las partes no reciba su pago. Cada instrucción se liquida en términos brutos, pero los miembros solo financian su posición neta en cada divisa, lo que reduce considerablemente la liquidez necesaria.
Descripción general del funcionamiento de CLS:
- Presentación: Los bancos miembros presentan sus operaciones de divisas a CLS, que las casa y confirma dentro del sistema. Cada banco miembro tiene designado un miembro liquidador, responsable de liquidar las obligaciones de pago derivadas de las operaciones presentadas.
- Compensación multilateral: CLS calcula las obligaciones netas de pago de cada banco miembro y de cada divisa, teniendo en cuenta tanto las compras como las ventas de cada divisa. Este proceso reduce de forma significativa el volumen y el valor globales de las operaciones que deben liquidarse.
- Liquidación: los miembros liquidadores abonan sus importes netos en las cuentas de CLS Bank en los bancos centrales participantes. A continuación, CLS Bank liquida cada operación mediante el adeudo y el abono simultáneos de ambos tramos de divisa en sus propios libros, y paga los saldos resultantes.
- Informes: CLS proporciona a los bancos miembros actualizaciones en tiempo real sobre el estado de las operaciones presentadas, así como informes de cierre de jornada con el detalle de su actividad de liquidación.
CLS es propiedad de los bancos que la integran. CLS Bank está regulado por la Reserva Federal y supervisado por un comité de los bancos centrales cuyas divisas liquida. Actualmente liquida 18 divisas.
CHIPS
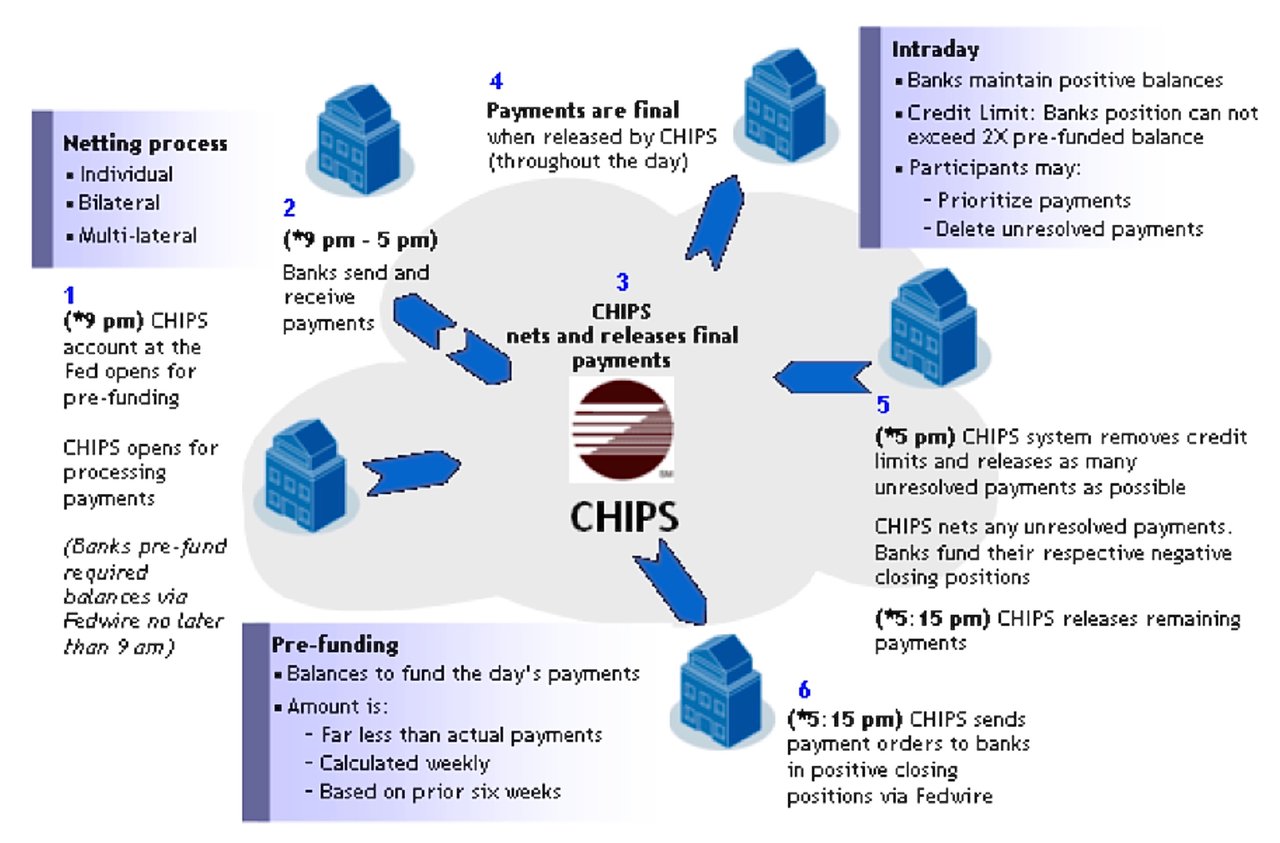
CHIPS (Clearing House Interbank Payments System) es un sistema privado de compensación de gran escala en dólares estadounidenses (USD), operado por The Clearing House, asociación bancaria y empresa de pagos propiedad de varias grandes entidades bancarias comerciales de Estados Unidos. El sistema gestiona pagos nacionales e internacionales, y compensó y liquidó en promedio unos 2 billones de USD diarios en 2025. CHIPS desempeña un papel fundamental en el buen funcionamiento de los sistemas financieros estadounidense y mundial al facilitar operaciones interbancarias seguras, eficientes y rápidas.
Las principales características y el funcionamiento de CHIPS pueden resumirse como sigue:
- Pagos rápidos y definitivos: CHIPS liquida los pagos de forma continua durante el día contra saldos previamente financiados. Un pago es definitivo en cuanto CHIPS lo libera. Esto aporta certeza y reduce el riesgo para los bancos participantes.
- Mecanismo eficiente de ahorro de liquidez: CHIPS emplea un algoritmo patentado que casa y compensa los pagos, lo que aumenta de forma significativa la eficiencia del proceso de compensación. La compensación (netting) es un proceso mediante el cual múltiples operaciones entre dos partes se compensan entre sí, lo que da lugar a un único importe neto a pagar o a cobrar para cada participante. Ello reduce el número total de operaciones que deben liquidarse y, a su vez, disminuye la liquidez (efectivo o equivalentes de efectivo) necesaria para liquidarlas. Esto resulta especialmente beneficioso para los bancos, ya que les ayuda a gestionar su liquidez con mayor eficacia y reduce la necesidad de recurrir a costosos préstamos intradía.
- Participación y requisitos de admisión: CHIPS es un sistema basado en la afiliación, abierto a los bancos que cuentan con una oficina regulada en los Estados Unidos. Para participar en CHIPS, los bancos deben cumplir criterios de admisión específicos, entre ellos solidez financiera, capacidad operativa y cumplimiento normativo. The Clearing House es responsable de supervisar y garantizar el cumplimiento de sus miembros.
- Seguridad y gestión de riesgos: CHIPS cuenta con sólidas medidas de seguridad y prácticas de gestión de riesgos para garantizar la integridad y la estabilidad del sistema. CHIPS está designada como infraestructura del mercado financiero de importancia sistémica y se encuentra bajo la supervisión de la Reserva Federal.
- Complementario de otros sistemas de pago: CHIPS opera junto con otros grandes sistemas de pago, como Fedwire, complementando sus servicios y ofreciendo un canal alternativo para las operaciones de elevado importe en USD. Mientras que Fedwire es un sistema de liquidación bruta en tiempo real (RTGS) gestionado por la Reserva Federal, CHIPS es un sistema del sector privado centrado en la compensación multilateral de operaciones para aumentar la eficiencia.
En resumen, CHIPS es un sistema de compensación privado de gran escala para pagos en USD, tanto nacionales como internacionales. Ofrece pagos rápidos y firmes, emplea un eficiente mecanismo de ahorro de liquidez mediante un algoritmo de compensación patentado y mantiene elevados estándares de seguridad y gestión de riesgos. CHIPS opera junto con otros sistemas de pago y constituye un componente esencial de la infraestructura financiera estadounidense y mundial.
Similitudes y diferencias entre las transferencias FED-wire y CHIPS.
Ambos sistemas son esenciales para el funcionamiento del sistema financiero estadounidense, ya que facilitan el movimiento de grandes sumas de dinero entre bancos y otras instituciones financieras.
- FED-wire, o Federal Reserve Wire Network, es un sistema de liquidación bruta en tiempo real (RTGS) operado por la Reserva Federal en Estados Unidos. Proporciona la liquidación inmediata, definitiva e irrevocable de las transferencias de fondos entre los bancos participantes.
- CHIPS, o Clearing House Interbank Payments System, es un sistema de pagos de alto valor de titularidad y gestión privadas. Pertenece a The Clearing House, un consorcio de los mayores bancos estadounidenses y de algunos bancos internacionales. CHIPS no es un sistema de liquidación bruta como Fedwire; casa y compensa los pagos de forma continua a lo largo de la jornada frente a saldos prefinanciados mantenidos en la Reserva Federal, con un cierre definitivo al final del día.
Similitudes entre FED-wire y CHIPS:
- Ambos son sistemas de transferencia electrónica de fondos utilizados para facilitar operaciones de gran valor entre bancos e instituciones financieras en los Estados Unidos.
- Ambos son esenciales para el buen funcionamiento del sistema financiero estadounidense y resultan determinantes para mantener la estabilidad y la eficiencia del dólar estadounidense como moneda de reserva.
- Ambos sistemas están sujetos a la regulación y supervisión de las autoridades competentes, como la Reserva Federal.
Diferencias entre FED-wire y CHIPS:
Titularidad y funcionamiento:
- FED-wire es operado por la Reserva Federal, el banco central de los Estados Unidos, mientras que CHIPS es propiedad de un consorcio privado de bancos (The Clearing House), que también lo opera.
Mecanismo de liquidación:
- FED-wire es un sistema de liquidación bruta en tiempo real (RTGS), que proporciona una liquidación inmediata y definitiva de cada operación. CHIPS, por su parte, utiliza un mecanismo de compensación que ahorra liquidez: los pagos se cotejan y se compensan entre sí, y se liberan de forma continua.
Firmeza de las operaciones:
- Ambos sistemas ofrecen firmeza en la liquidación: un pago por Fedwire es firme cuando se liquida; un pago por CHIPS, cuando se libera. CHIPS no revierte pagos.
Acceso:
- El acceso a FED-wire está, por lo general, limitado a las entidades que mantienen una cuenta en la Reserva Federal, mientras que el acceso a CHIPS se limita a sus bancos miembros, entre los que figuran entidades financieras tanto nacionales como internacionales.
Volumen e importe de las transacciones:
- Fedwire liquida un valor total diario superior; CHIPS gestiona una parte importante de los pagos internacionales en dólares estadounidenses.
Casos de uso:
- Aunque ambos sistemas se utilizan para operaciones de gran importe, FED-wire se emplea habitualmente para operaciones como la liquidación de valores públicos y las transferencias interbancarias, mientras que CHIPS se utiliza con frecuencia para operaciones internacionales, como las operaciones de divisas y la financiación del comercio.
FED-wire y CHIPS son componentes esenciales del sistema financiero estadounidense y desempeñan un papel fundamental en la ejecución de operaciones de gran importe. Comparten algunas similitudes, pero presentan diferencias clave en cuanto a titularidad, funcionamiento y mecanismos de liquidación.



Siguiente paso
Solicitar una presentación
Cuéntenos en pocas líneas quién es usted y qué tiene en mente. Su consulta llega directamente al Banco y se trata con confidencialidad.
¿Prefiere hablar con nosotros? Reserve una videoconferencia de 30 minutos.
Si desea obtener más información sobre cómo transferir fondos a sus cuentas con nosotros mediante el sistema RTGS, póngase en contacto con nuestro responsable de Relaciones con Bancos Centrales, Henry Kofi.