International Finance Bank
es un banco de inversión especializado que presta servicio a patrimonios privados, plataformas corporativas y a la financiación estratégica soberana. Su actividad se centra en la estructuración de capital, la financiación a largo plazo y la coordinación financiera transfronteriza en el marco de las restricciones monetarias y geopolíticas actuales.
IFB es propiedad de IFB Holdings LLC, parte de IFC Group, y de su equipo directivo. Ningún grupo externo tiene un interés especial. Nuestra atención le pertenece a usted, como cliente institucional nacional o extranjero, y cumplimos esa obligación mediante la excelencia y nuestra experiencia en gestión de activos y en banca corporativa y asesoramiento.
International Finance Bank LTD – Banque Financière Internationale LTD mueve, presta, invierte y protege fondos para clientes de todo el mundo, desde grandes empresas hasta titulares de cuentas personales. Junto con sus filiales y empresas afiliadas, ofrece una amplia cartera de productos y servicios a particulares y empresas, y en la actualidad atiende a clientes en 37 países.
Nuestra licencia bancaria, Licencia A, licencia bancaria extraterritorial completa, número L1149, fue otorgada el 13 de octubre de 2004 y se ha mantenido vigente de forma ininterrumpida desde entonces. Nuestro regulador es la AOFA, Anjouan, Unión de las Comoras.
IFB es una filial de IFB Holdings LLC y, a través de esta, de International Finance Corporation Group y de International Finance Corporation LLC.
Por qué somos diferentes
La financiación a este nivel rara vez es sencilla. Los empresarios, los profesionales, las organizaciones humanitarias, los inversores, los gobiernos, los bancos y los gestores de fondos de cobertura y de pensiones necesitan, cada uno, soluciones construidas en torno a su propia estrategia. Ahí es donde International Finance Bank marca la diferencia.
IFB diseña soluciones para personas de elevado patrimonio, empresas y organizaciones. Cada cliente tiene una visión y unos objetivos particulares, por lo que nuestras recomendaciones se elaboran a medida: le ayudan a constituir, gestionar, preservar y transmitir su patrimonio. Este enfoque resulta especialmente adecuado cuando se trata de ingeniería financiera para empresas y organizaciones, o de la transmisión del patrimonio entre generaciones.
A través de sus entidades contratadas, IFB crea, estructura y emite instrumentos financieros. Estos pueden negociarse, trasladando capital de forma eficiente a través de las fronteras, o utilizarse para asegurar la financiación de un proyecto. Para fines corporativos, humanitarios o personales, diseñamos además productos a medida, ya se trate de una nueva emisión de bonos, un certificado de depósito, acciones o derivados, de modo que usted reciba el mejor instrumento disponible con el riesgo y la rentabilidad que usted determine.
Nuestros servicios corporativos completan la oferta y los consideramos lo que distingue a IFB en el sector. Para los propietarios de empresas, conciliamos los objetivos empresariales y personales: planificación patrimonial, valoración, planificación de la venta y la transmisión, y planificación fiscal de la empresa dentro del marco legal. Para los profesionales de éxito, simplificamos sus finanzas y recomendamos un plan patrimonial integral que puede incluir opciones sobre acciones, acciones restringidas y estrategias para posiciones concentradas.
Para las organizaciones humanitarias, ofrecemos soluciones adaptadas a las necesidades de sus proyectos. Para los inversores, proponemos un enfoque moderno de la inversión, con soluciones flexibles, mayores oportunidades y tecnología avanzada. Los gobiernos que afrontan los efectos fiscales de acontecimientos globales como la COVID-19 pueden contrarrestarlos mediante ingeniería financiera innovadora. Los bancos pueden recurrir a nuestros servicios Bank2Bank y Bank4Bank. Los fondos de inversión libre y de pensiones pueden contar con servicios de fondos especializados que abarcan todo el proceso de inversión, en toda la gama de estrategias, domicilios y estructuras.
Cualesquiera que sean sus necesidades o desafíos financieros, International Finance Bank está a su disposición con soluciones estratégicas y personalizadas. Póngase en contacto con nosotros y descubra cómo IFB puede ayudarle a avanzar con confianza.
Construido a lo largo de dos décadas de banca transfronteriza
Desde 2004, IFB atiende a clientes cuyos asuntos trascienden una única jurisdicción, divisa o marco bancario. Durante todo este tiempo, hemos construido la institución sobre la continuidad, la disciplina regulatoria, la resiliencia operativa y un servicio basado en las relaciones.
Nuestra historia es testimonio de perdurabilidad, no un mero adorno. En la banca internacional la longevidad importa, porque demuestra que una institución puede adaptarse a nuevas normativas, nuevas exigencias de los clientes y nuevas condiciones de mercado sin perder su rumbo estratégico.
A lo largo de los años hemos perfeccionado nuestro modelo operativo para responder a las realidades de la banca transfronteriza moderna: mayores exigencias de cumplimiento normativo, ejecución más rápida, expectativas digitales más amplias y estructuras de clientes más complejas. Nuestra evolución ha consistido en un fortalecimiento institucional, la mejora constante de la gobernanza, los procesos y el servicio, y no en una expansión por la expansión misma.
Esa experiencia configura hoy la manera en que atendemos a clientes privados, empresarios, family offices y empresas con actividad internacional. Seguimos centrados en lo que más importa: fiabilidad institucional, procesos claros, atención en varios idiomas, un proceso de incorporación riguroso y una gestión directa de la relación.
Para IFB, la historia es una prueba en presente, no una afirmación comercial retrospectiva. Habla de continuidad, criterio y buena administración, cualidades que siguen siendo esenciales en la banca transfronteriza.
Quiénes somos
1. Bancos de inversión privada y de preservación patrimonial
Definición y mandato. Los bancos de inversión y de preservación patrimonial, entre los que se cuenta IFB, existen para salvaguardar, hacer crecer y administrar patrimonios sustanciales de personas acaudaladas, family offices, fundaciones e inversores institucionales. Su enfoque es la protección de activos a largo plazo, la preservación del capital, la gestión prudente de carteras y el asesoramiento discreto.
Cómo operamos: la estructura ómnibus bruta. Las transferencias de efectivo y valores se canalizan a través de cuentas nostro ómnibus brutas, en las que los activos de cada cliente se mantienen segregados dentro de una cuenta consolidada abierta en un banco corresponsal o en cuentas de liquidación.
- En el caso de las transferencias de efectivo, la institución adeuda la subcuenta propia del cliente dentro de la cuenta ómnibus y cursa la transferencia a través de sistemas de pago estándar, como SWIFT o SEPA.
- En el caso de las transferencias de valores, la entidad liquida a través de sistemas de compensación consolidados, como Euroclear o DTC, con entrega contra pago (DVP). Cada operación se registra por separado bajo un identificador de cliente único, lo que aporta transparencia y protege los activos.
Dado que las posiciones de cada cliente se registran en términos brutos, los activos se encuentran segregados en los libros del banco y la conciliación es exacta. La identificación clara de los activos de los clientes refuerza la gestión del riesgo, sobre todo en caso de incumplimiento o insolvencia de una contraparte. En la UE, marcos como MiFID II y EMIR exigen la comunicación de información a nivel de cliente; IFB aplica normas comparables, de modo que se realiza el seguimiento de cada movimiento de efectivo y de valores.
«Las estructuras de cuentas ómnibus están expresamente reconocidas en MiFID II, CASS, la norma SEC 15c3-3, CSDR y en los regímenes regulatorios mundiales equivalentes. Constituyen el modelo operativo estándar de la custodia global, la intermediación principal (prime brokerage) y la compensación. La titularidad real se mantiene a través de los libros y registros internos y no mediante la asignación de un IBAN individual, de conformidad con la infraestructura internacional de liquidación y las expectativas regulatorias.»
Actividades y características principales
- Preservación del capital y gestión del riesgo. El primer objetivo es mantener intacto el poder adquisitivo del capital a lo largo de las generaciones, mediante una asignación prudente a carteras cuidadosamente equilibradas de efectivo, oro, bonos, inmuebles de primer nivel, renta variable de jurisdicciones estables y inversiones alternativas seleccionadas.
- Privacidad y confidencialidad. Estos bancos aplican a la confidencialidad del cliente un estándar más elevado, operan con discreción y, con frecuencia, lo hacen en jurisdicciones cuyos marcos jurídicos protegen con firmeza la propiedad y la privacidad.
- Asesoramiento personal. El asesoramiento se adapta estrechamente al cliente y suele extenderse a la planificación sucesoria, la optimización fiscal, los servicios fiduciarios, la transmisión de patrimonio entre generaciones y la gestión a medida de oficinas familiares (family office).
- Elección de jurisdicciones estables. Suelen estar domiciliadas en países reconocidos por su neutralidad política, estabilidad legislativa, sofisticados sistemas jurídicos y claridad regulatoria, como Suiza, Liechtenstein, Luxemburgo o Singapur.
- Modelo de rentabilidad conservador. Los ingresos proceden principalmente de comisiones de gestión, asesoramiento y custodia y de la remuneración basada en activos, no de operaciones especulativas ni de una actividad crediticia agresiva.
2. Bancos privados
Definición y mandato. Los bancos privados prestan servicios financieros personalizados y de gestión patrimonial a personas de elevado y muy elevado patrimonio (HNWI y UHNWI). Se asemejan a los bancos de preservación patrimonial, pero suelen perseguir el crecimiento junto con la preservación y pueden ofrecer una gama más amplia, y en ocasiones más arriesgada, de productos de gestión de activos.
Actividades y características principales
- Gestión patrimonial integral. Planificación financiera global, acumulación de patrimonio, gestión discrecional de activos, asesoramiento fiscal y oportunidades de inversión sofisticadas.
- Un enfoque equilibrado del riesgo. La preservación del patrimonio sigue siendo fundamental, pero una mayor disposición a asumir riesgos para el crecimiento del capital los distingue de las instituciones puramente orientadas a la preservación patrimonial.
- Gestión personalizada de la relación. Un banquero privado asignado en exclusiva es responsable de la cartera de cada cliente.
3. Bancos de inversión (finanzas corporativas)
Definición y mandato. Los bancos de inversión, a diferencia de los bancos de preservación patrimonial, captan capital para empresas, gobiernos e instituciones, asesoran en fusiones y adquisiciones (M&A), aseguran emisiones de valores y negocian instrumentos financieros en los mercados primario y secundario.
Actividades y características principales
- Finanzas corporativas y asesoramiento. Fusiones, adquisiciones, reestructuraciones y ofertas públicas iniciales (OPI).
- Negociación e intermediación. Negociación activa de acciones, bonos, materias primas y derivados, y servicios de prime brokerage.
- Un modelo de alto riesgo y alta rentabilidad. Los ingresos dependen en gran medida de los movimientos del mercado, de los beneficios de la actividad de negociación, de las comisiones por asesoramiento y de las comisiones de colocación y aseguramiento.
Lo que no somos
4. Bancos comerciales y minoristas tradicionales
Definición y mandato. Los bancos comerciales y minoristas atienden al mercado masivo de clientes particulares y empresariales, con cuentas transaccionales, crédito y servicios bancarios cotidianos. Su objetivo principal es obtener beneficios a corto y medio plazo a partir de los márgenes de interés, las comisiones y los honorarios derivados de préstamos y depósitos.
Actividades y características principales
- Orientación al mercado minorista de masas. Productos básicos como cuentas corrientes y de ahorro, préstamos personales, hipotecas, tarjetas de crédito y financiación al consumo.
- Un modelo de ingresos basado en el volumen. Los ingresos proceden principalmente de la diferencia entre los tipos de interés de los préstamos y de los depósitos (margen de intereses neto), junto con comisiones como las de transacciones y descubiertos.
- Sucursales y canales digitales. Una amplia red de sucursales, complementada por una banca digital concebida para el acceso masivo y la comodidad.
- Exposición a un riesgo moderado. La gestión de riesgos se centra en la evaluación crediticia y la liquidez, con menor énfasis en la gestión patrimonial sofisticada o la preservación de activos.
5. Bancos universales
Definición y mandato. Los bancos universales combinan la banca minorista, comercial, de inversión y privada en una sola organización, y prestan servicio a todo tipo de clientes, desde los consumidores del mercado masivo hasta las grandes empresas y los clientes privados de elevado patrimonio.
Actividades y características principales
- Ingresos diversificados. Ingresos procedentes de préstamos, depósitos, comisiones, operaciones en mercados de capitales, gestión patrimonial y asesoramiento de inversión.
- Una oferta integral. Una amplia gama de servicios para numerosos segmentos, que aprovecha las economías de escala y de alcance.
- Gestión de riesgos compleja. La variedad de actividades exige marcos de riesgo avanzados que equilibren simultáneamente los riesgos de la banca minorista, de inversión y de gestión patrimonial.
Conózcanos
IFB Investment Bank: la elección para operaciones financieras complejas
En las finanzas globales, la elección del banco de inversión puede determinar el éxito de una operación compleja. International Finance Bank es una elección natural para operaciones financieras exigentes, por siete razones.
1. Alcance global, experiencia local
IFB ofrece a sus clientes acceso a los principales mercados financieros del mundo y combina ese alcance con conocimiento local. Nuestros equipos conocen la dinámica, la regulación y la cultura de cada mercado regional, de modo que el asesoramiento que usted recibe se ajusta a su propio contexto.
2. Una gama completa de servicios
Desde el asesoramiento en fusiones y adquisiciones hasta la gestión de activos y la financiación estructurada, IFB abarca todo el espectro. Los clientes encuentran un conjunto coherente de soluciones y no necesitan recurrir a varios bancos para atender necesidades distintas.
3. Soluciones financieras innovadoras
Las finanzas globales no se detienen. IFB desarrolla de forma continua nuevos productos y soluciones financieras que responden a los retos y oportunidades específicos de los mercados actuales.
4. Gestión rigurosa del riesgo
Las operaciones complejas conllevan riesgos por su propia naturaleza. Nuestro marco de riesgos identifica dichos riesgos y los mitiga mediante herramientas y modelos analíticos.
5. Experiencia
Desde 2004, IFB trabaja en operaciones transfronterizas en distintos sectores y regiones. La experiencia no constituye garantía de resultados futuros, pero conforma el criterio, la diligencia y el compromiso con el éxito del cliente.
6. El cliente en el centro
Cada solución se diseña en función de las necesidades y los objetivos específicos del cliente. La atención personalizada se combina con la experiencia internacional.
7. Ética e integridad
En un sector que se sustenta en la confianza, IFB se atiene firmemente a estándares éticos. Los clientes pueden confiar en relaciones caracterizadas por la transparencia, la integridad y la más alta conducta profesional.
En resumen
En las operaciones financieras complejas, la elección del banco de inversión marca la diferencia. Con su alcance global, su gama de servicios, su capacidad de innovación y su reputación, International Finance Bank es la opción adecuada para clientes exigentes, que alcanzan sus objetivos con confianza y seguridad.
IFB Private Bank: la elección de las personas de elevado patrimonio neto
Las personas de patrimonio elevado (HNWI) necesitan contar con experiencia especializada y con un socio de confianza que comprenda sus necesidades y aspiraciones particulares. International Finance Bank responde a esa necesidad por siete razones.
1. Soluciones financieras a medida
Las carteras de las personas con patrimonio neto elevado (HNWI) suelen ser complejas y requieren soluciones a medida. Ya se trate de planificación sucesoria, planificación fiscal lícita o estrategia de inversión, IFB diseña soluciones adaptadas a los objetivos y a la tolerancia al riesgo de cada cliente.
2. Diversificación global
Nuestra presencia internacional permite a los clientes diversificar entre clases de activos y geografías, lo que puede mejorar el equilibrio entre riesgo y rentabilidad y dotar a la cartera de mayor resiliencia.
3. Acceso exclusivo a inversiones
Nuestra red abre oportunidades de inversión que rara vez están al alcance del público general, desde operaciones de capital privado hasta inmuebles en ubicaciones privilegiadas, y otorga a los clientes una ventaja en la construcción de patrimonio.
4. Preservación del patrimonio y planificación sucesoria
Para muchos clientes, preservar el patrimonio y planificar su legado es tan importante como generarlo. IFB ofrece constitución de fideicomisos, planificación sucesoria y asesoramiento filantrópico, de modo que el patrimonio se transmita a las generaciones siguientes de forma eficiente y con un propósito definido.
5. Discreción y privacidad
Tratamos toda la información y las operaciones de los clientes con la máxima confidencialidad, y una sólida ciberseguridad protege tanto los activos como los datos.
6. Gestores de relación dedicados
Cada cliente cuenta con un gestor de relación exclusivo, que constituye su único punto de contacto para todos los asuntos financieros. Nuestros gestores son expertos financieros formados en las necesidades particulares de las personas de elevado patrimonio, y el servicio que prestan es personal y continuo.
7. Prácticas éticas y transparentes
Allí donde las malas prácticas financieras erosionan la confianza, el compromiso de IFB con la ética y la transparencia se distingue. Las inversiones se gestionan con integridad, conforme a la ley y a las normas éticas.
En resumen
Para las personas de elevado patrimonio que desean un socio que comprenda sus necesidades, aspiraciones e inquietudes, International Finance Bank es la elección acertada. Sus servicios a medida, su alcance global y su conducta ética hacen de él un lugar donde el patrimonio puede crecer, preservarse y transmitirse con sentido.
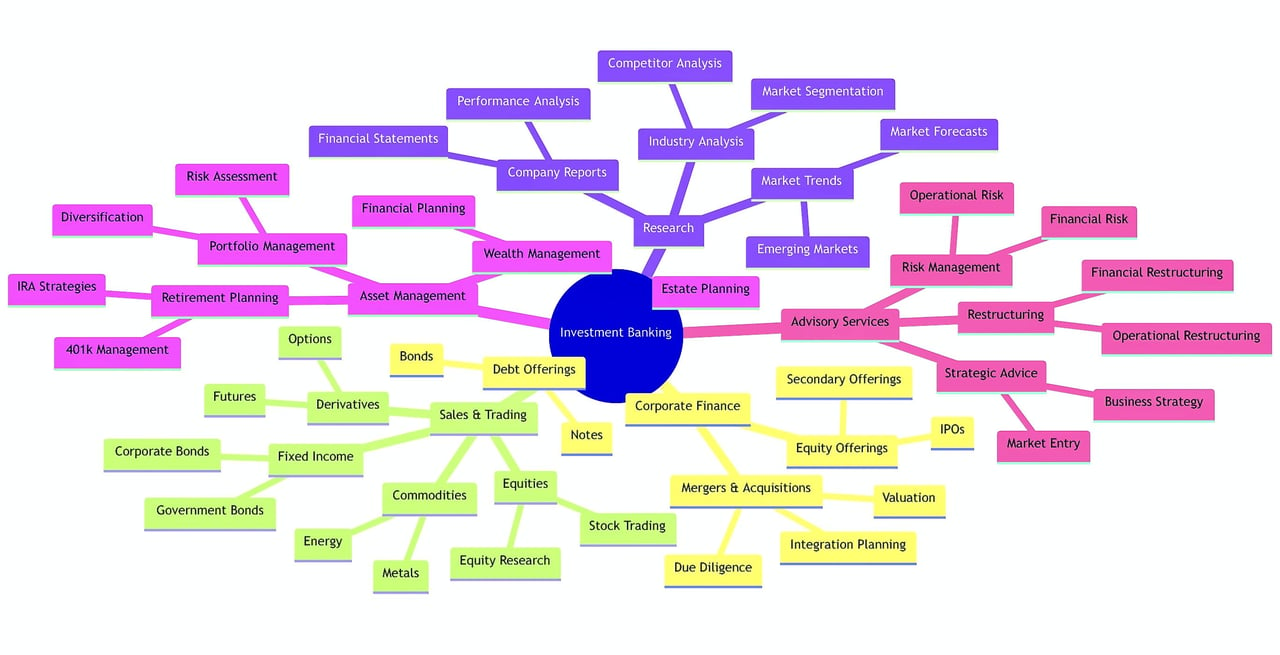
Banca de inversión y banca comercial: dos pilares de las finanzas globales
Los bancos de inversión y los bancos comerciales han sido durante mucho tiempo los dos pilares del sistema financiero mundial. Ambos son bancos, pero sus funciones, su clientela y su regulación difieren notablemente. Este ensayo expone esas diferencias desde una perspectiva internacional y muestra cómo cada uno sirve a la economía global.
Orígenes históricos
La separación entre banca de inversión y banca comercial es un fenómeno mundial, no una característica de un solo país. En muchas jurisdicciones ambas se mantuvieron separadas para proteger el ahorro público de los mayores riesgos de la negociación de valores y de otras actividades especulativas. La desregulación y la banca universal han desdibujado esa línea en los últimos años, pero las diferencias esenciales se mantienen.
Funciones principales
Los bancos de inversión son los arquitectos de las finanzas. Estructuran operaciones complejas, como fusiones y adquisiciones, ofertas públicas iniciales (OPI) y otras formas de reestructuración empresarial, y son las instituciones a las que recurren, en los mercados globales, las grandes corporaciones, los gobiernos y las personas de elevado patrimonio.
Los bancos comerciales son el motor de la economía cotidiana. Captan depósitos, conceden préstamos de diversas formas y gestionan los sistemas de pago, canalizando así los fondos de los ahorradores a los prestatarios tanto en las economías locales como en las internacionales.
Clientes e ingresos
Los bancos de inversión atienden a un mercado más reducido de clientes corporativos y personas de elevado patrimonio, y obtienen sus ingresos principalmente de comisiones de asesoramiento, comisiones de colocación y beneficios de negociación. Los bancos comerciales atienden a una amplia base de particulares, pequeñas empresas y grandes corporaciones, y obtienen sus ingresos principalmente del diferencial entre préstamos y depósitos y de comisiones por servicios como transferencias y mantenimiento de cuentas.
Regulación
La regulación varía de un país a otro, pero en general refleja los distintos perfiles de riesgo. Los bancos comerciales reciben depósitos del público y, por tanto, están sujetos a normas y supervisión estrictas, incluidos requisitos de adecuación de capital y sistemas de garantía de depósitos, que difieren en el detalle pero comparten un mismo propósito: proteger al consumidor.
Los bancos de inversión también están regulados, aunque normalmente con mayor margen de actuación. Autoridades como la Financial Conduct Authority (FCA) en el Reino Unido, o las autoridades nacionales de la UE coordinadas por la Autoridad Europea de Valores y Mercados (ESMA), los supervisan con especial atención a la integridad del mercado y a la protección del inversor, más que a la seguridad de los depósitos.
La era de la banca universal
La banca universal, que combina la banca de inversión y la banca comercial en una sola institución, ha ganado terreno en todo el mundo. Ofrece servicios financieros desde una única fuente, pero suscita inquietudes en materia de conflictos de intereses y de riesgo sistémico, en particular para la estabilidad financiera mundial.
En resumen
Los bancos de inversión y los bancos comerciales son distintos, aunque complementarios. Sus diferencias de funciones, clientela y regulación son esenciales para la estabilidad y la eficiencia de los mercados internacionales. En un mundo cada vez más interconectado, comprenderlos es la clave para operar en la economía global.